


تطوّر NVIDIA (NVDA) وحدات معالجة الرسومات (GPU) ووحدات المعالجة المركزية (CPU) وأنظمة الشبكات والبرمجيات لمزوّدي الخدمات السحابية والشركات واللاعبين والعملاء الصناعيين. ويدعم نظامها البيئي CUDA الحوسبة المتسارعة، بينما توسّع منصة Vera Rubin الفرصة عبر تدريب الذكاء الاصطناعي والاستدلال وأنظمة مراكز البيانات المتكاملة. وتحدد استمرارية القيادة بعد رحيل جينسن هوانغ، وموافقات التصدير إلى الخارج، وتوليد العملاء للتدفقات النقدية، ما إذا كان نمو الذكاء الاصطناعي سيدعم عوائد المساهمين.
أظهر الربع الأخير تسارعاً في مبيعات البنية التحتية للذكاء الاصطناعي، بينما استمرت مرحلة الانتقال بين المنتجات في الضغط على الهوامش. إيرادات NVIDIA للربع الثالث من السنة المالية 2027 بلغت 115.8 مليار دولار، بارتفاع 103%، مع نمو مبيعات مراكز البيانات بنسبة 110%. وبلغ ربح السهم المخفف وفق مبادئ GAAP نحو 2.70 دولار، بينما تراجع هامش الربح الإجمالي إلى 74.8% من 75.0% على أساس فصلي. والاختبار التالي هو ما إذا كانت عمليات تسليم Rubin ستدعم إيرادات أعلى دون التضحية بالربحية أو إطالة دورات سداد العملاء.
تتمحور توقعات سهم NVDA لعام 2026 الآن حول وجهتي نظر متنافستين:
- سيناريو Rubin واستمرارية القيادة: قد يؤدي انتشار قوي لدى العملاء، وخلافة موثوقة، وموافقات تصدير قابلة للتطبيق إلى الحفاظ على توليد التدفقات النقدية وتقليص خصم التقييم عقب رحيل هوانغ.
- سيناريو ضغوط التصدير والرقابة: قد يؤدي تأخر التراخيص والتحقيقات المتوقعة بعد الانتخابات النصفية إلى إضعاف توقعات النمو في الخارج، خاصةً إذا أضرّ عدم اليقين بشأن الخلافة بثقة العملاء أو بمصداقية الامتثال.
يستعرض هذا الدليل توقعات سهم NVDA، وسيناريوهات السعر لعام 2026، والمخاطر الرئيسية، وتوقعات المحللين، استناداً إلى بيان NVIDIA الصادر في 17 نوفمبر، وتعليقات المدير المالي، وقواعد BIS، وتغطية الانتخابات، وبيانات السوق في 17 نوفمبر، إضافةً إلى كيفية شراء أسهم NVDA عبر BingX TradFi باستخدام USDT أو USDC.
أهم 5 أمور يجب أن يعرفها مستثمرو NVIDIA في نوفمبر 2026
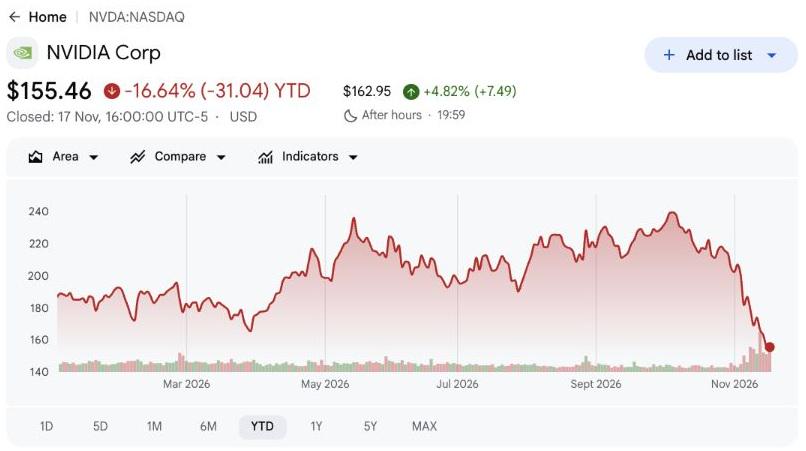
- أغلق سهم NVDA عند 155.46 دولار في 17 نوفمبر، بانخفاض 16.64% منذ بداية العام: لا تزال الأسهم دون مستواها في بداية العام، ما يجعل سيناريو الصعود إلى 200 دولار معتمداً على أكثر من أرباح قوية. ويتطلب استمرار التعافي أن يعيد نمو Rubin بناء الثقة بعد رحيل هوانغ، في حين تظل مخاطر التراخيص الخارجية والخلافة دون حل.
- ارتفعت إيرادات الربع الثالث إلى 115.8 مليار دولار من 57.0 مليار دولار قبل عام: كما ارتفعت المبيعات من 96.2 مليار دولار في الربع الثاني، ما يعكس توسعاً فصلياً. وضمن هذه النتيجة، شكّلت مراكز البيانات معظم الإيرادات، ما يجعل إنفاق العملاء على البنية التحتية أهم من تعافي كل الأسواق النهائية.
- بلغت إيرادات مراكز البيانات 107.6 مليار دولار مع توسع شحنات Rubin: ارتفعت مبيعات الربع الثالث بنسبة 21% على أساس فصلي، مع تشغيل الرفوف لدى CoreWeave وGoogle Cloud وMicrosoft Azure. وسيحدد قبول العملاء وتحصيل المدفوعات وتكاليف الإنتاج مقدار ما سيتحول من هذا الحجم إلى عوائد نقدية مستدامة.
- ضوابط تصدير جديدة توسّع نطاق التراخيص ليشمل خمس دول: تشمل القاعدة إندونيسيا وماليزيا وسنغافورة وتايلاند والبرازيل، ومن المقرر نشرها وسريانها في 19 نوفمبر. وقد يستفيد المستخدمون النهائيون المؤهلون ومقرهم الولايات المتحدة من استثناء قائم على الإبلاغ، لكن تأخر التراخيص قد يعطّل عمليات النشر في الخارج.
- رحيل هوانغ والانتخابات النصفية يرفعان مخاطر الحوكمة: أصبحت كوليت كريس الرئيسة التنفيذية المؤقتة في 12 نوفمبر، بينما فاز الديمقراطيون بمجلسي الكونغرس. وقد يؤثر التحول الرقابي في يناير 2027 وعملية الخلافة على ثقة العملاء وتكاليف الامتثال وتقييم العوائد النقدية المستقبلية.
ما هي NVIDIA (NVDA)؟
NVIDIA شركة أشباه موصلات و منصات حوسبة يقع مقرها في سانتا كلارا بولاية كاليفورنيا، وتخدم مزوّدي الخدمات السحابية والشركات والمطورين والمستهلكين. ويجمع نهجها المتكامل بين المعالجات ووصلات الربط والبرمجيات والأنظمة الكاملة لتسريع أعباء العمل الشاقة بدلاً من توفير شريحة واحدة قابلة للاستبدال. وتدعم CUDA ورسومات GeForce والبنية التحتية لمراكز البيانات ومنصات الحوسبة الطرفية تطوير الذكاء الاصطناعي والألعاب والحوسبة العلمية والتطبيقات الصناعية. وتحقق الشركة إيراداتها من منتجات الحوسبة والأنظمة وخدمات البرمجيات المرتبطة بها، حيث شكّلت مراكز البيانات نحو 93% من مبيعات الربع الثالث.
تركّز استراتيجية النمو لدى NVIDIA على توسيع نطاق أنظمة Vera Rubin، وتوسيع وحدات Vera CPU، وزيادة اعتماد تدريب الذكاء الاصطناعي والاستدلال. وأشارت نتائجها في 17 نوفمبر إلى رفوف Rubin قيد التشغيل لدى CoreWeave و Google Cloud و Microsoft Azure و Oracle Cloud Infrastructure، ما يثبت وجود أنظمة منشورة لدى العملاء. وبعد استقالة هوانغ في 12 نوفمبر، يتعين على الرئيسة التنفيذية المؤقتة كوليت كريس الحفاظ على هذه الخارطة بينما تعزز لجنة مجلس الإدارة الجديدة للأمن القومي والرقابة على ضوابط التصدير الإشراف على الامتثال. ومع بلوغ إيرادات مراكز البيانات في الربع الثالث 107.6 مليار دولار، سيحدد تنفيذ العملاء وموثوقية الضوابط التنظيمية ما إذا كان النمو سينتج عوائد نقدية دائمة.
اقرأ المزيد: مقارنة AMD وNvidia لعام 2026: أي سهم حوسبة ذكاء اصطناعي هو الأفضل للشراء؟
نظرة عامة على أرباح NVIDIA (NVDA) للربع الثالث من السنة المالية 2027: نمو البنية التحتية للذكاء الاصطناعي يدفع الربح التشغيلي للارتفاع 115%
أعلنت NVIDIA إيرادات الربع الثالث من السنة المالية 2027 بقيمة 115.8 مليار دولار، بارتفاع 103% على أساس سنوي و20% على أساس فصلي، مدفوعة أساساً بمبيعات مراكز البيانات البالغة 107.6 مليار دولار. وارتفع الدخل التشغيلي وفق GAAP بنسبة 115% إلى 77.5 مليار دولار، بينما تراجع هامش الربح الإجمالي 0.2 نقطة مئوية على أساس فصلي إلى 74.8% مع تأثير مرحلة التصعيد الأولى لـ Rubin على اقتصاديات المنتج. ومع توجيه إيرادات الربع الرابع عند 130 مليار دولار بزيادة أو نقصان 3%، وتوقع هامش ربح إجمالي بين 71% و72%، سيعتمد استدامة نمو الأرباح على عمليات تسليم البنية التحتية وإدارة التكاليف وتوليد التدفقات النقدية.
|
المؤشر المالي |
التوجيه / الإجماع |
المعلن / الفعلي |
المفاجأة |
|
الإيرادات |
57.0 مليار دولار في الربع الثالث من السنة المالية 2026 |
115.8 مليار دولار |
توسع. ارتفاع 103% على أساس سنوي. |
|
إيرادات مراكز البيانات |
51.2 مليار دولار في الربع الثالث من السنة المالية 2026 |
107.6 مليار دولار |
توسع. ارتفاع 110% على أساس سنوي. |
|
ربح السهم المخفف وفق GAAP |
1.30 دولار في الربع الثالث من السنة المالية 2026 |
2.70 دولار |
تحسن. ارتفاع 108% على أساس سنوي. |
|
ربح السهم المخفف وفق Non-GAAP |
1.27 دولار في الربع الثالث من السنة المالية 2026 |
2.68 دولار |
تحسن. ارتفاع 111% على أساس سنوي. |
|
هامش الربح الإجمالي وفق GAAP |
75.0% في الربع الثاني من السنة المالية 2027 |
74.80% |
أقل. انخفاض 0.2 نقطة مئوية. |
|
الدخل التشغيلي وفق GAAP |
36.0 مليار دولار في الربع الثالث من السنة المالية 2026 |
77.5 مليار دولار |
تحسن. ارتفاع 115% على أساس سنوي. |
|
التدفق النقدي التشغيلي |
23.8 مليار دولار في الربع الثالث من السنة المالية 2026 |
48.3 مليار دولار |
تحسن. نحو ضعف مبلغ العام السابق. |
|
توجيه إيرادات الربع الرابع |
115.8 مليار دولار فعلي في الربع الثالث |
130 مليار دولار ±3% |
توقعات. تتضمن أسبوع إبلاغ إضافياً. |
|
توجيه هامش الربح الإجمالي للربع الرابع |
74.8% وفق GAAP في الربع الثالث |
71%–72% |
أقل. دون هامش الربع الثالث. |
- قفزت إيرادات الربع الثالث 103% إلى 115.8 مليار دولار. كما ارتفعت الإيرادات 20% على أساس فصلي، مدفوعة بتسارع شحنات البنية التحتية للذكاء الاصطناعي. ويظل استمرار الطلب السحابي واعتماد الشركات للذكاء الاصطناعي مهمين للحفاظ على زخم النمو.
- قفزت إيرادات مراكز البيانات 110% إلى 107.6 مليار دولار. دعم الأداء كل من بنية Rubin التحتية، ووحدات Vera CPU المستقلة، واستمرار نمو Blackwell Ultra. وقد يحافظ توسع عمليات نشر الذكاء الاصطناعي على الطلب، رغم أن ارتفاع تكاليف الإنتاج قد يضغط على الهوامش.
- ارتفع الدخل التشغيلي وفق GAAP بنسبة 115% إلى 77.5 مليار دولار. ارتفعت المصروفات التشغيلية 57% إلى 9.2 مليار دولار، بينما تراجع هامش الربح الإجمالي قليلاً على أساس فصلي. وقد عزز نمو الإيرادات الربحية، لكن الحفاظ على الهوامش سيكون مهماً مع توسع إنتاج Rubin.
- ارتفعت التزامات التوريد إلى 390 مليار دولار من 279 مليار دولار. يعكس الارتفاع أساساً اتفاقيات شراء ذاكرة متعددة السنوات لدعم منصات الحوسبة المستقبلية. ويعزز تأمين المكونات الحيوية الطاقة الإنتاجية، رغم أن العوائد تعتمد على استمرار الطلب وعمليات التسليم المربحة.
- بلغ توجيه إيرادات الربع الرابع 130 مليار دولار بزيادة أو نقصان 3%. تتضمن التوقعات أسبوع إبلاغ إضافياً وتستثني إيرادات حوسبة مراكز البيانات من الصين. كما يشير توجيه هامش الربح الإجمالي عند 71%–72% إلى ضغط محتمل على الربحية على المدى القريب خلال مرحلة تصعيد Rubin.
التوقعات الاستثمارية لـ NVIDIA (NVDA) في 2026: سيناريو الصعود عند 200 دولار مقابل سيناريو الهبوط عند 130 دولار
تعتمد توقعات NVIDIA لعام 2026 على الطلب على Rubin واستقرار القيادة وقيود التصدير الأمريكية. ويدعم توجيه إيراداتها للربع الرابع البالغ 130 مليار دولار نمو البنية التحتية للذكاء الاصطناعي، بينما قد تؤثر ثلاثة تطورات على تقييم NVDA حتى 31 ديسمبر:
- عدم اليقين في القيادة: قد يؤثر رحيل جينسن هوانغ والمرحلة الانتقالية في ظل الرئيسة التنفيذية المؤقتة كوليت كريس على ثقة المستثمرين.
- قيود التصدير: توسّع قاعدة BIS الصادرة في 16 نوفمبر متطلبات الترخيص للرقائق المتقدمة وبعض مراكز البيانات في الخارج، ما قد يؤخر عمليات التسليم.
- التدقيق التنظيمي: قد تضيف التحقيقات المحتملة في الكونغرس بعد الانتخابات النصفية لعام 2026 مزيداً من عدم اليقين، رغم أن الكونغرس الجديد يبدأ في يناير 2027.
سيناريو الصعود: نمو Rubin واستقرار القيادة يدفعان NVDA نحو 200 دولار
قد يدعم استمرار نشر Rubin وانتقال قيادي مستقر نمو أرباح NVIDIA وتعافي تقييمها. بلغت إيرادات مراكز البيانات في الربع الثالث 107.6 مليار دولار، بينما بلغ التدفق النقدي التشغيلي 48.3 مليار دولار. وقد تحافظ القيادة الفعالة في ظل الرئيسة التنفيذية المؤقتة كوليت كريس، إلى جانب استمرار الطلب على البنية التحتية السحابية، على زخم الإيرادات دون الاعتماد على تجدد المبيعات المباشرة للصين.
يفترض سيناريو الصعود عند 200 دولار استمرار عمليات النشر المرخّصة في الخارج، واحتفاظ NVIDIA بتوقعات إيرادات الربع الرابع البالغة 130 مليار دولار، وتراجع عدم اليقين القيادي تدريجياً. وقد تدعم التزامات العملاء القوية وتحسن الوضوح التنظيمي واستمرار توليد التدفقات النقدية مضاعف تقييم أعلى.
السيناريو الأساسي: الطلب على الذكاء الاصطناعي بقيادة الولايات المتحدة يُبقي NVDA بين 150 و175 دولاراً
قد يدعم استمرار الإنفاق الأمريكي على البنية التحتية للذكاء الاصطناعي نمو الأرباح، رغم أن قيود التراخيص الخارجية وعدم اليقين القيادي قد يحدّان من فرص ارتفاع التقييم. وتتوقع NVIDIA إيرادات بقيمة 130 مليار دولار في الربع الرابع، مع هامش ربح إجمالي متوقع عند 71%–72%. ويفترض السيناريو الأساسي بقاء التزامات العملاء سليمة رغم متطلبات الامتثال الإضافية وضغط الهوامش على المدى القريب.
يعكس السيناريو الأساسي بين 150–175 دولاراً استمرار اعتماد Rubin، وصلابة الطلب الأمريكي، وقيود تصدير يمكن التعامل معها. وقد يدعم وضوح أكبر بشأن خلافة القيادة والموافقات الخارجية الحد الأعلى، بينما قد يحدّ ارتفاع تكاليف الامتثال أو بطء عمليات النشر من المكاسب الإضافية.
سيناريو الهبوط: تأخر التصدير ومخاطر القيادة يسحبان NVDA نحو 130 دولاراً
قد تؤدي قيود التصدير الأوسع أو تأخر نشر البنية التحتية أو استمرار عدم اليقين القيادي إلى إضعاف ثقة المستثمرين وضغط تقييم NVIDIA. وقد ارتفعت التزامات التوريد متعددة السنوات إلى 390 مليار دولار، بينما بلغت الذمم المدينة نحو 81 مليار دولار. وقد يؤدي بطء مدفوعات العملاء أو تعطّل عمليات النشر في الخارج إلى زيادة الضغط المالي رغم النمو القوي المعلن في الإيرادات.
يفترض سيناريو الهبوط عند 130 دولاراً أن تأخر التراخيص يهدد توقعات إيرادات NVIDIA للربع الرابع بينما يستمر عدم اليقين القيادي. وقد يؤدي ضعف تحويل الأرباح إلى نقد، وارتفاع تكاليف الامتثال، أو استمرار التدقيق التنظيمي إلى خفض توقعات الأرباح ودفع المستثمرين نحو مضاعف تقييم أدنى.
توقعات سعر سهم NVDA لعام 2026 من محللي وول ستريت
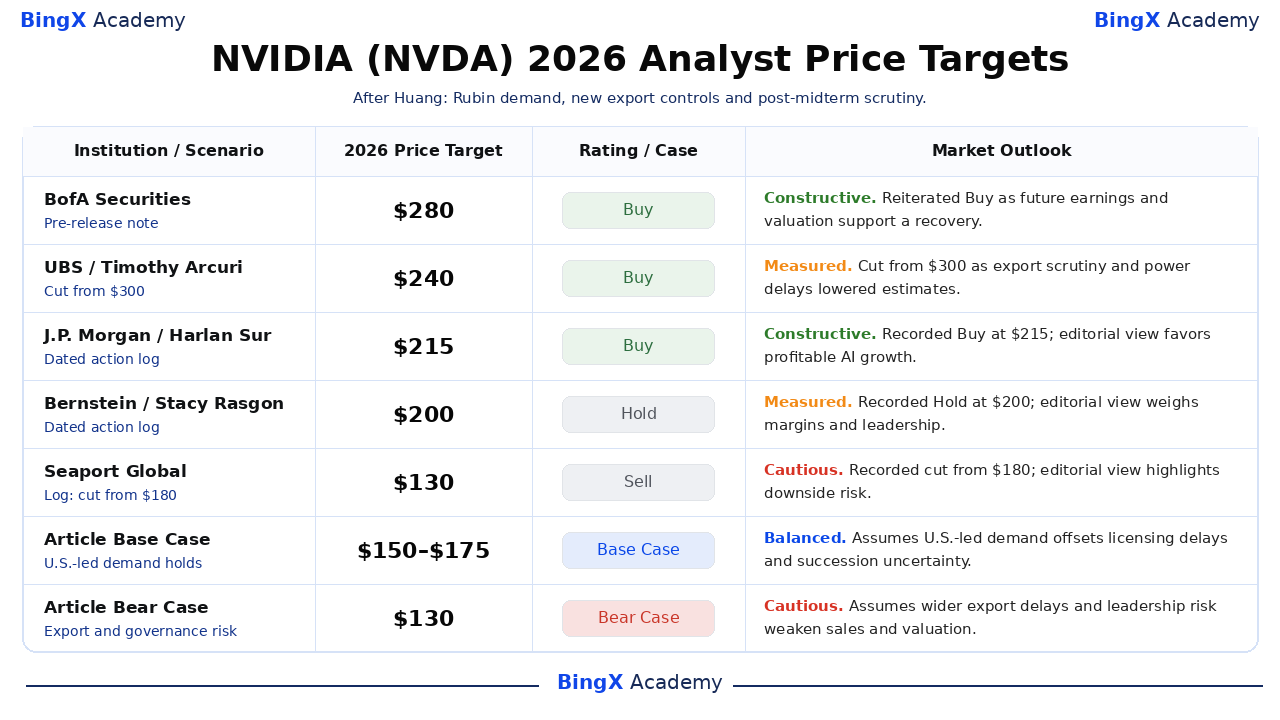
تشير هذه الأهداف المسمّاة إلى أسهم NVIDIA المدرجة في ناسداك، وتغطي عموماً نحو اثني عشر شهراً، بما يتجاوز ديسمبر 2026. ويعكس نطاق 130 إلى 280 دولاراً وجهات نظر مختلفة بشأن النمو والحوكمة والتقييم. والملاحظات المؤرخة وإدخالات سجل الإجراءات ليست مراجعات مؤكدة بعد صدور النتائج؛ أما الصفان الأخيران فهما سيناريوهان منفصلان في المقال.
|
المؤسسة / السيناريو |
السعر المستهدف |
التصنيف / السيناريو |
توقعات السوق |
|
BofA Securities |
280 دولاراً |
شراء |
إيجابي. تم الإبقاء عليه في 16 نوفمبر. يتوقع أن يدعم نمو البنية التحتية للذكاء الاصطناعي وتعافي الأرباح تقييماً أعلى. |
|
UBS |
240 دولاراً |
شراء |
متوازن. خُفّض من 300 دولار في 17 نوفمبر. تثقل قيود التصدير ومحدودية البنية التحتية توقعات النمو. |
|
J.P. Morgan |
215 دولاراً |
شراء |
إيجابي. تم الإبقاء عليه في 16 نوفمبر. يدعم استمرار الطلب على الذكاء الاصطناعي النمو، رغم بقاء مخاطر السياسات. |
|
Bernstein |
200 دولار |
احتفاظ |
متوازن. تم الإبقاء عليه في 17 نوفمبر. يقابل الطلب القوي عدم يقين القيادة وضغط الهوامش. |
|
Seaport Global |
130 دولاراً |
بيع |
حذر. خُفّض من 180 دولاراً، وفق تقارير 16–17 نوفمبر. تدعم مخاطر التصدير ومخاوف التقييم نظرة حذرة. |
|
السيناريو الأساسي للمقال |
150–175 |
السيناريو الأساسي |
متوازن. يعوّض الطلب الأمريكي الصلب على الذكاء الاصطناعي تأخر التراخيص وعدم اليقين القيادي حتى ديسمبر 2026. |
|
سيناريو الهبوط للمقال |
130 دولاراً |
سيناريو الهبوط |
حذر. تضغط قيود التصدير وضعف تحويل الأرباح إلى نقد ومخاطر القيادة على تقييم NVDA. |
كيفية شراء سهم NVIDIA (NVDA) على BingX
اشترِ أسهم NVIDIA واحتفظ بها عبر تداول الأسهم على BingX باستخدام USDT أو USDC، مع مراعاة الإدراج وأهلية الحساب. توفر NVIDIA تعرضاً للحوسبة بالذكاء الاصطناعي والبنية التحتية لمراكز البيانات والرسومات وبرمجيات الحوسبة المتسارعة. ويمكن للمستخدمين المؤهلين تحديد حجم حيازاتهم وفق أهدافهم الاستثمارية دون استخدام الرافعة المالية أو دفع رسوم التمويل الدائمة.
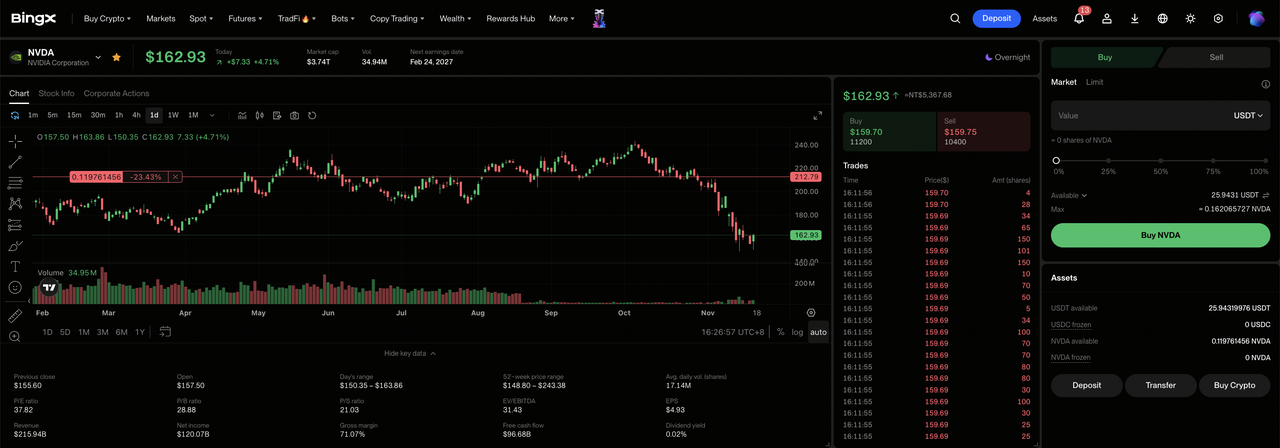
الخطوة 1: الوصول إلى تداول الأسهم على BingX. سجّل أو سجّل الدخول إلى BingX، وأكمل تحقق الهوية المطلوب، ثم انتقل إلى “TradFi > الأسهم”. وافق على الإفصاح عن مخاطر تداول الأسهم إذا كنت تصل إلى المنتج لأول مرة.
الخطوة 2: تجهيز USDT أو USDC. تأكد من أن الحساب الفوري لديك يحتوي على أموال كافية للشراء. حوّل USDT أو USDC من حساب التمويل أو حساب الثروة إذا لزم الأمر. راجع الحد الأدنى لمبلغ الطلب للسهم المحدد وأهلية الأسهم الجزئية قبل اختيار حجم الاستثمار.
الخطوة 3: اختيار NVIDIA (NVDA). افتح سوق الأسهم، وابحث عن NVIDIA (NVDA)، وتأكد من أن السهم متاح لحسابك. راجع هوية الشركة وسعر السهم الحالي وجلسة التداول وأنواع الطلبات المتاحة.
الخطوة 4: شراء أسهم NVIDIA. اختر “شراء”، وأدخل مبلغ استثمار أو كمية أسهم مسموحاً بها، واختر طلب سوق أو طلباً حديّاً مدعوماً. تستخدم طلبات السوق الأسعار المتاحة خلال الجلسات المدعومة، بينما تتطلب الطلبات الحدّية السعر المحدد أو أفضل منه وسيولة كافية للتنفيذ.
الخطوة 5: مراجعة حيازاتك وإدارتها. افتح “الأسهم > المراكز” لمتابعة أسهم NVDA لديك والربح أو الخسارة العائمة. استخدم “كل الطلبات” لمراجعة المعاملات أو بيع الأسهم عند الحاجة. تؤثر التسوية T+1 عموماً على موعد إمكانية سحب عوائد البيع، وليس على موعد إمكانية بيع الأسهم المشتراة.
أهم 5 مخاطر يجب أن يراقبها مستثمرو NVIDIA في 2026
يدعم النظام البيئي CUDA لدى NVIDIA ومنصة Rubin المتوسعة والتدفق النقدي التشغيلي القوي توقعات أرباحها. ومع ذلك، قد تؤثر قيود التصدير وضغط الهوامش والالتزامات المالية وعدم اليقين القيادي على الربحية وتوليد التدفقات النقدية وعوائد المساهمين.
- قد تقلل قيود التصدير الإيرادات: توسّع قاعدة BIS الصادرة في 16 نوفمبر متطلبات الترخيص عبر خمس دول وبعض ترتيبات الحوسبة عن بُعد في الخارج. وقد يؤدي تأخر الموافقات أو تقييد نشر البنية التحتية للذكاء الاصطناعي إلى إضعاف المبيعات وتوليد التدفقات النقدية.
- قد يضغط انخفاض هوامش الربح الإجمالية على الربحية: توجيه هامش الربح الإجمالي للربع الرابع عند 71%–72% أقل من 74.8% في الربع الثالث. وقد يثقل ارتفاع تكاليف المكونات وتصعيد Rubin على الأرباح إذا تباطأ نمو الإيرادات.
- قد يعطل عدم اليقين القيادي النمو: ترك رحيل جينسن هوانغ في 12 نوفمبر كوليت كريس رئيسة تنفيذية مؤقتة بينما يبحث مجلس الإدارة عن خليفة. وقد تؤثر مرحلة انتقالية طويلة على ثقة العملاء ووضوح الإيرادات المستقبلية.
- قد تحد ضمانات تمويل العملاء من العوائد النقدية: كشفت NVIDIA عن 118 مليار دولار كحد أقصى للتعرض الإجمالي للضمانات، دون سداد أي مدفوعات حتى الآن. وقد يؤدي تعثر الشركاء أو تمويل بنية تحتية إضافية إلى تقليص النقد المتاح لعوائد المساهمين.
- قد يضغط التدقيق بعد الانتخابات النصفية على التقييم: سيسيطر الديمقراطيون على مجلسي الكونغرس اعتباراً من يناير 2027. وقد تثقل التحقيقات المحتملة أو الرقابة الأشد على التصدير أو ارتفاع تكاليف الامتثال على ثقة المستثمرين وتقييم NVDA.
الخلاصة: هل تستثمر في NVIDIA في 2026؟
تُظهر إيرادات NVIDIA الفصلية البالغة 115.8 مليار دولار وتدفقها النقدي التشغيلي البالغ 48.3 مليار دولار طلباً كبيراً وتوليداً قوياً للنقد عبر منصة الحوسبة لديها. وتوفر Rubin وBlackwell Ultra دعماً تشغيلياً، بينما تتيح العلاقات السحابية الراسخة فرصاً لمزيد من مبيعات البنية التحتية. وسيعتمد الحفاظ على هذا التقدم على الوصول المصرّح به إلى الأسواق، واستقرار القيادة، وتحصيلات العملاء مع توسع التزامات التوريد.
يفترض سيناريو الصعود عند 200 دولار استمرار الطلب على Rubin، وخلافة موثوقة، وموافقات تصدير خارجية قابلة للتطبيق. ويعكس السيناريو الأساسي بين 150 و175 دولاراً طلبات صلبة مع احتكاك في السياسات، بينما يأخذ سيناريو الهبوط عند 130 دولاراً في الحسبان قيوداً أوسع وضغوط حوكمة. ومع إغلاق NVDA عند 155.46 دولار في 17 نوفمبر، ينبغي للمستثمرين مراقبة ما إذا كان نمو الأعمال سيتغلب على الخصم المرتبط بالمخاطر التنظيمية ومخاطر القيادة.
تذكير بالمخاطر: لا تلغي ريادة NVIDIA في حوسبة الذكاء الاصطناعي مخاطر الاستثمار. فقد تضعف قيود التصدير أو انتكاسات الخلافة أو خسائر التمويل الأرباح وعوائد المساهمين. وينبغي للمستثمرين تقييم التقييم وأداء مدفوعات العملاء وقدرتهم على تحمل المخاطر قبل شراء أسهم NVDA.
قراءات ذات صلة
- ما هو تداول الأسهم على BingX؟ دليل المبتدئين لتداول الأسهم الأمريكية وصناديق ETF بالعملات المشفرة
- أفضل 10 أسهم للبنية التحتية للذكاء الاصطناعي للشراء في 2026: قادة تصنيع الرقائق وتصميمها
- أفضل أسهم حوسبة الذكاء الاصطناعي ووحدات GPU للشراء في 2026: التحول نحو الاستدلال والرقائق المخصصة
- أفضل أسهم مراكز بيانات الذكاء الاصطناعي للشراء في 2026: السحابة والخوادم والبنية التحتية لحوسبة الذكاء الاصطناعي
- مقارنة AMD وNvidia لعام 2026: أي سهم حوسبة ذكاء اصطناعي هو الأفضل للشراء؟
- توقعات سعر AMD في 2026: هل يستطيع نمو الذكاء الاصطناعي دفع AMD نحو 700 دولار؟
