


تبيع شركة روبريك (RBRK) برامج تحمي بيانات المؤسسات وتساعد على استعادة الأنظمة بعد الهجمات الإلكترونية. يُرسّخ Security Cloud عقودها المتكررة، فيما يمتد Agent Cloud ليطبّق نموذج الاسترداد ذاته على وكلاء الذكاء الاصطناعي وأنشطتهم. تُرسي الاشتراكات المتنامية قاعدة إيرادات أوسع، غير أن تكاليف الاستضافة والتعويضات القائمة على الأسهم ودورات مبيعات المؤسسات الطويلة تُحدد مقدار ما يتحول من هذا النمو إلى ربح لكل سهم.
كشف آخر ربع سنوي عن طلب متكرر قوي وتحسن في الأرباح المعدّلة، في حين لا تزال الربحية وفق معايير المحاسبة العامة المقبولة (GAAP) غير مكتملة. نمت إيرادات روبريك للربع الثاني من السنة المالية 2027 بنسبة 38% لتصل إلى 427.3 مليون دولار، وبلغ معدل الإيرادات السنوية المتكررة للاشتراكات 1.66 مليار دولار، وسجّل ربح السهم المخفف المعدّل 0.20 دولار. كما سجّلت روبريك خسارة وفق معايير GAAP بلغت 61.8 مليون دولار. والاختبار التالي هو ما إذا كان توسع قاعدة العملاء الكبار ونشر حلول أمان الذكاء الاصطناعي المدفوعة سيرفعان من توليد التدفق النقدي بوتيرة أسرع من تكاليف التوصيل والتعويضات.
يتمحور توقع سهم RBRK لعام 2026 الآن حول وجهتَي نظر:
- سيناريو النمو المتكرر وأمان الذكاء الاصطناعي: قد يرفع توسع قاعدة العملاء توقعات الأرباح نحو سيناريو 150 دولاراً التحريري.
- سيناريو التكاليف والتقييم: قد تؤدي التحجيمات في الحجوزات والتخفيف وإعادة التقييم إلى تقليص توقعات النمو المستقبلية.
يُحلّل هذا الدليل توقعات سهم RBRK وسيناريوهات الأسعار لعام 2026 والمخاطر الرئيسية وتوقعات المحللين، مستنداً إلى أحدث نتائج أرباح روبريك وتقديماتها الفصلية وإعلانات المنتجات وإجراءات المحللين المؤرّخة، فضلاً عن كيفية تداول عقود سهم RBRK الآجلة على منصة BingX TradFi بضمان USDT.
أبرز 5 أمور يجب على مستثمري روبريك معرفتها في أكتوبر 2026
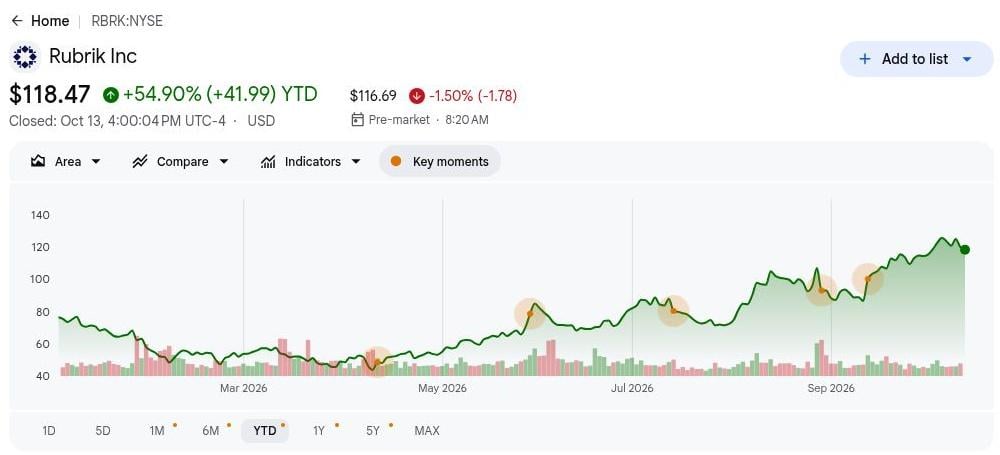
- أغلق سهم RBRK عند 118.47 دولاراً بعد مكاسب بلغت 54.90% في عام 2026. يقترب إغلاق بورصة نيويورك في 13 أكتوبر من عدة أهداف للمحللين عند 120 دولاراً. يتوقع المستثمرون بالفعل تقدماً ملحوظاً. وتستلزم المكاسب الإضافية توقعات نقدية أو نمواً أقوى، إذ يوفر التبني المدفوع تأكيداً أكثر موثوقية من الإعلانات وحدها.
- ارتفعت إيرادات الربع الثاني بنسبة 38% لتصل إلى 427.3 مليون دولار. ساهمت مبيعات الاشتراكات بمبلغ 407.2 مليون دولار، أي ما يقارب 95% من إجمالي الإيرادات، مما يعزز التحول نحو البرامج المتكررة. كما تجاوزت الإيرادات توافق المحللين البالغ 396.3 مليون دولار. تدعم عمليات النشر الحالية التوسع وتقلل الاعتماد على استقطاب عملاء جدد.
- نما معدل الإيرادات السنوية المتكررة للسحابة بنسبة 39% ليصل إلى 1.48 مليار دولار. ارتفع صافي معدل الإيرادات السنوية المتكررة الجديدة للسحابة بعد التعديل بنسبة 20%، وهو مقياس مفيد للنمو يستثني تأثيرات الترحيل. يمكن أن يرفع ترحيل العملاء الحاليين معدل إيرادات السحابة دون إنفاق إضافي معادل. يجب أن تدعم الإضافات الفعلية التقييم المُحدد للنمو.
- بلغ توجيه معدل الإيرادات السنوية المتكررة من 1.880 مليار دولار إلى 1.885 مليار دولار. تتوقع الإدارة أيضاً تدفقاً نقدياً حراً للسنة المالية 2027 يتراوح بين 323 مليون دولار و333 مليون دولار. تدعم هذه الأهداف الاستثمار في المنتجات. يصبح النمو المتكرر أكثر قيمة عندما ينمو التدفق النقدي بوتيرة أسرع من الإنفاق على المبيعات والدعم.
- وصل Rubrik AI إلى ثلث العملاء العالميين في سبتمبر. أرسى إعلان التبني في سبتمبر وتوسع مشروع Hourglass في أكتوبر مع AHEAD وTrace3 وWWT تقدماً في التوزيع. تحتاج هذه المسارات إلى الأعمال المؤسسية إلى توسع مدفوع لتحقيق إيرادات إضافية وتبرير الاستثمار.
ما هي شركة روبريك (RBRK)؟
تبيع روبريك برامج اشتراك تحمي البيانات وتراقبها وتستعيدها عبر أنظمة المؤسسات والسحابات العامة وتطبيقات SaaS. تجمع Security Cloud النسخ الاحتياطية غير القابلة للتغيير وتحليل التهديدات وتنسيق الاسترداد حتى يتمكن العملاء من استئناف العمليات النظيفة بعد أي هجوم. تحقق الشركة إيرادات اشتراك سحابي على مدى فترات العقود وتعترف ببعض تراخيص المدة جزئياً مسبقاً، وفقاً لما يشرحه تقديمها الفصلي. لذلك يساعد معدل الإيرادات السنوية المتكررة على إظهار القاعدة التعاقدية عند تغير توقيت المبيعات الفصلية. وتحدد تكاليف الاستضافة والدعم مقدار ما يصل من تلك القاعدة إلى الربح.
تعمل روبريك على توسيع بنية الاسترداد الخاصة بها لتشمل الهويات والتطبيقات المستقلة. يضم مشروع Hourglass كلاً من Cognizant وDeloitte وLTM وHCLTech وNTT DATA وWipro في توزيع Agent Cloud لـ كلود كود من Anthropic؛ فيما يُضيف Code Guardian كلاً من AHEAD وTrace3 وWWT إلى النشر بقيادة الخدمات. يمكن لهؤلاء الشركاء تعريف روبريك بالعملاء الذين يديرون وكلاء الذكاء الاصطناعي ضمن سير عمل أمنية معقدة. غير أن الشهادات والتكامل يستغرقان وقتاً، والاختبار التجاري هو ما إذا كانت عمليات النشر ستتحول إلى عقود مدفوعة ومعدل إيرادات سنوية متكررة مستدام.
نظرة عامة على أرباح روبريك (RBRK) للربع الثاني من السنة المالية 2027: نمو إيرادات بنسبة 38% يتجاوز التوقعات
نمت إيرادات الربع الثاني من السنة المالية 2027 بنسبة 38% لتصل إلى 427.3 مليون دولار، متجاوزةً توافق المحللين البالغ 396.3 مليون دولار، وبلغ ربح السهم المخفف المعدّل 0.20 دولار مقابل 0.04 دولار متوقعة. ارتفع معدل الإيرادات السنوية المتكررة للاشتراكات بنسبة 33% إلى 1.66 مليار دولار، فيما تحسّن هامش المساهمة إلى 14.0%. رفعت الإدارة توجيه الإيرادات السنوية إلى ما بين 1.685 مليار دولار و1.693 مليار دولار. يدعم توليد التدفق النقدي الإيجابي التوسع، إلا أن خسارة GAAP البالغة 61.8 مليون دولار تبقي جودة الأرباح في دائرة الاهتمام.
|
المقياس المالي |
التوجيه / التوافق |
المُبلَّغ عنه / الفعلي |
المفاجأة |
|
إيرادات الربع الثاني من السنة المالية 2027 |
توافق 396.3 مليون دولار |
427.3 مليون دولار |
تجاوز التوقعات. 31.0 مليون دولار فوق التقدير؛ ارتفاع بنسبة 38% على أساس سنوي. |
|
ربح السهم المخفف غير GAAP |
توافق 0.04 دولار |
0.20 دولار |
تجاوز التوقعات. 0.16 دولار فوق التقدير. |
|
صافي الخسارة وفق GAAP |
خسارة 95.9 مليون دولار قبل عام |
خسارة 61.8 مليون دولار |
تحسّن. تقلّصت الخسارة بمقدار 34.1 مليون دولار. |
|
معدل الإيرادات السنوية المتكررة للاشتراكات |
1.25 مليار دولار قبل عام |
1.66 مليار دولار |
توسّع. ارتفاع بنسبة 33% على أساس سنوي. |
|
هامش مساهمة معدل الإيرادات السنوية المتكررة |
9.4% قبل عام |
14.00% |
تحسّن. ارتفاع بمقدار 4.6 نقطة مئوية. |
|
توقعات إيرادات الربع الثالث من السنة المالية 2027 |
الفعلي للربع الثاني 427.3 مليون دولار |
429 مليون–431 مليون دولار |
أعلى. منتصف النطاق البالغ 430 مليون دولار يمثل ارتفاعاً بمقدار 2.7 مليون دولار على أساس تسلسلي. |
|
التدفق النقدي الحر |
57.5 مليون دولار قبل عام |
65.7 مليون دولار |
تحسّن. ارتفاع بمقدار 8.2 مليون دولار على أساس سنوي. |
|
التعويض القائم على الأسهم |
88.5 مليون دولار قبل عام |
101.0 مليون دولار |
أعلى. ارتفاع بمقدار 12.5 مليون دولار على أساس سنوي. |
- نمو الإيرادات بنسبة 38% أقل من الطلب الفعلي المعياري. تراجعت إيرادات الحقوق المادية إلى 4.7 مليون دولار من 14.2 مليون دولار، وأفادت الإدارة بنمو بنسبة 43% بعد استبعاد هذا التأثير. يعزز ذلك تفسير الطلب الكامن. ولا تزال توقيت الاعتراف بالإيرادات مهماً لأن الإيرادات المُبلَّغ عنها تشمل التراخيص المُقدَّمة.
- نمو معدل الإيرادات السنوية المتكررة بنسبة 33% عكس طلباً متكرراً أعمق. أنهت الشركة شهر يوليو بـ 3,084 عميلاً يساهمون بما لا يقل عن 100,000 دولار من معدل الإيرادات السنوية المتكررة للاشتراكات، بارتفاع قدره 23%. تدعم العلاقات الأكبر البيع المتقاطع. يجب أن تزيد الإمكانيات الإضافية قيمة العقد بما يكفي للتعويض عن تأخيرات المشتريات وخصومات التوحيد.
- تحسّن هامش المساهمة البالغ 14.0% بمقدار 460 نقطة أساس. ارتفع من 9.4%، مما يشير إلى تأثير الرافعة عبر العقود المتكررة. غير أن إجمالي هامش الربح وفق GAAP انخفض من 79.5% إلى 78.4%. تختلف اقتصاديات التوصيل عن كفاءة المبيعات. يمكن أن ترتفع تكاليف البنية التحتية على الرغم من الحجم التجاري.
- ربح السهم المعدّل البالغ 0.20 دولار تعارض مع خسارة GAAP البالغة 61.8 مليون دولار. كانت النتيجة المعدلة للعام السابق خسارة 0.03 دولار. بلغ التعويض الفصلي القائم على الأسهم 101.0 مليون دولار. تدعم الأرباح المعدلة النموذج؛ ويستلزم التعويض بالأسهم مراقبة عدد الأسهم.
- يُحدد توجيه إيرادات الربع الثالث البالغ 429 مليون إلى 431 مليون دولار العقبة التالية. توجيه هامش المساهمة هو 14%؛ والتوجيه النقدي السنوي يتراوح بين 323 مليون و333 مليون دولار. يؤكد تحقيق هذه الأهداف التحول إلى نقد. وسيُضعف خفض التوجيه دعم التقييم قبل وصول نتائج نهاية العام.
توقعات استثمار روبريك (RBRK) لعام 2026: السيناريو المتفائل عند 150 دولاراً مقابل السيناريو المتشائم عند 90 دولاراً
تعتمد توقعات روبريك لعام 2026 على ما إذا كان الطلب المتكرر على الأمن ومنتجات الذكاء الاصطناعي الجديدة قادرَين على تحسين الأرباح والتدفق النقدي معاً. يدعم توسع قاعدة العملاء الكبار والتوزيع بقيادة الشركاء الجانب الإيجابي. أما تباطؤ إضافات السحابة أو التكاليف الباهظة للتوصيل أو محدودية التبني المدفوع لـ Agent Cloud، فقد تُبقي السهم رهيناً بتقييم مرتفع للنمو المستقبلي بدلاً من الربح الفعلي وفق GAAP.
السيناريو المتفائل: تبني أقوى لأمان الذكاء الاصطناعي يدفع RBRK نحو 150 دولاراً
يفترض السيناريو المتفائل أن يحافظ معدل الإيرادات السنوية المتكررة على نمو قريب أو فوق 33% وأن يتسارع صافي معدل الإيرادات السنوية المتكررة الجديدة للسحابة المعدّل إلى ما هو أبعد من 20%. تبدأ Agent Cloud وCode Guardian في إضافة عقود مدفوعة إلى جانب برنامج الاسترداد الأساسي. توزع الاشتراكات الأكبر مصاريف المبيعات والهندسة على قاعدة أوسع، بينما تنمو تكاليف توصيل السحابة بوتيرة أبطأ من الإيرادات التعاقدية.
سيتطلب التحرك نحو 150 دولاراً أن تتحول عمليات نشر الشركاء إلى استخدام مدفوع، وتوجيهاً أقوى لمعدل الإيرادات السنوية المتكررة أو التدفق النقدي، وهامش مساهمة أفضل. لن تؤكد العروض التوضيحية للعملاء وحدها تحسن الأرباح اللازم لدعم ذلك الهدف.
السيناريو الأساسي: الطلب المستقر على الاشتراكات يُبقي RBRK بين 110 و130 دولاراً
يفترض السيناريو الأساسي أن تُحقق روبريك توجيهها السنوي بينما تتنامى مبيعات الذكاء الاصطناعي تدريجياً. يظل الطلب الأساسي على الاسترداد صامداً ويوسع مشروع Hourglass التوزيع، لكن مشتري المؤسسات الخاضعين للتنظيم يحتاجون وقتاً لنشر سير عمل أمنية جديدة. تحدّ الخسائر المستمرة وفق GAAP وتكاليف توصيل السحابة مما يدفعه المستثمرون مقابل القاعدة المتكررة.
قد يتداول سهم RBRK بصورة رئيسية بين 110 دولارات و130 دولاراً إذا وصلت مبيعات الربع الثالث إلى 429 مليون إلى 431 مليون دولار، وبقي هامش المساهمة قرب 14%، وظل التوجيه النقدي السنوي سليماً. وستتحدى إضافات السحابة الأضعف هذا النطاق.
السيناريو المتشائم: تباطؤ الحجوزات وارتفاع التكاليف يسحبان RBRK نحو 90 دولاراً
يفترض السيناريو المتشائم تباطؤ إضافات السحابة وتأجيل مشتري المؤسسات لالتزامات Agent Cloud. وفي هذه الحالة، ستسبق الإنفاقَ الهندسيَّ وعلى الاستضافة الإيراتُ الناجمة عن المنتجات الأحدث، مما يُقلص الرافعة التشغيلية على الرغم من أعمال الاسترداد الراسخة. وسيُحدّ التعويض القائم على الأسهم من الفائدة لكل سهم لأي تحسن نقدي.
سيصبح التحرك نحو 90 دولاراً أكثر ترجيحاً في حال تراجع توجيه معدل الإيرادات السنوية المتكررة أو التدفق النقدي، أو ضَعُف توسع العملاء الكبار، أو خيّبت نتائج تحويل الذكاء الاصطناعي المدفوع التوقعات. وستعزز كل من تقديرات النمو المنخفضة ومضاعف التقييم المنخفض بعضهما البعض.
توقعات أسعار سهم RBRK لعام 2026 من قِبَل محللي وول ستريت
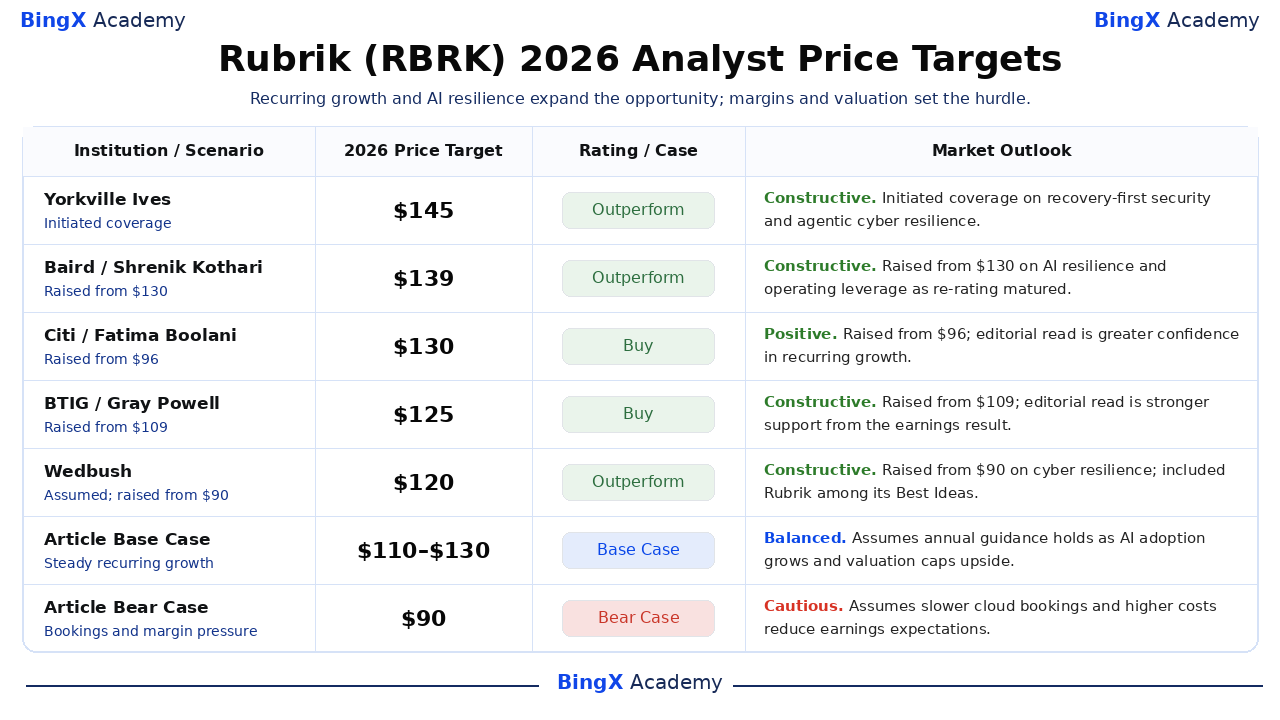
جرى التحقق من هذه الإجراءات المؤسسية المؤرّخة حتى 14 أكتوبر. تمتد الأهداف المتجددة لـ 12 شهراً إلى عام 2027؛ وتبقى نتائج نهاية العام غير مؤكدة. حيثما تُحدد التقارير إجراءً فحسب، يُوصَف التفسير بأنه تحريري. صفوف الحالة الأساسية والمتشائمة في المقالة هي سيناريوهات مستقلة لبقية العام التقويمي.
|
المؤسسة / السيناريو |
هدف السعر لعام 2026 |
التصنيف / الحالة |
التوقعات السوقية |
|
Yorkville Ives |
145 دولاراً |
أداء متفوق |
بنّاء. 7 أكتوبر: بدأت تغطية أمان الأولوية الأولى للاسترداد ومرونة الأمن السيبراني للوكلاء؛ لم يُكشف عن المحلل الفردي. |
|
Baird |
139 دولاراً |
أداء متفوق |
بنّاء. 23 سبتمبر: رُفع من 130 دولاراً استناداً إلى مرونة الذكاء الاصطناعي والرافعة التشغيلية مع نضوج فرصة إعادة التصنيف. |
|
Citi |
130 دولاراً |
شراء |
إيجابي. 28 أغسطس: رُفع من 96 دولاراً؛ القراءة التحريرية هي ثقة أكبر في النمو المتكرر. |
|
BTIG |
125 دولاراً |
شراء |
بنّاء. 28 أغسطس: رُفع من 109 دولارات؛ القراءة التحريرية هي دعم أقوى من نتيجة الأرباح. |
|
Wedbush |
120 دولاراً |
أداء متفوق |
بنّاء. 11 سبتمبر: تولّت التغطية ورفعت من 90 دولاراً، مستشهدةً بالمرونة السيبرانية وإدراج روبريك في قائمة أفضل الأفكار. |
|
CIBC |
120 دولاراً |
أداء متفوق |
متوازن. 31 أغسطس: رُفع من 115 دولاراً؛ القراءة التحريرية هي إعادة تعيين متوازنة للتقييم بعد الأرباح. |
|
الحالة الأساسية للمقالة |
110 إلى 130 دولاراً |
الحالة الأساسية |
متوازن. يفترض بقاء التوجيه السنوي مع نمو تبني الذكاء الاصطناعي وتحديد التقييم للصعود. |
|
الحالة المتشائمة للمقالة |
90 دولاراً |
الحالة المتشائمة |
حذر. يفترض تباطؤ حجوزات السحابة وارتفاع التكاليف بما يُقلص توقعات الأرباح. |
كيفية تداول سهم روبريك (RBRK) على BingX
تداول النمو المتكرر لروبريك وتبني أمان الذكاء الاصطناعي وتوقعات الربحية باستخدام أدوات BingX TradFi و BingX AI. نظراً لأن سهم RBRK يمكن أن يتفاعل بحدة مع تحديثات معدل الإيرادات السنوية المتكررة والتوجيهات وإعلانات الشركاء، يجب على المتداولين تحديد المحفز وحدود المخاطر قبل الدخول في أي صفقة.
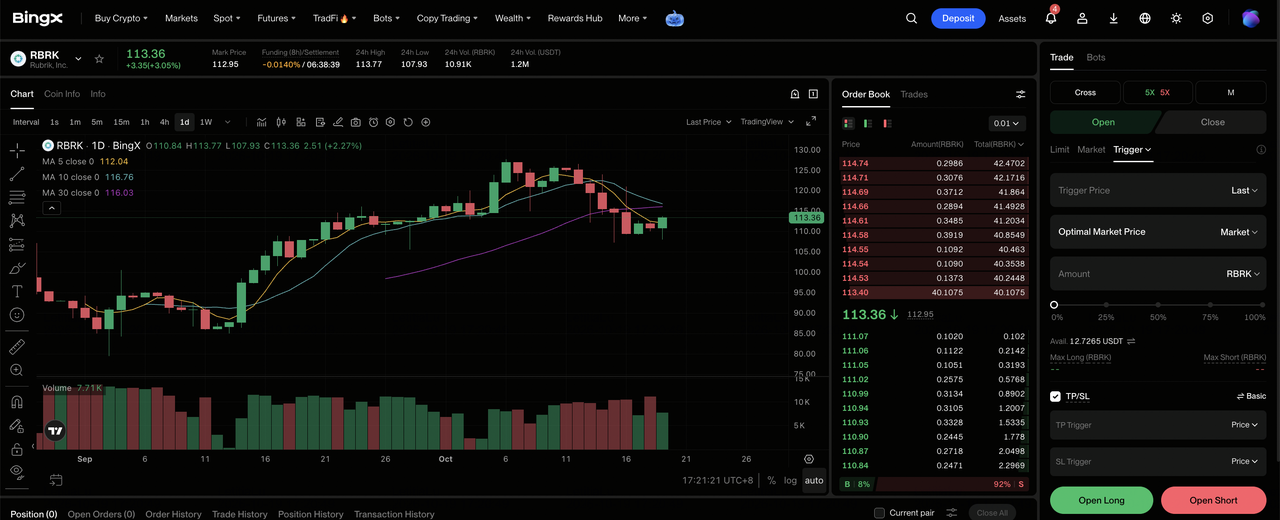
الخطوة الأولى: الوصول إلى BingX TradFi. سجّل الدخول وانتقل إلى قسم TradFi المتخصص في لوحة تحكم منصة BingX.
الخطوة الثانية: اختر روبريك (RBRK). ابحث عن عقد العقود الآجلة الدائمة RBRK-USDT وحدده.
الخطوة الثالثة: اختر اتجاهك. اختر فتح صفقة شراء إذا كنت تتوقع أن تدفع الإضافات المتكررة الأقوى والتبني المدفوع للذكاء الاصطناعي التوجيهات للأعلى. اختر فتح صفقة بيع إذا كنت تتوقع ضعفاً في حجوزات السحابة أو توقعات التدفق النقدي أو هوامش التوصيل.
الخطوة الرابعة: اختر الرافعة المالية ووضع الهامش. اختر الهامش المعزول أو المتقاطع بناءً على مستوى تحملك للمخاطر. يجعل الارتفاع السنوي للسهم بنسبة 54.90% الرافعة المالية المحافظة وتحديد حجم المركز بوضوح أمراً مهماً عندما تكون التوقعات مرتفعة.
الخطوة الخامسة: تطبيق بروتوكولات المخاطر الصارمة. حدد مستويات جني الأرباح ووقف الخسارة (TP/SL) قبل الدخول في الصفقة أو فور دخولها. يمكن أن يتفاعل سهم RBRK بسرعة مع الأرباح ونمو معدل الإيرادات السنوية المتكررة وتغييرات التوجيه وعقود الذكاء الاصطناعي والتحولات في تقييم قطاع الأمن.
أبرز 5 مخاطر يجب على مستثمري روبريك مراقبتها في عام 2026
تمتلك روبريك قاعدة متكررة متنامية، لكن القيمة الدائمة لكل سهم تعتمد على جودة العقود وتكاليف توصيل السحابة ومدى سرعة تحول أدوات أمان الذكاء الاصطناعي الجديدة إلى اشتراكات مدفوعة.
- سيُضعف تباطؤ التوسع المؤسسي الإيرادات المستقبلية. يفترض معدل الإيرادات السنوية المتكررة تجديد العقود؛ وتُعقّد هجرة العملاء مقارنات نمو السحابة الكامنة. إذ ستُقلل التجديدات الأدنى أو التوسع المؤسسي توقعات المبيعات المستقبلية قبل أن يتباطأ الإيراد الفصلي بشكل واضح، مما يُضعف دعم التقييم.
- يمكن أن تستهلك تكاليف الاستضافة فائدة الحجم. أبلغ التقديم الفصلي عن زيادة قدرها 7.9 مليون دولار في تكاليف الاستضافة، وانخفض إجمالي هامش الربح. إذا تجاوزت تكاليف بنية تحتية أعباء العمل تسعير الاشتراكات، يُولّد الإيراد الإضافي ربحاً أقل ويدعم مضاعفاً للأرباح أدنى.
- يُخفف التعويض بالأسهم الحق في التدفق النقدي المستقبلي. ارتفع التعويض الفصلي القائم على الأسهم إلى 101.0 مليون دولار من 88.5 مليون دولار؛ وارتفع عدد الأسهم المرجّح إلى 206.1 مليون من 194.9 مليون. يمكن أن يُعوّض الإصدار تحسينات التشغيل عندما يتخلف نمو التدفق النقدي عن قاعدة الأسهم.
- قد يستغرق تبني الذكاء الاصطناعي وقتاً أطول ليصبح نمواً مدفوعاً. يُرسّخ استخدام ثلث العملاء المشاركة؛ ويوسع Code Guardian التوزيع. لا يوفر أيٌّ من الإفصاحين إجمالياً منفصلاً للإيرادات المعترف بها من الذكاء الاصطناعي. يُقلص التبني دون زيادات عقدية متناسبة العوائد على الإنفاق في تطوير المنتجات.
- يُضخّم التقييم الأعلى خيبات تنفيذية. ارتفعت الأسهم بنسبة 54.90% حتى 13 أكتوبر، مما يضع ثقلاً أكبر على استمرار توسع معدل الإيرادات السنوية المتكررة وتوليد التدفق النقدي. يمكن أن يضغط خفض التوجيه على المضاعف. وتُضخّم الرافعة المالية التعديل الناتج في السعر وخسارة رأس المال المحتملة.
خلاصة القول: هل يجب عليك الاستثمار في روبريك عام 2026؟
يعزز النمو القوي للإيرادات المتكررة لروبريك مكانتها في أمان بيانات المؤسسات والتعافي السيبراني، إذ ارتفع معدل الإيرادات السنوية المتكررة للاشتراكات في الربع الثاني بنسبة 33% إلى 1.66 مليار دولار، وبلغ ربح السهم المعدّل 0.20 دولار، وتحسّن التدفق النقدي الحر إلى 65.7 مليون دولار. تقدّم توسع العلاقات المؤسسية وشراكات Agent Cloud فرص نمو إضافية مع استثمار الشركات في المرونة السيبرانية وحماية البيانات بالذكاء الاصطناعي. والمفتاح هو ما إذا كان التبني الأقوى قادراً على التحول إلى قيم عقود أعلى وهوامش محسّنة وتوليد نقدي مستدام.
يعتمد السيناريو المتفائل البالغ 150 دولاراً على تسارع الحجوزات وتحقيق دخل أقوى من الذكاء الاصطناعي والرافعة التشغيلية المستمرة، فيما يعكس السيناريو المتشائم البالغ 90 دولاراً نمواً أبطأ وضغطاً على التقييم. يفترض السيناريو الأساسي بين 110 و130 دولاراً أن تُحقق روبريك توجيهها الحالي مع توسع مستقر في الإيرادات المتكررة. يمكن للمستثمرين متابعة نمو معدل الإيرادات السنوية المتكررة القادم وتبني Agent Cloud وتوجيه التدفق النقدي الحر وتخفيف الأسهم لتقييم ما إذا كانت الأسس المحسّنة قادرة على دعم تقييم أعلى.
تذكير بالمخاطر: ينطوي الاستثمار في سهم RBRK على مخاطر خسارة رأس المال. يمكن أن تؤثر توقيت العقود المؤسسية وتكاليف البنية التحتية وتحقيق الدخل من الذكاء الاصطناعي والتعويض القائم على الأسهم وتغييرات التقييم على الأرباح وأداء سعر السهم. يجب على المستثمرين تقييم هذه المخاطر وإجراء بحث مستقل قبل الاستثمار.
قراءات ذات صلة
- توقعات سهم CrowdStrike (CRWD) لعام 2026: هل يستطيع أمان الذكاء الاصطناعي وFalcon Flex دفع CRWD نحو 280 دولاراً؟
- توقعات سهم Palo Alto Networks (PANW) لعام 2026: هل يستطيع نمو أمان الذكاء الاصطناعي دفع PANW نحو 475 دولاراً؟
- توقعات سهم Okta (OKTA) لعام 2026: هل يستطيع أمان وكيل الذكاء الاصطناعي دفع OKTA نحو 225 دولاراً؟
- توقعات سهم UiPath (PATH) لعام 2026: هل يستطيع الذكاء الاصطناعي الوكيل دفع PATH نحو 23 دولاراً؟
- توقعات سهم Oracle (ORCL) لعام 2026: هل يستطيع نمو السحابة بالذكاء الاصطناعي دفع ORCL نحو 260 دولاراً؟
