
سانديسك (SNDK) هي شركة تخزين فلاش تخدم مراكز البيانات، وأجهزة الطرف، وأسواق المستهلكين. يتمحور نشاطها التجاري حول ذاكرة NAND الفلاش ومنتجات التخزين ذات الحالة الصلبة، حيث أصبحت أقراص SSD للمؤسسات مهمة بشكل متزايد حيث أن البنية التحتية للذكاء الاصطناعي تدفع الطلب على التخزين عالي السعة والموفر للطاقة. هذا يعطي سانديسك تعرضاً متنامياً لإنفاق الشركات الكبرى ومراكز البيانات، لكنه أيضاً يجعل النتائج حساسة لأسعار NAND، ومخزون العملاء، وانضباط العرض، وتوقيت القدرة الجديدة في الصناعة.
تتمحور قصة النمو بشكل متزايد حول الطلب على التخزين المرتبط بالذكاء الاصطناعي وسوق NAND الأكثر إحكاماً. ارتفعت إيرادات الربع الرابع من السنة المالية 2026 بنسبة 51% تسلسلياً، مدعومة بارتفاع الأسعار وزيادة حادة في مبيعات مراكز البيانات، بينما توسع هامش الربح الإجمالي مرة أخرى. تستخدم سانديسك أيضاً اتفاقيات العملاء طويلة الأجل وتخطيط القدرة الأكثر انضباطاً لتعزيز استدامة الأرباح. بالنسبة للمستثمرين، السؤال الرئيسي هو ما إذا كان الطلب على أقراص SSD للمؤسسات ونمو التخزين المدفوع بالذكاء الاصطناعي يمكن أن يحافظ على الهوامش المرتفعة بعد أن يبدأ النقص الحالي في العرض في التطبيع.
توقعات سهم SNDK لعام 2026 تتمحور الآن حول وجهتي نظر متنافستين:
- حالة نمو التخزين والذكاء الاصطناعي: يتوقع المتفائلون طلباً أقوى على أقراص SSD للمؤسسات، ومحتوى NAND أعلى لكل خادم ذكاء اصطناعي، والتزامات العملاء طويلة الأجل، والعرض المنضبط لتمديد الدورة ودعم قاعدة أرباح أعلى خلال الدورة.
- حالة تطبيع NAND: يتوقع المتشائمون زيادات أسعار أبطأ، وهضم مخزون العملاء، وقدرة إضافية في الصناعة للضغط على الهوامش مع تخفيف ظروف العرض، مما يحد من مدى قدرة نمو مراكز البيانات والعوائد الرأسمالية على تعويض الانكماش.
يحلل هذا الدليل توقعات سهم SNDK، وسيناريوهات الأسعار لعام 2026، والمخاطر الرئيسية، ووجهات نظر المحللين، بالاعتماد على إصدار أرباح الربع الرابع من السنة المالية في 5 أغسطس وأحدث بيانات السوق، بالإضافة إلى كيفية تداول العقود الآجلة لسهم SNDK على BingX TradFi بضمان USDT.
أهم 5 أشياء يجب أن يعرفها مستثمرو سانديسك في سبتمبر 2026
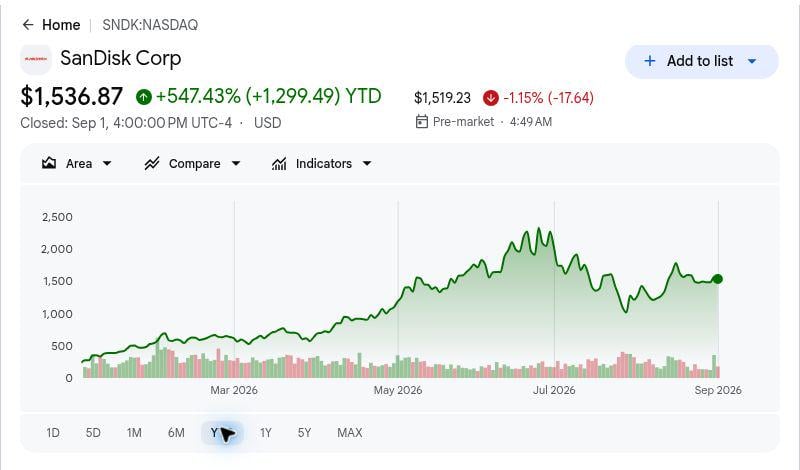
- مكاسب 547.43% منذ بداية العام رفعت عتبة التنفيذ: إغلاق 1 سبتمبر هو مرجع تاريخي. الارتفاع الإضافي يعتمد الآن على تحقيق الأرباح، والتسعير المستدام، والعوائد النقدية بدلاً من الاعتراف الأولي بسانديسك كمورد مستقل لتخزين الذكاء الاصطناعي.
- إيرادات الربع الرابع من السنة المالية بقيمة 8.97 مليار دولار نمت 51% تسلسلياً: عزت الإدارة حوالي ثلث الزيادة إلى الحجم وثلثين إلى التسعير. يُظهر المزيج أن الربع جمع بين نمو شحنات حقيقي واقتصاديات صناعية مواتية بشكل غير عادي، مما يجعل استدامة التسعير محورية للمرحلة التالية.
- إيرادات مراكز البيانات تضاعفت تسلسلياً إلى 2.98 مليار دولار: توسع القطاع بنسبة 103% من الربع الثالث من السنة المالية حيث تسارعت عمليات نشر أقراص SSD للمؤسسات. هذا نقل مراكز البيانات من سرد نمو اختياري نحو ركيزة إيرادات مادية، على الرغم من أن المقارنات الفصلية ستصبح أكثر تطلباً بعد الارتفاع السريع.
- إرشادات الربع الأول من السنة المالية 2027 تدعو لزيادة إيرادات أخرى: تتوقع الإدارة إيرادات من 10.30 مليار دولار إلى 10.80 مليار دولار وربحية سهم مخففة غير GAAP من 44.00 دولار إلى 46.00 دولار. تدعم التوقعات استمرار الطلب، لكن نطاق هامش الربح الإجمالي المتوقع يشير أيضاً إلى أن الربحية الإضافية قد لا ترتفع كل ربع سنة.
- أهداف ما بعد الأرباح تتراوح من 1,400 دولار إلى 2,900 دولار: يعكس النطاق الخلاف حول مدة استمرار ظروف NAND الضيقة والهوامش المرتفعة. إنه يخطط افتراضات دورة متنافسة بدلاً من وعد إجماع واحد.
ما هي شركة سانديسك (SNDK)؟
سانديسك هي شركة NAND فلاش مقرها ميلبيتاس، كاليفورنيا، والتي أصبحت مستقلة عن ويسترن ديجيتال في فبراير 2025. تطور تقنية الذاكرة الفلاش وتبيع أقراص SSD للمؤسسات، والمنتجات المدمجة والقابلة للإزالة، وتخزين العملاء، وبطاقات الذاكرة ومحركات USB. اقتصاديات التصنيع مدعومة بعمليات Flash Ventures المشتركة طويلة المدى مع Kioxia في اليابان، مما يمنح سانديسك الوصول إلى إنتاج الرقائق على نطاق واسع دون امتلاك كل أصول التصنيع بشكل مباشر.
تتضمن الاستراتيجية الآن ثلاثة أجزاء مترابطة: تحويل الإيرادات نحو عملاء مراكز البيانات ذوي القيمة الأعلى، واستخدام اتفاقيات نموذج العمل الجديد لتحسين رؤية الطلب والتسعير، وإعادة النقد الفائض دون إضعاف الاستثمار التقني. أضافت سانديسك خمس اتفاقيات NBM بعد الإعلان عن خمسة في أبريل، بما في ذلك عملاء جدد وتوسعات مع الشركاء الحاليين. انتهت السنة المالية 2026 بـ 4.76 مليار دولار نقداً وما يعادل النقد، و1.78 مليار دولار في الأوراق المالية القابلة للتسويق، و15.5 مليار دولار من تفويض إعادة الشراء المتبقي.
اقرأ المزيد: أفضل أسهم ذاكرة الذكاء الاصطناعي للشراء في 2026: DRAM وHBM وطلب تخزين الذكاء الاصطناعي موضحاً
نظرة عامة على أرباح سانديسك (SNDK) للربع الرابع من السنة المالية 2026: التسعير وطلب مراكز البيانات يعيد تعيين قاعدة الأرباح
- وصلت الإيرادات إلى 8.97 مليار دولار، فوق سقف الإرشادات السابق. تجاوزت الإيرادات نطاق الإدارة من 7.75 مليار دولار إلى 8.25 مليار دولار وارتفعت 372% سنوياً. دفعت أسعار NAND الأعلى معظم الزيادة التسلسلية، مما يبرز كلاً من ظروف العرض والطلب القوية والحساسية لانعكاس التسعير المستقبلي.
- ارتفعت ربحية السهم المخففة غير GAAP إلى 39.25 دولار. جاءت النتائج أعلى بكثير من التوقعات السابقة من 30.00 دولار إلى 33.00 دولار حيث تدفق التسعير الأعلى عبر قاعدة التكلفة وعزز الربحية. تظل الأرباح المستقبلية شديدة الحساسية لمتوسط أسعار بيع NAND.
- إيرادات مراكز البيانات تضاعفت تسلسلياً إلى 2.98 مليار دولار. ازدادت إيرادات القطاع بنسبة 103% حيث امتص عملاء البنية التحتية للذكاء الاصطناعي المزيد من قدرة أقراص SSD للمؤسسات عالية القيمة. ارتفعت إيرادات الطرف بنسبة 48%، بينما انخفضت إيرادات المستهلكين بنسبة 32%، مما نقل مزيج العمل أكثر نحو البنية التحتية.
- توسع هامش الربح الإجمالي GAAP إلى 84.6%. تحسن الهامش 6.2 نقطة مئوية تسلسلياً على التسعير والمزيج والاستفادة الأقوى. إرشادات الربع الأول بنسبة 83.0% إلى 84.9% تشير إلى أن الربحية يمكن أن تبقى مرتفعة حتى لو تباطأ توسع الهامش التسلسلي.
- وصل التدفق النقدي الحر المعدل إلى 5.04 مليار دولار. دعم توليد النقد القوي تحسن الميزانية العمومية وبرنامج إعادة شراء أسهم أكبر. يجب على المستثمرين مقارنة التدفق النقدي المعدل مع النتائج المبلغ عنها لأن الرقم المعدل يستثني مدفوعات NBM ونشاط Flash Ventures.
الملف المالي وملف الإجماع لسانديسك للربع الرابع من السنة المالية 2026: الإيرادات وربحية السهم والهوامش
جمع الربع الرابع من السنة المالية بين تجاوز كبير للإرشادات وخطوة أخرى في الربحية. يفصل الجدول نتائج التشغيل المبلغة عن توقعات الربع التالي ويبرز حيث تعتمد الأرباح الحالية على التسعير ومزيج مراكز البيانات والتزامات العملاء.
|
المقياس المالي |
الإرشادات / المقارنة |
المبلغ / الفعلي |
المفاجأة |
|
إيرادات الربع الرابع من السنة المالية |
إرشادات 7.75-8.25 مليار دولار |
8.965 مليار دولار |
تجاوز. فوق السقف السابق. |
|
ربحية السهم المخففة غير GAAP |
إرشادات 30.00-33.00 دولار |
39.25 دولار |
تجاوز. التسعير وسع رافعة الأرباح. |
|
صافي الدخل GAAP |
— |
6.903 مليار دولار |
تحسن. ارتفع 91% تسلسلياً. |
|
ربحية السهم المخففة GAAP |
— |
43.97 دولار |
تحسن. ارتفع من 23.03 دولار. |
|
هامش الربح الإجمالي GAAP |
— |
84.60% |
توسع. ارتفع 6.2 نقطة مئوية. |
|
إيرادات مراكز البيانات |
— |
2.977 مليار دولار |
تسارع. ارتفع 103% تسلسلياً. |
|
إيرادات الطرف |
— |
5.432 مليار دولار |
توسع. ارتفع 48% تسلسلياً. |
|
إيرادات المستهلكين |
— |
556 مليون دولار |
انخفض. انخفض 32% تسلسلياً. |
|
التدفق النقدي الحر المعدل |
— |
5.035 مليار دولار |
تقوى. أكثر من ضعف تسلسلياً. |
|
توقعات إيرادات الربع الأول من السنة المالية 2027 |
— |
10.30-10.80 مليار دولار |
رفع القاعدة. يضمن نمواً تسلسلياً إضافياً. |
|
هامش الربح الإجمالي غير GAAP للربع الأول من السنة المالية 2027 |
— |
83.0%-85.0% |
محافظ. يحتفظ بالقرب من ذروة الربع الرابع. |
|
ربحية السهم المخففة غير GAAP للربع الأول من السنة المالية 2027 |
— |
44.00-46.00 دولار |
إيجابي. يمدد ارتفاع الأرباح. |
بلغ التدفق النقدي التشغيلي 7.13 مليار دولار في الربع الرابع من السنة المالية و11.67 مليار دولار للسنة الكاملة. وصل التدفق النقدي الحر للسنة الكاملة إلى 11.49 مليار دولار، مقارنة بـ 8.74 مليار دولار من التدفق النقدي الحر المعدل بعد بنود NBM و Flash Ventures.
نظرة الاستثمار لشركة سانديسك (SNDK) لعام 2026: حالة صعود 3,000 دولار مقابل حالة هبوط 1,000 دولار
الاختبار المحوري هو ما إذا كان الطلب على التخزين المدفوع بالذكاء الاصطناعي واتفاقيات العملاء يمكن أن يحافظ على الأرباح العالية بعد مرور أول ارتفاع في أسعار NAND.
حالة الصعود: طلب مراكز البيانات للذكاء الاصطناعي يدفع SNDK نحو 2,500 دولار
تفترض حالة الصعود أن الطلب على NAND لاستنتاج الذكاء الاصطناعي وتخزين النماذج وخطوط أنابيب البيانات يبقى أقوى هيكلياً من دورات الكمبيوتر الشخصي والهاتف الذكي التقليدية. تستمر إيرادات أقراص SSD للمؤسسات في التوسع، ويقبل العملاء الالتزامات التجارية متعددة السنوات، وتبقى إضافات قدرة الصناعة منضبطة. في هذا الإعداد، يمكن لمزيج مراكز البيانات أن يعوض طلب المستهلكين الأبطأ ويحافظ على توليد النقد أعلى بكثير من قاعدة ما قبل الانفصال.
تتطلب هذه النتيجة من سانديسك الحفاظ على هامش الربح الإجمالي بالقرب من النطاق المرشد، وتحويل اتفاقيات NBM إلى حجم متكرر وتجنب استجابة العرض العدوانية من المنافسين. هدف Cantor Fitzgerald بعد الأرباح هو أعلى مرجع مسمى في المجموعة الحالية المختارة.
الحالة الأساسية: التسعير القوي يحافظ على SNDK بين 1,750 و2,250 دولار
تفترض الحالة الأساسية أن الطلب على أقراص SSD للمؤسسات يبقى صحياً بينما يتباطأ معدل تحسن التسعير التسلسلي. يمكن أن تستمر الإيرادات في النمو، مدعومة بتوقعات الربع التالي وطلب العملاء المتعاقد عليه، على الرغم من أن الهوامش تستقر بدلاً من التوسع كل ربع سنة. إعادة الشراء تقلل عدد الأسهم تدريجياً وتساعد في ترجمة توليد النقد إلى قيمة لكل سهم.
يتماشى النطاق مع المجموعة الوسطى المكونة من Jefferies وJPMorgan وCitigroup وWedbush. سيأتي التأكيد من طلبات مراكز البيانات المستقرة، والحفاظ على هامش الربح الإجمالي فوق مستويات الدورة التاريخية واستمرار التدفق النقدي الحر المعدل بعد مدفوعات NBM. هذا النطاق هو سيناريو تحريري، وليس نطاق تداول مضمون.
حالة الهبوط: تطبيع NAND يجذب SNDK نحو 1,000 دولار
تبدأ حالة الهبوط بآلية دورة ذاكرة عادية: الأسعار المرتفعة تشجع المزيد من العرض، والعملاء يبنون المخزون وتوقف المشتريات قبل اختفاء الطلب النهائي. مساهمة تسعير أصغر ستقلل نمو الإيرادات وتضغط الهامش بسرعة لأن نتائج الربع الرابع من السنة المالية التقطت اقتصاديات ندرة قوية بشكل غير عادي.
أوضح المحفزات ستكون حجوزات أقراص SSD للمؤسسات الأضعف، وزيادة حادة في مخزون العملاء، وتوسع القدرة عبر صناعة NAND أو إرشادات هامش الربح الإجمالي تقع مادياً دون النطاق الحالي. في تلك البيئة، قد يقيم السوق سانديسك على الأرباح المطبعة بدلاً من التدفق النقدي لذروة الدورة.
توقعات أسعار سهم SNDK لعام 2026 من قبل محللي وول ستريت
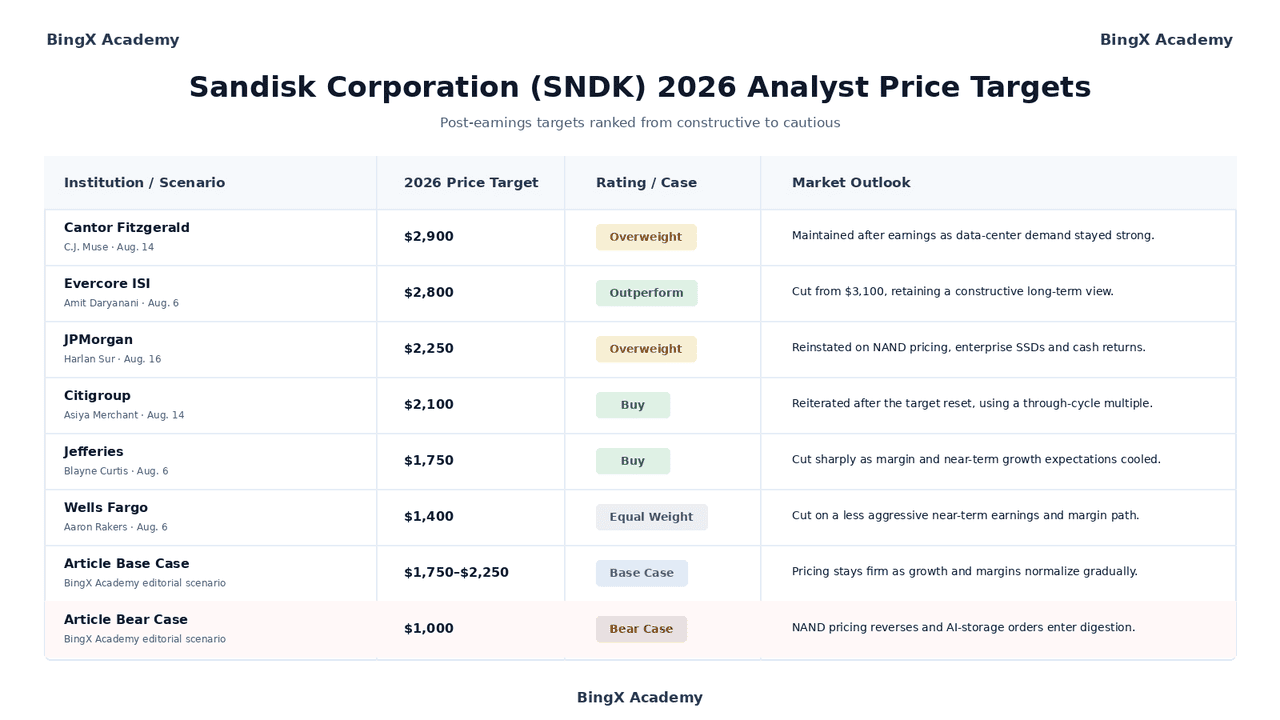
يبقى وول ستريت بناءً على سانديسك، لكن المراجعات بعد الأرباح تظهر خلافاً مهماً حول استدامة الهامش. الصفوف أدناه هي إجراءات طرف ثالث مؤرخة ومسماة. الصفان الأخيران هما سيناريوهات تحريرية لأكاديمية BingX ومفصولان عن أهداف المحللين.
|
المؤسسة / السيناريو |
هدف السعر لعام 2026 |
التقييم / الحالة |
توقعات السوق |
|
Cantor Fitzgerald / C.J. Muse 14 أغسطس |
2,900 دولار |
وزن زائد |
محافظ بعد الأرباح حيث بقي طلب مراكز البيانات قوياً. |
|
Evercore ISI / Amit Daryanani 6 أغسطس |
2,800 دولار |
أداء فائق |
خفض من 3,100 دولار، الاحتفاظ بنظرة بناءة طويلة الأجل. |
|
JPMorgan / Harlan Sur 16 أغسطس |
2,250 دولار |
وزن زائد |
أعيد إحياؤه على أسعار NAND وأقراص SSD للمؤسسات والعوائد النقدية. |
|
Citigroup / Asiya Merchant 14 أغسطس |
2,100 دولار |
شراء |
مؤكد بعد إعادة تعيين الهدف، باستخدام مضاعف خلال الدورة. |
|
Jefferies / Blayne Curtis 6 أغسطس |
1,750 دولار |
شراء |
خفض بحدة حيث بردت توقعات الهامش والنمو قريب الأجل. |
|
Wells Fargo / Aaron Rakers 6 أغسطس |
1,400 دولار |
وزن متساو |
خفض على مسار أرباح وهامش أقل عدوانية قريب الأجل. |
|
الحالة الأساسية للمقال سيناريو تحريري لأكاديمية BingX |
1,750-2,250 دولار |
الحالة الأساسية |
التسعير يبقى ثابتاً بينما يطبع النمو والهوامش تدريجياً. |
|
حالة الهبوط للمقال سيناريو تحريري لأكاديمية BingX |
1,000 دولار |
حالة الهبوط |
أسعار NAND تنعكس وطلبات تخزين الذكاء الاصطناعي تدخل الهضم. |
كيفية تداول سهم سانديسك (SNDK) على BingX
تداول أسعار NAND في سانديسك وتوقعات مراكز البيانات للذكاء الاصطناعي باستخدام BingX TradFi و أدوات BingX AI. حدد المحفز التشغيلي والخسارة المقبولة قبل فتح مركز.
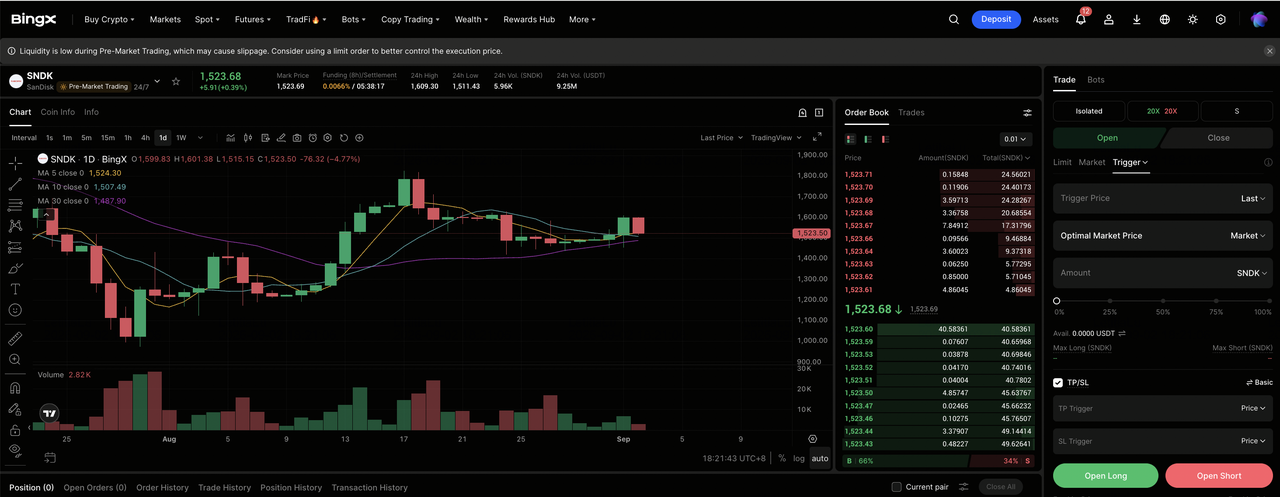
الخطوة 1: الوصول إلى BingX TradFi. اشترك، أكمل التحقق من الهوية، فعل المصادقة الثنائية وافتح سوق TradFi.
الخطوة 2: اختر سانديسك (SNDK). اختر عقد SNDK-USDT الدائم وأكد الرمز قبل الطلب.
الخطوة 3: اختر اتجاهك. اختر فتح شراء آجل أو فتح بيع آجل حسب الأطروحة. قد يناسب المركز الطويل التوقعات لطلب أقراص SSD للمؤسسات المستدام والتسعير، بينما قد يناسب المركز القصير التوقعات لهضم المخزون أو ضغط الهامش.
الخطوة 4: اختر الرافعة المالية ووضع الهامش. اختر معزول أو هامش متبادل بناءً على تحمل المخاطر. حركة SNDK الكبيرة منذ بداية العام وتقلب ما بعد الأرباح يجعل الرافعة المالية المحافظة وحجم المركز المتعمد مهمين.
الخطوة 5: تنفيذ بروتوكولات مخاطر صارمة. ضع مستويات جني الربح ووقف الخسارة قبل أو فوراً بعد الدخول. راقب أسعار NAND وطلبات أقراص SSD للمؤسسات وإرشادات هامش الربح الإجمالي وتقدم عقد NBM وقدرة الصناعة وإنفاق الشركات الكبرى.
أهم 5 مخاطر يجب مراقبتها لمستثمري سانديسك في عام 2026
تجمع سانديسك بين التسعير الاستثنائي ونمو مراكز البيانات السريع وتوليد النقد الكبير، لكن خمسة مخاطر ستحدد ما إذا كانت قاعدة الأرباح الأقوى تستمر.
- أسعار NAND يمكن أن تنعكس قبل انكماش الطلب النهائي: العملاء يعدلون الطلبات بسرعة عندما ترتفع المخزونات أو يصبح العرض أسهل للحصول عليه. لأن التسعير وفر معظم الزيادة التسلسلية للربع الرابع من السنة المالية، الشحنات المستقرة يمكن أن تنتج إيرادات وهامش أضعف.
- إنفاق البنية التحتية للذكاء الاصطناعي يبقى مركزاً: طلب أقراص SSD للمؤسسات يعتمد على مجموعة محدودة من عملاء السحابة. المشاريع المؤجلة أو تغييرات الهندسة المعمارية أو هضم الإنفاق يمكن أن يخلق تقلب طلب مفاجئ.
- اتفاقيات نموذج العمل الجديد تتبادل الهامش للرؤية: الالتزامات الأطول يمكن أن تقلل التقلب، على الرغم من أن اقتصاديات العقد قد تحد من الارتفاع قريب الأجل أو تتطلب مدفوعات مقدمة. الاستدامة ومعاملة التدفق النقدي المعدل تبقى محورية.
- Flash Ventures والتصنيع الآسيوي يخلقان تعرض التنفيذ: تعتمد سانديسك على العمليات المشتركة وسلسلة توريد مركزة. مشاكل المحصول أو الكوارث الطبيعية أو القيود التجارية أو خلافات الشركاء يمكن أن تؤثر على العرض والتكلفة.
- أرباح ذروة الدورة يمكن أن تشوه التقييم: مضاعف منخفض قد يبدو غير مكلف حتى لو كانت الأرباح مرتفعة بشكل غير عادي. الاختبار ذو الصلة هو كم من الإيرادات والهامش والتدفق النقدي يبقى بعد تطبيع التسعير.
الأفكار النهائية: هل يجب أن تستثمر في سانديسك في عام 2026؟
أغلقت سانديسك السنة المالية 2026 بعمل أقوى مادياً مما بدأت به العام. ازدادت الإيرادات 175% للسنة الكاملة، ونمت مبيعات مراكز البيانات 437%، ووصل هامش الربح الإجمالي إلى مستوى استثنائي ودعم توليد النقد تفويض إعادة شراء أكبر بكثير. انتقلت الشركة أيضاً إلى ما وراء هوية تخزين المستهلكين بجعل أقراص SSD للمؤسسات والعلاقات متعددة السنوات مع العملاء محورية لاستراتيجيتها.
تعتمد حالة الصعود على طلب تخزين الذكاء الاصطناعي وعرض NAND المنضبط واتفاقيات NBM التي تدعم أرضية أرباح أعلى. تسمح الحالة الأساسية بتطبيع التسعير والهوامش تدريجياً دون تقويض نمو مراكز البيانات. تصبح حالة الهبوط أكثر مصداقية إذا ارتفعت المخزونات أو توسعت القدرة أو دخل إنفاق العملاء مرحلة هضم. قد ينتظر المتداولون المحافظون ربعاً آخر من رؤية الهامش والطلب بدلاً من الاعتماد على أي هدف محلل واحد.
تذكير المخاطر: التداول والاستثمار في الأسهم مثل SNDK ينطوي على مخاطرة عالية لخسارة رأس المال. سانديسك معرضة لدورات NAND وطلب مراكز البيانات المركز وشراكات التصنيع والانتقالات التقنية واضطرابات سلسلة التوريد وتنفيذ العقود وضغط التقييم. العقود الدائمة بالرافعة المالية يمكن تصفيتها. أجر بحثاً مستقلاً قبل تخصيص رأس المال.
قراءة ذات صلة
- أفضل أسهم ذاكرة الذكاء الاصطناعي للشراء في 2026: DRAM وHBM وطلب تخزين الذكاء الاصطناعي موضحاً
- أفضل أسهم مراكز البيانات للذكاء الاصطناعي للشراء في 2026: السحابة والخوادم والبنية التحتية الحاسوبية للذكاء الاصطناعي
- أفضل أسهم خوادم الذكاء الاصطناعي للشراء في 2026: أنظمة على نطاق الرف وخوادم GPU والبنية التحتية لخوادم الذكاء الاصطناعي
- توقعات ويسترن ديجيتال 2026: هل يمكن لانتعاش تخزين البيانات والبنية التحتية للذكاء الاصطناعي دفع WDC إلى 580+؟
- توقع سعر سيجيت (STX) 2026: هل يمكن لطلب تخزين الذكاء الاصطناعي دفع سهم STX إلى 1,600 دولار؟
- توقع سعر سهم مايكرون 2026: دورة فائقة للذكاء الاصطناعي بقيمة 1,500 دولار أم فخ دوري لهامش الذروة؟
