شركة تايوان لصناعة أشباه الموصلات (TSM) دخلت في أواخر يوليو 2026 بعد واحدة من أغرب ردود الأفعال على ربع سنوي قياسي في تاريخها. في 16 يوليو، أعلنت الشركة عن إيرادات الربع الثاني البالغة 40.20 مليار دولار وصافي الدخل البالغ 706.56 مليار دولار تايواني جديد، مع ارتفاع ربحية السهم المخففة بنسبة 77.4% سنوياً، ثم وضعت توقعات إيرادات الربع الثالث من 44.6 مليار دولار إلى 45.8 مليار دولار. انخفضت أسهم TSM على أي حال، وأغلقت قرب 398 دولار في 17 يوليو بعد افتتاح الشهر حوالي 465 دولار.
النتائج لم تكن المشكلة. وصلت الهامش الإجمالي إلى 67.7% والهامش التشغيلي 60.3%، كلاهما عند أو فوق الحد الأعلى للتوجيهات، بينما حققت التقنيات المتقدمة بـ 7-نانومتر وأقل 77% من إيرادات الشرائح. ما أقلق السوق كان الإنفاق. رفعت TSMC خطة الإنفاق الرأسمالي لعام 2026 إلى 60 مليار دولار إلى 64 مليار دولار من 52 مليار دولار إلى 56 مليار دولار وأكدت 100 مليار دولار إضافية لأريزونا، مما يجعل التزامها التراكمي في الولايات المتحدة 265 مليار دولار.
توقعات أسهم TSM لعام 2026 تتمحور الآن حول وجهتي نظر متنافستين:
- حالة الطلب: يتوقع المتفائلون أن يؤكد ارتفاع 2-نانومتر، وندرة تغليف CoWoS، وتوقعات الربع الثالث التي تشير إلى خطوة تتابعية أخرى بنسبة 12% أن طلبات الذكاء الاصطناعي ما زالت تتسارع، مع أهداف المحللين تتجه نحو 527 دولار.
- حالة الإنفاق الرأسمالي: يرى المتشائمون رفع التوجيهات بـ 10 مليار دولار في الإنفاق، وتخفيف الهامش من المصانع الخارجية، وبناء أمريكي يحول مسبك عالي العائد إلى مسبك أكثر جوعاً لرأس المال.
يحلل هذا الدليل توقعات أسهم TSM وسيناريوهات الأسعار لعام 2026 والمخاطر الرئيسية والأبحاث من TD Cowen وبنك أوف أمريكا والشارع الأوسع، استناداً إلى إصدار الأرباح في 16 يوليو ومكالمة المستثمرين للربع الثاني، بالإضافة إلى كيفية تداول عقود أسهم TSM الآجلة على BingX TradFi باستخدام ضمان USDT.
أهم 5 أشياء يجب أن يعرفها مستثمرو TSM في يوليو 2026
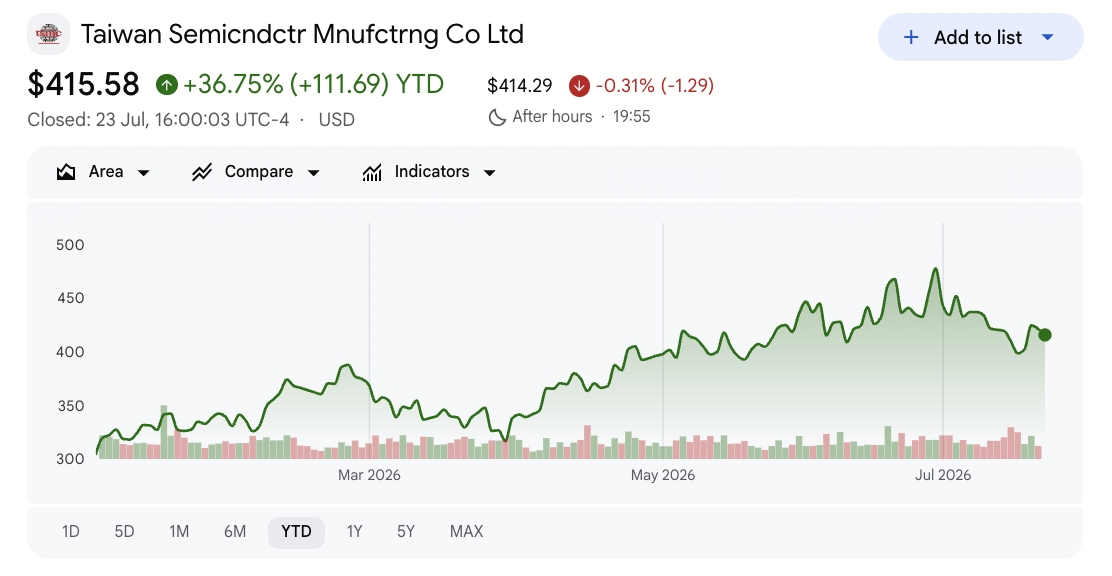
- إيرادات الربع الثاني البالغة 40.20 مليار دولار نمت بنسبة 33.7% بالدولار الأمريكي: وصلت الإيرادات الموحدة إلى 1,270.38 مليار دولار تايواني جديد، بزيادة 36.0% سنوياً و12.0% تتابعياً، مع صافي دخل 706.56 مليار دولار تايواني جديد وربحية سهم مخففة 27.25 دولار تايواني جديد، أو 4.31 دولار لكل وحدة ADR.
- نما صافي الدخل وربحية السهم كلاهما بنسبة 77.4%: نمت الأرباح أكثر من ضعف سرعة الإيرادات، مع هامش إجمالي عند 67.7%، وهامش تشغيلي عند 60.3% وهامش ربح صافي عند 55.6%.
- توقعات الربع الثالث تشير إلى خطوة صاعدة أخرى إلى حوالي 45 مليار دولار: وضعت الإدارة توقعات إيرادات الربع الثالث من 44.6 مليار دولار إلى 45.8 مليار دولار مع هامش إجمالي من 65% إلى 67%، مشيرة إلى الارتفاع الحاد لتقنية 2-نانومتر.
- رُفعت توقعات الإنفاق الرأسمالي إلى 60 مليار دولار إلى 64 مليار دولار: الزيادة من 52 مليار دولار إلى 56 مليار دولار، إلى جانب 100 مليار دولار إضافية ملتزم بها لأريزونا واستثمار تراكمي قدره 265 مليار دولار في الولايات المتحدة، كان المحرك الأكبر الوحيد لرد فعل الأسهم السلبي.
- دخلت 2-نانومتر إلى مزيج الإيرادات بنسبة 3%: ساهمت N2 بنسبة 3% من إيرادات الشرائح في ربعها الأول ذي المعنى، مع 3-نانومتر عند 30%، و5-نانومتر عند 33% و7-نانومتر عند 11%، مما يجعل التقنيات المتقدمة 77% من الإجمالي.
ما هي شركة تايوان لصناعة أشباه الموصلات (TSM)؟
شركة تايوان لصناعة أشباه الموصلات (TSMC)، التي تأسست عام 1987 ومقرها في هسينتشو، رائدة نموذج المسبك المختص البحت وتبقى أشباه الموصلات المختصة الرائدة في العالم. إنها لا تصمم الرقائق أو تنافس عملاءها. بدلاً من ذلك، تصنع الرقائق لشركات التقنية الكبرى بما في ذلك أبل، إنفيديا، AMD، برودكوم، كوالكوم، وMediaTek، ولهذا السبب يمر كل معالج ذكاء اصطناعي متقدم تقريباً عبر مصنع TSMC.
الحجم صعب التكرار. نشرت TSMC 305 تقنية عملية متميزة وصنعت 12,682 منتج لـ 534 عميل في 2025. تقع ميزتها الاقتصادية في الحافة الرائدة، حيث تمثل 7-نانومتر وأقل الآن 77% من إيرادات الشرائح وتدعم قوة التسعير المرئية في هامش إجمالي قدره 67.7%. أصبحت الحوسبة عالية الأداء، التي تشمل مسرعات الذكاء الاصطناعي، منصتها المهيمنة. وراء الشرائح، تتحكم TSMC في تغليف CoWoS المتقدم، وهو عنق زجاجة رئيسي يحدد كم من مسرعات الذكاء الاصطناعي يمكن للصناعة شحنها كل ربع سنة. يمتد التصنيع عبر آسيا وأوروبا وأمريكا الشمالية، مع توسع أريزونا يمثل الآن التزام تراكمي قدره 265 مليار دولار أمريكي.
أرباح TSMC (TSM) للربع الثاني 2026: ما الذي دفع الإيرادات القياسية ونمو الربح بنسبة 77%
- الطلب على التقنيات الرائدة دفع الخط الأعلى. عزا هوانغ الربع إلى الطلب القوي على تقنيات العمليات الرائدة، مع العقد المتقدمة بـ 7-نانومتر وأقل تحقق 77% من إيرادات الشرائح.
- توسعت الهوامش أسرع من الإيرادات. ارتفع الربح الإجمالي بنسبة 57.2% والدخل من العمليات بنسبة 65.4%، كلاهما متقدم جداً على زيادة الإيرادات بنسبة 36.0%، مما أنتج نمو صافي الدخل بنسبة 77.4%.
- حملت عقدتا 3-نانومتر و5-نانومتر المزيج. ساهمت N3 بنسبة 30% من إيرادات الشرائح وساهمت N5 بنسبة 33%، معاً يمثلان ما يقارب ثلثي الإجمالي بينما بدأت N2 ارتفاعها عند 3%.
- تسارع النمو التتابعي. ارتفعت الإيرادات بنسبة 12.0% من الربع الأول وارتفع صافي الدخل بنسبة 23.4%، مما يشير إلى أن دفتر طلبات الذكاء الاصطناعي كان ما زال يبني خلال الربع بدلاً من التسطح.
- رفع الإنفاق الرأسمالي أعاد تأطير القصة. رفع الإنفاق الرأسمالي لعام 2026 إلى 60 مليار دولار إلى 64 مليار دولار إشارة إلى الثقة في الطلب متعدد السنوات، ولكن أخبر المستثمرين أيضاً أن التدفق النقدي الحر سيتم استهلاكه بالإنشاءات لعدة سنوات.
الملف المالي وتوافق الآراء لـ TSMC للربع الثاني 2026: الإيرادات وربحية السهم والهوامش
أظهرت نتائج الربع الثاني لـ TSMC شركة تتفوق على كل خط تشغيلي تقريباً بينما ترفع كثافة رأس المال للعمل. الفجوة بين النتيجة التشغيلية ورد فعل سعر السهم هي الحقيقة المحورية للربع.
|
المقياس المالي |
التوجيهات / الإجماع |
المُبلغ / الفعلي |
المفاجأة |
|
إيرادات الربع الثاني 2026 (دولار أمريكي) |
توجيهات من 39.0 إلى 40.2 مليار دولار |
40.20 مليار دولار |
أعلى التوجيهات؛ بزيادة 33.7% سنوياً |
|
إيرادات الربع الثاني 2026 (دولار تايواني جديد) |
— |
1,270.38 مليار دولار تايواني جديد |
بزيادة 36.0% سنوياً، بزيادة 12.0% تتابعياً |
|
ربحية السهم المخففة للربع الثاني 2026 |
~3.83 دولار لكل ADR إجماع |
27.25 دولار تايواني جديد (4.31 دولار لكل ADR) |
تفوق؛ بزيادة 77.4% سنوياً |
|
صافي الدخل للربع الثاني 2026 |
— |
706.56 مليار دولار تايواني جديد |
بزيادة 77.4% سنوياً، بزيادة 23.4% تتابعياً |
|
الهامش الإجمالي للربع الثاني 2026 |
توجيهات من 65.5% إلى 67.5% |
67.70% |
فوق أعلى التوجيهات |
|
الهامش التشغيلي للربع الثاني 2026 |
— |
60.30% |
الدخل من العمليات بزيادة 65.4% |
|
التقنيات المتقدمة للربع الثاني 2026 |
— |
77% من إيرادات الشرائح |
N2 عند 3%، N3 عند 30%، N5 عند 33%، N7 عند 11% |
|
توقعات إيرادات الربع الثالث 2026 |
— |
44.6 إلى 45.8 مليار دولار |
يشير إلى حوالي 12% نمو تتابعي إضافي |
|
توقعات الإنفاق الرأسمالي للسنة المالية 2026 |
52 إلى 56 مليار دولار سابقاً |
60 إلى 64 مليار دولار |
رُفع بحوالي 10 مليار دولار؛ المحفز السلبي الرئيسي |
للسياق، حقق الربع الأول 2026 إيرادات قدرها 1,134.10 مليار دولار تايواني جديد مع صافي دخل 572.48 مليار دولار تايواني جديد وربحية سهم 22.08 دولار تايواني جديد. وصلت إيرادات النصف الأول من عام 2026 إلى 2,404.48 مليار دولار تايواني جديد، بزيادة 35.6% سنوياً، ويونيو وحده أنتج 442.68 مليار دولار تايواني جديد، بزيادة 67.9%. تفوقت TSMC على الإجماع في كل من الأرباع الأربعة السابقة لهذه النتائج، مع متوسط مفاجأة إيجابية قدرها 8.34%. وضعت الإدارة توقعات لنمو العام الكامل 2026 فوق 30% بالدولار الأمريكي، وتوقعات الربع الثالث من 44.6 مليار دولار إلى 45.8 مليار دولار تحافظ على ذلك سليماً.
نظرة TSMC (TSM) الاستثمارية لعام 2026: سيناريو المتفائلين بـ 527 دولار مقابل سيناريو المتشائمين بـ 390 دولار
تعتمد نظرة TSMC لباقي عام 2026 على سؤال مركزي واحد: ما إذا كانت زيادة الإنفاق الرأسمالي بـ 10 مليار دولار دليل على رؤية الطلب أو بداية عمل أكثر كثافة في رأس المال هيكلياً.
السيناريو المتفائل: نمو N2 وقوة التسعير تدفع TSM نحو 527 دولار
يستند السيناريو المتفائل أكثر على التوقعات المستقبلية من الربع المُبلغ عنه. إيرادات الربع الثالث من 44.6 مليار دولار إلى 45.8 مليار دولار تشير إلى زيادة تتابعية أخرى بنسبة 12% بعد أن نما الربع الثاني 12% بالفعل، مما يشير إلى أن دورة الذكاء الاصطناعي تبقى قوية. سلطت الإدارة الضوء أيضاً على الارتفاع السريع لإنتاج 2-نانومتر، وهي عقدة عالية السعر ساهمت بـ 3% فقط من إيرادات الشرائح وما زال لديها مجال كبير للتوسع.
يتطلب هذا السيناريو من الهوامش البقاء مرنة مع توسع N2 والمصانع الخارجية تمتص التكاليف الأعلى. رفعت TD Cowen هدفها إلى 440 دولار، بينما يجلس متوسط الشارع الأوسع قرب 527 دولار مع إجماع شراء قوي. نمو الإيرادات بنسبة 36%، وهامش إجمالي 67.7%، وسيطرة TSMC على قدرة التغليف المتقدمة تدعم الحجة لقوة تسعير دائمة. إذا كان الإنفاق الرأسمالي الأعلى يعكس طلب عملاء ملتزم، قد يثبت الانخفاض من حوالي 465 دولار إلى أعلى 390 دولار أنه نقطة دخول.
السيناريو الأساسي: أرباح قوية ومخاوف إنفاق رأسمالي تحافظ على TSM بين 390 دولار و440 دولار
في السيناريو الأساسي، تحقق TSMC توقعاتها ولكن السوق يواصل خصم حجم إنفاقها. تهبط إيرادات الربع الثالث ضمن نطاق 44.6 مليار دولار إلى 45.8 مليار دولار، تنمو إيرادات السنة الكاملة بالدولار أكثر من 30%، والأسهم تتداول جانبياً بينما يقيم المستثمرون العوائد من توسعها في أريزونا.
تمثل التقنيات المتقدمة 77% من إيرادات الشرائح، بينما يوفر الهامش الإجمالي 67.7% قاعدة أرباح قوية. ومع ذلك، يحد عبء الإنفاق الرأسمالي من توسع المضاعف. تبقى أعلى 390 دولار القاعدة قصيرة المدى، بينما يمثل هدف TD Cowen البالغ 440 دولار مستوى المقاومة الأول ذا المعنى.
السيناريو المتشائم: تكاليف المصانع الخارجية وضغط الهامش يسحبان TSM نحو 350 دولار
لا يتطلب السيناريو المتشائم انهيار طلب الذكاء الاصطناعي. يتطلب فقط أن ترتفع تكلفة تلبية ذلك الطلب أسرع من المتوقع. وضعت TSMC توقعات هامش إجمالي للربع الثالث من 65% إلى 67%، أقل من 67.7% الأحدث، بينما قد يقلل ارتفاع N2 وتوسع المصانع الخارجية الهوامش بحوالي نقطتين إلى ثلاث نقاط مئوية.
المحفز الرئيسي سيكون عميل كبير يقطع خطط القدرة بينما يبقى إنفاق الإنشاء مرتفع. لدى TSMC أيضاً تركيز عملاء كبير، مع أكبر عشرة عملاء يمثلون حوالي 85% من الحسابات المستحقة القبض. مقترن مع المخاطر الجيوسياسية وكثافة رأس المال المتنامية، أي مراجعة طلبات قد تضغط التقييم وتدفع السهم نحو منتصف 350 دولار.
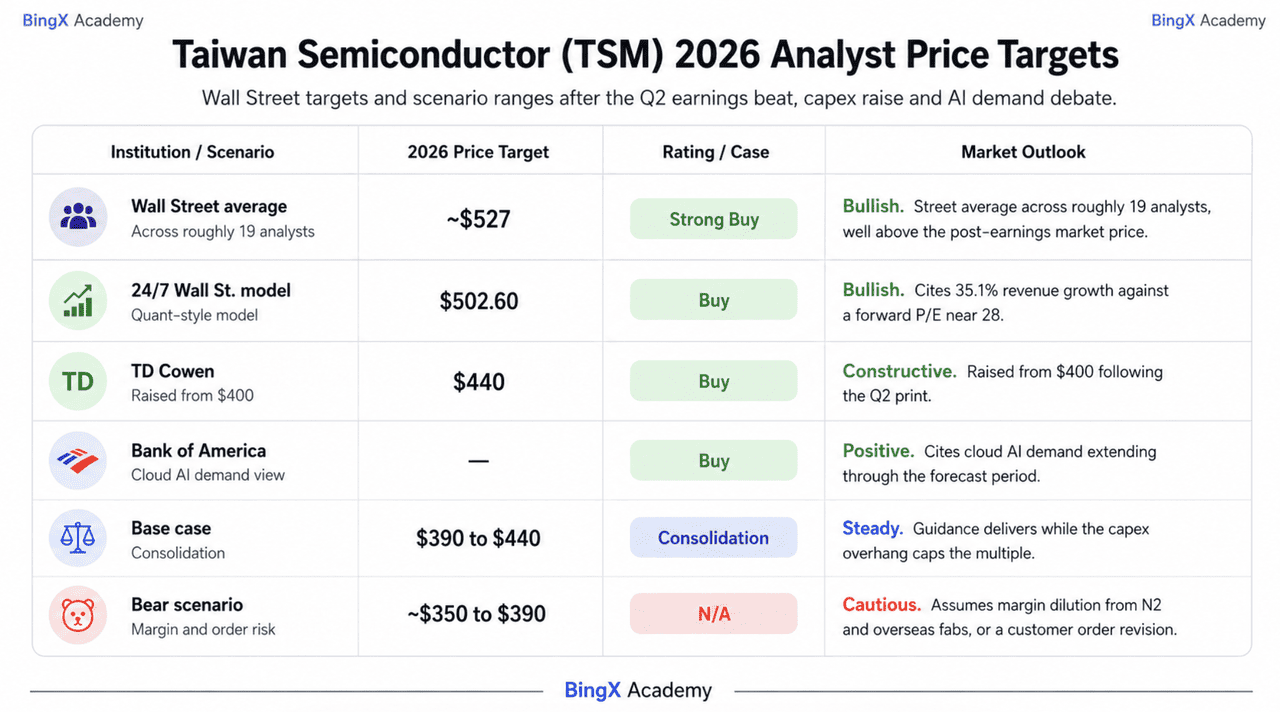
توقعات أسعار أسهم TSM لعام 2026 من محللي وول ستريت
يبقى وول ستريت إيجابي بشكل ساحق على TSMC ومراجعات الأهداف بعد الأرباح تحركت أعلى، وليس أقل، وهو الإشارة الأوضح أن الشارع يقرأ رفع الإنفاق الرأسمالي كمدفوع بالطلب بدلاً من دفاعي.
|
المؤسسة |
هدف السعر 2026 |
التصنيف |
نظرة السوق |
|
متوسط وول ستريت |
~527 دولار |
شراء قوي |
متوسط الشارع عبر حوالي 19 محلل، جيداً فوق سعر السوق بعد الأرباح. |
|
نموذج 24/7 Wall St. |
502.60 دولار |
شراء |
متفائل. يستشهد بنمو إيرادات 35.1% مقابل نسبة سعر إلى أرباح آجلة قرب 28. |
|
TD Cowen |
440 دولار |
شراء |
بناء. رُفع من 400 دولار عقب نتائج الربع الثاني. |
|
بنك أوف أمريكا |
— |
شراء |
إيجابي. يستشهد بطلب الذكاء الاصطناعي السحابي يمتد خلال فترة التنبؤ. |
|
السيناريو الأساسي |
390 إلى 440 دولار |
توحيد |
ثابت. التوقعات تُسلم بينما عبء الإنفاق الرأسمالي يحد من المضاعف. |
|
السيناريو المتشائم |
~350 إلى 390 دولار |
غير متاح |
حذر. يفترض تخفيف الهامش من N2 والمصانع الخارجية، أو مراجعة طلب عميل. |
كيفية تداول أسهم تايوان لأشباه الموصلات (TSM) على BingX
تنقل في تقلبات دورة أرباح TSMC باستخدام BingX TradFi و أدوات BingX AI، حيث تداول التعرض لـ TSMC كـ TSMU.
TSMU هو GraniteShares 2x Long TSM Daily ETF، الذي يُسلم ضعف العائد اليومي لأسهم Taiwan Semiconductor، لذا حركة 3% في TSM تصبح حوالي 6% في TSMU، في كلا الاتجاهين. لأن ذلك الهدف المضاعف ينعيد تشغيله يومياً، يناسب TSMU الصفقات الاتجاهية قصيرة الأفق حول المحفزات مثل الإصدارات الربعية بدلاً من الاحتفاظ الطويل.
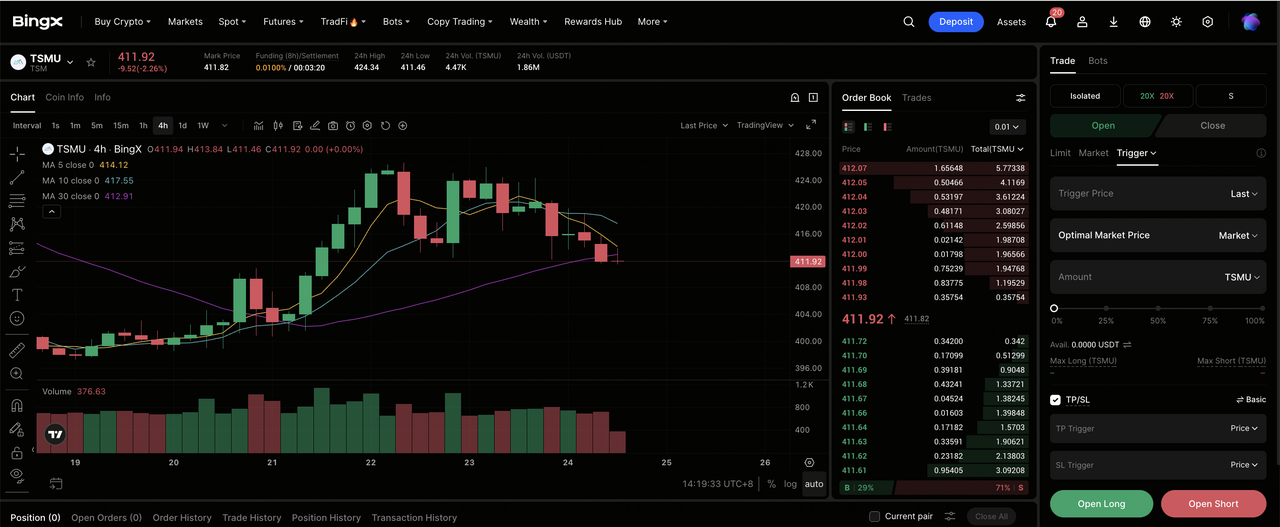
الخطوة 1: الوصول إلى BingX TradFi. اشترك وانتقل إلى قسم TradFi المتخصص على لوحة تحكم منصة BingX الرئيسية.
الخطوة 2: اختر TSMU. ابحث عن واختر عقد TSMU-USDT الآجل الدائم.
الخطوة 3: اختر اتجاهك. اختر فتح شراء آجل إذا كنت تتوقع أن تهبط إيرادات الربع الثالث ضمن توقعات 44.6 مليار دولار إلى 45.8 مليار دولار، وأن ترفع ارتفاع 2-نانومتر التسعير، وأن يُعاد قراءة رفع الإنفاق الرأسمالي كرؤية للطلب. اختر فتح بيع آجل إذا كنت تتوقع أن تخفف تكاليف المصانع الخارجية الهوامش أكثر، أو أن يقطع مزود خدمة فائق التوسع خطط القدرة، أو أن تضغط كثافة رأس المال المتزايدة المضاعف.
الخطوة 4: اختر الرافعة المالية ووضع الهامش. اختر الهامش المعزول أو المتبادل بناءً على تحملك للمخاطر. لأن TSMU يحمل بالفعل تعرض مضاعف يومي و TSM انخفض من حوالي 465 دولار إلى أعلى 390 دولار ضمن شهر واحد، الرافعة المالية المحافظة وتحجيم المركز الواضح مهمان.
الخطوة 5: نفذ بروتوكولات مخاطر صارمة. ضع مستويات جني الربح ووقف الخسارة (TP/SL) قبل أو مباشرة بعد دخول الصفقة. يمكن لـ TSMU أن يتفاعل بسرعة مع إفصاحات الإيرادات الشهرية والأرباح الربعية وتعليقات إنفاق مزودي الخدمة فائقي التوسع الرأسمالي وتحديثات قدرة CoWoS وعناوين السياسة التجارية والتصدير الأمريكية وأخبار تايوان الجيوسياسية.
أهم 5 مخاطر يجب مراقبتها لمستثمري TSM في عام 2026
للتنقل في النصف الثاني من عام 2026، يجب على المستثمرين موازنة اقتصاديات احتكار المسبك لدى TSMC مقابل هذه الرياح المعاكسة الهيكلية والاقتصادية الكلية الخمس.
- كثافة رأس المال ترتفع بحدة: انتقلت توقعات الإنفاق الرأسمالي لعام 2026 إلى 60 مليار دولار إلى 64 مليار دولار من 52 مليار دولار إلى 56 مليار دولار، مع التزام تراكمي قدره 265 مليار دولار للولايات المتحدة. التدفق النقدي الحر يُستهلك بالإنشاء قبل وصول الإيرادات بوقت طويل.
- المصانع الخارجية وارتفاع N2 يخففان الهوامش: توقعات الهامش الإجمالي للربع الثالث من 65% إلى 67% تجلس أقل من 67.7% المُسلمة للتو، وقد أشارت الإدارة إلى عدة نقاط من التخفيف من تكاليف ارتفاع N2 والتصنيع الخارجي عالي التكلفة.
- تركيز العملاء متطرف: يمثل أكبر عشرة عملاء حوالي 85% من الحسابات المستحقة القبض. عميل واحد من مزودي الخدمة فائقي التوسع أو مصمم المسرعات يراجع الطلبات يحرك نموذج TSMC بالكامل.
- نقاش ذروة الذكاء الاصطناعي ينطبق مباشرة: تجلس TSMC في مقدمة سلسلة الطلبات، لذا أي تباطؤ في إنفاق مزودي الخدمة فائقي التوسع الرأسمالي يظهر في بدء شرائحها وحجوزات التغليف قبل ظهوره في أي مكان آخر.
- مخاطر تايوان الجيوسياسية والتعريفية تبقى غير محلولة: تركيز قدرة التصنيع الأكثر تقدماً في جزيرة واحدة، مقترن مع الضغط الأمريكي لنقل الإنتاج، هو خصم دائم لا يمكن لأي نتيجة ربعية إزالته.
أفكار أخيرة: هل يجب أن تستثمر في TSMC في عام 2026؟
عزز تقرير TSMC في 16 يوليو قوتها التشغيلية ولكن حول الانتباه إلى كثافة رأس المال المتزايدة. وصلت الإيرادات إلى 40.20 مليار دولار، والهامش الإجمالي كان 67.7%، وارتفعت الأرباح بنسبة 77.4%، وتوقعات إيرادات الربع الثالث اقتربت من 45 مليار دولار. النقاش هو ما إذا كان الإنفاق الرأسمالي السنوي المخطط من 60 مليار دولار إلى 64 مليار دولار يدعم نمو الذكاء الاصطناعي طويل المدى أو يبرر مضاعف أقل.
يرى المتفائلون رفع الإنفاق الرأسمالي كإشارة طلب قوية ويرون إعادة تشغيل سعر السهم مفرطة. يشير المتشائمون إلى ضغط الهامش من N2 والمصانع الخارجية وتركيز العملاء ونموذج أكثر ثقلاً برأس المال. قد يرى مستثمرو الذكاء الاصطناعي طويل المدى TSMC كطريقة مباشرة للتعبير عن تلك النظرة، بينما قد ينتظر المتداولون الحذرون تأكيد الربع الثالث، مع 390 دولار كدعم و440 دولار كمستوى تعافي رئيسي.
تذكير المخاطر: التداول والاستثمار في الأسهم مثل TSM ينطوي على مخاطر عالية لخسارة رأس المال. TSMC معرضة لدورية أشباه الموصلات وتركيز العملاء المتطرف وضوابط التصدير ومخاطر تايوان الجيوسياسية، أي منها يمكن أن يحرك السهم بشكل مستقل عن أرباحها. أجر بحثاً مستقلاً قبل تخصيص رأس المال.
قراءات ذات صلة
- توقع أسعار ASML (ASML) 2026: هل يمكن لرفع التوقعات الثالث دفع ASML متجاوزة 2,000 دولار؟
- نظرة أسهم إنفيديا (NVDA) لعام 2026: هل يمكن لـ Blackwell وVera Rubin إعادة NVDA إلى 300 دولار؟
- نظرة أسهم أبل (AAPL) لعام 2026: نمو MacBook Neo أم فخ تقييم الذكاء الاصطناعي؟
- توقع أسعار أسهم مايكرون 2026: 1,500 دولار دورة فائقة للذكاء الاصطناعي أم فخ هامش ذروة دوري؟
- نظرة أسهم برودكوم (AVGO) لعام 2026: ملك البنية التحتية للذكاء الاصطناعي أم ضحية الهامش؟
- توقع أسعار أسهم كوالكوم (QCOM) 2026: هل يمكن لـ QCOM كسر 260 دولار بنمو الذكاء الاصطناعي المحدود؟
