
Plug Power (PLUG) fabrique des systèmes de piles à combustible à hydrogène, des électrolyseurs, des usines d'hydrogène et l'infrastructure de ravitaillement associée. La manutention reste son plus grand marché établi, tandis que les services, le carburant hydrogène et les projets d'électrolyseurs de grande envergure sont destinés à créer des revenus récurrents et à élargir la demande. Ce modèle intégré offre plusieurs voies de croissance, mais rend également PLUG sensible au calendrier des projets, aux coûts de fabrication et au financement externe.
Les résultats du T2 2026 de Plug Power ont montré des progrès mesurables sans supprimer le débat sur le bilan. Le chiffre d'affaires a atteint 178,3 millions de dollars, la perte ajustée s'est réduite à 0,07 dollar par action et la marge brute s'est améliorée à environ l'équilibre contre -31 % négatif un an plus tôt. La direction a relevé ses prévisions de croissance du chiffre d'affaires pour 2026 à 15-16 %, mais avec des liquidités non restrictives d'environ 162 millions de dollars, la conversion de trésorerie reste importante.
Les prévisions pour l'action PLUG en 2026 se concentrent désormais sur deux points de vue concurrents :
- Le scénario de conversion des marges et du carnet de commandes : Les actualisations de manutention, 1 666 déploiements trimestriels de GenDrive et de nouvelles décisions finales d'investissement pour les électrolyseurs pourraient convertir le plan de croissance de 15-16 % en EBITDAS positifs au T4.
- Le scénario de liquidité et d'exécution : Les marges négatives sur le carburant, les longs calendriers de projets et environ 61 millions de dollars d'utilisation nette de trésorerie trimestrielle pourraient maintenir le risque de financement et de dilution avant la reprise opérationnelle.
Ce guide détaille les prévisions pour l'action PLUG, les scénarios de prix 2026, les risques clés et les perspectives des analystes, en s'appuyant sur le communiqué des résultats T2 2026 de Plug Power du 10 août, le dépôt trimestriel et les données de marché jusqu'au 23 septembre, plus comment trader les contrats à terme sur l'action PLUG sur BingX TradFi avec garantie USDT.
Top 5 des points à retenir pour les investisseurs Plug Power en septembre 2026
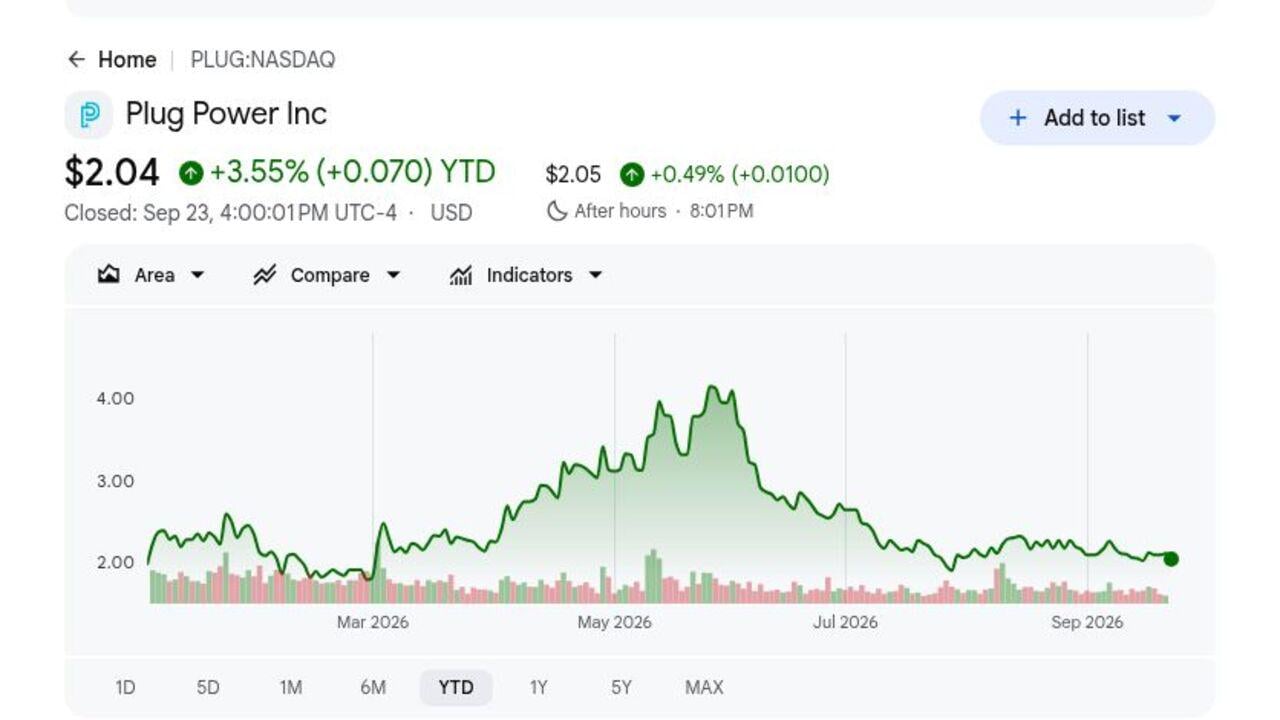
- PLUG a clôturé à 2,04 $ et était en hausse de 3,55 % en 2026 : Le gain modeste masque une large fourchette 2026 d'environ 1,70 $ à 4,58 $. La volatilité montre à quelle vitesse les attentes évoluent autour de la demande d'hydrogène, du financement et de la voie de la direction vers l'équilibre opérationnel.
- Le chiffre d'affaires du T2 a atteint 178,3 millions de dollars : Le résultat a dépassé le consensus d'environ 168,8 millions de dollars de 9,5 millions de dollars et a augmenté d'environ 9 % séquentiellement. Le dépassement est important car la conversion du carnet de commandes doit soutenir une entreprise qui consomme encore des liquidités et investit sur plusieurs marchés de l'hydrogène.
- Les déploiements GenDrive ont augmenté de 125 % à 1 666 unités : Les déploiements ont plus que doublé par rapport à 739 il y a un an. Deux gros clients prévoient de renouveler plus de 20 000 unités sur trois ans, créant une demande potentielle d'équipements, de services et de carburant hydrogène si le déploiement respecte le calendrier.
- La direction a relevé ses prévisions de croissance du chiffre d'affaires 2026 à 15-16 % : La fourchette précédente était de 13-15 %, tandis que la direction vise toujours un EBITDAS positif au T4. Les perspectives deviennent plus significatives si une croissance plus forte s'accompagne d'un meilleur mix et d'une consommation de trésorerie plus faible.
- L'objectif de monétisation d'actifs reste de 275 millions de dollars : Les transactions annoncées après la fin du trimestre devaient générer 80 millions de dollars de liquidités à court terme, avec environ 47 millions de dollars reçus début août. Les progrès réduisent la pression de financement immédiate, bien que des clôtures retardées puissent remettre le risque de dilution au centre de l'attention.
Qu'est-ce que Plug Power (PLUG) ?
Plug Power est une entreprise de technologie hydrogène intégrée qui conçoit des piles à combustible à membrane échangeuse de protons, des systèmes de manutention GenDrive, des produits d'alimentation stationnaire GenSure et des électrolyseurs GenEco. Elle développe également des usines de production d'hydrogène, la liquéfaction, le stockage, le transport et l'infrastructure de ravitaillement. Les revenus proviennent des ventes d'équipements, des contrats de service et du carburant hydrogène fourni aux systèmes installés. Le modèle vise à combiner les revenus de projets initiaux avec la demande récurrente du marché secondaire.
La stratégie à long terme consiste à élargir la base de piles à combustible installées tout en convertissant de grands projets d'électrolyseurs et en améliorant l'économie sur l'ensemble du réseau hydrogène. Amazon, Walmart et Carrefour sont des clients de manutention nommés, et deux gros clients prévoient de renouveler plus de 20 000 unités GenDrive sur trois ans. Plug fait également progresser des projets avec Carlton Power, Hy2gen, Orica, Galp, Iberdrola et BP, donnant à l'entreprise une exposition à l'hydrogène industriel au-delà des flottes d'entrepôts.
Aperçu des résultats T2 2026 de Plug Power (PLUG) : Dépassement du chiffre d'affaires et amélioration des marges soutiennent le redressement
Plug a rapporté un chiffre d'affaires T2 de 178,3 millions de dollars contre environ 168,8 millions de dollars attendus, une perte ajustée de 0,07 $ par action contre une perte de 0,10 $ attendue, et une marge brute proche de l'équilibre contre -31 % négatif il y a un an. Les charges opérationnelles ont chuté d'environ 50 % à 62 millions de dollars, l'utilisation nette de trésorerie a diminué de 58 % séquentiellement à 61 millions de dollars, et les prévisions de croissance du chiffre d'affaires 2026 ont augmenté à 15-16 %, laissant la liquidité comme compromis central.
|
Métrique financière |
Prévisions / Consensus |
Rapporté / Réel |
Surprise |
|
Chiffre d'affaires T2 2026 |
168,8 M$ consensus |
178,3 M$ |
Dépassement. 9,5 M$ au-dessus du consensus et en hausse d'environ 9 % séquentiellement. |
|
BPA ajusté T2 |
Perte de 0,10 $ |
Perte de 0,07 $ |
Dépassement. La perte était de 0,03 $ plus faible que le consensus et de 0,11 $ plus faible en glissement annuel. |
|
BPA GAAP T2 |
Perte de 0,17 $ |
Perte de 0,14 $ |
Dépassement. Amélioration par rapport à une perte de 0,20 $ au T2 2025. |
|
Marge brute T2 |
Amélioration attendue |
Environ à l'équilibre |
Améliorée. En hausse par rapport à -31 % en glissement annuel et -13 % au T1. |
|
Charges opérationnelles |
Discipline des coûts |
Environ 62 M$ |
Améliorées. En baisse d'environ 50 % en glissement annuel. |
|
Utilisation nette de trésorerie |
Consommation plus faible |
Environ 61 M$ |
Améliorée. Chute d'environ 58 % séquentiellement. |
|
Trésorerie non restrictive |
Non applicable |
Environ 162 M$ |
Mesurée. La liquidité dépend toujours de la monétisation et du financement. |
|
Croissance du chiffre d'affaires 2026 |
Précédent 13 % à 15 % |
15 % à 16 % |
Relevée. Un carnet de commandes plus solide pour le second semestre soutient la nouvelle fourchette. |
- Un chiffre d'affaires de 178,3 millions de dollars a dépassé le consensus de 9,5 millions de dollars : Le chiffre d'affaires a augmenté d'environ 9 % séquentiellement, montrant une meilleure cadence d'expédition. Le prochain test est de savoir si le carnet de commandes du second semestre se convertit selon le calendrier, car des retards répétés affaibliraient la confiance dans les perspectives annuelles relevées et le plan de liquidité.
- La perte ajustée s'est réduite à 0,07 $ par action : Le résultat a dépassé le consensus de perte de 0,10 $ et s'est amélioré par rapport à une perte de 0,18 $ il y a un an. De meilleures économies unitaires atteignent le compte de résultat, bien qu'un EBITDAS positif dépende toujours d'une croissance soutenue du chiffre d'affaires, du mix et du contrôle des coûts.
- La marge brute s'est améliorée d'environ 31 points de pourcentage : La marge est passée de -31 % au T2 2025 à environ l'équilibre. C'est l'un des signaux de redressement les plus clairs, bien que les marges profondément négatives sur le carburant limitent encore la rentabilité consolidée.
- Les charges opérationnelles ont chuté d'environ 50 % à 62 millions de dollars : La base de coûts plus faible a aidé à réduire les pertes parallèlement à l'amélioration de la marge brute. Maintenir ces économies est important car Plug doit encore financer les projets d'électrolyseurs, le support client et l'infrastructure hydrogène tout en visant un EBITDAS positif au T4.
- L'utilisation nette de trésorerie a diminué de 58 % à 61 millions de dollars : La trésorerie non restrictive était d'environ 162 millions de dollars, tandis que les transactions d'actifs visent 275 millions de dollars de produits. Une consommation plus faible étend la piste, mais le calendrier de monétisation et le financement non dilutif restent critiques compte tenu des ambitions de projets plus larges de Plug.
Perspectives d'investissement 2026 pour Plug Power (PLUG) : Scénario haussier à 5 $ contre scénario baissier à 1,20 $
Les perspectives 2026 de Plug Power dépendent de la capacité des déploiements plus élevés, des projets d'électrolyseurs et des réductions de coûts à transformer l'amélioration des marges en résultats opérationnels positifs. Le potentiel haussier vient d'une meilleure conversion du carnet de commandes et d'une consommation de trésorerie plus faible, tandis que les retards de projets, la faiblesse de l'économie du carburant et les besoins de financement restent les principaux risques.
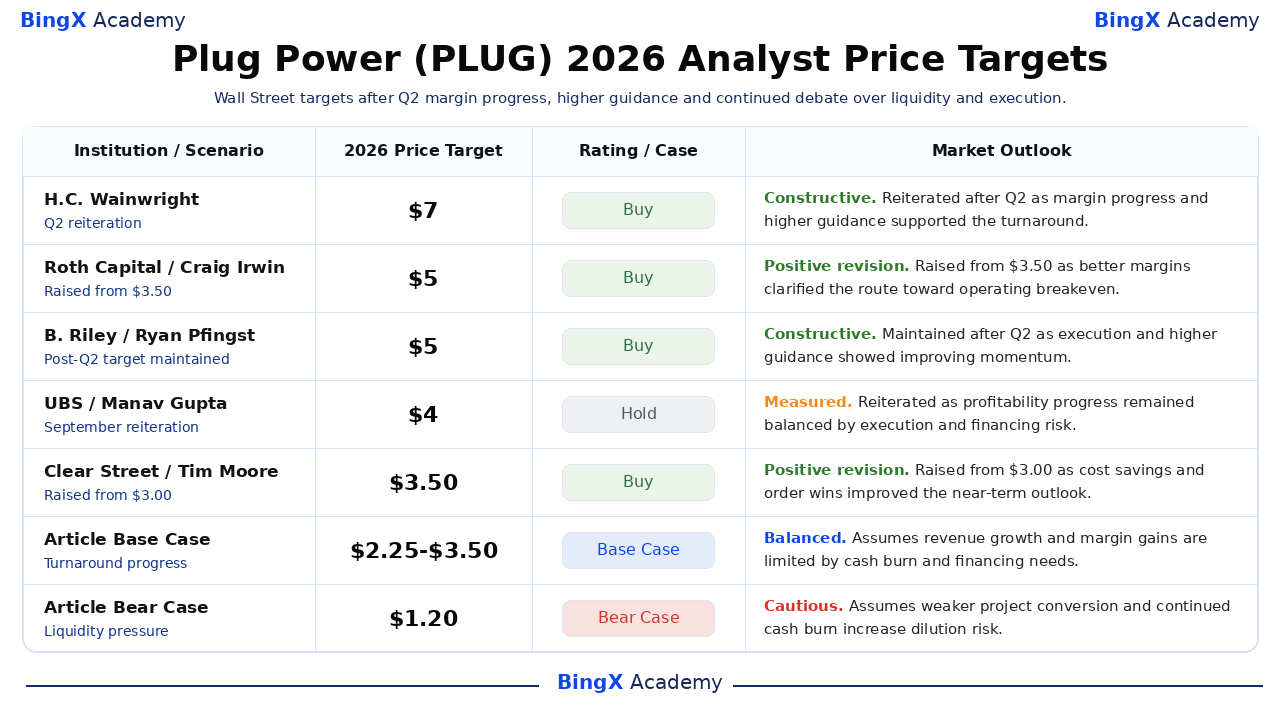
Le scénario haussier : Des ventes de projets et des marges plus solides poussent PLUG vers 5 $
Le scénario haussier suppose que l'opportunité de renouvellement de 20 000 unités se déroule selon le calendrier, que les projets d'électrolyseurs comme Orica et Carlton Power se convertissent en revenus, et que les marges de service restent positives. La marge brute d'environ l'équilibre du T2 et la réduction de 50 % des charges opérationnelles montrent que des ventes plus élevées peuvent se traduire par un meilleur effet de levier opérationnel.
Un mouvement vers 5 $ nécessiterait un EBITDAS positif au T4, une amélioration supplémentaire par rapport à la marge négative de 48 % sur le carburant, et des progrès visibles vers l'objectif de monétisation de 275 millions de dollars. Une croissance soutenue de 15 à 16 % annuelle sans augmentation de capital importante et dilutive renforcerait le scénario.
Le scénario de base : Une croissance régulière du chiffre d'affaires maintient PLUG entre 2,25 $ et 3,50 $
Le scénario de base suppose que la manutention et les services soutiennent les perspectives de revenus relevées tandis que les projets d'électrolyseurs progressent de manière inégale. La marge brute reste proche de l'équilibre ou modestement positive, mais environ 61 millions de dollars d'utilisation de trésorerie trimestrielle et 162 millions de dollars de trésorerie non restrictive maintiennent le risque de financement au centre de l'attention.
PLUG pourrait se négocier principalement entre 2,25 $ et 3,50 $ dans ces conditions. La croissance des déploiements, 27 % de marge de service et des coûts opérationnels plus bas soutiendraient la fourchette. Des approbations de projets plus lentes ou des ventes d'actifs retardées limiteraient le haut de la fourchette.
Le scénario baissier : Les retards de projets et la consommation de trésorerie tirent PLUG vers 1,20 $
Le scénario baissier suppose que les gros projets d'électrolyseurs glissent, que l'économie du carburant reste profondément négative, et que les renouvellements de manutention se convertissent plus lentement que prévu. Avec environ 162 millions de dollars de trésorerie non restrictive en fin de trimestre, une consommation continue pourrait rendre le financement externe plus urgent malgré les transactions d'actifs annoncées.
Un mouvement vers 1,20 $ deviendrait plus probable si l'EBITDAS du T4 reste négatif, si la croissance 2026 tombe en dessous de 15 %, ou si les produits de monétisation manquent l'objectif de 275 millions de dollars. Ces résultats affaibliraient le scénario de redressement et augmenteraient le risque de dilution.
Prévisions de prix de l'action PLUG pour 2026 par les analystes de Wall Street
Les objectifs de Wall Street restent exceptionnellement dispersés car les analystes s'accordent sur l'amélioration de l'exécution au T2 mais diffèrent sur la durabilité des gains de marge et le financement disponible. Les objectifs sélectionnés vont de 2,75 $ à 7 $, comparé à la clôture du 23 septembre à 2,04 $, donc les investisseurs devraient lire chaque objectif avec ses hypothèses opérationnelles datées plutôt que comme une promesse.
|
Institution / Analyste |
Objectif de prix 2026 |
Notation |
Perspective du marché |
|
H.C. Wainwright / Amit Dayal |
7,00 $ |
Achat |
Constructive. 11 août : réitéré après le T2 car les progrès de marge et les prévisions plus élevées ont soutenu le redressement. |
|
Roth Capital / Craig Irwin |
5,00 $ |
Achat |
Révision positive. 12 août : relevé de 3,50 $ après que de meilleures marges aient clarifié la voie vers l'équilibre. |
|
B. Riley / Ryan Pfingst |
5,00 $ |
Achat |
Constructive. 11 août : maintenu car l'exécution du T2 et les prévisions relevées ont montré une dynamique améliorée. |
|
UBS / Manav Gupta |
4,00 $ |
Conserver |
Mesuré. 16 septembre : réitéré car les progrès de rentabilité restaient équilibrés par le risque de financement. |
|
Clear Street / Tim Moore |
3,50 $ |
Achat |
Révision positive. 29 avril : relevé de 3,00 $ car les économies de coûts et les commandes ont amélioré les perspectives. |
|
RBC Capital / Christopher Dendrinos |
2,75 $ |
Performance sectorielle |
Équilibré. 11 août : maintenu une vue de risque spéculatif car les prévisions plus élevées faisaient face à des questions de liquidité. |
|
Scénario de base de l'article |
2,25 $ à 3,50 $ |
Scénario de base |
Équilibré. Suppose que la croissance du chiffre d'affaires et les gains de marge sont limités par la consommation de trésorerie et les besoins de financement. |
|
Scénario baissier de l'article |
1,20 $ |
Scénario baissier |
Prudent. Suppose une conversion de projets plus faible et une consommation de trésorerie continue augmentent le risque de dilution. |
Comment trader l'action Plug Power (PLUG) sur BingX
Tradez les perspectives de demande d'hydrogène, de récupération des marges et de liquidité de Plug Power en utilisant BingX TradFi et les outils BingX AI. Parce que PLUG peut réagir fortement aux décisions de projets, résultats et mises à jour de financement, les traders devraient définir à la fois le catalyseur et les limites de risque avant d'entrer en position.
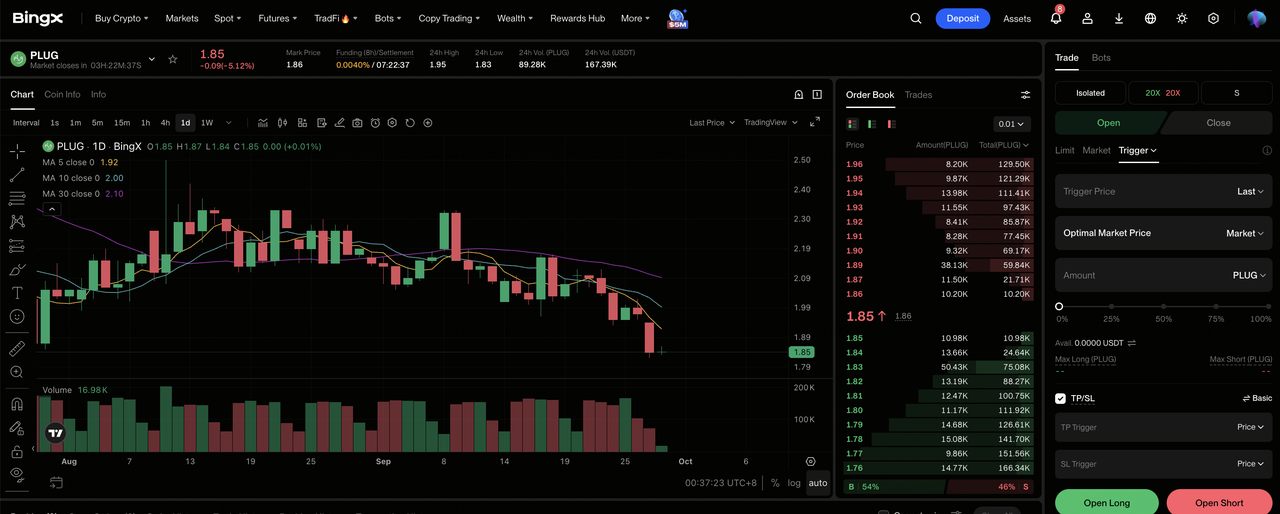
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner Plug Power (PLUG). Recherchez et sélectionnez le contrat contrats à terme perpétuels PLUG-USDT.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir Long si les marges, déploiements et liquidité se renforcent. Sélectionnez Ouvrir Short si les retards de projets ou la pression de financement affaiblissent l'économie attendue par action.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisissez Marge isolée ou croisée selon votre tolérance au risque. La fourchette annuelle de 1,70 $ à 4,58 $ montre pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécuter des protocoles de risque stricts. Définissez des niveaux de Prise de profit et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. PLUG peut réagir rapidement aux résultats, prévisions, jalons de projets, ventes d'actifs et levées de capitaux.
Top 5 des risques à surveiller pour les investisseurs Plug Power en 2026
L'amélioration récente de Plug n'élimine pas les risques de financement, d'exécution et de politique derrière la volatilité de l'action. Chaque risque peut affecter les flux de trésorerie, la dilution ou la valorisation que les investisseurs attribuent au redressement.
- La pression de liquidité peut diluer les actionnaires : La trésorerie non restrictive était d'environ 162 millions de dollars contre 61 millions de dollars d'utilisation nette de trésorerie trimestrielle. Si le plan de monétisation de 275 millions de dollars glisse, Plug pourrait avoir besoin d'actions ou de dette coûteuse, réduisant la valeur future par action.
- Les marges du carburant restent profondément négatives : La marge brute du carburant s'est améliorée de -91 % à environ -48 %, mais l'entreprise perd encore de l'argent quand les volumes augmentent. Des progrès lents sur l'utilisation et l'efficacité de production pourraient compenser les gains des équipements et services.
- Les projets d'électrolyseurs peuvent être retardés : Le pipeline inclut des opportunités de 30 MW, 50 MW, 100 MW et 275 MW, mais les projets annoncés ne garantissent pas des revenus à court terme. Les permis, le financement ou les décisions finales d'investissement peuvent repousser les expéditions à des périodes ultérieures.
- Les renouvellements de gros clients créent un risque de concentration : Deux clients peuvent renouveler plus de 20 000 unités GenDrive sur trois ans. Un déploiement plus lent de l'un ou l'autre client affecterait l'équipement, les services et la demande d'hydrogène en même temps.
- La politique et la concurrence peuvent presser les rendements : Les règles fiscales sur l'hydrogène, les prix de l'électricité et les subventions affectent l'économie des projets, tandis que les piles à combustible concurrencent les batteries et autres systèmes d'énergie propre. Des incitations plus faibles ou une tarification agressive pourraient réduire la conversion des commandes et les marges.
Réflexions finales : Devriez-vous investir dans Plug Power en 2026 ?
Plug Power a des preuves opérationnelles plus solides qu'il y a un an : 178,3 millions de dollars de chiffre d'affaires T2, marge brute d'environ l'équilibre, charges opérationnelles 50 % plus faibles et un objectif de croissance annuelle de 15 à 16 %. La question non résolue est de savoir si ces gains peuvent atteindre les flux de trésorerie avant que les contraintes de liquidité forcent un financement qui affaiblit le bénéfice pour les actionnaires.
Le scénario haussier soutient 5 $ si l'EBITDAS T4 devient positif, l'économie du carburant s'améliore et le programme de monétisation de 275 millions de dollars renforce la liquidité. Le scénario baissier pointe vers 1,20 $ si la conversion des projets ralentit ou si la dilution domine. Les traders conservateurs peuvent attendre les prochaines mises à jour de marge brute, d'utilisation de trésorerie et de vente d'actifs avant d'augmenter l'exposition, car ces chiffres testent directement le redressement.
Rappel de risque : Le trading et l'investissement dans les actions comme PLUG implique un risque élevé de perte de capital. Les manquements aux résultats, retards de projets, changements de financement, variations de valorisation et trading à effet de levier peuvent produire des pertes rapides. Effectuez des recherches indépendantes avant d'allouer du capital.
Lectures connexes
- Top des actions énergétiques IA à acheter en 2026 : Nucléaire, Gaz, Piles à combustible et le déploiement énergétique IA
- Top des actions et ETF énergétiques à acheter en 2026 : La crise énergétique IA rencontre la volatilité géopolitique
- Prédiction de prix Bloom Energy (BE) 2026 : L'alimentation des centres de données IA peut-elle pousser BE vers 350 $ ?
- Prédiction de prix Oklo (OKLO) 2026 : Les jalons nucléaires peuvent-ils pousser OKLO vers 100 $ ?
- Prédiction de prix NuScale Power (SMR) 2026 : La conversion de projets peut-elle pousser SMR vers 20 $ ?
