

CoreWeave (CRWV) menyediakan infrastruktur cloud AI yang dibangun di sekitar cluster GPU, jaringan berkecepatan tinggi, penyimpanan, dan perangkat lunak. Pelanggannya meliputi lab AI dan perusahaan yang membutuhkan kapasitas komputasi untuk pelatihan model dan inferensi. Pertumbuhan bergantung pada membawa infrastruktur baru secara online dengan efisien dan menghasilkan pengembalian yang cukup pada setiap proyek ekspansi.
CoreWeave Q2 2026 menunjukkan kedua sisi kasus investasi. Pendapatan meningkat 112% menjadi $2,575 miliar, dan EBITDA yang disesuaikan mencapai $1,510 miliar. Namun, CoreWeave mencatat kerugian bersih $626 juta karena beban bunga naik menjadi $640 juta, menjadikan utang dan biaya pembiayaan sebagai pusat perhatian outlook.
Perkiraan saham CRWV untuk 2026 berpusat pada dua pandangan yang bersaing:
- Kasus permintaan dan skala: CoreWeave memiliki $104,2 miliar dalam backlog dan mengamankan lebih dari $25 miliar komitmen pelanggan tambahan setelah kuartal tersebut. Persyaratan kontrak yang lebih baik dan kapasitas yang baru diaktifkan dapat memperkuat leverage operasi.
- Kasus pendanaan dan eksekusi: Pengeluaran modal yang direncanakan untuk 2026 sebesar $35 miliar hingga $39 miliar menciptakan risiko pendanaan dan konstruksi yang substansial. Konsentrasi pelanggan juga dapat meninggalkan pengembalian kas di bawah tingkat yang diperlukan untuk mendukung peningkatan valuasi yang berkelanjutan.
Panduan ini merinci perkiraan saham CRWV, skenario harga 2026, risiko utama, dan outlook analis menggunakan rilis laba Q2 2026 CoreWeave tanggal 11 Agustus, pengajuan kuartalan, dan data pasar hingga 9 September. Ini juga menjelaskan cara memperdagangkan futures saham CRWV di BingX TradFi dengan jaminan USDT ketika pasar yang memenuhi syarat tersedia.
5 Hal Teratas yang Perlu Diketahui Investor CoreWeave di September 2026
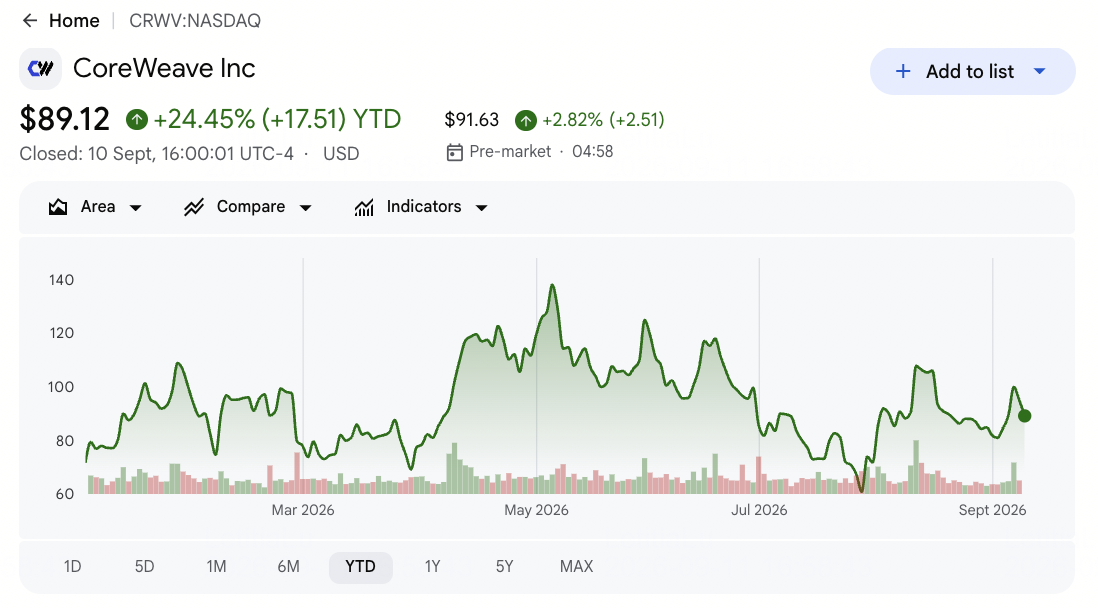
- CRWV naik 32,58% YTD pada penutupan $94,94 tanggal 9 September: Saham tetap 137% di atas harga IPO CoreWeave $40 namun telah turun 38% dari tertinggi 52 minggu $153,20, menggambarkan betapa cepatnya ekspektasi bergerak di sekitar pengeluaran AI dan kondisi pendanaan. Penutupan adalah titik referensi historis, bukan kutipan langsung.
- Pendapatan Q2 sebesar $2,575 miliar meningkat 112% year over year: Penjualan melebihi estimasi Wall Street $2,555 miliar sekitar $20 juta. Kenaikan tersebut sederhana relatif terhadap tingkat pertumbuhan, membuat penyebaran kapasitas ke depan dan harga kontrak lebih penting daripada kejutan upside satu kuartal.
- Backlog pendapatan sebesar $104,2 miliar mengalami ekspansi 246%: Saldo yang dilaporkan mengecualikan lebih dari $25 miliar komitmen pelanggan baru bersih yang ditambahkan awal di Q3. Komitmen tersebut memperkuat visibilitas permintaan, meskipun pendapatan hanya dapat diakui ketika CoreWeave menyediakan kapasitas layanan yang tersedia.
- Panduan pendapatan FY2026 meningkat menjadi $12,4 miliar hingga $13,2 miliar: Kisaran sebelumnya adalah $12,0 miliar hingga $13,0 miliar, dan manajemen juga memperkenalkan tingkat pendapatan tahunan keluar sebesar $18,5 miliar hingga $19,5 miliar. Mengonversi outlook tersebut memerlukan pusat data dan daya untuk tiba sesuai jadwal.
- Pengeluaran modal yang direncanakan untuk 2026 naik menjadi $35 miliar hingga $39 miliar: Beban bunga Q2 sudah mencapai $640 juta, naik dari $267 juta setahun sebelumnya. CoreWeave karena itu harus menunjukkan bahwa harga dan utilisasi yang lebih baik dapat mengimbangi biaya yang lebih tinggi untuk menambahkan GPU, daya, dan fasilitas.
Apa Itu CoreWeave (CRWV)?
CoreWeave adalah penyedia cloud khusus yang dibangun untuk beban kerja kecerdasan buatan. Platformnya menggabungkan komputasi GPU, penyimpanan yang dioptimalkan AI, jaringan berkinerja tinggi, infrastruktur bare-metal, alat pemantauan, dan perangkat lunak terkelola. Pelanggan menggunakan layanan ini untuk melatih model AI, menjalankan inferensi, dan mengelola beban kerja perusahaan yang intensif komputasi. CoreWeave menghasilkan pendapatan dari kapasitas cloud terkontrak dan layanan platform, menjadikan ketersediaan daya, GPU yang disebarkan, utilisasi, dan harga kontrak sebagai pusat bisnis.
Strategi jangka panjang CoreWeave adalah membangun platform cloud AI yang lengkap yang melampaui penyewaan GPU. Kemitraannya dengan NVIDIA mendukung penyebaran arsitektur komputasi baru, dan perusahaan merencanakan untuk mengembangkan lebih dari lima gigawatt kapasitas pusat data AI pada tahun 2030. OpenAI, Microsoft dan Meta adalah pelanggan jangka panjang utama, dengan IBM, Mistral AI, Jane Street dan Databricks memperluas campuran beban kerja. Mission Control, Weights & Biases dan alat lintas cloud menambahkan kemampuan perangkat lunak dan manajemen infrastruktur ke platform.
Baca Lebih Lanjut: Saham AI Networking Teratas 2026: AI Fabric, Switch, Tembaga, Serat, dan Konektivitas Optik
Ringkasan Laba CoreWeave (CRWV) Q2 2026: Pendapatan, Backlog dan Pertumbuhan Kapasitas AI
CoreWeave menyampaikan pendapatan Q2 sebesar $2,575 miliar versus $2,555 miliar yang diharapkan, dan kerugian per saham dilusian $1,14 adalah $0,06 lebih sempit dari konsensus. EBITDA yang disesuaikan mencapai $1,510 miliar dengan margin 59% dan backlog mengalami ekspansi 246% menjadi $104,2 miliar. Manajemen menaikkan panduan pendapatan FY2026 menjadi $12,4 miliar hingga $13,2 miliar, meskipun capex $9,352 miliar tetap menjadi fokus pendanaan.
Baca Lebih Lanjut: Ringkasan Laba CoreWeave (CRWV) Q2 2026: Pendapatan $2,575B dan Outlook yang Dinaikkan Mendorong Reli Harga 19,28%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 2026 |
$2,555B |
$2,575B |
Melampaui. Sekitar $20M di atas konsensus; naik 112% YoY. |
|
Kerugian bersih per saham dilusian Q2 |
Kerugian $1,20 |
Kerugian $1,14 |
Melampaui. Kerugian $0,06 lebih sempit dari konsensus. |
|
Kerugian bersih GAAP Q2 |
— |
Kerugian $626M |
Melebar. Meningkat dari $290M setahun sebelumnya. |
|
EBITDA yang disesuaikan |
— |
$1,510B; margin 59% |
Mengalami ekspansi. EBITDA naik 101% YoY. |
|
Pendapatan operasi yang disesuaikan |
Sekitar $65M |
$128M; margin 5% |
Melampaui. Hampir dua kali lipat konsensus. |
|
Backlog pendapatan |
$30,1B setahun sebelumnya |
$104,2B |
Mengalami ekspansi. Naik 246%, mengecualikan $25B komitmen kemudian. |
|
Pengeluaran modal Q2 |
$2,938B setahun sebelumnya |
$9,352B |
Dipercepat. Lebih dari tiga kali lipat YoY. |
|
Beban bunga Q2 |
$267M setahun sebelumnya |
$640M |
Meningkat. Biaya pembiayaan naik 140%. |
|
Outlook pendapatan Q3 |
$3,45B |
$3,45B–$3,60B |
Di atas pada titik tengah. $3,525B adalah $75M di atas konsensus. |
|
Outlook pendapatan FY2026 |
Sebelumnya $12,0B–$13,0B |
$12,4B–$13,2B |
Dinaikkan. Kapasitas dan harga mendukung kedua ujung. |
|
Pengeluaran modal FY2026 |
Sebelumnya $31B–$35B |
$35B–$39B |
Dinaikkan. Ekspansi meningkatkan kebutuhan pertumbuhan dan pendanaan. |
|
Outlook ARR keluar 2026 |
— |
$18,5B–$19,5B |
Diperkenalkan. Menandakan langkah pendapatan akhir tahun yang lebih tinggi. |
- Pendapatan sebesar $2,575 miliar melampaui konsensus sekitar $20 juta: Peningkatan tahunan 112% memperpanjang urutan pendapatan rekor CoreWeave. Skala kenaikan yang lebih kecil versus tingkat pertumbuhan berarti investor kemungkinan akan fokus pada penyampaian ke depan daripada memperlakukan satu kuartal sebagai bukti pengembalian yang tahan lama.
- Kerugian per saham dilusian $1,14 adalah $0,06 lebih baik dari yang diharapkan: Kerugian bersih GAAP masih melebar menjadi $626 juta dari $290 juta karena beban bunga naik menjadi $640 juta. Kemajuan operasi karena itu sebagian diserap oleh struktur pembiayaan.
- EBITDA yang disesuaikan sebesar $1,510 miliar naik 101%: Margin 59% membaik dari 56% secara berurutan, dan pendapatan operasi yang disesuaikan meningkat menjadi $128 juta dari $21 juta. Utilisasi yang lebih tinggi dan ekonomi kontrak yang lebih baru mulai menciptakan leverage, meskipun profitabilitas GAAP tetap jauh.
- Backlog sebesar $104,2 miliar naik 246%: Lebih dari $25 miliar komitmen tambahan tiba setelah akhir kuartal, dan daya terkontrak mencapai sekitar 4,2 gigawatt pada 11 Agustus. Permintaan terlihat, namun konversi backlog bergantung pada konstruksi, koneksi grid, dan GPU yang terpasang.
- Panduan pendapatan Q3 mencapai $3,45 miliar hingga $3,60 miliar: Titik tengah $3,525 miliar adalah $75 juta di atas konsensus, dan panduan FY2026 meningkat $300 juta pada titik tengah. Peningkatan capex bersamaan menjadi $35 miliar hingga $39 miliar menunjukkan biaya yang diperlukan untuk mendukung akselerasi tersebut.
Outlook Harga Saham CoreWeave untuk 2026: Kasus Bull $175 vs Kasus Bear $70
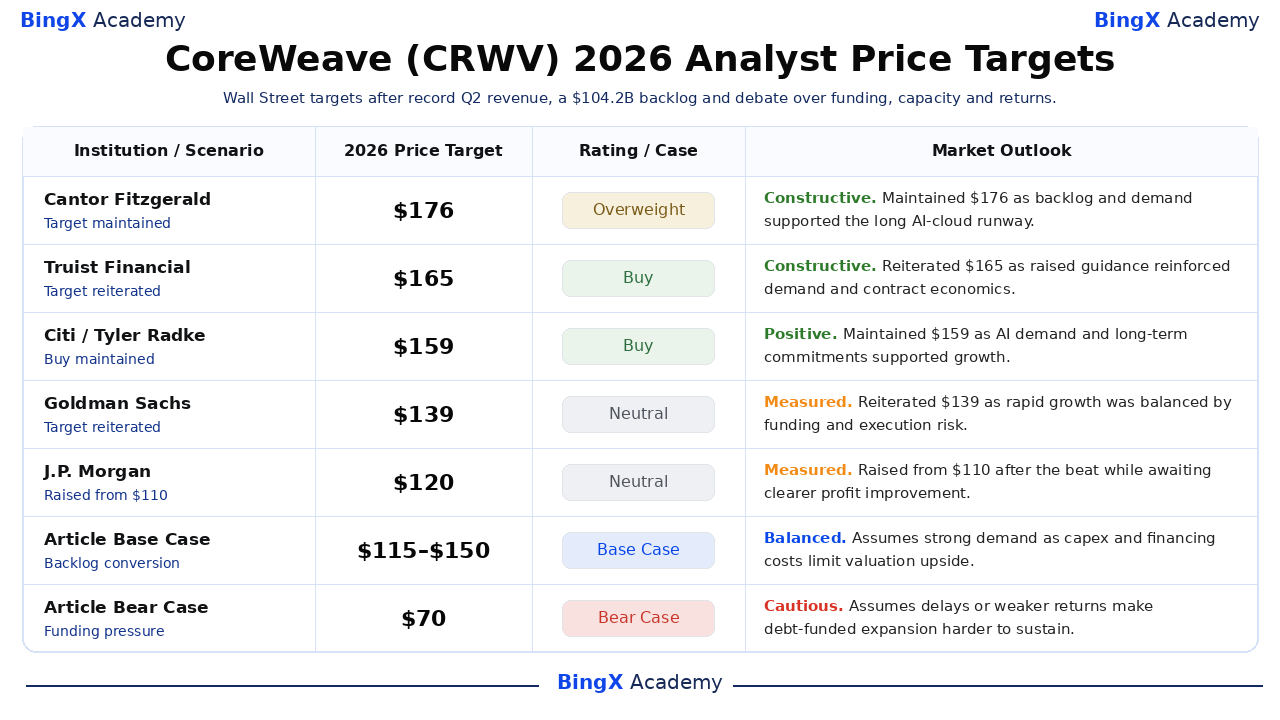
Outlook CRWV bergantung pada apakah permintaan terkontrak berkonversi menjadi kapasitas aktif cukup cepat untuk mengungguli biaya modal dan bunga. Penutupan referensi $94,94 berada di bawah sebagian besar target analis saat ini, meskipun kisaran $74 hingga $176 menunjukkan bahwa Wall Street menetapkan nilai yang sangat berbeda untuk backlog dan model pendanaan yang sama.
Kasus Bull: Kapasitas Baru dan Kontrak Pelanggan Mendorong CRWV Menuju $175
Kasus Bull mengasumsikan CoreWeave mengonversi backlog $104,2 miliar dan lebih dari $25 miliar komitmen yang lebih baru menjadi pendapatan karena daya aktif melebihi 1,5 gigawatt. Harga dan utilisasi yang lebih baik akan membantu pendapatan operasi yang disesuaikan mengungguli pendapatan dan mengimbangi sebagian dari beban bunga kuartalan $640 juta.
Pergerakan menuju $175 akan memerlukan pendapatan Q3 mendekati ujung atas kisaran $3,45 miliar hingga $3,60 miliar, margin operasi yang membaik, dan tidak ada penundaan konstruksi besar. Pengembalian yang lebih kuat dari program capex yang direncanakan $35 miliar hingga $39 miliar akan memberikan konfirmasi yang paling jelas.
Kasus Base: Permintaan AI yang Kuat Menjaga CRWV Antara $115 dan $150
Kasus Base mengasumsikan permintaan komputasi AI terus melebihi pasokan dan CoreWeave menyampaikan pendapatan tahun penuh $12,4 miliar hingga $13,2 miliar. Pertumbuhan backlog mendukung ekspansi, tetapi beban bunga, utang, dan investasi fasilitas mencegah valuasi naik secepat pendapatan.
Di bawah skenario ini, CRWV dapat diperdagangkan antara $115 dan $150. Penambahan kapasitas tepat waktu, tingkat pendapatan tahunan akhir tahun $18,5 miliar hingga $19,5 miliar dan perbaikan margin yang stabil akan mendukung kisaran tersebut. Panduan yang lebih tinggi tanpa pengembalian kas yang lebih baik akan membatasi upside.
Kasus Bear: Penundaan Konstruksi dan Tekanan Pendanaan Menarik CRWV Menuju $70
Kasus Bear mengasumsikan penundaan daya atau konstruksi mendorong pendapatan terkontrak ke periode kemudian. Kondisi pendanaan yang lebih ketat akan meningkatkan tekanan karena CoreWeave membiayai GPU dan fasilitas sebelum mereka mulai menghasilkan pendapatan.
Pergerakan menuju $70 akan menjadi lebih mungkin jika pertumbuhan backlog terhenti, pendapatan Q3 turun di bawah $3,45 miliar atau margin operasi yang disesuaikan menurun. Biaya pinjaman yang lebih tinggi, dilusi, atau pelanggan yang mengalihkan permintaan ke penyedia cloud yang lebih besar akan semakin melemahkan outlook.
Perkiraan Harga Saham CoreWeave (CRWV) untuk 2026 oleh Analis Wall Street
Wall Street tetap terbagi karena CoreWeave menggabungkan pertumbuhan tiga digit dengan kebutuhan pembiayaan yang tinggi. Target mencakup $74 hingga $176, sementara rata-rata $138,81 melebihi penutupan 9 September. Perkiraan ini adalah pendapat luar, dan penyebarannya memetakan asumsi yang bersaing daripada hasil yang dijanjikan.
|
Institusi |
Target Harga 2026 |
Rating / Kasus |
Outlook Pasar |
|
Cantor Fitzgerald |
$176 |
Overweight |
Konstruktif. 11 Agustus: dipertahankan karena permintaan rekor dan backlog mendukung jalur AI-cloud jangka panjang. |
|
Truist Financial |
$165 |
Buy |
Konstruktif. 24 Agustus: ditegaskan kembali setelah panduan yang dinaikkan memperkuat permintaan dan ekonomi kontrak. |
|
Citi |
$159 |
Buy |
Positif. 14 Agustus: dipertahankan karena permintaan AI dan komitmen multi-tahun mendukung pertumbuhan. |
|
Goldman Sachs |
$139 |
Neutral |
Terukur. 21 Agustus: ditegaskan kembali karena pertumbuhan cepat diseimbangkan dengan risiko pendanaan dan eksekusi. |
|
J.P. Morgan |
$120 |
Neutral |
Terukur. 12 Agustus: dinaikkan dari $110 setelah kenaikan sambil menunggu perbaikan laba yang lebih jelas. |
|
Bernstein |
$74 |
Underperform |
Hati-hati. 11 Agustus: dipertahankan karena ekspansi yang didanai utang dan persaingan hyperscaler membatasi pengembalian. |
|
Kasus Base Artikel |
$115–$150 |
Kasus Base |
Seimbang. Mengasumsikan permintaan kuat karena capex dan biaya pembiayaan membatasi upside valuasi. |
|
Kasus Bear Artikel |
$70 |
Kasus Bear |
Hati-hati. Mengasumsikan penundaan atau pengembalian yang lebih lemah membuat ekspansi yang didanai utang lebih sulit dipertahankan. |
Cara Memperdagangkan Saham CoreWeave (CRWV) di BingX
Perdagangkan konversi backlog CoreWeave, kapasitas AI, dan outlook pendanaan menggunakan BingX TradFi dan alat BingX AI. Karena CRWV dapat bereaksi tajam terhadap kemenangan kontrak, pembaruan kapasitas, panduan, dan kondisi kredit, trader harus menentukan baik katalis maupun batas risiko sebelum memasuki posisi.
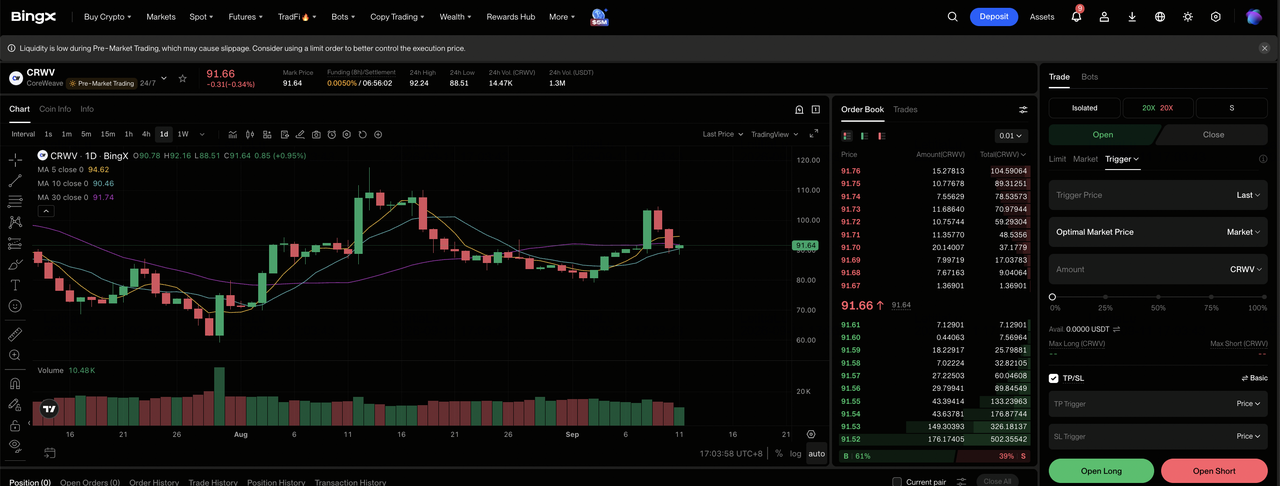
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian TradFi khusus di dashboard exchange BingX.
Langkah 2: Cari CoreWeave (CRWV). Cari dan pilih kontrak futures perpetual CRWV-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika konversi backlog dan leverage operasi menguat. Pilih Open Short jika penundaan konstruksi atau biaya pendanaan yang lebih tinggi melemahkan pengembalian yang diharapkan.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Kisaran 52 minggu saham yang lebar menunjukkan mengapa leverage konservatif dan ukuran posisi yang jelas penting.
Langkah 5: Jalankan protokol risiko yang ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. CRWV dapat bergerak cepat pada komitmen pelanggan, pembiayaan, ketersediaan daya, dan panduan kuartalan.
5 Risiko Teratas yang Harus Diperhatikan Investor CoreWeave di 2026
Risiko utama CoreWeave saling terkait erat. Fasilitas yang tertunda menunda pendapatan, memperpanjang periode konstruksi yang didanai utang dan mungkin memerlukan pembiayaan tambahan sebelum permintaan terkontrak menghasilkan kas.
- Capex yang direncanakan $35 miliar hingga $39 miliar dapat melemahkan pengembalian per saham: CoreWeave harus membayar GPU, fasilitas, dan daya sebelum sebagian besar pendapatan pelanggan terkait diakui. Lebih banyak utang akan meningkatkan beban bunga, dan penerbitan ekuitas dapat mengencerkan laba per saham di masa depan.
- Beban bunga kuartalan $640 juta menaikkan ambang eksekusi: Beban bunga meningkat dari $267 juta setahun sebelumnya. Jika kapasitas baru tertinggal dari jadwal, biaya pembiayaan dapat naik sebelum infrastruktur mulai berkontribusi pada pendapatan dan laba operasi yang disesuaikan.
- Kontrak pelanggan besar menciptakan risiko konsentrasi: Microsoft, OpenAI, dan Meta menyediakan visibilitas pendapatan jangka panjang, tetapi penundaan penyebaran dari pelanggan besar mana pun dapat secara material mengurangi utilisasi. Perusahaan-perusahaan ini juga membangun infrastruktur internal yang dapat menurunkan ketergantungan masa depan mereka pada penyedia cloud AI luar.
- Daya terkontrak 4,2 gigawatt masih memerlukan pengiriman fisik: Koneksi grid, konstruksi, sistem pendingin, dan instalasi GPU semuanya dapat menunda pendapatan dari backlog. Setiap penundaan memperpanjang waktu antara pengeluaran modal dan penagihan pelanggan, mengurangi pengembalian infrastruktur.
- Kisaran target analis $74 hingga $176 mencerminkan ketidakpastian valuasi: Analis menggunakan asumsi yang sangat berbeda untuk pengembalian kontrak, biaya pembiayaan, dan persaingan. Bahkan perubahan sederhana dalam input ini dapat mengurangi kelipatan pendapatan CoreWeave dan menghasilkan perubahan besar dalam nilai ekuitas.
Pemikiran Akhir: Haruskah Anda Berinvestasi di CoreWeave pada 2026?
CoreWeave memasuki sisa 2026 dengan pertumbuhan pendapatan 112%, pendapatan kuartalan $2,575 miliar, dan lebih dari $104 miliar dalam backlog. Angka-angka ini menunjukkan permintaan yang kuat untuk infrastruktur cloud AI-nya, tetapi kasus investasi bergantung pada apakah fasilitas baru dapat mulai menghasilkan pendapatan cukup cepat untuk mengimbangi beban bunga kuartalan $640 juta dan program pengeluaran modal yang direncanakan $35 miliar hingga $39 miliar.
Kasus Bull memerlukan penambahan kapasitas tepat waktu, margin operasi yang disesuaikan membaik, dan pengembalian yang lebih kuat dari permintaan terkontrak, yang dapat mendukung pergerakan menuju $175. Kasus Bear berpusat pada penundaan konstruksi, biaya pembiayaan yang lebih tinggi, dan pengembalian kas per saham yang lebih lemah, berpotensi menarik CRWV menuju $70. Investor yang mencari konfirmasi yang lebih kuat mungkin lebih suka melihat daya aktif terus naik, pendapatan Q3 mencapai ujung atas outlook $3,45 miliar hingga $3,60 miliar, dan kemajuan menuju tingkat pendapatan tahunan akhir tahun $18,5 miliar hingga $19,5 miliar.
Pengingat Risiko: Perdagangan dan investasi dalam ekuitas seperti CRWV melibatkan risiko tinggi kehilangan modal. Penundaan konstruksi, konsentrasi pelanggan, utang, beban bunga, dilusi, dan perubahan dalam permintaan infrastruktur AI dapat secara material mempengaruhi hasil. Lakukan riset independen sebelum mengalokasikan modal.
Bacaan Terkait
- Saham Pusat Data AI Teratas untuk Dibeli pada 2026: Cloud, Server, dan Infrastruktur Komputasi AI
- Saham High-Performance Computing (HPC) Teratas untuk Diperhatikan pada 2026: Pemimpin Pasar Komputasi Akselerasi
- Saham Semikonduktor AI Teratas untuk Dibeli pada 2026: Panduan Lengkap Chip AI dan Rantai Pasokan AI
- Saham Komputasi AI dan GPU Teratas untuk Dibeli pada 2026: Perpindahan ke Inferensi dan Silikon Kustom
- Saham AI Networking Teratas 2026: AI Fabric, Switch, Tembaga, Serat, dan Konektivitas Optik
- Saham AI Server Teratas untuk Dibeli pada 2026: Sistem Skala Rak, Server GPU, dan Infrastruktur AI Server
