

IonQ (IONQ) menjual akses ke komputer kuantum ion terjebak dan sedang berkembang ke dalam jaringan kuantum, keamanan, penginderaan, dan infrastruktur ruang angkasa. Perusahaan kini menggabungkan sistem yang dikembangkan secara internal dengan teknologi dan kapabilitas manufaktur yang diakuisisi. Platform yang lebih luas tersebut meningkatkan jangkauan komersial, meskipun juga menciptakan ketegangan investasi yang sulit antara pertumbuhan pendapatan yang cepat dan biaya mengintegrasikan kumpulan bisnis tahap awal.
IONQ Q2 2026 memberikan bukti finansial terkuat sejauh ini. Pendapatan mencapai $80,1 juta, naik 287% year over year dan $13,6 juta di atas konsensus yang dikutip, sementara pendapatan organik tumbuh 132%. IonQ masih mencatat kerugian EBITDA yang disesuaikan sebesar $120,3 juta. Setelah menyelesaikan SkyWater, manajemen kemudian meningkatkan panduan pendapatan tahun penuh menjadi $450 juta-$460 juta, membuat komposisi pendapatan dan konversi kas lebih penting daripada pertumbuhan headline saja.
Prakiraan saham IONQ untuk 2026 kini berpusat pada dua pandangan yang bersaing:
- Kasus komersialisasi full-stack: Pesanan Superion, adopsi multi-produk dan backlog sekitar $485 juta mendukung konversi pendapatan yang lebih cepat di seluruh layanan komputasi, jaringan, dan foundry.
- Kasus integrasi dan valuasi: pendapatan yang diakuisisi berkembang lebih cepat daripada permintaan kuantum organik karena kerugian operasional, ketidakpastian teknis, dan kelipatan penjualan yang tinggi membatasi nilai per saham.
Panduan ini menguraikan prakiraan saham IONQ, skenario harga 2026, risiko utama dan pandangan analis, berdasarkan hasil Q2 2026 IonQ tanggal 5 Agustus, Investor Day September dan data pasar hingga 10 September, plus cara trading futures saham IONQ di BingX TradFi dengan kolateral USDT.
5 Hal Teratas yang Perlu Diketahui Investor IonQ pada September 2026
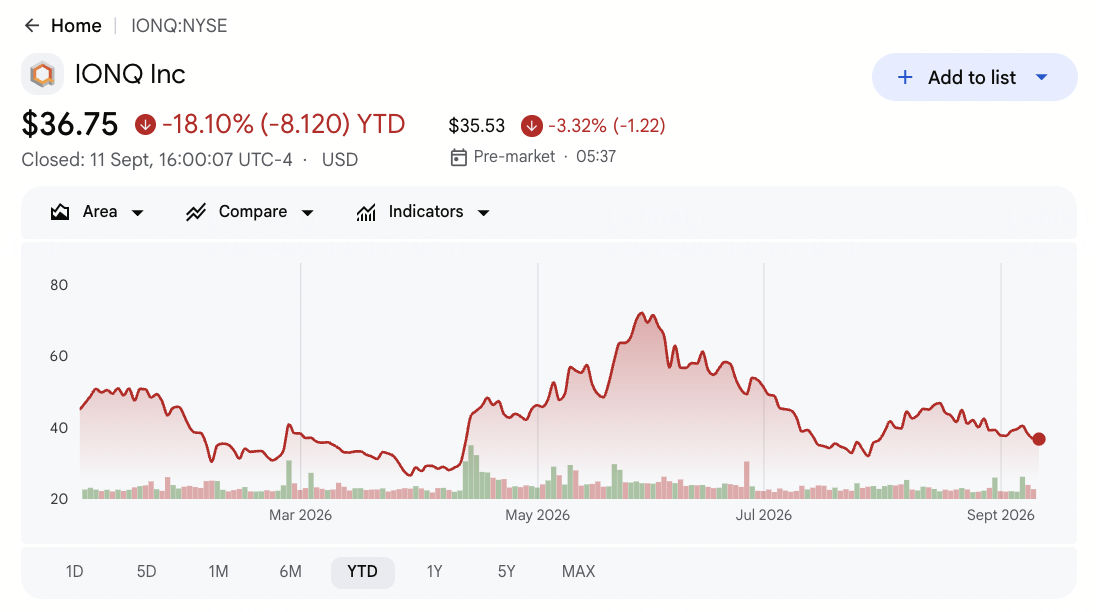
- IONQ turun 17,90% YTD hingga 10 September: Saham ditutup pada $36,84 setelah diperdagangkan antara $25,89 dan $84,64 selama setahun terakhir. Rentang yang luas menunjukkan betapa kuatnya reaksi investor terhadap pencapaian kuantum, akuisisi, dan panduan pendapatan.
- Pendapatan Q2 mencapai rekor $80,1 juta, naik 287%: Hasilnya mengalahkan konsensus $66,5 juta sebesar $13,6 juta. EPS yang disesuaikan negatif $0,33 juga mengalahkan estimasi negatif $0,56, menunjukkan daya tarik komersial yang lebih kuat meskipun kerugian berlanjut.
- Pendapatan organik tumbuh 132%, dengan 60% pelanggan membeli beberapa produk: Permintaan Tempo, akses cloud, dan ekspansi internasional mendukung pertumbuhan di luar akuisisi. Adopsi multi-produk dapat mengurangi ketergantungan pada pengiriman sistem yang tidak teratur dan memperdalam hubungan pelanggan.
- Panduan pendapatan 2026 meningkat menjadi $450 juta–$460 juta: Rentang Investor Day naik dari pandangan sebelumnya $280 juta–$290 juta setelah SkyWater bergabung dengan grup. Investor masih perlu memisahkan pendapatan foundry yang diakuisisi dari pertumbuhan kuantum organik.
- Kesepakatan SkyWater $1,8 miliar mengubah model operasi IonQ: Kapasitas foundry domestik dapat mempercepat pengembangan prosesor dan mendukung pengujian sistem 200.000-qubit yang direncanakan pada 2028. IonQ juga memperkenalkan platform Superion 256-qubit untuk deployment 2027.
Apa Itu IonQ (IONQ)?
IonQ adalah perusahaan teknologi kuantum yang dibangun di sekitar komputasi ion terjebak. Sistemnya menahan atom bermuatan dalam medan elektromagnetik dan memanipulasinya untuk menjalankan sirkuit kuantum, pendekatan yang dirancang untuk fidelitas tinggi dan koherensi yang lama. IonQ menjual sistem khusus, akses komputasi berbasis cloud dan aplikasi terkait, kemudian memperluas platform ke dalam jaringan kuantum, keamanan tahan kuantum, penginderaan atom, dan infrastruktur ruang angkasa. Perusahaan melaporkan fidelitas gerbang dua-qubit 99,99% dan menyediakan akses perangkat keras melalui ketiga platform cloud publik utama.
Strategi jangka panjang IonQ menggabungkan penelitian internal dengan kemampuan yang diakuisisi. Oxford Ionics berkontribusi keahlian kontrol qubit elektronik, ID Quantique dan Lightsynq memperluas jaringan dan keamanan, Vector Atomic menambahkan penginderaan, Capella Space mendukung infrastruktur berbasis ruang angkasa dan SkyWater menyediakan fabrikasi semikonduktor AS. Pelanggan dan mitra termasuk Amazon Web Services, Microsoft Azure, Google Cloud, AstraZeneca, Nvidia, QuantumBasel dan lembaga pemerintah. Hubungan ini menempatkan IonQ di seluruh ekosistem saham komputasi kuantum yang lebih luas, meskipun platform tersebut masih harus mengkonversi kemajuan teknis menjadi pendapatan komersial yang dapat diulang.
Baca Selengkapnya: 10 Saham Komputasi Kuantum Teratas untuk Diperhatikan pada 2026: Perusahaan yang Mendorong Komputasi Generasi Berikutnya
IonQ (IONQ) Ringkasan Earnings Q2 2026: Pendapatan, Pertumbuhan Organik dan Panduan yang Diperbarui
IonQ menyampaikan pendapatan Q2 sebesar $80,1 juta, naik 287% year over year dan di atas konsensus $66,5 juta, sementara pendapatan organik tumbuh 132%. EPS yang disesuaikan mencapai negatif $0,33 versus negatif $0,56 yang diharapkan, namun EBITDA yang disesuaikan tetap negatif $120,3 juta. Manajemen pertama kali menaikkan panduan pendapatan 2026 menjadi $280 juta-$290 juta, kemudian meningkatkannya menjadi $450 juta-$460 juta setelah mengintegrasikan SkyWater.
Baca Selengkapnya: IonQ (IONQ) Berita Earnings Q2 2026: Pertumbuhan Pendapatan 287% Bertemu dengan Penurunan Harga 0,53%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 2026 |
Konsensus $66,5M |
$80,1M; +287% YoY |
Mengungguli. Pendapatan melebihi konsensus sebesar $13,6M karena sistem, penggunaan cloud dan operasi yang diakuisisi berkembang. |
|
EPS yang disesuaikan Q2 |
Konsensus -$0,56 |
-$0,33 |
Mengungguli. Kerugian $0,23 lebih kecil dari yang diharapkan, meskipun IonQ tetap tidak menguntungkan. |
|
Pertumbuhan pendapatan organik Q2 |
Perbandingan tahun lalu |
+132% YoY |
Terpercepat. Pertumbuhan inti menunjukkan bahwa akuisisi tidak menjelaskan seluruh peningkatan pendapatan. |
|
EBITDA yang disesuaikan Q2 |
Investasi berlanjut |
-$120,3M |
Hati-hati. Kerugian melebihi pendapatan kuartalan karena IonQ mendanai sistem dan integrasi. |
|
Kas dan investasi |
Likuiditas pasca-pembiayaan |
Sekitar $3,0B |
Positif. Likuiditas menyediakan runway untuk integrasi, manufaktur dan pencapaian teknis. |
|
Backlog / RPO |
Komitmen komersial |
Sekitar $485M |
Konstruktif. Pekerjaan terkontrak mendukung visibilitas, bergantung pada waktu pengiriman dan penerimaan. |
|
Outlook FY2026 di Q2 |
Sebelumnya $260M-$270M |
$280M-$290M |
Dinaikkan. Hasil rekor dan permintaan komersial mendukung peningkatan awal. |
|
Outlook FY2026 setelah Investor Day |
Sebelumnya $280M-$290M |
$450M-$460M |
Dinaikkan. SkyWater menambah skala, membuat campuran organik sebagai tes kunci berikutnya. |
- Pendapatan sebesar $80,1 juta mengalahkan konsensus sebesar $13,6 juta: Peningkatan 287% year-over-year mencerminkan sistem fisik, penggunaan cloud dan campuran produk yang lebih luas. Pencapaian menunjukkan permintaan yang lebih kuat, meskipun waktu pengiriman masih dapat membuat pendapatan kuartalan tidak merata.
- EPS yang disesuaikan negatif $0,33 mengalahkan sebesar $0,23: Hasilnya lebih kecil dari konsensus negatif $0,56 karena pendapatan meningkat lebih cepat dari yang diharapkan. IonQ tetap merugi, jadi leverage operasional yang berkelanjutan masih diperlukan.
- Pendapatan organik tumbuh 132% meskipun ekspansi didorong akuisisi: Lebih dari setengah pelanggan membeli beberapa produk, mendukung cross-selling di seluruh komputasi, jaringan, dan keamanan. Pertumbuhan organik yang berkelanjutan akan menunjukkan bahwa platform menguat di luar pendapatan yang diakuisisi.
- EBITDA yang disesuaikan tetap negatif $120,3 juta: Kerugian sekitar 1,5 kali pendapatan kuartalan, menyoroti biaya penelitian, deployment, dan integrasi. Pertumbuhan pendapatan pada akhirnya harus melampaui biaya-biaya ini.
- Panduan pendapatan naik menjadi $450 juta–$460 juta: Rentang meningkat dari $280 juta–$290 juta setelah SkyWater ditutup. Target yang lebih tinggi menambah skala, meskipun pendapatan foundry dan kuantum mungkin menerima kelipatan valuasi yang berbeda.
IonQ (IONQ) Outlook Investasi 2026: Kasus Bull $65 vs Kasus Bear $25
Pertanyaan utama adalah apakah IonQ dapat mengubah SkyWater, Superion dan backlog sekitar $485 juta menjadi pertumbuhan organik yang lebih cepat sebelum biaya integrasi dan kerugian persisten menekan valuasinya.
Kasus Bull: Permintaan Kuantum Kuat Mendorong IONQ Menuju $65
Kasus Bull mengasumsikan pendapatan organik tetap di atas pertumbuhan 100% karena deployment Tempo, pesanan Superion, dan kontrak jaringan mengkonversi backlog sekitar $485 juta. SkyWater memperpendek siklus pengembangan, sementara lebih banyak pelanggan mengadopsi beberapa produk dan pendapatan tumbuh lebih cepat daripada biaya operasional.
Pergerakan menuju $65 akan membutuhkan IonQ mencapai outlook $450 juta hingga $460 juta tanpa mengandalkan terutama pada pendapatan foundry. Deployment Superion 2027 tepat waktu, penghargaan pemerintah atau perusahaan yang lebih besar, dan kerugian EBITDA yang disesuaikan lebih kecil dari Q2's negatif $120,3 juta akan memperkuat kasus tersebut.
Kasus Dasar: Pertumbuhan Pendapatan Stabil Menjaga IONQ Antara $38 dan $48
Kasus Dasar mengasumsikan SkyWater menambahkan penjualan foundry yang dapat diprediksi sementara permintaan kuantum inti tumbuh tidak merata. IonQ memenuhi panduan yang diperbarui, meskipun biaya integrasi menjaga EBITDA yang disesuaikan negatif dan pendapatan foundry menerima valuasi lebih rendah daripada layanan kuantum.
IONQ dapat diperdagangkan terutama antara $38 dan $48 di bawah kondisi ini. Pertumbuhan organik mendekati atau di atas 100%, backlog stabil, dan pengiriman sistem tepat waktu akan mendukung rentang tersebut. Campuran organik yang lebih lemah atau kerugian di atas pendapatan kuartalan akan membatasi ujung atas.
Kasus Bear: Pertumbuhan Lebih Lambat Menarik IONQ Menuju $25
Kasus Bear mengasumsikan integrasi SkyWater membutuhkan waktu lebih lama, deployment Superion tergelincir, dan booking organik melemah. Operasi foundry menyumbang lebih banyak dari outlook $450 juta hingga $460 juta sementara kerugian EBITDA yang disesuaikan tetap mendekati level Q2.
Pergerakan menuju $25 akan menjadi lebih mungkin jika IonQ memotong panduan, konversi backlog melambat, atau penggunaan kas berakselerasi meskipun likuiditas $3,0 miliar. Kelipatan pertumbuhan yang lebih rendah kemudian dapat mendorong saham kembali menuju level terendah 52-minggu $25,89.
Prakiraan Harga Saham IONQ untuk 2026 Oleh Analis Wall Street
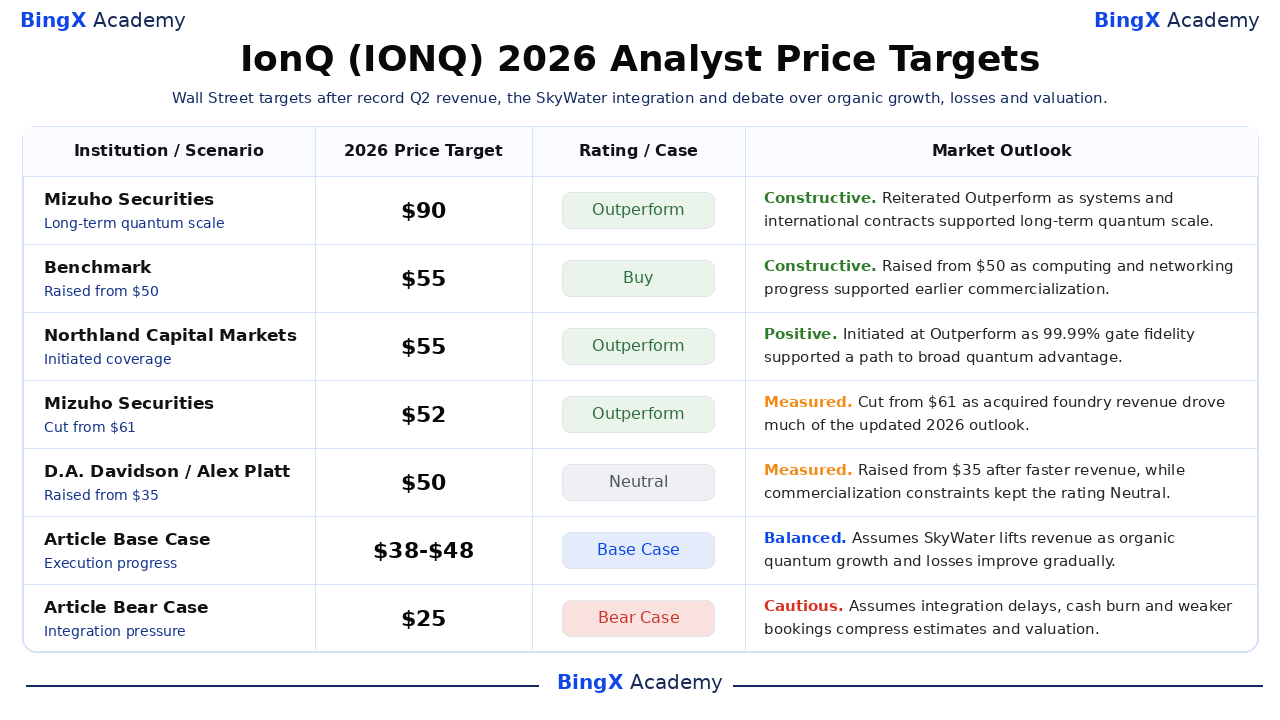
Enam tindakan bertanggal ini mencakup $45 hingga $90 dan menangkap pandangan yang luar biasa luas tentang keunggulan teknis IonQ, timeline komersialisasi, dan valuasi. Beberapa tindakan mendahului integrasi SkyWater yang selesai, jadi tanggal dan alasan sama pentingnya dengan target headline. Baris Base dan Bear akhir adalah skenario editorial BingX Academy, bukan prakiraan Wall Street atau jaminan harga.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Outlook Pasar |
|
Mizuho Securities |
$90 |
Outperform |
Konstruktif. 13 Januari: mengulangi pandangan bullish karena kemajuan sistem dan kontrak internasional mendukung skala kuantum jangka panjang. |
|
Benchmark |
$55 |
Buy |
Konstruktif. 7 Juli: dinaikkan dari $50 setelah diskusi manajemen menyoroti komersialisasi komputasi dan jaringan. |
|
Northland Capital Markets |
$55 |
Outperform |
Positif. 20 April: memulai cakupan karena fidelitas gerbang 99,99% mendukung jalur menuju keunggulan kuantum yang luas. |
|
Mizuho Securities |
$52 |
Outperform |
Terukur. 10 September: dipotong dari $61 karena pendapatan foundry yang diakuisisi mendorong banyak dari outlook 2026 yang diperbarui. |
|
D.A. Davidson |
$50 |
Neutral |
Terukur. 7 Mei: dinaikkan dari $35 setelah pendapatan lebih cepat, sementara kendala komersialisasi menjaga rating Neutral. |
|
Cantor Fitzgerald |
$45 |
Overweight |
Positif. 7 Juli: mengulangi keyakinan bahwa IonQ dapat merebut bagian perangkat keras, layanan, dan perangkat lunak kuantum hingga 2035. |
|
Kasus Dasar Artikel |
$38-$48 |
Kasus Dasar |
Seimbang. Mengasumsikan SkyWater mengangkat pendapatan sementara pertumbuhan kuantum organik dan kerugian membaik secara bertahap. |
|
Kasus Bear Artikel |
$25 |
Kasus Bear |
Hati-hati. Mengasumsikan penundaan integrasi, pembakaran kas, dan booking yang lebih lemah menekan estimasi dan valuasi. |
Cara Trading Saham IonQ (IONQ) di BingX
Trading sistem kuantum IonQ, integrasi SkyWater, dan outlook konversi pendapatan menggunakan BingX TradFi dan tools BingX AI. Karena IONQ dapat bereaksi tajam terhadap penghargaan kontrak, pencapaian teknis, dan perubahan panduan, trader harus menentukan katalis dan batas risiko sebelum memasuki posisi.
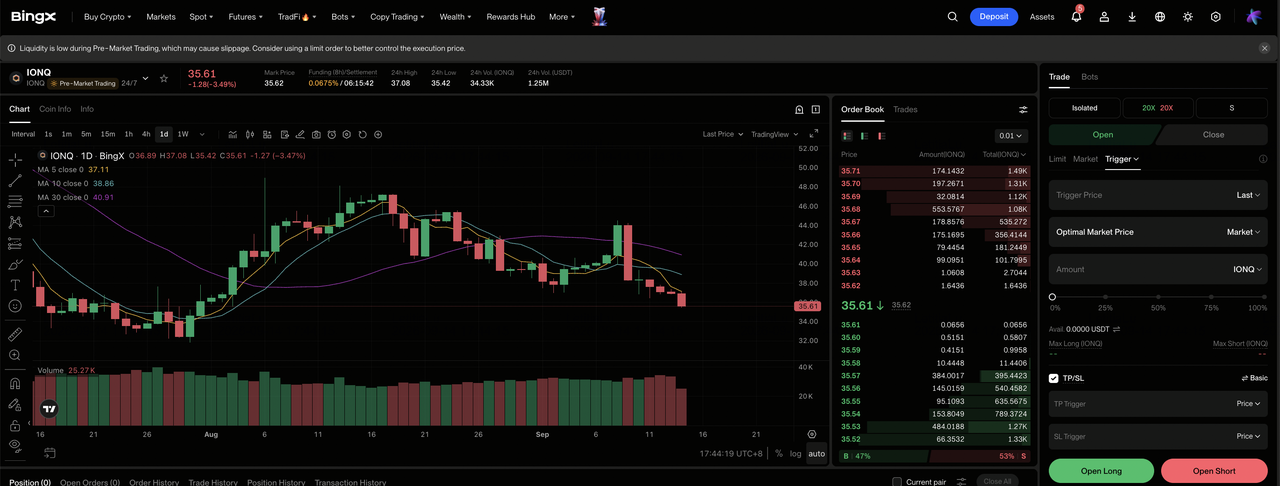
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian TradFi khusus di dashboard exchange BingX.
Langkah 2: Pilih IonQ (IONQ). Cari dan pilih kontrak futures perpetual IONQ-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika pesanan Superion, pertumbuhan organik, dan konversi backlog mendukung Kasus Bull atau Dasar. Pilih Open Short jika penundaan integrasi, kerugian persisten, atau booking yang lebih lemah memvalidasi Kasus Bear.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Rentang 52-minggu IONQ $25,89-$84,64 menunjukkan mengapa leverage konservatif dan sizing posisi yang jelas penting.
Langkah 5: Eksekusi protokol risiko yang ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki trade. IONQ dapat bereaksi cepat terhadap pencapaian sistem, penghargaan pemerintah, update integrasi, dan panduan pendapatan.
5 Risiko Teratas yang Harus Diperhatikan Investor IONQ pada 2026
Valuasi IonQ bergantung pada kemajuan teknis, komersialisasi, integrasi, dan pendanaan. Kelemahan di area mana pun dapat mengurangi arus kas yang diharapkan dan menekan valuasi saham.
- Kerugian dapat tetap tinggi saat IonQ berkembang: EBITDA yang disesuaikan Q2 negatif $120,3 juta terhadap pendapatan $80,1 juta. Jika biaya terus naik dengan cepat, saldo likuiditas $3,0 miliar dapat menurun tanpa kemajuan yang jelas menuju profitabilitas.
- Integrasi SkyWater dapat menambah kompleksitas: Akuisisi $1,8 miliar menambahkan kontrol manufaktur dan pendapatan foundry, tetapi juga membawa fasilitas dan biaya integrasi. Masalah eksekusi dapat menunda prosesor dan mengurangi manfaat yang diharapkan dari kesepakatan.
- Komersialisasi kuantum dapat membutuhkan waktu lebih lama dari yang diharapkan: Backlog sekitar $485 juta memberikan visibilitas, tetapi pendapatan bergantung pada pengiriman dan penerimaan pelanggan. Penundaan Superion atau perusahaan dapat mendorong pendapatan dan arus kas lebih jauh.
- Kompetisi dapat melemahkan keunggulan IonQ: IBM, Google, Quantinuum, D-Wave, dan Rigetti mengejar teknologi kuantum yang bersaing. Kemajuan yang lebih cepat di tempat lain dapat merugikan kontrak IonQ meskipun fidelitas gerbang dua-qubit 99,99% yang dilaporkan.
- Valuasi tinggi dan dilusi dapat meningkatkan volatilitas: IONQ diperdagangkan antara $25,89 dan $84,64 selama setahun terakhir meskipun tetap tidak menguntungkan. Kelipatan pertumbuhan yang lebih rendah atau saham tambahan dapat membatasi upside bahkan jika pendapatan mencapai $450 juta hingga $460 juta.
Pemikiran Akhir: Haruskah Anda Berinvestasi di IONQ pada 2026?
IonQ telah bergerak melampaui cerita penelitian produk tunggal. Pendapatan Q2 sebesar $80,1 juta, pertumbuhan organik 132%, pembelian multi-produk, dan backlog sekitar $485 juta memberikan bukti komersialisasi konkret. SkyWater dan Superion mungkin mempercepat roadmap, meskipun hasil EBITDA yang disesuaikan negatif $120,3 juta menunjukkan bahwa skala belum diterjemahkan menjadi profitabilitas operasional.
Kasus Bull membutuhkan permintaan kuantum organik dan pengiriman sistem untuk membenarkan $65 daripada pendapatan foundry yang diakuisisi saja. Kasus Bear mengikuti penundaan integrasi, kerugian persisten, dan kompresi kelipatan menuju $25. Trader konservatif mungkin menunggu breakdown yang lebih jelas dari pendapatan organik versus SkyWater, pencapaian Superion tepat waktu, dan perbaikan berurutan dalam EBITDA yang disesuaikan sebelum memperlakukan outlook yang diperbarui sebagai tahan lama.
Pengingat Risiko: Trading dan berinvestasi dalam ekuitas seperti IONQ melibatkan risiko tinggi kehilangan modal. Teknologi tahap awal, roadmap teknis, akuisisi, penerimaan pelanggan, valuasi, dan leverage dapat menghasilkan kerugian yang cepat. Lakukan penelitian independen sebelum mengalokasikan modal.
Bacaan Terkait
- 10 Saham Komputasi Kuantum Teratas untuk Diperhatikan pada 2026: Perusahaan yang Mendorong Komputasi Generasi Berikutnya
- 10 Saham Infrastruktur AI Teratas untuk Dibeli pada 2026: Pemimpin Manufaktur dan Desain Chip
- Apa Itu U.S. CHIPS and Science Act? Dampaknya pada Semikonduktor, Teknologi, dan Kripto pada 2026
- Prediksi Harga Nebius Group (NBIS) 2026: $287 Street-High AI Factory Boom atau Neocloud yang Terlalu Tegang?
- Outlook Harga Saham Nvidia (NVDA) untuk 2026: Bisakah Blackwell dan Vera Rubin Membawa NVDA Kembali ke $300?
- Prediksi Harga Alphabet (GOOGL) 2026: Bisakah Pertumbuhan Cloud 82% dan AI Mendorong Saham GOOGL ke $430?
