
Sandisk (SNDK) adalah perusahaan penyimpanan flash yang melayani pusat data, perangkat edge, dan pasar konsumen. Bisnisnya berpusat pada memori flash NAND dan produk penyimpanan solid-state, dengan SSD enterprise semakin penting karena infrastruktur AI mendorong permintaan untuk penyimpanan berkapasitas tinggi dan efisien daya. Ini memberikan Sandisk eksposur yang berkembang terhadap pengeluaran hyperscaler dan pusat data, tetapi juga membuat hasil sensitif terhadap harga NAND, inventaris pelanggan, disiplin pasokan, dan waktu kapasitas industri baru.
Cerita pertumbuhan semakin berpusat pada permintaan penyimpanan terkait AI dan pasar NAND yang lebih ketat. Pendapatan Fiskal Q4 2026 naik 51% secara berurutan, didukung oleh harga yang lebih tinggi dan peningkatan tajam dalam penjualan pusat data, sementara margin kotor mengalami ekspansi lagi. Sandisk juga menggunakan perjanjian pelanggan jangka panjang dan perencanaan kapasitas yang lebih disiplin untuk memperkuat daya tahan pendapatan. Bagi investor, pertanyaan kunci adalah apakah permintaan SSD enterprise dan pertumbuhan penyimpanan yang didorong AI dapat menjaga margin tetap tinggi setelah kekurangan pasokan saat ini mulai normal.
Prediksi saham SNDK untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus pertumbuhan penyimpanan AI: Bulls mengharapkan permintaan SSD enterprise yang lebih kuat, konten NAND yang lebih tinggi per server AI, komitmen pelanggan jangka panjang, dan pasokan yang disiplin untuk memperpanjang siklus dan mendukung basis pendapatan melalui siklus yang lebih tinggi.
- Kasus normalisasi NAND: Bears mengharapkan kenaikan harga yang lebih lambat, pencernaan inventaris pelanggan, dan kapasitas industri tambahan untuk menekan margin saat kondisi pasokan membaik, membatasi seberapa banyak pertumbuhan pusat data dan pengembalian modal dapat mengimbangi penurunan.
Panduan ini menguraikan prediksi saham SNDK, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan rilis pendapatan fiskal Q4 5 Agustus dan data pasar terbaru, plus cara memperdagangkan futures saham SNDK di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor Sandisk di September 2026
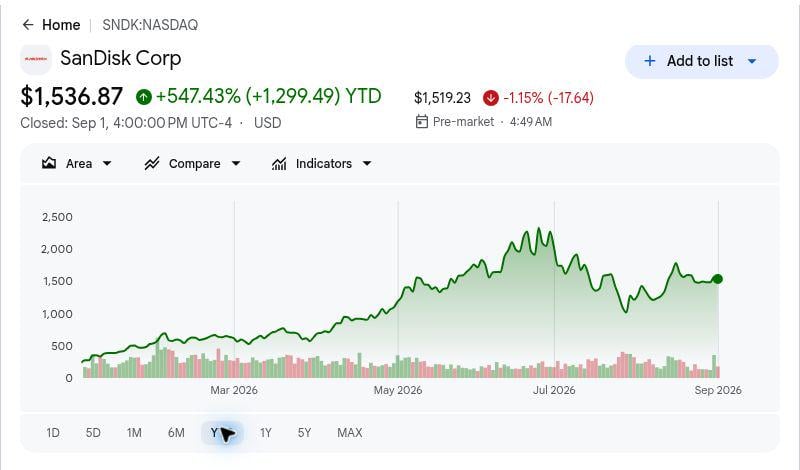
- Keuntungan YTD 547,43% telah meningkatkan ambang batas eksekusi: Penutupan 1 September adalah referensi historis. Kenaikan lebih lanjut sekarang tergantung pada pengiriman pendapatan, harga yang tahan lama dan pengembalian tunai daripada pengakuan awal Sandisk sebagai pemasok penyimpanan AI independen.
- Pendapatan Fiskal Q4 sebesar $8,97 miliar tumbuh 51% secara berurutan: Manajemen mengaitkan sekitar sepertiga peningkatan pada volume dan dua pertiga pada harga. Campuran menunjukkan bahwa kuartal ini menggabungkan pertumbuhan pengiriman nyata dengan ekonomi industri yang sangat menguntungkan, meninggalkan daya tahan harga sebagai pusat fase berikutnya.
- Pendapatan pusat data berlipat ganda secara berurutan menjadi $2,98 miliar: Segmen ini mengalami ekspansi 103% dari fiskal Q3 karena deployment SSD enterprise dipercepat. Ini memindahkan pusat data dari narasi pertumbuhan opsional menuju pilar pendapatan material, meskipun perbandingan kuartalan akan menjadi lebih menuntut setelah peningkatan yang cepat.
- Panduan Fiskal Q1 2027 menyerukan peningkatan pendapatan lain: Manajemen mengharapkan pendapatan $10,30 miliar hingga $10,80 miliar dan EPS dilusian non-GAAP $44,00 hingga $46,00. Outlook ini mendukung permintaan yang berkelanjutan, namun rentang margin kotor yang diproyeksikan juga menandakan bahwa profitabilitas inkremental mungkin tidak lagi meningkat setiap kuartal.
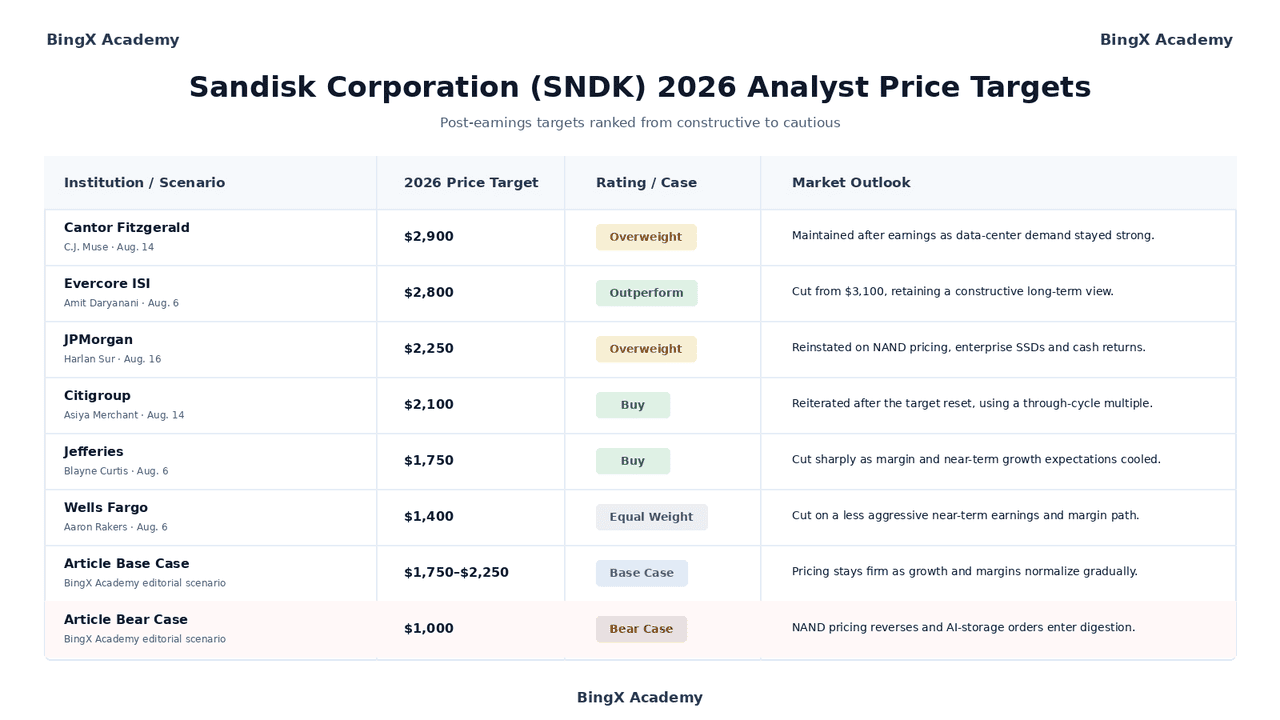
- Target pasca-pendapatan berkisar $1.400 hingga $2.900: Rentang ini mencerminkan ketidaksepakatan tentang berapa lama kondisi NAND yang ketat dan margin yang tinggi dapat bertahan. Ini memetakan asumsi siklus yang bersaing daripada janji konsensus tunggal.
Apa Itu Sandisk Corporation (SNDK)?
Sandisk adalah perusahaan flash NAND yang berbasis di Milpitas, California yang menjadi independen dari Western Digital pada Februari 2025. Perusahaan mengembangkan teknologi memori flash dan menjual SSD enterprise, produk tertanam dan removable, penyimpanan klien, kartu memori dan USB drive. Ekonomi manufaktur didukung oleh operasi joint Flash Ventures yang sudah lama berjalan dengan Kioxia di Jepang, memberikan Sandisk akses ke produksi wafer berskala tanpa memiliki setiap aset fabrikasi secara langsung.
Strategi sekarang memiliki tiga bagian yang terhubung: mengalihkan pendapatan menuju pelanggan pusat data dengan nilai lebih tinggi, menggunakan perjanjian New Business Model untuk meningkatkan visibilitas permintaan dan harga, dan mengembalikan kas surplus tanpa melemahkan investasi teknologi. Sandisk menambahkan lima perjanjian NBM setelah mengumumkan lima pada April, termasuk pelanggan baru dan ekspansi dengan mitra yang ada. Perusahaan mengakhiri fiskal 2026 dengan $4,76 miliar dalam kas dan setara kas, $1,78 miliar dalam sekuritas ekuitas yang dapat dipasarkan dan $15,5 miliar otorisasi pembelian kembali yang tersisa.
Baca Selengkapnya: Saham Memori AI Teratas untuk Dibeli di 2026: DRAM, HBM, dan Permintaan Penyimpanan AI Dijelaskan
Ikhtisar Pendapatan Sandisk (SNDK) Fiskal Q4 2026: Harga dan Permintaan Pusat Data Mengatur Ulang Basis Pendapatan
- Pendapatan mencapai $8,97 miliar, di atas batas panduan sebelumnya. Pendapatan melampaui rentang $7,75 miliar hingga $8,25 miliar dari manajemen dan naik 372% dari tahun ke tahun. Harga NAND yang lebih tinggi mendorong sebagian besar peningkatan berurutan, menyoroti kondisi penawaran-permintaan yang kuat dan sensitivitas terhadap pembalikan harga di masa depan.
- EPS dilusian non-GAAP naik menjadi $39,25. Hasil jauh di atas outlook $30,00 hingga $33,00 sebelumnya karena harga yang lebih tinggi mengalir melalui basis biaya dan meningkatkan profitabilitas. Pendapatan masa depan tetap sangat sensitif terhadap harga jual rata-rata NAND.
- Pendapatan pusat data berlipat ganda secara berurutan menjadi $2,98 miliar. Pendapatan dari segmen ini meningkat 103% karena pelanggan infrastruktur AI menyerap lebih banyak kapasitas SSD enterprise bernilai tinggi. Pendapatan Edge naik 48%, sementara pendapatan konsumen turun 32%, menggeser bauran bisnis lebih jauh ke arah infrastruktur.
- Margin kotor GAAP mengalami ekspansi menjadi 84,6%. Margin meningkat 6,2 poin persentase secara berurutan karena harga, campuran, dan utilisasi yang lebih kuat. Panduan Fiskal Q1 sebesar 83,0% hingga 84,9% menunjukkan profitabilitas dapat tetap tinggi bahkan ketika ekspansi margin berurutan melambat.
- Arus kas bebas yang disesuaikan mencapai $5,04 miliar. Generasi kas yang kuat mendukung perbaikan neraca dan program pembelian kembali saham yang lebih besar. Investor masih harus membandingkan arus kas yang disesuaikan dengan hasil yang dilaporkan karena angka yang disesuaikan mengecualikan pembayaran NBM dan aktivitas Flash Ventures.
Baca Selengkapnya: Ikhtisar Pendapatan Sandisk (SNDK) Q4 2026: Beat Kuat Gagal Memenuhi Ekspektasi Tinggi dan Memicu Selloff 5,40%
Profil Keuangan dan Konsensus Sandisk Fiskal Q4 2026: Pendapatan, EPS dan Margin
Fiskal Q4 menggabungkan beat panduan yang besar dengan langkah lain dalam profitabilitas. Tabel memisahkan hasil operasional yang dilaporkan dari outlook kuartal berikutnya dan menyoroti di mana pendapatan saat ini bergantung pada harga, campuran pusat data dan komitmen pelanggan.
|
Metrik Keuangan |
Panduan / Perbandingan |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Fiskal Q4 |
Panduan $7,75M–$8,25M |
$8,965M |
Beat. Di atas batas sebelumnya. |
|
EPS dilusian non-GAAP |
Panduan $30,00–$33,00 |
$39,25 |
Beat. Harga memperluas leverage pendapatan. |
|
Laba bersih GAAP |
— |
$6,903M |
Membaik. Naik 91% secara berurutan. |
|
EPS dilusian GAAP |
— |
$43,97 |
Membaik. Naik dari $23,03. |
|
Margin kotor GAAP |
— |
84,60% |
Diperluas. Naik 6,2 poin persentase. |
|
Pendapatan pusat data |
— |
$2,977M |
Dipercepat. Naik 103% secara berurutan. |
|
Pendapatan Edge |
— |
$5,432M |
Diperluas. Naik 48% secara berurutan. |
|
Pendapatan konsumen |
— |
$556M |
Menurun. Turun 32% secara berurutan. |
|
Arus kas bebas yang disesuaikan |
— |
$5,035M |
Diperkuat. Lebih dari berlipat ganda secara berurutan. |
|
Outlook pendapatan Fiskal Q1 2027 |
— |
$10,30M–$10,80M |
Basis dinaikkan. Menyiratkan pertumbuhan berurutan lebih lanjut. |
|
Margin kotor non-GAAP Fiskal Q1 2027 |
— |
83,0%–85,0% |
Dipertahankan. Bertahan di dekat puncak Q4. |
|
EPS dilusian non-GAAP Fiskal Q1 2027 |
— |
$44,00–$46,00 |
Positif. Memperpanjang kenaikan pendapatan. |
Arus kas operasional total $7,13 miliar di fiskal Q4 dan $11,67 miliar untuk tahun penuh. Arus kas bebas tahun penuh mencapai $11,49 miliar, dibandingkan dengan $8,74 miliar arus kas bebas yang disesuaikan setelah item NBM dan Flash Ventures.
Outlook Investasi Sandisk Corporation (SNDK) 2026: Kasus Bull $3.000 vs Kasus Bear $1.000
Tes utama adalah apakah permintaan penyimpanan yang didorong AI dan perjanjian pelanggan dapat mempertahankan pendapatan tinggi setelah lonjakan pertama dalam harga NAND berlalu.
Kasus Bull: Permintaan Pusat Data AI Mendorong SNDK Menuju $2.500
Kasus bull mengasumsikan bahwa permintaan NAND untuk inferensi AI, penyimpanan model dan pipeline data tetap secara struktural lebih kuat daripada siklus PC dan smartphone tradisional. Pendapatan SSD enterprise terus mengalami ekspansi, pelanggan menerima komitmen komersial multi-tahun, dan penambahan kapasitas industri tetap disiplin. Dalam pengaturan itu, campuran pusat data dapat mengimbangi permintaan konsumen yang lebih lambat dan menjaga generasi kas jauh di atas basis pra-spin.
Hasil ini mengharuskan Sandisk untuk mempertahankan margin kotor di dekat rentang yang dipandu, mengkonversi perjanjian NBM menjadi volume berulang dan menghindari respons pasokan yang agresif dari pesaing. Target pasca-pendapatan Cantor Fitzgerald adalah referensi tertinggi yang disebutkan dalam set saat ini yang dipilih.
Kasus Dasar: Harga Kuat Menjaga SNDK Antara $1.750 dan $2.250
Kasus dasar mengasumsikan bahwa permintaan SSD enterprise tetap sehat karena tingkat perbaikan harga berurutan melambat. Pendapatan dapat terus tumbuh, didukung oleh outlook kuartal berikutnya dan permintaan pelanggan yang dikontrak, meskipun margin stabil daripada mengalami ekspansi setiap kuartal. Buyback mengurangi jumlah saham secara bertahap dan membantu menerjemahkan generasi kas menjadi nilai per saham.
Rentang ini sejalan dengan cluster tengah yang dibentuk oleh Jefferies, JPMorgan, Citigroup dan Wedbush. Konfirmasi akan datang dari pesanan pusat data yang stabil, margin kotor bertahan di atas tingkat siklus historis dan arus kas bebas yang disesuaikan berkelanjutan setelah pembayaran NBM. Rentang ini adalah skenario editorial, bukan band perdagangan yang dijamin.
Kasus Bear: Normalisasi NAND Menarik SNDK Menuju $1.000
Kasus bear dimulai dengan mekanisme siklus memori normal: harga tinggi mendorong lebih banyak pasokan, pelanggan membangun inventaris dan pembelian berhenti sebelum permintaan akhir menghilang. Kontribusi harga yang lebih kecil akan mengurangi pertumbuhan pendapatan dan memampatkan margin dengan cepat karena hasil fiskal Q4 menangkap ekonomi kelangkaan yang sangat kuat.
Pemicu yang paling jelas adalah booking SSD enterprise yang lebih lemah, peningkatan tajam dalam inventaris pelanggan, ekspansi kapasitas di seluruh industri NAND atau panduan margin kotor turun secara material di bawah rentang saat ini. Dalam lingkungan itu, pasar bisa menilai Sandisk pada pendapatan normal daripada arus kas siklus puncak.
Prediksi Harga Saham SNDK untuk 2026 Oleh Analis Wall Street
Wall Street tetap konstruktif pada Sandisk, namun revisi pasca-pendapatan menunjukkan ketidaksepakatan yang berarti atas daya tahan margin. Baris di bawah ini adalah tindakan pihak ketiga yang tertanggal dan bernama. Dua baris terakhir adalah skenario editorial BingX Academy dan dipisahkan dari target analis.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Outlook Pasar |
|
Cantor Fitzgerald / C.J. Muse 14 Agt |
$2.900 |
Overweight |
Dipertahankan setelah pendapatan karena permintaan pusat data tetap kuat. |
|
Evercore ISI / Amit Daryanani 6 Agt |
$2.800 |
Outperform |
Dipotong dari $3.100, mempertahankan pandangan jangka panjang yang konstruktif. |
|
JPMorgan / Harlan Sur 16 Agt |
$2.250 |
Overweight |
Dipulihkan pada harga NAND, SSD enterprise dan pengembalian kas. |
|
Citigroup / Asiya Merchant 14 Agt |
$2.100 |
Buy |
Ditegaskan kembali setelah reset target, menggunakan kelipatan melalui siklus. |
|
Jefferies / Blayne Curtis 6 Agt |
$1.750 |
Buy |
Dipotong tajam karena ekspektasi margin dan pertumbuhan jangka pendek mendingin. |
|
Wells Fargo / Aaron Rakers 6 Agt |
$1.400 |
Equal Weight |
Dipotong pada jalur pendapatan dan margin jangka pendek yang kurang agresif. |
|
Kasus Dasar Artikel Skenario editorial BingX Academy |
$1.750–$2.250 |
Kasus Dasar |
Harga tetap kuat karena pertumbuhan dan margin normal secara bertahap. |
|
Kasus Bear Artikel Skenario editorial BingX Academy |
$1.000 |
Kasus Bear |
Harga NAND berbalik dan pesanan penyimpanan AI memasuki pencernaan. |
Cara Memperdagangkan Saham Sandisk (SNDK) di BingX
Perdagangkan harga NAND Sandisk dan outlook pusat data AI menggunakan BingX TradFi dan alat BingX AI. Tentukan katalis operasional dan kerugian yang dapat diterima sebelum membuka posisi.
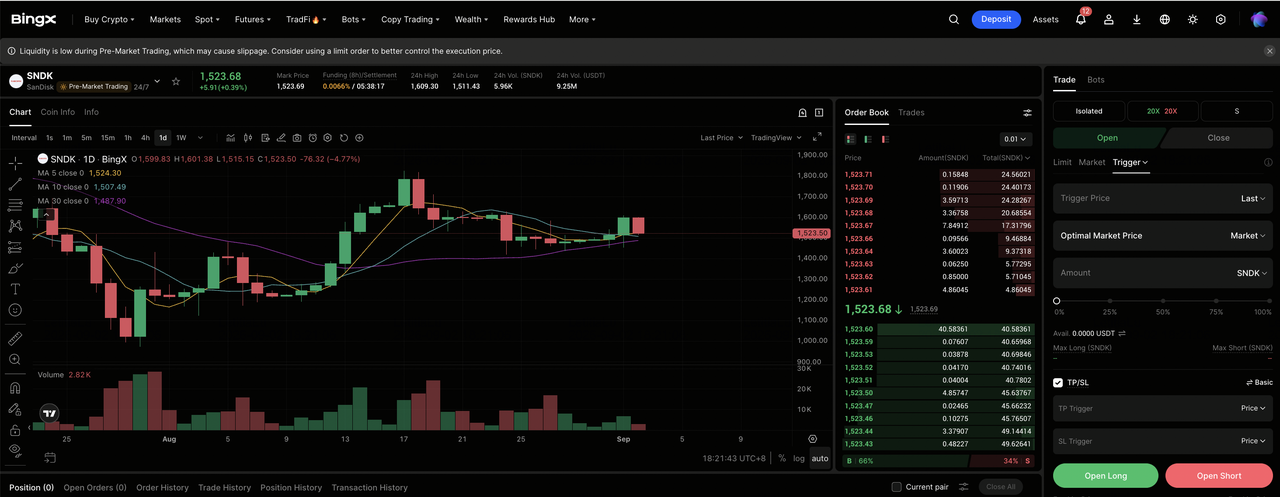
Langkah 1: Akses BingX TradFi. Daftar, lengkapi verifikasi identitas, aktifkan autentikasi dua faktor dan buka pasar TradFi.
Langkah 2: Pilih Sandisk (SNDK). Pilih kontrak perpetual SNDK-USDT dan konfirmasi ticker sebelum melakukan order.
Langkah 3: Pilih arah Anda. Pilih Open Long atau Open Short sesuai dengan tesis. Posisi long mungkin sesuai dengan ekspektasi untuk permintaan SSD enterprise dan harga yang berkelanjutan, sedangkan posisi short mungkin sesuai dengan ekspektasi untuk pencernaan inventaris atau kompresi margin.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko. Pergerakan YTD yang besar dari SNDK dan volatilitas pasca-pendapatan membuat leverage konservatif dan ukuran posisi yang disengaja penting.
Langkah 5: Jalankan protokol risiko yang ketat. Tetapkan level Take-Profit dan Stop-Loss sebelum atau segera setelah entry. Pantau harga NAND, pesanan SSD enterprise, panduan margin kotor, kemajuan kontrak NBM, kapasitas industri dan pengeluaran modal hyperscaler.
5 Risiko Teratas yang Harus Diperhatikan Investor Sandisk di 2026
Sandisk menggabungkan harga yang luar biasa, pertumbuhan pusat data yang cepat dan generasi kas yang substansial, namun lima risiko akan menentukan apakah basis pendapatan yang lebih kuat bertahan.
- Harga NAND dapat berbalik sebelum kontrak permintaan akhir: Pelanggan menyesuaikan pesanan dengan cepat ketika inventaris naik atau pasokan menjadi lebih mudah untuk diamankan. Karena harga menyuplai sebagian besar peningkatan berurutan fiskal Q4, pengiriman yang stabil masih bisa menghasilkan pendapatan dan margin yang lebih lemah.
- Pengeluaran infrastruktur AI tetap terkonsentrasi: Permintaan SSD enterprise bergantung pada kelompok terbatas pelanggan cloud. Proyek yang tertunda, perubahan arsitektur atau pencernaan pengeluaran dapat menciptakan volatilitas pesanan yang mendadak.
- Perjanjian New Business Model menukar margin untuk visibilitas: Komitmen yang lebih lama dapat mengurangi volatilitas, meskipun ekonomi kontrak mungkin membatasi upside jangka pendek atau memerlukan pembayaran di muka. Daya tahan dan perlakuan arus kas yang disesuaikan tetap sentral.
- Flash Ventures dan manufaktur Asia menciptakan eksposur eksekusi: Sandisk bergantung pada operasi joint dan rantai pasokan yang terkonsentrasi. Masalah yield, bencana alam, pembatasan perdagangan atau ketidaksepakatan mitra dapat mempengaruhi pasokan dan biaya.
- Pendapatan siklus puncak dapat mendistorsi valuasi: Kelipatan yang rendah mungkin tampak murah bahkan jika keuntungan sangat tinggi. Tes yang relevan adalah berapa banyak pendapatan, margin dan arus kas yang tersisa setelah harga normal.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Sandisk di 2026?
Sandisk menutup fiskal 2026 dengan bisnis yang secara material lebih kuat daripada awal tahun. Pendapatan meningkat 175% untuk tahun penuh, penjualan pusat data tumbuh 437%, margin kotor mencapai tingkat yang luar biasa dan generasi kas mendukung otorisasi pembelian kembali yang jauh lebih besar. Perusahaan juga telah bergerak melampaui identitas penyimpanan konsumen dengan menjadikan SSD enterprise dan hubungan pelanggan multi-tahun sebagai pusat strateginya.
Kasus bull bergantung pada permintaan penyimpanan AI, pasokan NAND yang disiplin dan perjanjian NBM yang mempertahankan dasar pendapatan yang lebih tinggi. Kasus dasar memungkinkan harga dan margin untuk normal secara bertahap tanpa merusak pertumbuhan pusat data. Kasus bear menjadi lebih kredibel jika inventaris naik, kapasitas mengalami ekspansi atau pengeluaran pelanggan memasuki fase pencernaan. Trader konservatif mungkin menunggu kuartal lain dari visibilitas margin dan pesanan daripada bergantung pada target analis tunggal.
Pengingat Risiko: Memperdagangkan dan berinvestasi dalam ekuitas seperti SNDK melibatkan risiko tinggi kehilangan modal. Sandisk terekspos pada siklus NAND, permintaan pusat data yang terkonsentrasi, kemitraan manufaktur, transisi teknologi, gangguan rantai pasokan, eksekusi kontrak dan kompresi valuasi. Kontrak perpetual berleverage dapat dilikuidasi. Lakukan penelitian independen sebelum mengalokasikan modal.
Bacaan Terkait
- Saham Memori AI Teratas untuk Dibeli di 2026: DRAM, HBM, dan Permintaan Penyimpanan AI Dijelaskan
- Saham Pusat Data AI Teratas untuk Dibeli di 2026: Cloud, Server, dan Infrastruktur Komputasi AI
- Saham Server AI Teratas untuk Dibeli di 2026: Sistem Rack-Scale, Server GPU, dan Infrastruktur Server AI
- Prediksi Western Digital 2026: Bisakah Pemulihan Penyimpanan Data, Infrastruktur AI Mendorong WDC ke 580+?
- Prediksi Harga Seagate (STX) 2026: Bisakah Permintaan Penyimpanan AI Mendorong Saham STX ke $1.600?
- Prediksi Harga Saham Micron 2026: Supercycle AI $1.500 atau Perangkap Siklis Margin Puncak?
