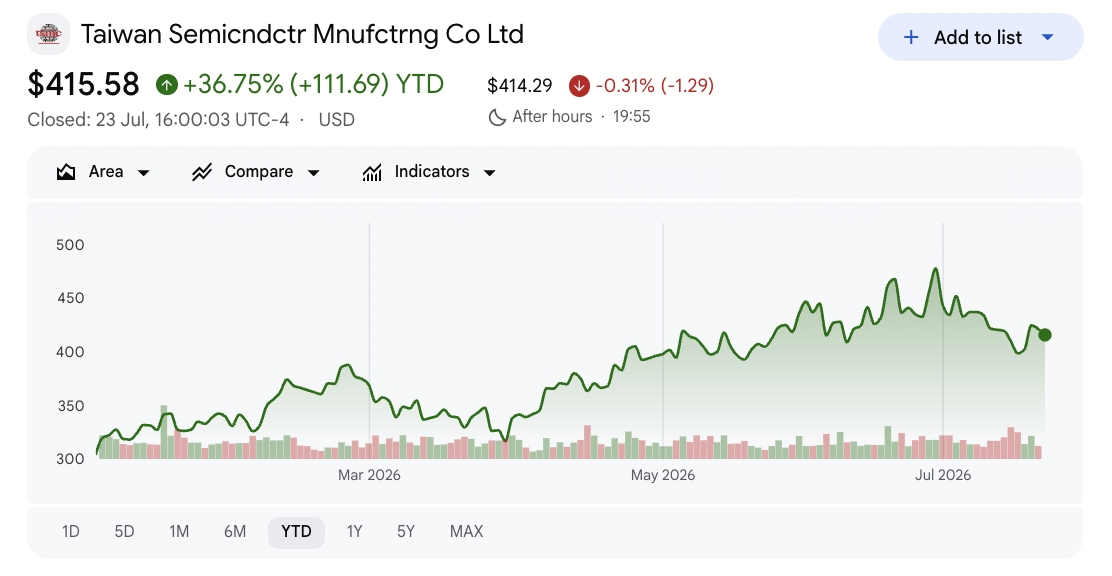
Taiwan Semiconductor Manufacturing (TSM) memasuki akhir Juli 2026 setelah salah satu reaksi paling aneh terhadap kuartal rekor dalam sejarahnya. Pada 16 Juli, perusahaan melaporkan pendapatan kuartal kedua sebesar $40,20 miliar dan laba bersih NT$706,56 miliar, dengan EPS terdilusi naik 77,4% year-over-year, kemudian memandu pendapatan kuartal ketiga menjadi $44,6 miliar hingga $45,8 miliar. Saham TSM tetap turun, ditutup mendekati $398 pada 17 Juli setelah dibuka bulan sekitar $465.
Hasil tersebut bukanlah masalahnya. Margin kotor mencapai 67,7% dan margin operasi 60,3%, keduanya berada pada atau di atas puncak panduan, sementara teknologi canggih pada 7-nanometer ke bawah menghasilkan 77% dari pendapatan wafer. Yang membuat pasar tidak tenang adalah pengeluaran. TSMC menaikkan rencana belanja modal 2026 menjadi $60 miliar hingga $64 miliar dari $52 miliar hingga $56 miliar dan mengonfirmasi tambahan $100 miliar untuk Arizona, membawa komitmen kumulatif AS menjadi $265 miliar.
Perkiraan saham TSM untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus permintaan: Bulls mengharapkan ramp 2-nanometer, kelangkaan kemasan CoWoS dan panduan Q3 yang menyiratkan langkah sekuensial 12% lainnya untuk mengonfirmasi bahwa pesanan AI masih terus dipercepat, dengan target analis mencapai $527.
- Kasus capex: Bears melihat kenaikan panduan pengeluaran $10 miliar, dilusi margin dari fab luar negeri, dan pembangunan AS yang mengubah foundry dengan return tinggi menjadi yang lebih haus modal.
Panduan ini menguraikan perkiraan saham TSM, skenario harga 2026, risiko utama, dan penelitian dari TD Cowen, Bank of America dan Street yang lebih luas, berdasarkan rilis pendapatan 16 Juli dan panggilan investor Q2, plus cara memperdagangkan futures saham TSM di BingX TradFi dengan kolateral USDT.
5 Hal Teratas yang Perlu Diketahui Investor TSM pada Juli 2026
- Pendapatan Q2 sebesar $40,20 miliar tumbuh 33,7% dalam dolar AS: Pendapatan konsolidasi mencapai NT$1.270,38 miliar, naik 36,0% year-over-year dan 12,0% secara berurutan, dengan laba bersih NT$706,56 miliar dan EPS terdilusi NT$27,25, atau $4,31 per unit ADR.
- Laba bersih dan EPS keduanya tumbuh 77,4%: Pendapatan tumbuh lebih dari dua kali lipat dari pendapatan, dengan margin kotor 67,7%, margin operasi 60,3% dan margin laba bersih 55,6%.
- Panduan Q3 menyiratkan langkah naik lain menjadi sekitar $45 miliar: Manajemen memandu pendapatan kuartal ketiga sebesar $44,6 miliar hingga $45,8 miliar dengan margin kotor 65% hingga 67%, mengutip ramp curam teknologi 2-nanometer.
- Panduan Capex dinaikkan menjadi $60 miliar hingga $64 miliar: Peningkatan dari $52 miliar hingga $56 miliar, bersamaan dengan $100 miliar lebih yang berkomitmen ke Arizona dan investasi AS kumulatif $265 miliar, adalah pendorong tunggal terbesar dari reaksi saham negatif.
- 2-nanometer memasuki campuran pendapatan pada 3%: N2 berkontribusi 3% dari pendapatan wafer di kuartal bermakna pertamanya, dengan 3-nanometer pada 30%, 5-nanometer pada 33% dan 7-nanometer pada 11%, membawa teknologi canggih menjadi 77% dari total.
Apa itu Taiwan Semiconductor Manufacturing Company (TSM)?
Taiwan Semiconductor Manufacturing Company (TSMC), didirikan pada 1987 dan berkantor pusat di Hsinchu, merintis model foundry pure-play dan tetap menjadi manufaktur semikonduktor khusus terkemuka di dunia. Mereka tidak merancang chip atau bersaing dengan pelanggannya. Sebaliknya, mereka memproduksi chip untuk perusahaan teknologi besar termasuk Apple, Nvidia, AMD, Broadcom, Qualcomm, dan MediaTek, itulah sebabnya hampir setiap prosesor AI canggih melewati fab TSMC.
Skalanya sulit untuk direplikasi. TSMC menerapkan 305 teknologi proses berbeda dan memproduksi 12.682 produk untuk 534 pelanggan pada 2025. Keunggulan ekonominya terletak pada leading edge, di mana 7-nanometer ke bawah sekarang mencakup 77% dari pendapatan wafer dan mendukung kekuatan harga yang terlihat dalam margin kotor 67,7%. High-performance computing, yang mencakup akselerator AI, telah menjadi platform dominannya. Selain wafer, TSMC mengendalikan kemasan canggih CoWoS, bottleneck kunci yang menentukan berapa banyak akselerator AI yang dapat dikirim industri setiap kuartal. Manufaktur meliputi Asia, Eropa, dan Amerika Utara, dengan ekspansi Arizona sekarang mewakili komitmen AS kumulatif $265 miliar.
TSMC (TSM) Q2 2026 Earnings: Apa yang Mendorong Pendapatan Rekor dan Pertumbuhan Laba 77%
- Permintaan leading-edge mendorong top line. Huang mengaitkan kuartal dengan permintaan kuat untuk teknologi proses leading-edge, dengan node canggih pada 7-nanometer ke bawah menghasilkan 77% dari pendapatan wafer.
- Margin berkembang lebih cepat daripada pendapatan. Laba kotor naik 57,2% dan pendapatan dari operasi naik 65,4%, keduanya jauh di depan peningkatan pendapatan 36,0%, menghasilkan pertumbuhan laba bersih 77,4%.
- Node 3-nanometer dan 5-nanometer membawa campuran. N3 berkontribusi 30% dari pendapatan wafer dan N5 berkontribusi 33%, bersama-sama menyumbang hampir dua pertiga dari total sementara N2 memulai ramp-nya pada 3%.
- Pertumbuhan berurutan dipercepat. Pendapatan naik 12,0% dari Q1 dan laba bersih naik 23,4%, menunjukkan buku pesanan AI masih terus berkembang sepanjang kuartal daripada merata.
- Kenaikan capex membingkai ulang cerita. Mengangkat belanja modal 2026 menjadi $60 miliar hingga $64 miliar menandakan kepercayaan pada permintaan multi-tahun, tetapi juga mengatakan kepada investor bahwa free cash flow akan dikonsumsi oleh konstruksi selama beberapa tahun.
TSMC Q2 2026 Profil Keuangan dan Konsensus: Pendapatan, EPS dan Margin
Cetak Q2 TSMC menunjukkan perusahaan yang mengalahkan pada dasarnya setiap lini operasi sambil menaikkan intensitas modal bisnis. Kesenjangan antara hasil operasi dan reaksi harga saham adalah fakta utama kuartal ini.
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 2026 (USD) |
$39,0 hingga $40,2 miliar dipandu |
$40,20 miliar |
Puncak panduan; naik 33,7% year over year |
|
Pendapatan Q2 2026 (NT$) |
— |
NT$1.270,38 miliar |
Naik 36,0% year over year, naik 12,0% berurutan |
|
EPS Terdilusi Q2 2026 |
~$3,83 per konsensus ADR |
NT$27,25 ($4,31 per ADR) |
Mengalahkan; naik 77,4% year over year |
|
Laba Bersih Q2 2026 |
— |
NT$706,56 miliar |
Naik 77,4% year over year, naik 23,4% berurutan |
|
Margin Kotor Q2 2026 |
65,5% hingga 67,5% dipandu |
67,70% |
Di atas puncak panduan |
|
Margin Operasi Q2 2026 |
— |
60,30% |
Pendapatan dari operasi naik 65,4% |
|
Teknologi Canggih Q2 2026 |
— |
77% dari pendapatan wafer |
N2 pada 3%, N3 pada 30%, N5 pada 33%, N7 pada 11% |
|
Panduan Pendapatan Q3 2026 |
— |
$44,6 hingga $45,8 miliar |
Menyiratkan sekitar 12% pertumbuhan berurutan lebih lanjut |
|
Panduan Capex FY2026 |
$52 hingga $56 miliar sebelumnya |
$60 hingga $64 miliar |
Dinaikkan sekitar $10 miliar; katalis negatif utama |
Untuk konteks, Q1 2026 menghasilkan pendapatan NT$1.134,10 miliar dengan laba bersih NT$572,48 miliar dan EPS NT$22,08. Pendapatan paruh pertama 2026 mencapai NT$2.404,48 miliar, naik 35,6% year over year, dan Juni saja menghasilkan NT$442,68 miliar, naik 67,9%. TSMC telah mengalahkan konsensus dalam masing-masing dari empat kuartal sebelum cetak ini, dengan kejutan positif rata-rata 8,34%. Manajemen telah memandu pertumbuhan tahun penuh 2026 di atas 30% dalam dolar AS, dan panduan Q3 sebesar $44,6 miliar hingga $45,8 miliar mempertahankan hal itu.
TSMC (TSM) 2026 Investment Outlook: $527 Bull Case vs. $390 Bear Case
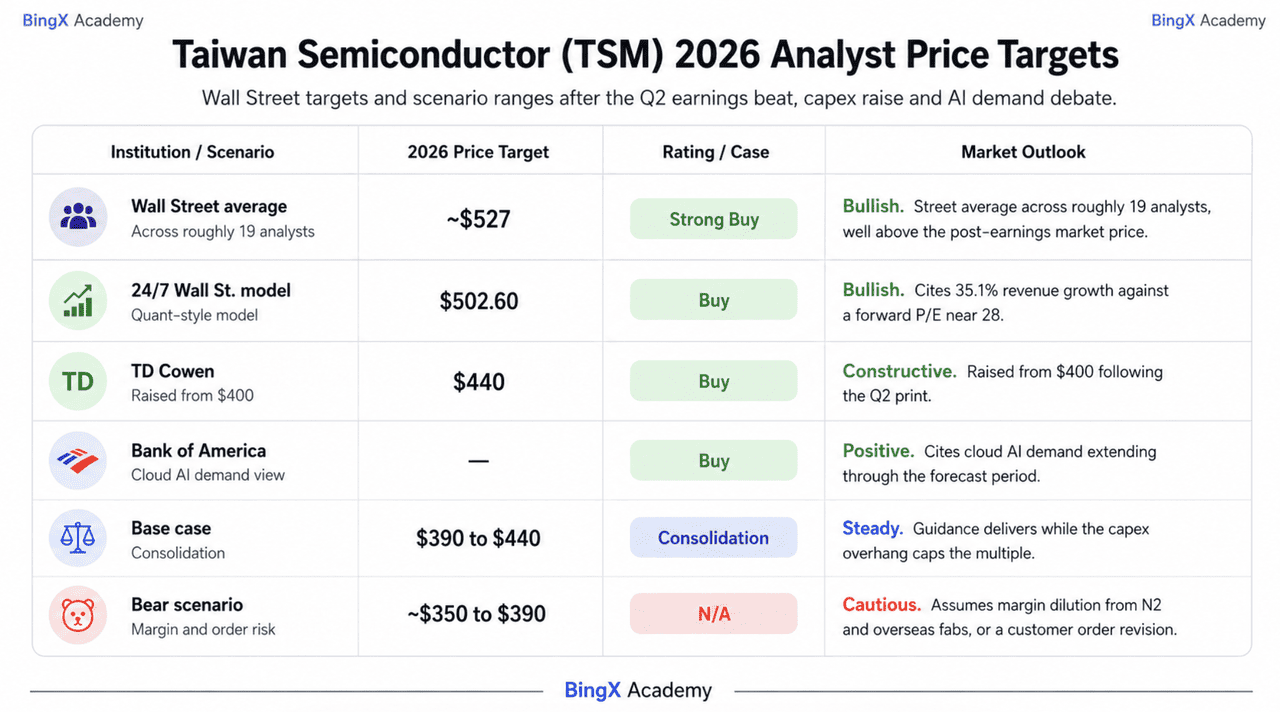
Outlook TSMC untuk sisa 2026 tergantung pada satu pertanyaan utama: apakah peningkatan capex $10 miliar adalah bukti visibilitas permintaan atau awal dari bisnis yang secara struktural lebih intensif modal.
Kasus Bull: Pertumbuhan N2 dan Kekuatan Harga Mendorong TSM Menuju $527
Kasus bull lebih bertumpu pada panduan ke depan daripada kuartal yang dilaporkan. Pendapatan Q3 sebesar $44,6 miliar hingga $45,8 miliar menyiratkan peningkatan berurutan 12% lainnya setelah Q2 sudah tumbuh 12%, yang menunjukkan siklus AI tetap kuat. Manajemen juga menyoroti ramp produksi 2-nanometer yang cepat, node berharga lebih tinggi yang hanya berkontribusi 3% dari pendapatan wafer dan masih memiliki ruang signifikan untuk berkembang.
Skenario ini mengharuskan margin tetap tahan saat N2 berkembang dan fab luar negeri menyerap biaya yang lebih tinggi. TD Cowen menaikkan targetnya menjadi $440, sementara rata-rata Street yang lebih luas berada dekat $527 dengan konsensus Strong Buy. Pertumbuhan pendapatan 36%, margin kotor 67,7%, dan kontrol TSMC atas kapasitas kemasan canggih mendukung kasus untuk kekuatan harga yang tahan lama. Jika capex yang lebih tinggi mencerminkan permintaan pelanggan yang berkomitmen, penurunan dari sekitar $465 menjadi atas $390s mungkin terbukti menjadi titik masuk.
Kasus Base: Earnings Kuat dan Kekhawatiran Capex Menjaga TSM Antara $390 dan $440
Dalam kasus base, TSMC memberikan panduannya tetapi pasar terus mendiskon skala pengeluarannya. Pendapatan Q3 mendarat dalam rentang $44,6 miliar hingga $45,8 miliar, pendapatan dolar tahun penuh tumbuh lebih dari 30%, dan saham berdagang sideways sementara investor menilai return dari ekspansi Arizona-nya.
Teknologi canggih menyumbang 77% dari pendapatan wafer, sementara margin kotor 67,7% menyediakan dasar pendapatan yang kuat. Overhang capex, bagaimanapun, membatasi ekspansi kelipatan. Atas $390s tetap menjadi basis jangka dekat, sementara target $440 TD Cowen mewakili tingkat resistensi bermakna pertama.
Kasus Bear: Biaya Fab Luar Negeri dan Tekanan Margin Menarik TSM Menuju $350
Kasus bear tidak memerlukan permintaan AI runtuh. Ini hanya memerlukan biaya memenuhi permintaan itu naik lebih cepat dari yang diperkirakan. TSMC memandu margin kotor Q3 menjadi 65% hingga 67%, di bawah 67,7% yang baru saja disampaikan, sementara ramp N2 dan ekspansi fab luar negeri dapat mengurangi margin sekitar dua hingga tiga poin persentase.
Pemicu utama adalah pelanggan besar memotong rencana kapasitas sementara pengeluaran konstruksi tetap tinggi. TSMC juga memiliki konsentrasi pelanggan yang substansial, dengan sepuluh pelanggan terbesarnya mewakili sekitar 85% piutang akun. Dikombinasikan dengan risiko geopolitik dan intensitas modal yang meningkat, revisi pesanan apa pun dapat menekan valuasi dan mendorong saham menuju pertengahan $350s.
Perkiraan Harga Saham TSM untuk 2026 Oleh Analis Wall Street
Wall Street tetap sangat positif terhadap TSMC dan revisi target pasca-earnings bergerak lebih tinggi, bukan lebih rendah, yang merupakan sinyal paling jelas bahwa Street membaca kenaikan capex sebagai didorong permintaan daripada defensif.
|
Institusi |
Target Harga 2026 |
Rating |
Outlook Pasar |
|
Rata-rata Wall Street |
~$527 |
Strong Buy |
Rata-rata street di sekitar 19 analis, jauh di atas harga pasar pasca-earnings. |
|
Model 24/7 Wall St. |
$502,60 |
Buy |
Bullish. Mengutip pertumbuhan pendapatan 35,1% terhadap P/E forward mendekati 28. |
|
TD Cowen |
$440 |
Buy |
Konstruktif. Dinaikkan dari $400 setelah cetak Q2. |
|
Bank of America |
— |
Buy |
Positif. Mengutip permintaan cloud AI yang berlanjut hingga periode perkiraan. |
|
Kasus base |
$390 hingga $440 |
Konsolidasi |
Stabil. Panduan menghasilkan sementara overhang capex membatasi kelipatan. |
|
Skenario bear |
~$350 hingga $390 |
N/A |
Hati-hati. Mengasumsikan dilusi margin dari N2 dan fab luar negeri, atau revisi pesanan pelanggan. |
Cara Memperdagangkan Saham Taiwan Semiconductor (TSM) di BingX
Navigasi volatilitas siklus earnings TSMC menggunakan BingX TradFi dan alat BingX AI, di mana eksposur TSMC diperdagangkan sebagai TSMU.
TSMU adalah GraniteShares 2x Long TSM Daily ETF, yang memberikan dua kali return harian saham Taiwan Semiconductor, sehingga gerakan 3% di TSM menjadi sekitar 6% di TSMU, dalam kedua arah. Karena target 2x tersebut reset harian, TSMU cocok untuk perdagangan arah jangka pendek di sekitar katalis seperti rilis kuartalan daripada hold jangka panjang.
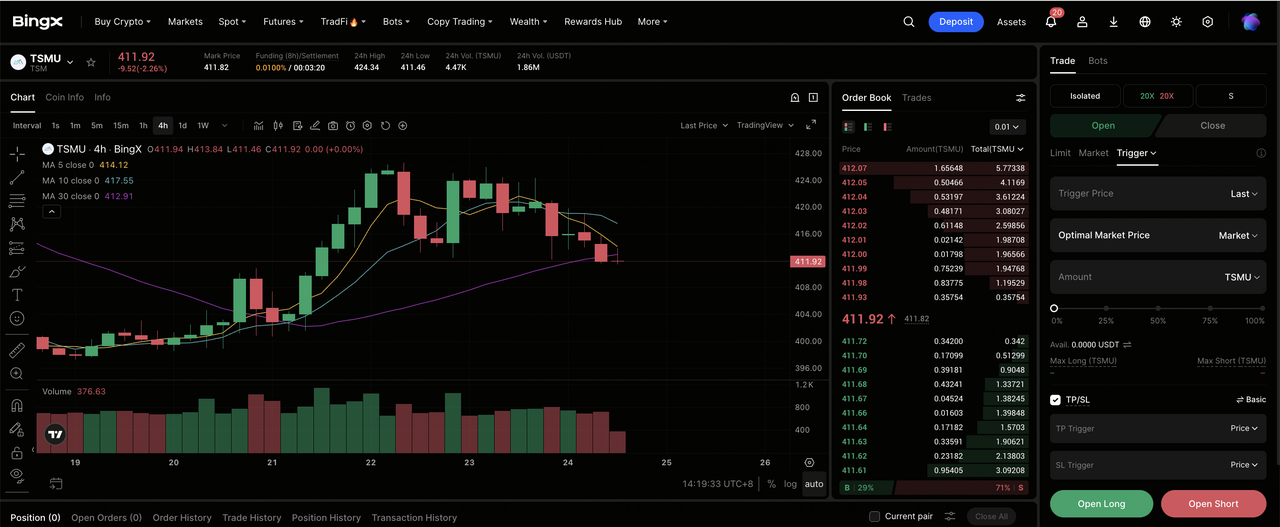
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian TradFi yang terspesialisasi di dashboard utama pertukaran BingX.
Langkah 2: Pilih TSMU. Cari dan pilih kontrak futures perpetual TSMU-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika Anda mengharapkan pendapatan Q3 mendarat di dalam panduan $44,6 miliar hingga $45,8 miliar, ramp 2-nanometer mengangkat harga, dan kenaikan capex dibaca ulang sebagai visibilitas permintaan. Pilih Open Short jika Anda mengharapkan biaya fab luar negeri mengencerkan margin lebih lanjut, hyperscaler memangkas rencana kapasitas, atau intensitas modal yang meningkat menekan kelipatan.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Karena TSMU sudah membawa eksposur harian 2x dan TSM turun dari sekitar $465 menjadi atas $390s dalam satu bulan, leverage konservatif dan sizing posisi yang jelas adalah penting.
Langkah 5: Jalankan protokol risiko ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. TSMU dapat bereaksi cepat terhadap pengungkapan pendapatan bulanan, earnings kuartalan, komentar capex hyperscaler, update kapasitas CoWoS, headline kebijakan tarif dan ekspor AS, dan berita geopolitik Taiwan.
5 Risiko Teratas yang Perlu Diperhatikan Investor TSM pada 2026
Untuk menavigasi paruh kedua 2026, investor harus menimbang ekonomi monopoli foundry TSMC terhadap lima headwind struktural dan makro ini.
- Intensitas modal meningkat tajam: Panduan capex 2026 pindah ke $60 miliar hingga $64 miliar dari $52 miliar hingga $56 miliar, dengan kumulatif $265 miliar berkomitmen ke Amerika Serikat. Free cash flow dikonsumsi oleh konstruksi jauh sebelum pendapatan tiba.
- Fab luar negeri dan ramp N2 mengencerkan margin: Panduan margin kotor Q3 sebesar 65% hingga 67% berada di bawah 67,7% yang baru dikirimkan, dan manajemen telah menandai beberapa poin dilusi dari biaya ramp N2 dan manufaktur luar negeri berbiaya tinggi.
- Konsentrasi pelanggan sangat ekstrem: Sepuluh pelanggan teratas mewakili sekitar 85% piutang akun. Satu hyperscaler atau desainer akselerator merevisi pesanan menggerakkan seluruh model TSMC.
- Perdebatan puncak AI berlaku langsung: TSMC berada di depan rantai pesanan, sehingga perlambatan apa pun dalam belanja modal hyperscaler muncul dalam wafer starts dan reservasi kemasan sebelum muncul di tempat lain.
- Risiko geopolitik Taiwan dan tarif tetap tidak terselesaikan: Konsentrasi kapasitas manufaktur paling canggih di satu pulau, dikombinasikan dengan tekanan AS untuk memindahkan produksi, adalah diskon permanen yang tidak dapat dihilangkan oleh hasil kuartalan apa pun.
Pikiran Akhir: Haruskah Anda Berinvestasi di TSMC pada 2026?
Laporan 16 Juli TSMC memperkuat kekuatan operasionalnya tetapi mengalihkan perhatian ke intensitas modal yang meningkat. Pendapatan mencapai $40,20 miliar, margin kotor 67,7%, earnings naik 77,4%, dan panduan pendapatan Q3 mendekati $45 miliar. Perdebatannya adalah apakah capex tahunan yang direncanakan sebesar $60 miliar hingga $64 miliar mendukung pertumbuhan AI jangka panjang atau membenarkan kelipatan yang lebih rendah.
Bulls melihat kenaikan capex sebagai sinyal permintaan kuat dan melihat reset harga saham sebagai berlebihan. Bears menunjuk pada tekanan margin dari N2 dan fab luar negeri, konsentrasi pelanggan, dan model yang lebih padat modal. Investor AI jangka panjang mungkin masih melihat TSMC sebagai cara langsung untuk mengekspresikan pandangan tersebut, sementara trader hati-hati mungkin menunggu konfirmasi Q3, dengan $390s sebagai support dan $440 sebagai tingkat recovery kunci.
Pengingat Risiko: Trading dan berinvestasi dalam saham seperti TSM melibatkan risiko tinggi kehilangan modal. TSMC terpapar siklus semikonduktor, konsentrasi pelanggan yang ekstrem, kontrol ekspor dan risiko geopolitik Taiwan, yang mana saja dapat menggerakkan saham secara independen dari earnings-nya. Lakukan penelitian independen sebelum mengalokasikan modal.
Bacaan Terkait
- ASML (ASML) Prediksi Harga 2026: Bisakah Kenaikan Panduan Ketiga Mendorong ASML Melewati $2.000?
- Nvidia (NVDA) Outlook Harga Saham untuk 2026: Bisakah Blackwell dan Vera Rubin Membawa NVDA Kembali ke $300?
- Apple (AAPL) Stock Outlook untuk 2026: Pertumbuhan MacBook Neo atau Jebak Valuasi AI?
- Prediksi Harga Saham Micron 2026: $1.500 AI Supercycle atau Jebak Siklikal Margin Puncak?
- Broadcom (AVGO) Stock Outlook untuk 2026: Raja Infrastruktur AI atau Korban Margin?
- Qualcomm (QCOM) Prediksi Harga Saham 2026: Bisakah QCOM Tembus $260 dengan Pertumbuhan Edge AI?
