ナスダック100(NDX)は、ナスダック市場に上場する大手非金融企業の値動きを追跡する指数で、テクノロジー、ソフトウェア、消費者向け事業へのエクスポージャーが大きいのが特徴です。2026年の見通しは、AIインフラ投資が多額の資本を吸収するなか、利益とキャッシュ創出力がバリュエーションを正当化できるかに左右されます。金利、輸出規制、顧客の予算がこのバランスに影響するため、持続的な回復には投資リターンとテクノロジー分野への集中度が重要になります。
AIインフラの収益性は、ナスダック100の投資家にとってバリュエーションを評価するうえで中心的な課題です。BofAの11月調査では、テクノロジー分野をオーバーウェイトとする回答のネット比率が37%から12%に低下しました。 Microsoftの四半期クラウド売上高は639億ドルでしたが、 Amazonが報告した直近12か月のフリーキャッシュフローはマイナス424億ドルでした。したがって、インフラ支出と株主価値を支えるには、旺盛な需要を十分なキャッシュリターンにつなげる必要があります。
2026年のNDX予測は現在、次の2つの対立する見方を中心に展開しています。
- 安定化シナリオ:収益性の高いAI活用、ハイパースケーラーのキャッシュ創出力の改善、テクノロジー銘柄への買いの広がりが信頼感を回復させる可能性があります。また、円滑な輸出承認と対応可能な資金調達コストが回復を支えます。
- さらなる価格調整シナリオ:AI投資のリターンが期待を下回ると、半導体サプライヤー、クラウドプラットフォーム、資金調達に影響が波及する可能性があります。輸出の遅れと中間選挙後の不透明感により、投資家は引き続き低いバリュエーションを求めることになります。
本ガイドでは、公式の指数資料、日付が明示された企業開示、AI投資・資金調達・政策に関する調査をもとに、NDX予測、指数のシナリオ、主要リスク、金融機関の見通しを解説します。さらに、 ナスダック100指数へのエクスポージャーを得る方法として、 BingX TradFiでUSDTを入金し、USDx証拠金を利用する方法も紹介します。
2026年にナスダック100の投資家が知っておくべき5つのポイント
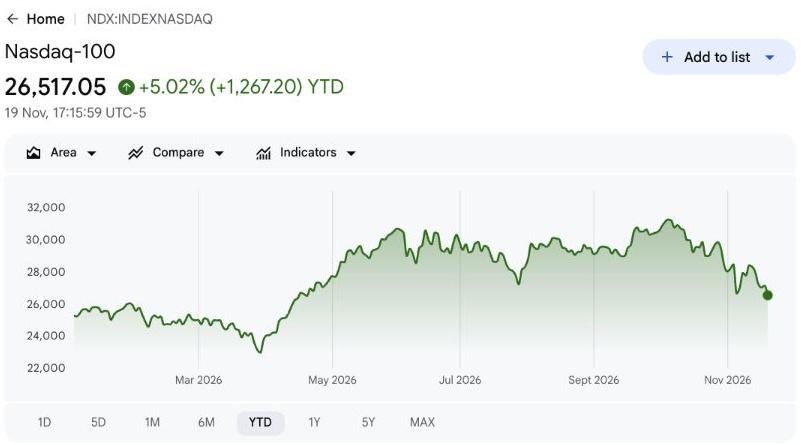
- NDXは2026-11-19に26,517.05で引け、年初来5.02%上昇:指数は52週間の取引時間中の高値を15.4%下回っており、テクノロジー銘柄のバリュエーションが急速に見直されたことを示しています。強気シナリオの30,500ポイントに到達するには、AI投資リターンの向上、キャッシュフローの改善、買いの広がりが必要です。
- テクノロジー分野への投資配分は、月間で2006年以来最大の低下:BofAの11月調査では、テクノロジー分野をオーバーウェイトとする回答のネット比率が37%から12%に低下しました。インフラ支出が続く一方で、AIへの過剰投資と高いバリュエーションへの懸念が強まっていることを示しています。
- テクノロジー分野はナスダック100指数のウェイトの68.01%を占める:Nasdaqの2026-09-30付ファクトシートでは、NVIDIAのウェイトは8.36%で、大手テクノロジー企業への集中が際立っています。旺盛なAI需要は回復を支える可能性がありますが、インフラ投資のリターンが期待を下回ると、市場の下落が増幅されるおそれがあります。
- 中間選挙の結果と輸出規制が政策の不透明感を高める:2027年1月から民主党が議会の両院で多数派となる一方、11月のBIS規則は5か国に対する半導体の許可要件を拡大します。規制当局の監視強化と承認の遅れは、AI導入、インフラ支出、テクノロジー銘柄のバリュエーションに影響する可能性があります。
- 売上高1,158億ドルのNVIDIAは、経営体制とAI支出の不透明感に直面:NVIDIAは2027年度第4四半期の売上高見通しを1,300億ドルとし、AI需要への期待を支えています。ただし、 ジェンスン・フアンの退任、輸出制限、ハイパースケーラーの収益性への懸念が、半導体銘柄のバリュエーションとナスダック100全体のパフォーマンスを圧迫する可能性があります。
ナスダック100指数(NDX)とは?
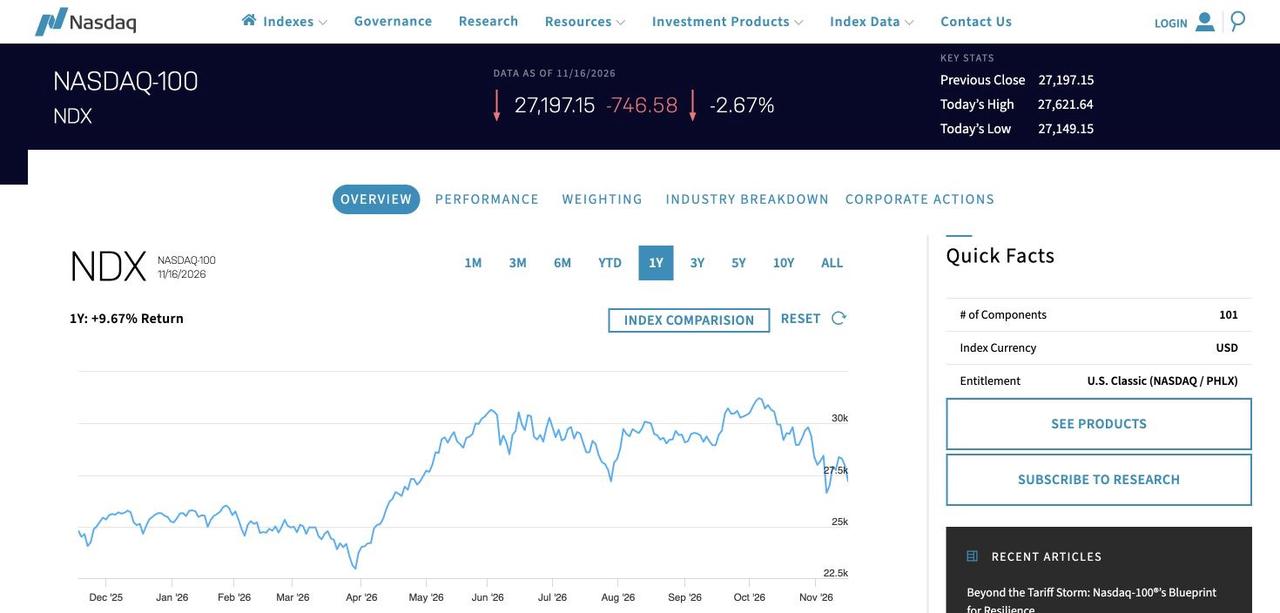
ナスダック100は、ナスダック市場に上場する最大規模の非金融企業100社を対象とした修正時価総額加重指数で、構成企業には NVIDIA、 Microsoft、 Amazon、 Alphabetなどがあります。より幅広い銘柄を対象とするナスダック総合指数とは異なり、金融企業を除外し、テクノロジー、一般消費財・サービス、ヘルスケアなどの主要企業に重点を置いています。NDXは1株当たりのドル価格ではなく指数ポイントで表され、価格リターン指数には配当の再投資が含まれません。また、複数の株式クラスが採用されることで、構成銘柄数が100を超える場合があります。
Nasdaqは四半期ごとのリバランスと毎年12月の構成銘柄の見直しを通じて指数を管理し、集中度を抑えるために構成銘柄のウェイトを調整しています。2026年の算出ルールでは、適格要件を満たす十分に大きな企業を迅速に組み入れることも可能です。2026-09-30時点で指数は101銘柄で構成され、テクノロジー分野がウェイトの68.01%を占めており、主要なAI・半導体企業へのエクスポージャーの大きさが際立っています。この集中はテクノロジー主導の成長局面では機会を生む一方、利益予想やバリュエーションが低下すると下落を増幅させる可能性もあります。
関連記事: BingXで指数CFDを取引する方法:S&P 500、ナスダック100、日経225など(2026年)
ナスダック100の市場変動要因:AIバブルへの懸念が好調なクラウド業績に影を落とす
ナスダック100は2026-11-19に26,517.05で引け、52週間の取引時間中の高値から15.4%下落しました。AIバブルへの懸念、テクノロジー銘柄のバリュエーション、インフラ投資リターンへの懸念が幅広い売りを引き起こしました。調整局面にあるものの、Microsoftの四半期クラウド売上高639億ドルとAmazonのAWS営業利益178億ドルは、需要が続いていることを示しています。重要なのは、輸出制限、資金調達コスト、中間選挙後の不透明感のなかで、好調な利益とキャッシュリターンの改善が回復を支えられるかどうかです。以下の財務数値は、それぞれ明記された報告期間の数値です。
関連記事: 2026年の注目AI半導体株:AIチップとサプライチェーンの完全ガイド
|
市場変動要因/対象 |
比較対象/基準 |
最新の状況 |
指数への影響 |
|
NDXの市場パフォーマンス |
52週間の取引時間中の高値 |
26,517.05(2026-11-19) |
軟化。高値から15.4%下落。 |
|
BofA調査のテクノロジー・オーバーウェイト比率 |
10月は37% |
11月は12% |
縮小。25パーセントポイント低下。 |
|
NDXの予想EPS成長率 |
2025年12月は29% |
42%(2026-10-31) |
高水準。強い利益成長期待。 |
|
テクノロジー分野の指数ウェイト |
Nasdaqの2026-09-30付ファクトシート |
68.01% |
集中。テクノロジー分野が指数リターンを左右。 |
|
Microsoft Cloudの売上高 |
2026年度第1四半期 |
639億ドル(2027年度第1四半期) |
拡大。前年同期比30%増。 |
|
Amazon AWSの営業利益 |
2025年第3四半期は114億ドル |
2026年第3四半期は178億ドル |
改善。前年同期比55%増。 |
|
Amazonの直近12か月のフリーキャッシュフロー |
前年はプラス148億ドル |
−424億ドル(2026-09-30) |
悪化。インフラ支出がキャッシュを吸収。 |
|
NVIDIAの売上高/第4四半期見通し |
2027年度第3四半期/第4四半期 |
1,158億ドル/1,300億ドル |
好調。AI需要が成長を支える。 |
|
フェデラルファンド金利の誘導目標レンジ |
2026-10-28の決定 |
3.75%–4.00% |
据え置き。資金調達コストは引き続き大きな負担。 |
- AIバブルへの懸念が、2006年以来最大のテクノロジー投資配分の縮小を引き起こす。BofAの11月調査では、テクノロジー分野をオーバーウェイトとする回答のネット比率が37%から12%に低下し、38%がAIへの過剰投資を懸念していました。クラウドと半導体の成長が続いていても、信頼感の低下がNDXのバリュエーションを圧迫する可能性があります。
- フリーキャッシュフローがマイナス424億ドルでも、AWS営業利益は55%増加。Amazonのクラウド営業利益178億ドルは旺盛な需要を示していますが、インフラ支出は引き続きキャッシュを吸収しています。稼働率の伸びの鈍化や資金調達環境の引き締まりにより、ナスダック上場企業全体のAI投資リターンが低下する可能性があります。
- 中間選挙の結果と金利が、テクノロジー銘柄のバリュエーションに不透明感をもたらす。2027年1月から民主党が議会の両院で多数派となり、AIへの監督が強化される可能性があります。一方、FRBの政策金利3.75%–4.00%は資金調達への圧力を維持しています。借入コストの上昇と規制の不透明感が回復を抑えるおそれがあります。
- 5か国への半導体輸出規制が、海外のAI導入を脅かす。11月のBIS規則は、インドネシア、マレーシア、シンガポール、タイ、ブラジルに関わる許可要件を拡大します。ただし、米国に本社を置き、条件を満たす利用者には例外が設けられています。承認の遅れは半導体の納入、クラウド処理能力、インフラ投資リターンに影響する可能性があります。
- NVIDIAの売上高見通し1,300億ドルは、経営体制とAI支出の不透明感に直面。NVIDIAの第3四半期売上高1,158億ドルはAI需要を裏付けていますが、ジェンスン・フアンの退任、輸出制限、ハイパースケーラーの支出への懸念がバリュエーションを圧迫する可能性があります。ナスダック100の回復には、顧客の継続的な投資コミットメントと収益性の高い製品納入が引き続き重要です。
ナスダック100(NDX)の2026年投資見通し:強気シナリオ30,500対弱気シナリオ24,000
ナスダック100の2026年の見通しは、AI需要がインフラ支出とテクノロジー銘柄のバリュエーションを正当化するだけのキャッシュを生み出せるかに左右されます。NDXの2026-11-19の終値26,517.05は、好調なクラウド業績にもかかわらず大幅に後退したことを示しています。AI投資リターン、資金調達環境、政策動向が、投資家心理が持続的な回復を支えられるかどうかを決めることになります。
- AIバブルへの懸念とインフラ支出:BofAの調査では、ファンドマネージャーの52%が6か月以内にハイパースケーラーが支出を削減すると予想していました。これは企業の業績見通しではなく、投資家の予想を反映したものです。収益性の高いAI導入とキャッシュ転換率の向上が引き続き重要です。
- FRBの政策と資金調達コスト:11月のFRB議事要旨は、基本見通しのもとで追加引き締めを支持する姿勢を示しました。需要が底堅くても、借入コストの上昇がテクノロジー銘柄のバリュエーションとインフラ投資を圧迫する可能性があります。
- 輸出規制と中間選挙後の不透明感:半導体の許可要件の拡大により海外のAI導入が遅れる可能性がある一方、新議会は規制上の監視を強めるかもしれません。米国に本社を置き、条件を満たすプロジェクトへの例外は規則の適用範囲を限定しますが、不透明感は残ります。
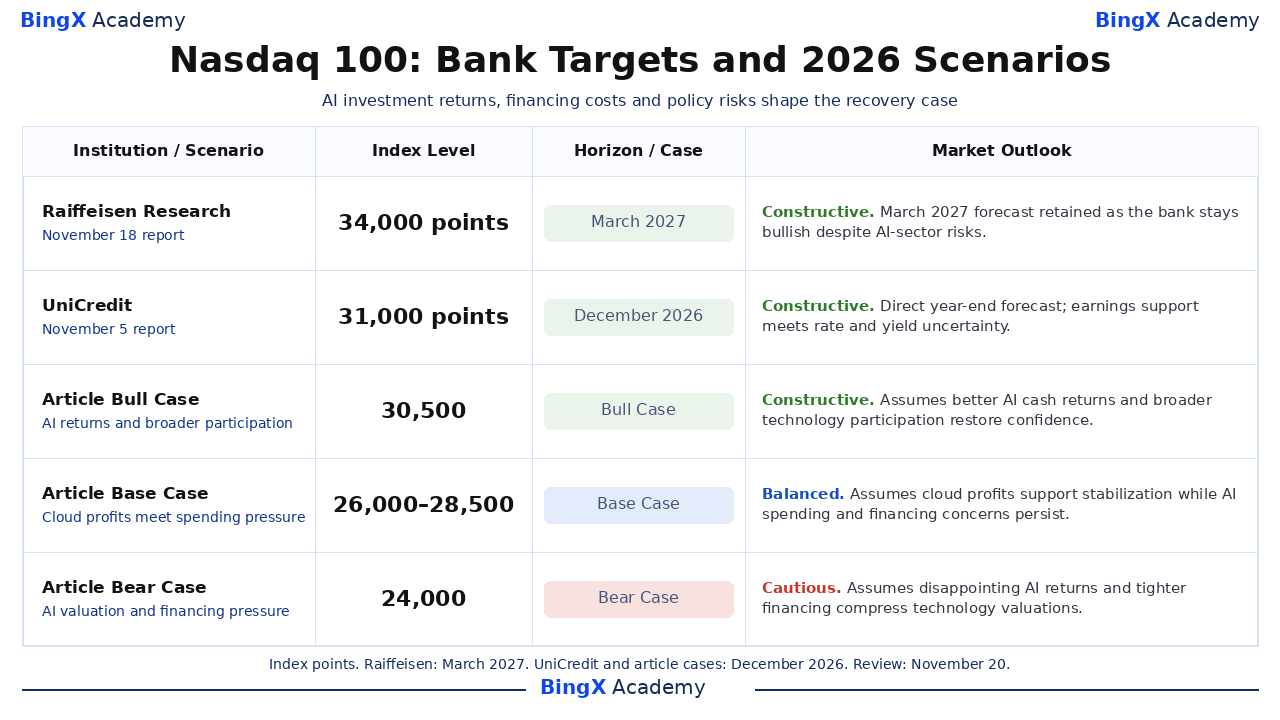
強気シナリオ:AI投資リターンの改善がNDXを30,500へ押し上げる
AI投資リターンの改善とテクノロジー銘柄への買いの広がりは、ナスダック100の回復を支える可能性があります。Microsoftの四半期クラウド売上高639億ドルが事業面での基盤となり、有料利用の継続と対応可能な資金調達コストがインフラ支出への信頼感を取り戻す可能性があります。輸出承認の明確化と、NVIDIAの暫定経営陣のもとでの安定した製品納入は、将来の利益を巡る不透明感の軽減に役立ちます。
30,500ポイントの強気シナリオは、クラウド事業の業績見通しの上方修正、ハイパースケーラーのキャッシュ転換率の改善、一部のAI主力銘柄以外への買いの広がりを想定しています。収益性の高い導入と安定した信用環境はバリュエーションの上昇を支える可能性がありますが、インフレの長期化や顧客予算の縮小は上値を抑える要因となります。
基本シナリオ:緩やかな安定化によりNDXは26,000〜28,500の範囲で推移
底堅いクラウド業績は緩やかな安定化を支える可能性がありますが、AI投資への懸念と資金調達コストがバリュエーションの完全な回復を妨げる可能性があります。AWSの四半期営業利益は178億ドルでしたが、Amazonの直近12か月のフリーキャッシュ流出は、資金面の圧力が続いていることを示しています。輸出承認のばらつきと顧客の投資回収に関する不透明感により、テクノロジー企業への投資は選別的になるでしょう。
26,000〜28,500ポイントの基本シナリオは、クラウド需要が底堅く推移し、資金調達ショックが起きずにインフラ支出が続くことを想定しています。キャッシュ創出力の改善がレンジ上限を支える一方、高い借入コスト、慎重な投資配分、海外導入の遅れがバリュエーションの上昇を抑えます。
弱気シナリオ:AI関連銘柄の価格調整がNDXを24,000へ押し下げる
AI投資リターンが期待を下回り、資金調達環境が引き締まると、集中度の高いテクノロジー銘柄がさらなるバリュエーション圧力にさらされ、ナスダック100の下落が続く可能性があります。Amazonの直近12か月のフリーキャッシュ流出424億ドルは、インフラが十分な投資回収を達成する前に吸収される資本の大きさを示しています。輸出の遅れ、顧客支出の減少、NVIDIAの経営体制移行時の混乱は、将来のクラウド・半導体利益への信頼感を低下させる可能性があります。
24,000ポイントの弱気シナリオは、クラウド事業の業績見通しの悪化、AI関連銘柄のバリュエーション低下の継続、資金調達コストの上昇を想定しています。インフラ投資の回収の遅れと顧客支出の減少は利益予想を圧迫する可能性があり、経済全体が景気後退に陥らなくても、テクノロジー分野への集中が下落を増幅させます。
金融機関による2026年・2027年のナスダック100指数予測
UniCreditはナスダック100が2026年12月までに31,000に達すると予測し、Raiffeisen Researchは2027年3月までに34,000に達すると予測しています。いずれもNDXの2026-11-19の終値26,517.05からの上昇を示唆していますが、予測時点が異なるため直接比較はできません。最後の3行は、本記事独自の2026年12月のシナリオを示しています。
|
金融機関/シナリオ |
指数水準 |
予測時点 |
市場見通し |
|
Raiffeisen Research |
34,000ポイント |
2027年3月 |
前向き。2026-11-18:AI関連の資金調達と政策への懸念があるなかでも「買い」の見方を維持し、2027年9月までに35,000に達すると予測。 |
|
UniCredit |
31,000ポイント |
2026年12月 |
前向き。2026-11-05:AI関連の利益成長と金利リスクを勘案し、2027年半ばまでに33,000に達すると予測。米国株式への配分はニュートラルを維持。 |
|
本記事の強気シナリオ |
30,500ポイント |
2026年12月 |
前向き。AI投資のキャッシュリターン改善とテクノロジー銘柄への買いの広がりが回復を支える。 |
|
本記事の基本シナリオ |
26,000–28,500ポイント |
2026年12月 |
バランス重視。AI支出と資金調達への懸念があるなかでも、底堅いクラウド業績が安定化を支える。 |
|
本記事の弱気シナリオ |
24,000ポイント |
2026年12月 |
慎重。期待を下回るAI投資リターンと資金調達環境の引き締まりが、テクノロジー銘柄のバリュエーションを圧迫。 |
BingXでCFDを使ってナスダック100指数を取引する方法
ナスダック100は株価指数であり、企業の株式のように直接購入することはできません。利用条件を満たすユーザーは、BingX TradFiのNAS100指数CFDを通じて、レバレッジとUSDxを入金した専用CFD口座を利用し、その値動きを取引できます。これらの契約では、指数の構成銘柄を保有せずにロングとショートのポジションを取ることができます。
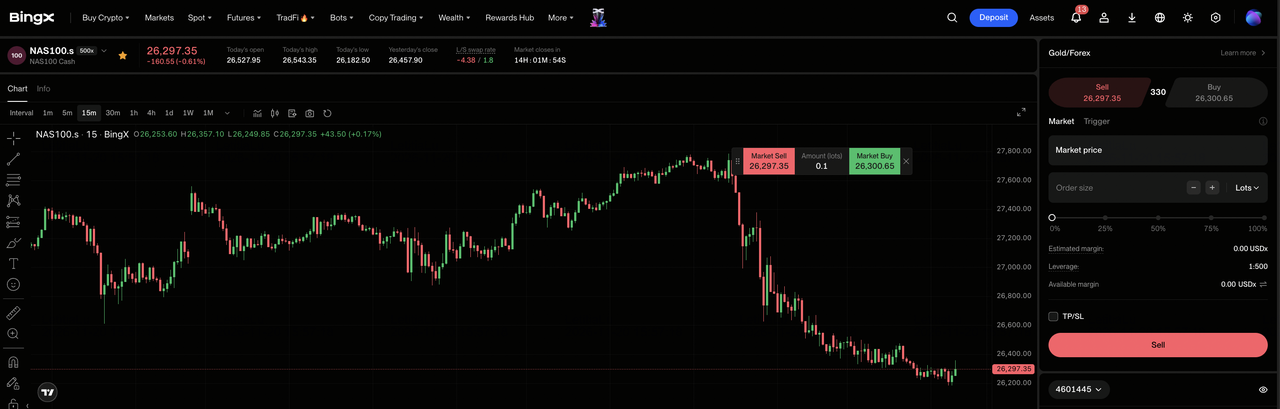
ステップ1:アカウントとセキュリティを設定する。 新規登録するかBingXにログインし、必要な 本人確認(KYC)を完了して、 2段階認証(2FA)を有効にします。お住まいの地域で指数CFDを利用できることを確認してください。
ステップ2:BingXのCFD取引を開く。「TradFi > CFD」に移動し、必要に応じて専用CFD口座を有効にします。BingXアプリまたはウェブサイトから直接取引でき、高度なチャート分析や取引ツールを利用する場合は、オプションとしてMetaTrader 5(MT5)にもアクセスできます。
ステップ3:口座に入金し、NAS100を選択する。CFD口座へ振り替える資産は USDTです。口座内では取引証拠金として1:1の比率でUSDxと表示されます。 ナスダック100(NAS100)を検索し、契約価格、ロットサイズ、レバレッジ、必要証拠金を確認します。
ステップ4:取引方向を選び、注文する。即時執行には成行注文を、指定した条件を満たしたときにエントリーするにはトリガー注文を選択します。ポジション数をロット単位で入力し、指数の上昇を予想する場合は「買い(ロング)」、下落を予想する場合は「売り(ショート)」を選択します。確定前にスプレッド、手数料、オーバーナイトのスワップ手数料を確認してください。
ステップ5:ポジションを管理し、決済する。「ポジション」で未実現損益、利用可能証拠金、強制決済リスクを確認します。 利確/損切り(TP/SL)の水準を設定するか、手動でポジションを決済します。価格の窓開けやレバレッジは潜在的な損失を拡大させる可能性があり、損切り注文の執行は保証されません。
2026年にナスダック100の投資家が注意すべき5つの主要リスク
ナスダック100の主要テクノロジー企業と収益性の高いクラウド事業は、長期的な見通しを支えています。ただし、AI関連のバリュエーションへの懸念、資金調達コスト、輸出制限、政策の不透明感は、特にテクノロジー分野への集中度が高いことから、利益と指数リターンを圧迫する可能性があります。
- AIバブルへの懸念がテクノロジー銘柄のバリュエーションを圧迫する可能性:BofAの11月調査では、テクノロジー分野をオーバーウェイトとする回答のネット比率が37%から12%に低下しました。AI投資リターンの低下やハイパースケーラーの支出削減は、利益予想を引き下げ、さらなる売りを引き起こす可能性があります。
- 輸出制限がAIインフラの成長を遅らせる可能性:11月のBIS規則は5か国に対する半導体の許可要件を拡大します。ただし、米国に本社を置き、条件を満たす利用者には例外が設けられています。承認の遅れは半導体の出荷、クラウド導入、インフラ投資の回収を遅らせる可能性があります。
- 資金調達コストの上昇が投資リターンを低下させる可能性:Amazonはインフラ拡張のなかで、直近12か月のフリーキャッシュフローがマイナス424億ドルだったと報告しました。借入コストの上昇や信用環境の引き締まりにより、AI投資が持続的なキャッシュリターンを生む前に資金調達が制約される可能性があります。
- テクノロジー分野への集中が業績の期待外れの影響を増幅させる可能性:Nasdaqの9月のファクトシートでは、テクノロジー分野が指数ウェイトの68.01%、NVIDIAが8.36%を占めていました。クラウド需要の減速、製品供給の混乱、バリュエーションの低下は、指数のパフォーマンスに不釣り合いに大きな影響を与える可能性があります。
- 中間選挙後の不透明感が投資コミットメントを遅らせる可能性:2027年1月に民主党が議会の両院で多数派となり、AIへの監督や財政上の優先事項が変わる可能性があります。規制の不透明感やインフラプロジェクトの延期は、利益の見通しを悪化させ、テクノロジー主導の回復を遅らせる可能性があります。
まとめ:2026年にナスダック100への投資を検討すべきか?
ナスダック100の収益性の高いクラウド事業は利益見通しを支えていますが、急激な下落はAI関連のバリュエーションとインフラ支出への懸念を浮き彫りにしています。Microsoftのクラウド売上高639億ドルは旺盛な需要を示す一方、Amazonの直近12か月のフリーキャッシュ流出424億ドルは資金調達の負担を強調しています。持続的な回復には、輸出制限と規制の不透明感のなかで、AI投資リターンの改善、キャッシュ創出力の向上、対応可能な資金調達コストが必要になります。
30,500ポイントの強気シナリオはAI投資リターンの向上とテクノロジー銘柄への買いの広がりを想定し、26,000–28,500ポイントの基本シナリオはインフラ支出の圧力があるなかでの緩やかな安定化を反映しています。24,000ポイントの弱気シナリオは、AI需要の減速、資金調達環境の引き締まり、さらなるバリュエーション低下を織り込んでいます。NDXが2026-11-19に26,517.05で引けたことを踏まえ、投資家はクラウド業績とAI導入が現在のテクノロジー銘柄のバリュエーションを正当化できるかを評価する必要があります。
リスクに関する注意事項:ナスダック100に実績のあるテクノロジー企業が含まれていても、投資リスクがなくなるわけではありません。AI導入の鈍化、高額なインフラ投資へのコミットメント、輸出制限、高い市場集中度は、利益と指数リターンを圧迫する可能性があります。ナスダック100に連動する商品へ投資する前に、バリュエーション、キャッシュ創出力、ご自身のリスク許容度を評価してください。
