S&P 500(SPX)は、テクノロジー、金融サービス、ヘルスケアなど、さまざまな業種の米国大手企業の動向を追跡する指数です。2026年の見通しは、 AIインフラ投資が多額の資金を吸収するなか、利益成長とキャッシュ創出力がバリュエーションを正当化できるかに左右されます。金利、輸出規制、財政政策がこのバランスに影響するため、投資収益と企業利益の成長の広がりが、指数の持続的なパフォーマンスを支える重要な要素となります。
AIインフラの収益性は、S&P 500投資家にとってバリュエーションを判断するうえでの中心的な論点です。BofAの2026年11月の調査では、テクノロジー株のネット・オーバーウェイト比率が37%から12%に低下しました。FactSetの2026-11-13時点の集計では、第3四半期の実績と予想を組み合わせた利益成長率は31.9%でした。 Amazonの直近12か月のフリーキャッシュフローがマイナス424億ドルであることは、インフラ支出と株主価値を支えるために、旺盛なクラウド需要から十分な収益を生み出す必要がある理由を示しています。
2026年のSPX予測は現在、次の2つの対立する見方を中心に展開されています。
- 安定化シナリオ: 収益性の高いAI活用、テクノロジー以外の分野における底堅い需要、上昇銘柄の広がりがSPXのバリュエーションを支える可能性があります。また、円滑な輸出承認と管理可能な資金調達コストが回復を後押しします。
- さらなる価格見直しシナリオ: AI投資の収益に対する疑念が、サプライヤー、資金調達、消費者心理に波及する可能性があります。輸出の遅延と中間選挙後の政策の不確実性も重なり、投資家が以前のバリュエーション倍率を再び受け入れることに消極的な状態が続く可能性があります。
本ガイドでは、指数の公式資料、日付が明示された財務開示、AI投資・資金調達・政策に関する調査を用いて、SPX予測、指数のシナリオ、主なリスク、金融機関の見通しを解説します。さらに、USDTで資金を振り替えたUSDx証拠金を使い、 S&P 500指数へのエクスポージャーを得る方法を、 BingX TradFiでの取引を通じて紹介します。
2026年にS&P 500投資家が知っておくべき5つの重要ポイント
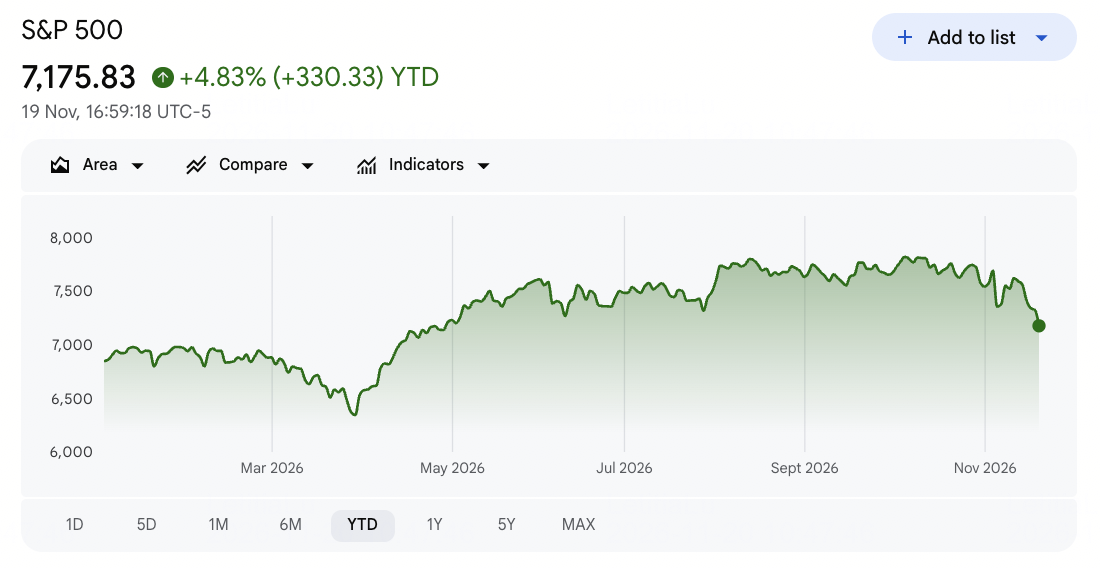
- SPXは2026-11-19に7,175.83で取引を終え、年初来で約4.8%上昇: この日の指数は2.0%下落し、テクノロジーをはじめとする複数のセクターで売りが再び強まったことを反映しました。8,000ポイントという強気シナリオの実現には、一段の利益成長、持続可能なキャッシュ創出、より幅広い銘柄への買いの広がりが必要です。
- 11月のファンドマネージャー調査でテクノロジー株への配分が大幅に低下: BofAによると、テクノロジー株のネット・オーバーウェイト比率は10月の37%から12%に低下し、2006年以来最大の月次縮小となりました。景気後退予想は依然として限定的ですが、この変化はAIへの過剰投資と、投資の集中による割高なバリュエーションへの懸念を浮き彫りにしています。
- 力強い利益成長もAI投資サイクルの影響を受ける: FactSetの2026-11-13の更新では、第3四半期の実績と予想を組み合わせた利益成長率は31.9%、売上高成長率は14.4%でした。Goldman Sachsは、AI投資が2026年のS&P 500のEPS成長の約半分を占めると推定しており、将来の収益性はインフラ支出から得られる収益にますます左右されるようになっています。
- 中間選挙の結果と輸出規制が政策の不確実性を生む: 2027年1月には民主党が多数派を占める議会が始動する一方、11月のBISの規制により先端半導体の輸出許可要件が拡大します。議会による監督と輸出承認の動向は、AIインフラ投資、企業支出、株式のバリュエーションに影響を及ぼす可能性があります。
- NVIDIAの四半期売上高1,158億ドルはAI需要の強さを裏付ける一方、投資回収への疑問を提起: NVIDIAは2027年度第4四半期の売上高見通しを1,300億ドルとし、AIインフラ支出の継続への期待を支えました。ただし、投資家はハイパースケーラーが増加するコンピューティング投資を持続可能な利益とキャッシュフローに転換できるかを評価する必要があります。
S&P 500(SPX)とは?
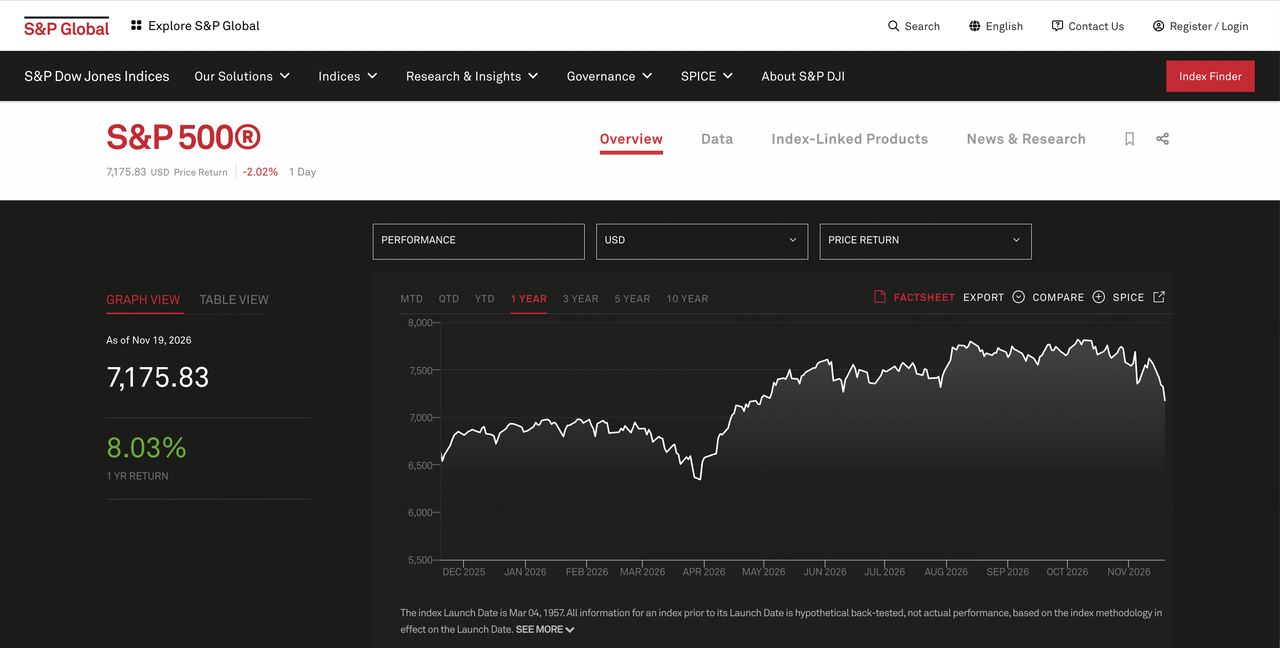
S&P 500は、S&P Dow Jones Indicesが管理する米国の主要株価指数であり、テクノロジー、 金融サービス、 ヘルスケアなどの業種を代表する大手企業500社で構成されています。浮動株調整後の時価総額加重方式を採用しているため、市場で取引可能な株式の価値が大きい企業ほど指数への影響力が大きくなります。米国株式市場の投資可能な時価総額の約80%をカバーし、投資ファンド、デリバティブ、機関投資家のポートフォリオのベンチマークとして利用されています。SPXは指数ポイントで表示され、価格リターン指数には配当の再投資分が含まれません。
S&P 500は米国株式市場の変化を反映するため定期的に見直され、株式数と浮動株の調整は四半期ごとに更新されます。2026-03-23には、 Vertiv、 Lumentum、 Coherent、EchoStarが指数に採用されました。2026-09-30時点で、このベンチマークは503銘柄で構成され、上位10銘柄がウェイトの37.3%を占めており、大手テクノロジー企業の影響力の大きさを示しています。指数のパフォーマンスは最終的に、構成企業の利益、株式のバリュエーション、市場全体の状況に左右されます。
詳しくはこちら: 2026年のS&P 500投資方法:初心者と暗号資産ユーザー向けガイド
S&P 500の市場変動要因:好調な利益にもかかわらず、8.2%の下落でAIバブル懸念が拡大
S&P 500は2026-11-19に7,175.83で取引を終え、10月の過去最高値から8.2%下落し、年初来の上昇率はわずか4.8%となりました。AIバブルへの懸念、テクノロジー株の高いバリュエーション、インフラ投資収益の不確実性が、幅広い売りを引き起こしました。この調整にもかかわらず企業利益は堅調で、FactSetによる第3四半期の実績と予想を組み合わせた利益成長率は31.9%でした。重要な論点は、テクノロジー株への投資家心理の悪化、輸出規制、中間選挙後の不確実性のなかで、収益性とキャッシュ創出力が回復を支えられるかどうかです。以下の財務データは、それぞれ明記された報告期間に基づいています。
詳しくはこちら: 2026年に注目のAI半導体株:AIチップとサプライチェーンの完全ガイド
|
市場変動要因/対象 |
比較対象/基準 |
最新データ |
指数への示唆 |
|
S&P 500のパフォーマンス |
2026年10月の過去最高値 |
7,175.83(2026-11-19) |
悪化。過去最高値から8.2%下落、年初来で4.8%上昇。 |
|
第3四半期の実績・予想混合ベースの利益成長率 |
2026-09-30時点で29.1% |
前年同期比31.9% |
改善。2.8パーセントポイント上昇。 |
|
第3四半期の実績・予想混合ベースの売上高成長率 |
2026-09-30時点で12.2% |
前年同期比14.4% |
改善。2.2パーセントポイント上昇。 |
|
全体のEPS予想上振れ率 |
過去5年平均7.5% |
3.10% |
低水準。過去平均を下回る。 |
|
今後12か月の予想PER |
過去5年平均19.8倍 |
18.3倍(2026-11-13) |
低水準。平均を1.5倍分下回る。 |
|
Amazonの第3四半期AWS売上高 |
2025年第3四半期 |
460億ドル |
拡大。前年同期比39.3%増。 |
|
Amazonの直近12か月のフリーキャッシュフロー |
前年同期はプラス148億ドル |
−424億ドル |
悪化。インフラ支出がキャッシュを吸収。 |
|
Microsoftの調整後希薄化EPS |
2026年度第1四半期は4.13ドル |
4.89ドル |
改善。前年同期比18%増。 |
|
S&P 500構成企業の直近12か月の自社株買い |
2026年6月までの12か月間 |
1兆1,000億ドル |
過去最高。以前の期間における株主還元が支援材料。 |
- S&P 500は31.9%の利益成長にもかかわらず、過去最高値から8.2%下落。 指数は2026-11-19まで6営業日連続で下落し、最終日には構成銘柄の90%以上が値下がりしました。第3四半期の利益は好調でしたが、EPS予想上振れ率は3.1%と過去5年平均の7.5%を下回っており、投資家の信頼回復を抑制する可能性があります。
- AIバブル懸念により、テクノロジー株への配分が2006年以来最大の縮小。 BofAの11月の調査では、テクノロジー株のネット・オーバーウェイト比率が37%から12%に低下し、回答者の38%がAIへの過剰投資を指摘しました。AmazonのAWS営業利益178億ドルは需要の強さを示す一方、マイナス424億ドルのフリーキャッシュフローはインフラ投資収益への懸念を高めています。
- 中間選挙の結果と金利が市場のバリュエーションに影響。 2027年1月から議会で民主党が多数派となり、AIへの監督が強化され、財政政策の優先順位に影響が及ぶ可能性があります。根強いインフレとFRBの3.75%~4.00%の政策金利により、利益が底堅くても資金調達コストは高止まりする可能性があります。
- 5か国を対象とする半導体輸出規制が、海外のAIインフラ成長を脅かす。 11月のBIS規則は、インドネシア、マレーシア、シンガポール、タイ、ブラジルに関連する輸出許可要件を拡大します。ただし、米国に本社を置く適格な利用者には例外が設けられています。承認の遅延は半導体出荷、データセンター投資、AI関連の利益期待を弱める可能性があります。
- 売上高1,158億ドルのNVIDIAは、経営体制とAI支出の不確実性に直面。 NVIDIAの好調な第3四半期決算はAI需要の強さを裏付けていますが、 ジェンスン・フアンの退任、輸出規制、ハイパースケーラーの支出への懸念がバリュエーションを圧迫する可能性があります。 Walmartの消費関連事業の業績も、S&P 500全体の利益の底堅さを測る別の試金石となります。
S&P 500(SPX)の2026年投資見通し:強気シナリオの8,000と弱気シナリオの6,900
S&P 500の2026年の見通しは、10月の過去最高値から8.2%下落したことで悪化し、SPXは2026-11-19に7,175.83で取引を終えました。好調な企業利益は支援材料ですが、AIバブル懸念、インフラ支出、資金調達環境の引き締まりが投資家の信頼を低下させています。2026-12-31までの指数の動向には、次の3つの重要な要因が影響する可能性があります。
- AIバブル懸念とインフラ支出: ハイパースケーラーの設備投資、AI投資収益、負債の増加への懸念が、好調な利益にもかかわらずテクノロジー株のバリュエーションを圧迫する可能性があります。
- FRBの政策と資金調達コスト: 2026-11-18のFRB議事要旨ではAI関連の金融リスクが指摘されました。また、3.75%~4.00%の政策金利レンジは、インフラ投資と株式のバリュエーションを抑制する可能性があります。
- 輸出規制と中間選挙後の不確実性: 5か国を対象とするBISの新たな輸出許可要件により、海外でのAI導入が遅れる可能性があります。さらに、2027年に議会の監視が強まる可能性が、政策の不確実性を高めています。
強気シナリオ:AI投資収益の改善でSPXは8,000へ
AI投資収益の改善と利益成長の広がりが、S&P 500の回復を支える可能性があります。FactSetによる第3四半期の実績と予想を組み合わせた31.9%の利益成長率は、力強い事業基盤を示しています。継続的なクラウド需要、底堅い消費支出、管理可能な資金調達コストが、信頼の回復につながる可能性があります。輸出承認の見通しが明確になり、インフラ導入が収益を生むことも、AIのバリュエーションへの懸念を和らげるでしょう。
8,000ポイントの強気シナリオは、企業の業績見通しの改善、テクノロジー需要の回復、金融・資本財・消費関連株への買いの広がりを前提としています。ハイパースケーラーのキャッシュフロー改善と信用環境の安定を示す証拠が、より高いバリュエーションを支える可能性があります。ただし、根強いインフレや顧客支出の減速は上値を抑える可能性があります。
基本シナリオ:緩やかな回復でSPXは7,300~7,700に
底堅い企業利益は11月の急落からの緩やかな反発を支える可能性がありますが、AI投資への懸念と資金調達コストが、バリュエーションの完全な回復を妨げる可能性があります。 Microsoftの四半期クラウド売上高639億ドルは需要の継続を示す一方、Amazonの直近12か月のフリーキャッシュフローがマイナス424億ドルであることは、インフラ資金調達の圧力を浮き彫りにしています。輸出承認のばらつきと将来のAI投資収益の不確実性により、投資家は選別的な姿勢を維持する可能性があります。
7,300~7,700の基本シナリオは、利益が安定し、AIインフラ支出が継続し、足元の売りが徐々に収まることを前提としています。キャッシュ創出力の向上と政策方針の明確化はレンジ上限を支える可能性がありますが、高金利、機関投資家の慎重なポジショニング、海外導入の遅れは上昇を抑える可能性があります。
弱気シナリオ:AI関連の価格見直しでSPXは6,900へ
期待を下回るAI投資収益、資金調達環境の引き締まり、テクノロジーセクターでのさらなる売りが、S&P 500の調整を長引かせる可能性があります。Amazonの直近12か月のフリーキャッシュ流出額424億ドルは、AIインフラ投資が十分な収益を生むまでに必要な資金規模を示しています。輸出の遅延、ハイパースケーラーの支出減速、NVIDIAの経営体制をめぐる不確実性の長期化が、テクノロジー企業の利益とバリュエーションをさらに圧迫する可能性があります。
6,900ポイントの弱気シナリオは、企業の業績見通しの悪化と市場全体の売りに加え、AI関連のバリュエーション低下が続くことを前提としています。借入コストの上昇、インフラ投資回収の遅れ、消費支出の減少が利益への信頼を損ない、経済全体が景気後退に陥らなくても、テクノロジー以外の分野へ下落が広がる可能性があります。
ウォール街のストラテジストによる2026年のS&P 500指数予測
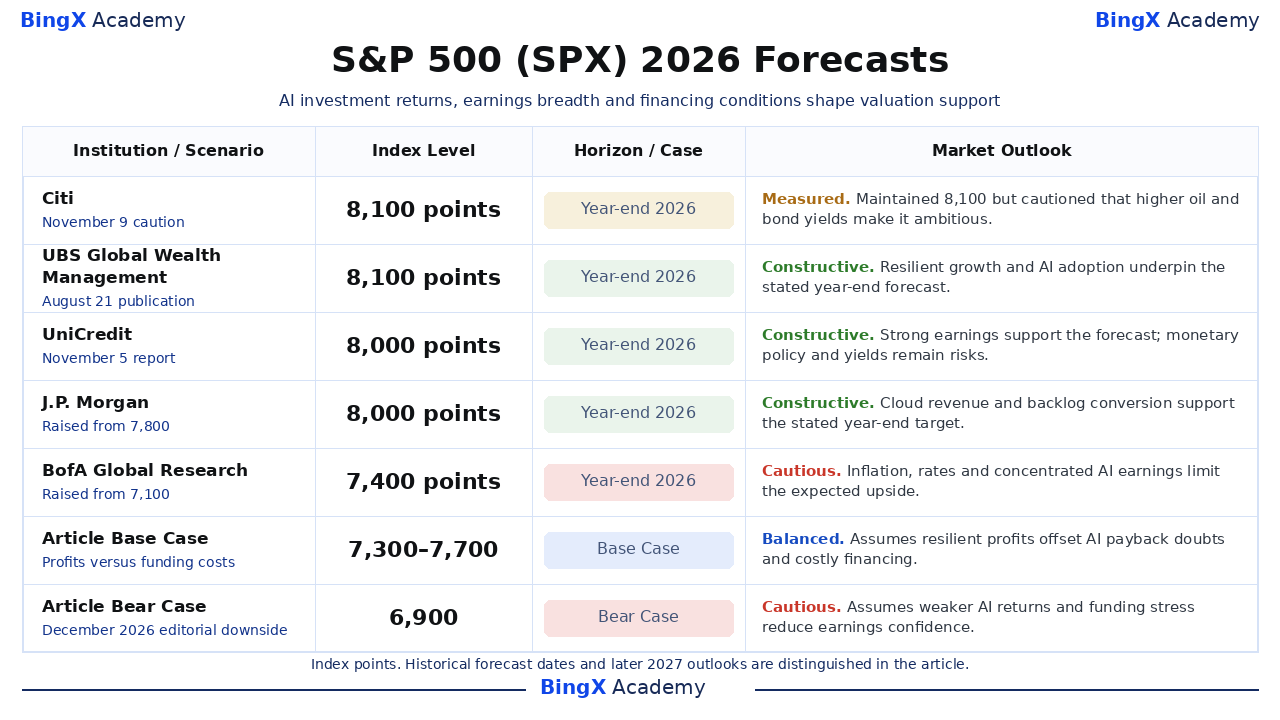
5つの金融機関の予測では、S&P 500は2026年12月までに7,400~8,100ポイントになるとされています。これは、AI投資収益、企業利益、インフレ、金利に対する見方の違いを反映しています。指数が10月の過去最高値から8.2%調整した後、これらの目標値はそれぞれ異なる程度の回復を示唆しています。公表された予測には元の発表日を付記しており、最後の2行は本記事独自の年末シナリオを示しています。
|
金融機関/シナリオ |
指数水準 |
予測対象時期 |
市場見通し |
|
Citi |
8,100 |
2026年12月 |
慎重。2026-11-09:目標値を維持したものの、原油価格と債券利回りの上昇が市場全体の上昇を妨げているため、達成には高いハードルがあると指摘。 |
|
UBS Global Wealth Management |
8,100 |
2026年12月 |
前向き。2026-08-21:底堅い成長、金融政策、AIの普及が見通しを支えるとし、別途2027年半ばの目標値を8,400に設定。 |
|
UniCredit |
8,000 |
2026年12月 |
前向き。2026-11-05:好調な利益とAI支出が株式を支える一方、金融政策と米国債利回りは引き続きリスクと指摘。 |
|
J.P. Morgan |
8,000 |
2026年12月 |
前向き。2026-08-10:クラウド売上高とAI投資収益の改善を受けて目標値を7,800から引き上げ、予想PER約20倍という前提を維持。 |
|
BofA Global Research |
7,400 |
2026年12月 |
警戒。2026-09-14:目標値を300ポイント引き上げる一方、インフレ、金利、AI関連利益への集中リスクを指摘。 |
|
本記事の基本シナリオ |
7,300~7,700 |
2026年12月 |
中立。AI投資への懸念と高い資金調達コストにもかかわらず、底堅い利益が部分的な回復を支える。 |
|
本記事の弱気シナリオ |
6,900 |
2026年12月 |
警戒。低調なAI投資収益、資金調達環境の引き締まり、幅広い売りが利益期待とバリュエーションを圧迫。 |
BingXでCFDを使ってS&P 500指数を取引する方法
S&P 500は株価指数であり、企業の株式のように直接購入することはできません。利用条件を満たすユーザーは、USDxで資金を用意した専用CFD口座とレバレッジを使い、BingX TradFiのSP500指数CFDを通じて価格変動を取引できます。これらの契約では、指数の構成銘柄を保有せずにロングおよびショートのポジションを取ることができます。
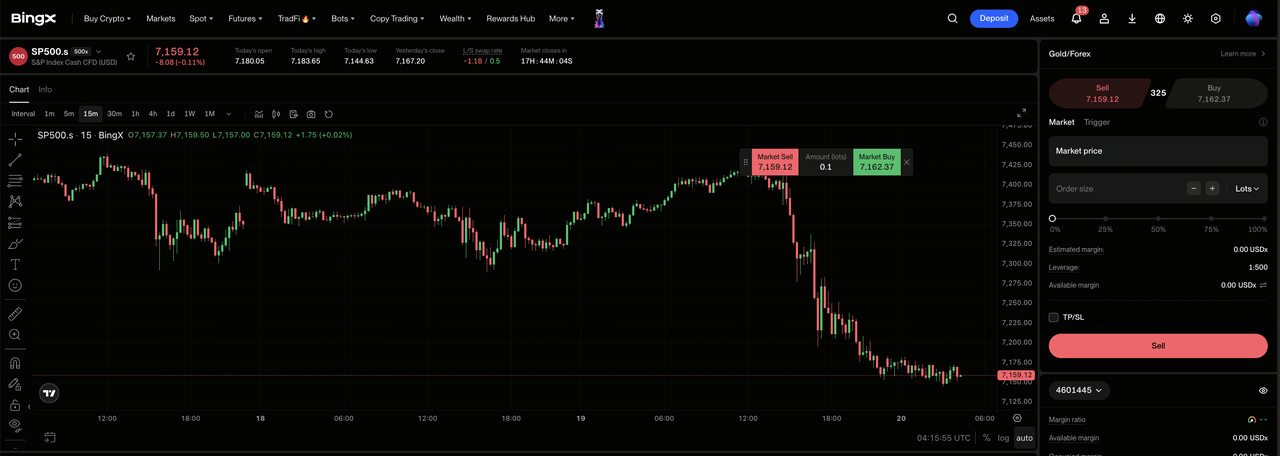
ステップ1:アカウントとセキュリティを設定します。 新規登録するかBingXにログインし、必要な 本人確認(KYC)を完了して、 2段階認証(2FA)を有効にします。お住まいの地域で指数CFDが利用可能か確認してください。
ステップ2:BingXのCFD取引を開きます。 「TradFi > CFD」に移動し、必要に応じて専用CFD口座を有効化します。BingXアプリまたはウェブサイトで直接取引できるほか、高度なチャート分析や取引ツールを利用したい場合は、MetaTrader 5(MT5)にアクセスすることもできます。
ステップ3:口座に資金を振り替え、SP500を選択します。 USDTをCFD口座に振り替えると、取引証拠金として1:1の比率でUSDxとして表示されます。 S&P 500(SP500)を検索し、契約価格、ロットサイズ、レバレッジ、証拠金要件を確認します。
ステップ4:取引方向を選び、注文を出します。 即時約定を希望する場合は 成行注文を、指定した条件が満たされたときに参入する場合はトリガー注文を選択します。ポジション数をロット単位で入力し、指数の上昇を予想する場合は「買い(ロング)」、下落を予想する場合は「売り(ショート)」を選択します。確定する前に、スプレッド、取引手数料、オーバーナイトのスワップ手数料を確認してください。
ステップ5:ポジションを管理し、決済します。 「ポジション」で未実現損益、利用可能証拠金、強制決済リスクを確認します。 利確/損切り(TP/SL)水準を設定するか、ポジションを手動で決済します。価格の窓開けやレバレッジによって損失が拡大する可能性があり、損切り注文の約定は保証されません。
2026年にS&P 500投資家が注視すべき5つのリスク
S&P 500の分散された利益基盤は長期的な投資見通しを支えていますが、足元の市場調整はAI関連のバリュエーション、インフラ支出、資金調達コストへの懸念の高まりを浮き彫りにしています。輸出規制、テクノロジー企業への利益の集中、中間選挙後の不確実性が、市場の信頼と指数リターンをさらに圧迫する可能性があります。
- AIバブル懸念がテクノロジー株のバリュエーションを圧迫する可能性: BofAの11月の調査では、テクノロジー株のネット・オーバーウェイト比率が37%から12%に低下し、投資家のエクスポージャー縮小を反映しました。AI投資収益が期待を下回ったり、ハイパースケーラーが支出を削減したりすると、大手テクノロジー株でさらなる売りが起こる可能性があります。
- 輸出規制がAIインフラの成長を弱める可能性: 11月のBIS規則により、5か国を対象とした半導体の輸出許可要件が拡大します。ただし、米国に本社を置く適格な利用者には例外が設けられています。承認の遅延は、半導体出荷、クラウド導入、予想利益を減少させる可能性があります。
- 資金調達コストの上昇が企業投資を圧迫する可能性: Amazonはインフラ拡大を進めるなか、直近12か月のフリーキャッシュフローがマイナス424億ドルになったと報告しました。金利の高止まり、債券利回りの上昇、信用環境の引き締まりが、投資収益を低下させ、市場全体の投資家心理を悪化させる可能性があります。
- AI関連利益への集中が市場下落を増幅する可能性: Goldman Sachsは、AI投資が2026年のS&P 500のEPS成長の約半分に寄与すると推定しています。需要の減速や支出の削減は、テクノロジー分野のサプライヤーと関連業種を圧迫し、分散投資の効果を弱める可能性があります。
- 中間選挙後の政策の不確実性がバリュエーションに影響する可能性: 2027年1月から議会で民主党が多数派となり、AIへの監督強化や財政政策の優先順位の変更が進む可能性があります。規制の不確実性や投資判断の遅れは、利益期待と市場回復を弱める可能性があります。
まとめ:2026年にS&P 500へ投資すべきか?
S&P 500の第3四半期の実績と予想を組み合わせた31.9%の利益成長率は、企業の高い収益性を示しています。しかし、足元の8.2%の調整は、AIバブルリスク、テクノロジー株の高いバリュエーション、インフラ支出への懸念を浮き彫りにしています。クラウド需要は引き続き旺盛ですが、Amazonの直近12か月のフリーキャッシュ流出額424億ドルは、AI投資収益の持続可能性に疑問を投げかけています。輸出規制、高止まりする資金調達コスト、中間選挙後の政策の不確実性がバリュエーションをさらに圧迫する可能性があるため、回復には利益成長の広がりとキャッシュ創出力が不可欠です。
8,000ポイントの強気シナリオはAI投資収益の改善と幅広い銘柄への買いの広がりを前提とし、7,300~7,700の基本シナリオは政策と資金調達への懸念が残るなかでの緩やかな安定化を反映しています。6,900ポイントの弱気シナリオは、AI支出の減速、信用環境の引き締まり、テクノロジーセクターでの売りの継続を織り込んでいます。SPXが2026-11-19に7,175.83で取引を終えたことを踏まえ、投資家は企業利益と市場心理の改善が年末までの持続的な回復を支えられるかを評価する必要があります。
リスクに関する注意: S&P 500の分散性は、投資リスクをなくすものではありません。AI支出の減速、テクノロジー株への損失の集中、輸出規制、資金調達コストの上昇は、利益と指数リターンを低下させる可能性があります。投資家はS&P 500へのエクスポージャーを取る前に、バリュエーション、企業のキャッシュ創出力、自身のリスク許容度を評価するべきです。
