Grupa Alibaba (BABA) prowadzi platformy handlu cyfrowego, przetwarzania w chmurze, logistyki i usług konsumenckich w Chinach i na rynkach międzynarodowych. Taobao i Tmall pozostają kluczowe dla grupy, podczas gdy Alibaba Cloud, sztuczna inteligencja Qwen, handel natychmiastowy i handel międzynarodowy zyskują na znaczeniu dla długoterminowego wzrostu. Ta transformacja zwiększa ekspozycję Alibaby na popyt na AI, ale również sprawia, że ADR jest wrażliwy na kapitałochłonność, konkurencję w handlu elektronicznym i ryzyko polityczne związane z Chinami.
Ostatni kwartał pokazał, że transformacja postępuje szybciej w zakresie przychodów niż zysków. Przychody Alibaby Q1 FY2027 wzrosły o 9% do 268,953 mld RMB (39,63 mld USD), przychody AI Cloud and Compute wzrosły o 45% do 48,437 mld RMB (7,14 mld USD), a skorygowane EBITA dla chmury wzrosło o 133%. Skorygowany EPS na ADS wynoszący 8,52 RMB (1,26 USD na ADS) był poniżej konsensusu 10,72 RMB (1,58 USD na ADS), ponieważ inwestycje w infrastrukturę AI i handel elektroniczny zmniejszyły krótkoterminową rentowność.
Prognozy akcji BABA na 2026 skupiają się obecnie na dwóch konkurujących poglądach:
- Scenariusz monetyzacji AI: 45% wzrost chmury, rosnące marże w chmurze i przyjęcie Qwen przekształcają inwestycje Alibaby w infrastrukturę w większą, bardziej rentowną bazę przychodów powtarzalnych.
- Scenariusz presji na zwroty: wysokie nakłady inwestycyjne, konkurencja w handlu natychmiastowym, rozwodnienie kapitału i słaba konsumpcja krajowa utrzymują przepływy pieniężne i zyski poniżej poziomu potrzebnego do trwałej rewaloryzacji.
Ten przewodnik przedstawia prognozę ADR BABA, scenariusze cenowe USD na 2026, kluczowe ryzyka i prognozy analityków, opierając się na raporcie zysków Alibaby za Q1 FY2027 z 20 sierpnia, oficjalnych dokumentach i danych rynkowych do 4 września, oraz jak handlować futures akcji BABA na BingX TradFi z zabezpieczeniem USDT.
5 najważniejszych rzeczy, które inwestorzy Alibaby powinni wiedzieć we wrześniu 2026
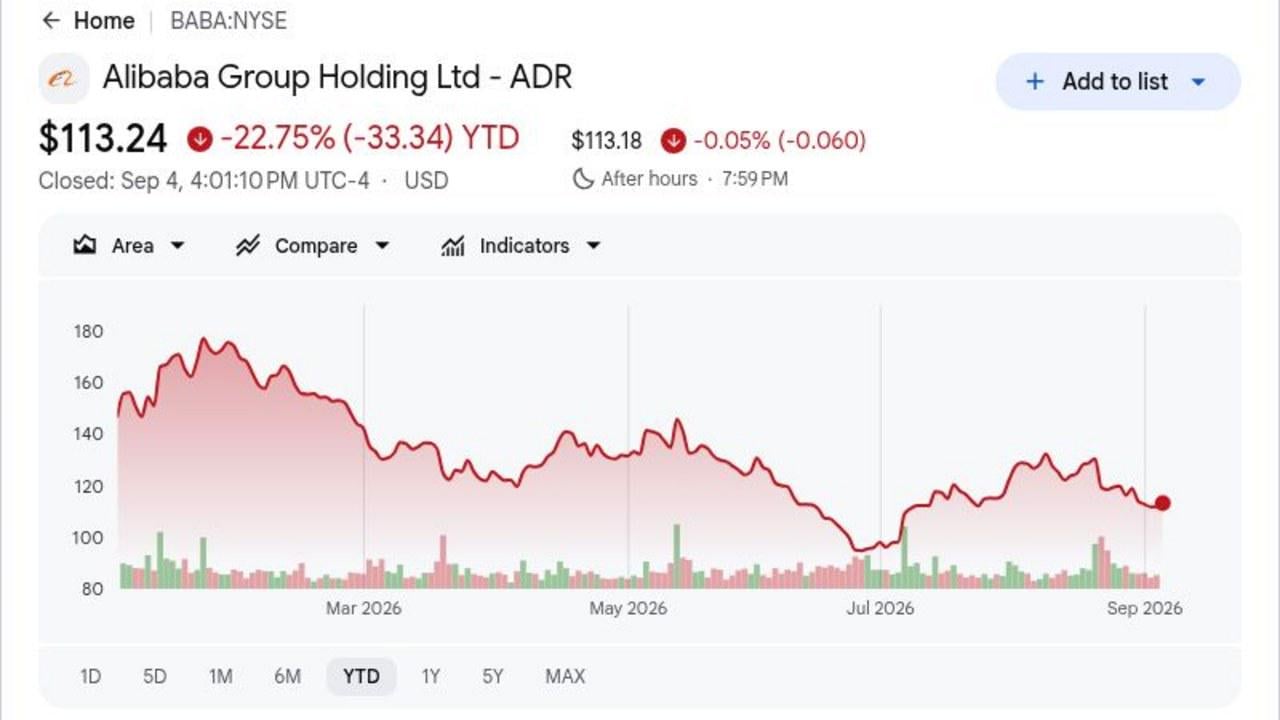
- BABA spadła o 22,75% YTD do 4 września: Akcje zamknęły się na 113,24 USD, znacznie poniżej 52-tygodniowego maksimum 192,67 USD. Spadek pokazuje, że inwestorzy nadal chcą jaśniejszego dowodu, że wysokie wydatki na AI mogą przełożyć się na silniejsze zyski i przepływy pieniężne.
- Kwartalne przychody osiągnęły 268,953 mld RMB (39,63 mld USD), wzrost o 9% rok do roku: Wynik przewyższył konsensus około 262,1 mld RMB (38,62 mld USD) o około 6,9 mld RMB (1,02 mld USD), ale skorygowany EPS 8,52 RMB (1,26 USD na ADS) był poniżej szacunków 10,72 RMB (1,58 USD).
- Przychody AI Cloud and Compute wzrosły o 45% do 48,437 mld RMB (7,14 mld USD): To najszybszy wzrost chmury Alibaby w 22 kwartałach. Przychody z produktów związanych z AI osiągnęły 12,376 mld RMB (1,82 mld USD) i odnotowały trzycyfrowy wzrost przez dwunasty kolejny kwartał.
- Kwartalne capex wzrosło o 75% do 67,7 mld RMB (9,98 mld USD): Wydatki wspierały ekspansję mocy obliczeniowych AI, podczas gdy skorygowane EBITA chmury nadal wzrosło o 133% do 5,628 mld RMB (0,83 mld USD). Alibaba zakończyła kwartał z około 69,9 mld USD w gotówce i płynnych inwestycjach.
- Alibaba pozyskała 80 mld HK$ na pełną inwestycję w AI: Spółka wyemitowała 710 mln nowych akcji po 112,70 HK$, z wpływami przeznaczonymi na chipy, infrastrukturę i rozwój modeli. Finansowanie wzmacnia budowę AI, ale około 3,7% wzrost akcji w obiegu tworzy wyraźny kompromis rozwodnienia.
Czym jest Grupa Alibaba (BABA)?
Grupa Alibaba to chińska firma technologiczna, której źródła przychodów obejmują handel elektroniczny, przetwarzanie w chmurze, logistykę i usługi cyfrowe. Taobao i Tmall łączą konsumentów, sprzedawców i marki w Chinach, Alibaba.com obsługuje globalny handel hurtowy, a AliExpress, Lazada i Trendyol rozszerzają grupę międzynarodowo. Cainiao zapewnia możliwości logistyczne, podczas gdy Alibaba Cloud sprzedaje infrastrukturę, bazy danych, bezpieczeństwo i usługi AI. Notowany w Nowym Jorku papier wartościowy BABA to amerykański kwit depozytowy reprezentujący ekspozycję na zwykłe akcje Alibaby.
Obecna strategia Alibaby koncentruje inwestycje wokół pełnego stosu AI i konsumpcji. Rodzina modeli Qwen przekroczyła 3 miliardy pobrań i 300 000 modeli pochodnych, tworząc lejek open-source dla Alibaba Cloud. Jej procesor Zhenwu M890 jest używany przez usługi chmurowe przez ponad 650 zewnętrznych klientów w ponad 20 branżach, podczas gdy QwenWork, DingTalk i Qwen Shopping Assistant łączą modele z przepływami pracy przedsiębiorstw i handlu elektronicznego. Handel natychmiastowy i 64-milionowa baza członków 88VIP dodają skalę konsumencką obok transformacji chmury.
Przegląd zysków Q1 FY2027 Grupy Alibaba (BABA): przewyższenie przychodów, 45% wzrost chmury i presja na zyski
Alibaba dostarczyła 268,953 mld RMB (39,63 mld USD) kwartalnych przychodów wobec oczekiwanych około 262,1 mld RMB (38,62 mld USD), podczas gdy skorygowany EPS na ADS wynoszący 8,52 RMB (1,26 USD) był poniżej konsensusu 10,72 RMB (1,58 USD). Przychody AI Cloud and Compute wzrosły o 45% do 48,437 mld RMB (7,14 mld USD), a skorygowane EBITA chmury wzrosło o 133% do 5,628 mld RMB (0,83 mld USD), podczas gdy dochód netto spadł o 75% do 10,444 mld RMB (1,54 mld USD). Kwartał wzmocnił argumenty za popytem na AI, ale 67,7 mld RMB (9,98 mld USD) capex i ujemny przepływ pieniężny w wysokości 44,67 mld RMB (6,58 mld USD) utrzymały czas zwrotu z inwestycji w centrum debaty wyceny.
Czytaj więcej: Przegląd zysków Q1 2027 Alibaba (BABA): wzrost AI Cloud o 48,44 mld RMB napędza 1,26% wzrost ceny
|
Wskaźnik finansowy |
Wytyczne / Konsensus |
Zgłoszone / Rzeczywiste |
Niespodzianka |
|
Przychody Q1 FY2027 |
262,1 mld RMB (38,62 mld USD) konsensus |
268,953 mld RMB (39,63 mld USD) |
Przewyższenie. Około 6,9 mld RMB (1,02 mld USD) powyżej konsensusu; wzrost o 9% YoY. |
|
Non-GAAP rozwodniony EPS na ADS |
10,72 RMB (1,58 USD na ADS) konsensus |
8,52 RMB (1,26 USD na ADS) |
Poniżej. 2,20 RMB (0,32 USD na ADS) poniżej konsensusu ze względu na wzrost inwestycji. |
|
Dochód netto |
— |
10,444 mld RMB (1,54 mld USD) |
Spadek. Spadek o 75% YoY. |
|
Zysk operacyjny |
— |
15,161 mld RMB (2,23 mld USD) |
Spadek. Spadek o 57% YoY mimo wzrostu przychodów. |
|
Przychody AI Cloud and Compute |
— |
48,437 mld RMB (7,14 mld USD); +45% YoY |
Przyspieszenie. Najszybszy wzrost chmury w 22 kwartałach. |
|
Przychody z produktów związanych z AI |
— |
12,376 mld RMB (1,82 mld USD) |
Przyspieszenie. Trzycyfrowy wzrost przez 12 kolejnych kwartałów. |
|
Skorygowane EBITA chmury |
— |
5,628 mld RMB (0,83 mld USD); +133% YoY |
Ekspansja. Marża osiągnęła około 12%. |
|
Przychody z handlu natychmiastowego w Chinach |
— |
53,295 mld RMB (7,85 mld USD); +45% YoY |
Ekspansja. Skala wzrosła, gdy poprawiły się ekonomie jednostkowe. |
|
Nakłady inwestycyjne |
— |
67,7 mld RMB (9,98 mld USD) |
Wzrost. Wzrost o 75% YoY na infrastrukturę AI. |
|
Wolny przepływ pieniężny |
— |
44,67 mld RMB (6,58 mld USD) odpływ |
Osłabienie. Wydatki na infrastrukturę sprawiły, że przepływ pieniężny stał się ujemny. |
|
Gotówka i płynne inwestycje |
— |
69,9 mld USD |
Mocna. Płynność wspiera dalsze inwestycje. |
- Przychody w wysokości 268,953 mld RMB (39,63 mld USD) wzrosły o 9% i przewyższyły konsensus: Wynik był około 6,9 mld RMB (1,02 mld USD) powyżej szacunków około 262,1 mld RMB (38,62 mld USD). Szybszy wzrost chmury i handlu natychmiastowego pomógł poszerzyć ekspansję poza główny chiński handel elektroniczny.
- Skorygowany EPS na ADS wynoszący 8,52 RMB (1,26 USD) był poniżej o 2,20 RMB (0,32 USD): Konsensus był blisko 10,72 RMB (1,58 USD), podczas gdy dochód netto spadł o 75% do 10,444 mld RMB (1,54 mld USD). Luka pokazuje, że większe inwestycje technologiczne i konsumenckie nadal ograniczają wzrost zysków na akcję.
- Przychody AI Cloud osiągnęły 48,437 mld RMB (7,14 mld USD), wzrost o 45%: Przychody z produktów związanych z AI również wzrosły do 12,376 mld RMB (1,82 mld USD) po dwunastym kolejnym kwartale trzycyfrowego wzrostu, pokazując, że Qwen i popyt na moc obliczeniową stają się znaczącymi komercyjnymi obciążeniami roboczymi.
- Skorygowane EBITA chmury wzrosło o 133% do 5,628 mld RMB (0,83 mld USD): Marża segmentu osiągnęła około 12% mimo wzrostu inwestycji w infrastrukturę. To wspiera argument o dźwigni operacyjnej, chociaż zysk operacyjny grupy nadal spadł o 57%.
- Capex w wysokości 67,7 mld RMB (9,98 mld USD) doprowadził do ujemnego wolnego przepływu pieniężnego w wysokości 44,67 mld RMB (6,58 mld USD): Wydatki wzrosły o 75% rok do roku, czyniąc konwersję gotówki głównym kompromisem kwartału. Pozycja płynności Alibaby wynosząca około 69,9 mld USD wspiera budowę, ale przedłużający się ujemny wolny przepływ pieniężny osłabiłby wartość tworzoną przez szybszy wzrost chmury.
Prognoza ceny Grupy Alibaba (BABA) 2026: scenariusze bycze vs. niedźwiedzie
Centralnym testem jest to, czy wzrost chmury powyżej 40% i około 12% marża EBITA chmury mogą przeważyć słabszy zysk grupy, ujemny wolny przepływ pieniężny i rozwodnienie kapitału. Wszystkie ceny poniżej odnoszą się do notowanego w USA ADR BABA w USD i są scenariuszami edytorskimi Akademii BingX, a nie celami Wall Street.
Scenariusz byczy: silny wzrost AI Cloud pcha BABA w kierunku 230 USD
Scenariusz byczy zakłada, że przychody AI Cloud and Compute utrzymują się na poziomie lub powyżej 40% wzrostu, skorygowane EBITA chmury nadal rośnie szybciej niż sprzedaż, a adopcja Qwen rozszerza się na więcej obciążeń roboczych przedsiębiorstw. Handel natychmiastowy również pozostaje silny, podczas gdy straty się zmniejszają, pozwalając na rentowność chmury i lepszą efektywność handlu elektronicznego na odbudowę zysków grupy.
Ruch w kierunku 210-230 USD wymagałby, aby wolny przepływ pieniężny stał się dodatni, marża chmury wzrosła powyżej około 12%, a zarząd pokazał jaśniejsze zwroty z 67,7 mld RMB (9,98 mld USD) kwartalnych capex. Niższe rozwodnienie i silniejsza konsumpcja w Chinach zapewniłyby dalsze wsparcie.
Scenariusz bazowy: stabilny wzrost chmury utrzymuje BABA między 150 a 180 USD
Scenariusz bazowy zakłada, że wzrost chmury moderuje się do zakresu 30% do 40%, przychody związane z AI pozostają znaczącym udziałem w sprzedaży chmury, a inwestycje w handel elektroniczny nadal wywierają presję na marże grupy. Pozycja płynności Alibaby wynosząca około 69,9 mld USD wspiera ekspansję, podczas gdy wolny przepływ pieniężny odzyskuje się tylko stopniowo.
W tym scenariuszu BABA mogłaby handlować głównie między 150 a 180 USD. Dalszy wzrost EBITA chmury i mniejsze straty handlu natychmiastowego wspierałyby zakres, podczas gdy wzrost chmury poniżej 30%, kolejna duża emisja kapitału lub utrzymujący się ujemny wolny przepływ pieniężny osłabiłyby go.
Scenariusz niedźwiedzi: wysokie wydatki na AI i rozwodnienie ciągną BABA w kierunku 90 USD
Scenariusz niedźwiedzi zakłada, że wydatki na infrastrukturę AI pozostają podwyższone bez odpowiadającej im poprawy marż chmury. Konkurencja w handlu krajowym utrzymuje wysokie koszty pozyskiwania klientów, konsumpcja w Chinach pozostaje słaba, a emisja 80 mld HK$ nie generuje zwrotów wystarczająco szybko, aby zrównoważyć rozwodnienie.
Ruch w kierunku 90-110 USD stałby się bardziej prawdopodobny, gdyby wzrost chmury spadł poniżej 25%, zysk operacyjny nadal gwałtownie spadał lub wolny przepływ pieniężny pozostał istotnie ujemny. Kontrole eksportowe lub ponowne obawy dotyczące polityki ADR mogły dodać dalszą presję wyceny.
Prognozy ceny akcji BABA na 2026 według analityków Wall Street
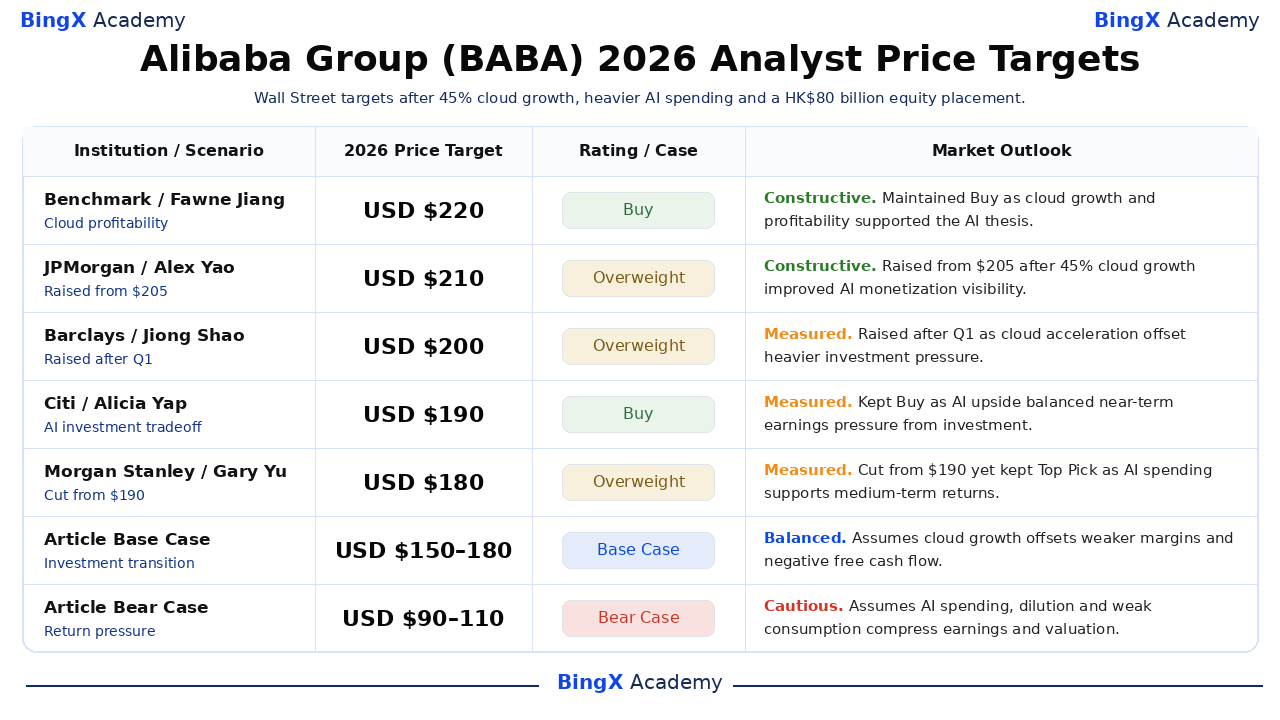
Sześć wybranych działań instytucjonalnych waha się od 170 do 220 USD za ADR i zachowuje najnowszą ocenę i kierunek celu każdej firmy. Szerszy konsensus znajduje się blisko 187-196 USD, pokazując znaczną przewagę nad zamknięciem z 4 września oraz istotną niepewność co do zwrotów z inwestycji. Ostatnie dwa wiersze to scenariusze edytorialne Akademii BingX, a nie prognozy Wall Street.
|
Instytucja / Scenariusz |
Cel cenowy 2026 |
Rating / Przypadek |
Perspektywy rynkowe |
|
Benchmark |
220 USD/ADR |
Kup |
Konstruktywny. 9 lipca: utrzymano Kup, ponieważ wzrost i rentowność chmury wspierały długoterminową tezę AI. |
|
JPMorgan |
210 USD/ADR |
Nadwaga |
Konstruktywny. 21 sierpnia: podniósł z 205 USD po 45% wzroście chmury poprawił widoczność monetyzacji AI. |
|
Barclays |
200 USD/ADR |
Nadwaga |
Umiarkowany. 21 sierpnia: podniósł po Q1, ponieważ przyspieszenie chmury zrównoważyło większą presję inwestycyjną. |
|
Citi |
190 USD/ADR |
Kup |
Umiarkowany. 20 sierpnia: utrzymał Kup, ponieważ wzrost AI zrównoważył krótkoterminową presję na zyski z inwestycji. |
|
Morgan Stanley |
180 USD/ADR |
Nadwaga |
Umiarkowany. 26 lipca: obciął z 190 USD, ale utrzymał Alibabę jako Top Pick dla średnioterminowych zwrotów AI. |
|
HSBC |
170 USD/ADR |
Kup |
Ostrożny. 9 lipca: obciął z 176 USD, ponieważ wydatki na AI i handel elektroniczny obciążyły krótkoterminowe zyski. |
|
Scenariusz bazowy artykułu |
150–180 USD/ADR |
Scenariusz bazowy |
Zrównoważony. Zakłada, że wzrost chmury zrównoważy słabsze marże i ujemny wolny przepływ pieniężny. |
|
Scenariusz niedźwiedzi artykułu |
90–110 USD/ADR |
Scenariusz niedźwiedzi |
Ostrożny. Zakłada, że wydatki na AI, rozwodnienie i słaba konsumpcja obniżają zyski i wycenę. |
Jak handlować akcjami Grupy Alibaba (BABA) na BingX
Handluj wzrostem AI-cloud Alibaby, adopcją Qwen, efektywnością handlu elektronicznego i perspektywami wolnego przepływu pieniężnego, używając BingX TradFi i narzędzi BingX AI. Ponieważ BABA może ostro reagować na wyniki, politykę chińską, finansowanie kapitałowe i amerykańskie ograniczenia technologiczne, traderzy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem na pozycję.
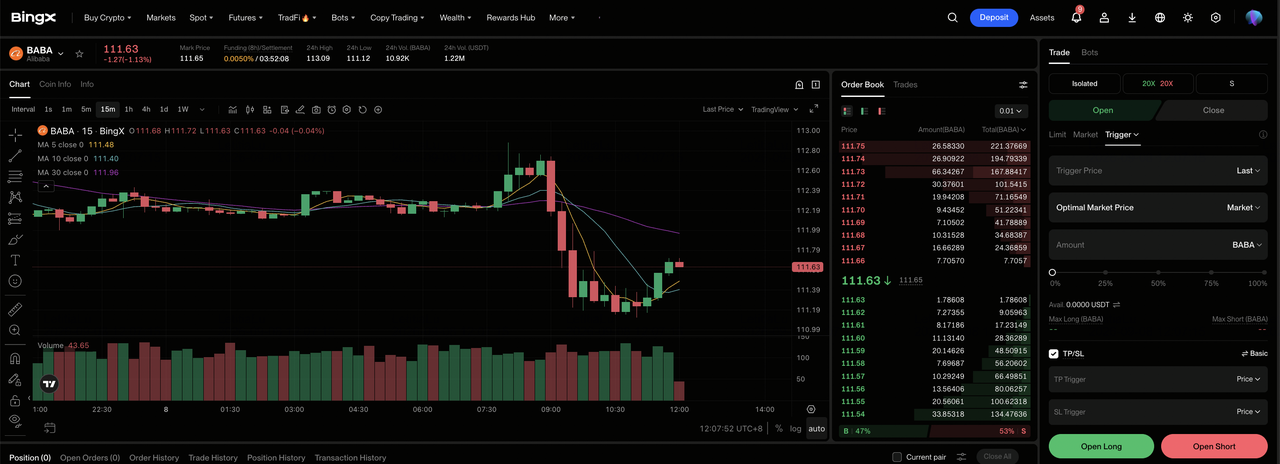
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz Grupę Alibaba (BABA). Wyszukaj i wybierz kontrakt BABA-USDT perpetual futures.
Krok 3: Wybierz kierunek. Wybierz Otwórz pozycję długą, jeśli wzrost chmury pozostaje powyżej 40% i marże się poprawiają. Wybierz Otwórz pozycję krótką, jeśli inwestycje, rozwodnienie lub słaby popyt w handlu elektronicznym zmniejszają zyski na akcję.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w zależności od tolerancji ryzyka. Spadek YTD o 22,75% pokazuje, dlaczego konserwatywna dźwignia i jasne ustalenie wielkości pozycji są ważne.
Krok 5: Wykonaj rygorystyczne protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu na pozycję. BABA może szybko reagować na wzrost chmury, marże handlu elektronicznego, wydatki kapitałowe, emisje kapitału i politykę chińską.
5 najważniejszych ryzyk do obserwowania dla inwestorów BABA w 2026
Szybszy wzrost chmury Alibaby poprawia długoterminową możliwość, chociaż ADR pozostaje narażony na ryzyko operacyjne, finansowe i polityczne, które może bezpośrednio zmienić wartość na akcję.
- 67,7 mld RMB (9,98 mld USD) kwartalnych capex wzrosło o 75%: Wydatki przyczyniły się do odpływu wolnego przepływu pieniężnego w wysokości 44,67 mld RMB (6,58 mld USD). Jeśli wzrost lub marże chmury spowolnią przed wzrostem wykorzystania infrastruktury, niższa konwersja gotówki zmniejszyłaby wartość tworzoną dla każdego ADR.
- Dochód netto spadł o 75% do 10,444 mld RMB (1,54 mld USD): Handel natychmiastowy i inwestycje AI rozwijały się szybciej niż krótkoterminowe zyski. Ciągła konkurencja ze strony JD.com, Meituan i PDD mogłaby wymagać dotacji, które tłumią marże i opóźniają ożywienie zysków wbudowane w wyższe scenariusze.
- Emisja 80 mld HK$ wydała 710 mln akcji: Nowy kapitał rozszerza możliwości finansowania i zwiększa liczbę zwykłych akcji o około 3,7%. Jeśli kapitał nie przyniesie wystarczających zwrotów z AI, każdy ADR reprezentuje mniejsze roszczenie do zysków i przepływów pieniężnych.
- Ekspozycja makroekonomiczna i regulacyjna Chin pozostaje istotna: Handel krajowy zależy od zaufania konsumentów, aktywności sprzedawców i stabilnego środowiska polityki platformowej. Słabsze wydatki lub ponowna interwencja regulacyjna mogłaby zmniejszyć wzrost przychodów i utrzymać większy dyskont ryzyka na BABA.
- Amerykańskie kontrole eksportowe i struktura ADR dodają zewnętrzne ryzyko: Ograniczenia dotyczące zaawansowanych chipów mogą ograniczyć możliwości AI nawet przy silnym popycie. Osobno, spory geopolityczne lub dotyczące dostępu do audytu mogą zwiększyć dyskont między postępem operacyjnym Alibaby a wyceną przypisaną jej notowanemu w USA ADR.
Końcowe przemyślenia: czy powinieneś inwestować w BABA w 2026?
Wyniki Q1 FY2027 Alibaby dostarczyły mocnych dowodów, że popyt na AI staje się komercyjny: przychody wzrosły o 9%, przychody chmury wzrosły o 45%, produkty związane z AI utrzymały trzycyfrowy wzrost, a skorygowane EBITA chmury wzrosło o 133%. Przeciwwaga jest równie jasna. Skorygowany EPS nie osiągnął konsensusu, dochód netto spadł o 75%, nakłady inwestycyjne osiągnęły 67,7 mld RMB (9,98 mld USD), a wolny przepływ pieniężny stał się istotnie ujemny.
Scenariusz bazowy 150-180 USD zakłada, że wzrost chmury i poprawa rentowności segmentu stopniowo zrównoważą wysokie inwestycje. Scenariusz byczy 210-230 USD wymaga dodatniego przepływu pieniężnego i lepszej efektywności handlu elektronicznego, podczas gdy scenariusz niedźwiedzi 90-110 USD odzwierciedla słabe zwroty, rozwodnienie i presję polityczną. Inwestorzy powinni monitorować wzrost chmury, marżę EBITA chmury, straty handlu natychmiastowego i wolny przepływ pieniężny przed traktowaniem luki wyceny ADR jako trwałej przewagi.
Przypomnienie o ryzyku: Te scenariusze ADR BABA to warunkowe szacunki badawcze, a nie porady inwestycyjne czy gwarantowane zwroty. ADR Alibaby i kontrakty BABA-USDT perpetual mogą tracić wartość, a pozycje z dźwignią mogą zostać zlikwidowane. Przejrzyj aktualne dane rynkowe, dokumenty spółki i warunki BingX niezależnie przed podjęciem ryzyka.
Powiązane lektury
- 10 najlepszych akcji infrastruktury AI do kupna w 2026: liderzy w produkcji i projektowaniu chipów
- Najlepsze akcje AI Compute i GPU do kupna w 2026: przejście na wnioskowanie i niestandardowe krzemy
- Najlepsze akcje infrastruktury AI Cloud do kupna w 2026 podczas boomu capex hiperskalerów i neochmury
- Co to jest tokenizowana akcja Alibaba Ondo (BABAON) i jak ją kupić?
- Prognoza ceny Amazon (AMZN) 2026: czy wzrost AWS i AI może pchnąć AMZN powyżej 400 USD?
- Prognoza ceny Walmart (WMT) 2026: czy e-commerce i reklama mogą pchnąć WMT w kierunku 155 USD?
