
Amazon (AMZN) to globalna firma e-commerce i firma chmurowa, która jest coraz bardziej definiowana przez swój zwrot w kierunku infrastruktury AI. Prowadzi działalność w światowej sieci detalicznej i logistycznej wraz z Amazon Web Services (AWS), z wynikami napędzanymi głównie przez adopcję chmury, monetyzację reklam, wolumen detaliczny i tempo inwestycji w centra danych. Jednocześnie Amazon wykorzystuje swoją skalę do budowania mocy obliczeniowej AI i niestandardowych chipów, dając inwestorom ekspozycję zarówno na dojrzałą franczyzę detaliczno-chmurową, jak i szerszą rozbudowę infrastruktury AI.
Przypadek inwestycyjny koncentruje się teraz na tym, czy Amazon może przekształcić ogromny cykl capex AI w trwały, wysokomarżowy wzrost w chmurze i reklamach. W Q2 2026 przychody wzrosły o 20% do 200,6 miliarda dolarów z 167,7 miliarda dolarów rok wcześniej, podczas gdy dochód operacyjny skoczył o 43% do 27,5 miliarda dolarów, a AWS wzrosło o 37%, najszybsze tempo w 18 kwartałach. Jednocześnie zarządzanie podniosło roczny capex do około 220 miliardów dolarów, popychając trailing free cash flow do odpływu. Dla inwestorów kluczowym pytaniem jest to, czy AWS i reklamy mogą skalować marże wystarczająco szybko, aby uzasadnić te wydatki w czasie.
Prognoza akcji AMZN na 2026 koncentruje się teraz na dwóch konkurujących poglądach:
- Scenariusz AI i ekosystemu: Byki oczekują ponownego przyspieszenia AWS w kierunku 169+ miliardów dolarów rocznego run rate, 25 miliardów dolarów AI run rate rosnącego trzycyfrowo, 26% wzrostu reklam i zysków efektywności detalicznej w celu rozszerzenia marż, z celami analityków sięgającymi nawet 405 dolarów.
- Scenariusz capex i cash flow: Niedźwiedzie widzą rachunek capex w wysokości 220 miliardów dolarów, negatywny wolny cash flow, spowalniający wzrost detaliczny i rosnącą kontrolę antymonopolową, która wywiera presję na zwroty krótkoterminowe pomimo silnej linii przychodu.
Ten przewodnik analizuje prognozę akcji AMZN, scenariusze cen na 2026, kluczowe ryzyka i poglądy analityków, opierając się na komunikacie o zyskach z 30 lipca, oraz jak handlować futures akcji AMZN na BingX TradFi z zabezpieczeniem USDT.
5 najważniejszych rzeczy, które inwestorzy Amazon powinni wiedzieć w 2026
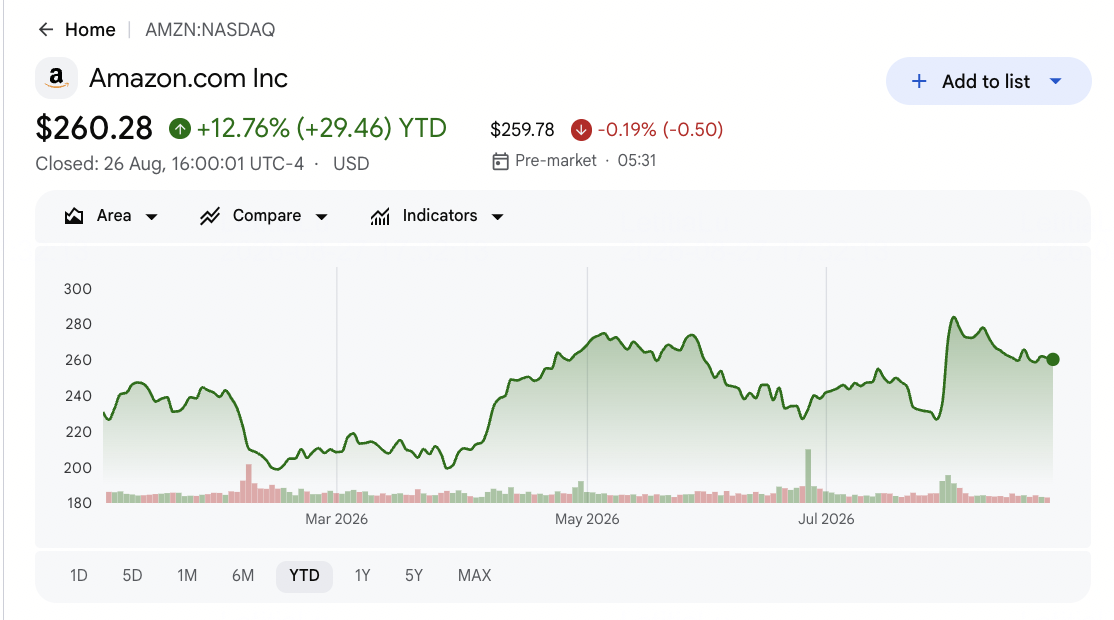
Amazon handlował w okolicach 265 dolarów w sierpniu 2026 po krótkim osiągnięciu kapitalizacji rynkowej 3 bilionów dolarów, z akcją pozostającą bardzo wrażliwą na wzrost AWS, capex AI i momentum reklam.
- Przychody Q2 wzrosły o 20% do 200,6 miliarda dolarów i przebiły oczekiwania. Sprzedaż netto wzrosła z 167,7 miliarda dolarów rok wcześniej i przewyższyła konsensus wynoszący około 196 miliardów dolarów, podczas gdy skorygowany EPS w wysokości 1,97 dolara również przewyższył szacunki.
- Wzrost AWS przyspieszył do 37%, najszybsze tempo w 18 kwartałach. AWS osiągnęło roczny run rate 169 miliardów dolarów, podczas gdy biznes AI Amazon przewyższył run rate 25 miliardów dolarów i kontynuował wzrost w tempie trzycyfrowym.
- Reklamy pozostały wysokomarżowym silnikiem wzrostu. Przychody z reklam wzrosły o 26% rok do roku do 19,8 miliarda dolarów, wspierane przez sponsorowane produkty i ciągłą ekspansję wyższomarżowych biznesów nie-detalicznych Amazon.
- Wydatki AI podniosły prognozę capex do około 220 miliardów dolarów. Amazon podniósł planowane inwestycje na 2026, aby wspierać popyt na infrastrukturę AI, przyczyniając się do około 7,6 miliarda dolarów negatywnego trailing free cash flow i zwiększając znaczenie przyszłych zwrotów AWS.
- Analitycy pozostają optymistyczni pomimo ryzyka regulacyjnego i wydatkowego. Konsensus wynosi około 327 dolarów wśród około 60 analityków, z silnym nachyleniem w kierunku kupna, wysokim celem Street wynoszącym około 405 dolarów i niskim około 230 dolarów, podczas gdy kontrola antymonopolowa pozostaje dodatkowym obciążeniem.
Czytaj więcej: Amazon (AMZN) Q2 2026 Przegląd zysków: 37% wzrost AWS napędza 15,32% wzrost
Co to jest Amazon (AMZN)?
Amazon to globalna firma technologiczna i detaliczna założona przez Jeff Bezos, zbudowana wokół trzech głównych biznesów: światowej sieci e-commerce i logistycznej, Amazon Web Services (AWS) i szybko rosnącej platformy reklamowej. Członkostwo Prime, duży footprint fulfillment i szeroki ekosystem chmurowy wzmacniają te biznesy, podczas gdy wyniki są napędzane przez popyt detaliczny, efektywność dostaw, adopcję chmury i AI AWS oraz monetyzację reklam w właściwościach Amazon.
Amazon wykorzystuje teraz tę skalę do zbudowania silniejszej pozycji w infrastrukturze AI. AWS znajduje się w centrum tej transformacji, wsparty przez masywną ekspansję centrów danych, niestandardowe chipy AI takie jak Trainium i inwestycję w Anthropic. Firma znajduje się zatem między dojrzałym operatorem detaliczno-chmurowym a powstającą platformą infrastruktury AI, z przyszłymi wynikami zależnymi od tego, jak efektywnie rekordowe wydatki kapitałowe mogą przełożyć się na wyższy wzrost AWS, silniejsze przychody z reklam i poprawę zwrotów na zainwestowany kapitał.
Czytaj więcej: Najlepsze akcje infrastruktury chmury AI do kupna w 2026 wśród Hyperscaler Capex i boomu Neocloud
Amazon (AMZN) Q2 2026 Zyski: Co napędzało rekord i debatę capex
- Wzrost przychodów był szeroko oparty na wszystkich trzech segmentach. Sprzedaż netto wzrosła o 20% do 200,6 miliarda dolarów, z Ameryką Północną w górę o 16% do 116,2 miliarda dolarów, a AWS i reklamy oba przyspieszające, główny powód, dla którego przychody przekroczyły konsensus.
- Duży zysk związany z Anthropic podniósł zyski GAAP. Rozwodniony EPS w wysokości 5,75 dolara został wzmocniony przez nieoperacyjny zysk przed opodatkowaniem w wysokości około 53,4 miliarda dolarów związany z udziałem Amazon w Anthropic; skorygowany EPS wynoszący około 1,97 dolara nadal prześcignął szacunek 1,82 dolara na porównywalnej podstawie.
- Ponowne przyspieszenie AWS stało się kluczowym katalizatorem wzrostu. AWS wzrosło o 37% do rocznego run rate 169 miliardów dolarów, najszybsze w 18 kwartałach, z biznesem AI przekraczającym run rate 25 miliardów dolarów, wywołując rozmowy o tym, że AWS w końcu stanie się biznesem o przychodach 1 biliona dolarów.
- Prognoza capex wzrosła ostro do około 220 miliardów dolarów. Zarządzanie podniosło pełnoroczne wydatki kapitałowe, aby finansować pojemność centrów danych AI, decyzja, która obrócila trailing free cash flow na negatywny i sformułowała debatę byki-niedźwiedzie.
- Dochód operacyjny wzrósł pomimo rosnących wydatków. Dochód operacyjny wzrósł o 43% do 27,5 miliarda dolarów, a marża operacyjna poszerzyła się do około 13,7%, pokazując dyscyplinę rentowności pomimo ciężkich inwestycji.
Czytaj więcej: Microsoft, Meta, Amazon i Apple Q2 2026 Zyski: Czy wydatki AI nadal mogą być pokryte przez cash flow?
Amazon fiskalny Q2 2026 Profil finansowy i konsensusowy: Przychody, AWS i Capex
Wydruk Q2 Amazon pokazał firmę przewyższającą przychody i zyski, jednocześnie zobowiązując się do rekordowego cyklu capex, który wywiera presję na krótkoterminowy cash flow. Tabela oddziela jednorazowy zysk z Anthropic od podstawowych rozwojów operacyjnych i strategicznych.
|
Metryka finansowa |
Prognoza / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Q2 2026 Przychody |
~196,5 mld dol. konsensus |
200,6 mld dol. |
Przewyższył. Przekroczył konsensus o ~4,4 mld dol. i wzrósł o 20% rok do roku, pierwszy w historii kwartał Amazon o wartości 200 mld dol. |
|
Q2 2026 Skorygowany EPS |
~1,82 dol. konsensus |
1,97 dol. |
Przewyższył. Wyprzedził o ~6%, i pierwsze przewyższenie EPS po dwóch kolejnych chybieniach. |
|
Q2 2026 GAAP EPS |
n/a |
5,75 dol. |
Zniekształcony. Więcej niż trzykrotnie wyższy od ubiegłorocznego 1,68 dol., ale zawyżony przez niepieniężny zysk z Anthropic o wartości 53,4 mld dol. i niepowtarzalny. |
|
Q2 2026 Przychody AWS |
~40,5 mld dol. oczekiwane |
42,2 mld dol. |
Przewyższył. Wzrost o 37% rok do roku, najszybszy wzrost w 18 kwartałach, osiągając run rate 169 mld dol. |
|
Q2 2026 Dochód operacyjny AWS |
n/a |
16,6 mld dol. |
Silny. Wzrost o 64% rok do roku przy marży 39,4%, pokazując, że AWS rośnie rentownie. |
|
Q2 2026 Reklamy |
n/a |
19,8 mld dol. |
Silny. Wzrost o 26% rok do roku, prowadzony przez Sponsored Products, wysokomarżowy strumień nie-detaliczny. |
|
Q2 2026 Dochód operacyjny |
n/a |
27,5 mld dol. |
Przewyższył. Wzrost o 43% rok do roku, gdy marża poszerzyła się z 11,4% do 13,7%, więc zysk przewyższył sprzedaż. |
|
Q3 2026 Prognoza przychodów |
~204,1 mld dol. konsensus |
197 do 202 mld dol. |
Słaby. Poniżej Street, chociaż komunikat wskazywał około 400 punktów bazowych opóźnienia z tytułu Prime Day. |
|
2026 Prognoza Capex |
~200 mld dol. wcześniej |
~220 mld dol. |
Podwyższony. Podniesiony dla AI i AWS, popychając trailing free cash flow do ~7,6 mld dol. odpływu. |
Dla kontekstu, Amazon osiągnął kapitalizację rynkową 3 bilionów dolarów po raz pierwszy na początku sierpnia 2026, podczas gdy założyciel Jeff Bezos złożył wniosek o sprzedaż około 15 milionów akcji w ramach z góry zaplanowanego planu 10b5-1, a New Jersey złożyło pozew antymonopolowy. Razem te wydarzenia ukształtowały nastroje wokół kwartału.
Amazon (AMZN) 2026 Perspektywy inwestycyjne: 405 dol. scenariusz byczy vs. 260 dol. scenariusz niedźwiedzi
Perspektywy Amazon na resztę 2026 zależą od jednego centralnego pytania: czy rozbudowa infrastruktury AI za 220 miliardów dolarów to wysokorentowna inwestycja, która zwiększa marże AWS i reklam, czy opływ cash flow, który obciąża akcję do czasu, gdy zwroty staną się widoczne.
Scenariusz byczy: AWS AI i reklamy pchają AMZN w kierunku 405 dol.
Scenariusz byczy koncentruje się na ponownym przyspieszeniu AWS Amazon i jego szerszym przejściu w infrastrukturę AI. 37% wzrost AWS i run rate AI ponad 25 miliardów dolarów dają firmie trwały, wysokomarżowy silnik przychodów bardzo różny od niskmarżowego handlu detalicznego, podczas gdy 26% wzrost reklam zmniejsza zależność od podstawowego biznesu sklepowego. Jeśli Amazon może wykorzystać rozbudowę centrów danych jako fundament dla ciągłego popytu na hosting AI, biznes może zacząć wyglądać bardziej jak dominująca platforma infrastruktury AI z dołączonym handlem detalicznym.
Ruch w kierunku 405 dolarów wymagałby od Amazon utrzymania podwyższonego wzrostu AWS, konwersji capex w rosnący dochód operacyjny chmury i podtrzymania momentum reklam. Najsilniejszym potwierdzeniem byłyby dowody, że marże AWS utrzymują się lub rosną nawet gdy mix AI wzrasta, pokazując, że cykl capex zarabia na swoje utrzymanie.
Scenariusz bazowy: Stały postęp chmury i handlu detalicznego utrzymuje AMZN między 300 a 340 dol.
Scenariusz bazowy zakłada, że AWS i reklamy pozostają głównymi motorami wzrostu, podczas gdy Amazon wchłania cykl capex bez poważnego strachu o cash flow. AWS postępuje w kierunku narracji o run rate 1 biliona dolarów w czasie, efektywność detaliczna poprawia się, a marże utrzymują się, ale wolny cash flow pozostaje pod presją krótkoterminowo. W tej konfiguracji inwestorzy nadal wyceniają AMZN jako compounder wzrostu chmury i reklam z intensywną fazą inwestycyjną.
W tym scenariuszu AMZN może handlować głównie między 300 a 340 dolarów, gdy inwestorzy czekają na wyraźniejsze dowody, że capex przekłada się na cash flow. Kluczowe punkty potwierdzenia obejmowałyby trendy marż AWS, wzrost reklam, dochód operacyjny detaliczny i trajektorię wolnego cash flow, gdy wydatki osiągają szczyt. Konsensus w okolicach 327 dolarów definiuje środek tego zakresu.
Scenariusz niedźwiedzi: Presja capex i cash flow ciągnie AMZN w kierunku 260 dol.
Scenariusz niedźwiedzi zakłada, że rozbudowa AI pochłania gotówkę szybciej niż materializują się zwroty AWS, podczas gdy wzrost detaliczny się normalizuje. Negatywny wolny cash flow, rachunek capex 220 miliardów dolarów i wolniejszy wzrost sklepów mogą wywierać presję na akcję, zanim przychody AI skalują się wystarczająco, aby zrekompensować wydatki. Długoterminowa teza AI może nadal pozostać nienaruszona, ale rynek może nie chcieć płacić premii, dopóki wolny cash flow się nie odbuduje, a ryzyko antymonopolowe nie zostanie wyjaśnione.
Ruch w kierunku 260 dolarów stałby się bardziej prawdopodobny, jeśli wzrost AWS zatrzymałby się, capex wzrósłby dalej, marże detaliczne skompresowałyby się lub presja regulacyjna by eskalowała. W tym scenariuszu długoterminowa możliwość AI mogłaby pozostać nienaruszona, ale krótkoterminowe obawy o cash flow i wycenę zdominowałyby akcję. Niski cel analityków znajduje się w okolicach 230 dolarów.
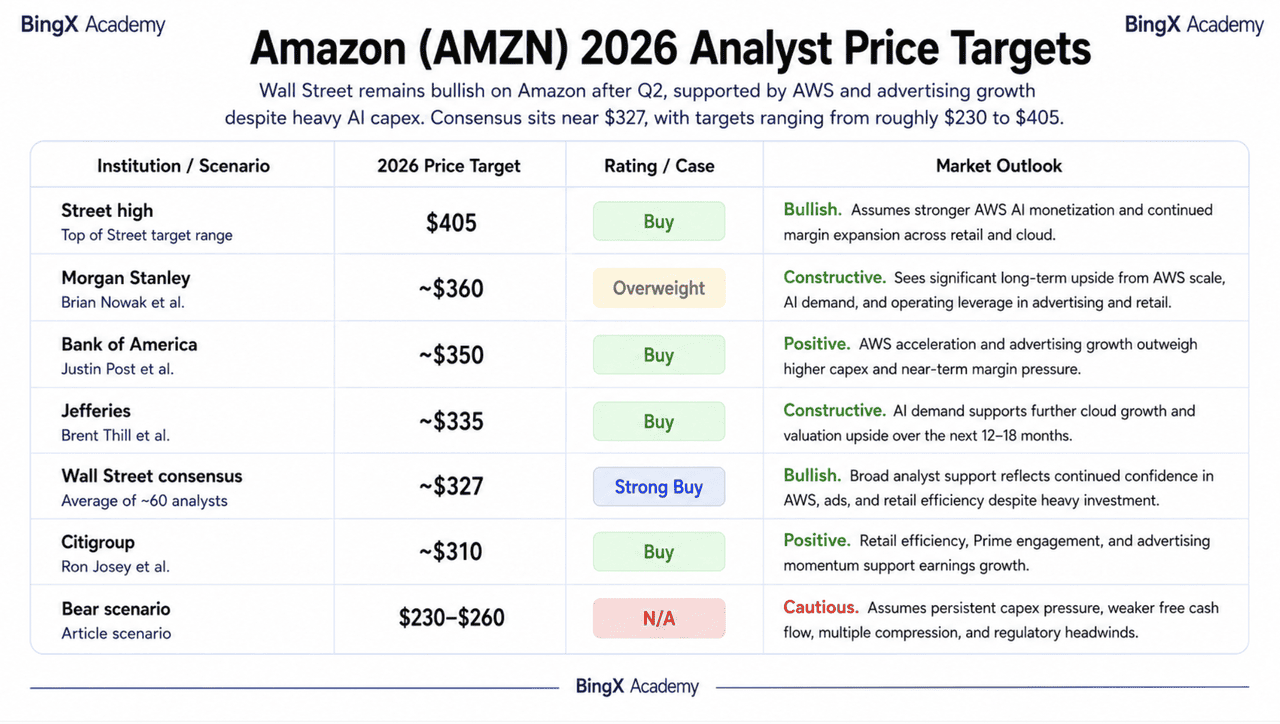
Prognozy ceny akcji Amazon (AMZN) na 2026 według analityków Wall Street
Wall Street pozostaje szeroko optymistyczny wobec Amazon po Q2, z ponownym przyspieszeniem AWS i wzrostem reklam wspierającymi scenariusz wzrostowy pomimo ciężkiego capex AI i słabszego wolnego cash flow. Cele analityków rozciągają się od około 230 do 405 dolarów, z konsensusem w okolicach 327 dolarów wśród około 60 analityków. Scenariusz dolnej granicy odzwierciedla ryzyko capex, wyceny i regulacyjne, a nie załamanie podstawowej tezy wzrostowej.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Rating |
Perspektywa rynkowa |
|
Szczyt Street |
405 dol. |
Kup |
Optymistyczny. Zakłada silniejszą monetyzację AWS AI i ciągłą ekspansję marż. |
|
Morgan Stanley |
~360 dol. |
Przeważaj |
Konstruktywny. Widzi znaczący długoterminowy potencjał wzrostu ze skali AWS i popytu AI. |
|
Bank of America |
~350 dol. |
Kup |
Pozytywny. Przyspieszenie AWS i wzrost reklam przeważają wyższy capex. |
|
Jefferies |
~335 dol. |
Kup |
Konstruktywny. Popyt AI wspiera dalszy wzrost chmury i wzrost wyceny. |
|
Konsensus Wall Street |
~327 dol. |
Zdecydowanie kup |
Optymistyczny. Szerokie wsparcie analityków odzwierciedla ciągłe zaufanie do AWS, reklam i efektywności detalicznej. |
|
Citigroup |
~310 dol. |
Kup |
Pozytywny. Efektywność detaliczna i momentum reklam wspierają wzrost zysków. |
|
Scenariusz niedźwiedzi |
230–260 dol. |
- |
Ostrożny. Zakłada uporczywą presję capex, słabszy wolny cash flow i ryzyko regulacyjne |
Jak handlować akcjami Amazon (AMZN) na BingX
Nawiguj w zmienności zysków Amazon i cyklu AI-capex używając BingX TradFi i narzędzi BingX AI. Wykorzystując analitykę predykcyjną napędzaną AI, możesz lepiej przewidywać zmiany nastrojów rynkowych i akcję cenową wokół wzrostu AWS, aktualizacji capex i wyników reklam.
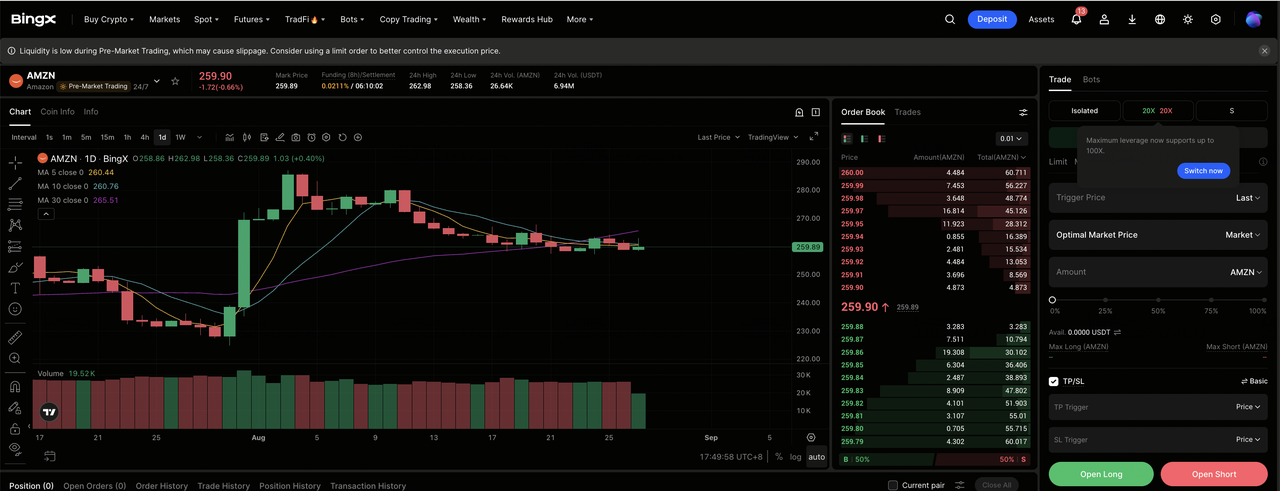
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi. Ukończ KYC jeśli jest wymagane w twoim regionie i włącz uwierzytelnianie dwuskładnikowe przed zasileniem konta.
Krok 2: Wybierz Amazon (AMZN). Wpłać USDT, następnie wyszukaj i wybierz kontrakt AMZN-USDT perpetual futures.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz długą jeśli oczekujesz, że wzrost AWS pozostanie podwyższony, capex AI przekształci się w marżę chmury, a reklamy będą kontynuować przyspieszenie. Wybierz Otwórz krótką, jeśli oczekujesz, że capex będzie wywierać presję na wolny cash flow, wzrost detaliczny spowolni lub ryzyko regulacyjne eskaluje.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w oparciu o twoją tolerancję ryzyka. Ponieważ AMZN może poruszać się ostro na wzroście AWS i nagłówkach capex, konserwatywna dźwignia i wyraźne ustalanie wielkości pozycji są ważne.
Krok 5: Wykonaj rygorystyczne protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu. AMZN może reagować szybko na kwartalne zyski, stopy wzrostu AWS, rewizje capex i rozwój antymonopolowy.
5 najważniejszych ryzyk do obserwacji dla inwestorów AMZN w 2026
Wzrost AWS i reklam Amazon wspiera scenariusz wzrostowy, ale rekordowe wydatki AI podnoszą poprzeczkę dla wykonania i przyszłych zwrotów.
- AI capex wzrósł do około 220 miliardów dolarów. Amazon inwestuje agresywnie w centra danych, chipy i infrastrukturę AI, zwiększając presję na AWS, aby wygenerować wystarczający wzrost i zwroty, aby uzasadnić wydatki.
- Wolny cash flow stał się negatywny. Trailing free cash flow około negatywnych 7,6 miliarda dolarów oznacza ostre odwrócenie i kładzie większy nacisk na to, jak szybko ciężkie inwestycje infrastrukturalne mogą przełożyć się na generowanie gotówki.
- AWS musi podtrzymać silny wzrost. Wzrost w okolicach 37% to główna część obecnego przypadku inwestycyjnego, ale utrzymanie tego tempa będzie zależeć od ciągłego popytu przedsiębiorstw na AI i udanej ekspansji zdolności.
- Zyski z inwestycji mogą zniekształcić główne zyski. Duże zyski związane z inwestycjami takimi jak Anthropic mogą podnieść GAAP EPS, utrudniając porównywanie podstawowych wyników operacyjnych z kwartału na kwartał.
- Presja regulacyjna pozostaje obciążeniem. Działania antymonopolowe w USA i innych rynkach mogą zwiększyć koszty prawne, ograniczyć praktyki biznesowe lub obciążyć wycenę, nawet jeśli wzrost operacyjny pozostanie silny.
Podsumowanie: Czy powinieneś inwestować w Amazon w 2026?
Amazon wchodzi w resztę 2026 jako gigant detaliczno-chmurowy przekształcający się w lidera infrastruktury AI. Kwartał o wartości 200,6 miliarda dolarów, 37% wzrost AWS, 26% wzrost reklam i pierwsza w historii kapitalizacja rynkowa 3 bilionów dolarów nie podlegają dyskusji. To, co jest przedmiotem dyskusji, to rachunek capex w wysokości 220 miliardów dolarów i negatywny wolny cash flow, które dają firmie wyraźniejszą ścieżkę tylko wtedy, jeśli pojawią się zwroty AWS. Z nachyleniem analityków "Zdecydowanie kup", kluczowym pytaniem jest to, czy Amazon może wykonać rozbudowę AI bez przedłużającego się opóźnienia cash flow.
Scenariusz byczy polega na tym, że monetyzacja AWS AI i reklamy rozszerzają marże wystarczająco szybko, aby uzasadnić rekordowe wydatki. Scenariusz niedźwiedzi polega na tym, że capex przewyższa zwroty, podczas gdy handel detaliczny się normalizuje, a ryzyko regulacyjne rośnie. Główne punkty potwierdzenia do obserwacji to wzrost i marże AWS, trendy reklamowe, trajektoria capex i dowody, że wolny cash flow się odbudowuje.
Przypomnienie o ryzyku: Inwestowanie w AMZN niesie wysokie ryzyko utraty kapitału. Amazon pozostaje narażony na intensywność capex AI, wahania wolnego cash flow, konkurencję AWS, kontrolę antymonopolową i wycenę, która wzmacnia każde rozczarowanie. Inwestorzy powinni przeprowadzić niezależne badania i ocenić swoją własną tolerancję ryzyka przed handlem.
Powiązane lektury
- Co to jest Anthropic Pre-IPO i jak handlować nim na BingX?
- Najlepsze akcje centrów danych AI do kupna w 2026: Chmura, serwery i infrastruktura obliczeniowa AI
- Najlepsze akcje infrastruktury chmury AI do kupna w 2026 wśród Hyperscaler Capex i boomu Neocloud
- Najlepsze akcje obliczeniowe AI i GPU do kupna w 2026: Przejście na wnioskowanie i niestandardowy krzem
- 10 najlepszych akcji infrastruktury AI do kupna w 2026: Liderzy produkcji i projektowania chipów
- 10 najlepszych akcji sprzętu AI do obserwacji w 2026: Architektura napędzająca inteligencję nowej generacji
