
Cisco to firma zajmująca się bezpieczną siecią, obsługująca przedsiębiorstwa, rządy, operatorów telekomunikacyjnych i dostawców chmury hyperscale. Przełączanie i routing pozostają kluczowe dla przychodów, podczas gdy bezpieczeństwo, obserwowalność i oprogramowanie z płatnościami cyklicznymi stały się ważniejsze po przejęciu Splunk. Ta kombinacja daje Cisco bezpośrednią ekspozycję na infrastrukturę AI i modernizacje kampusów, choć sprawia też, że akcje są wrażliwe na marże sprzętowe, cykle wydatków klientów i realizację przejęć.
Ostatni kwartał pokazał potężny cykl sieciowy z mniej korzystną kombinacją produktów. Przychody Cisco za Q4 FY2026 osiągnęły 17,3 miliarda dolarów, wzrost o 18% rok do roku, a non-GAAP EPS wzrosło o 23% do 1,22 dolara. Zamówienia produktów wzrosły o 35%, a roczne zamówienia na infrastrukturę AI osiągnęły 9,3 miliarda dolarów, choć non-GAAP marża brutto spadła do 66,3%, ponieważ sprzęt rozwijał się szybciej niż usługi.
Prognoza akcji CSCO na 2026 koncentruje się teraz na dwóch konkurujących poglądach:
- Scenariusz sieci AI i odświeżania kampusów: Przychody hyperscalerów z AI, odświeżanie kampusów i popyt na bezpieczeństwo prowadzony przez Splunk mogą utrzymać wzrost przychodów i EPS powyżej historycznych poziomów.
- Scenariusz marży i wyceny: Kombinacja ciężka w sprzęt, spowalniające porównania zamówień i wysoka wycena mogą uniemożliwić wzrostowi przychodów wygenerowanie wystarczającego wzrostu na akcję.
Ten przewodnik analizuje prognozę akcji CSCO, scenariusze cenowe na 2026, kluczowe ryzyka i prognozy analityków, opierając się na komunikacie wyników Cisco z 12 sierpnia 2026 roku za Q4 FY2026, kwartalnym raporcie i danych rynkowych do 11 września, plus jak handlować futures na akcje CSCO na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy Cisco powinni wiedzieć we wrześniu 2026
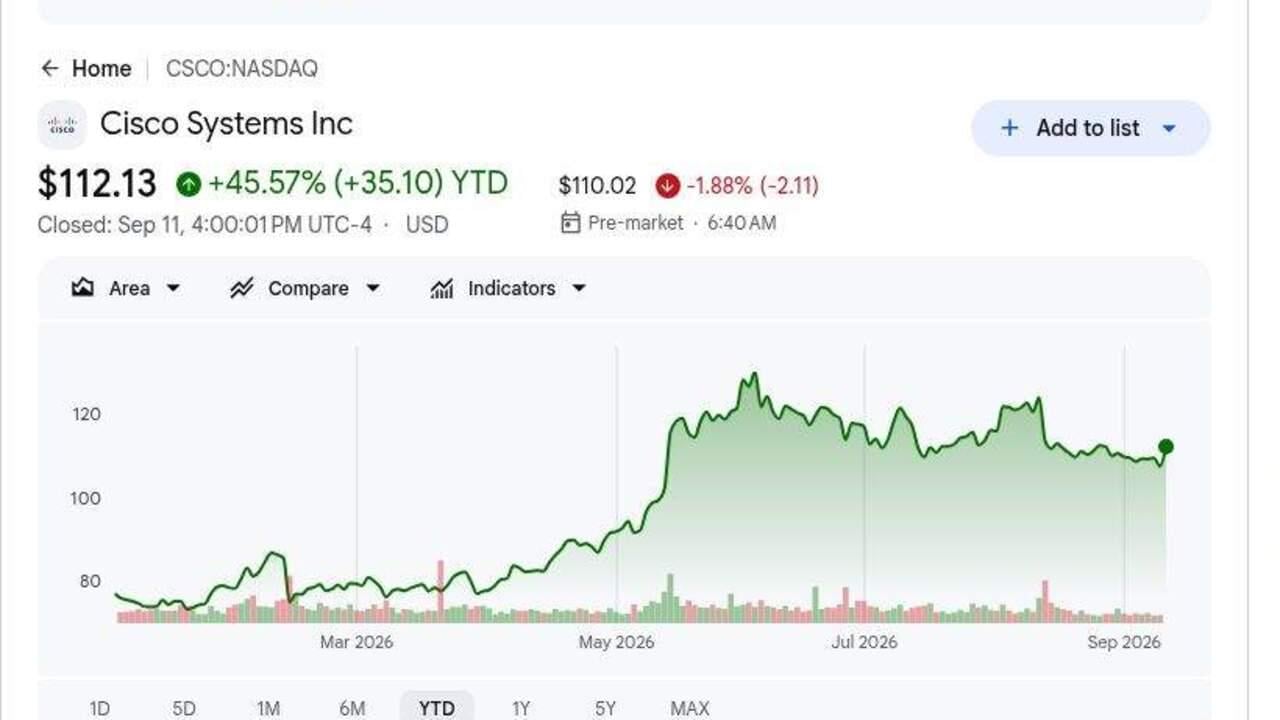
- CSCO zamknęło się na 112,13 USD 11 września po zysku około 45% YTD: Wzrost odzwierciedla silniejszy popyt na sieci AI i cykl modernizacji przedsiębiorstw. Średnia cena docelowa analityków 139,62 USD nadal sugeruje potencjał wzrostu, choć zakres 122-170 USD pokazuje duże różnice zdań.
- Przychody Q4 osiągnęły 17,3 miliarda USD, wzrost o 18%: Przychody przekroczyły górny limit wytycznych 16,9 miliarda USD o 352 miliony dolarów, podczas gdy non-GAAP EPS 1,22 USD przekroczył górny limit 1,18 USD. Szeroki popyt na produkty wspierał przekroczenie oczekiwań.
- Zamówienia produktów wzrosły o 35%, a zamówienia sieciowe o 40%: Zamówienia nadal rosły o 25% wyłączając hyperscalerów, podczas gdy sieci odnotowały ósmy kolejny kwartał dwucyfrowego wzrostu. Cykl odświeżania wykracza więc poza klientów chmury AI.
- Zamówienia na infrastrukturę AI w FY2026 osiągnęły 9,3 miliarda USD: Cisco zarezerwowało 4 miliardy USD tylko w Q4 i wygenerowało około 4 miliardów USD powiązanych rocznych przychodów. Zarząd oczekuje, że ten wkład wzrośnie do 7,5 miliarda USD w FY2027.
- Wytyczne przychodów FY2027 osiągnęły 72,2-73,4 miliarda USD: Środkowa wartość 72,8 miliarda USD oznacza około 15% wzrost z FY2026. Głównym kompromisem jest non-GAAP marża brutto Q4, która spadła o 2,1 punktu procentowego rok do roku do 66,3%.
Co to jest Cisco (CSCO)?
Cisco dostarcza sprzęt sieciowy, oprogramowanie bezpieczeństwa, narzędzia obserwowalności i produkty do współpracy, które przedsiębiorstwa, rządy, dostawcy usług i operatorzy chmury używają do łączenia i ochrony infrastruktury cyfrowej. Portfolio obejmuje przełączniki kampusowe i systemy bezprzewodowe, sieci centrów danych, routing, zapory sieciowe, Webex i usługi techniczne. Przejęcie Splunk za 28 miliardów dolarów rozszerzyło analitykę bezpieczeństwa i obserwowalność, dodając więcej przychodów z oprogramowania cyklicznego do biznesu nadal napędzanego przez duże cykle produktowe. Przychody z produktów Q4 wzrosły o 24%, podczas gdy przychody z usług były płaskie, pokazując, że popyt na sprzęt obecnie niesie większe obciążenie wzrostu.
Długoterminowa strategia Cisco koncentruje się na bezpiecznej infrastrukturze AI w centrach danych hyperscale i sieciach przedsiębiorstw. Systemy Silicon One, wysokich prędkości Ethernet, optyka i przełączanie Nexus wspierają klastry AI, podczas gdy Splunk, ThousandEyes i produkty bezpieczeństwa zapewniają telemetrię i ochronę w środowiskach hybrydowych. Cisco ściśle współpracuje z NVIDIA nad zintegrowaną infrastrukturą AI i oczekuje wzrostu przychodów z AI od hyperscalerów z około 4 miliardów dolarów w FY2026 do 7,5 miliarda dolarów w FY2027. Wieloletnie odświeżanie kampusów rozwija się równolegle z tym cyklem hyperscalerów, poszerzając popyt poza małą grupę klientów chmury.
Czytaj więcej: Top AI Networking Stocks 2026: AI Fabric, Switches, Copper, Fiber and Optical Connectivity
Przegląd wyników Cisco (CSCO) Q4 FY2026: przychody, EPS i czynniki wzrostu
Cisco dostarczyło rekordowe przychody Q4 w wysokości 17,3 miliarda dolarów w porównaniu z górnym limitem wytycznych 16,9 miliarda dolarów, non-GAAP EPS 1,22 dolara w porównaniu z górnym limitem 1,18 dolara, wzrost zamówień produktów o 35% i przepływ gotówki operacyjnej 5,4 miliarda dolarów. Zamówienia na infrastrukturę AI w FY2026 osiągnęły 9,3 miliarda dolarów, a zarząd oczekuje 7,5 miliarda dolarów powiązanych przychodów w FY2027, choć cięższy mix sprzętowy obniżył non-GAAP marżę brutto do 66,3%.
|
Wskaźnik finansowy |
Wytyczne / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q4 FY2026 |
Wytyczne 16,7-16,9 mld USD |
17,3 mld USD |
Przekroczenie. 352 mln USD powyżej górnego limitu wytycznych i wzrost o 18% YoY. |
|
Q4 non-GAAP rozwodniony EPS |
Wytyczne 1,16-1,18 USD |
1,22 USD |
Przekroczenie. 0,04 USD powyżej górnego limitu wytycznych i wzrost o 23% YoY. |
|
Q4 GAAP zysk netto |
2,55 mld USD rok wcześniej |
3,86 mld USD |
Poprawa. Wzrost o 51% YoY. |
|
Q4 zamówienia produktów |
— |
+35% YoY |
Przyspieszenie. Wzrost wynosił 25% wyłączając hyperscalerów. |
|
Q4 zamówienia produktów sieciowych |
— |
+40% YoY |
Rozszerzenie. Oznaczył ósmy kolejny kwartał dwucyfrowego wzrostu. |
|
FY2026 zamówienia infrastruktury AI |
Wcześniejsze oczekiwanie powyżej 5 mld USD |
9,3 mld USD |
Przekroczenie. Obejmowało 4 mld USD zarezerwowane w Q4. |
|
Q4 przepływ gotówki operacyjnej |
4,2 mld USD rok wcześniej |
5,4 mld USD |
Poprawa. Wzrost o 27% YoY. |
|
Prognozy przychodów Q1 FY2027 |
— |
18,0-18,2 mld USD |
Wytyczne. Środkowa wartość oznacza około 5% wzrost sekwencyjny. |
|
Prognozy przychodów FY2027 |
— |
72,2-73,4 mld USD |
Wytyczne. Środkowa wartość oznacza około 15% wzrost. |
|
FY2027 przychody infrastruktury AI |
FY2026 rzeczywiste około 4 mld USD |
Oczekiwane 7,5 mld USD |
Podwyższone. Oznacza 87,5% roczny wzrost. |
- Przychody 17,3 miliarda USD przekroczyły wytyczne o co najmniej 352 miliony USD: Sprzedaż wzrosła o 18%, prowadzona przez 24% wzrost produktów, podczas gdy przychody z usług były płaskie. Mix pokazuje, że obecny momentum koncentruje się na popycie na sprzęt i sieci.
- Non-GAAP EPS 1,22 USD przekroczył wytyczne o 0,04 USD: Non-GAAP dochód operacyjny wzrósł o 23% do 6,2 miliarda USD. Wyższy wolumen nadal przekłada się na dźwignię operacyjną.
- Zamówienia produktów sieciowych wzrosły o 40% przez ósmy kolejny kwartał dwucyfrowego wzrostu: Łączne zamówienia produktów wzrosły o 35%, podczas gdy zamówienia wyłączając hyperscalerów wzrosły o 25%. To wskazuje na szeroki popyt przedsiębiorstw poza klientami chmury AI.
- Q4 przepływ gotówki operacyjnej wzrósł o 27% do 5,4 miliarda USD: Cisco zwróciło 3,2 miliarda USD poprzez wykup akcji i dywidendy, zachowując 15,9 miliarda USD gotówki i inwestycji. Silna generacja gotówki wspiera zarówno zwroty dla akcjonariuszy, jak i dalsze inwestycje.
- FY2027 przychody infrastruktury AI oczekiwane na poziomie 7,5 miliarda USD: To w porównaniu z około 4 miliardami USD w FY2026 i wspiera wytyczne przychodów 72,2-73,4 miliarda USD. Szybszy wzrost sprzętu może nadal wywierać presję na marże.
Czytaj więcej: Top AI Networking Stocks 2026: AI Fabric, Switches, Copper, Fiber and Optical Connectivity
Perspektywy inwestycyjne Cisco (CSCO) na 2026: scenariusz optymistyczny 170 USD vs. pesymistyczny 90 USD
Perspektywy na 2026 zależą od tego, czy wzrost sieci AI, modernizacje przedsiębiorstw i ekspansja oprogramowania mogą wspierać obecną wycenę Cisco. Następujące zakresy to scenariusze edytorskie BingX Academy, a nie prognozy Wall Street.
Scenariusz optymistyczny: silny popyt na sieci AI popycha CSCO w kierunku 170 USD
Scenariusz optymistyczny zakłada, że przychody infrastruktury AI osiągną lub przekroczą oczekiwane 7,5 miliarda USD w FY2027, podczas gdy modernizacje przedsiębiorstw utrzymają silne zamówienia sieciowe. Splunk również rozszerza cykliczne przychody z bezpieczeństwa i obserwowalności, zmniejszając zależność od cykli sprzętowych.
Ruch w kierunku 170 USD wymagałby przychodów blisko górnej granicy 72,2-73,4 miliarda USD, lepszego mixu oprogramowania i stabilnej marży brutto. Ciągły wzrost zamówień wyłączając hyperscalerów wzmocniłby ten scenariusz.
Scenariusz bazowy: stabilny popyt sieciowy utrzymuje CSCO między 120 a 145 USD
Scenariusz bazowy zakłada, że zamówienia AI i kampusów przekształcą się w przychody zgodnie z planem, choć szybszy wzrost produktów utrzymuje marżę brutto poniżej wcześniejszych szczytów. Splunk dodaje cykliczne przychody, ale sprzęt pozostaje głównym motorem wzrostu.
W tym scenariuszu CSCO mogłoby handlować głównie między 120 a 145 USD. Przychody FY2027 zgodne z wytycznymi, przychody AI blisko 7,5 miliarda USD i wzrost zamówień produktów powyżej 15% wspierałyby ten zakres. Marża brutto poniżej 65% osłabiłaby górną granicę.
Scenariusz pesymistyczny: wolniejsze zamówienia i presja marży ciągną CSCO w kierunku 90 USD
Scenariusz pesymistyczny zakłada ochłodzenie zamówień hyperscalerów po silnym cyklu inwestycyjnym, spowolnienie modernizacji przedsiębiorstw i większy udział sprzętu w przychodach. Koszty komponentów i presja cenowa następnie osłabiają marżę brutto przed tym, jak wzrost oprogramowania może zrekompensować spowolnienie.
Ruch w kierunku 90 USD stałby się bardziej prawdopodobny, gdyby zamówienia produktów stały się ujemne, przychody AI nie osiągnęły 7,5 miliarda USD lub non-GAAP marża brutto spadła poniżej 65%. Wolniejszy wzrost EPS i niższy mnożnik wyceny dodałyby dalszą presję.
Prognozy cen akcji CSCO na 2026 od analityków Wall Street
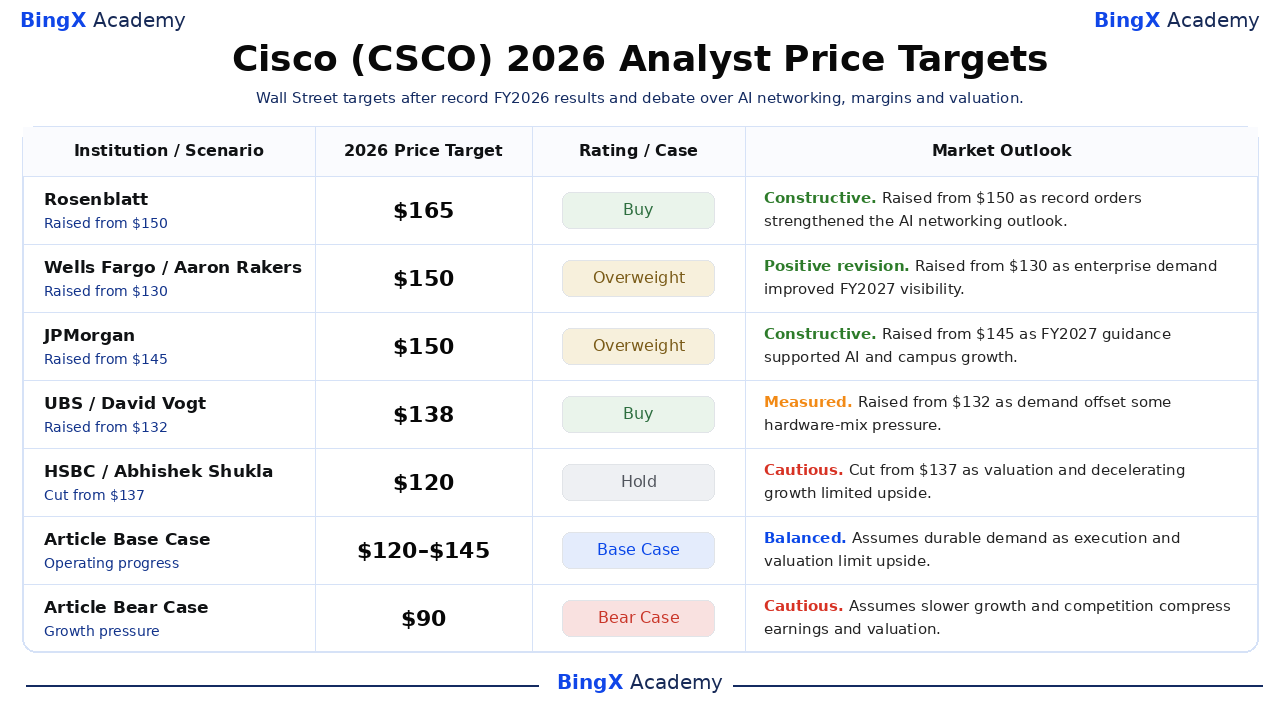
Te pięć datowanych działań posortowano od najwyższych do najniższych i pokazuje, jak analitycy ważą wzrost, konkurencję, marżę i wycenę. Są to punkty odniesienia od stron trzecich, a nie obietnice cenowe. Ostatnie wiersze Base i Bear to scenariusze edytorskie BingX Academy.
|
Instytucja / Scenariusz |
Cena docelowa 2026 |
Rating / Scenariusz |
Perspektywy rynkowe |
|
Rosenblatt / Mike Genovese |
165 USD |
Kup |
Konstruktywny. 13 sierpnia: podwyższono ze 150 USD, ponieważ rekordowe zamówienia i momentum infrastruktury AI wzmocniły wieloletnie perspektywy wzrostu sieci Cisco. |
|
Wells Fargo / Aaron Rakers |
150 USD |
Nadwaga |
Pozytywna rewizja. 13 sierpnia: podwyższono ze 130 USD, ponieważ szeroki popyt przedsiębiorstw i silniejsza widoczność przychodów roku fiskalnego 2027 wspierała wyższą cenę docelową. |
|
JPMorgan / Samik Chatterjee |
150 USD |
Nadwaga |
Konstruktywny. 14 sierpnia: podwyższono ze 145 USD, ponieważ firma postrzegała perspektywy roku fiskalnego 2027 jako wsparcie dla ciągłego wzrostu sieci AI i kampusów. |
|
UBS / David Vogt |
138 USD |
Kup |
Wyważony. 13 sierpnia: podwyższono ze 132 USD, ponieważ silny popyt przedsiębiorstw i hyperscalerów wspierał szacunki, choć mix produktów może wywierać presję na marżę brutto. |
|
HSBC / Abhishek Shukla |
120 USD |
Trzymaj |
Ostrożny. 14 sierpnia: obniżono ze 137 USD, ponieważ obniżenie ratingu odzwierciedlało obawy o wycenę i spowalniający wzrost pomimo silnej realizacji Q4. |
|
Scenariusz bazowy artykułu |
120-145 USD |
Scenariusz bazowy |
Wyważony. Zakłada trwały popyt, podczas gdy realizacja i wycena ograniczają potencjał wzrostu. |
|
Scenariusz pesymistyczny artykułu |
90 USD |
Scenariusz pesymistyczny |
Ostrożny. Zakłada wolniejszy wzrost i konkurencja kompresuje zyski i wycenę. |
Jak handlować akcjami Cisco (CSCO) na BingX
Handluj perspektywami sieci AI, odświeżania kampusów i marży Cisco używając BingX TradFi i narzędzi BingX AI. Ponieważ CSCO może reagować ostro na wyniki, wytyczne i aktualizacje produktów, traderzy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
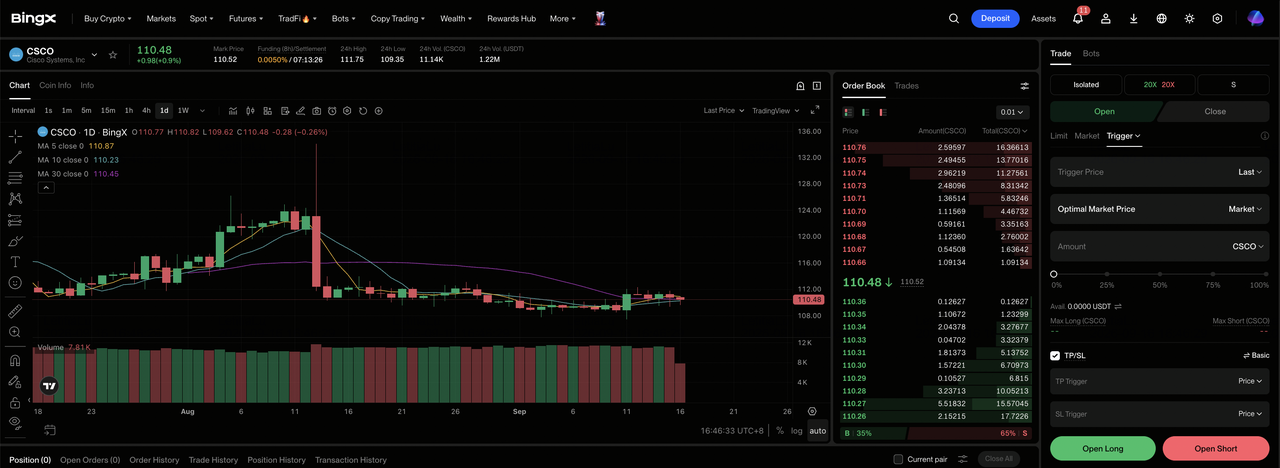
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na dashboardzie giełdy BingX.
Krok 2: Wybierz Cisco (CSCO). Wyszukaj i wybierz kontrakt CSCO-USDT perpetual futures.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz pozycję długą jeśli wzrost i marże wspierają scenariusz optymistyczny. Wybierz Otwórz pozycję krótką, jeśli konkurencja lub realizacja osłabia oczekiwaną ekonomię na akcję.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w zależności od tolerancji ryzyka. Zmienność akcji w 2026 pokazuje, dlaczego konserwatywna dźwignia i wyraźne określenie wielkości pozycji są ważne.
Krok 5: Wykonuj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. CSCO może szybko reagować na wyniki, wytyczne, rewizje analityków i wiadomości branżowe.
Top 5 ryzyk do obserwowania dla inwestorów Cisco w 2026
Perspektywy Cisco zależą od mixu produktów, popytu klientów, integracji i wyceny. Te ryzyka mogą wpłynąć na zyski, przepływ gotówki i mnożnik przypisany akcjom.
- Wzrost sprzętu może wywierać presję na marże: Przychody z produktów wzrosły o 24%, podczas gdy usługi były płaskie, a non-GAAP marża brutto spadła o 2,1 punktu do 66,3%. Cięższy mix sprzętowy może ograniczyć potencjał wzrostu EPS nawet jeśli przychody pozostaną silne.
- Zamówienia hyperscalerów mogą pozostać niestabilne: Cisco zarezerwowało 4 miliardy USD zamówień AI w Q4. Opóźnienia od małej grupy klientów chmury mogą tworzyć ostre wahania w kwartalnym wzroście zamówień.
- Modernizacje przedsiębiorstw mogą spowolnić po obecnym cyklu: Zamówienia sieciowe wzrosły o 40% przez ósmy kolejny kwartał dwucyfrowego wzrostu. Dłuższe cykle wymian mogą osłabić wzrost przychodów i efektywność zapasów.
- Integracja Splunk nadal musi przynieść zwroty: Cisco zapłaciło 28 miliardów USD za Splunk. Słaba sprzedaż krzyżowa lub wyższe koszty integracji mogą zmniejszyć oczekiwany zwrot z przejęcia.
- Wyższa wycena pozostawia mniej miejsca na rozczarowania: CSCO zyskało około 45% YTD i handlowało blisko 112,13 USD. Przychody poniżej dolnego poziomu 72,2 miliarda USD w FY2027 lub marża brutto poniżej 65% mogą wywierać presję na mnożnik wyceny.
Końcowe przemyślenia: czy powinieneś inwestować w Cisco w 2026?
Cisco weszło w FY2027 z rekordowymi kwartalnymi przychodami 17,3 miliarda dolarów, 9,3 miliarda dolarów rocznych zamówień AI i 40% wzrostem zamówień sieciowych. Te cyfry wspierają tezę o supercyklu, choć mix ciężki w sprzęt i wysokie porównania podnoszą próg realizacji. Stabilność marży brutto i szerokie zamówienia przedsiębiorstw powinny pokazać, czy ekspansja może pozostać opłacalna w czasie.
Scenariusz optymistyczny wspiera 170 USD, jeśli wzrost przełoży się na silniejsze zyski na akcję. Scenariusz pesymistyczny wskazuje na 90 USD, jeśli konkurencja, marża lub presja realizacji osłabi szacunki. Konserwatywni traderzy mogą poczekać na kolejne aktualizacje przychodów, wzrostu cyklicznego i marży przed zwiększeniem ekspozycji. Te dowody oferują jaśniejszą podstawę do wyboru między dwoma scenariuszami i kontrolowania wielkości pozycji.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje jak CSCO wiąże się z wysokim ryzykiem utraty kapitału. Rozczarowania wyników, zmiany wytycznych, konkurencja, zmiany wyceny i handel z dźwignią mogą prowadzić do szybkich strat. Przeprowadź niezależne badania przed alokowaniem kapitału.
Powiązane lektury
- Top AI Networking Stocks 2026: AI Fabric, Switches, Copper, Fiber and Optical Connectivity
- Top AI Optical Stocks to Buy in 2026: Photonics, Optics, Fiber, and Data Center Interconnects
- Nvidia (NVDA) Stock Price Outlook for 2026: Can Blackwell and Vera Rubin Take NVDA Back to $300?
- Broadcom (AVGO) Price Prediction 2026: Can AI Revenue Growth Push AVGO Toward $600?
- Marvell (MRVL) 2026 Outlook: Can AI & Silicon Momentum Drive Stock to $150?
- Credo Technology (CRDO) Price Prediction 2026: $300 AEC Hyper-Ramp or Premium Valuation Speedbump?
