
Eli Lilly (LLY) opracowuje leki na receptę w obszarach zdrowia kardiometabolicznego, onkologii, immunologii i neurobiologii. Mounjaro i Zepbound uczyniły leczenie cukrzycy i otyłości głównym motorem zysków, z łącznymi sprzedażami w II kwartale na poziomie 14,871 mld USD, podczas gdy leki onkologiczne, produkty immunologiczne i rozwijający się pipeline kliniczny zapewniają dodatkowe źródła wzrostu. Ta skala daje Lilly niezwykle szeroką ekspozycję na globalny rynek otyłości, choć jednocześnie czyni akcje wrażliwymi na realizowane ceny, wykonanie produkcji, wyniki pipeline'u i podwyższoną wycenę.
Najnowszy kwartał wzmocnił argumenty za popytem i ujawnił główne napięcie związane z rentownością. Przychody Eli Lilly za II kwartał wzrosły o 48% do 22,974 mld USD, gdy wolumen wzrósł o 60%, jednak realizowane ceny spadły o 13%, a raportowana marża operacyjna zmniejszyła się o 5,0 punktu procentowego do 39,1%. Przypadek inwestycyjny zależy od tego, czy Lilly może kontynuować rozszerzanie dostępu do incretin i podaży, jednocześnie przekształcając ten wolumen w trwały wzrost marży i zysków.
Prognoza akcji LLY na 2026 rok skupia się teraz na dwóch konkurencyjnych wizjach:
- Przypadek ekspansji incretin: Mounjaro i Zepbound utrzymują wysoki wzrost recept, Foundayo poszerza doustny dostęp, retatrutide postępuje w kierunku złożenia wniosku, a nowe moce produkcyjne wspierają dalsze zwiększanie szacunków.
- Przypadek cen i wyceny: niższe realizowane ceny, wydatki na portfolio, konkurencyjne wprowadzenia GLP-1 lub opóźnienie pipeline'u uniemożliwiają zyskom wzrost wystarczająco szybki, aby wspierać obecną wycenę.
Ten przewodnik analizuje prognozę akcji LLY, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na raporcie zysków Eli Lilly z II kwartału 2026 roku z 5 sierpnia 2026 roku, dokumentach regulacyjnych i danych rynkowych do 3 września 2026 roku, plus jak handlować futures akcji LLY na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy Eli Lilly powinni wiedzieć we wrześniu 2026 roku
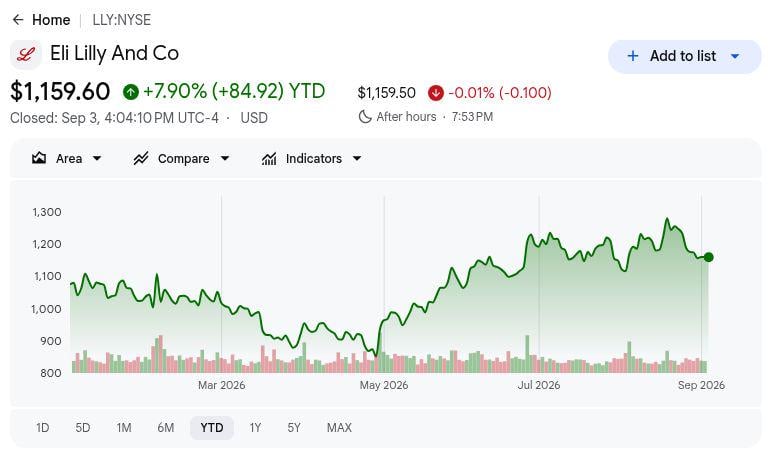
- LLY zamknęło na poziomie 1 159,60 USD 3 września i było w górę o 7,90% YTD: Zakres 52-tygodniowy od 712,05 USD do 1 292,65 USD pokazuje, jak szybko poruszały się oczekiwania, gdy inwestorzy oceniali przyspieszający popyt na incretin w stosunku do ryzyka cen, inwestycji i wyceny.
- Przychody w II kwartale wzrosły o 48% do 22,974 mld USD: Wynik przewyższył konsensus 20,69 mld USD o 2,284 mld USD, pokazując, że wolumen recept i rozszerzający się globalny dostęp przeważyły nad niższymi realizowanymi cenami w danym kwartale.
- Przychody Mounjaro wzrosły o 91% do 9,943 mld USD: Zepbound dodało 4,928 mld USD, wzrost o 46%, łączne kwartalne sprzedaże wyniosły 14,871 mld USD, potwierdzając, że incretin obecnie napędzają zarówno potencjał wzrostu Lilly, jak i koncentrację produktową.
- Kierownictwo podniosło prognozę przychodów na 2026 rok do 85-87 mld USD: Punkt środkowy wzrósł o 2,5 mld USD z poprzedniego zakresu 82-85 mld USD, odzwierciedlając silniejszy popyt, nawet gdy koszty nabytych badań pochłonęły część korzyści zyskowych.
- Retatrutide przyniosło do 28,3% średniej utraty wagi w 80 tygodniu: Lilly planuje złożenie wniosku o otyłość w I kwartale 2027 roku i zobowiązało się do kolejnych 4,5 mld USD na produkcję w Indianie, łącząc następny katalizator pipeline'u z mocą produkcyjną wymaganą do komercjalizacji na skalę.
Czym jest Eli Lilly (LLY)?
Eli Lilly to firma farmaceutyczna oparta na badaniach, której portfolio leków na receptę obejmuje zdrowie kardiometaboliczne, onkologię, immunologię i neurobiologię. Wprowadza leki na rynki około 90 krajów i prowadzi zakłady produkcyjne w 10 krajach, zapewniając firmie globalną sieć komercyjną i produkcyjną. Przychody coraz bardziej pochodzą z leków na cukrzycę i otyłość prowadzonych przez Mounjaro i Zepbound, wraz z produktami takimi jak Verzenio w onkologii oraz kilkoma franczyzami immunologicznymi i neurobiologicznymi. Lilly zainwestowało 13,337 mld USD w badania i rozwój w 2025 roku, co odpowiadało 20,5% sprzedaży, i wspierało badania kliniczne w ponad 55 krajach z 12 771 pracownikami B&R.
Obecna strategia skupia się na rozszerzaniu rynku incretin, poprawie podaży i rozwoju następnej generacji leków kardiometabolicznych. Mounjaro, Zepbound, Foundayo i retatrutide stanowią rdzeń tego wysiłku, podczas gdy współpraca Lilly z Boehringer Ingelheim wygenerowała kamień milowy sprzedaży Jardiance na poziomie 250 mln USD w II kwartale. Lilly buduje również laboratorium sztucznej inteligencji w ramach współinnowacji z NVIDIA i ma ponad 180 zewnętrznych partnerów poprzez Catalyze360, rozszerzając swój model badawczy poza wewnętrzne odkrywanie leków. Te programy mogą zdywersyfikować przyszły wzrost, choć wyniki krótkoterminowe pozostają ściśle związane z wolumenem incretin, cenami, zwrotami kosztów i mocami produkcyjnymi.
Przeczytaj więcej: Najlepsze akcje farmaceutyczne do kupna w 2026 roku: leki przeciwnowotworowe, leki na odchudzanie, mRNA i nowe lekarstwa
Przegląd zysków Eli Lilly (LLY) za II kwartał 2026: przychody, EPS i wzrost leków na otyłość
Eli Lilly dostarczyło znacznie silniejszy kwartał niż oczekiwał rynek, z przychodami 22,974 mld USD wobec konsensusu 20,69 mld USD, non-GAAP EPS 8,38 USD wobec oczekiwanych 6,01 USD i sprzedażą Mounjaro wzrastającą o 91% do 9,943 mld USD. Kierownictwo podniosło prognozę przychodów na 2026 rok do 85-87 mld USD, choć opłata za nabyte IPR&D w wysokości 2,8 mld USD i spadek raportowanej marży operacyjnej o 5,0 punktu procentowego pokazały, jak agresywnie Lilly finansuje następną fazę wzrostu.
Przeczytaj więcej: Przegląd zysków Eli Lilly (LLY) za II kwartał 2026: sprzedaż GLP-1 i podwyższona prognoza napędzają wzrost o 4,86%
|
Metryka finansowa |
Prognoza / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody II kwartał |
20,69 mld USD konsensus |
22,974 mld USD |
Przewyższenie. 2,284 mld USD powyżej konsensusu; wzrost o 48% YoY. |
|
Raportowany rozwodniony EPS |
— |
7,94 USD |
Poprawa. Wzrost o 26% z 6,29 USD. |
|
Non-GAAP rozwodniony EPS |
6,01 USD konsensus |
8,38 USD |
Przewyższenie. 2,37 USD powyżej konsensusu; wzrost o 33% YoY. |
|
Raportowany zysk netto |
— |
7,095 mld USD |
Poprawa. Wzrost o 25% z 5,661 mld USD. |
|
Przychody Mounjaro |
— |
9,943 mld USD; +91% YoY |
Przyspieszenie. Sprzedaż poza USA wzrosła o 172% do 5,2 mld USD. |
|
Przychody Zepbound |
— |
4,928 mld USD; +46% YoY |
Rozszerzenie. Popyt przeważył nad niższymi realizowanymi cenami. |
|
Raportowana marża brutto |
— |
85,8%; +1,5pp YoY |
Rozszerzenie. Koszt produkcji i mix zrekompensowały ceny. |
|
Raportowana marża operacyjna |
— |
39,1%; -5,0pp YoY |
Spadek. Inwestycje w portfolio zrównoważyły zyski marży brutto. |
|
Nabyte IPR&D |
— |
2,8 mld USD; 3,03 USD/akcja |
Wyższe. Wzrost z 154 mln USD i 0,14 USD/akcja. |
|
Prognoza przychodów na 2026 |
Poprzednio 82-85 mld USD |
85-87 mld USD |
Podniesiona. Punkt środkowy zwiększony o 2,5 mld USD. |
|
Prognoza non-GAAP EPS na 2026 |
Poprzednio 35,50-37,00 USD |
35,50-36,50 USD |
Mieszane. Podstawowy punkt środkowy wzrósł o 2,78 USD przed 3,03 USD IPR&D. |
|
Pakiet retatrutide na otyłość |
— |
Trzy kolejne pozytywne badania fazy 3; BLA planowane na I kwartał 2027 |
Pozytywne. Kompletny globalny pakiet rejestracyjny na otyłość. |
|
Produkcja w Indianie |
— |
Dodatkowe 4,5 mld USD |
Rozszerzenie. Dodaje moce produkcyjne incretin. |
- Przychody w wysokości 22,974 mld USD wzrosły o 48% i przewyższyły konsensus o 2,284 mld USD: Wolumen recept wzrósł o 60%, podczas gdy realizowane ceny spadły o 13%, potwierdzając potężny podstawowy popyt, pokazując jednocześnie, że cena i mix pozostają ważnymi ograniczeniami dla konwersji przychodów.
- Non-GAAP rozwodniony EPS w wysokości 8,38 USD wzrósł o 33% i przewyższył konsensus o 2,37 USD: Podstawowy zysk wchłonął efekt nabytych IPR&D w wysokości 3,03 USD na akcję, pokazując, że franczyza operacyjna pozostała silna, nawet gdy Lilly intensywnie inwestowało w zewnętrzne aktywa pipeline'u.
- Mounjaro i Zepbound wygenerowały łącznie 14,871 mld USD: Wzrost odpowiednio o 91% i 46% uczynił incretin najjaśniejszym źródłem przewyższenia oczekiwań, choć ta sama koncentracja zwiększa ekspozycję na rozwój cen, zwrotów kosztów, bezpieczeństwa i konkurencji.
- Marża brutto rozszerzyła się o 1,5 punktu procentowego do 85,8%, podczas gdy marża operacyjna spadła o 5,0 punktów do 39,1%: Lepsze koszty produkcji i mix poprawiły ekonomikę produktową, podczas gdy 72% wzrost kosztów operacyjnych pokazał, że wydatki na portfolio opóźniają szerszą dźwignię operacyjną.
- Perspektywy przychodów na 2026 rok wzrosły do 85-87 mld USD z 82-85 mld USD: Punkt środkowy wzrósł o 2,5 mld USD, a podstawowa prognoza non-GAAP EPS poprawiła się o 2,78 USD przed obciążeniem IPR&D w wysokości 3,03 USD, oddzielając silniejsze operacje od kosztów związanych z transakcjami.
Perspektywy inwestycyjne Eli Lilly (LLY) na 2026: scenariusz byczy 1 600 USD vs scenariusz niedźwiedzi 850 USD
Centralny test polega na tym, czy wolumen incretin, dostęp do nowych produktów i postęp pipeline'u mogą nadal podnosić oczekiwania zyskowe szybciej niż narastają presja cenowa, inwestycje i ryzyko wyceny.
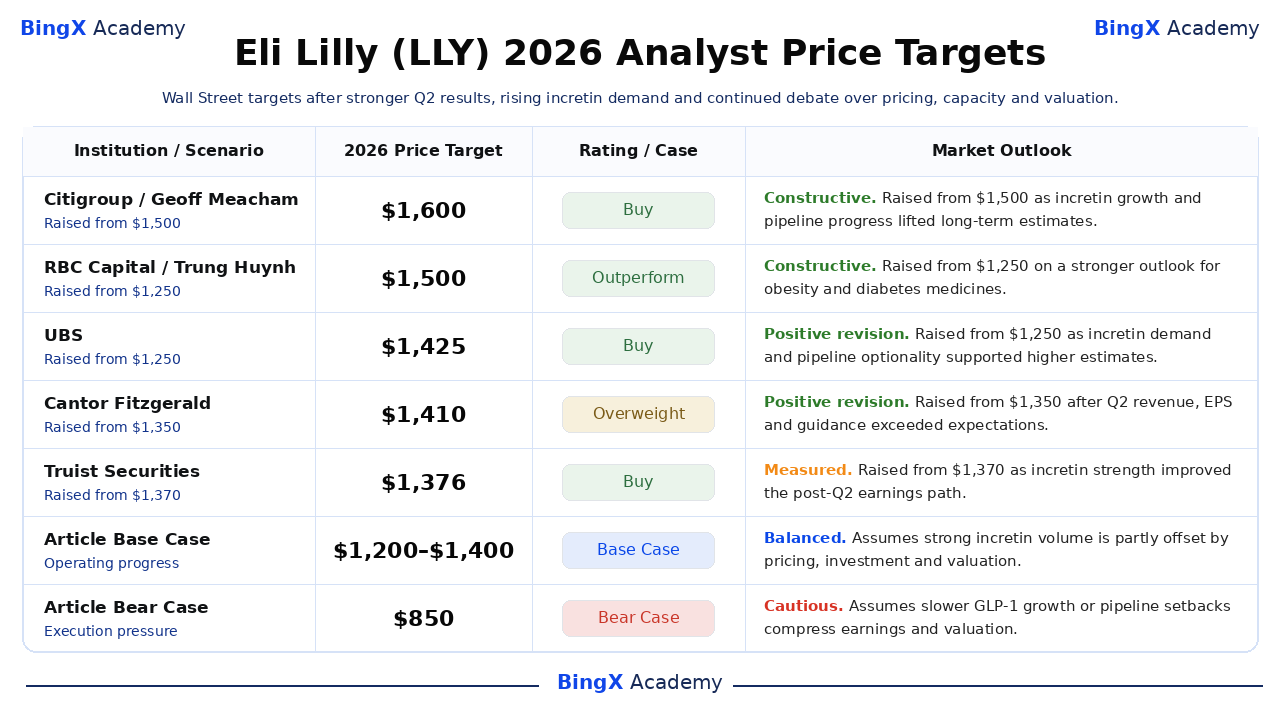
Scenariusz byczy: wzrost leków na otyłość i retatrutide pchają LLY w kierunku 1 600 USD
Scenariusz byczy zakłada, że Mounjaro i Zepbound utrzymają silny wzrost recept przy rozszerzającym się dostępie międzynarodowym, Foundayo poszerzy doustny rynek otyłości, a retatrutide będzie postępować w kierunku planowanego złożenia wniosku w I kwartale 2027 roku. Dodatkowe moce produkcyjne wspierają podaż, pozwalając przychodom rosnąć szybciej niż wydatki na portfolio i poprawę dźwigni operacyjnej.
Ruch w kierunku 1 600 USD wymagałby, aby całoroczne przychody osiągnęły lub przekroczyły zakres 85-87 mld USD, wzrost leków na otyłość i cukrzycę pozostał znacznie powyżej wzrostu całej firmy, a marża operacyjna odzyskała siły, gdy koszty nabytych badań się unormują. Cel Citigroup na poziomie 1 600 USD stanowi najwyższą nazwę analityczną referencję w obecnym zestawie.
Scenariusz bazowy: silny popyt na leki na otyłość utrzymuje LLY między 1 200 a 1 400 USD
Scenariusz bazowy zakłada, że popyt na Mounjaro i Zepbound pozostaje silny, podczas gdy niższe realizowane ceny, intensywne inwestycje i premium wycena ograniczają dalsze przeszacowanie. Przychody nadal rosną, ale zysk operacyjny rośnie wolniej, gdy Lilly finansuje produkcję, programy kliniczne i zewnętrzne aktywa.
W tym scenariuszu LLY mogłoby handlować głównie między 1 200 a 1 400 USD. Utrzymanie rocznej prognozy, podtrzymanie międzynarodowego wzrostu Mounjaro i poprawa marży operacyjnej wspierałyby zakres, podczas gdy cięcie prognozy lub szybsza erozja cen osłabiłaby go.
Scenariusz niedźwiedzi: presja cenowa i wolniejszy wzrost ciągną LLY w kierunku 850 USD
Scenariusz niedźwiedzi zakłada, że silniejsza konkurencja GLP-1 i presja zwrotów kosztów zmniejszają realizowane ceny, podczas gdy wzrost rynku lub trwałość leczenia spowalnia. Intensywne wydatki na badania, pipeline i produkcję wpłynęłyby wtedy bardziej na konwersję zysków, nawet jeśli wolumeny recept nadal rosną.
Ruch w kierunku 850 USD stałby się bardziej prawdopodobny, gdyby wzrost leków na otyłość ostro spowolnił, marża operacyjna pozostała poniżej poziomu z poprzedniego roku lub główny kamień milowy pipeline'u lub produkcji się opóźnił. Wolniejsze rewizje zysków w połączeniu z kompresją mnożników wystarczyłyby, aby wywrzeć presję na akcje.
Prognozy cen akcji LLY na 2026 rok według analityków z Wall Street
Te cele to datowane działania nazwanych instytucji, a nie pojedyncza prognoza konsensusu. Ich zakres odzwierciedla różne założenia dotyczące wzrostu rynku incretin, wartości pipeline'u, cen i rentowności. Wiersze Bazowy i Niedźwiedzi artykułu to scenariusze redakcyjne i pozostają oddzielne od badań Wall Street.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Rating / Przypadek |
Perspektywy rynkowe |
|
Citigroup |
1 600 USD |
Kup |
Konstruktywne. 15 lipca: podwyższono z 1 500 do 1 600 USD. Podwyższono cel, gdy wzrost incretin i postęp pipeline'u wspierały wyższe długoterminowe oczekiwania. |
|
RBC Capital |
1 500 USD |
Outperform |
Konstruktywne. 8 lipca: podwyższono z 1 250 do 1 500 USD. Podwyższono cel przy silniejszych perspektywach wzrostu leków na otyłość i cukrzycę. |
|
UBS |
1 425 USD |
Kup |
Pozytywne. 13 lipca: podwyższono z 1 250 do 1 425 USD. Podwyższono cel, gdy popyt na incretin i opcjonalność pipeline'u wspierały wyższe szacunki. |
|
Cantor Fitzgerald |
1 410 USD |
Przeważaj |
Pozytywne. 6 sierpnia: podwyższono z 1 350 do 1 410 USD. Podwyższono cel po tym, jak przychody i EPS z II kwartału przewyższyły oczekiwania, a prognoza wzrosła. |
|
Truist Securities |
1 376 USD |
Kup |
Wyważone. 7 sierpnia: podwyższono z 1 370 do 1 376 USD. Niewielkie podwyższenie celu, gdy siła incretin poprawiła ścieżkę zysków po II kwartale. |
|
Wells Fargo |
1 330 USD |
Przeważaj |
Pozytywne. 6 sierpnia: podwyższono z 1 280 do 1 330 USD. Podwyższono cel po silniejszej realizacji i ciągłym popycie na Mounjaro i Zepbound. |
|
Scenariusz bazowy artykułu |
1 350 USD |
Scenariusz bazowy |
Zrównoważone. Zakłada, że silny wolumen jest częściowo kompensowany przez ceny, inwestycje i wycenę. |
|
Scenariusz niedźwiedzi artykułu |
850 USD |
Scenariusz niedźwiedzi |
Ostrożne. Zakłada, że ceny, wolniejsza ekspansja GLP-1 lub niepowodzenia pipeline'u kompresują zyski i wycenę. |
Jak handlować akcjami Eli Lilly (LLY) na BingX
Handluj popytem na Mounjaro i Zepbound firmy Eli Lilly and Company, globalną ekspansją mocy produkcyjnych, cenami i perspektywami pipeline'u, używając BingX TradFi i BingX AI narzędzi. Ponieważ LLY może ostro reagować na dane o receptach, wyniki badań, decyzje regulacyjne i prognozy, traderzy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed otwarciem pozycji.
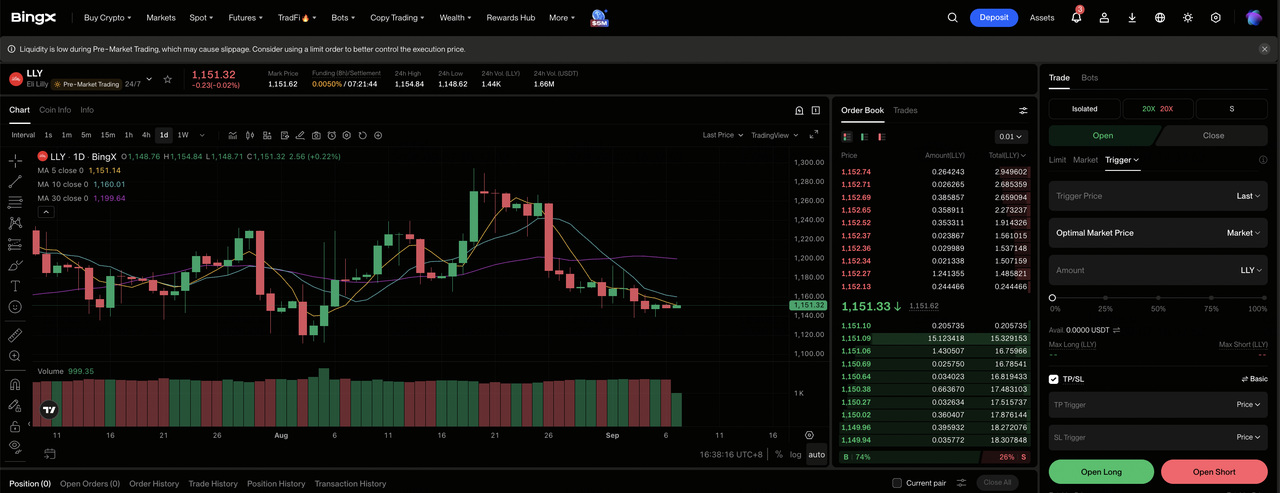
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz Eli Lilly (LLY). Wyszukaj i wybierz kontrakt LLYUS-USDT perpetual futures.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz pozycję długą, jeśli popyt na incretin i ekspansja produkcyjna utrzymują wzrost przychodów i podwyższone prognozy. Wybierz Otwórz pozycję krótką, jeśli presja cenowa, niepowodzenia badań lub wolniejsze wykonanie mocy osłabi perspektywy wzrostu.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w oparciu o swoją tolerancję ryzyka. Szeroki zakres 52-tygodniowy od 712,05 do 1 292,65 USD pokazuje, dlaczego konserwatywna dźwignia i jasne określenie wielkości pozycji są ważne.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po otwarciu pozycji. LLY może szybko reagować na trendy w receptach, wyniki badań, decyzje regulacyjne, aktualizacje mocy i prognozy.
Top 5 ryzyk do obserwowania dla inwestorów Eli Lilly w 2026 roku
Perspektywy Lilly łączą ryzyko cenowe, koncentrację produktową, wydatki na portfolio, wykonanie produkcji i ryzyko wyceny, przy czym każdy czynnik może zmniejszyć wzrost zysków lub mnożnik przypisywany mu przez inwestorów.
- 13% spadek realizowanych cen może sprawić, że zyski będą rosły wolniej niż recepty: Wolumen w II kwartale wzrósł o 60%, choć głębsze rabaty, negocjacje dotyczące zwrotów kosztów lub konkurencyjne dyskontowanie mogą zmniejszyć przychody i marżę generowaną z każdego dodatkowego leczenia.
- Koncentracja Mounjaro i Zepbound zwiększa ekspozycję na pojedynczy rynek terapeutyczny: Te dwa leki wygenerowały 14,871 mld USD z 22,974 mld USD kwartalnych przychodów, czyniąc dane dotyczące bezpieczeństwa, zwrotów kosztów, przestrzegania i konkurentów niezwykle ważnymi dla szacunków całej firmy.
- Koszty nabytych badań mogą przerwać konwersję EPS nawet podczas silnego popytu: Nabyte IPR&D w II kwartale osiągnęło 2,8 mld USD, a specjalne obciążenia wyniosły łącznie 703 mln USD, więc dalsze transakcje lub nieudane aktywa mogą wchłonąć środki pieniężne bez tworzenia proporcjonalnych przyszłych przychodów.
- Ponad 55 mld USD zobowiązań produkcyjnych od 2020 roku podnosi wymagania wykonawcze: Dodatkowa inwestycja 4,5 mld USD w Indianie może rozszerzyć podaż, choć opóźnienia w budowie, niepowodzenia regulacyjne lub niewykorzystane moce mogą osłabić zwroty z gotówki z tych wydatków.
- Trailing wycena bliska 38,9-krotności zysków wzmacnia rozczarowanie szacunkami: Wolniejszy wzrost incretin, opóźnione kamienie milowe pipeline'u lub trwała presja marży operacyjnej mogą skłonić inwestorów do zastosowania niższego mnożnika, nawet jeśli Lilly nadal produkuje absolutny wzrost przychodów.
Końcowe przemyślenia: czy powinieneś inwestować w Eli Lilly w 2026 roku?
Lilly wchodzi w resztę 2026 roku z 48% wzrostem przychodów w II kwartale, całoroczną prognozą 85-87 mld USD i planowanym złożeniem wniosku o retatrutide w I kwartale 2027 roku. Mounjaro i Zepbound ustaliły skalę franczyzy incretin, podczas gdy Foundayo, retatrutide, ekspansja produkcyjna i zewnętrzne partnerstwa badawcze tworzą dodatkowe drogi do wzrostu.
Scenariusz byczy 1 600 USD wymaga utrzymania wolumenu incretin, udanego wykonania pipeline'u i odnowionej dźwigni operacyjnej. Scenariusz bazowy 1 200-1 400 USD pozwala niższym cenom i intensywnym inwestycjom zrekompensować część tego wzrostu, podczas gdy scenariusz niedźwiedzi 850 USD odzwierciedla wolniejszą ekspansję GLP-1 i kompresję mnożników. Konserwatywni inwestorzy mogą poczekać na dowody, że marża operacyjna się odradza, a presja realizowanych cen się stabilizuje.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje takie jak LLY wiąże się z wysokim ryzykiem utraty kapitału. Odkrycia bezpieczeństwa leków, decyzje regulacyjne, zmiany w zwrotach kosztów, niepowodzenia kliniczne, opóźnienia produkcyjne i kompresja wyceny mogą istotnie wpłynąć na akcje. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane lektury
- Najlepsze akcje farmaceutyczne do kupna w 2026 roku: leki przeciwnowotworowe, leki na odchudzanie, mRNA i nowe lekarstwa
- Prognoza cen Moderna (MRNA) 2026: czy momentum szczepionki przeciwnowotworowej może popchnąć akcje MRNA w kierunku 180 USD?
- Prognoza cen Merck (MRK) 2026: czy momentum pipeline'u może popchnąć akcje MRK w kierunku 170 USD?
- Perspektywy cen akcji Abbott (ABT) 2026: czy wzrost urządzeń medycznych może popchnąć ABT powyżej 130 USD?
- Prognoza cen Johnson & Johnson (JNJ) 2026: czy wzrost onkologii może przenieść JNJ powyżej 100 mld USD?
- Prognoza cen akcji Pfizer 2026: wysokodochodowa okazja wartościowa czy strukturalna pułapka wartości?
