
Intel (INTC) projektuje i produkuje procesory do komputerów osobistych, serwerów, systemów sztucznej inteligencji i infrastruktury sieciowej, a także prowadzi działalność w zakresie produkcji chipów na zlecenie. Procesory Core i Xeon pozostają centralnym elementem przychodów z produktów, podczas gdy Intel Foundry, zaawansowane pakowanie i niestandardowe krzem nabierają coraz większego znaczenia dla długoterminowego zwrotu. Ten zintegrowany model oferuje dźwignię do obliczeń AI i amerykańskiej produkcji półprzewodników, choć także naraża akcje na ryzyko związane z wykonaniem węzłów procesowych, wysokimi wymaganiami kapitałowymi i intensywną konkurencją.
Ostatni kwartał pokazał, że popyt odbudował się szybciej niż rentowność. Przychody INTC z Q2 2026 osiągnęły 16,13 mld USD, wzrost o 25,4% rok do roku, podczas gdy skorygowany EPS wynoszący 0,42 USD podwoił konsensus 0,21 USD. Przychody z Data Center i AI wzrosły o 59% do 6,26 mld USD, ale Intel Foundry nadal odnotował stratę około 2,1 mld USD. Przypadek inwestycyjny zależy od tego, czy wzrost CPU i wyższa wykorzystanie mogą zmniejszyć te straty produkcyjne.
Prognoza akcji INTC na 2026 koncentruje się teraz na dwóch konkurujących scenariuszach:
- Scenariusz obliczeń AI i odlewni: ograniczona podaż serwerowych CPU, silniejsze ceny i zewnętrzne zaangażowania 14A mogą podnieść wykorzystanie, marże i zaufanie do strategii produkcyjnej Intel.
- Scenariusz wykonania i wyceny: utrzymujące się straty odlewni, wysokie wydatki kapitałowe i konkurencja ze strony AMD, Arm i TSMC mogą pozostawić zyski poniżej poziomu sugerowanego przez rajd 2026.
Ten przewodnik analizuje prognozę akcji INTC, scenariusze cenowe na 2026, kluczowe ryzyka i perspektywy analityków, opierając się na raporcie zysków Intel z 23 lipca Q2 2026, zgłoszeniu kwartalnym i danych rynkowych do 10 września, plus jak handlować futures akcji INTC na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które powinni wiedzieć inwestorzy Intel we wrześniu 2026
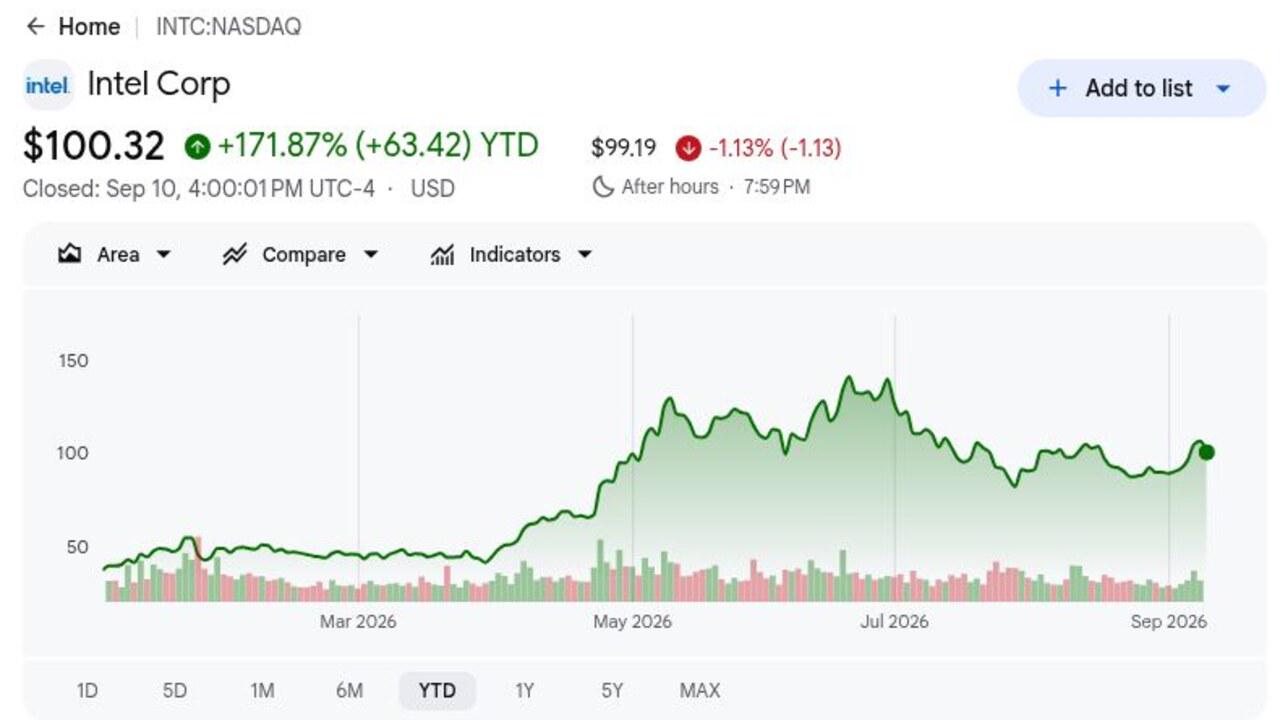
- INTC zamknął się na 100,32 USD 10 września i pozostał w górę o 171,87% YTD: Rajd odzwierciedla gwałtowną przeszacowanie popytu na CPU Intel i perspektyw produkcyjnych, choć akcje pozostały około 30% poniżej 52-tygodniowego maksimum 142,34 USD. Ta luka pokazuje, jak szybko oczekiwania mogą się zmienić, gdy zmieni się postęp odlewni lub obawy o wycenę.
- Przychody Q2 osiągnęły 16,13 mld USD i wzrosły o 25,4%: Sprzedaż przekroczyła konsensus LSEG wynoszący 14,42 mld USD o 1,71 mld USD, a skorygowany EPS 0,42 USD podwoił szacunek 0,21 USD. Skala przewyższenia pokazała, że popyt na CPU związany z AI przekładał się na przychody i skorygowany zysk.
- Przychody z Data Center i AI wzrosły o 59% do 6,26 mld USD: Segment przewyższył konsensus 5,37 mld USD o 890 mln USD, ponieważ obciążenia pracą AI agentowej zwiększyły popyt na serwerowe CPU. Intel musi utrzymać ten impet, ponieważ inwestycje w odlewnię nadal zużywają znaczne zyski i gotówkę.
- Wskazówki dotyczące przychodów Q3 osiągnęły 15,8-16,8 mld USD: Środek przedziału 16,3 mld USD był o 1,2 mld USD powyżej konsensusu 15,1 mld USD, podczas gdy plan wydatków kapitałowych wzrósł o 2 mld USD do 20 mld USD. Silniejszy popyt wspiera inwestycje, choć zwroty muszą ostatecznie pojawić się w marżach.
- Intel zobowiązał się do wysokowolumenowej produkcji 14A w 2028: Produkcja ryzyka jest zaplanowana na drugą połowę 2027 roku, a zaangażowanie Tesla Terafab zapewnia zewnętrzny punkt dowodowy. Długi okres realizacji sprawia, że zobowiązania klientów, wydajność i popyt na zaawansowane pakowanie stają się ważniejsze niż pojedyncza kwartalna liczba przychodów.
Czym jest Intel (INTC)?
Intel to zintegrowana firma półprzewodnikowa, która projektuje produkty i produkuje wiele z nich we własnych zakładach produkcyjnych. Jej Grupa Client Computing sprzedaje procesory Core i komponenty platformy do laptopów i komputerów stacjonarnych, podczas gdy Data Center i AI dostarcza procesory Xeon, akceleratory i powiązane produkty do systemów chmurowych, korporacyjnych i komunikacyjnych. Intel Foundry zapewnia produkcję waferów, zaawansowane pakowanie i technologię procesową klientom wewnętrznym i zewnętrznym. Przychody zależą zatem od wolumenu i cen produktów, a także wykorzystania fabryk, wydajności i zobowiązań klientów.
Długoterminowa strategia Intel łączy silniejszą franczyzę procesorów x86 z globalnie rozproszoną siecią odlewni. Zarząd zobowiązał się do produkcji ryzyka 14A w drugiej połowie 2027 roku i wysokowolumenowej produkcji w 2028 roku, wspieranej zaawansowanym pakowaniem i wdrożeniem High-NA EUV. Zaangażowanie Tesla Terafab w chip AI daje 14A sygnał zewnętrznego klienta, a Intel kontynuuje budowę amerykańskich mocy produkcyjnych ze wsparciem rządowym. Poza półprzewodnikami, wieloletnie partnerstwo z McLaren Racing rozszerza obliczenia Intel na projektowanie, symulację i operacje trackside, zamiast służyć jako inicjatywa sprzedażowa kwartalna.
Czytaj więcej: Najlepsze akcje półprzewodników AI do kupna w 2026: Kompletny przewodnik po chipach AI i łańcuchu dostaw
Przegląd zysków Intel (INTC) Q2 2026: Przychody, EPS i wzrost CPU AI
Intel dostarczył 16,13 mld USD przychodów w Q2 wobec oczekiwanych 14,42 mld USD, skorygowany EPS 0,42 USD wobec oczekiwanych 0,21 USD i 6,26 mld USD przychodów z Data Center i AI, wzrost o 59%. Przychody Intel Foundry wzrosły o 31% do 5,77 mld USD, choć jednostka nadal straciła około 2,1 mld USD. Wskazówki dotyczące przychodów Q3 w wysokości 15,8-16,8 mld USD przewyższyły konsensus, pozostawiając inwestorów do rozważenia silniejszego popytu w porównaniu z kosztami ekspansji produkcyjnej.
Czytaj więcej: Wiadomości o zyskach Intel (INTC) Q2 2026: Przewyższenie przychodów o 16,13 mld USD przyćmione przez spadek o 7,89%
|
Wskaźnik finansowy |
Wskazówki / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 2026 |
14,42 mld USD konsensus LSEG |
16,13 mld USD |
Przewyższenie. 1,71 mld USD powyżej konsensusu; wzrost o 25,4% YoY. |
|
Q2 nie-GAAP rozwodniony EPS |
0,21 USD konsensus LSEG |
0,42 USD |
Przewyższenie. Podwoił konsensus i odwrócił ubiegłoroczną stratę 0,10 USD. |
|
Q2 GAAP strata netto |
— |
11,0 mld USD straty |
Zniekształcone. Zawierało 13,6 mld USD strat mark-to-market związanych z umową Secure Enclave. |
|
Q2 nie-GAAP dochód netto |
— |
2,2 mld USD |
Poprawa. Silny popyt przyniósł pozytywne skorygowane zyski. |
|
Q2 GAAP marża brutto |
— |
40,10% |
Rozszerzenie. Lepsza struktura i wykorzystanie wspierały odbudowę. |
|
Przychody Data Center i AI |
5,37 mld USD konsensus |
6,26 mld USD; +59% YoY |
Przewyższenie. 890 mln USD powyżej konsensusu. |
|
Przychody Client Computing |
7,89 mld USD konsensus |
8,88 mld USD |
Przewyższenie. 990 mln USD powyżej konsensusu. |
|
Przychody Intel Foundry |
5,55 mld USD konsensus |
5,77 mld USD; +31% YoY |
Przewyższenie. 220 mln USD powyżej konsensusu, choć strata operacyjna pozostała około 2,1 mld USD. |
|
Q2 przepływ gotówki operacyjnej |
— |
7,0 mld USD |
Pozytywny. Wsparł wyższe inwestycje produkcyjne. |
|
Perspektywy przychodów Q3 2026 |
15,1 mld USD konsensus |
15,8–16,8 mld USD |
Powyżej. Środek przedziału przewyższa konsensus o 1,2 mld USD. |
|
Perspektywy Q3 nie-GAAP EPS |
0,27 USD konsensus |
0,38 USD |
Powyżej. Jedenaście centów przed konsensusem. |
|
2026 wydatki kapitałowe |
Poprzednie 18 mld USD |
20 mld USD |
Podwyższone. Dodano 2 mld USD wraz z poprawą popytu i zaangażowania klientów. |
- Przychody w wysokości 16,13 mld USD przewyższyły konsensus o 1,71 mld USD: 25,4% wzrost rok do roku oznaczał najsilniejszy wzrost Intel od ponad 15 lat. Popyt poprawił się zarówno w procesorach klienckich, jak i centrach danych, czyniąc odbudowę szerszą niż jedna kategoria produktów.
- Skorygowany EPS w wysokości 0,42 USD przewyższył konsensus o 0,21 USD: Wynik odwrócił ubiegłoroczną skorygowaną stratę 0,10 USD na akcję. Nie-GAAP dochód netto w wysokości 2,2 mld USD pokazał, że silniejsze przychody zaczynają przekładać się na dźwignię operacyjną.
- Przychody Data Center i AI w wysokości 6,26 mld USD przewyższyły o 890 mln USD: Segment wzrósł o 59%, wspierając pogląd, że agentowa AI może podnieść popyt na CPU obok akceleratorów. Utrzymany popyt na Xeon może poprawić strukturę produktów i wykorzystanie fabryk.
- Przychody Foundry wzrosły o 31% do 5,77 mld USD, ale jednostka nadal straciła około 2,1 mld USD: 220 mln USD przewyższenia przychodów pokazało poprawę trakcji. Wyższe wykorzystanie i lepsze marże brutto pozostają konieczne, zanim odlewnia stanie się znaczącym współtwórcą zysków.
- Środek przedziału Q3 przewyższył konsensus o około 1,2 mld USD: Wskazówki 15,8-16,8 mld USD i 2 mld USD wzrost capex sygnalizują zaufanie do popytu. Mniej więcej 20 mld USD plan inwestycyjny nadal podnosi obciążenie konwersji gotówki i przyszłych zwrotów.
Czytaj więcej: Najlepsze akcje półprzewodników AI do kupna w 2026: Kompletny przewodnik po chipach AI i łańcuchu dostaw
Prognoza kursu akcji Intel 2026: Scenariusz byka 145 USD vs scenariusz niedźwiedzia 60 USD
Perspektywy inwestycyjne Intel zależą od tego, czy odbudowa CPU w 2026 może sfinansować wiarygodną transformację odlewni. Poniższe scenariusze to redakcyjne przedziały, a nie obietnice Wall Street, a każdy wymaga obserwowalnych zmian w wzroście segmentów, marżach, zobowiązaniach klientów i zwrotach kapitału.
Scenariusz byka: Silny popyt na serwery AI popycha INTC w kierunku 145 USD
Scenariusz byka zakłada, że niedobory serwerowych CPU wspierają ceny, przychody Data Center i AI kontynuują wzrost znacznie powyżej średniej Intel, a Foundry przekształca zainteresowanie klientów w zobowiązany wolumen waferów i pakowania. Wyższe wykorzystanie pomogłoby przychodom przewyższyć stałe koszty produkcyjne i podnieść marżę brutto powyżej 40,1% z Q2.
Ruch w kierunku 145 USD wymagałby przychodów Q3 blisko pułapu 16,8 mld USD, utrzymanej skorygowanej rentowności i więcej klientów 14A przed oknem produkcji ryzyka 2027. Cel 135 USD BofA zapewnia byczą referencję Street, choć dalsze wzrosty wymagają również dowodów, że strata Foundry 2,1 mld USD się zmniejsza.
Scenariusz bazowy: Stały popyt na CPU utrzymuje INTC między 85 a 115 USD
Scenariusz bazowy zakłada, że silny popyt na Xeon i procesory PC wyższej wartości utrzymują zdrowe przychody, podczas gdy straty Foundry poprawiają się stopniowo. Intel pozostaje na torze dla swojego harmonogramu 14A 2028 i realizuje plan capex 20 mld USD, choć inwestorzy czekają na jaśniejszą ekonomię klientów zewnętrznych przed przypisaniem większej wartości swoim aktywom produkcyjnym.
W tym scenariuszu INTC może handlować głównie między 85 a 115 USD. Przychody w ramach przedziału Q3, skorygowany EPS blisko 0,38 USD i stały postęp marży brutto wspierałyby pasmo. Odnowione spowolnienie produktów lub większa strata Foundry osłabiłyby górny koniec.
Scenariusz niedźwiedzia: Straty Foundry i opóźnienia chipów ciągną INTC w kierunku 60 USD
Scenariusz niedźwiedzia zakłada, że podaż CPU normalizuje się, zanim Intel ustanowi trwałą siłę cenową, podczas gdy systemy AMD i Arm zdobywają więcej udziałów. Jeśli zewnętrzne zobowiązania 14A pozostaną ograniczone, Intel dźwigałby amortyzację fabryk, koszty R&D i wydatki na zdolności bez wystarczających przychodów stron trzecich do ich pokrycia.
Ruch w kierunku 60 USD stałby się bardziej prawdopodobny, jeśli wzrost Data Center i AI spadnie gwałtownie poniżej 59%, marża brutto cofnie się z 40,1%, lub harmonogram produkcji ryzyka 2027 się poślizgnie. Słabszy przepływ gotówki operacyjnej obok 20 mld USD capex zwiększyłby obawy o finansowanie lub rozwodnienie i wywierałby presję na wycenę.
Prognozy kursu akcji Intel na 2026 przez analityków Wall Street
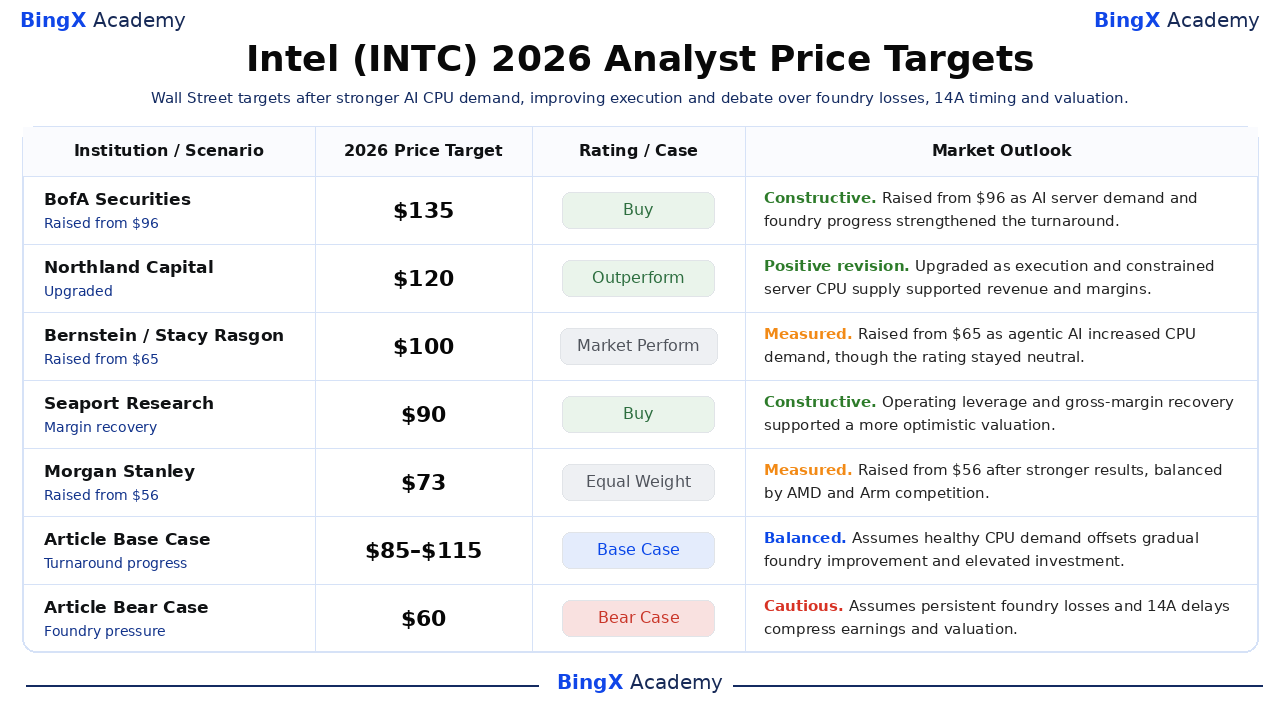
Cele Intel obejmują 70-135 USD, odzwierciedlając niezgodę co do tego, czy popyt na CPU AI i zaangażowania odlewni uzasadniają szybką przeszacowanie akcji. Wyższe cele zakładają odbudowę marży i wygranie klientów, podczas gdy ostrożne cele uznają czas i kapitał wymagane do uczynienia 14A ekonomicznie konkurencyjnym.
|
Instytucja |
Cel cenowy 2026 |
Ocena |
Perspektywy rynkowe |
|
BofA Securities |
135 USD |
Kupuj |
Konstruktywne. 11 czerwca: podnieśli z 96 USD w podwójnym aktualizować, gdy CPU serwerów AI i perspektywy klientów odlewni się wzmocniły. |
|
Northland Capital |
120 USD |
Przewyższa rynek |
Pozytywna rewizja. 8 września: aktualizować z Market Perform w miarę poprawy wykonania i utrzymującego się ograniczenia podaży serwerowych CPU. |
|
Bernstein |
100 USD |
Market Perform |
Wyważone. 17 czerwca: podnieśli z 65 USD, gdy agentowa AI zwiększyła popyt na CPU, zachowując neutralną ocenę. |
|
Seaport Research |
90 USD |
Kupuj |
Konstruktywne. 24 kwietnia: wyższa dźwignia operacyjna i silniejszy profil marży wspierały bardziej optymistyczną wycenę. |
|
Morgan Stanley |
73 USD |
Equal Weight |
Wyważone. 24 kwietnia: podnieśli z 56 USD po silniejszych wynikach, równoważąc ryzyka konkurencyjne AMD i Arm. |
|
KeyBanc |
70 USD |
Przeważyć |
Konstruktywne. 6 kwietnia: podnieśli z 65 USD, gdy niedobory CPU wspierały oczekiwane działania cenowe 10%–15%. |
|
Artykuł scenariusz bazowy |
85–115 USD |
Scenariusz bazowy |
Wyważone. Zakłada zdrowy popyt na CPU równoważy stopniową poprawę odlewni i podwyższone inwestycje. |
|
Artykuł scenariusz niedźwiedzia |
60 USD |
Scenariusz niedźwiedzia |
Ostrożne. Zakłada utrzymujące się straty odlewni i opóźnienia 14A kompresują zyski i wycenę. |
Jak handlować akcjami Intel (INTC) na BingX
Handluj popytem Intel na CPU AI, wykonaniem odlewni i perspektywami 14A używając BingX TradFi i narzędzi BingX AI. Ponieważ INTC może gwałtownie reagować na ogłoszenia klientów, kamienie milowe produkcyjne i wskazówki dotyczące marży, traderzy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
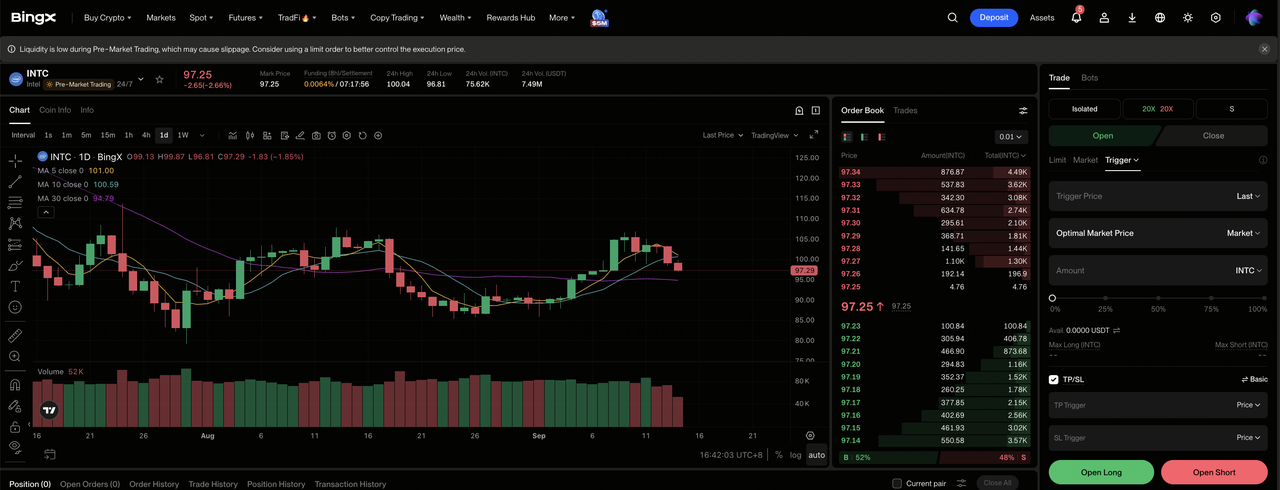
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na panelu giełdy BingX.
Krok 2: Wybierz Intel (INTC). Wyszukaj i wybierz kontrakt INTC-USDT perpetual futures.
Krok 3: Wybierz swój kierunek. Wybierz otwarcie pozycji długiej, jeśli wzrost CPU AI pozostaje silny, a straty odlewni się zmniejszają. Wybierz otwarcie pozycji krótkiej, jeśli czas 14A się poślizgnie lub marże osłabną.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w zależności od tolerancji ryzyka. 171,87% ruch YTD i 30% spadek z 52-tygodniowego maksimum pokazują, dlaczego konserwatywna dźwignia i jasne pozycjonowanie są ważne.
Krok 5: Wykonaj surowe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. INTC może szybko reagować na popyt na Xeon, wygrane klientów, zmiany capex, wskazówki dotyczące marży brutto i kamienie milowe produkcyjne.
Top 5 ryzyk do obserwacji dla inwestorów Intel w 2026
Odbudowa Intel zależy zarówno od popytu na produkty, jak i kapitałochłonnego zwrotu produkcyjnego. Te ryzyka mogą wpłynąć na zyski, przepływ gotówki i wycenę.
- Straty Foundry mogą pochłonąć zyski z produktów: Intel Foundry wygenerował 5,77 mld USD przychodów w Q2, ale stracił około 2,1 mld USD. Powolne poprawy wykorzystania i wydajności mogą utrzymać konsolidowane zyski pod presją.
- Plan capex 20 mld USD zwiększa ryzyko gotówki i rozwodnienia: Intel zwiększył planowane wydatki z 18 mld USD po silniejszym popycie. Jeśli 7,0 mld USD napływ gotówki operacyjnej z Q2 nie zostanie utrzymany, inwestycje w fabryki mogą wywierać presję na wolny przepływ gotówki lub wymagać większego finansowania.
- AMD i Arm mogą wywierać presję na udział i ceny CPU: Wynik DCAI Intel w wysokości 6,26 mld USD skorzystał z ograniczeń podaży serwerów i popytu AI. Silniejsza konkurencja może osłabić 10%–15% siłę cenową oczekiwaną przez KeyBanc i wywierać presję na marże.
- Wykonanie 14A pozostaje wieloletnią zależnością: Produkcja ryzyka jest planowana na drugą połowę 2027 roku, z produkcją wolumenową ukierunkowaną na 2028. Problemy z wydajnością, opóźnienia sprzętu lub ograniczone zewnętrzne zobowiązania mogą przesunąć przychody dalej.
- Księgowość i struktura kapitału mogą zaciemniać postęp na akcję: Strata GAAP Q2 w wysokości 11,0 mld USD obejmowała 13,6 mld USD opłat mark-to-market, w porównaniu z 2,2 mld USD dochodu nie-GAAP. Duże strategiczne lub kapitałowe transakcje mogą nadal tworzyć zmienność i rozwodnienie.
Końcowe przemyślenia: Czy powinieneś inwestować w Intel w 2026?
Przychody Intel w wysokości 16,13 mld USD z Q2, skorygowany EPS 0,42 USD i 59% wzrost Data Center i AI dostarczają namacalnych dowodów, że zwrot operacyjny się zaawansował. Nierozstrzygnięta kwestia to konwersja ekonomiczna. Strata Foundry 2,1 mld USD i plan capex 20 mld USD oznaczają, że silniejsza sprzedaż musi przynieść wyższe marże, zobowiązania klientów i trwały przepływ gotówki.
Inwestorzy powinni monitorować wzrost DCAI, stratę operacyjną Foundry, marżę brutto, zewnętrzne zobowiązania 14A i konwersję gotówki operacyjnej. Ciągła poprawa wspiera scenariusz bazowy 85-115 USD i może otworzyć ścieżkę w kierunku 145 USD. Opóźniony ramp węzła, odnowione straty udziałów lub cięższe potrzeby finansowania uczyniłyby scenariusz niedźwiedzia 60 USD bardziej istotnym.
Przypomnienie o ryzyku: Perpetual futures związane z akcjami to produkty z dźwignią. Ceny mogą poruszać się szybko, straty mogą przekroczyć początkowy zobowiązany depozyt zabezpieczający, a cele analityków stron trzecich nie gwarantują przyszłych wyników. Używaj limitów pozycji, konserwatywnej dźwigni i predefiniowanych wyjść.
Powiązana lektura
- Top 10 akcji infrastruktury AI do kupna w 2026: Liderzy produkcji i projektowania chipów
- Najlepsze akcje półprzewodników AI do kupna w 2026: Kompletny przewodnik po chipach AI i łańcuchu dostaw
- Top 10 akcji sprzętu AI do obserwacji w 2026: Architektura napędzająca inteligencję następnej generacji
- Najlepsze akcje centrów danych AI do kupna w 2026: Chmura, serwery i infrastruktura obliczeniowa AI
- Najlepsze akcje High-Performance Computing (HPC) do obserwacji w 2026: Liderzy rynku obliczeń przyspieszonych
