Mastercard (MA) obsługuje jedną z największych na świecie sieci płatności elektronicznych, łącząc konsumentów, handlowców, instytucje finansowe i rządy. Główna sieć generuje przychody z krajowych opłat, działalności transgranicznej i przetwarzania transakcji, podczas gdy usługi o wartości dodanej rozszerzają model na cyberbezpieczeństwo, analitykę, programy lojalnościowe i doradztwo. Ten zestaw tworzy potężny silnik zysków złożonych, choć akcje pozostają wrażliwe na kondycję konsumentów, podróże międzynarodowe, zachęty dla klientów i wysoką wycenę przypisywaną dużym sieciom płatniczym.
Ostatni kwartał wzmocnił argumenty operacyjne. Przychody netto Q2 2026 wzrosły o 14% rok do roku, skorygowane zyski rosły szybciej niż przychody, a usługi o wartości dodanej zwiększyły się o 20%. Wolumen transgraniczny i przełączone transakcje również pozostały zdrowe. Debata inwestycyjna skupia się teraz na tym, czy Mastercard może zachować tę szerokość, gdy porównania stają się trudniejsze i czy usługi mogą nadal poprawiać mix przychodów bez rabatów, regulacji lub alternatywnych szlaków płatniczych osłabiających ekonomię sieci.
Prognoza akcji MA na 2026 koncentruje się teraz na dwóch konkurencyjnych poglądach:
- Przypadek globalnych płatności i usług: odporne wydatki, podróże międzynarodowe i szybszy wzrost usług mogą wspierać trwałe zyskowne składanie i wyższą referencję wyceny.
- Przypadek wyceny i zakłóceń: wolniejsza konsumpcja, bogatsze zachęty dla klientów, regulacje i nowe szlaki konto-do-konta lub stablecoin mogą zmniejszyć premię wzrostu, nawet jeśli sieć pozostanie rentowna.
Ten przewodnik analizuje prognozę akcji MA, scenariusze cenowe na 2026, kluczowe ryzyka i perspektywy analityków, opierając się na raporcie wyników Q2 2026 Mastercard z 2026-07-30, złożeniu regulacyjnym i danych rynkowych z 2026-09-02, plus jak handlować kontraktami terminowymi na akcje MA na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy Mastercard powinni wiedzieć we wrześniu 2026
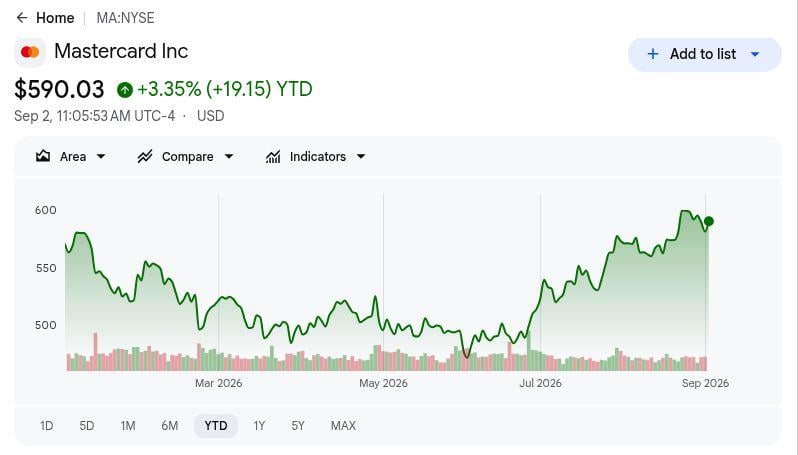
- MA wzrosło o około 8% YTD do 1 września: Akcje pozostały w pobliżu górnej części swojego zakresu 2026 po silnym letnim odbicu. To wspiera historię momentum operacyjnego, ale także pozostawia mniej miejsca na zyski, które tylko spełniają oczekiwania.
- Przychody Q2 wzrosły o 14% do 8,14 miliarda dolarów: Przychody netto przekroczyły śledzony konsensus, wspierane wyższą aktywnością płatniczą i ciągłym wzrostem usług. Pokonanie było oparte na szerokim rozszerzeniu transakcji, a nie jednorazowej korzyści księgowej.
- Przychody z usług o wartości dodanej wzrosły o 20%: Cyberbezpieczeństwo, analityka, doradztwo i inne usługi nadal przewyższały podstawową sieć płatniczą, poszerzając mix przychodów Mastercard i zmniejszając zależność od samych tylko wolumenów transakcyjnych.
- Wolumen transgraniczny wzrósł o 12%: Podróże międzynarodowe i handel pozostały odporne pomimo niepewności makro. Utrzymujący się dwucyfrowy wzrost transgraniczny pozostaje ważnym składnikiem przychodów, ponieważ te transakcje zazwyczaj niosą atrakcyjną ekonomię.
- Cele analityków po wynikach obejmują zakres od około 575 do ponad 650 dolarów: Zakres pozostaje szeroko konstruktywny, ale odzwierciedla różne założenia dotyczące wydatków konsumenckich, wzrostu transgranicznego, momentum usług i wyceny. Przy MA handlującym w pobliżu górnej części swojego rocznego zakresu, wyższe cele wymagają ciągłych aktualizacji zysków i prognoz.
Czym jest Mastercard (MA)?
Mastercard (MA) to globalna firma technologii płatniczych z siedzibą w Purchase, Nowy Jork. Zazwyczaj nie wydaje kart ani nie pożycza bezpośrednio konsumentom. Zamiast tego Mastercard obsługuje sieć, standardy i infrastrukturę przetwarzania, która łączy banki wydające, banki akceptujące, handlowców i posiadaczy kart, umożliwiając autoryzację, rozliczanie i rozrachunek płatności elektronicznych między rynkami i walutami. Jej skala daje firmie ekspozycję na wydatki konsumenckie, podróże międzynarodowe, handel elektroniczny i szerszy przesunięcie od gotówki do płatności cyfrowych.
Jej wzrost pochodzi z dwóch głównych silników. Podstawowa sieć płatnicza korzysta z wyższego wolumenu brutto w dolarach, wydatków transgranicznych i przełączonych transakcji, podczas gdy usługi o wartości dodanej generują przychody z cyberbezpieczeństwa, tożsamości, analityki danych, doradztwa, lojalności i narzędzi otwartych finansów. Mastercard ekspanduje również dalej w płatności komercyjne, transfery konto-do-konta, tożsamość cyfrową i otwarte bankowość, poszerzając biznes poza tradycyjne transakcje kartowe i dając więcej sposobów na monetyzację istniejących relacji z klientami.
Czytaj więcej: Najlepsze akcje usług finansowych i fintech do kupienia w 2026 r. w czasie przesunięcia AI agentowego i szlaków stablecoin
Przegląd wyników Q2 2026 Mastercard (MA): Przychody, EPS i wolumeny płatności
Mastercard dostarczył szeroki beat Q2 w przychodach, zyskach, marżach i aktywności sieciowej. Przychody netto osiągnęły 9,277 miliarda dolarów wobec oczekiwanych 9,08 miliarda dolarów, skorygowany EPS wyniósł 5,04 dolarów wobec 4,77 dolarów, wolumen brutto w dolarach osiągnął 2,9 biliona dolarów, a skorygowana marża operacyjna wyniosła 61,1%. Wolumen transgraniczny, przełączone transakcje i usługi o wartości dodanej również pozostały silne, podczas gdy 4,9 miliarda dolarów wykupów akcji dodało dalsze wsparcie na akcję.
|
Metryka finansowa |
Wytyczne / Konsensus |
Zgłoszony / Rzeczywisty |
Niespodzianka |
|
Przychody netto Q2 |
9,08 mld USD |
9,277 mld USD |
Pokonanie. Około 2% powyżej konsensusu; wzrost o 14% YoY. |
|
Skorygowany rozwodniony EPS |
4,77 USD |
5,04 USD |
Pokonanie. Około 6% powyżej konsensusu; wzrost o 21% YoY. |
|
Dochód netto GAAP |
— |
4,388 mld USD |
Poprawa. Wzrost o 19% rok do roku. |
|
Rozwodniony EPS GAAP |
— |
4,97 USD |
Poprawa. Wzrost o 22% rok do roku. |
|
Skorygowana marża operacyjna |
— |
61,10% |
Rozszerzenie. Zyski rosły szybciej niż przychody. |
|
Wolumen brutto w dolarach |
— |
2,9 bln USD; +8% w walucie lokalnej |
Pozytywne. Wydatki pozostały odporne. |
|
Wolumen transgraniczny |
— |
+12% w walucie lokalnej |
Pozytywne. Handel międzynarodowy pozostał silny. |
|
Przełączone transakcje |
— |
+9% |
Pozytywne. Aktywność sieciowa się poszerzyła. |
|
Przychody z usług o wartości dodanej |
— |
+20% |
Silne. Usługi przewyższały sieć płatniczą. |
|
Wykupy akcji Q2 |
— |
4,9 mld USD |
Wspierające. Wykupy zmniejszyły liczbę akcji. |
- Przychody netto w wysokości 9,277 miliarda dolarów wzrosły o 14%: Wynik był około 2% powyżej śledzonego konsensusu, z wzrostem wspartym zarówno przez aktywność płatniczą, jak i usługi. Ta szerokość sugeruje, że Mastercard nie polegał na jednej geografii lub tymczasowym efekcie cenowym.
- Skorygowany EPS w wysokości 5,04 dolara pokonał konsensus o około 6%: Skorygowane zyski wzrosły o 21% rok do roku, szybciej niż przychody, pokazując silniejszą dźwignię operacyjną i dodatkowe wsparcie z wykupów akcji.
- Wolumen brutto w dolarach osiągnął 2,9 biliona dolarów: GDV w walucie lokalnej wzrósł o 8%, wskazując na odporne wydatki konsumenckie i komercyjne w całej sieci pomimo nierównych warunków makro.
- Wolumen transgraniczny wzrósł o 12%, a przełączone transakcje wzrosły o 9%: Wydatki międzynarodowe pozostały napędem wzrostu o wysokiej wartości, podczas gdy wzrost transakcji potwierdził zdrowe wykorzystanie sieci poza nominalnymi zyskami z wydatków.
- Przychody z usług o wartości dodanej wzrosły o 20%: Cyberbezpieczeństwo, analityka, doradztwo, tożsamość i inne usługi nadal przewyższały podstawową sieć płatniczą, wzmacniając mix przychodów Mastercard poza samym przetwarzaniem transakcji.
Czytaj więcej: Przegląd wyników Q2 2026 Mastercard (MA): Pokonanie EPS o 5,04 USD i 12% wzrost transgraniczny podnoszą akcje o 2,49%
Perspektywy inwestycyjne Mastercard (MA) na 2026: Scenariusz byczy 760 USD vs. scenariusz niedźwiedzi 520 USD
Centralnym testem jest to, czy Mastercard może przekształcić zdrową aktywność płatniczą w wzrost zysków kierowany usługami bez spowolnienia konsumenckiego, presji na zachęty lub resetu wyceny przerywającego profil składania.
Scenariusz byczy: Usługi i wzrost transgraniczny popychają MA w kierunku 760 USD
Scenariusz byczy zakłada, że wydatki transgraniczne pozostają silne, przełączone transakcje nadal rosną, a usługi o wartości dodanej nadal przewyższają podstawową sieć płatniczą. Ten mix wspierałby wzrost przychodów i dźwignię operacyjną, szczególnie jeśli produkty cyberbezpieczeństwa, analityki i transferu pieniędzy pogłębią relacje z klientami bez gwałtownego wzrostu zachęt.
Ruch w kierunku 760 USD wymagałby trwałego dwucyfrowego wzrostu usług, odpornych podróży międzynarodowych i ciągłych rewizji zysków. Silne wydatki konsumenckie i stabilna ekonomika transgraniczna zapewniłyby najjaśniejsze potwierdzenie tego scenariusza.
Scenariusz bazowy: Odporne płatności utrzymują MA między 620 a 700 USD
Scenariusz bazowy zakłada, że wolumeny płatności pozostają zdrowe, podczas gdy wzrost stopniowo się normalizuje. Aktywność transgraniczna moderuje się z ostatniej siły, usługi o wartości dodanej nadal rozszerzają się szybciej niż sieć, a stabilne marże plus wykupy akcji wspierają zyski na akcję.
W tym scenariuszu MA może handlować głównie między 620 a 700 USD. Wysokocyfrowy wzrost sieci, dwucyfrowy wzrost usług i kontrolowane zachęty wspierałyby zakres, podczas gdy słabsze trendy transgraniczne pchałyby perspektywy bliżej scenariusza niedźwiedziego.
Scenariusz niedźwiedzi: Wolniejsze wydatki i kompresja mnożników ciągną MA w kierunku 520 USD
Scenariusz niedźwiedzi zakłada osłabienie wydatków konsumenckich i biznesowych, spowolnienie podróży międzynarodowych i wyższe zachęty dla klientów pochłaniające więcej przychodów. Alternatywne szlaki płatnicze nie muszą całkowicie zastępować Mastercard; sam wolniejszy wzrost przyrostowy mógłby zmniejszyć premię, jaką inwestorzy są gotowi płacić.
Ruch w kierunku 520 USD stałby się bardziej prawdopodobny, jeśli przełączone transakcje i wolumeny transgraniczne osłabną, wzrost usług znacząco zwolni lub dźwignia operacyjna się odwróci. Mastercard mógłby pozostać wysoce rentowny w tym scenariuszu, ale niższe oczekiwania dotyczące zysków i kompresja wyceny wywierałyby presję na akcje.
Prognozy cen akcji MA na 2026 przez analityków Wall Street
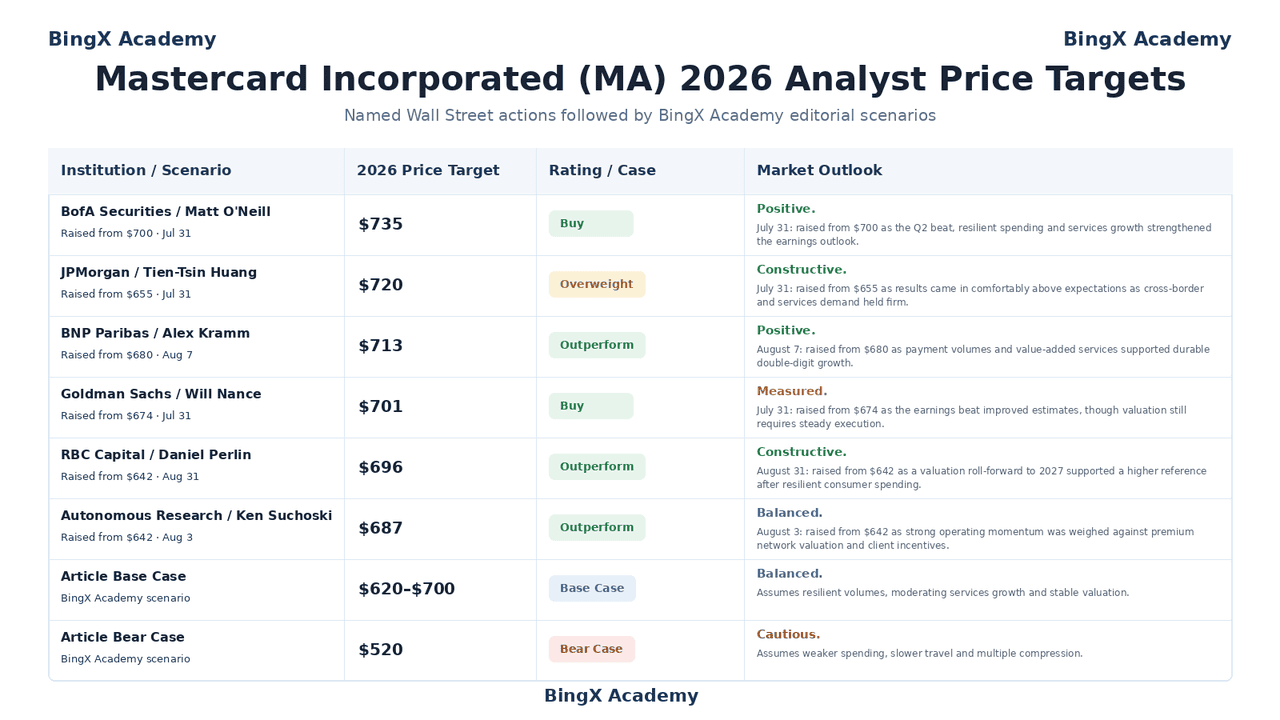
Wybrane działania z datami pokazują konstruktywny pogląd Street po Q2, choć ujawniają również, jak wiele wykonania jest już oczekiwane. Scenariusze bazowe i niedźwiedzie artykułu to warunkowe scenariusze badawcze Akademii BingX i pozostają oddzielne od nazwanych celów analityków.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Rating / Przypadek |
Perspektywy rynkowe |
|
BofA Securities |
735 USD |
Kupuj |
Pozytywne. 31 lipca: podwyższono z 700 USD, ponieważ pokonanie Q2, odporne wydatki i wzrost usług wzmocnił perspektywy zysków. |
|
JPMorgan |
720 USD |
Przeważaj |
Konstruktywne. 31 lipca: podwyższono z 655 USD, ponieważ wyniki wygodnie przekroczyły oczekiwania i popyt transgraniczny pozostał stabilny. |
|
BNP Paribas |
713 USD |
Przewyższaj |
Pozytywne. 7 sierpnia: podwyższono z 680 USD, ponieważ wolumeny płatności i usługi o wartości dodanej wspierały trwały dwucyfrowy wzrost. |
|
Goldman Sachs |
701 USD |
Kupuj |
Umiarkowane. 31 lipca: podwyższono z 674 USD, ponieważ pokonanie zysków poprawiło estymacje, choć wycena nadal wymaga stałego wykonania. |
|
RBC Capital |
696 USD |
Przewyższaj |
Konstruktywne. 31 sierpnia: podwyższono z 642 USD, ponieważ przesunięcie wyceny na 2027 wspierało wyższą referencję po odpornych wydatkach konsumenckich. |
|
Autonomous Research |
687 USD |
Przewyższaj |
Zrównoważone. 3 sierpnia: podwyższono z 642 USD, ponieważ silne momentum operacyjne zostało zważone przeciwko wysokiej wycenie i zachętom dla klientów. |
|
Scenariusz bazowy artykułu |
620–700 USD |
Scenariusz bazowy |
Zrównoważone. Zakłada odporne wolumeny, moderujący się wzrost usług i stabilną wycenę. |
|
Scenariusz niedźwiedzi artykułu |
520 USD |
Scenariusz niedźwiedzi |
Ostrożne. Zakłada słabsze wydatki, wolniejsze podróże i kompresję mnożników. |
Jak handlować akcjami Mastercard (MA) na BingX
Mastercard może szybko reagować na wyniki, komunikaty o wolumenach płatności, dane o podróżach, regulacje i zmiany w zaufaniu konsumentów. BingX TradFi zapewnia ekspozycję długą i krótką przez kontrakt perpetual rozliczany w USDT, więc kontrola ryzyka ma takie samo znaczenie jak analiza kierunkowa.
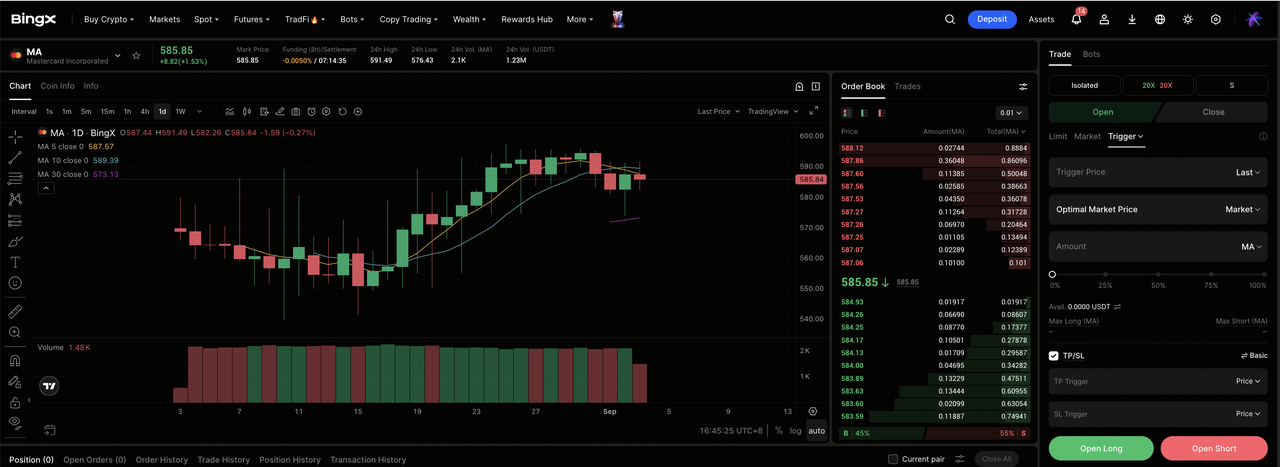
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się, ukończ KYC, włącz uwierzytelnianie dwuskładnikowe, i otwórz rynek TradFi.
Krok 2: Wybierz Mastercard (MA). Wpłać USDT, następnie wyszukaj kontrakt perpetual MA-USDT.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz długą lub krótką w zależności od tego, czy płatności, aktywność transgraniczna i usługi się wzmocnią, czy wydatki i wycena osłabną.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w oparciu o tolerancję ryzyka. Sieć premium dużej kapitalizacji może nadal poruszać się gwałtownie wokół kwartalnych komunikatów i decyzji regulacyjnych, więc konserwatywne pozycjonowanie jest ważne.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss przed lub natychmiast po wejściu. MA może reagować na dane konsumenckie, trendy podróżnicze, rewizje analityków, spory sądowe i ogłoszenia alternatywnych szlaków.
Top 5 ryzyk do obserwowania dla inwestorów Mastercard w 2026
Perspektywy Mastercard pozostają wspierane przez odporną aktywność płatniczą i wzrost usług, ale kilka ryzyk mogłoby wywierać presję na przychody, marże lub wycenę w przypadku pogorszenia warunków.
- Słabość konsumencka mogłaby spowolnić wolumeny płatności i wzrost zysków: Łagodniejsze wydatki gospodarstw domowych lub biznesowe zmniejszałyby wolumen brutto w dolarach i przełączone transakcje, ograniczając dźwignię operacyjną, z której korzysta Mastercard, gdy aktywność sieciowa jest silna.
- Wzrost transgraniczny mógłby się znormalizować: Podróże międzynarodowe i handel to napędy przychodów o wysokiej wartości dla Mastercard. Spowolnienie z obecnego 12% tempa wzrostu transgranicznego mogłoby nieproporcjonalnie obciążyć przychody i oczekiwania dotyczące zysków.
- Wyższe zachęty dla klientów mogłyby rozwodnić silny wzrost wolumenów: Konkurencja o główne banki, handlowców i relacje płatnicze może wymagać bogatszych rabatów i zachęt, zmniejszając ilość przychodów, które Mastercard zatrzymuje, nawet gdy wolumeny transakcyjne pozostają zdrowe.
- Regulacje i spory sądowe mogłyby zmienić ekonomię sieci: Zasady interchange, mandaty routingu, działania antymonopolowe i wymagania dotyczące danych mogłyby zwiększyć koszty zgodności lub zmniejszyć elastyczność cenową na kluczowych rynkach.
- Alternatywne szlaki płatnicze i awarie operacyjne mogłyby osłabić przewagę sieciową: Płatności konto-do-konta, portfele cyfrowe i stablecoiny mogą przechwytywać przyrostowe przepływy, podczas gdy awarie, oszustwa lub incydenty cyberbezpieczeństwa mogłyby stworzyć bezpośrednie koszty i zaszkodzić zaufaniu klientów.
Końcowe myśli: Czy powinieneś inwestować w Mastercard w 2026?
Jakość operacyjna Mastercard pozostaje jasna. Q2 przyniósł szeroki wzrost przychodów, szybszą ekspansję skorygowanych zysków, odporną aktywność transgraniczną i silny wzrost usług. Sieć pozostaje wysoce skalowalna, a usługi zapewniają wiarygodną ścieżkę do głębszej monetyzacji poza tradycyjnym przetwarzaniem kart.
Scenariusz byczy wymaga, aby ta szerokość utrzymała się i przełożyła na ciągłe rewizje estymacji. Scenariusz niedźwiedzi nie wymaga załamania franczyzy, tylko łagodniejszych wydatków, wolniejszych podróży lub niższego mnożnika wyceny. Konserwatywni traderzy mogą preferować monitorowanie wzrostu transgranicznego, przełączonych transakcji, usług o wartości dodanej, zachęt i dźwigni operacyjnej przed traktowaniem jakiegokolwiek scenariusza jako potwierdzonego.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje takie jak MA wiąże się z wysokim ryzykiem utraty kapitału. Wydatki konsumenckie, podróże transgraniczne, regulacje, spory sądowe, cyberbezpieczeństwo, zachęty dla klientów i kontrakty perpetual z dźwignią mogą powodować szybkie straty. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane artykuły
- Najlepsze akcje usług finansowych i fintech do kupienia w 2026 r. w czasie przesunięcia AI agentowego i szlaków stablecoin
- Prognoza akcji Visa (V) 2026: Czy wzrost płatności transgranicznych i AI może popchnąć V w kierunku 460 USD?
- Prognoza ceny JPMorgan Chase (JPM) 2026: Obrona twierdzy czy alfa napędzana AI po 341 USD?
- Prognoza ceny Goldman Sachs (GS) 2026: Momentum rekordowego kwartału czy sufit wyceny po 1140 USD?
- Prognoza ceny Morgan Stanley (MS) 2026: Odrodzenie banku inwestycyjnego czy korekta 170 USD?
