
Oracle (ORCL) sprzedaje technologię baz danych, infrastrukturę chmurową i aplikacje dla przedsiębiorstw. Jego dojrzała baza oprogramowania nadal zapewnia cykliczne przychody i relacje z klientami, podczas gdy Oracle Cloud Infrastructure, czyli OCI, nabiera większego znaczenia dla długoterminowego wzrostu. Ta transformacja daje Oracle bezpośrednią ekspozycję na popyt na szkolenie i wnioskowanie AI, choć również sprawia, że akcje są wrażliwe na koszty centrów danych, harmonogramy projektów i koncentrację dużych klientów.
Jego najnowszy kwartał pokazał przyspieszenie transformacji. Przychody Oracle Q1 FY2027 osiągnęły 19,35 mld USD, wzrost o 30% rok do roku, a non-GAAP rozwodniony EPS osiągnął 1,92 USD. Przychody OCI wzrosły o 121% do 7,4 mld USD, choć 28,5 mld USD kwartalnych nakładów kapitałowych i ujemny przepływ środków pieniężnych wolnych w wysokości -5,40 mld USD utrzymały finansowanie i zwroty w centrum debaty.
Prognoza akcji ORCL na 2026 rok koncentruje się teraz na dwóch konkurujących poglądach:
- Scenariusz konwersji chmury AI: portfel zamówień o wartości 664 mld USD i nowe moce produkcyjne mogą utrzymać szybki wzrost przychodów i zysków.
- Scenariusz intensywności kapitału: zadłużenie, rozwodnienie i słaby przepływ środków pieniężnych wolnych może ograniczyć wycenę nawet przy ekspansji OCI.
Ten przewodnik analizuje prognozę akcji ORCL, scenariusze cenowe na 2026, kluczowe ryzyka i prognozy analityków, opierając się na publikacji wyników Oracle z 10 września Q1 FY2027, ujawnieniach kwartalnych i danych rynkowych do 10 września, plus jak handlować kontraktami futures na akcje ORCL na BingX TradFi z zabezpieczeniem USDT.
5 najważniejszych rzeczy, które inwestorzy Oracle powinni wiedzieć we wrześniu 2026
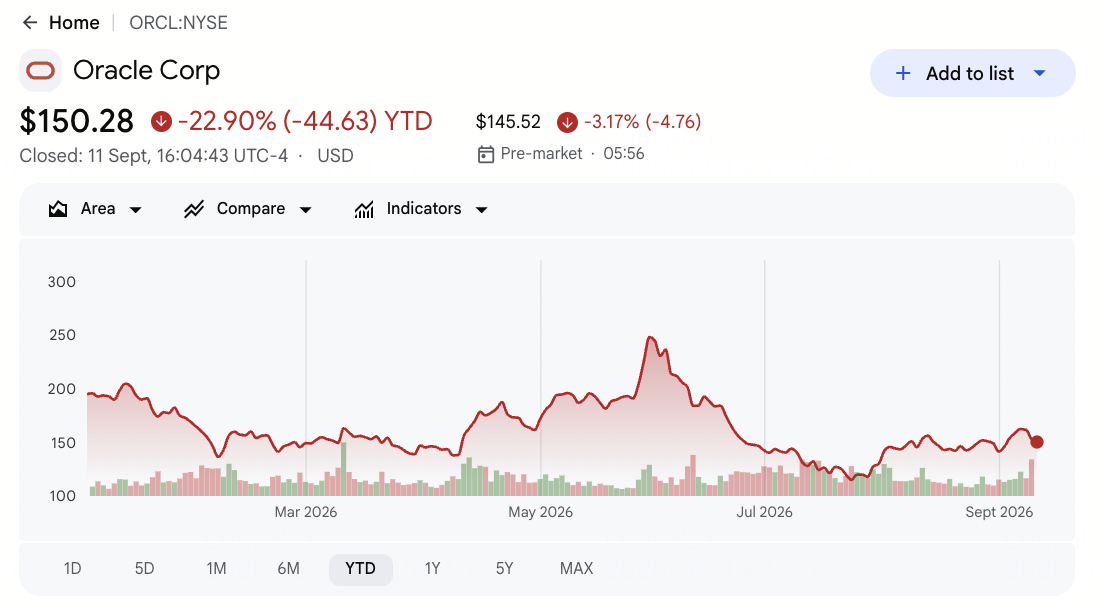
- ORCL zamknął się po 152,94 USD 10 września i spadł o 21,53% YTD: Akcje pozostawały ponad 50% poniżej 52-tygodniowego maksimum 331,00 USD. Luka odzwierciedla obawy dotyczące finansowania, koncentracji klientów i realizacji podczas ekspansji infrastruktury AI Oracle.
- Kwartalne przychody osiągnęły 19,35 mld USD, wzrost o 30% rok do roku: Przychody przewyższyły konsensus o około 220 mln USD, podczas gdy skorygowany EPS w wysokości 1,92 USD przewyższył szacunek 1,74 USD. Wzrost OCI jest teraz wystarczająco duży, aby istotnie wpływać na skonsolidowane wyniki.
- Przychody OCI wzrosły o 121% do 7,4 mld USD: Wynik przewyższył szacunek około 7,19 mld USD, gdy popyt na szkolenie i wnioskowanie AI wzrósł. Oracle nadal musi dodawać pojemności wystarczająco szybko, aby przekształcić popyt w przychody.
- Pozostałe zobowiązania z tytułu wyników osiągnęły 664 mld USD: Portfel zamówień przewyższył oczekiwanie około 639,9 mld USD, podczas gdy Oracle podpisał ponad 30 mld USD nowych kontraktów na chmurę AI. Lepsza konwersja portfela zamówień mogłaby poprawić przyszłą widoczność przychodów.
- Nakłady kapitałowe osiągnęły 28,5 mld USD, gdy przepływ środków pieniężnych wolnych spadł do ujemnych 5,40 mld USD: Spalanie gotówki było lepsze niż szacunek ujemnych 9,56 mld USD, wsparte przez przedpłaty klientów. Mimo to wydatki przewyższające kwartalne przychody utrzymują obawy dotyczące finansowania i zwrotu z inwestycji w centrum uwagi.
Czym jest Oracle (ORCL)?
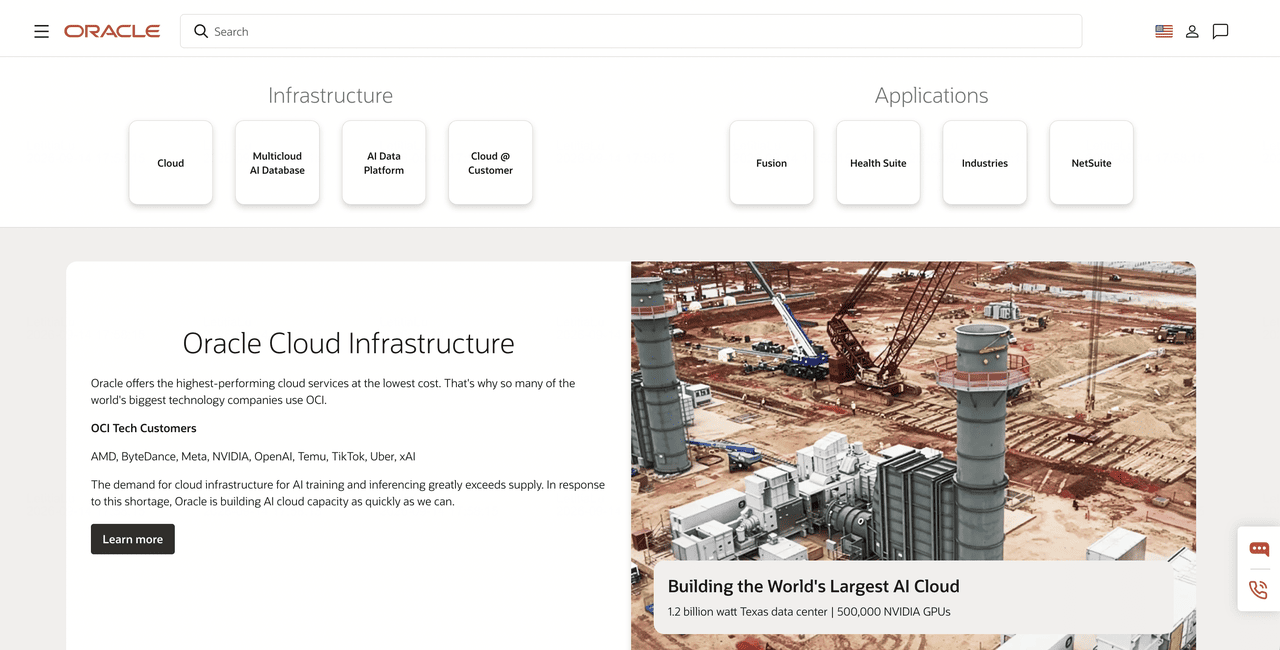
Oracle to firma technologii dla przedsiębiorstw zbudowana wokół baz danych, usług chmurowych i aplikacji biznesowych. OCI dostarcza obliczenia, przechowywanie, sieć i przyspieszoną infrastrukturę AI, podczas gdy Oracle AI Database i Exadata zarządzają wysokowartościowymi danymi korporacyjnymi. Fusion zapewnia oprogramowanie chmurowe do finansów, zasobów ludzkich, łańcuchów dostaw i operacji klientów, a NetSuite obsługuje mniejsze i średnie organizacje. Przychody pochodzą z subskrypcji, konsumpcji chmury, licencji oprogramowania, wsparcia i usług związanych ze sprzętem w środowiskach prywatnych, publicznych i wielochmurowych.
Długoterminowa strategia Oracle łączy infrastrukturę AI z danymi i przepływami pracy już używanymi przez duże organizacje. OpenAI, Meta, NVIDIA, xAI, ByteDance, TikTok i Uber to wśród klientów technologicznych wymienionych na stronie Oracle, a Oracle rozszerza moce AI, aby zaspokoić popyt, który nadal przewyższa podaż. Jego wielochmurowy zasięg baz danych obejmuje również AWS, Microsoft Azure i Google Cloud, pozwalając klientom uruchamiać bazy danych Oracle wraz z innymi platformami chmurowymi. Fusion, Oracle Health i aplikacje branżowe rozszerzają tę strategię z infrastruktury na cykliczne przepływy pracy biznesowe.
Przeczytaj więcej: Najlepsze akcje centrów danych AI do kupna w 2026: Chmura, serwery i infrastruktura obliczeniowa AI
Przegląd wyników Oracle (ORCL) Q1 FY2027: Przychody, wzrost OCI i poprawa spalania gotówki
Oracle osiągnął przychody w wysokości 19,35 mld USD wobec oczekiwanych 19,13 mld USD, skorygowany EPS 1,92 USD wobec oczekiwanych 1,74 USD i przychody OCI w wysokości 7,4 mld USD, wzrost o 121%. GAAP zysk netto wzrósł o 60% do 4,70 mld USD, pozostałe zobowiązania z tytułu wyników osiągnęły 664 mld USD, a przepływ środków pieniężnych wolnych wyniósł ujemne 5,40 mld USD po 28,5 mld USD nakładów kapitałowych. Kwartał wzmocnił argument popytu, choć konwersja gotówki pozostaje centralną wymianą.
Przeczytaj więcej: Przegląd wyników Oracle (ORCL) Q1 FY2027: Ujemny przepływ środków pieniężnych wolnych w wysokości 5,4 mld USD wywołuje spadek ceny o 1,74%
|
Wskaźnik finansowy |
Wytyczne / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q1 FY2027 |
19,13 mld USD konsensus |
19,35 mld USD |
Przewyższył. Około 220 mln USD powyżej konsensusu; wzrost o 30% YoY. |
|
Q1 non-GAAP rozwodniony EPS |
1,74 USD konsensus |
1,92 USD |
Przewyższył. 0,18 USD powyżej konsensusu; wzrost o 31% YoY. |
|
Q1 GAAP zysk netto |
4,10 mld USD konsensus |
4,70 mld USD |
Przewyższył. Wzrost o 60% YoY dzięki skali przychodów zwiększającej zyski. |
|
Q1 GAAP rozwodniony EPS |
— |
1,56 USD |
Poprawa. Wzrost o 54% rok do roku. |
|
Przychody z chmury |
— |
11,6 mld USD; +62% YoY |
Przyspieszenie. Chmura stanowiła około 60% łącznych przychodów. |
|
Przychody OCI |
7,19 mld USD konsensus |
7,4 mld USD; +121% YoY |
Przewyższył. Popyt na szkolenie i wnioskowanie AI więcej niż podwoił przychody IaaS. |
|
Pozostałe zobowiązania z tytułu wyników |
639,9 mld USD konsensus |
664 mld USD |
Przewyższył. Ponad 30 mld USD nowych kontraktów na chmurę AI rozszerzyło widoczność. |
|
Q1 nakłady kapitałowe |
— |
28,5 mld USD |
Podwyższone. Wydatki przekroczyły kwartalne przychody i wywierały presję na przepływ środków pieniężnych. |
|
Q1 przepływ środków pieniężnych wolnych |
-9,56 mld USD konsensus |
-5,40 mld USD |
Lepiej. Przedpłaty klientów zmniejszyły oczekiwane spalanie gotówki. |
|
Prognozy wzrostu przychodów Q2 |
— |
30%-34% stała waluta |
Silne. Oczekuje się wzrostu przychodów z chmury o 64%-70%. |
|
Prognozy przychodów FY2027 |
Wcześniej: około 90 mld USD |
Co najmniej 90 mld USD |
Potwierdzone. Dostarczanie pojemności pozostaje kluczowym testem konwersji. |
|
FY2027 non-GAAP EPS |
Wcześniej: 8,05 USD |
8,10 USD |
Podwyższone. Wyższe przychody z chmury przeważyły nad presją finansowania i mieszanki. |
- Przychody w wysokości 19,35 mld USD przewyższyły konsensus o około 220 mln USD: Sprzedaż wzrosła o 30% rok do roku, gdy chmura osiągnęła około 60% przychodów. Zmiana mieszanki pokazuje, że popyt na AI przekształca się w raportowaną sprzedaż, choć przewyższenie pozostało skromne w stosunku do portfela zamówień Oracle.
- Skorygowany EPS w wysokości 1,92 USD przewyższył szacunek 1,74 USD o 0,18 USD: Skorygowane zyski wzrosły o 31%, podczas gdy GAAP zysk netto wzrósł o 60% do 4,70 mld USD. Wzrost zysków wraz z ekspansją chmury pomaga złagodzić obawy, że wydatki na infrastrukturę natychmiast osłabią dźwignię operacyjną.
- Przychody OCI w wysokości 7,4 mld USD wzrosły o 121% i przewyższyły konsensus: Wynik przekroczył szacunek 7,19 mld USD, gdy więcej pojemności centrów danych wspierało obciążenia AI. Utrzymanie tego wzrostu wymaga od Oracle uruchamiania mocy i pojemności obliczeniowej bez większych opóźnień lub przekroczeń kosztów.
- RPO w wysokości 664 mld USD przekroczyło oczekiwania o około 24 mld USD: Ponad 30 mld USD nowych kontraktów na chmurę AI rozszerzyło portfel zamówień. Lepsza ekonomia kontraktów mogłaby zmniejszyć obciążenie finansowania, gdy więcej z tego popytu przekształci się w przychody.
- Przepływ środków pieniężnych wolnych wyniósł ujemne 5,40 mld USD po 28,5 mld USD capex: Deficyt był o 4,16 mld USD lepszy od konsensusu, wspierany przez 11,36 mld USD przedpłat klientów. Presja finansowania złagodniała, choć przepływ środków pieniężnych operacyjnych nadal musi nadrobić zabudowę infrastruktury.
Przewidywania ceny akcji Oracle na 2026: 260 USD scenariusz byczy vs. 110 USD scenariusz niedźwiedzi
Perspektywy inwestycyjne Oracle zależą od tego, jak szybko jego portfel zamówień o wartości 664 mld USD stanie się przychodami i czy ekonomia kontraktów może wspierać zwroty po niezwykle kapitałochłonnej budowie. Poniższe scenariusze to redakcyjne zakresy, a nie cele Wall Street czy gwarantowane wyniki.
Scenariusz byczy: Silny wzrost chmury popycha ORCL w kierunku 260 USD
Scenariusz byczy zakłada, że OCI pozostanie głównym motorem wzrostu Oracle po wzroście przychodów o 121% do 7,4 mld USD. Nowe pojemności konwertują portfel zamówień o wartości 664 mld USD zgodnie z harmonogramem, klienci kontynuują przedpłaty za wdrożenia, a nowsze kontrakty AI wymagają mniej kapitału niż wcześniejsze umowy.
Ruch w kierunku 260 USD wymagałby wzrostu przychodów Q2 o 30% do 34%, wzrostu chmury blisko przewidywanego zakresu 64% do 70% i widocznej poprawy z ujemnego 5,40 mld USD przepływu środków pieniężnych wolnych. Ciągłe podwyżki EPS powyżej nowego celu 8,10 USD FY2027 wzmocniłyby scenariusz.
Scenariusz bazowy: Stały wzrost chmury utrzymuje ORCL między 185 a 225 USD
Scenariusz bazowy zakłada, że OCI pozostanie silne, gdy wzrost normalizuje się ze 121%, podczas gdy subskrypcje baz danych i aplikacji zachowują cykliczne przychody. Konwersja portfela zamówień wspiera co najmniej 90 mld USD przychodów FY2027, choć wysokie wydatki utrzymują przepływ środków pieniężnych wolnych i wycenę poniżej wcześniejszych szczytów.
W tym scenariuszu ORCL mógłby handlować głównie między 185 a 225 USD. Dodawanie pojemności, stabilne harmonogramy projektów i lepsze niż oczekiwane spalanie gotówki wspierałyby zakres. Wyższe potrzeby kapitałowe bez odpowiadającego wzrostu przychodów ograniczyłyby potencjał wzrostu.
Scenariusz niedźwiedzi: Opóźnienia centrów danych ciągną ORCL w kierunku 110 USD
Scenariusz niedźwiedzi zakłada, że projekty centrów danych się opóźniają lub główni klienci odraczają obciążenia. Oracle niosłoby wtedy koszty finansowania, dzierżawy i budowy zanim nadejdzie wystarczająco przychodów z chmury, utrzymując ujemny przepływ środków pieniężnych wolnych i osłabiając zaufanie do portfela zamówień o wartości 664 mld USD.
Ruch w kierunku 110 USD stałby się bardziej prawdopodobny, jeśli wzrost OCI spadnie znacznie poniżej wytycznych, roczne przychody nie osiągną 90 mld USD lub capex wzrośnie powyżej obecnych planów. Wyższe koszty odsetek lub emisja akcji dodałyby dalszą presję na zyski i wycenę.
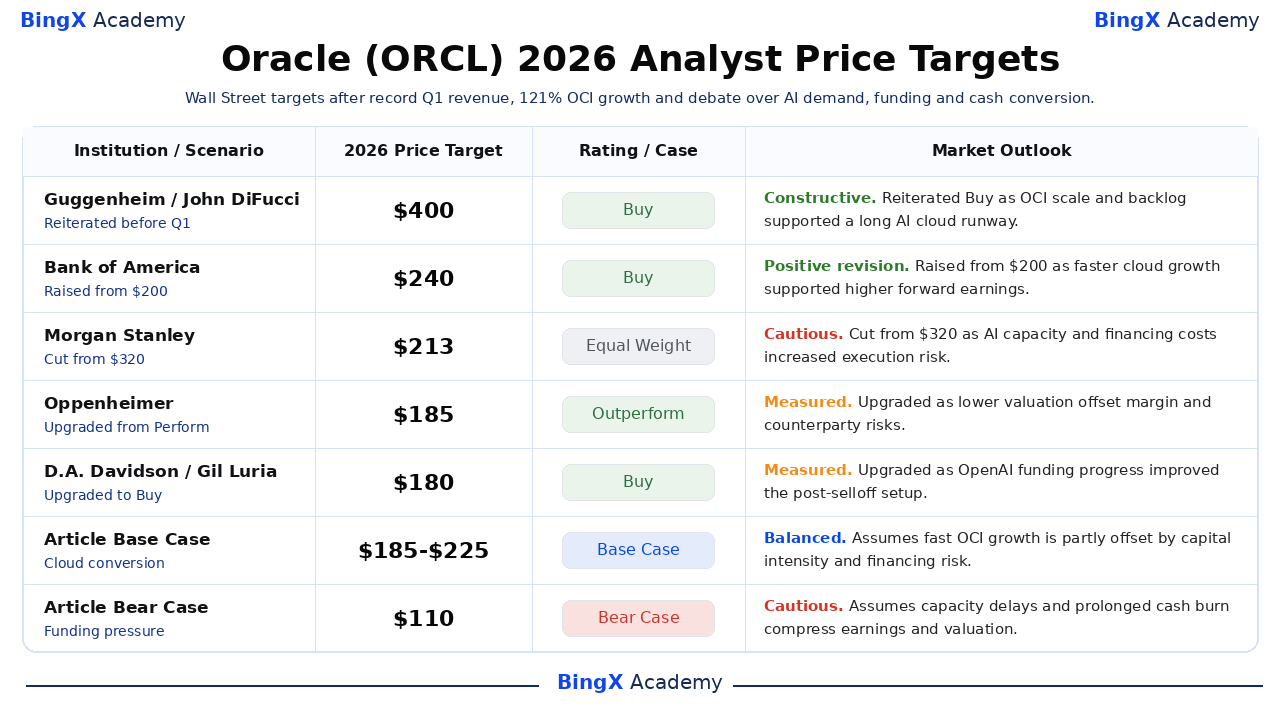
Prognozy ceny akcji Oracle na 2026 od analityków Wall Street
Cele Wall Street rozciągają się od 180 USD do 400 USD w ramach pięciu cytowanych działań, odzwierciedlając niezgodność co do tego, czy wzrost OCI i portfel zamówień o wartości 664 mld USD mogą przeważyć nad intensywnością kapitału. Cele poprzedzają lub bezpośrednio poprzedzają wyniki Q1, więc są to punkty odniesienia, a nie zsynchronizowane prognozy powyników lub obietnice cenowe.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Rating / Scenariusz |
Prognozy rynkowe |
|
Guggenheim / John DiFucci |
400 USD |
Kup |
Konstruktywny. 8 września: potwierdzone, gdy skala OCI i portfel zamówień wspierały długą perspektywę chmury AI. |
|
Bank of America / Brad Sills |
240 USD |
Kup |
Pozytywna rewizja. 9 czerwca: podniesione z 200 USD, gdy szybszy wzrost chmury wspierał wyższe przyszłe zyski. |
|
Morgan Stanley / Keith Weiss |
213 USD |
Equal Weight |
Ostrożny. 23 stycznia: obcięty z 320 USD, gdy pojemność AI i koszty finansowania zwiększyły ryzyko realizacji. |
|
Oppenheimer / Brian Schwartz |
185 USD |
Outperform |
Wyważony. 25 lutego: podwyższony z Perform, gdy niższa wycena zrównoważyła ryzyko marży i kontrahenta. |
|
D.A. Davidson / Gil Luria |
180 USD |
Kup |
Wyważony. 9 lutego: podwyższony do Kup, gdy postęp finansowania OpenAI poprawił konfigurację po wyprzedaży. |
|
Scenariusz bazowy artykułu |
185-225 USD |
Scenariusz bazowy |
Wyważony. Zakłada, że szybki wzrost OCI jest częściowo zrównoważony przez intensywność kapitału i ryzyko finansowania. |
|
Scenariusz niedźwiedzi artykułu |
110 USD |
Scenariusz niedźwiedzi |
Ostrożny. Zakłada opóźnienia pojemności i przedłużone spalanie gotówki kompresujące zyski i wycenę. |
Jak handlować akcjami Oracle (ORCL) na BingX
Handluj popytem na chmurę AI Oracle, dostarczaniem pojemności i prognozami przepływów pieniężnych używając BingX TradFi i narzędzi BingX AI. Ponieważ ORCL może ostro reagować na rezerwacje chmury, plany wydatków kapitałowych i ujawnienia dużych klientów, traderzy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
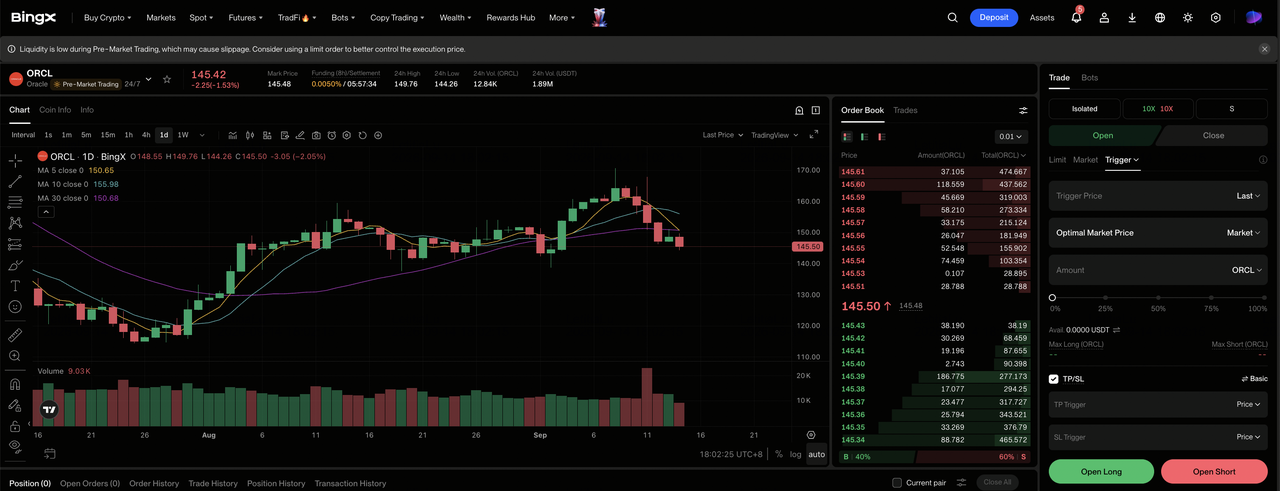
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na panelu giełdy BingX.
Krok 2: Wybierz Oracle (ORCL). Wyszukaj i wybierz kontrakt ORCL-USDT perpetual futures.
Krok 3: Wybierz kierunek. Wybierz Otwórz pozycję długą, jeśli wzrost OCI i konwersja portfela zamówień poprawią zyski i przepływ środków pieniężnych. Wybierz Otwórz pozycję krótką, jeśli opóźnienia pojemności lub koszty finansowania osłabią zwroty.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w oparciu o swoją tolerancję na ryzyko. Spadek YTD o 21,53% pokazuje, dlaczego konserwatywna dźwignia i jasne ustalenie wielkości pozycji są ważne.
Krok 5: Wykonaj surowe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. ORCL może szybko reagować na wytyczne chmury, aktualizacje portfela zamówień, plany capex i koncentrację klientów.
5 najważniejszych ryzyk do obserwowania dla inwestorów Oracle w 2026
Potencjał wzrostu Oracle zależy od ekspansji pojemności, popytu klientów, finansowania i ekonomii chmury. Te ryzyka mogą wpływać na konwersję przychodów, przepływ środków pieniężnych wolnych i wycenę.
- Wysokie capex podnosi próg zwrotu: Oracle wydał 28,5 mld USD w kwartale przeciwko 19,35 mld USD przychodów, przyczyniając się do ujemnego 5,40 mld USD przepływu środków pieniężnych wolnych. Powolne wykorzystanie lub słabsze ceny mogą zostawić koszty finansowania i amortyzacji przed zyskami.
- Portfel zamówień o wartości 664 mld USD zwiększa ryzyko realizacji: Duże kontrakty AI zapewniają widoczność, ale również zwiększają zależność od głównych klientów i harmonogramów projektów. Opóźnione wdrożenia mogą wpłynąć na przychody, wykorzystanie i wpływy gotówkowe przez kilka kwartałów.
- Wzrost OCI zależy od centrów danych przybywających na czas: Przychody OCI wzrosły o 121% do 7,4 mld USD, ale ekspansja wymaga energii, gruntów, sprzętu sieciowego i akceleratorów. Opóźnienia konstrukcyjne lub niedobory dostaw mogą spowolnić konwersję portfela zamówień.
- Wzrost chmury może wywierać presję na marże oprogramowania: OCI rośnie znacznie szybciej niż tradycyjne biznesy oprogramowania Oracle. Jeśli infrastruktura o niższej marży stanie się większym udziałem przychodów, sprzedaż może wzrosnąć szybko, podczas gdy marże i konwersja gotówki poprawiają się wolniej.
- Więcej finansowania może zmniejszyć potencjał na akcję: Budowa Oracle może wymagać dodatkowego zadłużenia, dzierżaw lub kapitału własnego. Wyższe wydatki odsetkowe lub emisja akcji mogą ograniczyć wzrost EPS nawet jeśli przychody z chmury pozostaną silne.
Ostateczne przemyślenia: Czy powinieneś inwestować w Oracle w 2026?
Wyniki Q1 Oracle wzmocniły operacyjny scenariusz. Przychody wzrosły o 30%, przychody OCI wzrosły o 121%, skorygowany EPS przewyższył konsensus o 0,18 USD, a RPO osiągnęło 664 mld USD. Kluczowe pytanie to już nie czy istnieje popyt na chmurę AI. To czy Oracle może dostarczyć pojemność i przekształcić ten zakontraktowany popyt w rentowne przychody szybciej niż inwestycje, odsetki i rozwodnienie pochłaniają zyski.
Scenariusz bazowy 185-225 USD oferuje najbardziej wyważone ramy, ponieważ uznaje zarówno szybką konwersję chmury, jak i ujemny 5,40 mld USD przepływ środków pieniężnych wolnych. Konserwatywny inwestor powinien monitorować wzrost OCI, kwartalne capex, przedpłaty klientów, dodatki RPO i postęp w kierunku co najmniej 90 mld USD przychodów FY2027. Poprawa w tych miarach wspierałaby potencjał wzrostu, podczas gdy opóźnienia projektów lub wznowione spalanie gotówki wzmocniłoby scenariusz niedźwiedzi.
Przypomnienie o ryzyku: Te scenariusze to warunkowe szacunki badawcze, a nie porady inwestycyjne ani gwarantowane zwroty. Akcje i kontrakty lewarowane mogą tracić wartość, a pozycje lewarowane mogą być likwidowane.
Powiązane lektury
- Najlepsze akcje centrów danych AI do kupna w 2026: Chmura, serwery i infrastruktura obliczeniowa AI
- Najlepsze akcje AI Compute i GPU do kupna w 2026: Przejście do wnioskowania i niestandardowego krzemu
- Najlepsze akcje półprzewodników AI do kupna w 2026: Chipy AI i kompletny przewodnik po łańcuchu dostaw
- Top 10 akcji infrastruktury AI do kupna w 2026: Liderzy produkcji i projektowania chipów
- Najlepsze akcje hyperscaler AI do obserwowania w 2026: Wyścig infrastruktury chmurowej za 700 miliardów dolarów
- Najlepsze akcje infrastruktury chmurowej AI do kupna w 2026 w obliczu wydatków kapitałowych hyperscaler i boomu neocloud
