Qualcomm (QCOM) to jedna z największych na świecie firm półprzewodnikowych zajmujących się technologiami bezprzewodowymi, obejmująca chipsety do smartfonów, motoryzację, IoT, komputery PC oraz ekspansję w infrastrukturę centrów danych. Procesory Snapdragon i technologie modemowe pozostają centralne dla biznesu handsetowego, podczas gdy produkty motoryzacyjne, przemysłowy IoT i PC stają się coraz ważniejsze dla długoterminowego wzrostu. Ta dywersyfikacja daje Qualcommowi szerszą ekspozycję na AI, ale także pozostawia akcje wrażliwe na popyt na handsety, koszty pamięci i realizację w nowych rynkach.
Najnowszy kwartał pokazał, że transformacja trwa, ale nie jest zakończona. Przychody za fiskalny Q3 2026 wyniosły 9,947 miliarda dolarów, podczas gdy przychody z motoryzacji i IoT razem wzrosły o 28% rok do roku, mimo że całkowite przychody spadły o 4%. Szerszy przypadek inwestycyjny zależy od tego, czy wzrost produktów motoryzacyjnych, IoT, PC i centrów danych może zrównoważyć słabszy wzrost handsetów i stać się większą, bardziej rentowną częścią biznesu.
Prognoza akcji QCOM na 2026 skupia się teraz na dwóch konkurujących poglądach:
- Przypadek dywersyfikacji i wnioskowania: Wygrane projektów motoryzacyjnych, edge computing i produktów centrów danych mogłyby poszerzyć adresowalny rynek Qualcomma i zmniejszyć zależność firmy od rocznych cykli smartfonów.
- Przypadek handsetów i realizacji: Słabszy rynek handsetów, koncentracja klientów, dostępność komponentów i wyższa baza kosztów mogłyby utrzymać wzrost zysków poniżej poziomu wymaganego dla trwałej reoceny.
Ten przewodnik analizuje prognozę akcji QCOM, scenariusze cenowe na 2026, kluczowe ryzyka i poglądy analityków, opierając się na raporcie zysków za fiskalny Q3 z 29 lipca 2026, 10-Q i danych rynkowych do 17 sierpnia, plus jak handlować futures akcji QCOM na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy Qualcomm powinni wiedzieć w sierpniu 2026
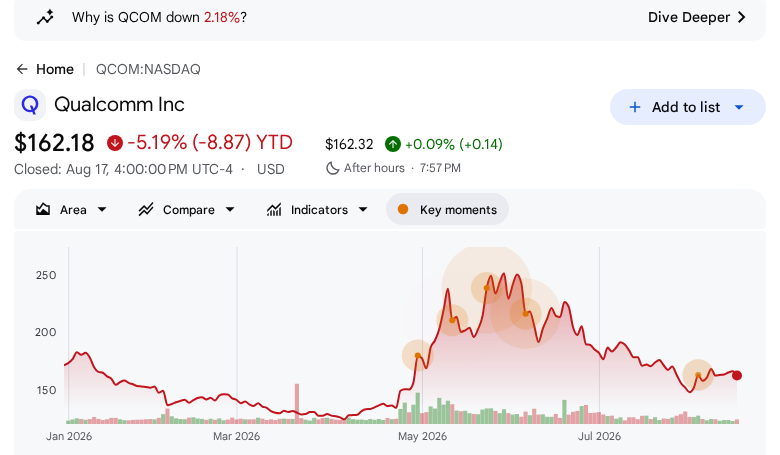
- Cena referencyjna z zakończonej sesji wynosiła 162,18 USD: QCOM zamknął się na 162,18 USD 17 sierpnia po handlu między 161,45 a 166,34 USD, zgodnie z rekordem zakończonej sesji Massive. Google Finance pokazywało akcję w dół o 5,19% od początku roku przy tym zamknięciu. To jest punkt referencyjny, a nie notowanie na żywo, i sprawia, że konsensus cel 204,24 USD jest oczekiwaniem warunkowym, a nie obiecanym zwrotem.
- Przychody za fiskalny Q3 wyniosły 9,947 miliarda USD: Przychody spadły o 4% rok do roku, ale były o 252,1 miliona USD powyżej konsensusu w zbiorze danych Followin. Rozróżnienie ma znaczenie, ponieważ pokonanie oczekiwań przychodowych może współistnieć z niższą bazą rok do roku, pozostawiając kolejną aktualizację guidance bardziej ważną niż porównanie nagłówkowe.
- Motoryzacja i IoT to dowody na wzrost: Qualcomm powiedział, że łączne przychody QCT Automotive i IoT wzrosły o 28% rok do roku, podczas gdy motoryzacja zanotowała 23. kolejny kwartał dwucyfrowego wzrostu rok do roku. Te linie wspierają tezę o dywersyfikacji, ale muszą nadal rosnąć wystarczająco szybko, aby zmienić wzrost całej firmy.
- Cel zarządu na fiskalny 2029 jest ambitny: Na czerwcowym Dniu Inwestorów Qualcomm wyznaczyło cel 40 miliardów USD przychodów nie-handsetowych do roku fiskalnego 2029, w tym 10 miliardów w motoryzacji i ponad 14 miliardów w IoT. Cel oferuje mierzalną mapę drogową, a nie zarezerwowany wynik. Kwartalna kombinacja przychodów, marże i adopcja klientów pozostają testami potwierdzającymi.
- Street pozostaje rozproszony: Followin wymienił 30 lipca oceny Buy lub równoważne pozytywne oceny od Benchmark, TD Cowen i Rosenblatt obok ocen Neutral, Equal Weight, Sector Perform i In Line od kilku innych firm. UBS utrzymał Neutral i obciął cel do 170 USD z 190 USD, podczas gdy zagregowany cel wynosił 204,24 USD. Ten zakres jest dowodem niepewności, a nie jednego kierunkowego konsensusu.
Czym jest Qualcomm (QCOM)?
Qualcomm Incorporated to firma technologiczna z San Diego najlepiej znana z technologii komunikacji bezprzewodowej, procesorów Snapdragon i dużego portfela licencji patentowych. Jej biznes QCT sprzedaje chipy i systemy dla handsetów, motoryzacji, IoT, komputerów PC i sieci, podczas gdy QTL licencjonuje patenty standardowo-istotne dla komunikacji komórkowej i inne patenty. Ta struktura daje Qualcommowi połączenie cyklicznego popytu na półprzewodniki i ekonomii licencjonowania o wyższych marżach, ale także naraża firmę na koncentrację klientów, regulacje, cykle produktowe i presję konkurencyjną na kilku rynkach.
Historia wzrostu coraz bardziej wykracza poza smartfony. Qualcomm rozwija się w AI na urządzeniach, komputerach Snapdragon PC, platformach motoryzacyjnych, przemysłowym IoT, sieciach i AI centrów danych, gdzie efektywność energetyczna i łączność mogłyby wspierać szerszą adopcję. Dla inwestorów kluczowym pytaniem jest to, czy wygrane projektów w tych nowszych biznesach przekształcą się w znaczące przychody, marże i przepływy pieniężne wystarczająco szybko, aby zrównoważyć słabszy wzrost handsetów. Fiskalny Q3 2026 pokazał postęp w motoryzacji i IoT, ale skonsolidowane przychody i zyski nadal spadły rok do roku, pozostawiając realizację dywersyfikacji centralną dla perspektyw.
Qualcomm (QCOM) Q3 FY2026 Przegląd zysków: Dywersyfikacja wzrosła, podczas gdy rdzeń osłabł
- Przychody przekroczyły śledzony konsensus, ale spadły w porównaniu z poprzednim rokiem. Qualcomm raportował 9,947 miliarda USD przychodów za fiskalny Q3, w porównaniu z szacowanymi 9,6949 miliarda USD w rekordzie zaskoczenia zysków Followin, jednak przychody były o 4% niższe rok do roku. Przyczynową lekcją jest to, że krótkoterminowe reakcje rynkowe mogą skupiać się na tempie wzrostu nawet gdy raportowana liczba przekracza oczekiwania.
- EPS non-GAAP nieznacznie nie osiągnął oczekiwań. EPS rozwodniony non-GAAP wyniósł 2,21 USD w porównaniu z szacunkiem 2,23 USD, niedociągnięcie o 0,02 USD. Niewielka wielkość nie powinna być przejaskrawiana, ale oznacza, że perspektywy operacyjne i dyskusja o marżach niosą większą wagę niż proste etykietowanie beat-or-miss.
- Motoryzacja i IoT rozszerzyły się łącznie o 28%. Qualcomm zidentyfikował Automotive i IoT jako najsilniejsze silniki wzrostu QCT, z motoryzacją osiągającą 23 kolejne kwartały dwucyfrowego wzrostu rok do roku. To jest najjaśniejsze operacyjne wsparcie dla tezy nie-handsetowej.
- Rentowność spadła wraz z przychodami. Dochód netto GAAP wyniósł 2,002 miliarda USD, w dół o 25% rok do roku, a EPS rozwodniony GAAP wyniósł 1,87 USD, w dół o 23%. Inwestorzy powinni oddzielić raportowaną rentowność od liczb non-GAAP i obserwować, czy zyski miksowe mogą wchłonąć presję podaży i kosztów operacyjnych.
- Zarząd wskazał na ograniczenie podaży. CEO Cristiano Amon opisał trudne środowisko pamięci i podaży, mówiąc jednocześnie, że przychody wylądowały na górnym końcu guidance. Kolejne kwartały pokażą, czy ograniczone komponenty odraczają przychody, kompresują marże czy po prostu przesuwają timing popytu.
Czytaj więcej: Qualcomm (QCOM) Q3 FY2026 Przegląd zysków: Słabe perspektywy EPS 2,15 USD wywołują spadek o 2,62%
Qualcomm Q3 2026 Profil finansowy i konsensusowy: Przychody, EPS i marże
Tabela rozróżnia raportowane przez firmę wyniki za fiskalny Q3 od współczesnego rekordu konsensusu. Jest celowo wąska: porównania przychodów i EPS identyfikują napięcie zysków, podczas gdy linia dochodu netto daje referencję rentowności GAAP. Kreska oznacza, że nie użyto porównywalnego konsensusu w tym wierszu.
|
Metryka finansowa |
Guidance / Konsensus |
Raportowane / Rzeczywiste |
Zaskoczenie |
|
Przychody Q3 FY2026 |
9,6949 mld USD konsensus |
9,947 mld USD |
+252,1 mln USD; +2,60% vs konsensus |
|
EPS non-GAAP Q3 FY2026 |
2,23 USD konsensus |
2,21 USD |
-0,02 USD; -0,90% vs konsensus |
|
Dochód netto GAAP Q3 FY2026 |
— |
2,002 mld USD |
-25% rok do roku |
Raportowane przychody na górnym końcu guidance nie rozstrzyga samo w sobie przypadku inwestycyjnego. Niedociągnięcie przychodów w porównaniu z poprzednim rokiem i niższy dochód netto GAAP pokazują, dlaczego inwestorzy domagają się lepszych dowodów, że inicjatywy motoryzacyjne, IoT i centrów danych mogą się skalować rentownie. Q3 10-Q i release Qualcomma powinny pozostać podstawowym źródłem tych liczb, z danymi agregatora używanymi tylko do określonego porównania konsensusu.
Qualcomm (QCOM) Perspektywy inwestycyjne 2026: Przypadek byczy 204 USD vs przypadek niedźwiedzi 145 USD
Centralnym testem jest to, czy realizacja nie-handsetowa może podnieść siłę zarobkową firmy zanim presja związana z handsetami i koszty komponentów zerodują korzyści. Liczby poniżej to referencje scenariuszy zbudowane wokół wyraźnych warunków operacyjnych, a nie gwarancje cen czy substytuty celów analityków.
Przypadek byczy: Skalowanie nie-handsetowe popycha QCOM w kierunku 204 USD
Przypadek byczy zakłada, że produkty Automotive, IoT i centrów danych skalują się szybciej niż średnia korporacyjna, podczas gdy presja podaży maleje. Cel Qualcomma 40 miliardów USD nie-handsetowych na fiskalny 2029 jest kotwicą operacyjną; scenariusz 204 USD jest warunkiem redakcyjnym, a nie obiecanym wynikiem rynkowym.
Potwierdzenie wymaga rozszerzania przychodów QCT Automotive i IoT, widocznej trakcji centrów danych i stabilnych marż. Przypadek słabnie, jeśli sąsiedni wzrost jest kupowany przez niższą rentowność lub nie udaje się podnieść skonsolidowanych przychodów.
Przypadek bazowy: Postęp dywersyfikacji utrzymuje QCOM między 160 a 190 USD
Przypadek bazowy zakłada, że firma nadal dodaje możliwości motoryzacyjne, IoT i PC, ale tło smartfonów i podaży zapobiega ostrej krótkoterminowej reocenie. W tym ujęciu zamknięcie zakończonej sesji z 17 sierpnia blisko 162,18 USD nie jest ani dowodem okazji, ani definitywną podłogą wyceny. To jest referencyjna rynkowa, podczas gdy inwestorzy czekają na lepszą widoczność fiskalnego Q4 i następnego cyklu zysków.
Zakres 160-190 USD to scenariusz redakcyjny, a nie cel Street. Zakłada stałą dywersyfikację bez pogorszenia w ekonomii licencjonowania, podczas gdy nowsze rynki pozostają zbyt małe, aby zrównoważyć słabość gdzie indziej.
Przypadek niedźwiedzi: Presja handsetów i marż ciągnie QCOM w kierunku 145 USD
Przypadek niedźwiedzi zakłada, że popyt na handsety, zmiany klientów lub koszty podaży utrzymują całkowite przychody pod presją, podczas gdy ekspansja nie-handsetowa trwa dłużej do monetyzacji. Ocena Neutral UBS z 30 lipca i cel 170 USD nie są celem niedźwiedzim, ale pokazują, że nazwana firma widziała ograniczony upside względem ówczesnej ceny. Bardziej niekorzystna referencyjna 145 USD wymagałaby słabszego guidance, dalszych redukcji szacunków EPS lub dowodów, że zaostrzenie komponentów psuje marże.
Jeśli wzrost zysków jest odroczony, podczas gdy plany motoryzacyjne i centrów danych pozostają opcjami długoterminowymi, inwestorzy mogą przypisać niższą wielokrotność. Trwały wzrost, marże i trakcja klientów unieważniłyby ten scenariusz.
Prognozy cen akcji QCOM na 2026 od analityków Wall Street
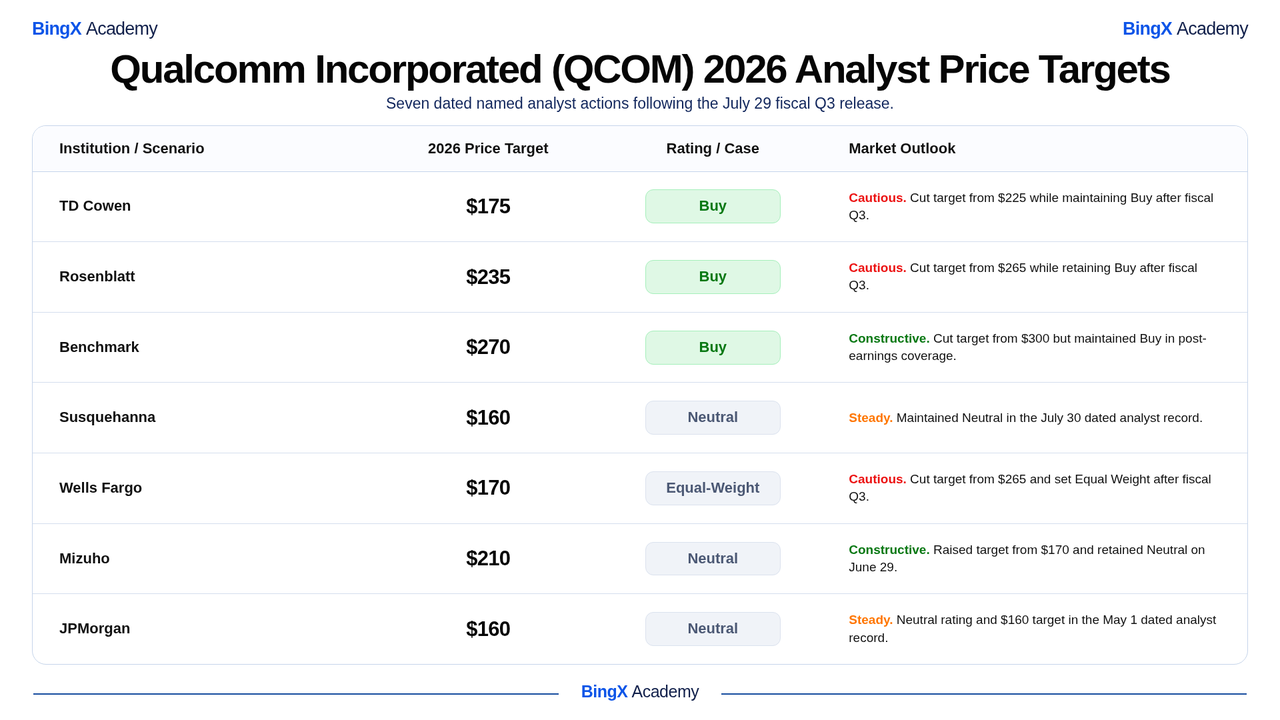
Siedem wierszy poniżej to datowane, nazwane akcje analityków trzeciej strony. Wykluczają konsensus, punkty końcowe wysokie i niskie oraz scenariusze Bull/Base/Bear artykułu. Każdy wiersz to oddzielna instytucja z bezpośrednim rekordem dowodowym; scenariusze narracyjne pozostają warunkami analitycznymi, a nie twierdzeniami o celach Wall Street.
|
Instytucja / Scenariusz |
Cel cenowy 2026 |
Ocena / Przypadek |
Perspektywy rynkowe |
|
TD Cowen |
175 USD |
Buy |
Ostrożny. Obciął cel z 225 USD przy utrzymaniu Buy po fiskalnym Q3. |
|
Rosenblatt |
235 USD |
Buy |
Ostrożny. Obciął cel z 265 USD przy zachowaniu Buy po fiskalnym Q3. |
|
Benchmark |
270 USD |
Buy |
Konstruktywny. Obciął cel z 300 USD, ale utrzymał Buy w pokryciu po zyskach. |
|
Susquehanna |
160 USD |
Neutral |
Stały. Utrzymał Neutral w rekordzie analityków z 30 lipca. |
|
Wells Fargo |
170 USD |
Equal-Weight |
Ostrożny. Obciął cel z 265 USD i ustawił Equal Weight po fiskalnym Q3. |
|
Mizuho |
210 USD |
Neutral |
Konstruktywny. Podniósł cel ze 170 USD i zachował Neutral 29 czerwca. |
|
JPMorgan |
160 USD |
Neutral |
Stały. Ocena Neutral i cel 160 USD w rekordzie analityków z 1 maja. |
Jak handlować akcjami Qualcomm (QCOM) na BingX
Handluj perspektywami handsetów, motoryzacji, IoT i infrastruktury AI Qualcomma używając BingX TradFi i narzędzi BingX AI. Ponieważ QCOM może reagować ostro na zyski, popyt na smartfony, rozwój podaży chipów i nowe ogłoszenia produktów AI, handlowcy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
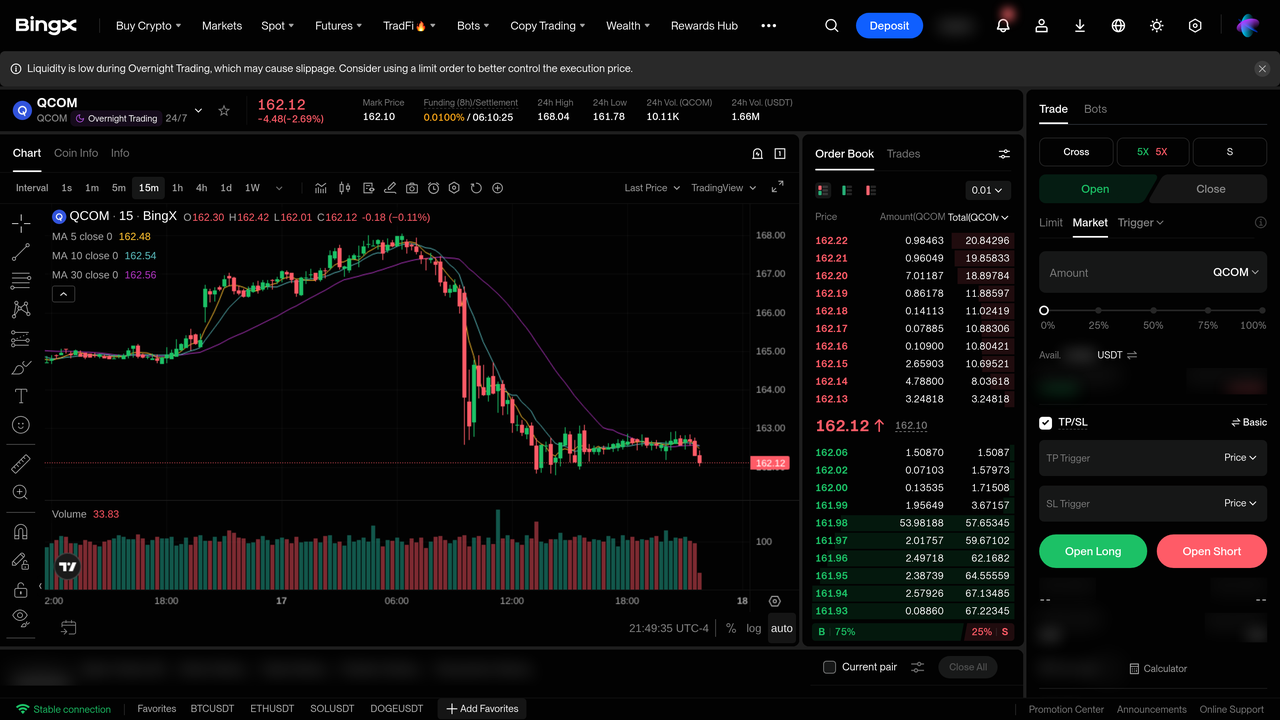
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz Qualcomm Incorporated (QCOM). Wyszukaj i wybierz kontrakt perpetual futures QCOM-USDT.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz Long, jeśli oczekujesz, że produkty motoryzacyjne, IoT, PC i centrów danych zrównoważą słabszy wzrost handsetów, podczas gdy marże pozostaną odporne. Wybierz Otwórz Short, jeśli oczekujesz słabszego popytu na smartfony, rosnących kosztów pamięci, ograniczeń podaży lub wolniejszej dywersyfikacji, aby wywierać presję na przychody i rentowność.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w oparciu o swoją tolerancję ryzyka. QCOM może poruszać się szybko wokół zysków, zmian guidance i wiadomości sektora półprzewodników, więc konserwatywna dźwignia i jasne rozmiary pozycji są ważne.
Krok 5: Realizuj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. Monitoruj kwartalne zyski, popyt na handsety, adopcję Snapdragon PC, wzrost motoryzacji i IoT, aktualizacje produktów centrów danych, warunki łańcucha dostaw i główne rozwoje klientów.
Top 5 ryzyk do obserwowania dla inwestorów Qualcomm Incorporated w 2026
- Koncentracja handsetów i przejścia klientów: Znacząca część ekonomii Qualcomma pozostaje narażona na popyt na handsety i decyzje sourcingowe producentów urządzeń. Dywersyfikacja zmniejsza tę ekspozycję tylko wtedy, gdy przychody nie-handsetowe są realizowane na skalę.
- Dostępność pamięci i komponentów: Zarząd cytowało trudne środowisko pamięci i podaży w fiskalnym Q3. Niedobór może odroczyć wysyłki urządzeń, podnieść koszty inputów lub wywierać presję na budżety klientów nawet gdy popyt pozostaje nienaruszone.
- Timing konwersji motoryzacyjnej: Wygrane projektów i 65-miliardowy pipeline wygranych projektów motoryzacyjnych to wskaźniki wyprzedzające, a nie rozpoznane przychody. Opóźnienia platform pojazdów lub zmiany programów mogą przesunąć oczekiwane przychody dalej w przyszłość.
- Konkurencja centrów danych i ryzyko kwalifikacji: Qualcomm wchodzi na rynek z ustalonymi dostawcami CPU, akceleratorów i sieci. Zdolność produktu musi być dopasowana przez wsparcie oprogramowania, walidację klienta i rentowny wolumen.
- Ekspozycja licencyjna, regulacyjna i geopolityczna: Licencjonowanie patentów i globalna sprzedaż półprzewodników tworzą ekspozycję na zmiany prawne, regulacyjne, polityki handlowej i regionalnego popytu. Te ryzyka mogą wpływać na wycenę nawet gdy mapa drogowa produktu pozostaje technicznie konkurencyjna.
Końcowe myśli: Czy powinieneś inwestować w Qualcomm Incorporated w 2026?
Qualcomm oferuje różnicujący miks bezprzewodowej IP, obliczeń o niskim poborze energii, łączności i rozszerzających się produktów motoryzacyjnych i IoT. Dane z fiskalnego Q3 zapewniają rzeczywiste wsparcie dla tezy dywersyfikacji: przychody Automotive i IoT wzrosły łącznie o 28%, podczas gdy zarząd sformalizowało duży cel nie-handsetowy. Jednak ten sam kwartał również odnotował 4% spadek całkowitych przychodów, 25% spadek dochodu netto GAAP i niewielkie niedociągnięcie non-GAAP EPS versus konsensus.
Użyteczna lista kontrolna jest operacyjna: przyspieszające przychody nie-handsetowe, konwersja motoryzacyjna, walidacja centrów danych i odporne marże dla byków; słabszy popyt na handsety, odroczone przychody z wygranych projektów, presja kosztów i cięcia EPS dla niedźwiedzi. Każda decyzja powinna odzwierciedlać horyzont, tolerancję ryzyka i potrzeby płynnościowe.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje takie jak QCOM wiąże się z wysokim ryzykiem utraty kapitału. Ekspozycja na QCOM obejmuje cykle półprzewodników, ograniczenia dostawców, koncentrację klientów, finansowanie derywatami i ryzyko likwidacji przy użyciu kontraktów perpetual. Przeprowadź niezależne badania przed alokacją kapitału.
Związane lektury
- Najlepsze akcje półprzewodników AI do kupienia w 2026: Kompletny przewodnik po chipach AI i łańcuchu dostaw
- Perspektywy cen akcji Nvidia (NVDA) na 2026: Czy Blackwell i Vera Rubin mogą zaprowadzić NVDA z powrotem do 300 USD?
- Prognoza cen AMD 2026: 525 USD suwerenność AI czy 300 USD pułapka wyceny?
- Perspektywy akcji Broadcom (AVGO) na 2026: Król infrastruktury AI czy ofiara marży?
- Prognoza cen Apple (AAPL) 2026: Czy Siri AI i składany iPhone mogą pchnąć AAPL ponad 400 USD?
- Prognoza cen TSMC (TSM) 2026: Czy rekordowy popyt na AI może podnieść akcje TSM do 527 USD?
