Onsemi (ON) proiectează și fabrică semiconductori de putere semiconductori, cipuri analogice și senzori de imagine pentru vehicule, sisteme industriale și infrastructură energetică. Dispozitivele sale din carbură de siliciu și dispozitivele avansate de putere abordează, de asemenea, sistemele AI cu densitate mai mare. Un conținut mai mare de putere per aplicație creează o oportunitate mai mare, dar utilizarea fabricilor, calificarea lungă a clienților și cererea auto neuniformă fac recuperarea câștigurilor sensibilă la calendarul livrărilor.
Ultimul trimestru a arătat o îmbunătățire condusă de putere, mai degrabă decât o recuperare largă. Veniturile Onsemi T2 2026 au atins 1,6035 miliarde USD, iar EPS non-GAAP a crescut la 0,74 USD, în timp ce veniturile Power Solutions au crescut cu 19% față de anul precedent. Vânzările analogice au scăzut în continuare. Ghidanța T3 prevede o marjă brută non-GAAP de 40% până la 42%, făcând din utilizarea fabricilor și conversia noilor proiecte de putere în livrări următoarele teste.
Prognoza acțiunii ON pentru 2026 se centrează acum pe două perspective concurente:
- Cazul creșterii puterii AI: Un conținut mai mare de putere, platforme noi pentru clienți și marje în recuperare susțin așteptări mai mari privind câștigurile.
- Cazul recuperării neuniforme: Slăbiciunea auto și industrială, costurile de producție și finanțarea achizițiilor limitează evaluarea pe care investitorii o atribuie creșterii viitoare.
Acest ghid analizează prognoza acțiunii ON, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe câștiguri, dezvăluiri din ziua investitorilor și anunțuri din octombrie, plus cum să tranzacționezi futures pe acțiunile ON pe BingX TradFi cu colateral USDT.
Top 5 lucruri pe care investitorii onsemi trebuie să le știe în octombrie 2026
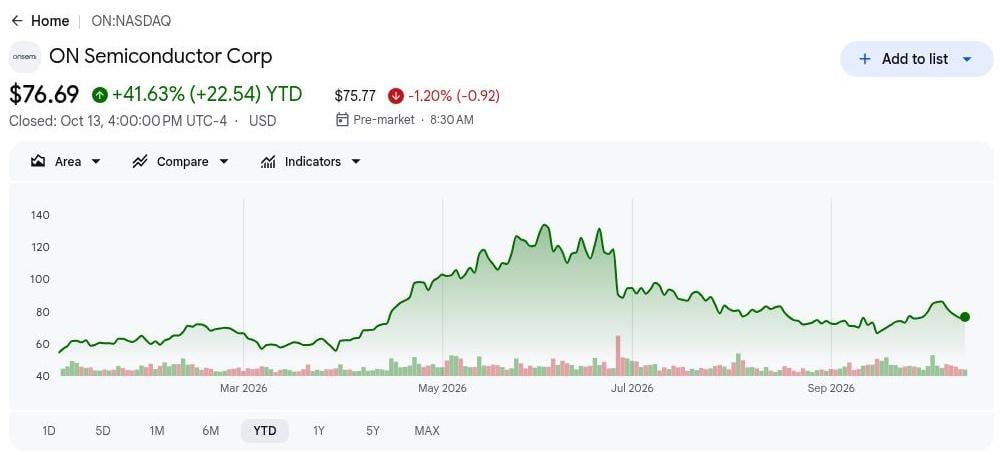
- Un câștig YTD de 41,63% face ca ON să depindă de urmărirea câștigurilor. Închiderea la 76,69 USD pe 13 octombrie a urmat unei retrageri față de nivelurile de vară vizibile în grafic. Creșterea susținută necesită așteptări mai puternice privind profitul, deoarece oportunitățile de putere AI concurează cu preocupările privind recuperarea mai largă.
- Veniturile T2 au crescut cu 9% la 1,6035 miliarde USD. EPS non-GAAP a crescut la 0,74 USD față de 0,53 USD cu un an mai devreme. Ambele rezultate au depășit punctele medii ale ghidanței managementului. O creștere mai rapidă a profitului consolidează argumentul recuperării și crește importanța livrării următoarei îmbunătățiri a marjelor.
- Veniturile Power Solutions au crescut cu 19% față de anul precedent. Segmentul de 829 milioane USD a furnizat cel mai clar motor de creștere raportat. Participarea la NVIDIA MGX adaugă expunere la infrastructura AI dincolo de electrificarea auto. Adoptarea platformei trebuie să devină livrări susținute înainte ca această oportunitate să poată susține o primă de evaluare durabilă.
- Ghidanța marjei brute T3 s-a mutat la 40%–42%. Managementul a proiectat venituri de 1,65 miliarde–1,75 miliarde USD și EPS non-GAAP de 0,81–0,93. Câștigurile depind de un mix mai bun de produse și economii de producție. Rezultatele T3 nu au fost raportate la limita de 14 octombrie, lăsând aceste îmbunătățiri prospective.
- Prognoza de livrare de 10 GWh a Sungrow adaugă un catalizator concret pentru stocarea energiei. Pe 14 octombrie, Sungrow a adoptat module hibride EliteSiC pentru PowerTitan 3.0, citând o eficiență mai bună a invertorului cu 0,4%. Estimarea livrărilor europene privește sistemele Sungrow. Câștigul de proiectare extinde expunerea la rețea fără un backlog în dolari onsemi divulgat.
Ce este onsemi (ON)?
onsemi proiectează și fabrică semiconductori care gestionează puterea, controlează sistemele electrice și permit detectarea inteligentă. Cele trei afaceri principale ale sale sunt Power Solutions, Analog și Mixed-Signal și Intelligent Sensing, deservind electrificarea auto, automatizarea industrială, stocarea energiei și centrele de date. Tehnologiile sale de siliciu, carbură de siliciu (SiC) și nitrură de galiu (GaN) îmbunătățesc eficiența energetică în aceste aplicații. Spre deosebire de proiectanții de cipuri fără fabrici, onsemi operează propriile facilități de producție, oferindu-i un control mai mare asupra producției, în timp ce utilizarea fabricilor și mixul de produse devin importante pentru profitabilitate.
onsemi se extinde în aplicații de putere cu creștere mai rapidă prin platforma sa Treo de detectare și control, dispozitivele GaNEXUS și Platforma de Putere Integrată (EPP). Participarea sa la NVIDIA MGX susține infrastructura emergentă de centre de date AI la 800 VDC, în timp ce adoptarea de către Sungrow a modulelor EliteSiC pentru PowerTitan 3.0 consolidează poziția sa în stocarea energiei. Subaru evaluează, de asemenea, EPP pentru vehiculele viitoare, iar achiziția planificată a Synaptics ar putea extinde capacitățile de calcul conectat ale onsemi după finalizare. Împreună, aceste inițiative extind oportunitățile sale dincolo de cererea auto și poziționează compania pentru creștere în infrastructura AI, puterea industrială și electrificarea de nouă generație.
Citește mai mult: Cele mai bune acțiuni în domeniul energiei AI de cumpărat în 2026: Nuclear, Gaz, Pile de combustibil și Construcția de putere AI
Prezentare generală a câștigurilor onsemi (ON) T2 2026: Creșterea de 19% a Power Solutions stimulează recuperarea marjei
Veniturile T2 2026 au atins 1,6035 miliarde USD, peste punctul mediu al ghidanței companiei de 1,585 miliarde USD, iar EPS non-GAAP a fost de 0,74 USD față de punctul mediu de 0,71 USD. Veniturile Power Solutions au crescut cu 19% la 829 milioane USD, în timp ce marja brută non-GAAP a atins 39,3%. Ghidanța T3 de venituri de 1,65 miliarde până la 1,75 miliarde USD și marjă brută de 40% până la 42% indică o recuperare ulterioară, deși cererea analogică mai slabă menține această îmbunătățire neuniformă.
Citește mai mult: Onsemi (ON) T2 2026 Prezentare generală a câștigurilor: Creșterea puterii AI și ghidanța T3 mai ridicată ridică acțiunile cu 0,47%
|
Indicator financiar |
Ghidanță / Consens |
Raportat / Actual |
Surpriză |
|
Venituri T2 |
Ghidanță 1,535 mld.–1,635 mld. |
1,6035 mld. USD |
Peste. 18,5 milioane USD peste punctul mediu; în creștere cu 9% față de an. |
|
EPS diluat non-GAAP T2 |
Ghidanță 0,65–0,77 |
0,74 USD |
Peste. 0,03 USD peste punctul mediu; în creștere cu 40% față de an. |
|
Venit net GAAP T2 |
170,3 milioane USD cu un an mai devreme |
226,8 milioane USD |
Îmbunătățit. În creștere cu 56,5 milioane USD, sau 33%, față de an. |
|
Marjă brută non-GAAP T2 |
Ghidanță 38%–40% |
39,30% |
Peste. Cu 30 de puncte de bază peste punctul mediu. |
|
Venituri Grupul Power Solutions |
698,2 milioane USD cu un an mai devreme |
829,0 milioane USD |
Crescut. În creștere cu 19% față de an. |
|
Perspectiva veniturilor T3 |
Actual T2: 1,6035 mld. USD |
1,650 mld.–1,750 mld. |
Mai mare. Punctul mediu de 1,70 mld. USD implică o creștere secvențială de 6%. |
|
Perspectiva marjei brute non-GAAP T3 |
Actual T2: 39,3% |
40%–42% |
Mai mare. Punctul mediu de 41% este în creștere cu 170 de puncte de bază. |
|
Flux de numerar operațional T2 |
184,3 milioane USD cu un an mai devreme |
459,7 milioane USD |
Îmbunătățit. În creștere cu aproximativ 150% față de an. |
- Veniturile au depășit punctul mediu cu 18,5 milioane USD. Vânzările au crescut față de 1,4687 miliarde USD cu un an mai devreme și 1,5133 miliarde USD în T1. Îmbunătățirea secvențială susține recuperarea marjei. Câștigul modest față de ghidanță necesită totuși durabilitatea livrărilor înainte ca investitorii să poată presupune o accelerare mai largă.
- EPS ajustat a crescut cu aproximativ 40% față de an. Rezultatul de 0,74 USD s-a comparat cu 0,53 USD în T2 2025; EPS GAAP a atins 0,56 USD. O creștere mai rapidă a profitului semnalează o economie mai bună. Restructurarea și ajustările de achiziție influențează în continuare relația dintre câștigurile raportate și evaluarea pe care investitorii o atribuie.
- Segmentul de putere de 829 milioane USD a înregistrat cea mai puternică creștere. Power Solutions a crescut cu 19% față de an, față de o scădere de 2% în veniturile Analog și Mixed-Signal. Această divergență susține teza puterii și limitează afirmațiile privind o recuperare completă a ciclului. O participare mai largă ar diversifica viitoarele îmbunătățiri ale câștigurilor.
- Fluxul de numerar liber a atins 425,4 milioane USD, sau 26,5% din venituri. Fluxul de numerar operațional de 459,7 milioane USD a depășit cheltuielile de capital de 34,3 milioane USD. Conversia numerarului susține flexibilitatea finanțării și randamentele capitalului. Nivelul scăzut al investițiilor necesită atenție atunci când se judecă repetabilitatea pe parcursul unui ciclu de producție mai complet.
- Punctul mediu EPS T3 a crescut la 0,87 USD. Aceasta se compară cu 0,74 USD în T2, alături de un punct mediu al veniturilor de 1,70 miliarde USD. Vânzările, mixul și eficiența fabricii trebuie să se îmbunătățească împreună. Livrarea veniturilor fără pasul de marjă proiectat ar slăbi argumentul efectului de levier operațional în ciuda noilor anunțuri privind clienții AI.
Perspectiva de investiții onsemi (ON) 2026: Cazul bull de 100 USD vs. Cazul bear de 60 USD
Perspectiva onsemi pentru 2026 depinde de dacă cererea mai puternică de putere ridică utilizarea fabricilor și marjele dincolo de un singur segment. Proiectele de infrastructură AI și stocare a energiei ar putea adăuga creștere în afara aplicațiilor auto. Calificarea mai lentă a clienților, comenzile industriale slabe sau finanțarea costisitoare a achizițiilor ar face mai greu de realizat recuperarea proiectată a profitului.
Cazul bull: Creșterea puterii AI împinge ON spre 100 USD
Cazul bull presupune că livrările de putere continuă să crească, veniturile T3 se apropie sau depășesc 1,70 miliarde USD și marja brută non-GAAP atinge aproximativ 41%. O utilizare mai mare distribuie costurile fixe de producție pe mai multe dispozitive. Implementarea Sungrow și participarea la ecosistemul NVIDIA extind oportunitatea dincolo de vehicule, în timp ce comenzile repetate ale clienților ar susține estimări mai puternice ale câștigurilor.
O mișcare spre 100 USD ar necesita livrarea marjei, o ghidanță mai puternică și dovezi că proiectele de putere AI devin livrări susținute. Tranzacția planificată cu Synaptics este așteptată să se închidă mai târziu, astfel încât acest scenariu nu se bazează pe câștiguri imediate din achiziție.
Cazul de bază: Recuperarea treptată menține ON între 75 și 85 USD
Cazul de bază presupune că T3 îndeplinește ghidanța pe măsură ce produsele de putere compensează cererea mai slabă analogică și de detectare. EPP și GaNEXUS progresează prin calificarea clienților fără o creștere rapidă a veniturilor. O absorbție mai bună a fabricii susține profitul, dar intervalul de 75 până la 85 USD nu presupune că fiecare proiect AI sau auto se află deja în producție de volum.
ON ar putea tranzacționa în principal între 75 și 85 USD dacă marja brută rămâne în intervalul 40% până la 42% și comenzile industriale se stabilizează. O îmbunătățire a ghidanței ar ridica intervalul; o lipsă de venituri sau marjă l-ar submina.
Cazul bear: Cererea slabă trage ON spre 60 USD
Cazul bear presupune că comenzile mai slabe pentru vehicule sau industrie împing veniturile sub pragul de ghidanță T3 de 1,65 miliarde USD. Mai puține livrări ar lăsa costurile fixe ale fabricii distribuite pe o bază mai mică, în timp ce adoptarea mai lentă a produselor de putere limitează compensarea. Scăderea de 2% a analogicelor în T2 arată deja că recuperarea este neuniformă.
O mișcare spre 60 USD ar deveni mai probabilă dacă marja brută scade sub 40%, implementările de stocare a energiei alunecă sau finanțarea achiziției împovărează fluxul de numerar. Stabilizarea comenzilor și îmbunătățirea ghidanței ar slăbi acest caz negativ.
Prognoze ale prețului acțiunii ON pentru 2026 de la analiștii de pe Wall Street
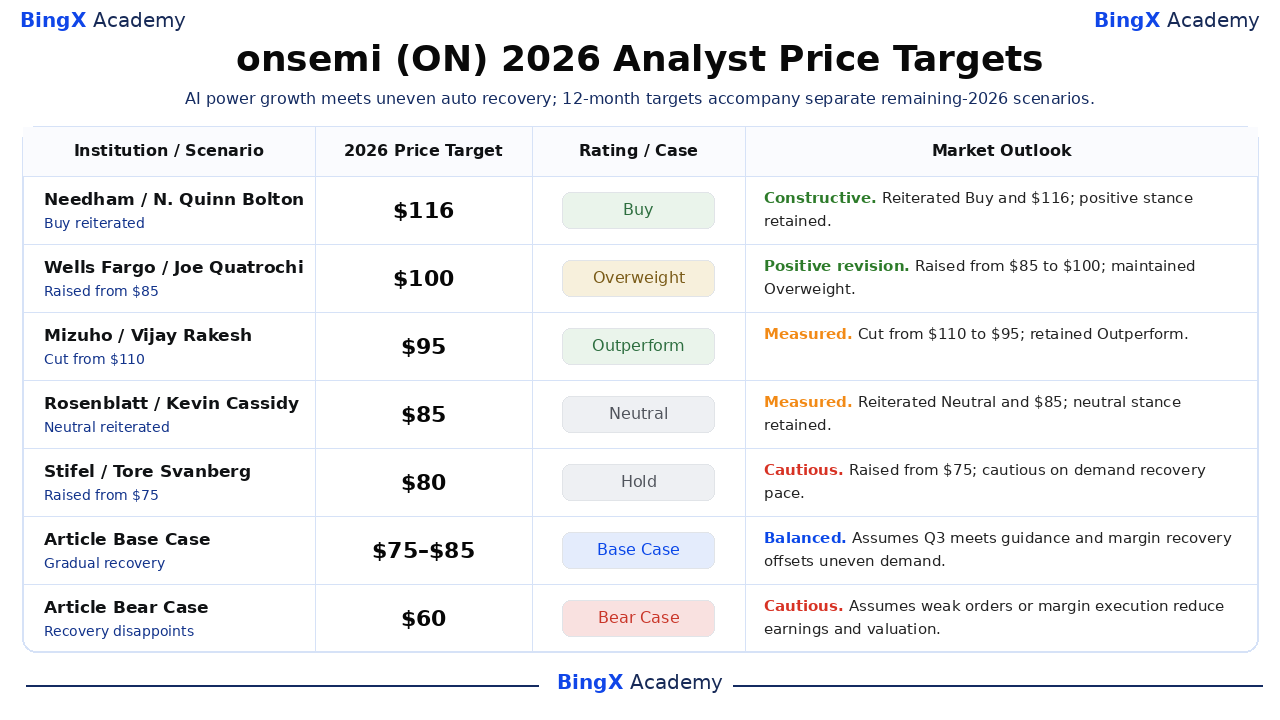
Aceste acțiuni ale analiștilor datate sunt obiective de referință pe 12 luni, nu prețuri garantate la sfârșitul anului. Țintele selectate acoperă intervalul 80–116. Acolo unde registrul verifică doar o acțiune, nu se atribuie nicio justificare nedivulgată. Ultimele două rânduri sunt scenarii editoriale separate pentru restul anului 2026, cu ipoteze explicate mai sus.
|
Instituție / Scenariu |
Țintă de preț 2026 |
Rating / Caz |
Perspectivă de piață |
|
Needham |
116 USD |
Cumpărare |
Constructiv. 2 octombrie: N. Quinn Bolton a reiterat Cumpărare și 116 USD; poziția de Cumpărare menținută. |
|
Wells Fargo |
100 USD |
Supraponderat |
Revizuire pozitivă. 2 octombrie: Joe Quatrochi a ridicat ținta de la 85 USD la 100 USD și a păstrat Supraponderat; o revizuire pozitivă a țintei. |
|
Mizuho |
95 USD |
Performanță superioară |
Măsurat. 17 septembrie: Vijay Rakesh a redus ținta de la 110 USD la 95 USD și a păstrat Performanță superioară; țintă redusă în ciuda Performanței superioare. |
|
Rosenblatt |
85 USD |
Neutru |
Măsurat. 17 septembrie: Kevin Cassidy a reiterat Neutru și 85 USD; poziția Neutru menținută. |
|
Stifel |
80 USD |
Păstrare |
Precaut. 5 octombrie: Tore Svanberg a ridicat ținta de la 75 USD la 80 USD, păstrând Păstrare deoarece vizibilitatea recuperării industriale și auto rămâne limitată. |
|
Cazul de bază al articolului |
75 până la 85 USD |
Caz de bază |
Echilibrat. Presupune că T3 îndeplinește ghidanța și recuperarea marjei compensează cererea neuniformă. |
|
Cazul bear al articolului |
60 USD |
Caz bear |
Precaut. Presupune că comenzile slabe sau execuția marjei reduc câștigurile și evaluarea. |
Cum să tranzacționezi acțiunile onsemi (ON) pe BingX
Tranzacționează perspectiva onsemi privind puterea AI, recuperarea marjei și calculul conectat folosind BingX TradFi și instrumentele BingX AI. Deoarece ON poate reacționa puternic la ghidanța câștigurilor, anunțurile clienților și evoluțiile Synaptics, traderii ar trebui să definească atât catalizatorul, cât și limitele de risc înainte de a intra într-o poziție.
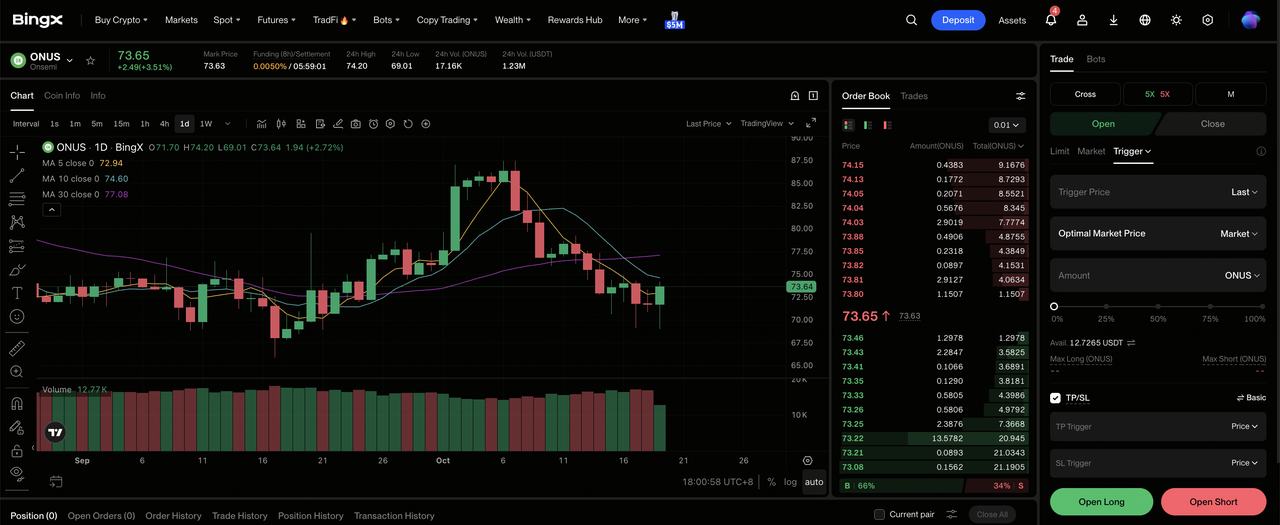
Pasul 1: Accesează BingX TradFi. Înregistrează-te și navighează la secțiunea specializată TradFi din panoul de control al bursei BingX.
Pasul 2: Selectează onsemi (ON). Caută și selectează contractul futures perpetuu ONUS-USDT.
Pasul 3: Alege direcția ta. Selectează Deschide Long dacă te aștepți ca livrările de putere AI și marjele brute în recuperare să ridice câștigurile. Selectează Deschide Short dacă te aștepți ca cererea auto sau industrială slabă să submineze ghidanța.
Pasul 4: Selectează efectul de levier și modul de marjă. Alege Marjă Izolată sau Încrucișată în funcție de toleranța ta la risc. Câștigul YTD de 41,63% al ON și retragerea față de nivelurile de vară fac importante efectul de levier conservator și dimensionarea clară a poziției.
Pasul 5: Execută protocoale stricte de risc. Setează niveluri de Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. ON poate reacționa rapid la câștiguri, ghidanța marjei, actualizările clienților de stocare a energiei și știrile privind finanțarea achizițiilor.
Top 5 riscuri de urmărit pentru investitorii onsemi în 2026
Oportunitatea onsemi în putere și infrastructura AI depinde în continuare de faptul că programele clienților ating producția la o scară care îmbunătățește utilizarea fabricilor, marjele și generarea de numerar.
- Cererea neuniformă a clienților poate încetini recuperarea marjei. Veniturile Analog și Mixed-Signal au scăzut cu 2% în T2 pe măsură ce Power Solutions s-a extins. Comenzile auto sau industriale slabe ar reduce utilizarea fabricilor, scăzând câștigurile și evaluarea atribuită unei baze de profit recuperate.
- Adoptarea tehnologiei poate dura mai mult decât așteptările pieței. Implicarea EPP a Subaru implică o evaluare timpurie. Întârzierile de calificare sau clienții care aleg arhitecturi concurente ar putea amâna veniturile necesare pentru recuperarea costurilor de dezvoltare, producând un randament mai lent al capitalului angajat pe noile platforme.
- Calendarul infrastructurii AI poate slăbi vizibilitatea livrărilor. Participarea la NVIDIA MGX depinde de programele de implementare ale clienților. Întârzierile în construcția centrelor de date sau conexiunile la rețea ar împinge livrările în exterior, reducând vizibilitatea câștigurilor și făcând mai greu de susținut o primă bazată pe creștere rapidă.
- Tranzacția Synaptics poate absorbi flexibilitatea de finanțare. Achiziția revizuită în numerar de 5,7 miliarde USD necesită numerar și finanțare, cu finalizarea așteptată la mijlocul anului 2027. Costurile cu dobânzile, cheltuielile de integrare sau sinergiile întârziate ar putea reduce beneficiile câștigurilor și numerarul disponibil pentru răscumpărări.
- Țintele financiare pe termen lung pot fi actualizate prematur. Modelul 2030 vizează o marjă brută ajustată de 53% și aproximativ 3,5 miliarde USD flux de numerar liber anual. Deficitele de mix sau utilizare ar reduce câștigurile așteptate și ar comprima multiplu înainte ca veniturile să scadă.
Gânduri finale: Ar trebui să investești în onsemi în 2026?
onsemi are o cale credibilă de la dispozitivele specializate de putere la sisteme mai mari de AI și infrastructură energetică. Creșterea Power Solutions, îmbunătățirea conversiei numerarului și câștigul de proiectare Sungrow oferă suport concret pentru acea direcție. Adoptarea de către clienți, evaluarea ingineriei și ambițiile financiare viitoare au căi diferite spre venituri recunoscute și randamente viitoare pentru acționari.
Cazul bull editorial de 100 USD necesită o mai bună vizibilitate a câștigurilor și livrarea marjei; cazul bear de 60 USD presupune că dezamăgirile cererii reduc atât câștigurile, cât și evaluarea. Intervalul de bază de 75–85 USD reflectă o recuperare neuniformă. Traderii conservatori pot aștepta marja brută T3 raportată, comentariile actualizate privind cererea clienților și finanțarea mai clară a achiziției înainte de a crește expunerea la foaia de parcurs pe termen lung.
Avertisment privind riscurile: Tranzacționarea și investirea în acțiuni precum ON implică un risc ridicat de pierdere a capitalului. Ciclicitatea auto, costurile de producție, calendarul implementării AI și execuția achizițiilor pot schimba perspectiva; perpetuele cu efect de levier adaugă risc de lichidare. Efectuați cercetări independente înainte de a aloca capital.
Lectură suplimentară
- Cele mai bune acțiuni în domeniul energiei AI de cumpărat în 2026: Nuclear, Gaz, Pile de combustibil și Construcția de putere AI
- NVIDIA (NVDA) Predicție de preț 2026: Poate creșterea infrastructurii AI să împingă NVDA spre 420 USD?
- AMD Predicție de preț 2026: Poate creșterea AI să împingă AMD spre 700 USD?
- HPE Predicție de preț 2026: Poate creșterea AI și a rețelelor să împingă HPE spre 90 USD?
- Bloom Energy (BE) Predicție de preț 2026: Poate puterea centrelor de date AI să împingă BE spre 350 USD?
- Oklo (OKLO) Predicție de preț 2026: Pot reperele nucleare să împingă OKLO spre 100 USD?
