


Workday (WDAY) vinde aplicații cloud pentru HR, salarizare, finanțe și planificare marilor organizații. Abonamentele pe termen lung și rata ridicată de retenție îi oferă o bază recurentă, în timp ce Sana și agenții specializați au ca scop automatizarea muncii în cadrul acestor aplicații. Acea platformă mai extinsă ar putea crește cheltuielile clienților, însă noile costuri de infrastructură și rezervările mai lente pot slăbi randamentul de numerar din adoptarea AI.
Ultimul trimestru a arătat abonamente rezistente și marje ajustate mai bune, fără un câștig corespunzător al fluxului de numerar. Veniturile Workday din T2 fiscal FY2027 au crescut cu 12,8% la 2,649 miliarde USD, veniturile din abonamente au crescut cu 13,9%, iar marja operațională non-GAAP a atins 31,1%. Fluxul de numerar liber a scăzut la 460 milioane USD, chiar dacă AI agentic a furnizat mai mult de un sfert din valoarea noilor contracte anuale. Expansiunea plătită și recuperarea numerarului rămân următoarele teste.
Prognoza acțiunilor WDAY pentru 2026 se centrează acum pe două viziuni concurente:
- Cazul expansiunii AI: Agenții plătiți, reînnoirile durabile și o mai bună pârghie operațională ar putea reconstrui încrederea și sprijini un Caz Bull editorial spre $225.
- Cazul rezervărilor mai lente: Cererea mai slabă de abonamente, monetizarea întârziată și conversia mai slabă a numerarului ar putea comprima evaluarea și trage WDAY spre un Caz Bear editorial de $150.
Acest ghid analizează prognoza acțiunilor WDAY, scenariile de prețuri pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe raportările trimestriale, ghidarea managementului și anunțurile de produse din octombrie, plus cum să tranzacționați contracte futures pe acțiunile WDAY pe BingX TradFi cu garanție USDT.
Top 5 lucruri pe care investitorii Workday trebuie să le știe în octombrie 2026
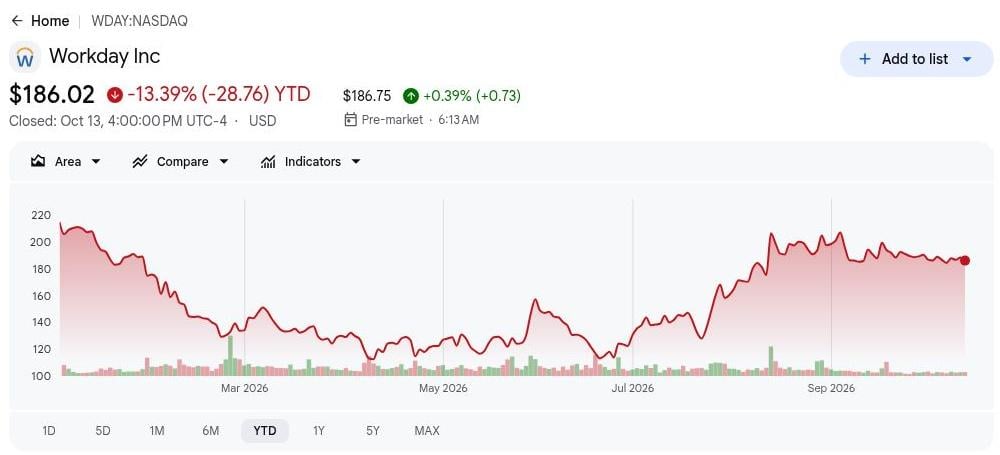
- WDAY s-a închis la $186,02 după o scădere YTD de 13,39%. Referința sesiunii finalizate rămâne sub nivelul de la începutul anului. Estimarea S&P Global de $11,08 EPS ajustat FY2027 implică un multiplu de 16,8 ori câștigurile. O recuperare suplimentară necesită o mai mare încredere că agenții îmbunătățesc creșterea abonamentelor.
- Veniturile din T2 au crescut cu 12,8% la 2,649 miliarde USD. Abonamentele au crescut cu 13,9%, iar EPS non-GAAP a atins $2,75 față de $2,21. Vânzările și profitabilitatea se îmbunătățesc simultan. Această combinație trebuie să persiste pe măsură ce creșterea abonamentelor ghidată pentru T3 scade la 12%.
- ARR-ul AI agentic a atins aproximativ 600 milioane USD. Prezentarea a arătat o creștere de peste 200% și peste 100 milioane USD în valoarea noilor contracte anuale AI agentic. Mai mult de 5.500 de clienți folosesc un agent organic. ARR și valoarea contractului diferă de veniturile recunoscute, necesitând o comparație atentă.
- Ghidarea pentru abonamente FY2027 se apropie de 9,95 miliarde USD. Managementul se așteaptă la 9,940 miliarde USD – 9,950 miliarde USD, reprezentând o creștere de 13%, o marjă ajustată de 31,0% și 3,180 miliarde USD flux de numerar liber anual. Îndeplinirea tuturor celor trei obiective ar consolida încrederea în calitatea creșterii.
- Platforma Workday ajunge la peste 80 de milioane de utilizatori contractați. Sana a devenit noul Workday Home pe 2026-10-13, lărgind interfața pentru sarcinile conduse de agenți. Sana Concierge rămâne limitat la primii utilizatori, disponibilitatea generală fiind așteptată în T1 2027. Impactul asupra veniturilor depinde de adoptarea graduală.
Ce este Workday (WDAY)?
Workday conectează evidențele angajaților, salarizarea, managementul financiar, achizițiile și planificarea într-o platformă de abonament cloud. Organizațiile pot utiliza date comune, permisiuni și fluxuri de lucru pentru aprobări în cadrul echipelor, în loc să mențină sisteme separate pentru fiecare funcție. Serviciile de implementare sprijină deployment-urile, în timp ce contractele multianuale, reînnoirile și extinderea modulelor generează venituri recurente. Peste 11.500 de organizații, inclusiv peste 65% din Fortune 500, utilizează software-ul. Workday raportează un singur segment de aplicații cloud, astfel că investitorii nu pot izola veniturile din AI în defalcarea standard a câștigurilor.
Workday plasează Sana în fruntea fluxurilor de lucru existente și folosește Sistemul său Agent de Înregistrare pentru a gestiona activitatea automatizată. Agentul de Audit Financiar și Workday Learning extind setul de produse, în timp ce integrarea AWS Data Cloud conectează datele guvernate de HR și finanțe la servicii externe. Achiziția planificată a C1.ai ar putea adăuga controale de identitate pentru persoane și agenți după finalizare. Utilizarea de către clienți, expansiunea plătită și retenția vor arăta dacă aceste adăugiri aprofundează abonamentele dincolo de disponibilitatea produsului.
Citește mai mult: Predicția prețului Salesforce (CRM) 2026: Poate creșterea condusă de Agentforce să împingă CRM spre $330?
Prezentare generală a câștigurilor Workday (WDAY) T2 FY2027: Veniturile din abonamente cresc cu 13,9% pe măsură ce marjele se îmbunătățesc
Workday a raportat venituri de 2,649 miliarde USD în T2 FY2027, în creștere cu 12,8% față de anul precedent și cu 9 milioane USD peste consens, în timp ce veniturile din abonamente au crescut cu 13,9% la 2,471 miliarde USD. EPS ajustat a atins $2,75, iar marja operațională non-GAAP s-a îmbunătățit la 31,1%. Managementul a proiectat venituri anuale din abonamente de 9,940 miliarde USD – 9,950 miliarde USD, deși fluxul de numerar liber a scăzut cu 21,8% la 460 milioane USD, menținând conversia numerarului ca o măsură importantă a profitabilității.
Citește mai mult: Workday (WDAY) T2 FY2027 Prezentare generală câștiguri: Depășirea câștigurilor și perspectiva marjei mai ridicate ridică WDAY cu 5,76%
|
Indicator financiar |
Ghidare / Consens |
Raportat / Actual |
Surpriză |
|
Venituri T2 FY2027 |
Consens LSEG $2,640 mld. |
$2,649 mld. |
Depășit. Cu $9M peste estimare; în creștere cu 12,8% față de an. |
|
EPS diluat ajustat |
$2,21 cu un an înainte |
$2,75 |
Îmbunătățit. În creștere cu 24,4% față de anul precedent. |
|
Venit net GAAP |
$228M cu un an înainte |
$632M |
Mai mare. În creștere cu $404M, inclusiv un beneficiu fiscal de $374M. |
|
Venituri din abonamente |
$2,169 mld. cu un an înainte |
$2,471 mld. |
Crescut. În creștere cu 13,9% față de anul precedent. |
|
Backlog pe 12 luni |
$7,911 mld. cu un an înainte |
$9,034 mld. |
Extins. În creștere cu 14,2% față de anul precedent. |
|
Marjă operațională non-GAAP |
29,0% cu un an înainte |
31,10% |
Îmbunătățit. În creștere cu 2,1 puncte procentuale. |
|
Flux de numerar liber |
$588M cu un an înainte |
$460M |
Mai scăzut. În scădere cu 21,8% față de anul precedent. |
|
Perspectiva veniturilor din abonamente FY2027 |
— |
9,940 mld.–9,950 mld. |
Ghidat. Aproximativ 13% creștere anuală. |
- Veniturile din abonamente au crescut cu 13,9% la 2,471 miliarde USD. Veniturile au crescut cu 302 milioane USD de la 2,169 miliarde USD, clienții existenți contribuind cu 60% din creșterea abonamentelor și clienții noi cu 40%. Expansiunea în baza instalată rămâne centrală pentru creșterea veniturilor recurente ale Workday.
- Mai mult de 5.500 de clienți au adoptat agenții AI organici ai Workday. Adoptarea a crescut cu peste 35% secvențial, ARR-ul AI agentic atingând aproximativ 600 milioane USD. Utilizarea în creștere la nivel enterprise creează oportunități de monetizare, deși reînnoirile, extinderea contractelor și costurile de infrastructură vor determina profitabilitatea.
- Backlog-ul de abonamente pe 12 luni a crescut cu 14,2% la 9,034 miliarde USD. Backlog-ul total a crescut cu 8,0% la 27,403 miliarde USD, susținând vizibilitatea veniturilor pe termen scurt. Creșterea mai lentă a backlog-ului total face ca reînnoirile clienților și extinderea contractelor pe termen mai lung să fie indicatori importanți ai cererii susținute.
- Marja operațională non-GAAP s-a îmbunătățit la 31,1%. Marja ajustată a crescut de la 29,0%, în timp ce marja operațională GAAP a atins 11,8%, față de 10,6%. Venitul net GAAP de 632 milioane USD a inclus un beneficiu fiscal de 374 milioane USD, făcând din profitabilitatea operațională recurentă o măsură mai utilă a progresului câștigurilor.
- Fluxul de numerar liber a scăzut cu 21,8% la 460 milioane USD. Fluxul de numerar operațional a scăzut la 520 milioane USD de la 616 milioane USD, în timp ce cheltuielile de capital au crescut la 60 milioane USD de la 28 milioane USD. Cu 1,3 miliarde USD cheltuite pe răscumpărări și alți 4 miliarde USD autorizați, o generare mai puternică de numerar va fi importantă pentru susținerea randamentelor acționarilor.
Perspectiva de investiții Workday (WDAY) 2026: Cazul Bull $225 vs. Cazul Bear $150
Perspectiva Workday pentru restul anului 2026 depinde de dacă clienții transformă adoptarea agenților în abonamente mai mari și un flux de numerar mai puternic. Baza sa largă de clienți instalați, retenția ridicată și backlog-ul pe termen scurt sprijină o creștere constantă. Rezervările mai lente, costurile de livrare AI în creștere și o întârziere între lansările de produse și deployment-ul plătit ar slăbi cazul pentru estimări mai mari ale câștigurilor.
Cazul Bull: Expansiunea AI împinge WDAY spre $225
Cazul Bull presupune că agenții cresc cheltuielile în cadrul clienților existenți, construind pe aproximativ 600 milioane USD ARR AI agentic și 97% retenție brută. Sana ajunge la mai mulți angajați prin platforma instalată. Dacă noile abonamente cresc mai repede decât costurile de infrastructură și suport pentru servirea agenților, marjele și câștigurile pe acțiune se pot îmbunătăți împreună.
O mișcare spre $225 ar necesita o creștere a abonamentelor în T3 peste cei 12% ghidați, un backlog pe termen scurt mai puternic și ghidarea anuală a numerarului intactă. Expansiunea plătită, mai degrabă decât accesul la instrumentele anunțate, ar oferi cea mai clară confirmare.
Cazul de bază: Abonamentele constante mențin WDAY între $175 și $205
Cazul de bază presupune că Workday livrează intervalul anual de abonamente de 9,940 miliarde USD – 9,950 miliarde USD și marja ajustată de 31,0%, în timp ce adoptarea AI se maturizează. Backlog-ul pe termen scurt a crescut cu 14,2%, oferind vizibilitate asupra veniturilor, dar backlog-ul total a crescut cu 8,0%. Lansările de produse aprofundează platforma înainte ca fiecare instrument să atingă scala comercială completă.
WDAY ar putea tranzacționa în principal între $175 și $205 dacă retenția rămâne fermă și fluxul de numerar liber se îmbunătățește spre obiectivul anual de 3,180 miliarde USD. Accelerarea backlog-ului ar ridica intervalul; ghidarea redusă a abonamentelor sau numerarului l-ar slăbi.
Cazul Bear: Rezervările mai lente trag WDAY spre $150
Cazul Bear presupune că clienții amână modulele noi sau că agenții concurenți încetinesc expansiunea plătită. Costurile de abonamente au crescut cu 18% în T2, mai repede decât vânzările, astfel că rezervările mai slabe ar face capacitatea cloud și cheltuielile cu produsele mai greu de absorbit. Generarea mai slabă a numerarului ar putea, de asemenea, limita răscumpărările folosite pentru a sprijini câștigurile pe acțiune.
O mișcare spre $150 ar deveni mai probabilă dacă abonamentele din T3 sau backlog-ul pe termen scurt ratează ghidarea și conversia numerarului se deteriorează. Integrarea întârziată a C1.ai sau utilizarea slabă a Sana ar adăuga îngrijorarea că costurile AI preced veniturile.
Prognozele prețului acțiunilor WDAY pentru 2026 de la analiștii de pe Wall Street
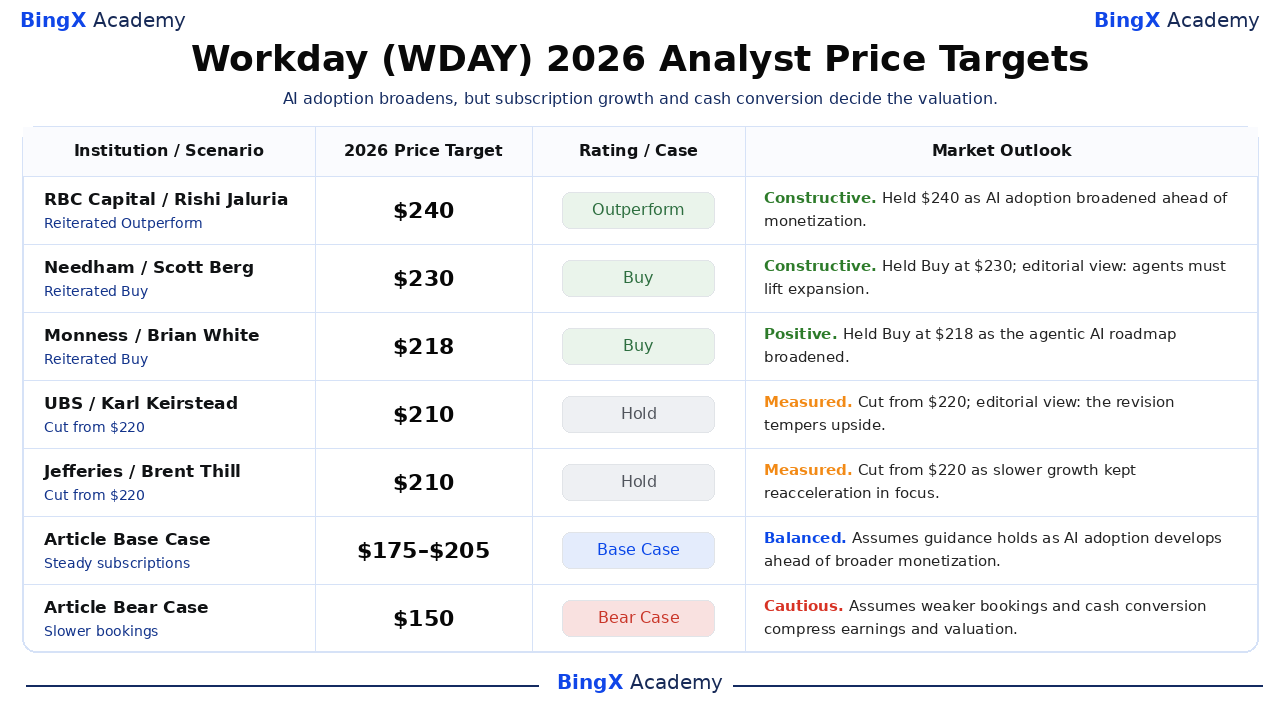
Șase firme numite oferă ținte datate de la $201 la $240, în general pe 12 luni. Scenariile pentru restul anului 2026 din acest articol folosesc un orizont mai scurt. Tabelul păstrează acțiunile raportate și comentariile brokerilor; interpretările dincolo de acțiunea sursată sunt etichetate editorial. Țintele diferite reflectă așteptări diferite cu privire la creștere și evaluare.
|
Instituție / Scenariu |
Țintă de preț 2026 |
Rating / Caz |
Perspectiva pieței |
|
RBC Capital |
$240 |
Outperform |
Constructiv. 2026-10-05: Rishi Jaluria a reiterat Outperform și $240. Adoptarea AI a consolidat oportunitatea platformei; nota a subliniat adoptarea înainte de monetizare. |
|
Needham |
$230 |
Cumpărare |
Constructiv. 2026-10-05: Scott Berg a reiterat Cumpărare și $230. Lectură editorială: poziția de Cumpărare sprijină creșterea dacă adoptarea agenților îmbunătățește expansiunea clienților. |
|
Monness |
$218 |
Cumpărare |
Pozitiv. 2026-10-05: Brian White a reiterat Cumpărare și $218. Nota publicată a subliniat inovația AI și foaia de parcurs a platformei agentice Workday. |
|
UBS |
$210 |
Menținere |
Măsurat. 2026-10-14: Karl Keirstead a redus ținta de la $220 la $210 și a păstrat Menținere. Lectură editorială: ținta mai mică temperează așteptările de creștere după evenimentul anual. |
|
Jefferies |
$210 |
Menținere |
Măsurat. 2026-10-08: Brent Thill a redus ținta de la $220 la $210 și a păstrat Menținere. Creșterea mai lentă a veniturilor și backlog-ului a lăsat reaccelerarea abonamentelor drept testul cheie. |
|
Citi |
$201 |
Menținere |
Măsurat. 2026-10-14: Steve Enders a reiterat Menținere și $201. Nota publicată a legat strategia pe termen lung a platformei AI de perspectiva reiterată pentru FY2028. |
|
Cazul de bază al articolului |
175–205 |
Caz de bază |
Echilibrat. Presupune că ghidarea se menține pe măsură ce adoptarea AI se dezvoltă înaintea unei monetizări mai largi. |
|
Cazul Bear al articolului |
$150 |
Caz Bear |
Precaut. Presupune că rezervările mai slabe și conversia numerarului comprimă câștigurile și evaluarea. |
Cum să tranzacționați acțiunile Workday (WDAY) pe BingX
Tranzacționați perspectiva de creștere a abonamentelor Workday, adoptarea agenților și conversia numerarului folosind instrumentele BingX TradFi și BingX AI. Deoarece WDAY poate reacționa puternic la câștiguri, rezervări și anunțuri de produse, traderii ar trebui să definească atât catalizatorul, cât și limitele de risc înainte de a intra într-o poziție.
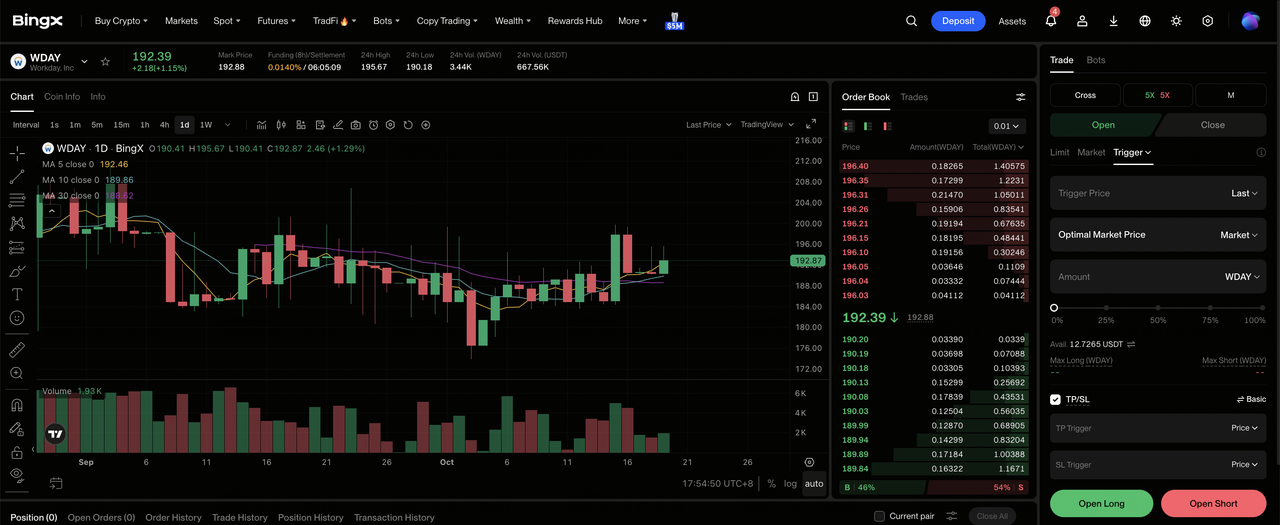
Pasul 1: Accesați BingX TradFi. Înregistrați-vă și navigați la secțiunea specializată TradFi din tabloul de bord al exchange-ului BingX.
Pasul 2: Selectați Workday (WDAY). Căutați și selectați contractul futures perpetuu WDAY-USDT.
Pasul 3: Alegeți direcția dvs. Selectați Deschide Long dacă vă așteptați ca adoptarea agenților să consolideze creșterea abonamentelor și generarea de numerar. Selectați Deschide Short dacă vă așteptați ca rezervările mai lente sau costurile de infrastructură în creștere să slăbească profitabilitatea.
Pasul 4: Selectați efectul de levier și modul de marjă. Alegeți Marjă Izolată sau Marjă Încrucișată în funcție de toleranța dvs. la risc. Scăderea YTD de 13,39% prin 2026-10-13 arată de ce un efect de levier conservator și o dimensionare clară a poziției sunt importante.
Pasul 5: Executați protocoale stricte de gestionare a riscurilor. Setați nivelurile Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. WDAY poate reacționa rapid la rezultatele trimestriale, ghidarea abonamentelor, modificările backlog-ului, adoptarea Sana și actualizările achizițiilor.
Top 5 riscuri de urmărit pentru investitorii Workday în 2026
Workday are relații durabile cu clienții, dar valoarea acțiunilor sale depinde de expansiunea plătită, costul livrării noilor agenți și dacă câștigurile de marjă raportate se convertesc în numerar.
- Expansiunea mai lentă a clienților ar slăbi creșterea recurentă. Clienții existenți furnizează 60% din creșterea abonamentelor. Reînnoirile mai mici sau achizițiile amânate de module ar putea reduce veniturile incrementale în ciuda retenției ridicate, scăzând estimările câștigurilor viitoare și multiplul de evaluare al platformei.
- Costurile de livrare AI pot depăși noile abonamente. Costurile de abonamente din T2 au crescut cu 18%, inclusiv 33 milioane USD de cheltuieli suplimentare de infrastructură. O utilizare mai mare a agenților înainte ca prețurile să recupereze decalajul ar putea slăbi contribuția la profitul brut, în ciuda cifrelor puternice de adoptare a clienților și a acoperirii mai largi a produselor.
- Calendarul produselor poate întârzia randamentele așteptate. Disponibilitatea generală a Sana Concierge este așteptată în T1 2027; C1.ai ar trebui să se finalizeze în T4 FY2027. Întârzierile în deployment sau integrare amână beneficiile comerciale după ce resursele de dezvoltare și management au fost deja angajate.
- Răscumpărările concurează cu investițiile pentru numerar. Răscumpărările din T2 au consumat 1,3 miliarde USD față de 460 milioane USD flux de numerar liber, cu numerar și titluri de valoare la 3,403 miliarde USD. Cheltuielile peste generarea de numerar pot reduce flexibilitatea pentru achiziții și dezvoltarea produselor.
- Profiturile ajustate pot supraestima economia proprietarului. Compensația bazată pe acțiuni în T2 a fost de 462 milioane USD, contribuind la diferența dintre marjele GAAP de 11,8% și marjele ajustate de 31,1%. Monitorizați diluarea și răscumpărările împreună, deoarece menținerea numărului de acțiuni poate consuma numerar substanțial.
Gânduri finale: Ar trebui să investiți în Workday în 2026?
Franciza software recurentă a Workday rămâne substanțială, cu retenție ridicată și o bază instalată largă pe care agenții o pot accesa. T2 a arătat adoptarea AI și marje mai bune. Întrebarea este câte venituri din abonamente incrementale și numerar creează acele instrumente. Noua interfață a Sana și achiziția planificată a C1.ai lărgesc oportunitatea, execuția comercială determinând randamentul.
Cazul de bază de $175 – $205 oferă un cadru echilibrat pentru lunile rămase ale anului 2026, deoarece recunoaște abonamentele constante fără a presupune monetizarea imediată a fiecărei lansări. Un investitor conservator ar putea monitoriza abonamentele din T3, backlog-ul, ghidarea anuală a numerarului și expansiunea plătită a agenților. Rezultate mai bune ar sprijini $225; rezervările mai slabe și conversia numerarului ar favoriza Cazul Bear de $150.
Avertisment de risc: Tranzacționarea și investiția în acțiuni precum WDAY implică un risc ridicat de pierdere a capitalului. Cererea de abonamente, concurența AI, fiabilitatea deployment-ului, integrarea achizițiilor, compensația bazată pe acțiuni și modificările evaluării pot afecta randamentele. Efectuați cercetări independente înainte de a aloca capital.
Lectură corelată
- Predicția prețului Salesforce (CRM) 2026: Poate creșterea condusă de Agentforce să împingă CRM spre $330?
- Predicția prețului Oracle (ORCL) 2026: Poate creșterea cloud-ului AI să împingă ORCL spre $260?
- Predicția prețului Alphabet (GOOGL) 2026: Poate creșterea cloud-ului cu 82% și AI să împingă acțiunile GOOGL spre $430?
- Predicția prețului AppLovin (APP) 2026: Poate creșterea AXON să împingă APP spre $600?
- Predicția prețului IBM (IBM) 2026: Poate creșterea software-ului și a calculului cuantic să împingă IBM spre $350?
