


Rubrik (RBRK) продає програмне забезпечення, яке захищає корпоративні дані та допомагає відновлювати системи після кібератак. Security Cloud є основою повторюваних контрактів компанії, тоді як Agent Cloud розширює цю модель відновлення на ШІ-агентів та їх діяльність. Зростання кількості підписок створює ширшу базу доходів, але витрати на хостинг, компенсація акціями та тривалі цикли корпоративних продажів визначають, яка частина цього зростання перетворюється на прибуток на акцію.
Останній квартал показав стійкий попит на повторювані послуги та покращений скоригований прибуток, тоді як прибутковість за GAAP залишається незавершеною. Виручка Rubrik за фіскальний Q2 FY2027 зросла на 38% до $427,3 млн, підписний ARR досяг $1,66 млрд, а скоригований розбавлений EPS склав $0,20. Rubrik все ще зафіксував збиток за GAAP у розмірі $61,8 млн. Наступний тест — чи зможуть розширення великих клієнтів та платні розгортання ШІ-безпеки прискорити генерацію грошових коштів швидше, ніж витрати на доставку та компенсацію.
Прогноз акцій RBRK на 2026 рік наразі зосереджений на двох поглядах:
- Сценарій повторюваного зростання та ШІ-безпеки: Розширення клієнтської бази може підняти очікування щодо прибутків до редакційного сценарію $150.
- Сценарій витрат та оцінки: Уповільнення бронювань, розмивання та оцінка можуть знизити очікування майбутнього зростання.
Цей посібник розбирає прогноз акцій RBRK, цінові сценарії на 2026 рік, ключові ризики та прогнози аналітиків, спираючись на останні звіти про прибутки Rubrik, квартальні звіти, оголошення продуктів і датовані дії аналітиків, а також як торгувати ф'ючерсами на акції RBRK на BingX TradFi із заставою USDT.
Топ-5 речей, які інвесторам Rubrik слід знати у жовтні 2026 року
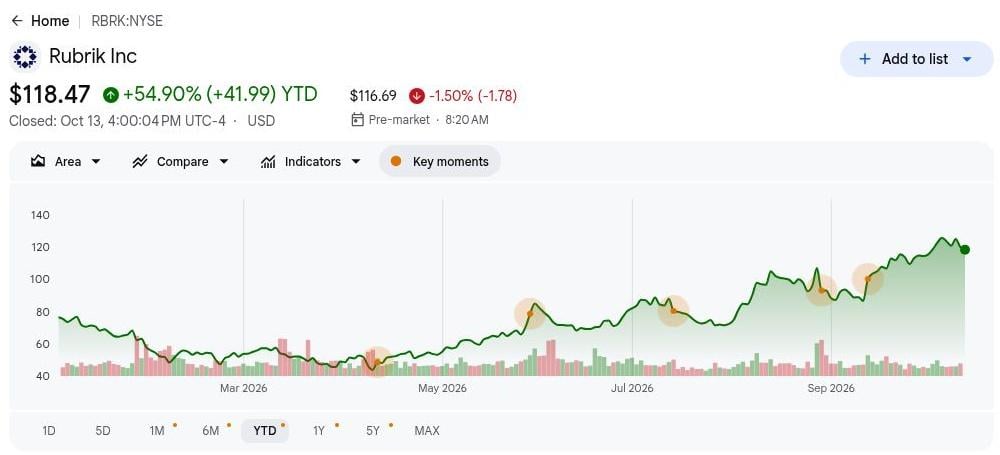
- RBRK закрився на рівні $118,47 після зростання на 54,90% у 2026 році. Закриття NYSE 2026-10-13 близьке до кількох цільових цін аналітиків у $120. Інвестори вже передбачають суттєвий прогрес. Подальше зростання вимагає готівки або очікувань щодо зростання, причому платне впровадження забезпечує більш надійне підтвердження, ніж самі лише оголошення.
- Виручка за Q2 зросла на 38% до $427,3 млн. Підписні продажі склали $407,2 млн, приблизно 95% від загальної виручки, що підкреслює перехід до повторюваного програмного забезпечення. Виручка також перевищила консенсус відстеження у $396,3 млн. Існуючі розгортання підтримують розширення та зменшують залежність від залучення нових клієнтів.
- Cloud ARR зріс на 39% до $1,48 млрд. Скоригований чистий новий Cloud ARR збільшився на 20%, що є корисною перевіркою зростання, яка виключає ефекти міграції. Міграція існуючих клієнтів може підняти Cloud ARR без еквівалентних додаткових витрат. Базові доповнення повинні підтримувати оцінку, присвоєну зростанню.
- Річне керівництво ARR досягло від $1,880 млрд до $1,885 млрд. Керівництво також очікує вільного грошового потоку у FY2027 від $323 млн до $333 млн. Ці цілі підтримують інвестиції в продукти. Повторюване зростання стає більш цінним, коли готівка зростає швидше, ніж витрати на продажі та підтримку.
- Rubrik AI досяг однієї третини глобальних клієнтів у вересні. Оголошення про впровадження у вересні та розширення Project Hourglass у жовтні разом з AHEAD, Trace3 та WWT встановлюють прогрес у розповсюдженні. Ці шляхи до корпоративних робочих процесів потребують платного розширення для встановлення додаткової виручки та обґрунтування інвестицій.
Що таке Rubrik (RBRK)?
Rubrik продає підписне програмне забезпечення, яке захищає, відстежує та відновлює дані в корпоративних системах, публічних хмарах та SaaS-застосунках. Security Cloud поєднує незмінні резервні копії, аналіз загроз та оркестрацію відновлення, щоб клієнти могли відновити чисту роботу після атаки. Компанія отримує дохід від хмарних підписок протягом термінів контрактів і визнає деякі строкові ліцензії частково авансом, як пояснюється у квартальному звіті. Тому річний повторюваний дохід допомагає показати законтрактовану базу, коли терміни квартальних продажів змінюються. Витрати на хостинг і підтримку визначають, яка частина цієї бази досягає прибутку.
Rubrik розширює свою архітектуру відновлення на ідентичності та автономні застосунки. Project Hourglass залучає Cognizant, Deloitte, LTM, HCLTech, NTT DATA та Wipro до розповсюдження Agent Cloud для Anthropic's Claude Code; Code Guardian додає AHEAD, Trace3 та WWT до розгортання під керівництвом сервісів. Ці партнери можуть представити Rubrik клієнтам, які керують ШІ-агентами в складних робочих процесах безпеки. Однак сертифікація та інтеграція потребують часу, і комерційний тест полягає в тому, чи перетворяться розгортання на платні контракти та стійкий ARR.
Огляд прибутків Rubrik (RBRK) за Q2 FY2027: Зростання виручки на 38% перевищило оцінки
Виручка за фіскальний Q2 FY2027 зросла на 38% до $427,3 млн, випередивши консенсусний орієнтир у $396,3 млн, а скоригований розбавлений EPS досяг $0,20 проти очікуваних $0,04. Підписний ARR зріс на 33% до $1,66 млрд, тоді як маржа внеску покращилася до 14,0%. Керівництво підвищило річний прогноз виручки до $1,685–$1,693 млрд. Позитивна генерація грошових коштів підтримує розширення, але збиток за GAAP у розмірі $61,8 млн утримує якість прибутку у фокусі.
Читати далі: Rubrik (RBRK) Q2 FY2027 Огляд прибутків: Сильні результати Q2, але більш м'який прогноз Q3 знизив акції на 13,05%
|
Фінансовий показник |
Прогноз / Консенсус |
Звітний / Фактичний |
Відхилення |
|
Виручка Q2 FY2027 |
Консенсус $396,3 млн |
$427,3 млн |
Перевищення. На $31,0 млн вище оцінки; зростання на 38% рік до року. |
|
Non-GAAP розбавлений EPS |
Консенсус $0,04 |
$0,20 |
Перевищення. На $0,16 вище оцінки. |
|
Чистий збиток за GAAP |
Збиток $95,9 млн рік тому |
Збиток $61,8 млн |
Покращення. Збиток скоротився на $34,1 млн. |
|
Підписний ARR |
$1,25 млрд рік тому |
$1,66 млрд |
Розширення. Зростання на 33% рік до року. |
|
Маржа внеску ARR |
9,4% рік тому |
14,00% |
Покращення. Зростання на 4,6 відсоткових пункти. |
|
Прогноз виручки Q3 FY2027 |
Фактичний показник Q2 $427,3 млн |
$429 млн–$431 млн |
Вище. Середина $430 млн — зростання на $2,7 млн послідовно. |
|
Вільний грошовий потік |
$57,5 млн рік тому |
$65,7 млн |
Покращення. Зростання на $8,2 млн рік до року. |
|
Компенсація акціями |
$88,5 млн рік тому |
$101,0 млн |
Вище. Зростання на $12,5 млн рік до року. |
- Зростання виручки на 38% занизило нормалізований попит. Виручка від матеріальних прав знизилася до $4,7 млн з $14,2 млн, а керівництво повідомило про зростання на 43% після виключення цього ефекту. Це зміцнює інтерпретацію базового попиту. Звітна виручка включає авансові ліцензії, тому терміни визнання все ще мають значення.
- Зростання ARR на 33% відображало глибший повторюваний попит. Компанія завершила липень з 3 084 клієнтами, які вносять щонайменше $100 000 підписного ARR, що на 23% більше. Більші відносини підтримують крос-продажі. Додаткові можливості повинні збільшити цінність контракту достатньо, щоб компенсувати затримки закупівель та знижки при консолідації.
- Маржа внеску 14,0% покращилася на 460 базисних пунктів. Вона зросла з 9,4%, що сигналізує про важелі впливу на повторювані контракти. Тим не менш, валова маржа за GAAP знизилася з 79,5% до 78,4%. Економіка доставки відрізняється від ефективності продажів. Витрати на інфраструктуру можуть зростати, незважаючи на комерційний масштаб.
- Скоригований EPS $0,20 контрастував зі збитком за GAAP у $61,8 млн. Скоригований результат попереднього року складав збиток $0,03. Квартальна компенсація акціями досягла $101,0 млн. Скориговані прибутки підтримують модель; акціонерна компенсація вимагає моніторингу кількості акцій.
- Прогноз виручки Q3 від $429 млн до $431 млн встановлює наступний рубіж. Прогноз маржі внеску становить 14%; річний прогноз готівки — від $323 млн до $333 млн. Досягнення цих цілей підтверджує конвертацію в готівку. Знижений прогноз послабить підтримку оцінки до того, як надійдуть результати кінця року.
Інвестиційний прогноз Rubrik (RBRK) на 2026 рік: Бичачий сценарій $150 проти Ведмежого сценарію $90
Прогноз Rubrik на 2026 рік залежить від того, чи зможуть повторюваний попит на безпеку та нові продукти ШІ разом покращити прибутки та грошовий потік. Розширення великих клієнтів та розповсюдження через партнерів підтримують потенціал зростання. Уповільнення хмарних доповнень, дорога доставка або обмежене платне впровадження Agent Cloud залишить акції в залежності від високої оцінки майбутнього зростання, а не поточного прибутку за GAAP.
Бичачий сценарій: Більш активне впровадження ШІ-безпеки штовхає RBRK до $150
Бичачий сценарій припускає, що ARR підтримує зростання близько або вище 33%, а скоригований чистий новий Cloud ARR прискорюється понад 20%. Agent Cloud та Code Guardian починають додавати платні контракти разом з основним програмним забезпеченням для відновлення. Більші підписки розподіляють витрати на продажі та розробку на ширшу базу, тоді як витрати на хмарну доставку зростають повільніше, ніж законтрактована виручка.
Рух до $150 вимагатиме, щоб партнерські розгортання перетворились на платне використання, більш сильне керівництво ARR або готівкою та кращу маржу внеску. Самі лише демонстрації для клієнтів не підтвердять покращення прибутків, необхідне для підтримки цієї цілі.
Базовий сценарій: Стабільний попит на підписки утримує RBRK між $110 та $130
Базовий сценарій припускає, що Rubrik виконає свої річні прогнози, тоді як продажі ШІ поступово зростатимуть. Основний попит на відновлення залишається стійким, а Project Hourglass розширює розповсюдження, але регульовані корпоративні покупці потребують часу для розгортання нових робочих процесів безпеки. Тривалі збитки за GAAP та витрати на хмарну доставку обмежують те, скільки інвестори платять за повторювану базу.
RBRK може торгуватися переважно між $110 та $130, якщо продажі Q3 досягнуть $429–$431 млн, маржа внеску залишиться близько 14%, а річне керівництво готівкою залишиться в силі. Слабші хмарні доповнення поставлять цей діапазон під загрозу.
Ведмежий сценарій: Уповільнення бронювань та вищі витрати тягнуть RBRK до $90
Ведмежий сценарій припускає, що хмарні доповнення сповільнюються, а корпоративні покупці відкладають зобов'язання щодо Agent Cloud. Тоді витрати на розробку та хостинг передуватимуть виручці від нових продуктів, знижуючи операційний важіль, незважаючи на усталений бізнес відновлення. Компенсація акціями ще більше обмежить вигоду на акцію від будь-якого покращення готівки.
Рух до $90 стане більш імовірним, якщо ARR або керівництво готівкою знизиться, розширення великих клієнтів послабшає або платна конверсія ШІ розчарує. Нижчі оцінки зростання та знижений кратний показник оцінки взаємно посилюватимуть один одного.
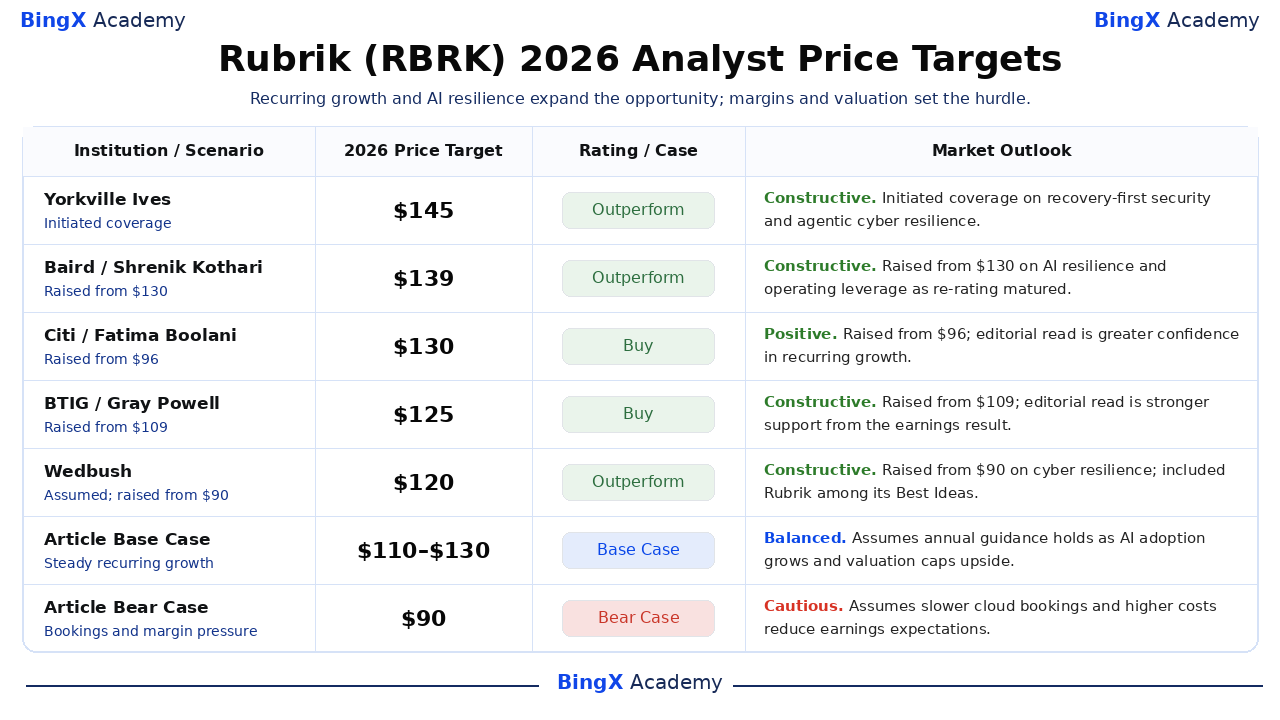
Прогнози цін акцій RBRK на 2026 рік від аналітиків Уолл-стрит
Ці датовані інституційні дії були перевірені до 2026-10-14. Ковзаючі 12-місячні цілі поширюються на 2027 рік; результати кінця року залишаються невизначеними. Там, де звіти встановлюють лише дію, інтерпретація позначена як редакційна. Рядки базового та ведмежого сценарію статті є незалежними сценаріями для решти календарного року.
|
Установа / Сценарій |
Цільова ціна на 2026 рік |
Рейтинг / Сценарій |
Ринковий прогноз |
|
Yorkville Ives |
$145 |
Outperform |
Конструктивний. 2026-10-07: Розпочато покриття на основі пріоритету відновлення в безпеці та кіберстійкості агентів; індивідуальний аналітик не розкривається. |
|
Baird |
$139 |
Outperform |
Конструктивний. 2026-09-23: Підвищено з $130 на ШІ-стійкість та операційний важіль у міру дозрівання можливості переоцінки. |
|
Citi |
$130 |
Buy |
Позитивний. 2026-08-28: Підвищено з $96; редакційне читання — більша впевненість у повторюваному зростанні. |
|
BTIG |
$125 |
Buy |
Конструктивний. 2026-08-28: Підвищено з $109; редакційне читання — більш сильна підтримка завдяки результатам прибутків. |
|
Wedbush |
$120 |
Outperform |
Конструктивний. 2026-09-11: Прийнято покриття та підвищено з $90, посилаючись на кіберстійкість та включивши Rubrik до списку кращих ідей. |
|
CIBC |
$120 |
Outperformer |
Виважений. 2026-08-31: Підвищено з $115; редакційне читання — виважене скидання оцінки після публікації прибутків. |
|
Базовий сценарій статті |
$110 до $130 |
Базовий сценарій |
Збалансований. Припускає, що річний прогноз витримає, поки впровадження ШІ зростає, а оцінка обмежує потенціал зростання. |
|
Ведмежий сценарій статті |
$90 |
Ведмежий сценарій |
Обережний. Припускає, що уповільнення хмарних бронювань та вищі витрати знижують очікування щодо прибутків. |
Як торгувати акціями Rubrik (RBRK) на BingX
Торгуйте повторюваним зростанням Rubrik, впровадженням ШІ-безпеки та прогнозом прибутковості за допомогою інструментів BingX TradFi та BingX AI. Оскільки RBRK може різко реагувати на оновлення ARR, прогнози та оголошення партнерів, трейдери повинні визначити як каталізатор, так і ліміти ризику перед відкриттям позиції.
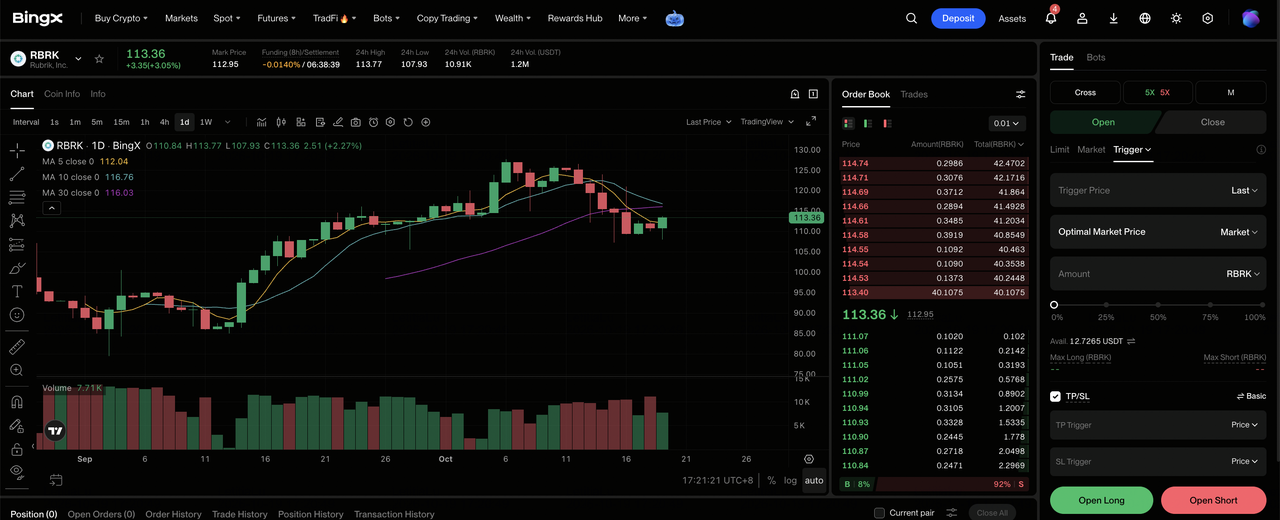
Крок 1: Відкрийте BingX TradFi. Зареєструйтесь та перейдіть до спеціалізованого розділу TradFi на панелі керування біржі BingX.
Крок 2: Виберіть Rubrik (RBRK). Знайдіть та виберіть контракт безстрокових ф'ючерсів RBRK-USDT.
Крок 3: Виберіть напрямок. Виберіть Відкрити лонг, якщо ви очікуєте, що більш сильні повторювані доповнення та платне впровадження ШІ підніме прогноз. Виберіть Відкрити шорт, якщо ви очікуєте ослаблення хмарних бронювань, прогнозів готівки або маржі доставки.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть ізольовану або перехресну маржу залежно від вашої толерантності до ризику. Зростання RBRK на 54,90% з початку року робить консервативне кредитне плече та чіткий розмір позиції важливими, коли очікування підвищені.
Крок 5: Застосуйте суворі протоколи управління ризиками. Встановіть рівні тейк-профіту та стоп-лоссу (TP/SL) до або одразу після відкриття угоди. RBRK може швидко реагувати на прибутки, зростання ARR, зміни прогнозів, ШІ-контракти та зміни оцінки в секторі безпеки.
Топ-5 ризиків, за якими слід стежити інвесторам Rubrik у 2026 році
Rubrik має зростаючу повторювану базу, але стійка вартість на акцію залежить від якості контрактів, витрат на хмарну доставку та швидкості перетворення нових інструментів ШІ-безпеки на платні підписки.
- Уповільнення корпоративного розширення послабить майбутню виручку. ARR передбачає поновлення контрактів; міграція клієнтів ускладнює порівняння базового хмарного зростання. Нижчі поновлення або корпоративне розширення зменшать очікування майбутніх продажів до того, як квартальна виручка помітно сповільниться, послаблюючи підтримку оцінки.
- Витрати на хостинг можуть поглинути переваги масштабу. Квартальний звіт повідомив про збільшення витрат на хостинг на $7,9 млн, а загальна валова маржа знизилася. Якщо витрати на інфраструктуру навантаження перевищать ціноутворення підписок, додаткова виручка створює менше прибутку та підтримує нижчий кратний прибуток.
- Акціонерна компенсація розмиває претензії на майбутні грошові кошти. Квартальна компенсація акціями досягла $101,0 млн з $88,5 млн; зважена кількість акцій зросла до 206,1 млн з 194,9 млн. Випуск акцій може компенсувати операційні покращення, коли зростання готівки відстає від бази акцій.
- Впровадження ШІ може довше перетворюватись на платне зростання. Використання однієї третини клієнтів встановлює залученість; Code Guardian розширює розповсюдження. Жодне розкриття інформації не надає окремого загального визнаного доходу від ШІ. Впровадження без пропорційного збільшення контрактів зменшує прибутки від витрат на розробку продуктів.
- Вища оцінка посилює розчарування від виконання. Акції зросли на 54,90% до 2026-10-13, що надає більшу вагу продовженню розширення ARR та генерації готівки. Знижений прогноз може стиснути кратний показник. Кредитне плече посилює результуюче коригування ціни та потенційний збиток капіталу.
Висновки: Чи варто інвестувати в Rubrik у 2026 році?
Стійке зростання повторюваної виручки Rubrik зміцнює його позиції в корпоративній безпеці даних та кіберовідновленні: підписний ARR за Q2 зріс на 33% до $1,66 млрд, скоригований EPS досяг $0,20, а вільний грошовий потік покращився до $65,7 млн. Розширення корпоративних відносин та партнерства Agent Cloud пропонують додаткові можливості для зростання, оскільки компанії інвестують у кіберстійкість та захист даних на базі ШІ. Ключове питання — чи зможе більш активне впровадження перетворитися на вищу цінність контрактів, покращені маржі та стійку генерацію готівки.
Бичачий сценарій $150 залежить від прискорення бронювань, більш сильної монетизації ШІ та тривалого операційного важелю, тоді як ведмежий сценарій $90 відображає уповільнення зростання та тиск на оцінку. Базовий сценарій $110–$130 припускає, що Rubrik виконає свій поточний прогноз зі стабільним розширенням повторюваної виручки. Інвестори можуть відстежувати майбутнє зростання ARR, впровадження Agent Cloud, керівництво вільним грошовим потоком та розмивання акцій, щоб оцінити, чи можуть покращення фундаментальних показників підтримати вищу оцінку.
Попередження про ризики: Інвестування в RBRK пов'язане з ризиком втрати капіталу. Терміни корпоративних контрактів, витрати на інфраструктуру, монетизація ШІ, компенсація акціями та зміни оцінки можуть впливати на прибутки та динаміку ціни акцій. Інвестори повинні оцінити ці ризики та провести незалежне дослідження перед інвестуванням.
Пов'язані матеріали
- CrowdStrike (CRWD) Прогноз ціни на 2026 рік: Чи зможуть ШІ-безпека та Falcon Flex підняти CRWD до $280?
- Palo Alto Networks (PANW) Прогноз ціни на 2026 рік: Чи зможе зростання ШІ-безпеки підняти PANW до $475?
- Okta (OKTA) Прогноз ціни на 2026 рік: Чи зможе безпека ШІ-агентів підняти OKTA до $225?
- UiPath (PATH) Прогноз ціни на 2026 рік: Чи зможе агентний ШІ підняти PATH до $23?
- Oracle (ORCL) Прогноз ціни на 2026 рік: Чи зможе зростання хмари ШІ підняти ORCL до $260?
