阿里巴巴集團(BABA)在中國及國際市場營運數字商務、雲計算、物流和消費服務平台。淘寶和天貓仍是集團的核心,而阿里雲、通義千問人工智能、即時零售和國際商務對長期增長越來越重要。這一轉型擴大了阿里巴巴對AI需求的敞口,但也使ADR對資本密集度、商務競爭和中國相關政策風險敏感。
最新季度顯示,轉型在收入方面比盈利方面進展更快。 阿里巴巴2027財年第一季收入增長9%至人民幣2,689.53億元(390.63億美元),AI雲和計算收入增長45%至人民幣484.37億元(71.4億美元),雲調整後EBITA增長133%。每股ADS調整後收益為人民幣8.52元(每股ADS 1.26美元),低於人民幣10.72元(每股ADS 1.58美元)的共識預期,因為AI基礎設施和商務投資降低了近期盈利能力。
BABA股票2026年預測現在集中於兩個相競爭的觀點:
- AI商業化情況:45%雲增長、擴大雲利潤率和通義千問採用將阿里巴巴的基礎設施投資轉化為更大、更盈利的經常性收入基礎。
- 回報壓力情況:沉重的資本支出、即時零售競爭、股權稀釋和疲弱的國內消費使現金流和盈利低於持續重新估值所需的水平。
本指南分解了BABA ADR預測、2026年美元價格情景、主要風險和分析師展望,基於阿里巴巴8月20日2027財年第一季業績發佈、官方文件和截至9月4日的市場數據,以及 如何在BingX TradFi交易BABA股票期貨,使用 USDT抵押品。
阿里巴巴投資者在2026年9月需要了解的5件事
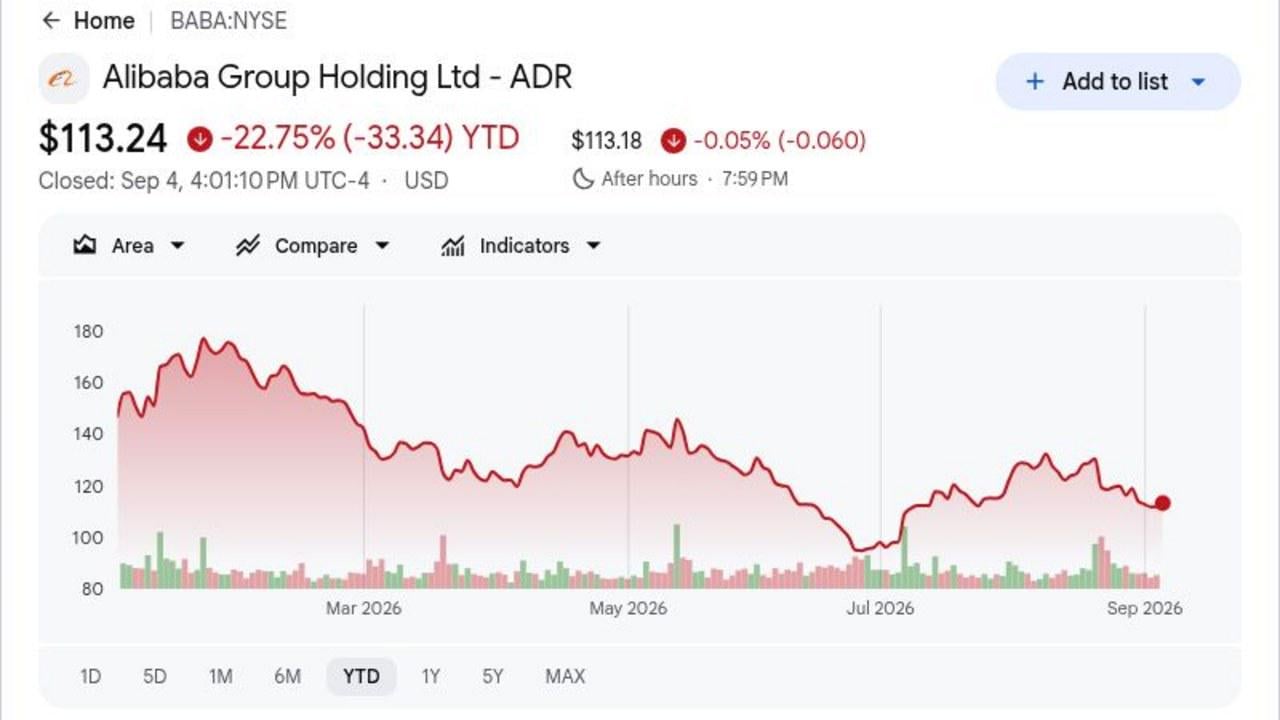
- BABA截至9月4日年初至今下跌22.75%:股價收於113.24美元,遠低於192.67美元的52週高點。這一跌幅表明投資者仍希望看到更清楚的證據證明大量AI支出能轉化為更強的盈利和現金流。
- 季度收入達到人民幣2,689.53億元(396.3億美元),同比增長9%:收入超過約人民幣2,621億元(386.2億美元)的共識預期約人民幣69億元(10.2億美元),但每股ADS調整後收益人民幣8.52元(每股ADS 1.26美元)低於人民幣10.72元(1.58美元)的預期。
- AI雲和計算收入增長45%至人民幣484.37億元(71.4億美元):這標誌著阿里巴巴22個季度以來最快的雲增長。AI相關產品收入達到人民幣123.76億元(18.2億美元),連續第12個季度實現三位數增長。
- 季度資本支出增長75%至人民幣677億元(99.8億美元):支出支持AI計算擴張,而雲調整後EBITA仍增長133%至人民幣56.28億元(8.3億美元)。阿里巴巴季末持有約699億美元現金和流動投資。
- 阿里巴巴籌集800億港元用於全棧AI投資:公司以每股112.70港元的價格發行了7.1億股新股,所得款項專門用於芯片、基礎設施和模型開發。這筆資金加強了AI建設,但約3.7%的已發行股份增加造成了明顯的稀釋權衡。
什麼是阿里巴巴集團(BABA)?
阿里巴巴集團是一家中國科技公司,其收入引擎涵蓋商務、 雲計算、物流和數字服務。淘寶和天貓連接中國的消費者、商家和品牌,阿里巴巴網站服務全球批發貿易,速賣通、Lazada和Trendyol將集團擴展到國際市場。菜鳥提供物流能力,而阿里雲銷售基礎設施、數據庫、安全和AI服務。在紐約上市的BABA證券是代表阿里巴巴普通股敞口的美國存託憑證。
阿里巴巴目前的戰略集中投資於全棧AI和消費。通義千問模型系列下載量已超過30億次,衍生模型超過30萬個,為阿里雲創建了開源漏斗。其倚天M890處理器通過雲服務被超過20個行業的650多個外部客戶使用,而QwenWork、釘釘和通義千問購物助手將模型與企業和商務工作流程連接。即時零售和6,400萬會員的88VIP基礎在雲轉型的同時增加了消費者規模。
阿里巴巴集團(BABA)2027財年第一季業績概覽:收入超預期,雲增長45%和盈利壓力
阿里巴巴實現季度收入人民幣2,689.53億元(390.63億美元),而預期約為人民幣2,621億元(386.2億美元),每股ADS調整後收益人民幣8.52元(1.26美元)低於人民幣10.72元(1.58美元)的共識預期。AI雲和計算收入增長45%至人民幣484.37億元(71.4億美元),雲調整後EBITA增長133%至人民幣56.28億元(8.3億美元),而淨收入下跌75%至人民幣104.44億元(15.4億美元)。該季度加強了AI需求情況,但人民幣677億元(99.8億美元)的資本支出和負人民幣446.7億元(65.8億美元)的自由現金流使投資回報的時機成為估值辯論的核心。
閱讀更多: 阿里巴巴(BABA)2027年第一季業績概覽:人民幣484.4億元AI雲增長推動1.26%價格上漲
|
財務指標 |
指導/共識 |
報告/實際 |
差異 |
|
2027財年第一季收入 |
人民幣2,621億元(386.2億美元)共識 |
人民幣2,689.53億元 (396.3億美元) |
超預期。約超共識人民幣69億元(10.2億美元);同比增長9%。 |
|
非GAAP稀釋每股ADS收益 |
人民幣10.72元(每股ADS 1.58美元)共識 |
人民幣8.52元 (每股ADS 1.26美元) |
不及預期。低於共識人民幣2.20元(每股ADS 0.32美元),因投資增加。 |
|
淨收入 |
— |
人民幣104.44億元 (15.4億美元) |
下跌。同比下跌75%。 |
|
經營利潤 |
— |
人民幣151.61億元 (22.3億美元) |
下跌。儘管收入增長,同比下跌57%。 |
|
AI雲和計算收入 |
— |
人民幣484.37億元 (71.4億美元);同比+45% |
加速。22個季度以來最快雲增長。 |
|
AI相關產品收入 |
— |
人民幣123.76億元 (18.2億美元) |
加速。連續12個季度三位數增長。 |
|
雲調整後EBITA |
— |
人民幣56.28億元 (8.3億美元);同比+133% |
擴張。利潤率達到約12%。 |
|
中國即時零售收入 |
— |
人民幣532.95億元 (78.5億美元);同比+45% |
擴張。規模增加,單位經濟效益改善。 |
|
資本支出 |
— |
人民幣677億元 (99.8億美元) |
增加。同比增長75%,用於AI基礎設施。 |
|
自由現金流 |
— |
人民幣446.7億元 (65.8億美元)流出 |
惡化。基礎設施支出推動現金流轉負。 |
|
現金和流動投資 |
— |
699億美元 |
強勁。流動性支持持續投資。 |
- 收入人民幣2,689.53億元(396.3億美元)增長9%並超預期:結果比約人民幣2,621億元(386.2億美元)的預期高出約人民幣69億元(10.2億美元)。更快的雲和即時零售增長有助於將擴張範圍擴大到核心中國商務之外。
- 每股ADS調整後收益人民幣8.52元(1.26美元)低於預期人民幣2.20元(0.32美元):共識接近人民幣10.72元(1.58美元),而淨收入下跌75%至人民幣104.44億元(15.4億美元)。差距表明更重的技術和消費者投資仍在限制每股收益增長。
- AI雲收入達到人民幣484.37億元(71.4億美元),增長45%:AI相關產品收入也上升至人民幣123.76億元(18.2億美元),連續第12個季度實現三位數增長,顯示通義千問和計算需求正成為有意義的商業工作負載。
- 雲調整後EBITA增長133%至人民幣56.28億元(8.3億美元):分部利潤率達到約12%,即使在基礎設施投資增加的情況下。這支持經營槓桿情況,儘管集團經營利潤仍下降57%。
- 資本支出人民幣677億元(99.8億美元)推動負自由現金流人民幣446.7億元(65.8億美元):支出同比增長75%,使現金轉換成為本季度的主要權衡。阿里巴巴約699億美元的流動性狀況支持建設,但持續的負自由現金流將削弱更快雲增長創造的價值。
阿里巴巴集團(BABA)2026年價格預測:牛市vs熊市情景
核心測試是雲增長超過40%和約12%的雲EBITA利潤率能否超過較弱的集團利潤、負自由現金流和股權稀釋。以下所有價格均指在美國上市的BABA ADR美元價格,並且是BingX學院編輯情景而非華爾街目標。
牛市情況:強勁AI雲增長推動BABA走向230美元
牛市情況假設 AI雲和計算收入保持在40%或以上增長,雲調整後EBITA繼續比銷售增長更快,通義千問採用擴展到更多企業工作負載。即時零售也保持強勁,虧損收窄,讓雲盈利能力和更好的商務效率重建集團盈利。
向210至230美元的走勢將需要自由現金流轉正,雲利潤率上升到約12%以上,管理層顯示人民幣677億元(99.8億美元)季度資本支出的更清楚回報。較低的稀釋和更強的中國消費將提供進一步支持。
基本情況:穩定雲增長使BABA保持在150至180美元之間
基本情況假設雲增長緩解至30%至40%範圍,AI相關收入仍是雲銷售的有意義份額,商務投資繼續壓制集團利潤率。阿里巴巴約699億美元的流動性狀況支持擴張,而自由現金流只是逐漸恢復。
在這種情況下,BABA可能主要在150至180美元之間交易。持續的雲EBITA增長和較窄的即時零售虧損將支持該範圍,而雲增長低於30%、另一次大型股權發行或持續負自由現金流將削弱它。
熊市情況:沉重AI支出和稀釋拉動BABA走向90美元
熊市情況假設 AI基礎設施支出保持高位,而雲利潤率沒有相應改善。國內商務競爭使客戶獲取成本保持高位,中國消費仍然疲軟,800億港元配售未能足夠快地產生回報以抵消稀釋。
如果雲增長跌破25%、經營利潤繼續大幅下降或自由現金流保持明顯負數,向90至110美元的走勢將變得更有可能。出口管制或重新的ADR政策擔憂可能增加進一步的估值壓力。
華爾街分析師對BABA股票2026年價格預測
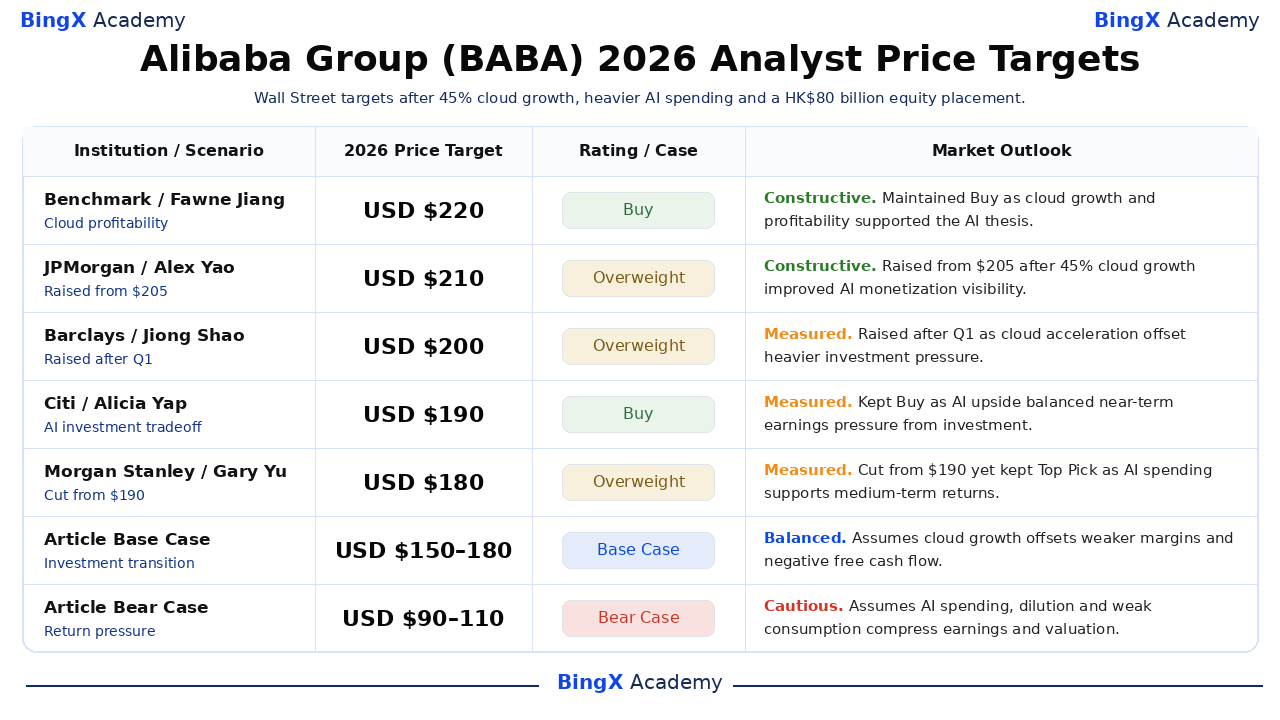
選定的六個機構行動範圍從每股ADR 170至220美元,並保留每家公司的最新說明評級和目標方向。更廣泛的共識接近187至196美元,顯示從9月4日收盤價的大幅上漲空間以及對投資回報的重大不確定性。最後兩行是BingX學院編輯情景而非華爾街預測。
|
機構/情景 |
2026年價格目標 |
評級/情況 |
市場展望 |
|
Benchmark |
220美元/ADR |
買入 |
建設性。7月9日:維持買入,因為雲增長和盈利能力支持長期AI論點。 |
|
摩根大通 |
210美元/ADR |
增持 |
建設性。8月21日:45%雲增長改善AI商業化可見性後從205美元上調。 |
|
巴克萊 |
200美元/ADR |
增持 |
適度。8月21日:第一季雲加速抵消更重投資壓力後上調。 |
|
花旗 |
190美元/ADR |
買入 |
適度。8月20日:AI上行空間平衡投資近期盈利壓力,維持買入。 |
|
摩根士丹利 |
180美元/ADR |
增持 |
適度。7月26日:從190美元下調但維持阿里巴巴為中期AI回報首選。 |
|
滙豐 |
170美元/ADR |
買入 |
謹慎。7月9日:AI和商務支出對近期盈利構成壓力,從176美元下調。 |
|
文章基本情況 |
150–180美元/ADR |
基本情況 |
平衡。假設雲增長抵消較弱利潤率和負自由現金流。 |
|
文章熊市情況 |
90–110美元/ADR |
熊市情況 |
謹慎。假設AI支出、稀釋和疲弱消費壓縮盈利和估值。 |
如何在BingX交易阿里巴巴集團(BABA)股票
使用BingX TradFi和 BingX AI工具交易阿里巴巴的AI雲增長、通義千問採用、商務效率和自由現金流展望。由於BABA可能對盈利、中國政策、股權融資和美國技術限制做出劇烈反應,交易者應在進入頭寸之前明確催化劑和風險限制。
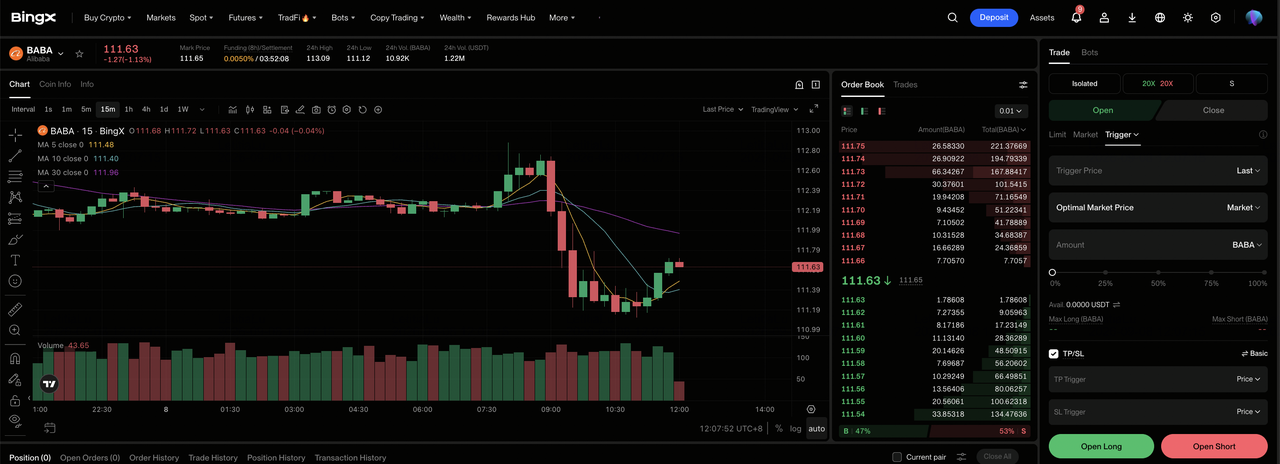
步驟1:訪問BingX TradFi。 註冊並導航到BingX交易所儀表板上的專門 TradFi部分。
步驟2:選擇阿里巴巴集團(BABA)。搜索並選擇 BABA-USDT永續期貨合約。
步驟3:選擇方向。如果雲增長保持在40%以上且利潤率改善,選擇 開多。如果投資、稀釋或疲弱商務需求降低每股收益,選擇開空。
步驟4:選擇槓桿和保證金模式。根據您的風險承受能力選擇 逐倉或全倉保證金。22.75%的年初至今跌幅顯示為何保守槓桿和清楚頭寸規模很重要。
步驟5:執行嚴格風險協議。在進入交易之前或之後立即設置 止盈和止損(TP/SL)水平。BABA可能對雲增長、商務利潤率、資本支出、股權發行和中國政策迅速反應。
BABA投資者在2026年需要關注的5大風險
阿里巴巴更快的雲增長改善了長期機會,儘管ADR仍面臨可能直接改變每股價值的經營、融資和政策風險。
- 季度資本支出人民幣677億元(99.8億美元)增長75%:支出導致人民幣446.7億元(65.8億美元)的自由現金流流出。如果雲增長或利潤率在基礎設施利用率上升之前放緩,較低的現金轉換將降低為每個ADR創造的價值。
- 淨收入下跌75%至人民幣104.44億元(15.4億美元):即時零售和AI投資擴張快於近期利潤。來自京東、美團和PDD的持續競爭可能需要抑制利潤率並延遲較高情景中嵌入的盈利恢復的補貼。
- 800億港元配售發行了7.1億股:新股本擴大資金能力並將普通股數量增加約3.7%。如果資本未能產生足夠的AI回報,每個ADR代表對盈利和現金流的較小權益。
- 中國宏觀經濟和監管風險仍然重大:國內商務取決於消費者信心、商家活動和穩定的平台政策環境。較弱的支出或重新的監管干預可能降低收入增長並在BABA上保持更大的風險折扣。
- 美國出口管制和ADR結構增加外部風險:對先進芯片的限制可能即使在強勁需求下也限制AI能力。另外,地緣政治或審計訪問爭議可能增加阿里巴巴經營進展與其美國上市ADR估值之間的折扣。
最終想法:您應該在2026年投資BABA嗎?
阿里巴巴2027財年第一季業績提供了AI需求正成為商業化的強有力證據:收入增長9%,雲收入增長45%,AI相關產品保持三位數增長,雲調整後EBITA增長133%。對重是同樣清楚的。調整後每股收益不及共識,淨收入下跌75%,資本支出達到人民幣677億元(99.8億美元),自由現金流轉為明顯負數。
150至180美元的基本情況假設雲增長和改善的分部盈利能力逐步抵消沉重投資。210至230美元的牛市情況需要正現金流和更好的商務效率,而90至110美元的熊市情況反映較弱回報、稀釋和政策壓力。投資者應在將ADR的估值差距視為持久上行空間之前監控雲增長、雲EBITA利潤率、即時零售虧損和自由現金流。
風險提醒:這些BABA ADR情景是條件性研究估計,非投資建議或保證回報。阿里巴巴的ADR和BABA-USDT永續合約可能虧損,槓桿頭寸可能被清算。在承擔風險之前,請獨立審查當前市場數據、公司文件和BingX條款。
相關閱讀
- 2026年值得購買的十大AI基礎設施股票:芯片製造和設計領導者
- 2026年值得購買的頂級AI計算和GPU股票:推理和定制硅的轉變
- 在超大規模資本支出和新雲繁榮中2026年值得購買的頂級AI雲基礎設施股票
- 什麼是Ondo的阿里巴巴代幣化股票(BABAON)以及如何購買?
- 亞馬遜(AMZN)2026年價格預測:AWS和AI增長能否推動AMZN超過400美元?
- 沃爾瑪(WMT)2026年價格預測:電子商務和廣告能否推動WMT走向155美元?
