Anthropic(ANT)為企業、開發者及個人用戶開發 Claude 人工智能模型。編程工具及 API 使用量是其商業增長引擎,而更廣泛的工作流程自動化則有望進一步提升客戶支出。在市場日益關注 AI 投資回報的環境下,付費採用情況、模型效率及能否取得價格合理的算力,將決定這種擴張能否帶來持續盈利。
最新季度顯示業務快速增長,但高昂的算力成本對盈利能力構成壓力。根據最終招股章程,Anthropic 2026 年第三季收入達 169.56 億美元,按季增長 46.7%。營運虧損為 5.67 億美元,而算力及基礎設施開支達 98.63 億美元。作為上市公司,其考驗在於:在利率及 AI 估值壓力持續的情況下,Claude 使用量增長能否抵銷服務成本,而毋須反覆依賴股權融資。
2026 年 ANT 股價預測目前圍繞兩種相互對立的觀點:
- 企業採用論點: Claude 的擴張及更高效的模型,可望將客戶支出轉化為營運利潤,即使 AI 投資受到更嚴格審視,仍能支持估值溢價。
- 算力承擔論點: 若使用量增長放緩,高昂的算力容量成本及競爭可能削弱現金回報,而較高的折現率亦會降低投資者願意為遠期盈利支付的價格。
本指南根據 Anthropic 的最終招股章程、IPO 定價公告及截至 2026-11-19 的市場數據,分析 ANT 股價預測、2026 年股價情境、主要風險及分析師展望,並介紹 如何購買 ANT 股票,使用 USDT 或 USDC 在 BingX TradFi 進行交易。
Anthropic 投資者在 2026 年 11 月必須了解的 5 大重點
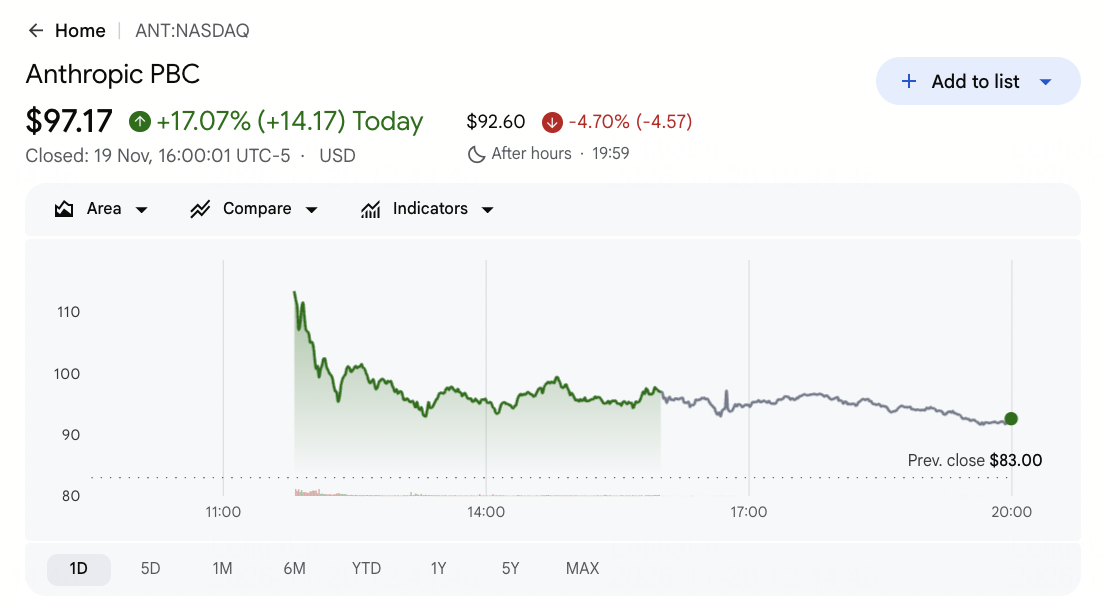
- ANT 在 2026-11-19 收報 97.17 美元,高於 83 美元的 IPO 招股價: 從招股價至收市價上升 17.07%,但較開市價下跌 12.85%。持續升勢需要 Claude 收入帶來更佳的現金回報表現,而不能將首日需求視為長期投資回報的證明。
- 隨着 Claude 採用率擴大,第三季收入達 169.56 億美元: 收入較第二季的 115.55 億美元增加,而第二季錄得 9.74 億美元營運利潤。然而,業績轉為營運虧損,意味投資者必須區分已確認收入增加與盈利能力改善。
- 截至 2026-10-31,按當前業務水平推算的年化收入達 810 億美元: 這項按使用量推算的年化指標,較 2026-09-30 的 710 億美元上升,顯示用量持續擴大。客戶留存率、實際帳單收入及服務成本,將決定這些活動有多少能轉化為持續盈利,而非僅是推算出來的收入數字。
- Claude Opus 5.5 除了新功能,亦帶來提升效率的機會: Anthropic 表示,9 月推出的版本在一般工作負載下,運行成本較 Opus 5 低 40%。未來的付費採用情況及公司實際利潤率,將決定產品改進能否帶來持續財務增長,而非僅讓客戶節省成本。
- 預計 1,048 億美元的所得款項淨額將提升財務實力: 招股章程合併計算 IPO 新股發行及同期配售,須待交易完成,且不包括承銷商的選擇權。這可為算力及研發提供潛在資金,但提升使用率及營運回報仍是創造長期股東價值的關鍵。
甚麼是 Anthropic(ANT)?
Anthropic 是一家 AI 研究及產品公司,由前 OpenAI 研究員於 2021 年創立,創辦人包括擔任行政總裁的 Dario Amodei,以及其妹妹、擔任總裁的 Daniela Amodei,並以特拉華州公益公司形式註冊。其商業模式結合 Claude 付費訂閱,以及透過開發者平台和雲端合作夥伴提供的按用量計費服務。Claude Code、企業 AI 助理及模型 API 等產品支援軟件開發、研究及業務自動化。收入來自訂閱及模型使用,而長期盈利能力則取決於不斷增長的客戶支出,能否抵銷算力、研發及分銷成本。
Anthropic 的增長策略聚焦於企業 AI 採用、編程應用及更具成本效益的模型服務。其與 亞馬遜的合作包括 Project Rainier 及高達 5 吉瓦的額外算力容量,AWS 則擔任其主要雲端及模型訓練合作夥伴。Claude 亦可透過 Google Cloud 及 微軟 Azure 使用。截至 2026-09-30,Anthropic 有超過 11,900 名客戶,各自在過去 12 個月帶來至少 10 萬美元收入,凸顯企業需求持續擴大,而基礎設施成本仍是影響未來盈利能力的核心因素。
延伸閱讀: Anthropic IPO 必知的 10 大重點:定價、估值及交易方式
誰正在投資 Anthropic?IPO 投資支持及首日亮點
Anthropic 將 9.8 億股公開發售股份定價為每股 83 美元,IPO 發售總額達 813.4 億美元。另有七名策略投資者承諾購入合共 260 億美元的 N 類股份,包括 Google 及 NVIDIA 各投資 100 億美元,以及 AMD、 博通、 美光、微軟及 TSMC Partners。早期投資者包括亞馬遜、Altimeter Capital、Dragoneer、Greenoaks 及紅杉資本,這些機構參與了 Anthropic 在 2026 年 5 月的 650 億美元融資。高盛及摩根士丹利牽頭承銷 IPO。策略性股權投資與商業收入分開計算,並可能與早前的融資承諾有所重疊。
延伸閱讀: Anthropic IPO 前值得買入哪些 AI 股票?6 隻與 Anthropic 有直接關聯的股票
|
投資者 |
N 類股份認購額 |
合作關係 |
關注重點 |
|
Google LLC |
100 億美元 |
雲端及 TPU 合作夥伴 |
商業支出與股權投資分開計算。 |
|
NVIDIA |
100 億美元 |
AI 算力合作夥伴 |
取得硬件並不保證其使用能帶來盈利。 |
|
AMD |
25 億美元 |
策略性半導體投資者 |
配售屬於融資,而非 Anthropic 的產品收入。 |
|
博通 |
10 億美元 |
算力基礎設施合作夥伴 |
算力容量交付及融資條款會影響回報。 |
|
美光 |
10 億美元 |
記憶體及儲存合作夥伴 |
供應商的支持並不能消除算力成本。 |
|
微軟 |
10 億美元 |
Azure 分銷合作夥伴 |
付費客戶增長必須足以支持基礎設施投入。 |
|
TSMC Partners |
5 億美元 |
策略性半導體投資者 |
股權認購與晶片訂單屬不同交易。 |
- 大部分 IPO 股份由 Anthropic 新發行。 公司發售 9.5635 億股,而現有股東發售 2,365 萬股,其所得款項不會流入 Anthropic。新資金支持業務擴張,但股數增加亦意味着每股回報取決於資金能否有效配置並產生盈利。
- 首日收市價高於招股價,但低於開市價。 ANT 開市報 111.50 美元,收市報 97.17 美元,獲配售投資者與開市時買入的投資者取得不同結果。這種差異凸顯價格發現及配售風險,並不代表已形成可靠的長期交易模式。
- 260 億美元配售與 IPO 所得款項分開計算。 Google 及 NVIDIA 各同意認購 100 億美元,成為這項交易的最大參與者。策略投資支持擴大了潛在資源,但這些投資不會自動產生營運現金流或盈利。
- 禁售限制並不阻止所有提早出售股份的行為。 招股章程列明 180 天禁售限制、較長的創辦人禁售限制,以及部分股東可提早出售的特定例外情況。未來符合出售資格的股份供應可能影響交易,但取得資格不代表相關股東必然會立即出售股份。
- 持有公開發售股份並不代表能控制 Anthropic。 Long-Term Benefit Trust 可透過 T 類股份的特殊權利,選任及罷免構成董事會多數的董事。投資者應在考慮公司商業增長目標的同時,評估以使命為導向的管治模式如何影響其對資本配置的決策影響力。
Anthropic(ANT)2026 年投資展望:125 美元樂觀情境與 75 美元悲觀情境
Anthropic 的 2026 年展望取決於:在算力成本上升、AI 泡沫憂慮及融資環境收緊的情況下,企業快速採用 AI 能否轉化為可持續盈利。ANT 在 2026-11-19 首日收報 97.17 美元後,以下四項因素可能影響其截至 2026-12-31 的股價:
- 收入增長: 第三季收入達 169.56 億美元,按季增長 46.7%,顯示企業對 Claude 及 Claude Code 的需求強勁。
- 盈利能力及算力成本: Anthropic 按美國公認會計原則(GAAP)錄得 5.67 億美元營運虧損,其中包括約 20 億美元非現金捐款配對開支,而 50 億美元的短期算力成本亦對利潤率構成壓力。
- 估值及市場情緒: 以備考已發行股份約 132.2 億股及 97.17 美元股價計算,基本股權估值約為 1.28 萬億美元,相當於第三季年化收入的 18.9 倍。75–125 美元情境對應的市銷率約為 14.6–24.4 倍。
- 利率及出口管制: 聯儲局 3.75%–4.00% 的政策利率,以及對 AI 相關債務的憂慮,可能對估值構成壓力。美國工業與安全局(BIS)在 11 月針對五個國家及部分海外算力安排實施的限制,亦可能影響 Anthropic 的基礎設施合作夥伴及部署成本。
上述估值倍數採用季度收入年化計算,而非全年業績指引或全面攤薄股數。以下情境評估企業業務增長及更高效的算力,能否抵銷融資成本及監管不確定性。
樂觀情境:企業採用及算力成本節省推動 ANT 升向 125 美元
企業對 Claude 的採用持續擴大,加上更高效的算力基礎設施,可望提升 Anthropic 的盈利能力及估值。第三季收入按季增長 46.7%,雖然按 GAAP 錄得虧損,但經調整營運利潤達約 25 億美元。隨着企業訂閱及 Claude Code 使用量增長,將工作負載由昂貴的短期算力容量轉移至成本較低的基礎設施,可望改善利潤率。
125 美元的樂觀情境假設收入持續加速增長、營運盈利能力改善,以及 IPO 後機構需求維持強勁。更強的現金創造能力、成功部署基礎設施,以及 AI 估值憂慮緩和,可望支持更高的市銷率。
基本情境:Claude 持續增長令 ANT 維持於 90 至 110 美元
企業持續採用可望支持收入增長,但算力開支及競爭可能限制盈利能力的改善。Anthropic 10 月按當前業務水平推算的年化收入達 810 億美元,顯示第三季後客戶活動仍然強勁,但這項由公司自行定義的年化指標並不代表實際全年收入。基本情境假設 Claude 需求持續,同時基礎設施支出龐大,而投資者則選擇性地參與。
這個 90–110 美元的基本情境反映收入增長,但市場對算力成本、AI 估值及競爭性定價的憂慮持續。更高效的基礎設施使用率可望支持股價靠近區間上限,而利潤率轉弱或科技股市場情緒審慎,則可能限制上升空間。
悲觀情境:AI 支出放緩及算力成本拖累 ANT 跌向 75 美元
企業 AI 支出放緩、競爭加劇,或基礎設施投資回報遜於預期,都可能削弱 Anthropic 的增長前景。公司披露,自 2026-09-30 起計 12 個月內到期的算力及基礎設施承擔達 707 億美元,令盈利能力受到算力容量成本及客戶需求影響。更廣泛的 AI 泡沫憂慮,亦可能對估值偏高的新上市 AI 公司構成壓力。
75 美元的悲觀情境假設收入增長放緩、營運虧損持續,以及融資環境收緊。若基礎設施開支維持高位,而企業支出轉弱,即使 Anthropic 的 IPO 所得款項龐大,投資者仍可能給予其較低的市銷率。
華爾街分析師對 2026 年 ANT 股價的預測
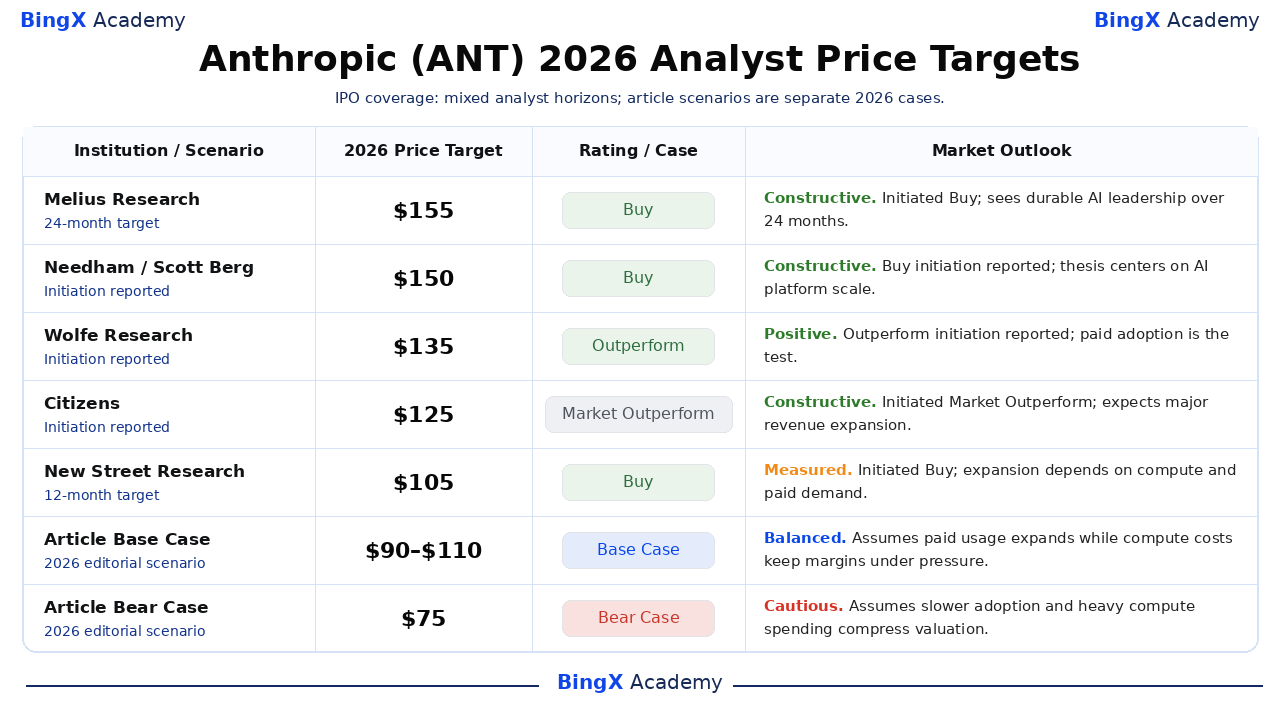
華爾街分析師為 Anthropic 提出的目標價介乎 105 至 155 美元,反映他們對 Claude 採用情況、算力成本及長期盈利能力的不同預期。這些目標價的預測期限各異,包括 New Street 的 12 個月及 Melius 的 24 個月,而最後兩行則是本文獨立提出的 2026 年 12 月情境。
|
機構/情境 |
目標價 |
評級/情境 |
市場展望 |
|
Melius Research |
155 美元 |
買入 |
偏向樂觀。2026-11-19:首次提出 24 個月目標價,預測到 2029 年收入將超過 4,000 億美元,營運利潤率亦將改善。 |
|
Needham |
150 美元 |
買入 |
偏向樂觀。2026-11-19:首次納入研究覆蓋,強調 Anthropic 有潛力成為主要企業 AI 平台。 |
|
Wolfe Research |
135 美元 |
跑贏大市 |
正面。2026-11-19:首次納入研究覆蓋。Claude 持續獲採用及企業支出,仍是支持其估值溢價的重要因素。 |
|
Citizens JMP |
125 美元 |
跑贏大市 |
偏向樂觀。2026-11-19:預測到 2029 年收入將超過 4,000 億美元,受惠於企業 AI 採用及模型經濟效益改善。 |
|
New Street Research |
105 美元 |
買入 |
審慎樂觀。2026-11-17:提出 12 個月目標價,預測 2030 年收入達 5,050 億美元,同時指出算力容量限制。 |
|
本文基本情境 |
90–110 美元 |
基本情境 |
均衡。企業持續採用支持增長,但算力成本及 AI 估值憂慮限制上升空間。 |
|
本文悲觀情境 |
75 美元 |
悲觀情境 |
審慎。AI 採用放緩、基礎設施成本及融資環境收緊,對盈利及估值構成壓力。 |
如何在 BingX 購買 Anthropic(ANT)股票及交易永續合約
BingX 提供兩種參與 Anthropic 投資的方式:透過股票交易購買實際 ANT 股份,或透過 BingX TradFi 交易以 USDT 作保證金的永續合約。股票投資讓用戶持有股份,不涉及槓桿或永續合約資金費用;合約則支援多倉及空倉,但伴隨額外交易風險。兩種產品均向合資格用戶開放,並受地區及帳戶要求限制。
在 BingX 購買 Anthropic(ANT)股票
合資格用戶可透過 BingX 股票交易,使用 USDT 或 USDC 購買並持有 Anthropic 股份。
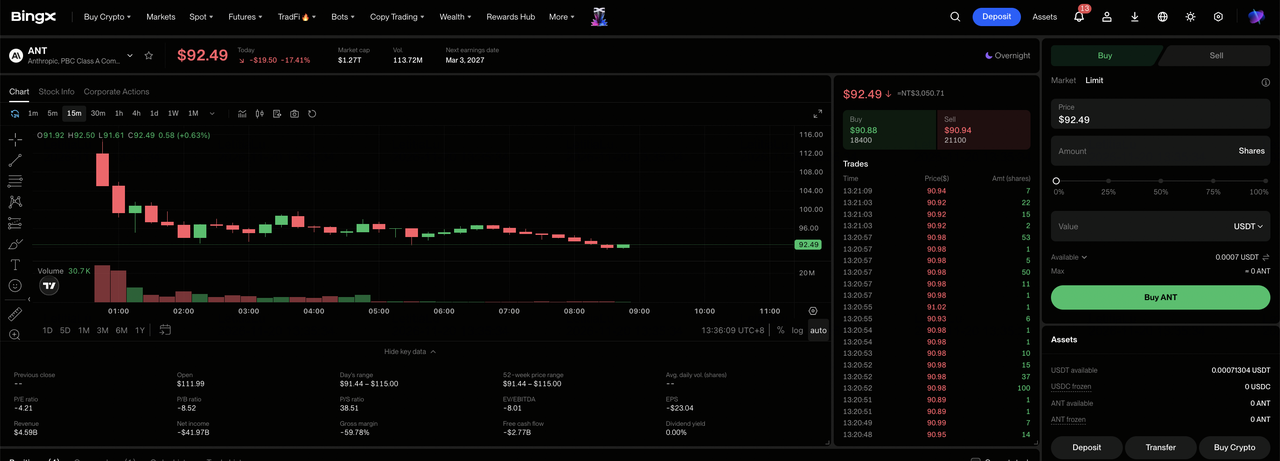
步驟 1:進入 BingX 股票交易。 註冊或登入,完成所需的 身份驗證,然後前往 TradFi > 股票。如系統提示,請接受《股票交易風險披露》。
步驟 2:為帳戶入金並搜尋 ANT。 在現貨帳戶準備 USDT 或 USDC,然後搜尋 Anthropic(ANT)。查看股價、交易時段及碎股購買要求。
步驟 3:購買 Anthropic 股份。 選擇 買入,輸入投資金額或股數,並選擇平台支援的 市價單或限價單。核對成交價格後確認。
步驟 4:管理持股。 開啟 股票 > 持倉,監察持股及盈虧。在「所有訂單」查看交易記錄,或在需要時出售股份。出售所得款項一般須完成 T+1 結算後才可提取。
在 BingX 交易 Anthropic(ANTUS)合約
BingX TradFi 亦提供 ANTUS(ANTHROPIC) 永續合約,讓合資格用戶使用 USDT 保證金及槓桿,交易與 Anthropic 相關的價格變動,而毋須持有相關股份。
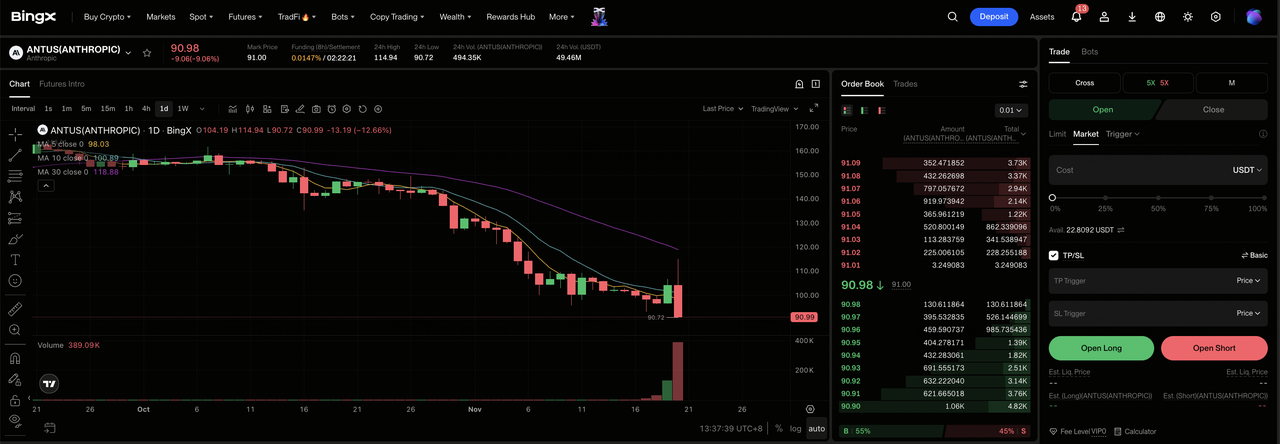
步驟 1:進入 BingX 合約交易。 登入 BingX 並開啟 BingX TradFi。搜尋 ANTUS(ANTHROPIC),並查看可用合約的規格。
步驟 2:準備 USDT 保證金。 將 USDT 劃轉至合約帳戶。在平台支援的情況下,選擇 逐倉或全倉保證金模式,並查看槓桿及強制平倉要求。
步驟 3:建立倉位。 選擇 開多或開空,輸入倉位規模,並選擇市價單或限價單。確認前請查看交易費用及資金費率。
步驟 4:管理交易風險。 設定 止盈及止損(TP/SL)水平,並監察保證金、資金費用及強制平倉價格。隨着市況變化,平倉或調整倉位。
Anthropic 投資者在 2026 年應關注的 5 大風險
Anthropic 不斷擴大的 Claude 生態系統、雲端合作關係及龐大的 IPO 融資,支持其增長前景。然而,AI 支出的不確定性、算力成本上升、基礎設施承擔及偏高估值,可能對盈利能力及股東回報構成壓力。
- 企業 AI 採用放緩可能削弱收入: 在 Claude 使用量增長支持下,第三季收入達 169.56 億美元。企業支出或客戶續約轉弱,以及其他 AI 模型帶來的競爭,可能削弱收入增長及營運盈利。
- 算力成本上升可能對盈利能力構成壓力: 第三季算力及基礎設施開支達 98.63 億美元。若訂閱及 API 收入增長放緩,較高的模型服務成本及研究支出可能限制利潤率。
- 基礎設施延誤及出口管制可能限制增長: Anthropic 與 AWS 的合作包括高達 5 吉瓦的算力容量。數據中心建設延誤、晶片短缺,或美國出口限制擴大,可能拖慢部署及未來收入增長。
- 龐大的基礎設施承擔可能降低現金回報: Anthropic 披露,自 2026-09-30 起計 12 個月內到期的算力承擔達 707 億美元。算力容量使用率下降、融資成本上升,或客戶需求轉弱,都可能對現金創造能力構成壓力。
- AI 泡沫憂慮及高估值可能引發進一步拋售: ANT 的首日收市價反映市場對企業業務增長及盈利能力抱有很高期望。AI 採用放緩、投資回報遜於預期,或利率上升,可能壓低估值倍數並加劇股價波動。
總結:2026 年應否投資 Anthropic?
Anthropic 第三季錄得 169.56 億美元收入及 5.67 億美元營運虧損,凸顯企業 AI 需求強勁,但盈利能力仍面臨挑戰。Claude 採用範圍擴大、編程應用及雲端合作可望支持進一步增長,但算力成本上升、龐大的基礎設施承擔,以及更廣泛的 AI 泡沫憂慮,可能對估值構成壓力。持續盈利將取決於算力效率能否改善,以及企業支出能否轉化為更強的現金流。
125 美元的樂觀情境假設企業採用加速及算力利潤率改善,而 90–110 美元的基本情境則反映即使基礎設施成本偏高,業務仍持續增長。75 美元的悲觀情境考慮了 AI 支出轉弱、融資收緊及估值進一步受壓。ANT 在 2026-11-19 收報 97.17 美元,投資者應監察在競爭、利率不確定性及市場情緒變化之下,Anthropic 的收入增長及現金創造能力能否支持其估值。
風險提示: Anthropic 的快速增長並不代表沒有投資風險。企業採用放緩、高昂的基礎設施承擔、模型競爭及 AI 估值憂慮,都可能削弱盈利能力及股票回報。投資者在購買 ANT 股份前,應評估估值、現金創造能力及自身風險承受能力。
