

嬌生公司(JNJ)為患者、醫院及醫療專業人員開發處方藥物及醫療技術。其成熟的藥物組合持續創造現金收益,而新型腫瘤學治療方案、免疫學產品的推出以及OTTAVA手術機器人則帶來額外增長機遇。治療方案的採用率、替代專利到期產品的銷售,以及研發支出的回報,共同決定這種擴張能否轉化為更強勁的每股盈利。
最新季度顯示製藥業務持續增長,但戰略投資對盈利造成壓力。 嬌生公司2026年第三季度收入增長5.9%至254億美元,創新醫學部門銷售額增長7.7%。調整後每股盈利下滑至2.59美元,醫療技術部門僅增長2.5%。下一個考驗是新產品的推出以及設備業務的改善,能否在持續開發成本的壓力下支撐上調後的全年業績展望。
JNJ股票2026年的預測目前圍繞兩種對立觀點:
- 替代增長情境:新型腫瘤學及免疫學治療方案可抵消專利保護銷售額的損失,而改善的設備業務及現金轉化則將組合投資轉化為更強勁的股東回報。
- 稀釋壓力情境:開發成本、設備需求放緩及持續訴訟吸收製藥業務收益,在新型治療方案帶來足夠盈利收入以支撐更高估值之前,令整體業績受壓。
本指南詳細分析JNJ股票預測、2026年價格情境、主要風險及分析師展望,參考嬌生公司10月13日的業績發布、管理層評述及截至10月21日的市場數據,以及 如何購買JNJ股票,在 BingX TradFi使用USDT或USDC進行交易。
2026年10月嬌生公司投資者需知的五大要點
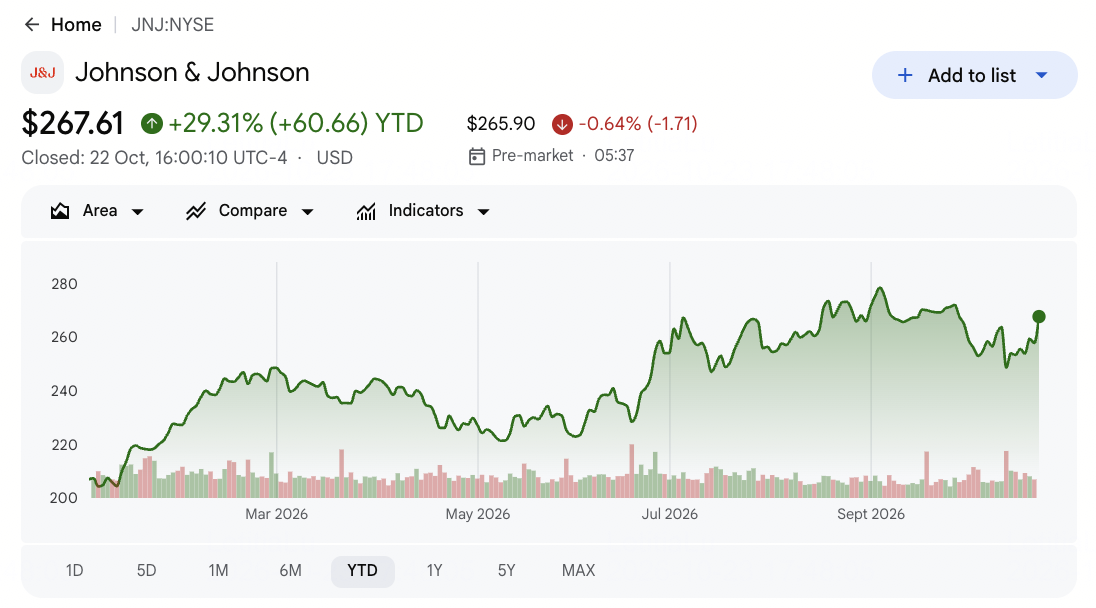
- JNJ於10月22日收報267.61美元,年初至今上漲29.31%:股價仍高於年初水平,令320美元的看漲情境有賴更強勁的盈利轉化。持續上漲需要新藥替代失去專利保護的銷售,而非僅依賴更高的收入預期。
- 第三季度收入從239.93億美元增至253.99億美元:創新醫學部門貢獻167.57億美元,反映對新型腫瘤學及免疫學治療方案的需求更為強勁。然而,醫療技術增長較為緩慢,因此區分製藥業務的增長動力與公司整體醫療組合的全面復甦至關重要。
- Darzalex銷售額達42.39億美元,腫瘤學需求持續擴大:第三季度業績及創新醫學部門7.9%的運營增長,提供了治療方案持續被採用的佐證。定價、替代品牌需求及研發支出將決定多少運營規模能轉化為可持續的每股盈利增長。
- OTTAVA及Sail Biomedicines提供額外增長機遇:OTTAVA於第三季度獲得市場授權,而7月份與Sail的合作協議針對體內CAR-T療法。未來醫院的採用情況及成功的臨床開發,將決定這些里程碑能否發展為持續的商業增長及具吸引力的投資回報。
- 年初至今估計自由現金流達151億美元,為投資提供支持:嬌生公司在第三季度完成10億美元收購Firefly Bio的同時持續創造現金。這為管線擴張提供支持,但更強勁的盈利轉化及研發支出的回報,對於長期股東價值至關重要。
嬌生公司(JNJ)是什麼?
嬌生公司(JNJ)是一家全球性醫療保健公司,為患者、臨床醫生及醫院開發處方藥物及 醫療技術。其創新醫學業務在腫瘤學、免疫學、神經科學及其他治療領域進行研究並將療法商業化。醫療技術部門提供心血管設備、手術技術、骨科產品及視力護理,將設備銷售與程序相關需求相結合。收入取決於治療方案採用率、產品定價、醫院業務及防範競爭,兩個業務部門為醫療銷售及運營現金流提供不同來源。
嬌生公司的增長策略專注於擴大腫瘤學和免疫學業務、推進手術技術,並改善其組合結構。2026年7月,公司宣布與Sail Biomedicines就體內CAR-T療法展開合作,包括7.85億美元的初始付款及以25.8億美元收購Sail的選擇權。公司亦於第三季度完成了10億美元收購Firefly Bio的交易,並正準備DePuy Synthes的計劃分拆。季度銷售額達253.99億美元,這些舉措旨在替代老化藥物收入並提升長期回報,儘管開發成本先於商業成果出現。
延伸閱讀: 2026年最值得買入的頂級製藥股:抗癌藥物、減肥藥、mRNA及新藥
嬌生公司(JNJ)2026年第三季度業績概覽:藥物增長支撐銷售,但盈利承壓
嬌生公司公布2026年第三季度收入為253.99億美元,按年增長5.9%,受創新醫學部門7.7%的增長及持續的腫瘤學需求支撐。調整後每股盈利下跌7.5%至2.59美元,而GAAP每股盈利跌至0.09美元,訴訟及戰略交易費用拖累業績。醫療技術部門增長2.5%,全年調整後每股盈利指引為11.05至11.15美元,未來盈利取決於替代專利到期銷售、改善設備業務,以及在管線投資上獲得回報。
延伸閱讀: 嬌生公司(JNJ)2026年第三季度業績概覽:醫療技術放緩及保守指引引發5.73%拋售
|
財務指標 |
指引/市場預期 |
實際公布 |
差異 |
|
收入 |
239.93億美元(2025年第三季度) |
253.99億美元 |
改善。按年增長5.9%。 |
|
創新醫學 |
155.63億美元(2025年第三季度) |
167.57億美元 |
擴大。按年增長7.7%。 |
|
醫療技術收入 |
84.30億美元(2025年第三季度) |
86.42億美元 |
改善。按年增長2.5%。 |
|
調整後攤薄每股盈利 |
2.80美元(2025年第三季度) |
2.59美元 |
下降。按年跌7.5%。 |
|
GAAP攤薄每股盈利 |
2.12美元(2025年第三季度) |
0.09美元 |
下降。按年跌95.8%。 |
|
Stelara收入 |
15.70億美元(2025年第三季度) |
7.16億美元 |
下跌。按年跌54.4%。 |
|
年初至今估計自由現金流 |
142.26億美元(2025年年初至今) |
約151億美元 |
改善。上升約6%。 |
|
2026年調整後每股盈利指引 |
10.96–11.11(此前指引) |
11.05–11.15 |
上調。中位數增加0.06美元。 |
- 第三季度收入增長5.9%至253.99億美元。創新醫學部門收入達167.57億美元,反映多項成熟及新型治療方案的腫瘤學及免疫學需求更為強勁。持續的藥物採用及設備業務復甦,對維持盈利增長動力至關重要。
- 創新醫學部門收入增長7.7%至167.57億美元。Darzalex銷售額達42.39億美元,擴大的腫瘤學治療方案推動業績表現。持續的治療採用及產品推出可能支撐盈利,但定價及專利競爭將影響盈利能力。
- 調整後每股盈利因交易成本下跌至2.59美元。GAAP每股盈利跌至0.09美元,調整後淨利潤下降6.8%。交易費用拖累盈利,令更強的運營效率在新藥進入更大商業市場時尤為重要。
- Firefly Bio擴展了嬌生公司的腫瘤學能力。第三季度完成收購共花費約10億美元。這些投資支持抗體工程技術,回報取決於成功的臨床開發及未來盈利藥物的推出。
- 全年調整後每股盈利指引為11.05至11.15美元。修訂後的中位數增加0.06美元,能否達標取決於持續的藥物增長及更穩定的設備業務表現。擴大治療採用、改善設備銷售及管控研發支出,對未來盈利增長至關重要。
嬌生公司(JNJ)2026年投資展望:320美元看漲情境對比225美元看跌情境
嬌生公司2026年的前景取決於新藥能否在管線投資後仍能替代專利到期收入並保持盈利。第三季度藥物銷售增速快於設備業務,但調整後每股盈利因戰略交易成本而下降。以下編輯情境展示產品推出需求、醫療技術復甦及支出紀律,如何左右股價走向至2026年12月。
看漲情境:新藥及設備業務復甦推動JNJ邁向320美元
新藥的廣泛採用將提升盈利,而醫療設備增長的復甦則提供第二個運營支撐來源。創新醫學部門銷售額增長7.7%至167.57億美元,Darzalex達42.39億美元。在免疫學及腫瘤學延續此增長勢頭,將有助於彌補Stelara損失,同時更好的設備銷售可吸收開發及商業化成本。
若全年調整後每股盈利達到指引上限11.15美元,且醫療技術增長超越第三季度的2.5%,320美元情境將獲得支撐。更強勁的現金轉化將把更高的製藥銷售與更可持續的股東回報聯繫起來。
基本情境:穩定藥物需求令JNJ維持255至280美元區間
即使設備業務復甦緩慢且研發支出限制調整後盈利,持續的藥物增長仍可維持運營現金流。年初至今估計自由現金流達151億美元,而醫療技術銷售僅增長2.5%。這些緩衝將支持持續研究及股東分配,但尚未顯示新舉措能否持續提升每股盈利能力。
255至280美元的區間符合在11.05至11.15美元調整後每股盈利指引內交付業績及持續製藥增長的預期。設備業務改善將支撐上限,而專利侵蝕及交易稀釋效應則可能限制估值擴張。
看跌情境:專利侵蝕及開發成本拖累JNJ邁向225美元
替代藥物增長放緩將令盈利更全面地暴露於專利損失及開發未來治療方案的成本之下。Stelara銷售額下跌54.4%至7.16億美元,而戰略交易亦降低了調整後盈利能力。若新產品推出在設備增長改善之前失去動力,投資支出可能會吸收過多剩餘製藥業務的貢獻。
若藥物增長放緩同時伴隨設備進一步走弱,且盈利未能達到年度指引,225美元情境將更可能成真。更高的訴訟成本或令人失望的研發進展,將進一步削弱現金回報並降低估值支撐。
華爾街分析師對JNJ股票2026年的價格預測
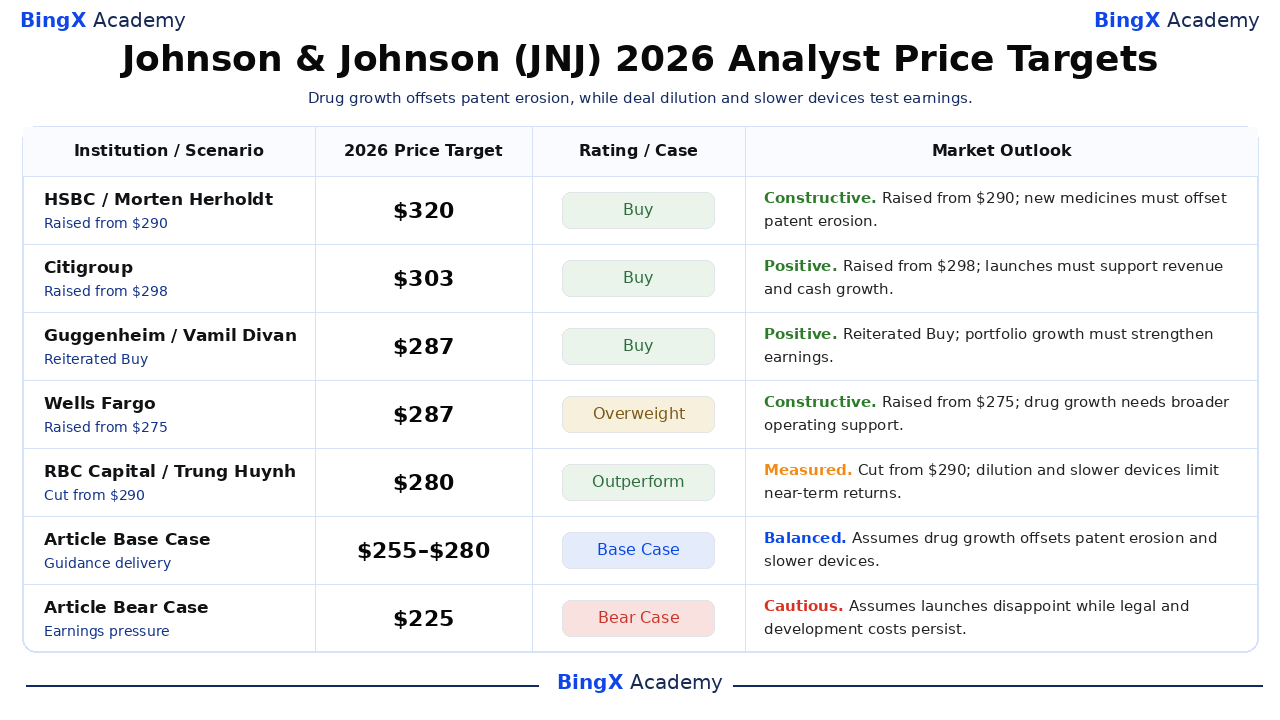
所選的華爾街行動目標價介乎280至320美元,反映對新藥、專利風險及設備業績的不同看法。這些為已發布的分析師參考點,通常採用延伸至2026年12月以後的十二個月時間框架。本文的看漲、基本及看跌價格為獨立的編輯情境,並非額外的券商預測。
|
機構/情境 |
2026年目標價 |
評級/情境 |
市場展望 |
|
滙豐銀行 |
320美元 |
買入 |
正面。2026-09-10:從290美元上調;維持買入評級。編輯觀點:新藥必須抵消專利侵蝕及設備業務疲軟。 |
|
花旗集團 |
303美元 |
買入 |
正面。2026-10-05:從298美元上調;維持買入評級。編輯觀點:商業推出必須支撐收入及現金增長。 |
|
Guggenheim |
287美元 |
買入 |
正面。2026-10-07:重申買入評級,目標價287美元。編輯觀點:組合增長必須轉化為更強勁的盈利。 |
|
富國銀行 |
287美元 |
增持 |
正面。2026-10-16:從275美元上調;維持增持評級。編輯觀點:強勁藥物銷售需要更廣泛的運營支撐。 |
|
加拿大皇家銀行資本市場 |
280美元 |
跑贏大市 |
審慎。2026-10-14:從290美元下調;維持跑贏大市評級。編輯觀點:收購稀釋效應及設備增速放緩限制近期回報。 |
|
文章基本情境 |
255–280 |
基本情境 |
平衡。編輯2026年12月情境。假設指引達成抵消專利侵蝕及設備增速放緩。 |
|
文章看跌情境 |
225美元 |
看跌情境 |
審慎。編輯2026年12月情境。假設產品推出令人失望,同時法律及研發成本持續存在。 |
如何在BingX購買嬌生公司(JNJ)股票
透過 BingX股票交易使用 USDT或 USDC買入並持有嬌生公司股份,須符合上市及帳戶資格要求。嬌生公司提供處方藥物、醫療設備及全球組合中醫療保健創新的投資機會。符合資格的用戶可根據其投資目標調整持倉規模,無需使用槓桿或支付永續資金費用。
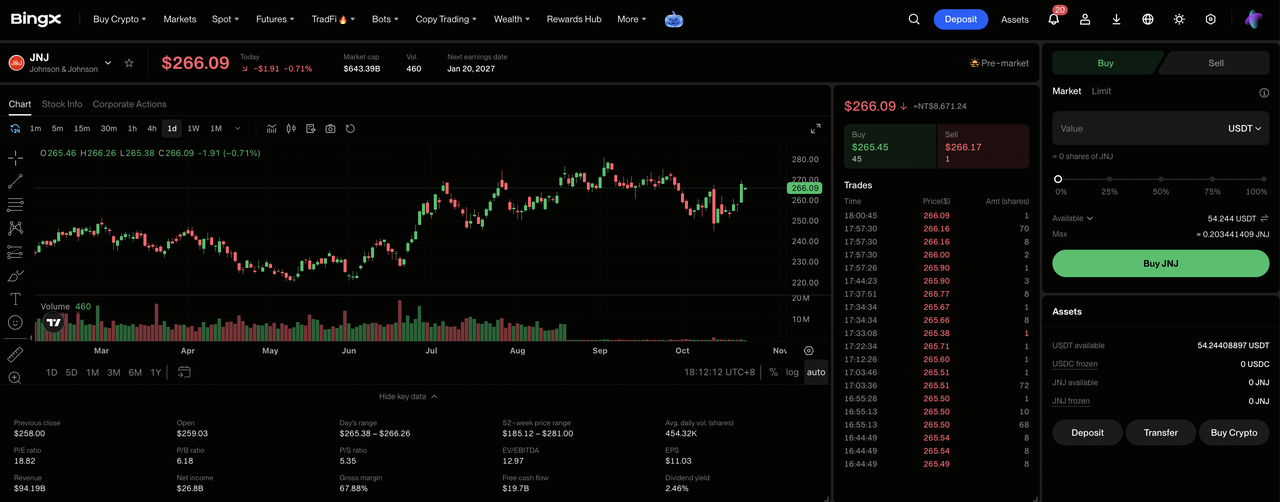
第一步:進入BingX股票交易。 註冊或登入BingX,完成所需的 身份驗證,並導航至「TradFi > 股票」。若首次使用此產品,請接受股票交易風險披露。
第二步:準備USDT或USDC。確保您的現貨帳戶有足夠資金用於購買。如需要,可從資金帳戶或財富帳戶轉入USDT或USDC。在選擇投資規模前,請查閱所選股票的最低訂單金額及碎股資格。
第三步:選擇嬌生公司(JNJ)。打開 股票市場,搜索 嬌生公司(JNJ),並確認該股份可在您的帳戶中交易。查閱公司資料、當前股價、交易時段及可用訂單類型。
第四步:購買嬌生公司股份。選擇「買入」,輸入允許的投資金額或股份數量,並選擇支持的 市價或限價訂單。市價訂單在支持的時段內使用可用價格,而限價訂單需要達到指定價格或更優價格,並有足夠流動性方可執行。
第五步:查閱並管理您的持倉。打開「股票 > 持倉」以監察您的JNJ股份及未實現盈虧。使用全部訂單查看交易記錄或在需要時出售股份。T+1結算通常影響出售所得款項何時可提取,而非購買的股份何時可出售。
2026年嬌生公司投資者需關注的五大風險
嬌生公司成熟的藥物、廣泛的醫療保健組合及穩定的現金創造能力支撐其盈利展望。然而,專利侵蝕、設備需求、研發支出及訴訟可能對盈利能力及股東回報造成壓力。
- 藥物需求疲軟可能對收入造成壓力:第三季度創新醫學部門銷售額達167.57億美元,受腫瘤學及免疫學治療方案支撐。隨著專利競爭加劇,較低的治療量或替代品牌需求,可能降低盈利及運營利潤率。
- 研發成本上升可能壓縮利潤率:第三季度調整後每股盈利下跌7.5%至2.59美元,反映交易相關稀釋效應。若藥物銷售及設備收入增長放緩,更高的研究及商業化成本可能削弱盈利能力。
- 設備採用延遲可能限制收入增長:第三季度醫療技術收入達86.42億美元,但增長僅2.5%。醫院採購推遲、機器人安裝滯後或手術量復甦緩慢,可能降低未來收入能見度。
- 管線投資可能削弱股東回報:收購Firefly Bio共花費約10億美元,支持抗體工程能力。臨床挫折或額外開發成本,可能在收購項目實現商業化之前限制未來現金創造並降低股東價值。
- 盈利疲軟可能對估值造成壓力:嬌生公司第三季度調整後每股盈利達2.59美元,受龐大製藥業務支撐。產品推出放緩、設備需求疲軟或訴訟成本上升,可能降低盈利並引發股價下跌。
最終思考:2026年是否應該投資嬌生公司?
嬌生公司季度收入達253.99億美元,年初至今估計自由現金流達151億美元,顯示其資助醫療保健創新的能力。Darzalex及新藥支撐銷售,而Firefly Bio及Sail則擴展研發機遇。維持這一增長將取決於替代專利到期收入,並將設備投資轉化為盈利採用。
320美元的看漲情境假設新藥需求更廣泛、設備業務復甦及收入更強勁地轉化為盈利。255至280美元的基本情境反映指引達成,而225美元的看跌情境則考慮到專利侵蝕及持續成本。JNJ於10月21日收報257.78美元,投資者應留意組合增長能否帶來可持續的每股回報。
風險提示:嬌生公司多元化的醫療保健組合並不能消除投資風險。專利損失、臨床挫折或更高的訴訟成本可能降低盈利及股東回報。投資者在購買JNJ股份前,應評估估值、現金創造能力及自身的風險承受能力。
相關閱讀
- 2026年最值得買入的頂級製藥股:抗癌藥物、減肥藥、mRNA及新藥
- Moderna(MRNA)2026年股價預測:癌症疫苗增長動力能否推動MRNA股價邁向180美元?
- 默克(MRK)2026年股價預測:管線增長動力能否推動MRK股價邁向170美元?
- 禮來(LLY)2026年股價預測:減肥藥需求能否推動LLY股價邁向1,600美元?
- 聯合健康(UNH)2026年股價預測:人工智能驅動復甦還是306美元的監管陷阱?
