


Lumentum (LITE) 開發 光學和光子產品,在雲網絡、電信基礎設施和工業系統中移動、路由和感知數據。激光器和光學組件仍然是業務核心,雲模塊和光電路交換隨著AI集群需要更高頻寬變得更加重要。這種轉變擴大了Lumentum對 AI基礎設施的敞口,但也使股票對超大規模廠商支出、製造良率和估值偏高敏感。
其最新季度業績顯示轉型已經在改變財務狀況。 Lumentum 2026財年第4季度收入達到10.06億美元,同比增長109.3%,其中組件收入增長102.7%,系統收入增長122.6%。非GAAP毛利率達到50.4%,支撐更強勁的盈利,儘管一次性債務消除費用扭曲了GAAP淨收入。
LITE股票2026年預測現在集中在兩個相互競爭的觀點:
- AI光學規模案例: 1.6T模塊、光電路交換器和機架內激光產品可以擴大收入和利潤率,因為雲客戶將更多數據從銅線轉移到光纖。
- 執行和估值案例: 產能瓶頸、客戶時機或CPO採用放緩可能在年初至今153.86%的漲幅後使估值修正趨於平緩。
本指南分析LITE股票預測、2026年價格情景、關鍵風險和分析師前景,基於Lumentum 8月11日2026財年第4季度業績發布、年度申報以及截至9月10日的市場數據,以及 如何在BingX交易LITE股票期貨,使用 BingX TradFi以USDT作為抵押品。
Lumentum投資者在2026年9月需要了解的5大要點
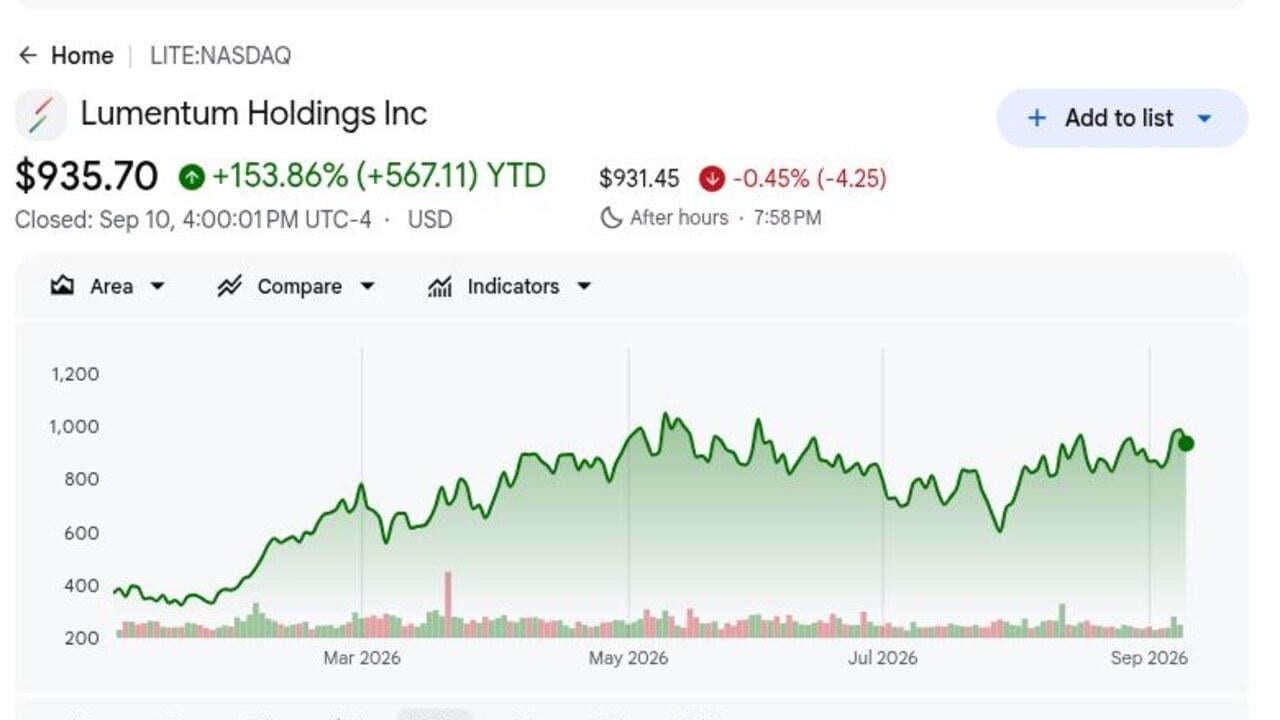
- LITE收盤於935.70美元,年初至今上漲153.86%: 漲幅反映強勁的AI光學需求,儘管股價仍低於5月11日的高點1,053.09美元。這個差距顯示當投資者質疑光學部署時機時,估值壓縮的速度有多快。
- 第4財季收入達到10.06億美元,增長109.3%: 銷售額從8.084億美元環比增長24.5%,超出共識約5,100萬美元。首個10億美元季度顯示雲收發器、激光器和交換需求正在轉化為收入。
- 非GAAP毛利率擴大1,260個基點至50.4%: 毛利率也環比增長250個基點,超過約48%的預期。更好的產品組合和規模顯示光學需求上升正在轉化為更強的盈利能力。
- 2027財年第1季度收入中位數上升至12.5億美元: 12.25億至12.75億美元的指引意味著中位數約24%的環比增長。非GAAP每股收益指引4.05至4.35美元和營運利潤率39.5%至40.5%指向進一步的槓桿效應。
- NVIDIA承諾20億美元用於Lumentum的光學產能: 協議包括採購承諾和未來激光器和網絡產品的使用權。機遇重大,但新產能仍需按計劃通過認證並轉化為盈利出貨。
什麼是Lumentum (LITE)?
Lumentum是一家全球光子製造商,其激光器、模塊和光學子系統實現數據傳輸和感測。其組件業務供應激光芯片和光學構建塊,而其系統組合包括雲模塊和光電路交換產品,通過網絡路由光線。客戶涵蓋雲和互聯網公司、電信設備供應商、工業製造商和感測設備製造商。Lumentum結合內部研發和製造與外部供應商和合同製造商,使產品良率、產能和認證成為其經濟的核心。
長期策略越來越針對 AI光學和光子基礎設施。Lumentum正在推進1.6T雲模塊、光電路交換器、外部激光源模塊、近封裝光學器件和用於共封裝系統的超高功率激光器。 NVIDIA的20億美元投資增加了戰略客戶和美國產能資金,而與 AXT的供應協議支持磷化銦輸入到2031年。這些計劃旨在將Lumentum從機架間連接延伸到AI系統內部的更短光學連接。
延伸閱讀: 2026年最值得購買的AI光學股票:光子學、光學、光纖和數據中心互連
Lumentum (LITE) 2026財年第4季度業績概覽:收入、利潤率和AI光學增長
Lumentum交付了10.06億美元收入,超過預期的約9.55億美元,非GAAP每股收益3.23美元,超過預期的約2.80美元,50.4%非GAAP毛利率超過約48%。組件增長102.7%至6.494億美元,系統增長122.6%至3.569億美元。2027財年第1季度收入指引達到12.25億至12.75億美元,儘管78億美元非現金債務消除損失使GAAP淨收入成為營運表現的不良衡量標準。
延伸閱讀: Lumentum (LITE) 2026財年第4季度業績概覽:3.23美元調整後每股收益超預期推動13.63%股價上漲
|
財務指標 |
指引 / 共識 |
報告 / 實際 |
意外 |
|
2026財年第4季度收入 |
約9.55億美元共識 |
10.06億美元 |
超預期。超出共識約5,100萬美元;同比增長109.3%。 |
|
非GAAP稀釋每股收益 |
約2.80美元 |
3.23美元 |
超預期。超出共識約0.43美元;從0.88美元上升。 |
|
GAAP淨虧損 |
— |
71.62億美元虧損 |
扭曲。78億美元非現金債務消除損失導致該結果。 |
|
非GAAP毛利率 |
約48.0% |
50.40% |
超預期。超出共識約240個基點;同比增長1,260個基點。 |
|
非GAAP營運利潤率 |
第3季度實際32.2% |
36.60% |
擴大。環比增長440個基點。 |
|
組件收入 |
2025財年第4季度3.204億美元 |
6.494億美元 |
加速。同比增長102.7%。 |
|
系統收入 |
2025財年第4季度1.603億美元 |
3.569億美元 |
加速。同比增長122.6%。 |
|
現金及短期投資 |
第3季度31.72億美元 |
27.38億美元 |
下降。環比下降4.339億美元。 |
|
2027財年第1季度收入展望 |
約11億美元 |
12.25億–12.75億美元 |
偏高。中位數超出共識約1.5億美元。 |
|
第1季度非GAAP營運利潤率 |
— |
39.5%–40.5% |
更高。中位數意味著340個基點的環比擴張。 |
|
第1季度非GAAP每股收益展望 |
約3.35美元 |
4.05–4.35美元 |
偏高。中位數超出共識約0.85美元。 |
- 收入10.06億美元增長109.3%: 銷售額從4.807億美元增長超過一倍,環比增長24.5%,顯示多個雲光子項目正在共同擴大規模。這一結果也為2027財年設定了更高的基數。
- 非GAAP每股收益達到3.23美元,超過約2.80美元預期: 盈利從一年前的0.88美元上升,毛利率超過50%。這種改善顯示更強的銷量和產品組合正在轉化為營運槓桿。
- 組件和系統分別增長102.7%和122.6%: 組件產生6.494億美元,系統貢獻3.569億美元。激光器、模塊和交換產品的增長減少了對一個光學類別的依賴。
- 非GAAP營運利潤率擴大至36.6%: 利潤率從一年前的15.0%上升,環比改善440個基點。這為Lumentum在增長利潤的同時資助產能和產品開發提供了更大空間。
- 12.5億美元第1季度中位數意味著約24%的環比增長: 40.0%營運利潤率中位數和4.20美元每股收益中位數表明AI光學增長仍在加速。兩個範圍也遠超引用的共識。
Lumentum (LITE) 2026年投資展望:1,300美元看漲案例 vs. 700美元看跌案例
2026年展望取決於1.6T模塊、OCS和新興機架內光學產品從客戶項目轉化為出貨的速度。下面的三個範圍是編輯情境而非華爾街目標。
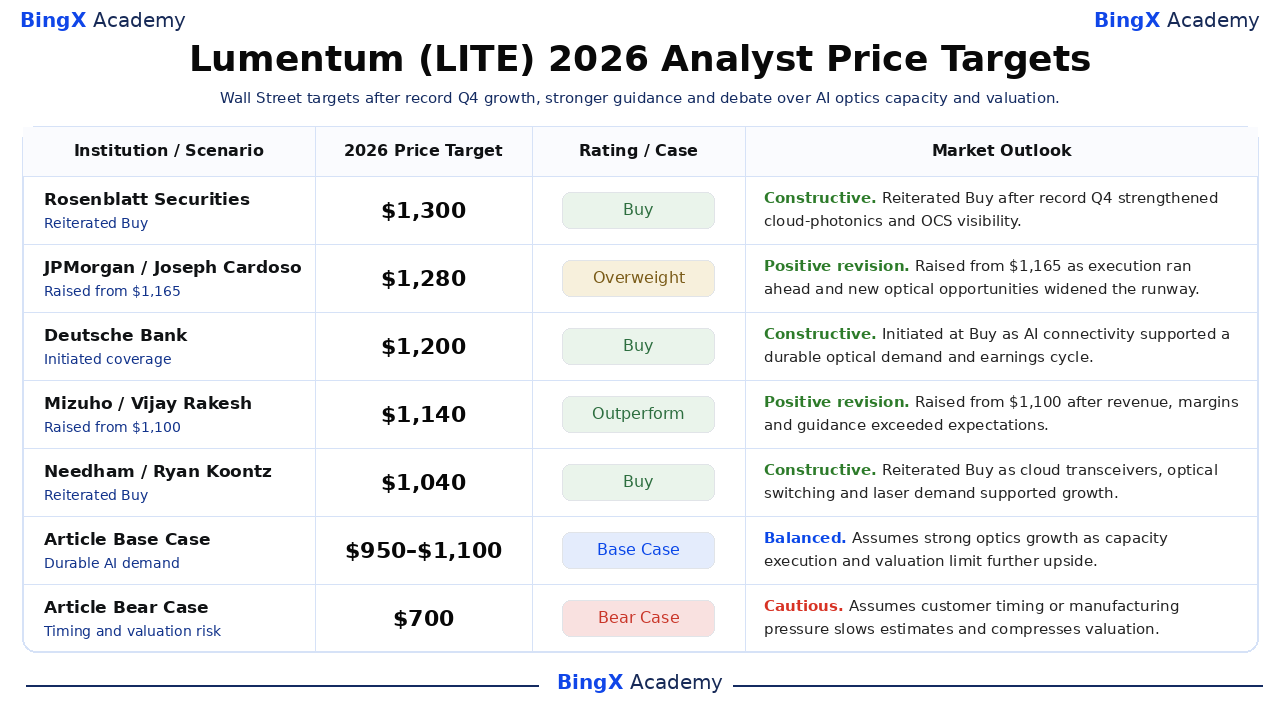
看漲案例:強勁AI光學需求推動LITE向1,300美元
看漲案例假設雲模塊和光電路交換器持續擴大規模,同時Lumentum增加1.6T產品和更高功率激光器。第1季度收入達到或超過12.75億美元指引上限,非GAAP營運利潤率保持在40%附近。
向1,300美元的移動將需要新製造按計劃通過認證、NVIDIA承諾轉化為出貨以及機架內光學採用擴大。持續的估值上調和毛利率維持在50%或以上將強化這一案例。
基本案例:穩定AI需求使LITE保持在950至1,100美元之間
基本案例假設 AI網絡投資保持強勁,當前產品繼續增長,但新光學技術規模化不均勻。收入從10.06億美元第4季度基數繼續上升,產能支出限制進一步毛利率擴張。
在這種情況下,LITE可能主要在950至1,100美元之間交易。接近指引的收入、30多歲的非GAAP營運利潤率和穩定的客戶時間表將支撐這個範圍。
看跌案例:較慢AI支出將LITE拉向700美元
看跌案例假設 超大規模廠商延遲部署或製造良率限制出貨,而期望保持高位。較慢的OCS或1.6T採用將使新產能利用不足並削弱盈利增長。
如果指引低於12.25億美元第1季度下限、毛利率從50.4%大幅下降或分析師削減前瞻估值,向700美元的移動將變得更有可能。較慢增長將使當前估值更難維持。
華爾街分析師對LITE股票2026年價格預測
華爾街在第4財季後整體保持樂觀,但目標分歧反映了在年初至今153.86%漲幅後對AI光學增長定價程度的爭論。該表將五個當前分析師行動與文章編輯情境分開,並保留每個機構的評級背景。
|
機構 / 分析師 |
2026年價格目標 |
評級 / 案例 |
市場展望 |
|
Rosenblatt Securities / Mike Genovese |
1,300美元 |
買入 |
建設性。8月12日:創紀錄第4季度強化雲光子和OCS可見性後重申買入。 |
|
摩根大通 / Joseph Cardoso |
1,280美元 |
超配 |
正面調整。8月12日:執行領先和新光學機遇擴大跑道後從1,165美元上調。 |
|
德意志銀行 / Gianmarco Conti |
1,200美元 |
買入 |
建設性。8月31日:AI連接支持持久需求和盈利週期,開始覆蓋。 |
|
瑞穗 / Vijay Rakesh |
1,140美元 |
跑贏大市 |
正面調整。8月12日:收入、利潤率和指引超預期後從1,100美元上調。 |
|
Needham / Ryan Koontz |
1,040美元 |
買入 |
建設性。8月12日:雲模塊、交換和激光需求支持增長,重申買入。 |
|
文章基本案例 |
950–1,100美元 |
基本案例 |
平衡。假設強勁光學增長,產能執行和估值限制進一步上漲空間。 |
|
文章看跌案例 |
700美元 |
看跌案例 |
謹慎。假設客戶時機或製造壓力放緩估值並壓縮估值。 |
如何在BingX交易Lumentum (LITE) 股票
使用BingX TradFi和 BingX AI工具交易Lumentum的AI光學、利潤率和產能展望。由於LITE可能對超大規模廠商支出、產品爬坡和指引反應劇烈,交易者應在進入倉位前定義催化劑和風險限制。
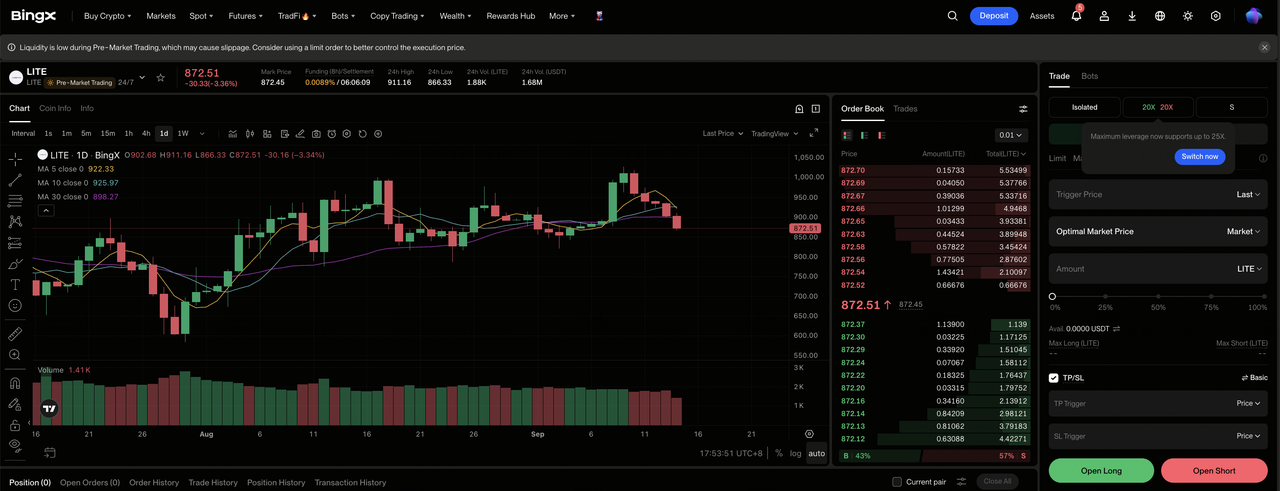
第1步:進入BingX TradFi。 註冊並導航至BingX交易所儀錶板上的專門 TradFi部分。
第2步:選擇Lumentum (LITE)。 搜索並選擇 LITE-USDT永續期貨合約。
第3步:選擇您的方向。 如果AI光學出貨和利潤率繼續超預期,選擇 開多。如果客戶延遲或產能限制削弱增長路徑,選擇開空。
第4步:選擇槓桿和保證金模式。 根據您的風險承受能力選擇 逐倉或全倉保證金。9月10日5.39%的下跌顯示為什麼保守槓桿和倉位規模很重要。
第5步:執行嚴格風險協議。 在進入交易前或之後立即設置 止盈和止損(TP/SL)水平。LITE可能對指引、客戶時間表、產品認證和AI資本支出新聞快速反應。
LITE投資者在2026年需要關注的5大風險
Lumentum的估值取決於客戶需求、製造執行、技術選擇和資本結構。這些風險可能影響收入、利潤率和股票估值倍數。
- 大客戶延遲可能快速衝擊收入: 第4季度收入增長109.3%,創造高比較基數。OCS、模塊或激光部署延遲可能降低利用率並壓力50.4%非GAAP毛利率。
- 如果良率下滑,產能擴張可能損害利潤率: Lumentum擴大美國生產時,NVIDIA承諾20億美元。認證延遲、材料短缺或弱良率可能將出貨推遲而成本提前到來。
- 客戶可能選擇不同光學技術: Lumentum正在開發ELS、NPO和CPO產品以及1.6T模塊。轉向競爭架構或內部矽光子解決方案可能延遲或減少預期收入。
- 年初至今153.86%的漲幅提高期望: 在935.70美元,股票已經反映大量未來增長。即使收入上升,如果估值停止增加或估值倍數收縮,股價也可能下跌。
- 融資可能影響每股回報: 第4季度包括78億美元非現金債務消除損失,現金投資環比下降4.339億美元。稀釋、債務和較弱現金轉換可能減少營運增長的好處。
最終思考:您應該在2026年投資LITE嗎?
Lumentum現在在其AI光學論點背後有營運證明。10.06億美元收入、50.4%非GAAP毛利率、3.23美元調整後每股收益和12.5億美元下季度中位數顯示雲模塊、激光器和光學交換正在共同擴大規模。NVIDIA的20億美元承諾增加戰略驗證和產能支持。
權衡是年初至今153.86%漲幅後的苛刻估值。保守投資者應關注收入是否達到12.25億至12.75億美元指引、營運利潤率是否接近40%以及新產能是否維持良率。這些信號將支持950至1,100美元基本案例;指引削減或利潤率逆轉將強化700美元看跌案例。
風險提醒: 股票掛鈎永續期貨涉及槓桿、波動性和清算風險。分析師目標和編輯情境是參考點而非保證。在交易前確認合約可用性、使用保守倉位規模並設置風險控制。
相關閱讀
- 2026年頂級AI網絡股票:AI架構、交換器、銅線、光纖和光學連接
- 2026年最值得購買的AI數據中心股票:雲、服務器和AI計算基礎設施
- 2026年最值得購買的AI光學股票:光子學、光學、光纖和數據中心互連
- 康寧(GLW)2026年股票預測:AI光學增長能否推動GLW向220美元?
- NVIDIA (NVDA) 2026年價格預測:AI基礎設施增長能否推動NVDA向420美元?
- Coherent (COHR) 2026年價格預測:AI光學需求能否推動COHR向500美元?
