


NVIDIA (NVDA) 為雲端服務供應商、企業、遊戲玩家及工業客戶開發 GPU、CPU、網絡系統及軟件。其 CUDA 生態系統支援加速運算,而 Vera Rubin 則將商機擴展至 AI 訓練、推理及完整數據中心系統。現時, 黃仁勳離任後的領導層延續性、海外出口批准及客戶現金流創造能力,將決定 AI 增長能否支撐股東回報。
最新季度顯示 AI 基礎設施銷售加速增長,而產品轉型持續對利潤率構成壓力。 NVIDIA 2027 財年第三季收入達 1,158 億美元,按年增長 103%,其中數據中心銷售增長 110%。GAAP 攤薄每股盈利為 2.70 美元,毛利率則由上一季的 75.0% 輕微回落至 74.8%。下一個考驗是 Rubin 的交付能否在不犧牲盈利能力或不拉長客戶付款週期的情況下,支撐更高收入。
2026 年 NVDA 股價預測目前集中於兩種相反觀點:
- Rubin 與領導層延續性情景:強勁的客戶部署、可信的接班安排及可行的出口批准,或可維持現金流創造能力,並收窄黃仁勳離任後的估值折讓。
- 出口與監管壓力情景:發牌延誤及預期中期選舉後的調查,可能削弱市場對海外增長的預期,尤其是在接班不確定性損害客戶信心或合規公信力的情況下。
本指南根據 NVIDIA 11月17日發布的業績、財務總監的評論、BIS 規則、選舉報道及11月17日的市場數據,剖析 NVDA 股價預測、2026 年價格情景、主要風險及分析師展望,並介紹如何在 BingX TradFi以 USDT 或 USDC 購買 NVDA 股票。
2026年11月 NVIDIA 投資者須知的五大要點
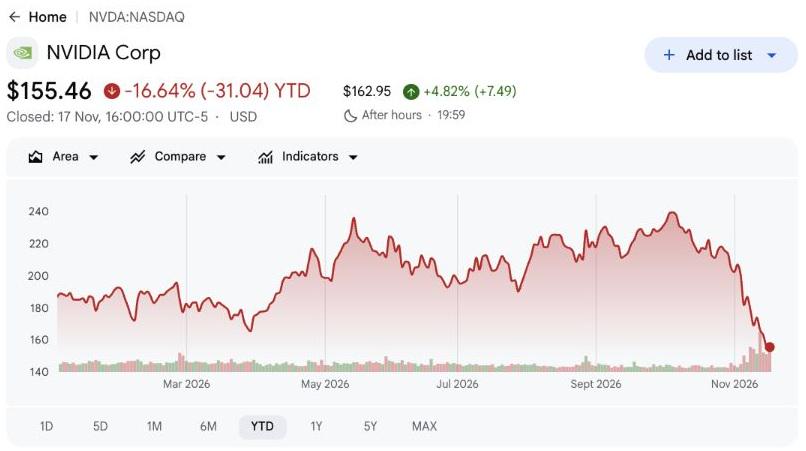
- NVDA 於11月17日收報 155.46 美元,年初至今下跌 16.64%:股價仍低於年初水平,令 200 美元的樂觀情景所依賴的不僅是強勁業績。若要持續回升,Rubin 的增長須重建市場對黃仁勳離任後的信心,而海外發牌及接班風險仍未解決。
- 第三季收入由去年同期的 570 億美元升至 1,158 億美元:銷售額亦較第二季的 962 億美元增長,顯示按季擴張。在該業績中,數據中心貢獻大部分收入,因此客戶的基礎設施支出,比所有終端市場全面復甦更為重要。
- 隨着 Rubin 出貨量擴大,數據中心收入達 1,076 億美元:第三季銷售按季增長 21%,機櫃已在 CoreWeave、Google Cloud 及 Microsoft Azure 運行。客戶驗收、收款情況及生產成本,將決定多少規模可轉化為可持續的現金回報。
- 新出口管制將發牌規定擴展至五個國家:該規則涵蓋印尼、馬來西亞、新加坡、泰國及巴西,預定於11月19日刊發及生效。符合資格的美國總部終端用戶可使用以報告為基礎的豁免,但發牌延誤仍可能干擾海外部署。
- 黃仁勳離任及中期選舉加劇管治風險:Colette Kress 於11月12日出任臨時行政總裁,而民主黨則贏得國會兩院控制權。2027年1月的監督力度轉變及接班程序,可能影響客戶信心、合規成本及未來現金回報的估值。
NVIDIA (NVDA) 是甚麼?
NVIDIA 是一家總部位於美國加州聖克拉拉的 半導體及 運算平台公司,服務對象包括雲端服務供應商、企業、開發者及消費者。其整合式策略結合處理器、互連技術、軟件及完整系統,加速處理高要求的工作負載,而非只提供單一可互換的晶片。CUDA、GeForce 顯示技術、數據中心基礎設施及邊緣運算平台,支援 AI 開發、遊戲、科學運算及工業應用。公司的收入來自運算產品、系統及相關軟件服務,其中 數據中心約佔第三季銷售的 93%。
NVIDIA 的增長策略集中於擴大 Vera Rubin 系統規模、拓展 Vera CPU,以及提高 AI 訓練和推理的採用率。其11月17日公布的業績顯示,Rubin 機櫃已在 CoreWeave、 Google Cloud、 Microsoft Azure 及 Oracle Cloud Infrastructure 運行,證明客戶系統已實際部署。繼黃仁勳於11月12日辭任後,臨時行政總裁 Colette Kress 須維持該發展路線圖,而董事會新成立的國家安全及出口管制監督委員會則會加強合規監督。隨着第三季數據中心收入達 1,076 億美元,客戶執行力及可信的監管管控,將決定增長能否帶來持久的現金回報。
延伸閱讀: 2026 年 AMD 與 Nvidia 比較:哪隻 AI 運算股票更值得買入?
NVIDIA (NVDA) 2027 財年第三季業績概覽:AI 基礎設施增長帶動營業利潤增長 115%
NVIDIA 公布 2027 財年第三季收入為 1,158 億美元,按年增長 103%,按季增長 20%,主要由 1,076 億美元的數據中心銷售帶動。GAAP 營業收入增長 115% 至 775 億美元,而由於 Rubin 初期放量影響產品經濟效益,毛利率按季下降 0.2 個百分點至 74.8%。第四季收入指引為 1,300 億美元(上下浮動 3%),毛利率預期為 71%–72%,要維持盈利增長,將取決於基礎設施交付、成本管理及現金流創造能力。
延伸閱讀: NVIDIA 2027 財年第三季業績概覽:數據中心銷售飆升 110%,行政總裁交接增添不確定性
|
財務指標 |
指引/市場共識 |
公布/實際數字 |
差異 |
|
收入 |
2026 財年第三季:570 億美元 |
1,158 億美元 |
擴大。按年增長 103%。 |
|
數據中心收入 |
2026 財年第三季:512 億美元 |
1,076 億美元 |
擴大。按年增長 110%。 |
|
GAAP 攤薄每股盈利 |
2026 財年第三季:1.30 美元 |
2.70 美元 |
改善。按年增長 108%。 |
|
非 GAAP 攤薄每股盈利 |
2026 財年第三季:1.27 美元 |
2.68 美元 |
改善。按年增長 111%。 |
|
GAAP 毛利率 |
2027 財年第二季:75.0% |
74.80% |
較低。下降 0.2 個百分點。 |
|
GAAP 營業收入 |
2026 財年第三季:360 億美元 |
775 億美元 |
改善。按年增長 115%。 |
|
經營現金流 |
2026 財年第三季:238 億美元 |
483 億美元 |
改善。約為去年同期的兩倍。 |
|
第四季收入指引 |
第三季實際:1,158 億美元 |
1,300 億美元 ±3% |
展望。包含額外一個報告週。 |
|
第四季毛利率指引 |
第三季 GAAP:74.8% |
71%–72% |
較低。低於第三季毛利率。 |
- 第三季收入飆升 103% 至 1,158 億美元。收入亦按季增長 20%,受加速出貨的 AI 基礎設施所推動。持續的雲端需求及企業 AI 採用率,對維持增長動力仍然重要。
- 數據中心收入躍升 110% 至 1,076 億美元。Rubin 基礎設施、獨立 Vera CPU 及 Blackwell Ultra 的持續增長支撐了表現。AI 部署不斷擴大可能維持需求,但較高的生產成本或會對利潤率構成壓力。
- GAAP 營業收入增長 115% 至 775 億美元。營運開支增加 57% 至 92 億美元,而毛利率按季輕微回落。收入增長增強了盈利能力,但隨着 Rubin 生產規模擴大,維持利潤率將十分重要。
- 供應承諾由 2,790 億美元增至 3,900 億美元。增幅主要反映為支援未來運算平台而簽訂的多年期記憶體採購協議。確保關鍵零部件供應可增強產能,但回報仍取決於持續的需求及有利可圖的交付。
- 第四季收入指引達 1,300 億美元,上下浮動 3%。展望包含額外一個報告週,並不包括來自中國的數據中心運算收入。71%–72% 的毛利率指引亦顯示,在 Rubin 放量期間,短期盈利能力可能面對壓力。
NVIDIA (NVDA) 2026 年投資展望:200 美元樂觀情景 vs. 130 美元悲觀情景
NVIDIA 2026 年的展望取決於 Rubin 需求、領導層穩定性及美國出口限制。其 1,300 億美元的第四季收入指引支持 AI 基礎設施增長,而以下三項發展可能在12月31日前影響 NVDA 的估值:
- 領導層不確定性:黃仁勳離任,以及臨時行政總裁 Colette Kress 領導下的過渡安排,可能影響投資者信心。
- 出口限制:11月16日的 BIS 規則擴大先進晶片及部分海外數據中心的發牌要求,可能延誤交付。
- 監管審查:2026 年中期選舉後可能出現的國會調查或會增添不確定性,但新一屆國會將於 2027 年1月開始運作。
樂觀情景:Rubin 增長與領導層穩定推動 NVDA 上試 200 美元
Rubin 的持續部署及平穩的領導層交接,可支撐 NVIDIA 的盈利增長及估值修復。第三季數據中心收入達 1,076 億美元,經營現金流合共 483 億美元。在臨時行政總裁 Colette Kress 的有效領導下,配合持續的雲端基礎設施需求,即使不倚賴對中國直接銷售的恢復,也可維持收入動力。
200 美元的樂觀情景假設獲發牌的海外部署順利進行、NVIDIA 維持其 1,300 億美元的第四季收入展望,且領導層不確定性逐步緩和。強勁的客戶承諾、日益明朗的監管環境及持續的現金流創造能力,可支撐更高的估值倍數。
基本情景:美國主導的 AI 需求令 NVDA 維持在 150 至 175 美元之間
美國 AI 基礎設施的持續投入可支撐盈利增長,但海外發牌限制及領導層不確定性,可能限制估值上行空間。NVIDIA 預計第四季收入為 1,300 億美元,毛利率預期為 71%–72%。基本情景假設,儘管合規要求增加及短期利潤率承壓,客戶承諾仍然維持不變。
150–175 美元的基本情景反映 Rubin 持續獲採用、美國需求具韌性,以及出口限制仍在可控範圍。領導層接班及海外批准更為明朗,可支撐區間上限;而較高的合規成本或較慢的部署進度,則可能限制進一步升幅。
悲觀情景:出口延誤與領導層風險拖累 NVDA 下試 130 美元
更廣泛的出口限制、基礎設施部署延誤或領導層不確定性持續,可能削弱投資者信心,壓縮 NVIDIA 的估值。多年期供應承諾增至 3,900 億美元,而應收賬款約達 810 億美元。儘管報告收入增長強勁,客戶付款放緩或海外部署受阻,仍可能加重財務壓力。
130 美元的悲觀情景假設發牌延誤威脅 NVIDIA 的第四季收入展望,同時領導層不確定性持續。現金轉換能力轉弱、合規成本上升或監管審查延長,都可能降低盈利預期,並促使投資者採用較低的估值倍數。
華爾街分析師對 2026 年 NVDA 股價的預測
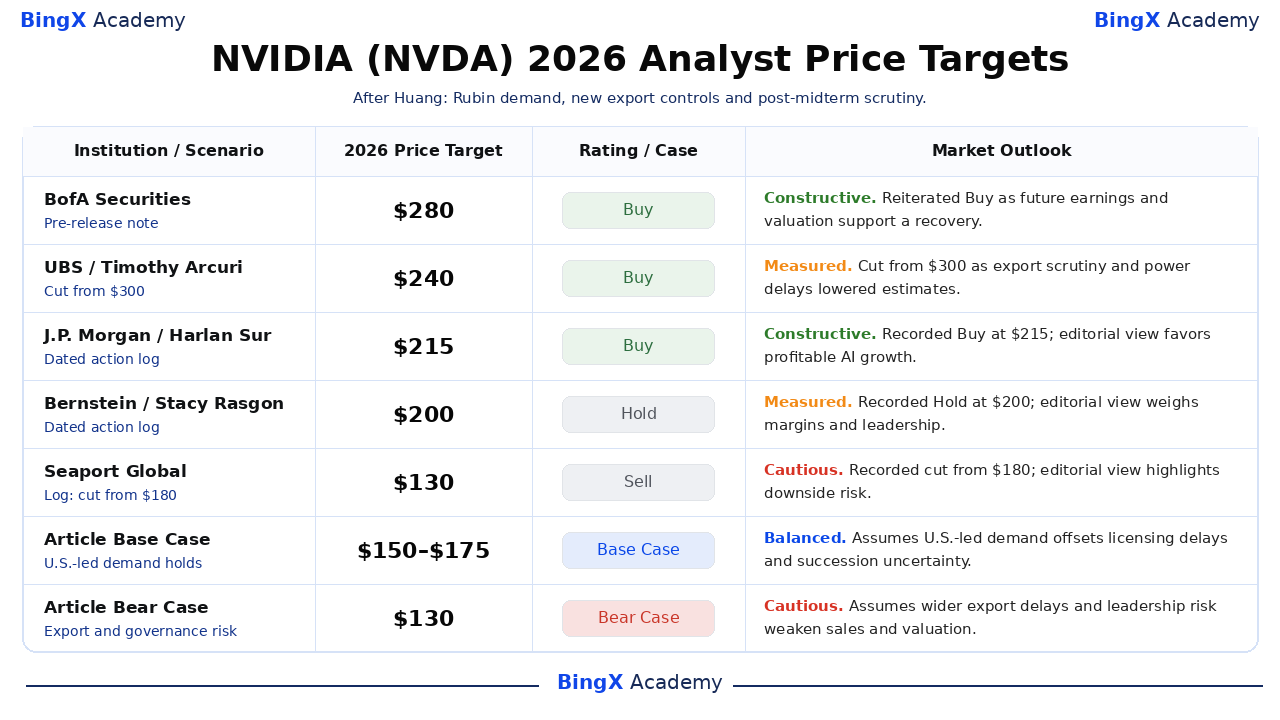
以下列明的目標價均針對在納斯達克上市的 NVIDIA 股份,一般涵蓋約十二個月,並延伸至 2026 年12月之後。130 至 280 美元的差距,反映各方對增長、管治及估值的看法不一。註明日期的報告及操作記錄並非已確認的業績公布後修訂;最後兩行為本文另設的情景。
|
機構/情景 |
目標價 |
評級/情景 |
市場展望 |
|
美銀證券 (BofA Securities) |
$280 |
買入 |
正面。11月16日維持評級。預期 AI 基礎設施增長及盈利復甦將支撐更高估值。 |
|
瑞銀 (UBS) |
$240 |
買入 |
審慎。11月17日由 300 美元下調。出口限制及基礎設施制約拖累增長預期。 |
|
摩根大通 (J.P. Morgan) |
$215 |
買入 |
正面。11月16日維持評級。持續的 AI 需求支撐增長,但政策風險依然存在。 |
|
Bernstein |
$200 |
持有 |
審慎。11月17日維持評級。強勁需求與領導層不確定性及利潤率壓力互相抵銷。 |
|
Seaport Global |
$130 |
賣出 |
謹慎。由 180 美元下調,11月16日至17日報道。出口風險及估值憂慮支持謹慎展望。 |
|
本文基本情景 |
150–175 |
基本情景 |
均衡。截至 2026 年12月,具韌性的美國 AI 需求抵銷發牌延誤及領導層不確定性。 |
|
本文悲觀情景 |
$130 |
悲觀情景 |
謹慎。出口限制、現金轉換轉弱及領導層風險,對 NVDA 估值構成壓力。 |
如何在 BingX 購買 NVIDIA (NVDA) 股票
透過 BingX 股票交易,使用 USDT或 USDC買入並持有 NVIDIA 股份,惟須視乎上市情況及賬戶資格。NVIDIA 讓投資者參與 AI 運算、數據中心基礎設施、圖像處理及加速運算軟件領域。符合資格的用戶可按其投資目標調整持倉規模,毋須使用槓桿,亦毋須支付永續資金費用。
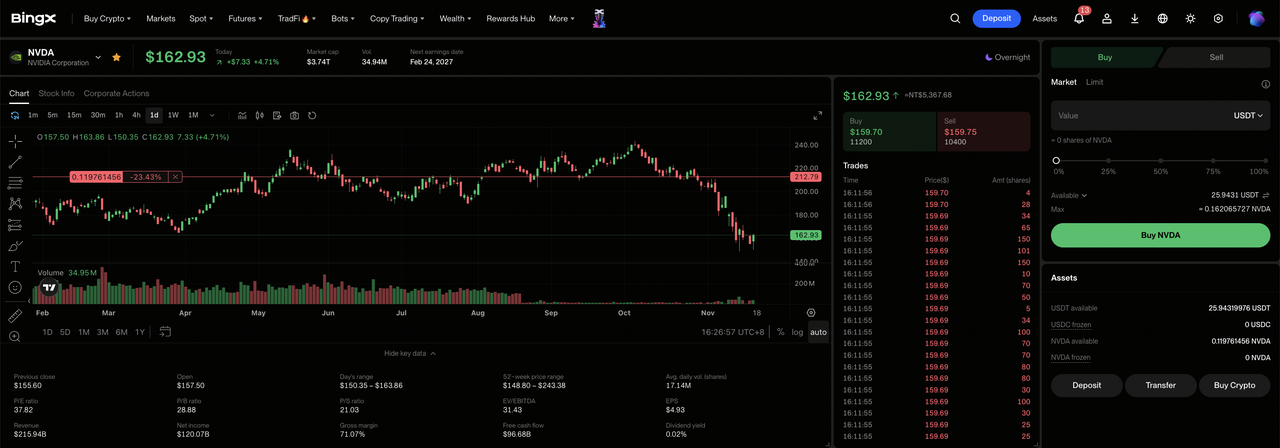
步驟 1:進入 BingX 股票交易。 註冊或登入 BingX,完成所需的 身份驗證,然後前往「TradFi > 股票」。如首次使用該產品,請接受股票交易風險披露。
步驟 2:準備 USDT 或 USDC。確保你的現貨賬戶有足夠資金購買。如有需要,可由資金賬戶或財富賬戶轉入 USDT 或 USDC。在選擇投資金額前,請先查看所選股票的最低訂單金額及碎股資格。
步驟 3:選擇 NVIDIA (NVDA)。打開 股票市場,搜尋 NVIDIA (NVDA),並確認你的賬戶可買賣該股票。查看公司資料、現時股價、交易時段及可用的訂單類型。
步驟 4:買入 NVIDIA 股份。選擇「買入」,輸入允許的投資金額或股份數量,並選擇支援的 市價單或限價單。市價單會在支援的交易時段內按可用價格成交,而限價單則須達到指定價格或更佳價格,並有足夠流動性才能成交。
步驟 5:檢視及管理你的持倉。打開「股票 > 持倉」,查看你的 NVDA 股份及未實現盈虧。使用「全部訂單」檢視交易記錄,或在有需要時沽出股份。T+1 交收通常影響的是沽出所得款項何時可提取,而非已買入股份何時可沽出。
2026 年 NVIDIA 投資者須留意的五大風險
NVIDIA 的 CUDA 生態系統、不斷擴展的 Rubin 平台及強勁的經營現金流,支撐其盈利展望。然而,出口限制、利潤率壓力、財務承諾及領導層不確定性,可能影響盈利能力、現金流創造及股東回報。
- 出口限制可能減少收入:11月16日的 BIS 規則將發牌要求擴展至五個國家及部分海外遠端運算安排。批准延誤或 AI 基礎設施部署受限,可能削弱銷售及現金流創造能力。
- 毛利率下降可能壓抑盈利能力:第四季 71%–72% 的毛利率指引低於第三季的 74.8%。若收入增長放緩,較高的零部件成本及 Rubin 放量可能拖累盈利。
- 領導層不確定性可能干擾增長:黃仁勳於11月12日離任,由 Colette Kress 出任臨時行政總裁,董事會正物色繼任人。過渡期延長可能影響客戶信心及未來收入的可預見性。
- 客戶融資擔保可能限制現金回報:NVIDIA 披露最高總擔保風險敞口為 1,180 億美元,迄今未有任何付款。合作夥伴違約或額外的基礎設施融資,可能減少可用於股東回報的現金。
- 中期選舉後的審查可能對估值構成壓力:民主黨將自 2027 年1月起控制國會兩院。潛在的調查、更嚴格的出口監督或較高的合規成本,可能拖累投資者信心及 NVDA 的估值。
總結:2026 年應否投資 NVIDIA?
NVIDIA 季度收入達 1,158 億美元,經營現金流達 483 億美元,反映其運算平台擁有龐大的需求及現金流創造能力。Rubin 及 Blackwell Ultra 提供營運支撐,而穩固的雲端客戶關係則為進一步的基礎設施銷售帶來機會。隨着供應承諾擴大,要持續這一進展,將取決於獲授權的市場准入、穩定的領導層及客戶收款情況。
200 美元的樂觀情景假設 Rubin 需求持續、接班安排可信,以及海外出口批准切實可行。150 至 175 美元的基本情景反映訂單具韌性但政策阻力猶存,而 130 美元的悲觀情景則考慮到更廣泛的限制及管治壓力。鑑於 NVDA 於11月17日收報 155.46 美元,投資者應留意業務增長能否克服監管及領導層風險所附帶的估值折讓。
風險提示:NVIDIA 在 AI 運算領域的領導地位並不代表沒有投資風險。出口限制、接班受挫或融資損失,都可能削弱盈利及股東回報。投資者在買入 NVDA 股份前,應評估估值、客戶付款表現及自身的風險承受能力。
