
Sandisk (SNDK) 是一家閃存儲存公司,為 數據中心、邊緣設備和消費市場提供服務。其業務以NAND閃存和固態儲存產品為中心,隨著AI基礎設施推動對高容量、節能儲存的需求,企業級SSD變得愈來愈重要。這讓Sandisk對超大規模數據中心和數據中心支出的敞口不斷增加,但也令業績對NAND定價、客戶庫存、供應紀律和新產業產能時機敏感。
增長故事愈來愈聚焦於與AI相關的儲存需求和更緊張的NAND市場。2026財年第四季度收入按季增長51%,受到定價上漲和數據中心銷售大幅增長的支持,同時毛利率再次擴張。Sandisk也正在利用長期客戶協議和更有紀律的產能規劃來增強盈利持續性。對投資者而言,關鍵問題是企業級SSD需求和AI驅動的儲存增長能否在當前供應短缺開始正常化後保持利潤率水平。
2026年SNDK股票預測現在聚焦於兩個競爭觀點:
- AI儲存增長案例: 看好者預期企業級SSD需求更強、每台AI伺服器的NAND內容更高、長期客戶承諾以及有紀律的供應能延長週期並支撐更高的週期性盈利基礎。
- NAND正常化案例: 看淡者預期價格漲幅放緩、客戶庫存消化以及行業額外產能會在供應條件緩解時壓縮利潤率,限制數據中心增長和資本回報能多大程度抵消下行趨勢。
本指南分析SNDK股票預測、2026年價格情景、主要風險和分析師觀點,基於8月5日財年第四季度盈利發布和最新市場數據,以及如何在 BingX TradFi上用USDT抵押品交易SNDK股票期貨。
2026年9月Sandisk投資者需要知道的5件事
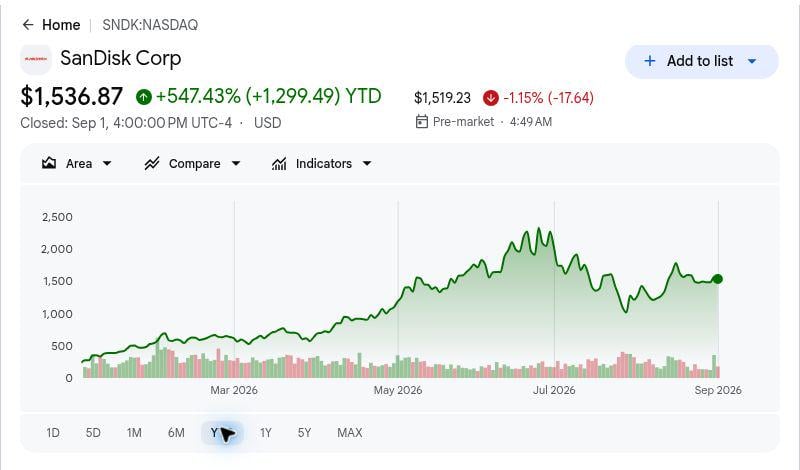
- 年初至今547.43%的漲幅提高了執行門檻: 9月1日收盤價是歷史參考點。進一步上升現在取決於盈利交付、持久定價和現金回報,而非初步認可Sandisk為獨立AI儲存供應商。
- 財年第四季度收入89.7億美元,按季增長51%: 管理層將增長的約三分之一歸因於銷量,三分之二歸因於定價。這種組合顯示該季度結合了實際出貨量增長與異常有利的行業經濟狀況,令定價持久性成為下一階段的核心。
- 數據中心收入按季翻倍至29.8億美元: 隨著企業級SSD部署加速,該部門較財年第三季度擴張103%。這將數據中心從可選增長敘述轉向實質性收入支柱,儘管在快速增長後季度比較將變得更具挑戰性。
- 2027財年第一季度指引呼籲收入再次增長: 管理層預期收入為103.0億至108.0億美元,非GAAP稀釋每股盈利為44.00至46.00美元。前景支持持續需求,但預期毛利率範圍也表明增量盈利能力可能不再每季度上升。
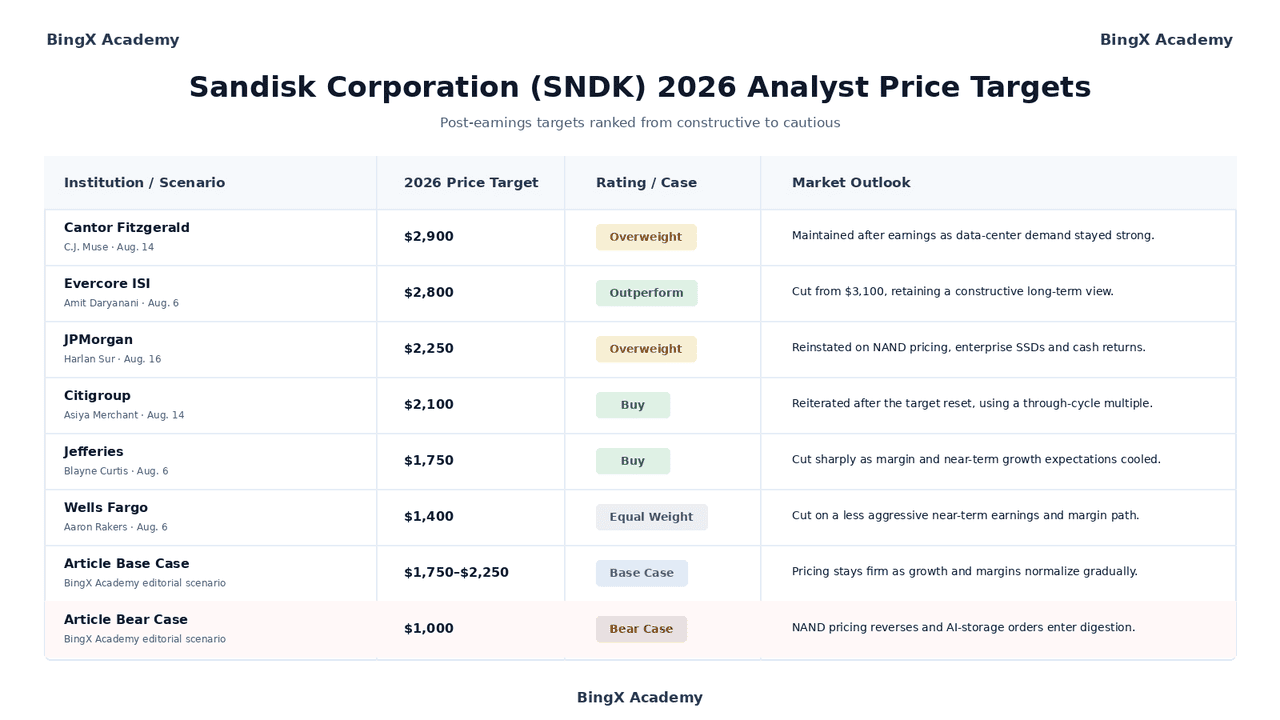
- 盈利後目標價跨度1,400至2,900美元: 這個範圍反映對緊張NAND條件和高利潤率能持續多久的分歧。它映射競爭性週期假設,而非單一共識承諾。
什麼是Sandisk Corporation (SNDK)?
Sandisk是一家位於加州米爾皮塔斯的NAND閃存公司,於2025年2月從 西部數據獨立出來。它開發閃存 記憶體技術並銷售企業級SSD、嵌入式和可移動產品、客戶端儲存、記憶卡和USB驅動器。製造經濟得到與日本鎧俠長期運營Flash Ventures合資企業的支持,讓Sandisk能夠使用規模化晶圓生產而無需完全擁有每個製造資產。
現在的策略有三個相關部分:將收入轉向更高價值的數據中心客戶,使用新業務模式協議改善需求和定價可見性,以及在不削弱技術投資的情況下回報剩餘現金。Sandisk在4月宣布5項協議後又增加了5項NBM協議,包括新客戶和與現有合作夥伴的擴展。它在2026財年結束時擁有47.6億美元現金及現金等價物、17.8億美元有價證券和155億美元剩餘回購授權。
延伸閱讀: 2026年值得買入的頂級AI記憶體股票:DRAM、HBM和AI儲存需求解析
Sandisk (SNDK) 2026財年第四季度盈利概覽:定價和數據中心需求重設盈利基礎
- 收入達到89.7億美元,超過之前指引上限。 收入超過管理層77.5億至82.5億美元的範圍,按年增長372%。NAND定價上漲推動了大部分季度增長,突顯強勁的供需條件以及對未來定價逆轉的敏感性。
- 非GAAP稀釋每股盈利升至39.25美元。 業績遠超之前30.00至33.00美元的前景,因為更高定價流經成本基礎並提升盈利能力。未來盈利仍對NAND平均售價高度敏感。
- 數據中心收入按季翻倍至29.8億美元。 隨著AI基礎設施客戶吸收更多高價值企業級SSD產能,該部門收入增長103%。邊緣收入增長48%,而消費收入下降32%,進一步將業務組合轉向基礎設施。
- GAAP毛利率擴張至84.6%。 利潤率因定價、組合和利用率改善而按季提高6.2個百分點。第一季度指引83.0%至84.9%表明即使季度利潤率擴張放緩,盈利能力可能仍保持高位。
- 調整後自由現金流達到50.4億美元。 強勁現金產生支持資產負債表改善和更大的股份回購計劃。投資者仍應將調整後現金流與報告結果比較,因為調整後數字排除了NBM付款和Flash Ventures活動。
延伸閱讀: Sandisk (SNDK) 2026年第四季度盈利概覽:強勁超越未能滿足高預期並引發5.40%拋售
Sandisk 2026財年第四季度財務和共識概況:收入、每股盈利和利潤率
第四季度結合大幅超越指引與盈利能力的另一次提升。下表將報告的經營業績與下季度前景分開,並突出當前盈利對定價、數據中心組合和客戶承諾的依賴程度。
|
財務指標 |
指引 / 比較 |
報告 / 實際 |
驚喜 |
|
財年第四季度收入 |
77.5億-82.5億美元指引 |
89.65億美元 |
超越。超過之前上限。 |
|
非GAAP稀釋每股盈利 |
30.00-33.00美元指引 |
39.25美元 |
超越。定價擴大盈利槓桿。 |
|
GAAP淨利潤 |
— |
69.03億美元 |
改善。按季增長91%。 |
|
GAAP稀釋每股盈利 |
— |
43.97美元 |
改善。從23.03美元上升。 |
|
GAAP毛利率 |
— |
84.60% |
擴張。上升6.2個百分點。 |
|
數據中心收入 |
— |
29.77億美元 |
加速。按季增長103%。 |
|
邊緣收入 |
— |
54.32億美元 |
擴張。按季增長48%。 |
|
消費收入 |
— |
5.56億美元 |
下降。按季下降32%。 |
|
調整後自由現金流 |
— |
50.35億美元 |
強化。按季增長超過一倍。 |
|
2027財年第一季度收入前景 |
— |
103.0億-108.0億美元 |
提升基礎。意味進一步季度增長。 |
|
2027財年第一季度非GAAP毛利率 |
— |
83.0%-85.0% |
維持。保持接近第四季度峰值。 |
|
2027財年第一季度非GAAP稀釋每股盈利 |
— |
44.00-46.00美元 |
正面。延續盈利增長。 |
經營現金流在第四季度總計71.3億美元,全年為116.7億美元。全年自由現金流達到114.9億美元,與扣除NBM和Flash Ventures項目後的調整後自由現金流87.4億美元相比。
Sandisk Corporation (SNDK) 2026年投資前景:3,000美元看好案例 vs 1,000美元看淡案例
核心考驗是AI驅動的儲存需求和客戶協議能否在NAND定價首輪飆升過後保持高盈利。
看好案例:AI數據中心需求推動SNDK邁向2,500美元
看好案例假設AI推理、模型儲存和數據管道的NAND需求在結構上比傳統PC和智能手機週期更強。企業級SSD收入持續擴張,客戶接受多年商業承諾,而行業產能增長保持紀律。在這種情況下,數據中心組合能夠抵消消費需求放緩,並保持現金產生遠超獨立前基礎。
這個結果需要Sandisk將毛利率保持在指引範圍附近,將NBM協議轉化為重複銷量,並避免競爭對手激進的供應響應。Cantor Fitzgerald的盈利後目標是選定當前組合中最高的具名參考。
基礎案例:強勁定價讓SNDK保持在1,750至2,250美元之間
基礎案例假設隨著季度定價改善速度放緩,企業級SSD需求保持健康。受下季度前景和合約客戶需求支持,收入能夠繼續增長,儘管利潤率穩定而非每季度擴張。回購逐步減少股份數量,並有助於將現金產生轉化為每股價值。
該範圍與Jefferies、摩根大通、花旗集團和Wedbush形成的中間集群一致。確認將來自穩定的數據中心訂單、毛利率保持在歷史週期水平之上以及NBM付款後的持續調整自由現金流。這個範圍是編輯情景,不是保證的交易區間。
看淡案例:NAND正常化將SNDK拉向1,000美元
看淡案例始於正常記憶體週期機制:高價格鼓勵更多供應,客戶建立庫存,在終端需求消失前採購暫停。定價貢獻減少將降低收入增長並快速壓縮利潤率,因為第四季度業績捕獲了異常強勁的稀缺經濟。
最明顯的觸發因素將是企業級SSD預訂走弱、客戶庫存大幅增加、NAND行業產能擴張或毛利率指引大幅低於當前範圍。在那種環境下,市場可能基於正常化盈利而非峰值週期現金流對Sandisk估值。
華爾街分析師的SNDK股票2026年價格預測
華爾街對Sandisk保持建設性態度,但盈利後修正顯示對利潤率持久性存在重大分歧。下面各行是有日期、具名的第三方行動。最後兩行是BingX Academy編輯情景,與分析師目標分開。
|
機構 / 情景 |
2026年目標價 |
評級 / 案例 |
市場前景 |
|
Cantor Fitzgerald / C.J. Muse 8月14日 |
2,900美元 |
增持 |
盈利後維持,因數據中心需求保持強勁。 |
|
Evercore ISI / Amit Daryanani 8月6日 |
2,800美元 |
跑贏 |
從3,100美元下調,保持建設性長期觀點。 |
|
摩根大通 / Harlan Sur 8月16日 |
2,250美元 |
增持 |
基於NAND定價、企業級SSD和現金回報重新啟動覆蓋。 |
|
花旗集團 / Asiya Merchant 8月14日 |
2,100美元 |
買入 |
目標重設後重申,使用週期性倍數。 |
|
Jefferies / Blayne Curtis 8月6日 |
1,750美元 |
買入 |
因利潤率和近期增長預期降溫而大幅下調。 |
|
富國銀行 / Aaron Rakers 8月6日 |
1,400美元 |
同等權重 |
基於較不激進的近期盈利和利潤率路徑而下調。 |
|
文章基礎案例 BingX Academy編輯情景 |
1,750-2,250美元 |
基礎案例 |
定價保持堅挺,增長和利潤率逐步正常化。 |
|
文章看淡案例 BingX Academy編輯情景 |
1,000美元 |
看淡案例 |
NAND定價逆轉,AI儲存訂單進入消化期。 |
如何在BingX交易Sandisk (SNDK)股票
使用BingX TradFi和 BingX AI工具交易Sandisk的NAND定價和AI數據中心前景。在開倉前定義操作催化劑和可接受損失。
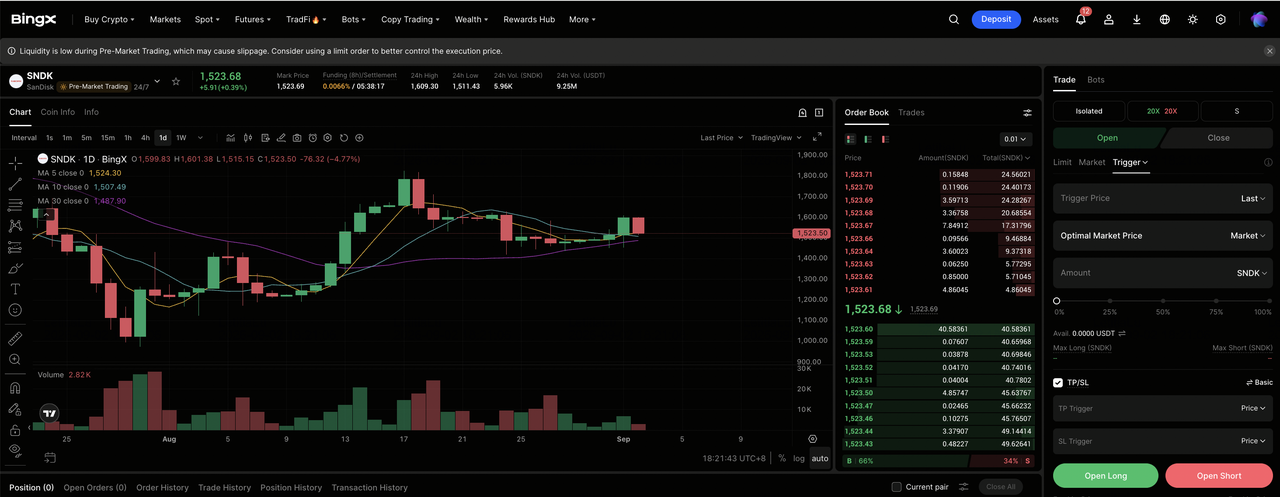
第1步:登入BingX TradFi。 註冊,完成 身份驗證,啟用 二步驗證並開啟 TradFi市場。
第2步:選擇Sandisk (SNDK)。 選擇 SNDK-USDT永續合約並在下單前確認代碼。
第3步:選擇方向。 根據論點選擇 開多或開空。多頭部位可能適合對持續企業級SSD需求和定價的預期,而空頭部位可能適合對庫存消化或利潤率壓縮的預期。
第4步:選擇槓桿和保證金模式。 根據風險承受能力選擇 逐倉或全倉保證金。SNDK的大幅年初至今漲幅和盈利後波動令保守槓桿和審慎倉位管理變得重要。
第5步:執行嚴格風險協議。 在入場前或入場後立即設定 止盈和止損水平。監察NAND定價、企業級SSD訂單、毛利率指引、NBM合約進展、行業產能和超大規模客戶資本支出。
2026年Sandisk投資者需關注的5大風險
Sandisk結合了卓越定價、快速數據中心增長和可觀現金產生,但五項風險將決定更強盈利基礎能否持續。
- NAND定價可能在終端需求萎縮前逆轉: 當庫存上升或供應變得更容易獲得時,客戶會快速調整訂單。由於定價提供了第四季度大部分季度增長,穩定出貨量仍可能產生較弱收入和利潤率。
- AI基礎設施支出仍然集中: 企業級SSD需求取決於有限的雲端客戶群。項目延遲、架構變化或支出消化可能造成突然的訂單波動。
- 新業務模式協議以利潤率換取可見性: 較長承諾可以減少波動,但合約經濟可能限制近期上升空間或需要預付款。持久性和調整後現金流處理仍然關鍵。
- Flash Ventures和亞洲製造產生執行風險: Sandisk依賴合資營運和集中供應鏈。良率問題、自然災害、貿易限制或合作夥伴分歧可能影響供應和成本。
- 峰值週期盈利可能扭曲估值: 即使利潤異常高,低倍數也可能顯得便宜。相關測試是定價正常化後剩餘多少收入、利潤率和現金流。
最終想法:2026年你應該投資Sandisk嗎?
Sandisk在2026財年結束時的業務比年初時大幅增強。全年收入增長175%,數據中心銷售增長437%,毛利率達到卓越水平,現金產生支持了更大的回購授權。該公司也透過讓企業級SSD和多年客戶關係成為其策略核心,超越了消費儲存身份。
看好案例取決於AI儲存需求、有紀律的NAND供應和NBM協議維持更高盈利底線。基礎案例允許定價和利潤率逐步正常化,而不破壞數據中心增長。如果庫存上升、產能擴張或客戶支出進入消化階段,看淡案例變得更可信。保守交易者可能等待另一季度的利潤率和訂單可見性,而非依賴任何單一分析師目標。
風險提醒: 交易和投資SNDK等股票涉及高資本損失風險。Sandisk面臨NAND週期、集中數據中心需求、製造合作夥伴關係、技術轉型、供應鏈中斷、合約執行和估值壓縮風險。槓桿永續合約可能被強制平倉。在配置資本前進行獨立研究。
相關閱讀
- 2026年值得買入的頂級AI記憶體股票:DRAM、HBM和AI儲存需求解析
- 2026年值得買入的頂級AI數據中心股票:雲端、伺服器和AI運算基礎設施
- 2026年值得買入的頂級AI伺服器股票:機架級系統、GPU伺服器和AI伺服器基礎設施
- 西部數據2026年預測:數據儲存復甦、AI基礎設施能否推動WDC至580+?
- 希捷 (STX) 2026年價格預測:AI儲存需求能否推動STX股票至1,600美元?
- 美光股票2026年價格預測:1,500美元AI超級週期還是峰值利潤率週期性陷阱?
