台灣積體電路製造股份有限公司 (TSM) 於2026年7月下旬創下歷史上最奇怪的季度創紀錄反應之一後進入交易。7月16日,該公司公佈第二季度營收402億美元,淨收入7,065.6億新台幣,稀釋每股收益同比增長77.4%,隨後指引第三季度營收為446億至458億美元。TSM股價仍然下跌,7月17日收於398美元附近,月初開盤約為465美元。
業績本身並非問題。毛利率達到67.7%,營運利潤率60.3%,均達到或超過指引上限,而7納米及以下的先進技術佔晶圓收入的77%。令市場不安的是支出。台積電將2026年資本支出計劃從520-560億美元上調至600-640億美元,並確認為亞利桑那州額外投資1,000億美元,使其在美國的累計承諾達到2,650億美元。
TSM股票2026年預測現在集中於兩種相互競爭的觀點:
- 需求情景: 看多者預期2納米技術增長、CoWoS封裝稀缺性以及第三季度指引暗示另一個12%的連續增長將確認AI訂單仍在加速,分析師目標價朝527美元進發。
- 資本支出情景: 看空者看到100億美元的指引支出增加、海外晶圓廠的利潤率稀釋,以及將高回報的代工廠轉變為更多資本密集型企業的美國建設。
本指南分析TSM股票預測、2026年價格情景、主要風險,以及來自TD Cowen、美國銀行和更廣泛華爾街的研究,基於7月16日的財報發布和第二季度投資者電話會議,加上 如何在BingX TradFi上交易TSM股票期貨,使用 USDT作為抵押品。
2026 年 7 月台積電 (TSM) 投資人需要知道的 5 大重點
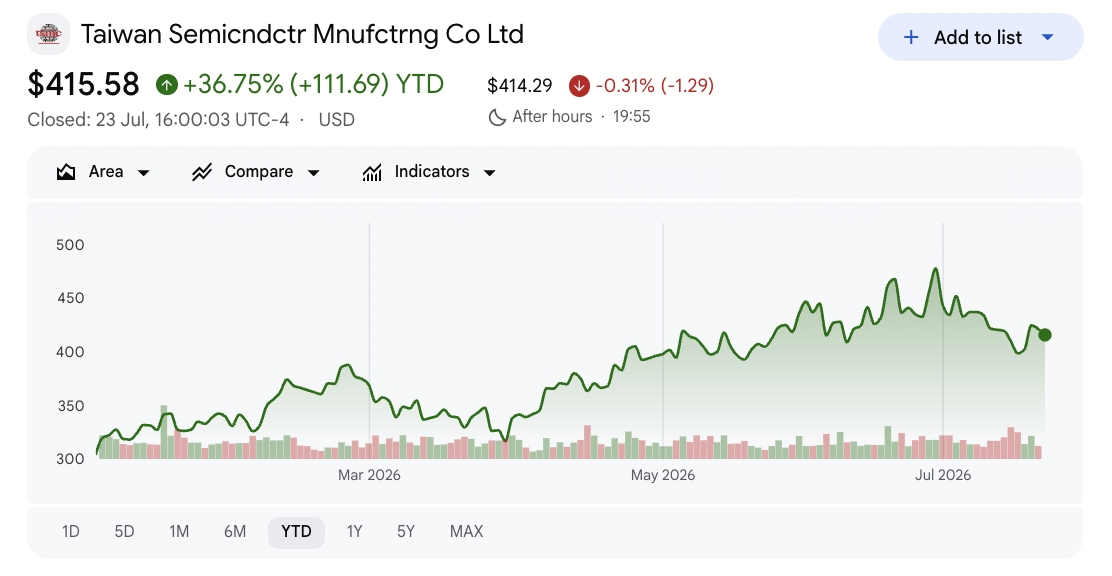
- 第二季度營收402億美元,以美元計算增長33.7%: 合併營收達到12,703.8億新台幣,同比增長36.0%,環比增長12.0%,淨收入7,065.6億新台幣,稀釋每股收益27.25新台幣,即每ADR單位4.31美元。
- 淨收入和每股收益均增長77.4%: 盈利增長速度是營收增長的兩倍多,毛利率為67.7%,營運利潤率為60.3%,淨利潤率為55.6%。
- 第三季度指引暗示再次增長至約450億美元: 管理層指引第三季度營收446-458億美元,毛利率65%-67%,歸因於2納米技術的急劇增長。
- 資本支出指引上調至600-640億美元: 從520-560億美元的增加,加上向亞利桑那州進一步承諾1,000億美元和累計2,650億美元美國投資,是股價負面反應的最大驅動因素。
- 2納米進入營收組合,佔3%: N2在其首個有意義的季度貢獻了3%的晶圓收入,3納米佔30%,5納米佔33%,7納米佔11%,使先進技術達到總數的77%。
台積電 (TSM) 是什麼公司?
台灣積體電路製造股份有限公司(台積電)成立於1987年,總部位於新竹,開創了純代工模式,並仍是世界領先的專業 半導體製造商。它不設計芯片,也不與客戶競爭。相反,它為主要科技公司製造芯片,包括 蘋果、 英偉達、 AMD、 博通、 高通和聯發科,這就是為什麼幾乎每一個先進的AI處理器都要經過台積電晶圓廠。
這種規模很難複製。台積電在2025年部署了305種不同的製程技術,為534個客戶製造了12,682種產品。其經濟優勢位於領先優勢,7納米及以下現在佔晶圓收入的77%,並支持67.7%毛利率中可見的定價能力。高效能運算(包括AI加速器)已成為其主導平台。除了晶圓,台積電還控制CoWoS先進封裝,這是決定行業每季度能出貨多少AI加速器的關鍵瓶頸。製造業遍及亞洲、歐洲和北美,亞利桑那州的擴張現在代表累計2,650億美元的美國承諾。
台積電 (TSM) 2026 年第二季財報:營收創新高、獲利成長 77% 的動能來源
- 領先技術需求推動營收增長。 黃將本季歸因於對領先製程技術的強勁需求,7納米及以下的先進節點佔晶圓收入的77%。
- 利潤率擴張速度超過營收。 毛利增長57.2%,營運收入增長65.4%,均遠超36.0%的營收增長,產生77.4%的淨收入增長。
- 3納米和5納米節點主導組合。 N3貢獻30%的晶圓收入,N5貢獻33%,兩者合計佔總數近三分之二,而N2開始以3%的比例增長。
- 環比增長加速。 營收比第一季度增長12.0%,淨收入增長23.4%,表明AI訂單在整個季度仍在增長而非趨平。
- 資本支出上調重新定義了故事。 將2026年資本支出提升至600-640億美元,顯示對多年需求的信心,但也告訴投資者自由現金流將在幾年內被建設消耗。
台積電 (TSM) 2026 年第二季關鍵指標:營收、EPS 與利潤率對比市場預期
台積電的第二季度業績顯示,該公司在基本上每個營運指標上都超出預期,同時提高了業務的資本密集度。營運結果與股價反應之間的差距是本季度的核心事實。
|
財務指標 |
指引 / 共識 |
報告 / 實際 |
驚喜 |
|
2026年第二季度營收 (美元) |
指引390-402億美元 |
402億美元 |
指引上限;同比增長33.7% |
|
2026年第二季度營收 (新台幣) |
— |
12,703.8億新台幣 |
同比增長36.0%,環比增長12.0% |
|
2026年第二季度稀釋每股收益 |
每ADR共識約3.83美元 |
27.25新台幣 (每ADR 4.31美元) |
超出預期;同比增長77.4% |
|
2026年第二季度淨收入 |
— |
7,065.6億新台幣 |
同比增長77.4%,環比增長23.4% |
|
2026年第二季度毛利率 |
指引65.5%至67.5% |
67.70% |
高於指引上限 |
|
2026年第二季度營運利潤率 |
— |
60.30% |
營運收入增長65.4% |
|
2026年第二季度先進技術 |
— |
佔晶圓收入77% |
N2佔3%,N3佔30%,N5佔33%,N7佔11% |
|
2026年第三季度營收指引 |
— |
446-458億美元 |
暗示約12%的進一步環比增長 |
|
2026財年資本支出指引 |
先前520-560億美元 |
600-640億美元 |
上調約100億美元;主要負面催化劑 |
作為背景,2026年第一季度錄得11,341.0億新台幣營收,淨收入5,724.8億新台幣,每股收益22.08新台幣。2026年上半年營收達到24,044.8億新台幣,同比增長35.6%,僅6月份就產生4,426.8億新台幣,增長67.9%。台積電在此次業績前的四個季度中每次都超過共識,平均正面驚喜為8.34%。管理層已指引2026年全年以美元計算增長超過30%,第三季度446-458億美元的指引保持這一目標。
台積電 (TSM) 2026 年投資展望:527 美元多頭目標 vs. 390 美元空頭底部
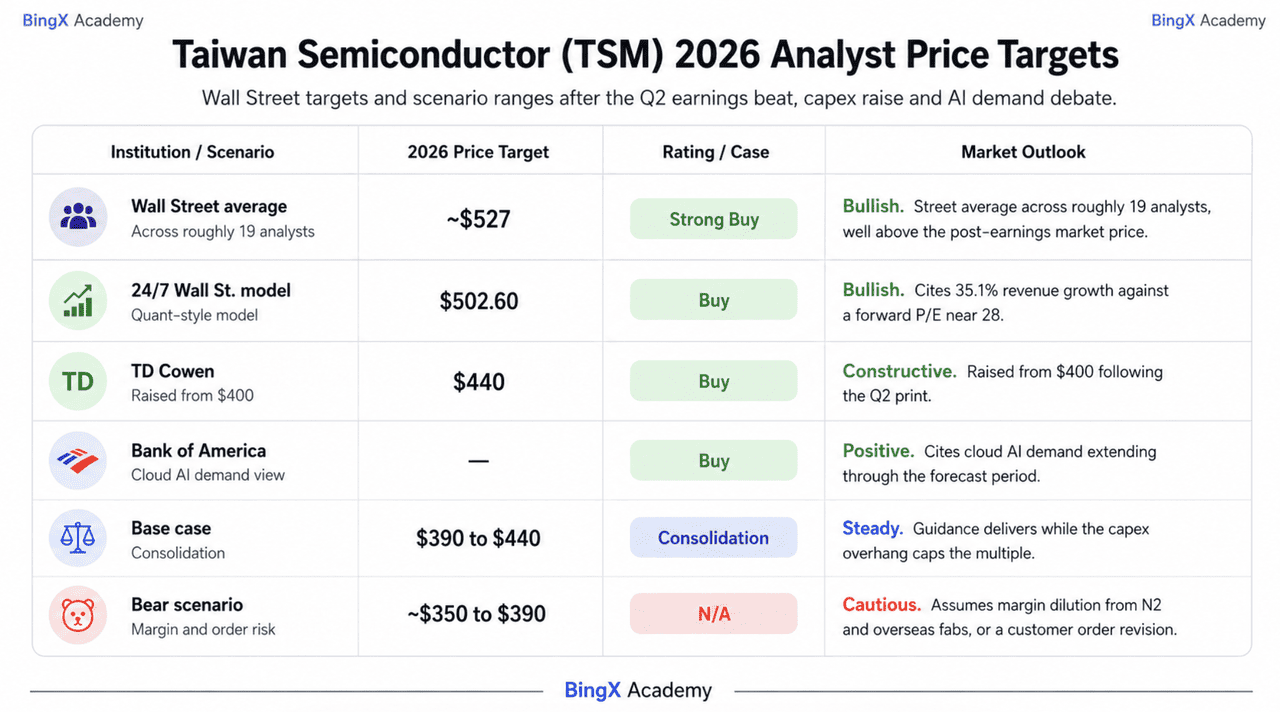
台積電2026年餘下時間的展望取決於一個核心問題:100億美元的資本支出增加是需求可見性的證據,還是結構性更資本密集業務的開始。
多頭情境:N2 製程成長與定價能力推動 TSM 挑戰 527 美元
看多情景更多基於前瞻指引而非報告季度。第三季度營收446-458億美元暗示在第二季度已增長12%後再次環比增長12%,這表明AI週期仍然強勁。管理層還強調了2納米生產的快速增長,這是一個價格更高的節點,僅貢獻3%的晶圓收入,仍有很大擴張空間。
這種情景要求在N2規模化和海外晶圓廠吸收更高成本時利潤率保持韌性。TD Cowen將目標價上調至440美元,而更廣泛的華爾街平均約527美元,具有強力買入共識。36%的營收增長、67.7%的毛利率以及台積電對先進封裝產能的控制支持持久定價能力的情況。如果更高的資本支出反映承諾的客戶需求,從約465美元跌至390美元高位可能證明是進場點。
基本情境:獲利強勁但資本支出疑慮,TSM 股價在 390 至 440 美元區間整理
在基本情景中,台積電達成其指引,但市場繼續對其支出規模打折扣。第三季度營收落在446-458億美元範圍內,全年美元營收增長超過30%,股票在投資者評估其亞利桑那州擴張回報時橫盤交易。
先進技術佔晶圓收入的77%,而67.7%的毛利率提供強勁的盈利底線。然而,資本支出包袱限制了倍數擴張。390美元高位仍是近期基線,而TD Cowen的440美元目標代表第一個有意義的阻力位。
空頭情境:海外晶圓廠成本與利潤率壓力將 TSM 壓至 350 美元
看空情景不需要AI需求崩潰。它只需要滿足該需求的成本上升速度超出預期。台積電指引第三季度毛利率為65%-67%,低於最新的67.7%,而N2增長和海外晶圓廠擴張可能使利潤率降低約2-3個百分點。
主要觸發因素將是主要客戶在建設支出保持高位時削減產能計劃。台積電還具有相當大的客戶集中度,十大客戶約佔應收賬款的85%。結合地緣政治風險和不斷增長的資本密集度,任何訂單修訂都可能壓縮估值並將股票推向350美元中段。
2026 年華爾街分析師對台積電 (TSM) 的股價預測
華爾街對台積電仍然極度積極,業績後目標修正向上而非向下移動,這是華爾街將資本支出上調解讀為需求驅動而非防禦性的最清晰信號。
|
機構 |
2026年目標價 |
評級 |
市場展望 |
|
華爾街平均 |
約527美元 |
強力買入 |
約19位分析師的華爾街平均,遠高於業績後市場價格。 |
|
24/7 Wall St. 模型 |
502.60美元 |
買入 |
看好。引用35.1%的營收增長對比近28的前瞻市盈率。 |
|
TD Cowen |
440美元 |
買入 |
建設性。第二季度業績後從400美元上調。 |
|
美國銀行 |
— |
買入 |
積極。引用雲端AI需求延續到預測期間。 |
|
基本情景 |
390-440美元 |
盤整 |
穩定。指引達成,而資本支出包袱限制倍數。 |
|
看空情景 |
約350-390美元 |
不適用 |
謹慎。假設N2和海外晶圓廠的利潤率稀釋,或客戶訂單修訂。 |
如何在 BingX 交易台積電 (TSM) 股票?
使用BingX TradFi和 BingX AI工具駕馭台積電業績週期的波動性,其中台積電敞口作為TSMU交易。
TSMU是GraniteShares 2倍長期TSM日間ETF,提供台灣積體電路股票的兩倍日回報,所以TSM的3%變動在TSMU中變成約6%,雙向都是如此。因為該2倍目標每日重置,TSMU適合圍繞季度發布等催化劑的短期方向性交易,而非長期持有。
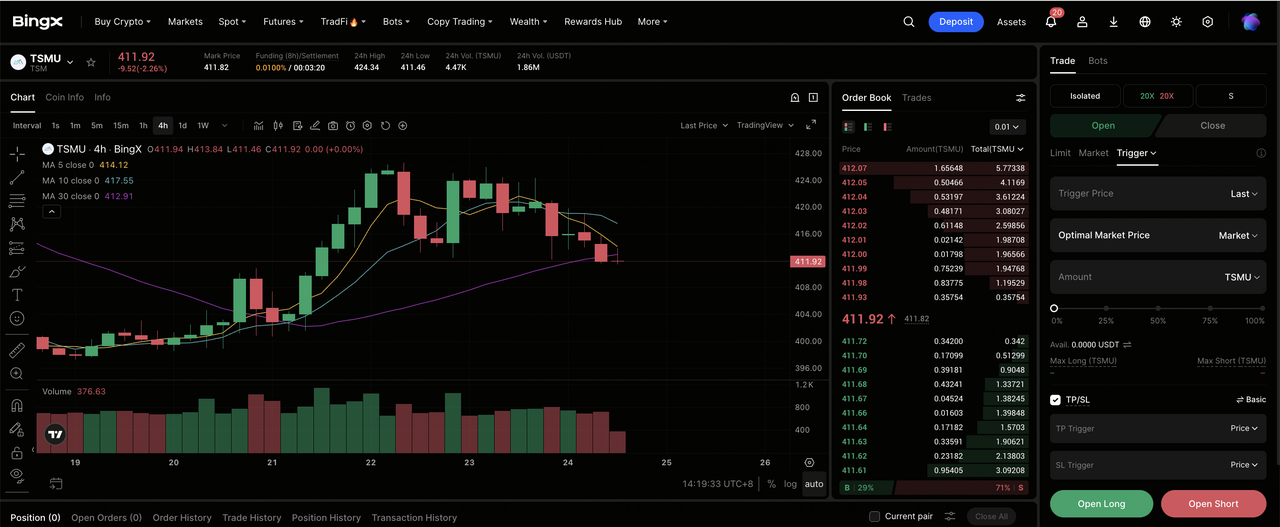
第一步:訪問BingX TradFi。 註冊並導航到BingX主要交易所儀表板上的專業 TradFi部分。
第二步:選擇TSMU。搜索並選擇 TSMU-USDT永續期貨合約。
第三步:選擇您的方向。如果您預期第三季度營收落在446-458億美元指引範圍內,2納米增長提升定價,資本支出上調被重新解讀為需求可見性,請選擇 開多。如果您預期海外晶圓廠成本進一步稀釋利潤率,超大規模服務商削減產能計劃,或資本密集度上升壓縮倍數,請選擇開空。
第四步:選擇槓桿和保證金模式。根據您的風險承受能力選擇 逐倉或全倉保證金。因為TSMU已經具有2倍日敞口,TSM在一個月內從約465美元跌至390美元高位,保守槓桿和明確倉位規模很重要。
第五步:執行嚴格風險協議。在進入交易前或之後立即設定 止盈和止損 (TP/SL)水平。TSMU可以對月度營收披露、季度業績、超大規模服務商資本支出評論、CoWoS產能更新、美國關稅和出口政策頭條,以及台灣地緣政治新聞迅速反應。
2026 年台積電投資人需關注的 5 大關鍵風險
為了駕馭2026年下半年,投資者必須權衡台積電的代工壟斷經濟學與這五個結構性和宏觀逆風。
- 資本密集度急劇上升:2026年資本支出指引從520-560億美元上調至600-640億美元,累計向美國承諾2,650億美元。自由現金流在營收到來之前就被建設消耗。
- 海外晶圓廠和N2增長稀釋利潤率:第三季度毛利率指引65%-67%低於剛交付的67.7%,管理層已標識N2增長成本和更高成本海外製造的幾個稀釋點。
- 客戶集中度極端:十大客戶約佔應收賬款的85%。單一超大規模服務商或加速器設計商修訂訂單會移動台積電的整個模式。
- AI見頂辯論直接適用:台積電位於訂單鏈前端,所以超大規模服務商資本支出的任何減速在出現在其他地方之前會出現在其晶圓啟動和封裝預訂中。
- 台灣地緣政治和關稅風險仍未解決:最先進製造產能在單一島嶼的集中,結合美國重新定位生產的壓力,是季度業績無法消除的永久折扣。
結論:2026 年值得投資台積電股票嗎?
台積電7月16日的報告強化了其營運實力,但將注意力轉移到不斷上升的資本密集度。營收達到402億美元,毛利率為67.7%,盈利增長77.4%,第三季度營收指引接近450億美元。辯論在於計劃的年度資本支出600-640億美元是支持長期AI增長還是證明較低倍數合理。
看多者將資本支出上調視為強勁需求信號,並認為股價重置過度。看空者指向N2和海外晶圓廠的利潤率壓力、客戶集中度和更多資本密集型模式。長期AI投資者可能仍將台積電視為表達該觀點的直接方式,而謹慎交易者可能等待第三季度確認,390美元作為支撐,440美元作為關鍵復蘇水平。
風險提醒:交易和投資TSM等股票涉及高資本損失風險。台積電面臨半導體週期性、極端客戶集中度、出口管制和台灣地緣政治風險的敞口,任何一項都可以獨立於其盈利而移動股票。在配置資本前進行獨立研究。
