


Zscaler(ZS)提供雲端安全服務,透過其零信任交換平台將企業用戶及工作負載連接至應用程式。訂閱合約構成穩定的收入引擎,而數據保護、AI安全及Red Canary則拓展了超越用戶席位的業務機遇。投資前景取決於這些擴展能否在支撐更大平台所需的基礎設施支出後,帶來有機經常性增長與現金流。
最新季度業績顯示強勁的報告增長,但利潤與現金之間的差距有所擴大。 Zscaler 2026財年第四季度營收按年增長25%至8.982億美元,剔除Red Canary後的年度經常性收入(ARR)增長20%。調整後營業利潤率達24%,但自由現金流因加大投資而降至6,080萬美元。下一個考驗是第一季度9.35億至9.39億美元的營收指引,以及現金轉換率能否朝更健康的方向改善。
ZS股票2026年展望現聚焦於兩種相互競爭的觀點:
- 有機平台情景:大型零信任及AI安全合約擴大經常性銷售,同時基礎設施強度趨緩,令改善中的營業利潤轉化為更強勁的自由現金流。
- 增長與現金情景:收購所得ARR掩蓋了核心業務擴張放緩的問題,而雲端投資吸收了經營現金,限制了投資者對平台廣度所給予的估值溢價。
本指南基於Zscaler財報、官方產品資訊及Stock Analysis截至10月21日的記錄,深入分析ZS股票預測、2026年價格情景、主要風險及分析師展望,並介紹如何在 BingX TradFi上以USDT或USDC 購買ZS股票。
2026年10月Zscaler投資者須知的5大要點
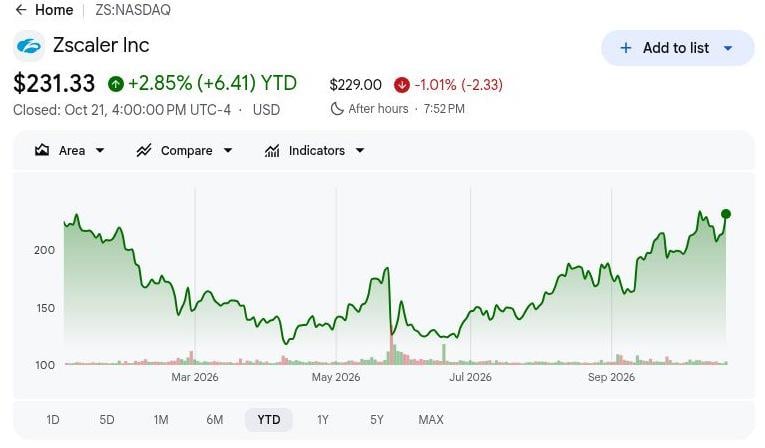
- ZS於10月21日收報231.33美元,年初至今上漲2.85%:股價仍接近年初水平,使300美元的看漲情景有賴於有機擴張和現金流復甦。若要持續上漲,訂閱規模必須產生可持續的自由現金流,而非依賴收購驅動的增長。
- 第四季度營收達8.982億美元,按年增長25%:業績支撐了24%的調整後營業利潤率,展示了訂閱收益的槓桿效應。然而,9.35億至9.39億美元的第一季度指引意味著約19%的增長,使基本需求的持久性對估值至關重要。
- ARR達37.71億美元,其中包含Red Canary的貢獻:收購貢獻了1.41億美元,剔除收購後的ARR為36.30億美元,有機增長約20%,低於合併後25%的整體增長。有機客戶擴張及續約質素將決定更大平台能否維持其訂閱增長勢頭。
- 2027財年ARR指引設定43.96億至44.26億美元的目標:該區間意味著16.6%至17.4%的增長,低於第四季度合併後25%的增速。大型交易轉化及新產品的付費採用將決定平台能否產生足夠的有機擴張以支撐其估值。
- 第四季度自由現金流因支出增加而降至6,080萬美元:現金轉換率佔營收7%,而物業及軟件支出從7,870萬美元增至2.185億美元。投資支持擴張,但更強勁的使用率和現金利潤率對為股東賺取回報至關重要。
什麼是Zscaler?
Zscaler(ZS)提供基於雲端的網絡安全解決方案,幫助企業將用戶、設備及工作負載安全地連接至應用程式和數據。其零信任交換平台通過驗證身份和訪問權限,而非依賴傳統的網絡安全架構。核心產品包括Zscaler互聯網訪問(ZIA)、Zscaler私有訪問(ZPA)及數據保護服務。其基於訂閱的業務模式產生經常性收入,增長動力來自企業客戶擴張、額外安全模組的採用,以及零信任架構的更廣泛普及。
Zscaler的增長策略專注於從安全連接擴展至數據保護、AI工作負載安全及自動化安全運營。其Z-Flex採購模式鼓勵更廣泛的產品採用,而收購Red Canary則增強了威脅檢測和響應能力。主要客戶包括西門子、美國聯合航空、T-Mobile、江森自控及通用電氣,展示了其在主要行業的廣泛採用。Zscaler在全球擁有約11,000名客戶,2026財年ARR達37.71億美元,致力透過更多安全產品及更大型合約提升企業客戶支出。
Zscaler(ZS)2026財年第四季度業績概覽:訂閱增長提升利潤率,基礎設施支出壓縮現金流
Zscaler公佈2026財年第四季度營收8.982億美元,按年增長25%,ARR達37.71億美元,其中包含Red Canary貢獻的1.41億美元。調整後營業利潤率達24%,但由於資本支出及內部使用軟件支出增至2.185億美元,自由現金流降至6,080萬美元。鑒於2027財年第一季度營收指引為9.35億至9.39億美元,未來增長有賴於將有機平台需求轉化為經常性銷售及更強勁的基礎設施投資回報。
延伸閱讀: Zscaler(ZS)2026財年第四季度業績概覽:2027財年ARR增長放緩致股價下跌4.50%
|
財務指標 |
指引/市場預期 |
實際公佈值 |
驚喜程度 |
|
營收 |
2025財年第四季度約7.181億美元 |
8.982億美元 |
改善。按年增長25%。 |
|
總ARR |
與上年同期比較 |
37.71億美元 |
擴張。按年增長25%。 |
|
剔除Red Canary後的ARR |
剔除收購後的基準 |
36.30億美元 |
有機增長。按年增長20%。 |
|
調整後營業利潤率 |
2025財年第四季度22% |
24% |
改善。提升兩個百分點。 |
|
GAAP營業虧損 |
2025財年第四季度3,220萬美元 |
1,550萬美元 |
收窄。虧損減少1,670萬美元。 |
|
自由現金流 |
2025財年第四季度1.719億美元 |
6,080萬美元 |
下降。跌幅約65%。 |
|
資本支出及內部軟件 |
2025財年第四季度7,870萬美元 |
2.185億美元 |
增加。上升1.398億美元。 |
|
2027財年ARR指引 |
全新前瞻性指引 |
43.96億–44.26億美元 |
放緩。增長16.6%–17.4%。 |
- 第四季度營收增長25%至8.982億美元。ARR達37.71億美元,其中包含Red Canary貢獻的1.41億美元,反映出訂閱需求的持續擴張及收購貢獻。營收增長支撐了運營表現,但隨著收購相關增長趨於正常化,持續的有機擴張依然重要。
- 有機ARR增長約20%至36.30億美元。剔除Red Canary後,Zscaler透過企業客戶採用其零信任交換平台,繼續擴大訂閱基礎。更大型合約及額外安全模組可支撐經常性收入增長,有助於在更廣泛的客戶群中分攤運營成本。
- 調整後營業利潤率隨訂閱收入擴張而提升至24%。利潤率較上年同期22%有所提升,而GAAP營業虧損從3,220萬美元收窄至1,550萬美元。營收增長超越部分運營成本,即使公司持續投資平台,仍支撐了盈利能力的改善。
- 基礎設施支出增至2.185億美元,自由現金流下降65%。資本支出及內部使用軟件投資從上年同期7,870萬美元大幅增加,導致自由現金流從1.719億美元降至6,080萬美元。雖然這些投資支持未來平台容量的擴展,但仍需更強勁的客戶使用率和現金創造能力來驗證較高支出的合理性。
- 2027財年ARR指引43.96億至44.26億美元預示增長放緩。預計16.6%至17.4%的增幅與第四季度包含Red Canary的25% ARR增長相比明顯放緩。在維持利潤率改善的同時恢復自由現金流,將取決於有機訂閱擴張及近期基礎設施投資的回報。
Zscaler(ZS)2026年投資展望:300美元看漲情景對比175美元看跌情景
ZS的投資考驗在於,在2027財年指引顯示總增長率約為17%的情況下,零信任和AI安全訂單能否提升有機ARR。第四季度24%的調整後營業利潤率展示了規模效益,但7%的自由現金流利潤率使基礎設施成本成為核心問題。以下年末情景將大型交易轉化、收購貢獻及現金回報與不同的股票估值相連接。
看漲情景:有機增長與現金流復甦推動ZS邁向300美元
更快的有機平台擴張將增加訂閱利潤,同時基礎設施強度趨緩將更多利潤轉化為現金。第四季度剔除收購後的ARR增長20%,調整後營業利潤率達24%,自由現金流利潤率僅為7%。更廣泛的付費部署將鞏固收入基礎,因為此前的投資可在無需再次進行同等規模支出的情況下服務客戶。
若第一季度銷售額超過9.39億美元、有機ARR新增量保持強勁且現金轉換率改善,300美元的情景將獲得支撐。這些結果將把更廣泛的平台與需要更少增量資本的盈利表現聯繫起來。
基礎情景:穩定訂閱增長使ZS維持在220至260美元之間
經常性訂閱將維持調整後營業利潤,而基礎設施投資及ARR增長放緩則制約現金回報。第四季度調整後利潤率達24%,但2027財年ARR指引意味著約17%的增長,季度自由現金流利潤率為7%。完成營收計劃將保持平台規模,而不會立即解決支撐其更廣泛產品組合的成本問題。
220至260美元的區間符合第一季度9.35億至9.39億美元的營收,以及現金流向年度計劃逐步復甦的預期。穩定的訂閱需求將支撐估值,而較低的增長率和持續的投資則限制進一步的估值倍數擴張。
看跌情景:ARR增長放緩及高成本拖累ZS至175美元
有機交易轉化放緩將削弱增量訂閱利潤,並使擴展後的雲端基礎設施更難貨幣化。第四季度在資本及內部軟件支出2.185億美元後,自由現金流僅為6,080萬美元,而收購所得ARR則提升了表面增長率。若新需求令人失望,持續的投資將在更大平台獲得預期回報之前耗盡現金。
若ARR預期下調且現金轉換率在現有投資基礎上仍然疲弱,175美元的情景將變得更有可能。較低的增長前景加上錯失現金目標,將合理化對未來訂閱收益給予更小的估值倍數。
華爾街分析師對ZS股票2026年的價格預測
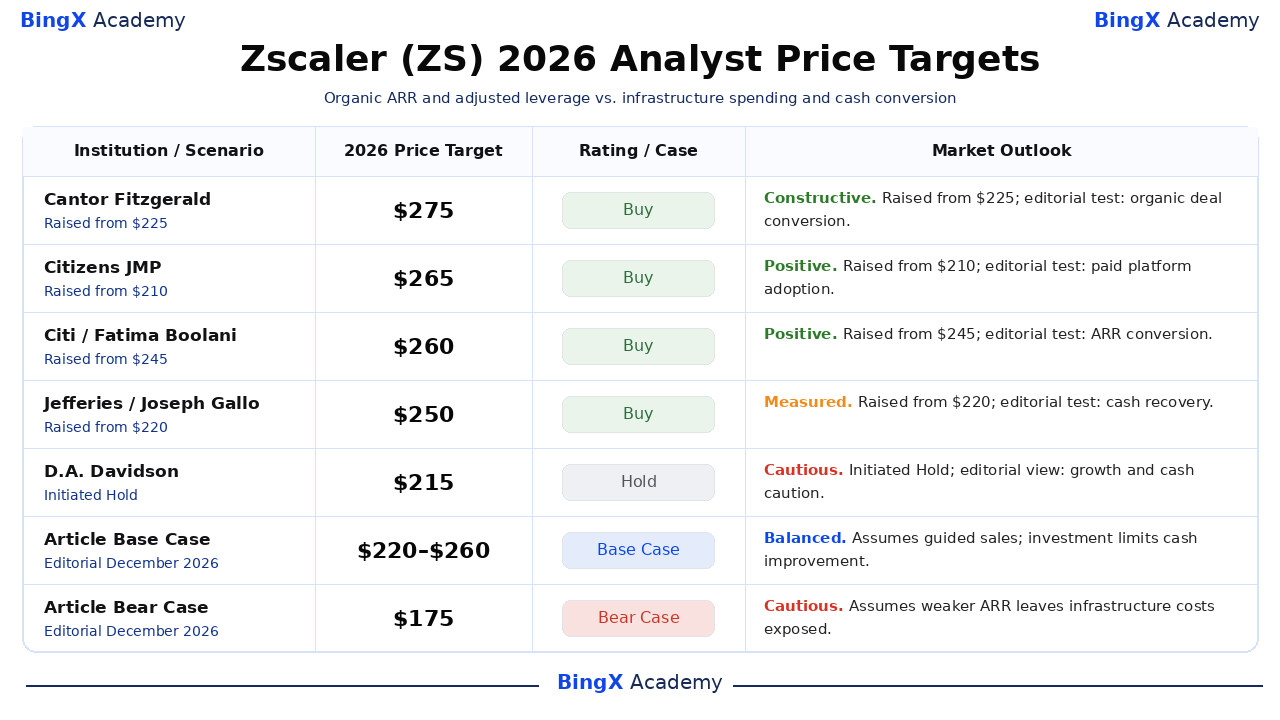
以下精選評級涉及在納斯達克上市的ZS普通股,分析師預測期限約為12個月,通常延伸至2026年12月以後。Stock Analysis記錄了相關操作的日期;評級採用其標準化標籤。差異反映了不同的估值評估,標注為編輯觀點的說明為本文的解讀。基礎情景和看跌情景為獨立的編輯年末預測。
|
機構/情景 |
2026年目標價 |
評級/情景 |
市場展望 |
|
Cantor Fitzgerald |
275美元 |
買入 |
正面。2026-10-12:從225美元上調;重申買入評級。編輯觀點:有機大型交易轉化必須改善現金回報。 |
|
Citizens JMP |
265美元 |
買入 |
積極。2026-10-09:從210美元上調;維持買入評級。編輯觀點:平台廣度需要持久的訂閱擴張。 |
|
花旗 |
260美元 |
買入 |
積極。2026-10-15:從245美元上調;維持買入評級。編輯觀點:ARR增長必須支撐擴張後的成本基礎。 |
|
Jefferies |
250美元 |
買入 |
審慎樂觀。2026-10-07:從220美元上調;維持買入評級。編輯觀點:復甦仍需更強勁的現金創造能力。 |
|
D.A. Davidson |
215美元 |
持有 |
謹慎。2026-10-20:以215美元首次覆蓋,評級為持有。編輯觀點:增長放緩及投資限制估值支撐。 |
|
文章基礎情景 |
220–260美元 |
基礎情景 |
平衡。編輯2026年12月情景。假設按指引完成銷售;投資限制現金改善空間。 |
|
文章看跌情景 |
175美元 |
看跌情景 |
謹慎。編輯2026年12月情景。假設ARR疲弱致基礎設施成本敞口增加。 |
如何在BingX購買Zscaler(ZS)股票
透過 BingX股票交易使用 USDT或 USDC買入並持有Zscaler股票,須符合上架條件及賬戶資格。Zscaler為企業客戶提供零信任網絡安全、雲端安全及數據保護的投資敞口。符合資格的用戶可根據自身投資目標配置持倉,無需使用槓桿或支付永續資金費率。
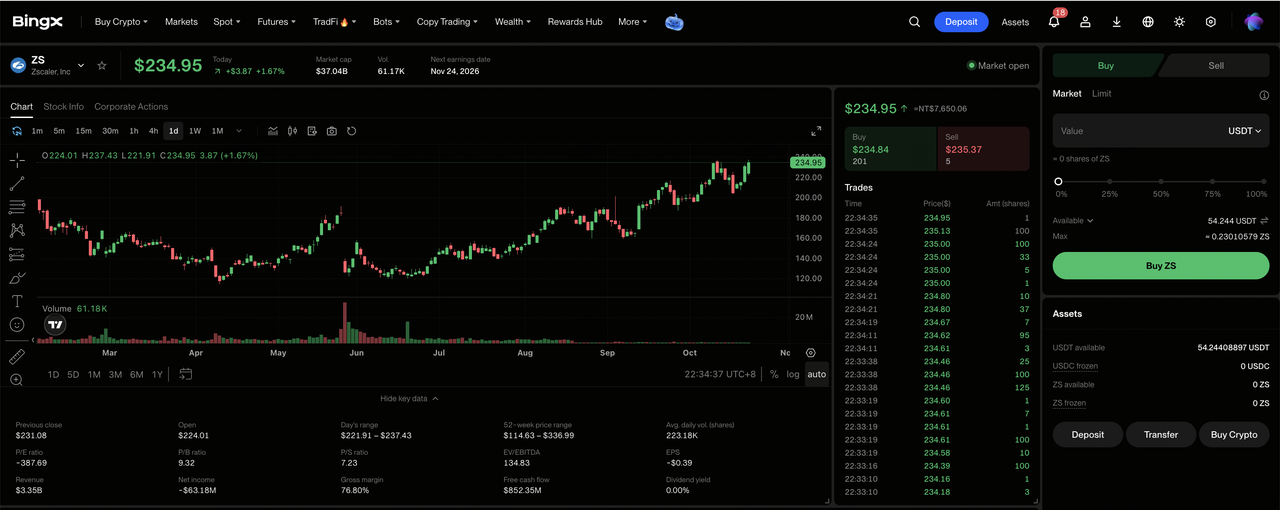
第一步:進入BingX股票交易。 註冊或登入BingX,完成所需的 身份驗證,然後導航至「TradFi > 股票」。若首次使用該產品,請接受股票交易風險披露。
第二步:準備USDT或USDC。確保您的現貨賬戶有足夠資金用於購買。如有需要,請從資金賬戶或財富賬戶轉入USDT或USDC。在選擇投資金額前,請查閱所選股票的最低訂單金額及碎股資格。
第三步:選擇Zscaler(ZS)。開啟 股票市場,搜尋 Zscaler(ZS),並確認您的賬戶可交易該股票。查閱公司基本資料、當前股價、交易時段及可用訂單類型。
第四步:買入Zscaler股票。選擇「買入」,輸入允許的投資金額或股份數量,然後選擇支持的 市價或限價訂單。市價訂單在支持的交易時段使用可用價格成交,而限價訂單則需要達到指定價格或更優價格,並需有足夠流動性才能執行。
第五步:查看並管理您的持倉。開啟「股票 > 持倉」以監控您的ZS股票及未實現盈虧。使用全部訂單查閱交易記錄或在需要時賣出股票。T+1結算通常影響出售所得款項的可提取時間,而非影響已購股票的可出售時間。
2026年Zscaler投資者須留意的5大風險
Zscaler不斷增長的訂閱基礎、持續擴展的安全平台及企業客戶關係支撐其長期前景。然而,有機增長放緩、盈利挑戰、交易延遲及基礎設施支出可能對收益及股東回報造成壓力。
- 有機需求放緩可能壓制增長:第四季度ARR達37.71億美元,其中包含Red Canary貢獻的1.41億美元,而剔除收購後的ARR增長20%。企業支出疲弱或客戶擴張延遲可能拖慢經常性收入增長,並對估值構成壓力。
- 股票薪酬可能限制股東回報:第四季度調整後營業收入達2.184億美元,但Zscaler仍報告GAAP營業虧損1,550萬美元。持續的股票薪酬及其他被剔除的費用可能制約GAAP盈利能力並攤薄股東權益。
- 企業交易延遲可能削弱收入能見度:大型客戶合約及實施進度對訂閱增長至關重要。交易轉化放緩可能影響2027財年ARR指引43.96億至44.26億美元的實現,並降低盈利預期。
- 基礎設施支出可能壓縮現金創造能力:第四季度資本支出及內部使用軟件投資從7,870萬美元增至2.185億美元。若客戶採用率或使用率未能跟上,持續的支出可能削弱自由現金流及投資回報。
- 增長放緩可能壓縮Zscaler估值:2027財年ARR指引意味著16.6%至17.4%的增長,低於第四季度報告的25%增幅。競爭加劇、有機擴張疲弱或現金流復甦令人失望,可能引發股價進一步下跌。
最後思考:2026年是否應該投資Zscaler?
Zscaler的ARR達37.71億美元,調整後營業利潤率24%,充分展示了其訂閱平台的規模及盈利潛力。零信任、數據安全及較新的AI產品拓寬了擴張機遇,而Red Canary則增加了需要賺取回報的能力。維持這一進展將取決於更強勁的有機需求,以及將基礎設施投資轉化為更好的自由現金流。
300美元的看漲情景假設有機ARR增長加速、平台持續擴張及現金利潤率復甦。220至260美元的基礎情景反映指引增長,而175美元的看跌情景則考慮需求放緩及沉重的基礎設施支出。鑒於ZS於10月21日收報231.33美元,投資者應密切關注訂閱規模能否轉化為可持續的自由現金流增長。
風險提示:Zscaler龐大的訂閱基礎並不能消除投資風險。有機ARR增長放緩、收購整合問題或沉重的基礎設施支出可能削弱現金創造能力及股東回報。投資者在買入ZS股票前,應評估估值、現金轉換率及自身風險承受能力。
相關閱讀
- 什麼是BingX股票交易?使用加密貨幣交易美國股票和ETF的初學者指南
- 如何在BingX使用USDT或USDC購買美國股票:初學者指南
- Palo Alto Networks(PANW)2026年股價預測:AI安全增長能否推動PANW邁向475美元?
- CrowdStrike(CRWD)2026年股價預測:AI安全和Falcon Flex能否推動CRWD邁向280美元?
- SentinelOne(S)2026年股價預測:AI網絡安全需求能否推動S邁向32美元?
- 思科(CSCO)2026年股票價格展望:AI增長與Splunk能否推動CSCO重返90美元?
