

أوتوديسك (ADSK) هي شركة برمجيات اشتراك تخدم المهندسين المعماريين والمهندسين والبناة والمصنعين ومبدعي الوسائط من خلال منتجات مثل أوتوكاد وريفيت وفيوجن وفورما ومايا. تبقى الهندسة المعمارية والهندسة والإنشاء والعمليات أكبر محرك للإيرادات، بينما تصبح التصنيع والتعاون السحابي وبرامج العمليات والذكاء الاصطناعي أكثر أهمية للنمو طويل المدى. هذا التنوع يخلق عدة مسارات للتوسع، لكنه يترك أيضاً ADSK حساسة لدورات الإنشاء ومنافسة البرمجيات وتنفيذ الاستحواذات.
أظهر ربعها الأخير طلباً دائماً إلى جانب إعداد أمامي أكثر تعقيداً. إيرادات أوتوديسك للربع الثاني من السنة المالية 2027 وصلت إلى 2.046 مليار دولار، بزيادة 16% على أساس سنوي، وارتفعت ربحية السهم غير GAAP بـ 0.68 دولار إلى 3.30 دولار وزاد التدفق النقدي الحر بنسبة 24% إلى 561 مليون دولار. رفعت الإدارة توجيه نمو الإيرادات السنوية إلى حوالي 16%، رغم أن النقطة الوسطى البالغة 3.065 دولار لتوجيه ربحية السهم غير GAAP للربع الثالث بقيت حوالي 0.08 دولار تحت الإجماع حيث دخلت تكاليف MaintainX في التوقعات.
توقعات سهم ADSK لعام 2026 تتمحور الآن حول وجهتي نظر متنافستين:
- حالة المنصة المتصلة واعتماد الذكاء الاصطناعي: يمكن لأوتوديسك AI وفورما وفيوجن وسير عمل الإنشاء ربط المزيد من بيانات التصميم والصنع والتشغيل، بينما يمتد استحواذ MaintainX البالغ 3.6 مليار دولار المنصة إلى صيانة الأصول ويدعم فرصة إيرادات متكررة أكبر.
- حالة التكامل والتنفيذ: تخفيف MaintainX ونمو الفواتير الأضعف وتوجيه ربحية السهم الأقل على المدى القريب يمكن أن يؤخر الرافعة التشغيلية، بينما أدوات تصميم الذكاء الاصطناعي الأسرع حركة تتحدى التسعير ومشاركة المستخدم عبر المنتجات الراسخة.
يُفصّل هذا الدليل توقعات سهم ADSK وسيناريوهات أسعار 2026 والمخاطر الرئيسية ونظرة المحللين، بالاستناد إلى إصدار أرباح أوتوديسك للربع الثاني من السنة المالية 2027 في 27 أغسطس 2026 والإيداع الربعي وبيانات السوق حتى 23 سبتمبر، بالإضافة إلى كيفية تداول عقود سهم ADSK الآجلة على BingX TradFi بضمانة USDT.
أهم 5 أشياء يجب على مستثمري أوتوديسك معرفتها في سبتمبر 2026
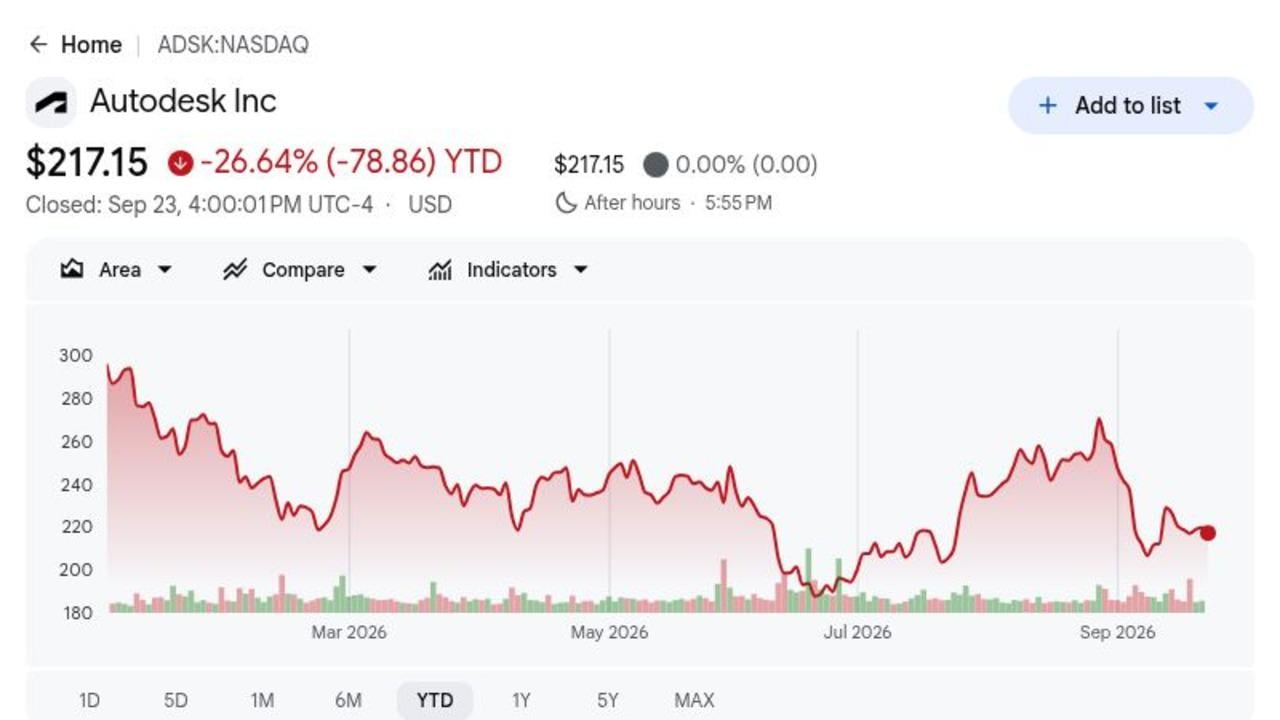
- أغلق ADSK عند 217.15 دولار وانخفض بنسبة 26.64% في عام 2026: بقي إغلاق 23 سبتمبر حوالي 33% تحت أعلى مستوى في 52 أسبوعاً البالغ 326.35 دولار رغم تفوق الربع. تظهر الفجوة أن المستثمرين ما زالوا يريدون دليلاً أوضح على أن استثمار الذكاء الاصطناعي وإنفاق الاستحواذ يمكن أن يترجم إلى أرباح أقوى لكل سهم.
- وصلت إيرادات الربع الثاني إلى 2.046 مليار دولار، بزيادة 16%: تفوقت الإيرادات على إجماع حوالي 2.01 مليار دولار بحوالي 36 مليون دولار، بينما زادت إيرادات الاشتراك إلى 1.952 مليار دولار من 1.667 مليار دولار. تبقى القاعدة المتكررة صحية، رغم أن التقييم يعتمد الآن على ما إذا كان النمو في منتصف المراهقة يمكن أن يستمر.
- ارتفعت إيرادات AECO بنسبة 17% إلى 1.029 مليار دولار: أنتجت أكبر مجموعة منتجات لأوتوديسك أكثر من نصف الإيرادات الربعية، بينما زاد RPO الحالي بنسبة 12% إلى 5.245 مليار دولار. يدعم طلب الإنشاء والبنية التحتية الرؤية، رغم أن نمو إجمالي RPO البالغ 2% كان أضعف حيث قللت أوتوديسك خصومات متعددة السنوات.
- زاد توجيه إيرادات السنة المالية 2027 إلى 8.295 مليار دولار إلى 8.345 مليار دولار: يشير النطاق إلى نمو حوالي 16% ويشمل MaintainX، بينما متوقع أن تكون ربحية السهم غير GAAP عند 12.52 دولار إلى 12.60 دولار. يدعم الطلب الأقوى نظرة المبيعات الأعلى، لكن تكاليف الاستحواذ تجعل مسار الأرباح أقل وضوحاً.
- صفقة MaintainX بقيمة 3.6 مليار دولار توسع أوتوديسك في العمليات: يجلب MaintainX قاعدة ARR مقدرة بـ 135 مليون دولار تنمو بأكثر من 50%، لكن أوتوديسك ضيّقت أيضاً توجيه التدفق النقدي الحر إلى 2.725 مليار دولار إلى 2.750 مليار دولار وشملت حوالي 45 مليون دولار من تكاليف المعاملة. ستحدد جودة التكامل ما إذا كانت الصفقة تخلق قيمة هادفة لكل سهم.
ما هو أوتوديسك (ADSK)؟
أوتوديسك هي شركة برمجيات تصميم وصنع عالمية تدعم منتجاتها دورة الحياة الكاملة للمباني والبنية التحتية والسلع المصنعة والمحتوى الرقمي. يوفر أوتوكاد التصميم المعمم بمساعدة الحاسوب، ويدعم ريفيت نمذجة معلومات البناء، ويدمج فيوجن تصميم المنتج والتصنيع، ويخدم مايا و3ds Max الوسائط والترفيه. معظم الإيرادات تأتي من الاشتراكات، لذا فإن التجديدات وتوسيع المقاعد والاستخدام والتسعير هي المحركات الاقتصادية الرئيسية. تبيع الشركة أيضاً التعاون السحابي وسير عمل الإنشاء التي تربط فرق التصميم المكتبية بالتنفيذ الميداني.
الاتجاه طويل المدى لأوتوديسك هو دمج بيانات التصميم والصنع والتشغيل عبر سحابات صناعة فورما وفيوجن وفلو، مع إضافة أوتوديسك AI للمساعدين والأتمتة وذكاء المشاريع. تربط سحابة أوتوديسك للإنشاء المهندسين المعماريين والمقاولين والملاك، بينما تدعم الشراكات مع النظم البيئية السحابية والأجهزة الرئيسية تبادل البيانات وسير العمل كثيف الحوسبة. يمتد استحواذ MaintainX المخطط بقيمة 3.6 مليار دولار تلك الاستراتيجية إلى الصيانة والعمليات الأمامية، مما يربط الأصول بعد الإنشاء أو التصنيع. تتوقع الإدارة أن تعمق هذه المنصة الأوسع علاقات العملاء، رغم أن التكامل والتحقيق المنضبط يبقيان أساسيين.
اقرأ المزيد: توقعات أسعار أدوبي (ADBE) 2026: هل يمكن لتحقيق الدخل من الذكاء الاصطناعي دفع ADBE نحو 350 دولار؟
نظرة عامة على أرباح أوتوديسك (ADSK) للربع الثاني من السنة المالية 2027: نمو الإيرادات والهامش يقوي نظرة السنة المالية 2027
حققت أوتوديسك إيرادات الربع الثاني بقيمة 2.046 مليار دولار مقابل 2.01 مليار دولار متوقع، وربحية السهم غير GAAP بقيمة 3.30 دولار مقابل 3.12 دولار متوقع، وصافي دخل GAAP بقيمة 492 مليون دولار وتدفق نقدي حر بقيمة 561 مليون دولار. نمت إيرادات AECO بنسبة 17% إلى 1.029 مليار دولار وزاد RPO الحالي بنسبة 12% إلى 5.245 مليار دولار. رفعت الإدارة إيرادات السنة المالية 2027 إلى 8.295 مليار دولار إلى 8.345 مليار دولار، رغم أن النقطة الوسطى للربع الثالث البالغة 3.065 دولار تراجعت عن الإجماع وأبرزت تخفيف MaintainX.
|
المؤشر المالي |
التوجيه / الإجماع |
المُبلغ / الفعلي |
المفاجأة |
|
إيرادات الربع الثاني من السنة المالية 2027 |
إجماع 2.01 مليار دولار |
2.046 مليار دولار |
تفوق. حوالي 36 مليون دولار فوق الإجماع وبزيادة 16% على أساس سنوي. |
|
ربحية السهم المخفف غير GAAP للربع الثاني |
إجماع 3.12 دولار |
3.30 دولار |
تفوق. 0.18 دولار فوق الإجماع وبزيادة 0.68 دولار على أساس سنوي. |
|
ربحية السهم المخفف GAAP للربع الثاني |
1.46 دولار قبل عام |
2.33 دولار |
تحسن. زيادة 0.87 دولار على أساس سنوي. |
|
صافي دخل GAAP للربع الثاني |
313 مليون دولار قبل عام |
492 مليون دولار |
تحسن. زيادة 57% على أساس سنوي. |
|
فواتير الربع الثاني |
— |
1.854 مليار دولار |
نمو. زيادة 10% على أساس سنوي. |
|
إيرادات AECO للربع الثاني |
— |
1.029 مليار دولار |
نمو. زيادة 17% على أساس سنوي و15% بالعملة الثابتة. |
|
RPO الحالي للربع الثاني |
— |
5.245 مليار دولار |
توسع. زيادة 12% على أساس سنوي. |
|
الهامش التشغيلي غير GAAP للربع الثاني |
39% قبل عام |
41% |
توسع. تحسن نقطتان مئويتان على أساس سنوي. |
|
التدفق النقدي الحر للربع الثاني |
452 مليون دولار قبل عام |
561 مليون دولار |
نمو. زيادة 24% على أساس سنوي. |
|
نظرة إيرادات الربع الثالث من السنة المالية 2027 |
إجماع 2.08 مليار دولار |
2.125-2.140 مليار دولار |
فوق. النقطة الوسطى 2.133 مليار دولار تجاوزت الإجماع بحوالي 53 مليون دولار. |
|
نظرة ربحية السهم غير GAAP للربع الثالث |
إجماع 3.14 دولار |
3.04-3.09 دولار |
أدنى. النقطة الوسطى 3.065 دولار تراجعت عن الإجماع بحوالي 0.08 دولار. |
|
نظرة إيرادات السنة المالية 2027 |
نظرة نمو سابقة بنسبة 15% |
8.295-8.345 مليار دولار |
مرفوع. النطاق الجديد يشير إلى نمو حوالي 16%. |
|
نظرة التدفق النقدي الحر للسنة المالية 2027 |
النطاق السابق فوق النقطة الوسطى الجديدة |
2.725-2.750 مليار دولار |
مضيّق. يشمل حوالي 45 مليون دولار من مصاريف معاملة MaintainX. |
- إيرادات 2.046 مليار دولار تفوقت على الإجماع بحوالي 36 مليون دولار: نمت المبيعات بنسبة 16% على أساس سنوي مقابل 14% بالعملة الثابتة، بينما وصلت إيرادات الاشتراك إلى 1.952 مليار دولار. تُظهر النتيجة أن التجديدات والاعتماد السحابي يستمران في دعم النمو الدائم.
- ربحية السهم غير GAAP بقيمة 3.30 دولار تفوقت على الإجماع بـ 0.18 دولار: زادت ربحية السهم GAAP إلى 2.33 دولار من 1.46 دولار، بينما ارتفع صافي الدخل بنسبة 57% إلى 492 مليون دولار. نمت الأرباح أسرع من الإيرادات حيث حسّنت الرافعة التشغيلية وانخفاض تكاليف إعادة الهيكلة تحويل الأرباح.
- وصلت إيرادات AECO إلى 1.029 مليار دولار ونمت بنسبة 17%: ارتفعت إيرادات الصنع بنسبة 26% إلى 244 مليون دولار، بينما زاد أوتوكاد بنسبة 14% إلى 500 مليون دولار. النمو عبر مجموعات المنتجات الرئيسية يقلل الاعتماد على تطبيق واحد ويدعم استراتيجية المنصة الأوسع لأوتوديسك.
- ارتفع التدفق النقدي الحر بنسبة 24% إلى 561 مليون دولار: وصل النقد من العمليات إلى 575 مليون دولار، بينما توسع الهامش التشغيلي غير GAAP نقطتين إلى 41%. يُظهر التحسن اقتصاديات أساسية أقوى، رغم أن نظرة التدفق النقدي الحر السنوية البالغة 2.725 مليار دولار إلى 2.750 مليار دولار تشمل تمويل MaintainX وتكاليف المعاملة.
- زاد توجيه إيرادات السنة المالية 2027، لكن توجيه ربحية السهم للربع الثالث أخفق بحوالي 0.08 دولار: تستهدف الإيرادات السنوية الآن 8.295 مليار دولار إلى 8.345 مليار دولار، بينما تبقى ربحية السهم غير GAAP للربع الثالث بقيمة 3.04 دولار إلى 3.09 دولار تحت إجماع 3.14 دولار. السؤال الرئيسي هو ما إذا كان نمو المبيعات الأقوى يمكن أن يعوض تخفيف الاستحواذ قريب المدى.
نظرة استثمار أوتوديسك (ADSK) لعام 2026: الحالة الصعودية 350 دولار مقابل الحالة الهبوطية 185 دولار
تعتمد نظرة أوتوديسك لعام 2026 على ما إذا كان النمو المطرد للاشتراك وأدوات الذكاء الاصطناعي واستحواذ MaintainX يمكن أن يترجم إلى هوامش أقوى وتدفق نقدي حر. تأتي الإيجابية من اعتماد أعمق عبر التصميم والإنشاء والعمليات، بينما تبقى تكاليف التكامل وإنفاق المشاريع الأبطأ ومنافسة البرمجيات المخاطر الرئيسية.
الحالة الصعودية: طلب أقوى للذكاء الاصطناعي والإنشاء يدفع ADSK نحو 350 دولار
تفترض الحالة الصعودية أن أوتوديسك تحافظ على نمو الإيرادات بالقرب من نظرة السنة المالية 2027 البالغة 16% حيث تدعم فورما وفيوجن وسحابة الإنشاء وأوتوديسك AI المزيد من سير العمل. يضيف MaintainX طبقة عمليات، بينما نمو AECO فوق 15% ونمو RPO الحالي بالقرب من 12% يحافظان على الرؤية الأمامية.
ستتطلب الحركة نحو 350 دولار إيرادات بالقرب من أعلى نطاق 8.295 مليار دولار إلى 8.345 مليار دولار، وتكامل MaintainX ناجح، ورافعة تشغيلية متجددة بعد تكاليف المعاملة. الهامش غير GAAP المحافظ بالقرب من 39% للعام، متبوعاً بالتحسن، سيقوي الحالة.
الحالة الأساسية: النمو المطرد للاشتراك يحافظ على ADSK بين 260 و310 دولار
تفترض الحالة الأساسية أن اشتراكات أوتوكاد وريفيت وفيوجن والإنشاء تبقى مرنة بينما يتطور اعتماد الذكاء الاصطناعي تدريجياً. تستمر الإيرادات في النمو في منتصف إلى منتصف المراهقة المنخفض، لكن نمو إجمالي RPO بالقرب من 2% وخصم متعدد السنوات الأقل ومصاريف MaintainX تحد من إعادة تقييم أسرع.
يمكن أن يتداول ADSK بشكل رئيسي بين 260 دولار و310 دولار في هذه الظروف. إيرادات الربع الثالث ضمن 2.125 مليار دولار إلى 2.140 مليار دولار، ونمو RPO الحالي بالقرب من 12%، والتدفق النقدي الحر السنوي فوق 2.725 مليار دولار سيدعم النطاق. الفواتير الأبطأ أو ضغط الهامش الإضافي سيضعف الطرف العلوي.
الحالة الهبوطية: إنفاق العملاء الأبطأ والتكاليف الأعلى تسحب ADSK نحو 185 دولار
تفترض الحالة الهبوطية أن العملاء يؤخرون المشاريع، والمنافسون الأصليون للذكاء الاصطناعي يضغطون على التسعير، وتكاليف تكامل MaintainX تدوم أطول من المتوقع. ينخفض نمو الفواتير تحت معدل الربع الثاني البالغ 10%، ويبطئ RPO الحالي، ويفشل الهامش التشغيلي في التعافي حيث يرتفع إنفاق المبيعات والتطوير.
ستصبح الحركة نحو 185 دولار أكثر احتمالاً إذا أخفقت الإيرادات الربعية في التوجيه، أو انخفض التدفق النقدي الحر تحت الحد الأدنى السنوي البالغ 2.725 مليار دولار، أو خفضت الإدارة ربحية السهم للسنة المالية 2027 تحت 12.52 دولار. التقديرات الأضعف مجتمعة مع تقييم برمجيات أقل ستضيف ضغطاً إضافياً.
توقعات أسعار سهم ADSK لعام 2026 من محللي وول ستريت
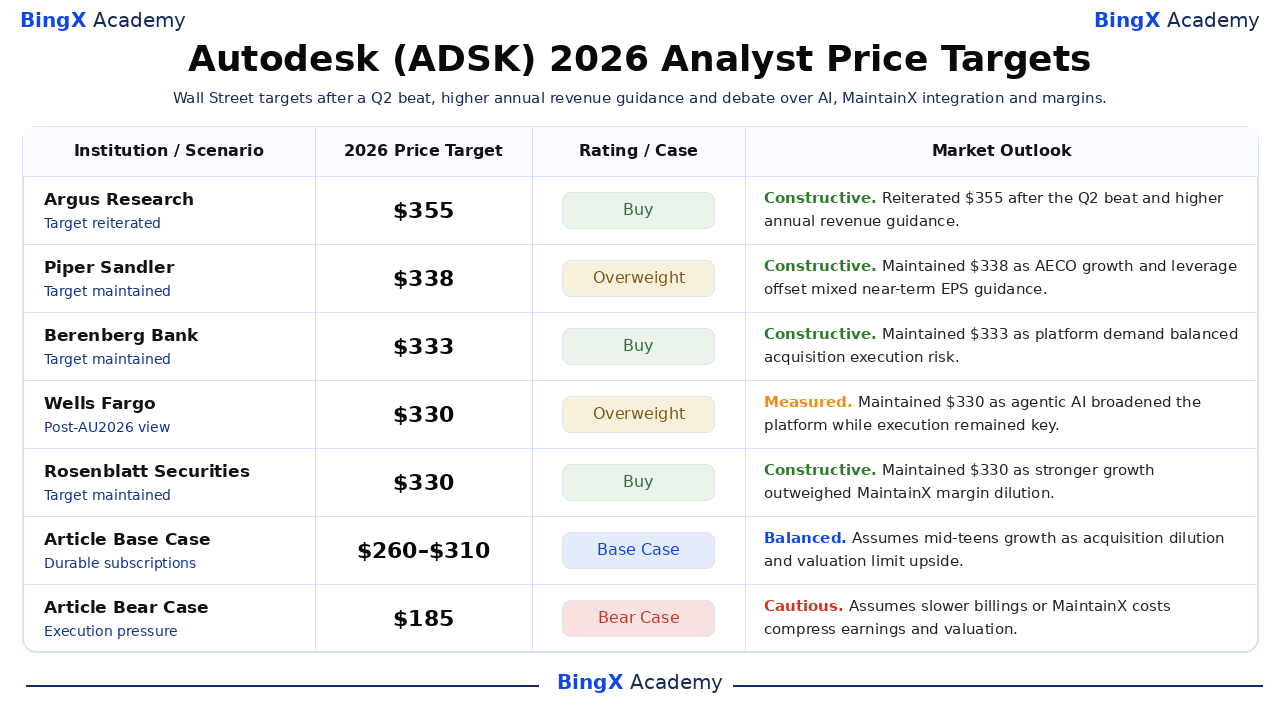
هذه الإجراءات الخمسة المؤرخة للمحللين مرتبة من الأعلى إلى الأدنى. انتشارها يعكس وجهات نظر مختلفة حول النمو المتكرر والذكاء الاصطناعي وتكامل MaintainX والتقييم بدلاً من نتيجة وعد واحد. الصفوف الأساسية والهبوطية الأخيرة هي سيناريوهات تحريرية لأكاديمية BingX.
|
المؤسسة / السيناريو |
هدف السعر لعام 2026 |
التقييم / الحالة |
نظرة السوق |
|
أبحاث أرجوس |
355 دولار |
شراء |
بناءة. 1 سبتمبر: أُعيد تأكيدها بعد تفوق الربع الثاني حيث دعم النمو المتكرر وتوجيه الإيرادات السنوية الأعلى الرؤية. |
|
بايبر ساندلر / كلارك جيفريس |
338 دولار |
وزن زائد |
بناءة. 28 أغسطس: حُوفظ عليها حيث وازن نمو AECO والرافعة توجيه ربحية السهم قريب المدى المختلط. |
|
بنك بيرنبرغ / ناي سوي نايانغ |
333 دولار |
شراء |
بناءة. 1 سبتمبر: حُوفظ عليها حيث وازن طلب المنصة مخاطر تنفيذ الاستحواذ. |
|
ويلز فارجو / مايكل تورين |
330 دولار |
وزن زائد |
مقيس. 18 سبتمبر: حُوفظ عليه بعد جامعة أوتوديسك حيث وسّع الذكاء الاصطناعي الوكيل المنصة بينما بقي التنفيذ رئيسياً. |
|
روزنبلات للأوراق المالية / بلير أبيرنيثي |
330 دولار |
شراء |
بناءة. 28 أغسطس: حُوفظ عليها حيث فاق النمو الأقوى تخفيف هامش MaintainX. |
|
الحالة الأساسية للمقال |
260-310 |
حالة أساسية |
متوازن. يفترض نمو منتصف المراهقة حيث تحد تخفيف الاستحواذ والتقييم من الإيجابية. |
|
الحالة الهبوطية للمقال |
185 دولار |
حالة هبوطية |
حذر. يفترض فواتير أبطأ أو تكاليف MaintainX تضغط الأرباح والتقييم. |
كيفية تداول سهم أوتوديسك (ADSK) على BingX
تداول نظرة نمو اشتراك أوتوديسك وسحابة الصناعة والذكاء الاصطناعي وتكامل MaintainX باستخدام BingX TradFi و أدوات BingX AI. لأن ADSK يمكن أن يتفاعل بشدة مع الأرباح والتوجيه وتحديثات الاستحواذ وتقييمات قطاع البرمجيات، يجب على المتداولين تحديد كل من المحفز وحدود المخاطر قبل دخول المركز.
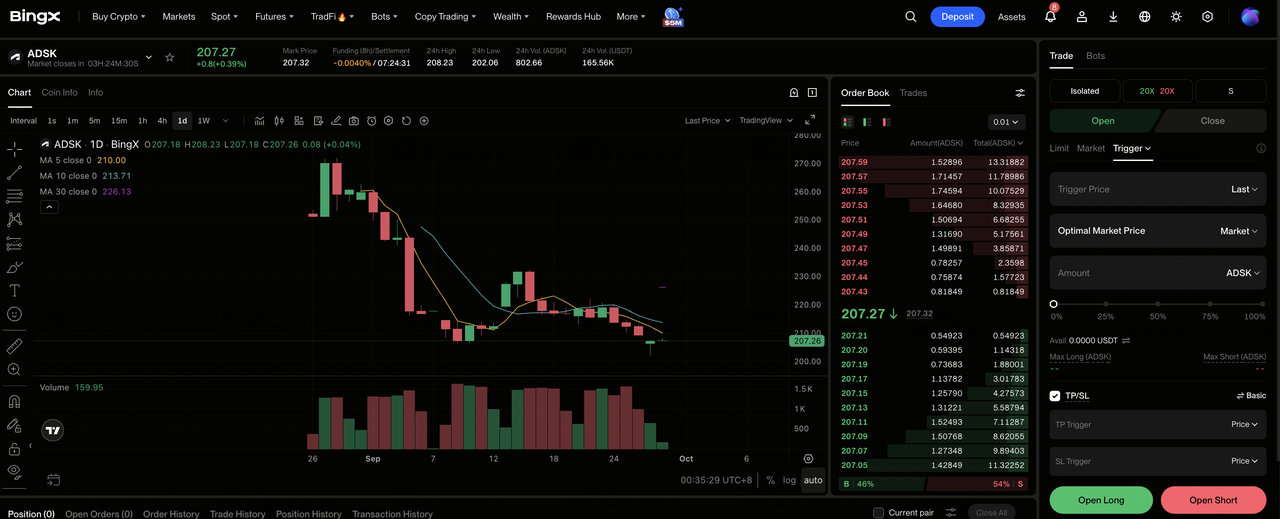
الخطوة 1: الوصول إلى BingX TradFi. سجل وانتقل إلى قسم TradFi المتخصص على لوحة تحكم بورصة BingX.
الخطوة 2: اختر أوتوديسك (ADSK). ابحث عن واختر عقد العقود الآجلة الدائمة ADSK-USDT.
الخطوة 3: اختر اتجاهك. اختر فتح صفقة طويلة إذا كنت تتوقع أن اعتماد الذكاء الاصطناعي وطلب سحابة الصناعة وتكامل MaintainX سيحافظ على نمو منتصف المراهقة. اختر فتح صفقة قصيرة إذا كنت تتوقع أن الفواتير الأبطأ أو تخفيف الهامش أو منافسة البرمجيات ستضعف الأرباح.
الخطوة 4: اختر الرافعة ونمط الهامش. اختر الهامش المعزول أو المتقاطع بناءً على تحملك للمخاطر. الانخفاض بنسبة 26.64% من بداية العام حتى 23 سبتمبر يُظهر لماذا الرافعة المحافظة وتحجيم المركز الواضح مهمان.
الخطوة 5: تنفيذ بروتوكولات مخاطر صارمة. حدد مستويات جني الأرباح ووقف الخسارة (TP/SL) قبل أو فوراً بعد دخول التداول. يمكن أن يتفاعل ADSK بسرعة مع الأرباح والتوجيه ومراجعات المحللين وإعلانات منتجات الذكاء الاصطناعي وتحديثات تكامل MaintainX.
أهم 5 مخاطر يجب مراقبتها لمستثمري أوتوديسك في عام 2026
تعتمد نظرة أوتوديسك على الطلب المتكرر وتنفيذ المنصة وانضباط الاستحواذ والتقييم. كل مخاطرة أدناه يمكن أن تضعف التدفق النقدي المستقبلي أو تقلل المضاعف الذي يرغب المستثمرون في دفعه.
- تكامل MaintainX يمكن أن يخفف العوائد قريبة المدى: تدفع أوتوديسك 3.6 مليار دولار مقابل شركة بحوالي 135 مليون دولار من الإيرادات المتكررة السنوية. البيع المتقاطع الأبطأ أو تكاليف الاحتفاظ الأعلى أو مصاريف المعاملة فوق الـ 45 مليون دولار المكشوفة يمكن أن تقلل التدفق النقدي الحر لكل سهم.
- منافسة الذكاء الاصطناعي يمكن أن تضغط على التسعير ونمو المقاعد: يمكن لأوتوديسك AI تعميق سير العمل، لكن أدوات التصميم منخفضة التكلفة قد تقلل توسيع المقاعد أو تجعل العملاء يشككون في الاشتراكات المتميزة. حتى ضعف التجديد المتواضع سيكون مهماً لأن إيرادات الاشتراك ساهمت بـ 1.952 مليار دولار من مبيعات الربع الثاني.
- الفواتير يمكن أن تتخلف عن الإيرادات المُبلغة: نمت فواتير الربع الثاني بنسبة 10%، تحت معدل نمو الإيرادات البالغ 16%، بينما زاد إجمالي RPO بنسبة 2% فقط. إذا بطئ RPO الحالي أيضاً من 12%، فقد تضعف رؤية الإيرادات المستقبلية قبل أن تُظهر المبيعات المُبلغة نفس الضغط.
- دورات الإنشاء والتصنيع يمكن أن تبطئ الطلب: أنتجت AECO 1.029 مليار دولار وساهم التصنيع بـ 385 مليون دولار في الربع الثاني. تكاليف التمويل الأعلى أو المشاريع المؤجلة أو استثمار المصانع الأضعف يمكن أن يقلل الاشتراكات الجديدة وطلب التوسيع.
- التقييم يبقى حساساً للتنفيذ: السعر المرجعي البالغ 217.15 دولار يعكس بالفعل انخفاضاً كبيراً، لكنه ما زال يفترض نمو منتصف المراهقة وهوامش قوية. الإيرادات تحت الحد الأدنى السنوي البالغ 8.295 مليار دولار أو ربحية السهم تحت 12.52 دولار يمكن أن تضغط على كل من تقديرات الأرباح ومضاعف التقييم.
الأفكار الأخيرة: هل يجب أن تستثمر في أوتوديسك في عام 2026؟
تبقى امتيازات أوتوديسك الأساسية دائمة: نمت إيرادات الربع الثاني بنسبة 16% إلى 2.046 مليار دولار، وارتفعت إيرادات AECO بنسبة 17%، وزاد RPO الحالي بنسبة 12% ووصل التدفق النقدي الحر إلى 561 مليون دولار. لدى الشركة أيضاً استراتيجية طويلة المدى موثوقة تربط بيانات التصميم والإنشاء والتصنيع والعمليات. السؤال المفتوح هو ما إذا كان استحواذ MaintainX البالغ 3.6 مليار دولار والاستثمار المتوسع في الذكاء الاصطناعي يحسنان اقتصاديات السهم بسرعة كافية.
تصل الحالة الصعودية إلى 350 دولار إذا هبطت الإيرادات السنوية بالقرب من أعلى التوجيه، وتطور البيع المتقاطع لـ MaintainX واستؤنف توسيع الهوامش. تشير الحالة الهبوطية نحو 185 دولار إذا تباطأت الفواتير أو استمرت تكاليف التكامل أو أضعفت منافسة الذكاء الاصطناعي اقتصاديات التجديد. قد ينتظر المتداولون المحافظون إيرادات الربع الثالث والفواتير وRPO الحالي وتوجيه التدفق النقدي الحر لتأكيد أي مسار يتشكل.
تذكير المخاطر: التداول والاستثمار في الأسهم مثل ADSK ينطوي على مخاطر عالية لخسارة رأس المال. تنفيذ الاستحواذ ومنافسة البرمجيات وإنفاق العملاء الدوري وتغيرات التقييم والتداول بالرافعة يمكن أن تنتج خسائر سريعة. أجر بحثاً مستقلاً قبل تخصيص رأس المال.
قراءة ذات صلة
- توقعات أسعار أدوبي (ADBE) 2026: هل يمكن لتحقيق الدخل من الذكاء الاصطناعي دفع ADBE نحو 350 دولار؟
- توقعات أسعار سهم بالانتير (PLTR) 2026: هل يمكن لنمو تجاري أمريكي بنسبة 149% دفع PLTR نحو 255 دولار؟
- توقعات أسعار آي بي إم (IBM) 2026: هل يمكن لنمو البرمجيات والكوانتوم دفع IBM نحو 350 دولار؟
- توقعات أسعار فيجما (FIG) 2026: هل يمكن لتحقيق الدخل من الذكاء الاصطناعي دفع FIG نحو 45 دولار؟
- توقعات أسعار كراود سترايك (CRWD) 2026: هل يمكن لأمان الذكاء الاصطناعي وفالكون فليكس دفع CRWD نحو 280 دولار؟
