
تدير أوبر (UBER) سوقاً عالمياً يربط المستهلكين بالسائقين والمراسلين والمطاعم وتجار التجزئة وناقلي البضائع عبر خدمات النقل والتوصيل والشحن. بلغ عدد المستهلكين النشطين شهرياً على منصتها 208 مليون مستهلك في الربع الثاني من 2026، بينما حقق 10.2 مليون سائق ومراسل أرباحاً تزيد عن 25 مليار دولار خلال الربع. هذا التوسع يخلق مزايا عبر المنصات، لكنه أيضاً يترك الأسهم عرضة للتنظيم المحلي وتكاليف التأمين وطلب المستهلكين وتعطيل المركبات المستقلة.
أظهر الربع الأخير أن نمو المستخدمين وتحويل الأرباح يبقيان قويين حتى مع تشويه مقارنات الإيرادات الرئيسية بسبب تغيير نموذج الأعمال في المملكة المتحدة. إجمالي حجوزات أوبر للربع الثاني ارتفع بنسبة 24% إلى 58.02 مليار دولار وزادت الرحلات بنسبة 18% إلى 3.87 مليار رحلة، بينما تقدمت الإيرادات بنسبة 12% إلى 14.19 مليار دولار. نمت الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك بشكل أسرع بنسبة 33% إلى 2.82 مليار دولار، لكن الإدارة التزمت أيضاً بأكثر من 10 مليارات دولار لاستثمارات روبوتاكسي خلال السنوات القادمة.
توقعات سهم أوبر لعام 2026 تتمحور الآن حول وجهتي نظر متنافستين:
- حالة نطاق المنصة والاستقلالية: تستمر حجوزات النقل والتوصيل في النمو بأكثر من 20%، والتدفق النقدي الحر يمول شراكات روبوتاكسي، وتصبح أوبر طبقة الطلب والإرسال التي تربط أساطيل مستقلة متعددة بأكثر من 200 مليون مستهلك نشط.
- حالة كثافة رأس المال وإلغاء الوساطة: اتفاقية Delivery Hero بقيمة 14.8 مليار دولار وأكثر من 10 مليارات دولار من استثمارات روبوتاكسي المخططة تمتص النقد بينما تبني Waymo وتسلا ومشغلي الأساطيل الآخرين علاقات مستهلكين مباشرة تضعف اقتصاديات السوق لدى أوبر.
يحلل هذا الدليل توقعات سهم أوبر وسيناريوهات أسعار 2026 والمخاطر الرئيسية وتوقعات المحللين، بالاستناد إلى إصدار أرباح الربع الثاني 2026 لأوبر في 5 أغسطس والإيداع الربعي وبيانات السوق حتى 23 سبتمبر، بالإضافة إلى كيفية تداول عقود سهم أوبر الآجلة على BingX TradFi بضمانات USDT.
أهم 5 أشياء يجب على مستثمري أوبر معرفتها في سبتمبر 2026
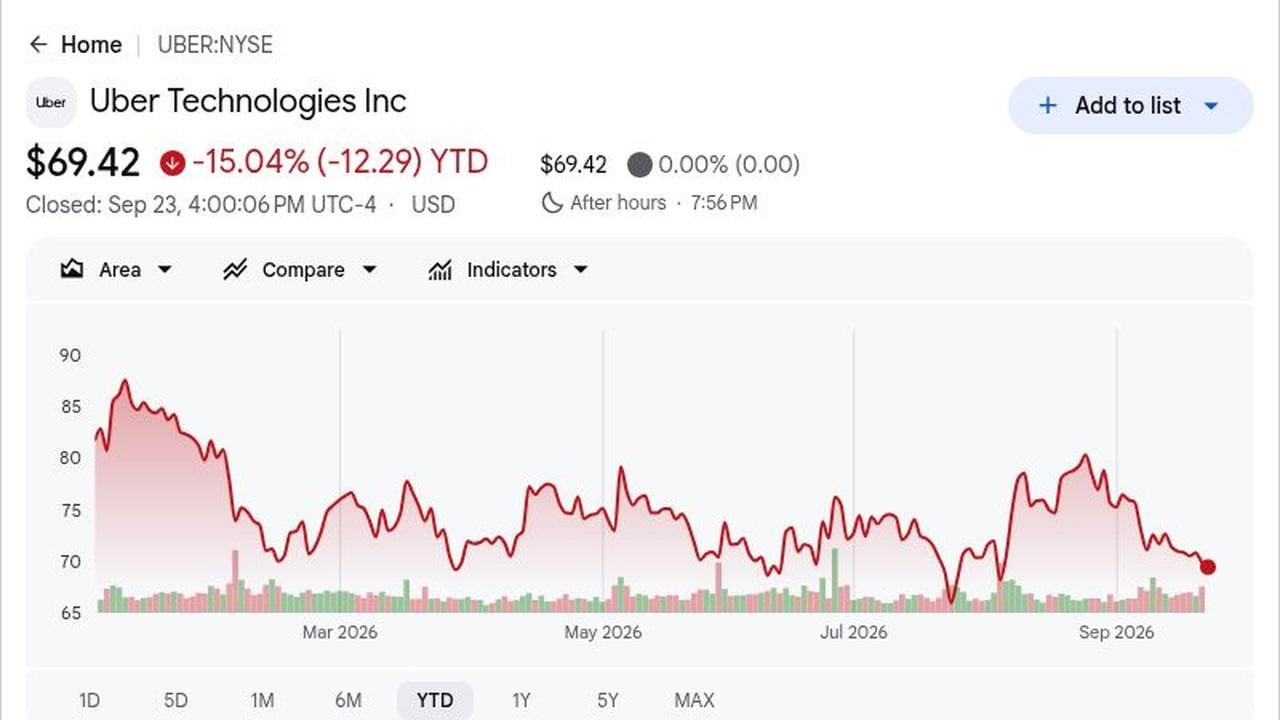
- أغلق سهم أوبر عند 69.42 دولار وانخفض بنسبة 15.04% في 2026: جلسة إغلاق 23 سبتمبر كانت أقل بحوالي 31% من أعلى مستوى في 52 أسبوعاً البالغ 101.30 دولار رغم الحجوزات والتدفق النقدي القياسيين. هذه الفجوة تظهر أن المستثمرين يخصمون منافسة روبوتاكسي وصفقة Delivery Hero والتوجيهات الأضعف قريبة المدى أكثر من طلب السوق الحالي.
- بلغت الإيرادات 14.19 مليار دولار بينما ارتفعت أرباح السهم غير المعدلة وفقاً لمبادئ المحاسبة المقبولة عموماً بنسبة 35% إلى 0.81 دولار: زادت الإيرادات بنسبة 12% على أساس سنوي لكنها جاءت أقل بحوالي 49 مليون دولار من إجماع 14.24 مليار دولار. تجاوزت أرباح السهم المعدلة تقدير FactSet البالغ 0.80 دولار بسنت واحد، مما يظهر أن الرافعة التشغيلية الأقوى عوضت جزئياً عن تراجع الإيرادات.
- ارتفعت الحجوزات الإجمالية بنسبة 24% إلى 58.02 مليار دولار مع زيادة الرحلات بنسبة 18%: تجاوزت الحجوزات تقدير LSEG البالغ 57.06 مليار دولار بحوالي 962 مليون دولار، بينما نما المستهلكون النشطون شهرياً على المنصة بنسبة 16% إلى 208 مليون. أعداد المستخدمين الأعلى وزيادة بنسبة 2% في الرحلات الشهرية لكل مستهلك تظهر تحسن كل من المدى والمشاركة.
- ارتفعت الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك بنسبة 33% إلى 2.82 مليار دولار ووصل التدفق النقدي الحر إلى 2.79 مليار دولار: تحسنت هامش الأرباح إلى 4.9% من الحجوزات الإجمالية من 4.5%، بينما تجاوز التدفق النقدي الحر للاثني عشر شهراً المتتالية 10 مليارات دولار لأول مرة. هذا التوليد النقدي يدعم إعادة الشراء والاستحواذات والتزامات المركبات المستقلة.
- أكثر من 10 مليارات دولار من استثمارات روبوتاكسي المخططة تتبع اتفاقية Delivery Hero بقيمة 14.8 مليار دولار: من المتوقع أن تشمل نفقات المركبات المستقلة حقوق ملكية الشركاء والتزامات المركبات ودعم الأساطيل، بينما يمكن لـ Delivery Hero توسيع المنصة المدمجة إلى ما يقرب من 100 سوق. كلا المبادرتين توسعان فرصة أوبر لكن تجعلان تخصيص رأس المال أكثر أهمية لعوائد السهم الواحد.
ما هي أوبر (UBER)؟
أوبر تكنولوجيز هي منصة سوق وليست مالكة مركبات في مركز معظم المعاملات. النقل يربط الراكبين بالسائقين عبر منتجات تشمل UberX وReserve وBlack وUber for Business وخيارات منخفضة التكلفة. التوصيل يربط المستهلكين بالمطاعم ومتاجر البقالة وتجار التجزئة، بينما الشحن يربط الشاحنين بالناقلين. تكسب أوبر رسوم خدمة وعمولات من المعاملات، باستخدام الهوية المشتركة والمدفوعات والتوجيه والتسعير وبنية العضوية عبر الشبكة.
اتجاهها طويل المدى هو تعميق الاستخدام عبر المنصات وتوسيع التجارة المحلية وتصبح طبقة توزيع للنقل المستقل. تعمل أوبر مع Waymo في أوستن وأتلانتا وأعلنت عن علاقات مع Zoox وAvride وApollo Go، مما يسمح لمطوري المركبات المستقلة المتعددين الوصول إلى شبكة طلبها المثبتة. وصلت البقالة والتجزئة إلى 15 مليار دولار في الحجوزات السنوية، بدعم من شركاء يشملون Tesco وGameStop وUlta Beauty وDecathlon، بينما الاستحواذ المخطط لـ Delivery Hero سيوسع المدى نحو 100 سوق.
اقرأ المزيد: توقعات أسعار تسلا (TSLA) 2026: هل يمكن لروبوتاكسي وOptimus دفع سهم TSLA إلى 500 دولار؟
نظرة عامة على أرباح أوبر (UBER) للربع الثاني 2026: حجوزات قياسية وتدفق نقدي قوي يعوضان توقعات أرباح السهم الأضعف
أعلنت أوبر إيرادات الربع الثاني بقيمة 14.191 مليار دولار مقابل إجماع 14.24 مليار دولار، بينما تجاوزت أرباح السهم غير المعدلة وفقاً لمبادئ المحاسبة المقبولة عموماً البالغة 0.81 دولار التقدير البالغ 0.80 دولار. وصلت الحجوزات الإجمالية إلى 58.022 مليار دولار، متفوقة على النظرة البالغة 57.06 مليار دولار، وارتفعت الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك بنسبة 33% إلى 2.819 مليار دولار. توجيهات حجوزات الربع الثالث من 58.25 إلى 60.25 مليار دولار تطابقت بشكل عام مع الإجماع، لكن توجيهات أرباح السهم من 0.84 إلى 0.88 دولار انخفضت عن التقدير البالغ 0.89 دولار، تاركة توتراً واضحاً بين النمو والاستثمار.
|
المقياس المالي |
التوجيه / الإجماع |
المُبلغ عنه / الفعلي |
المفاجأة |
|
إيرادات الربع الثاني 2026 |
إجماع 14.24 مليار دولار |
14.191 مليار دولار |
تراجع. 49 مليون دولار أقل من الإجماع؛ ارتفاع 12% على أساس سنوي. |
|
أرباح السهم المخفضة غير المعدلة وفقاً لمبادئ المحاسبة المقبولة عموماً للربع الثاني |
إجماع 0.80 دولار |
0.81 دولار |
تفوق. سنت واحد فوق الإجماع؛ ارتفاع 35% على أساس سنوي. |
|
أرباح السهم المخفضة وفقاً لمبادئ المحاسبة المقبولة عموماً للربع الثاني |
– |
1.17 دولار |
تحسن. ارتفاع 85% من 0.63 دولار قبل عام. |
|
صافي الدخل وفقاً لمبادئ المحاسبة المقبولة عموماً للربع الثاني |
– |
2.394 مليار دولار |
ارتفع. تضمن فائدة إعادة تقييم استثمار بقيمة 1.6 مليار دولار. |
|
الحجوزات الإجمالية للربع الثاني |
إجماع 57.06 مليار دولار |
58.022 مليار دولار |
تفوق. 962 مليون دولار فوق الإجماع؛ ارتفاع 24% على أساس سنوي. |
|
رحلات الربع الثاني |
– |
3.867 مليار |
توسع. ارتفاع 18% على أساس سنوي مع ارتفاع المستهلكين النشطين شهرياً على المنصة بنسبة 16%. |
|
الحجوزات الإجمالية للنقل للربع الثاني |
– |
28.988 مليار دولار |
توسع. ارتفاع 22% على أساس مُبلغ عنه و20% بالعملة الثابتة. |
|
الحجوزات الإجمالية للتوصيل للربع الثاني |
– |
27.463 مليار دولار |
تسارع. ارتفاع 26% على أساس مُبلغ عنه و25% بالعملة الثابتة. |
|
الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك للربع الثاني |
إجماع 2.78 مليار دولار |
2.819 مليار دولار |
تفوق. ارتفاع 33% على أساس سنوي؛ وصل الهامش إلى 4.9% من الحجوزات. |
|
التدفق النقدي الحر للربع الثاني |
– |
2.792 مليار دولار |
إيجابي. ارتفاع 13% على أساس سنوي؛ تجاوز التدفق النقدي الحر المتتالي 10 مليارات دولار. |
|
توقعات الحجوزات الإجمالية للربع الثالث |
إجماع 59.21 مليار دولار |
58.25-60.25 مليار دولار |
متماشية. النقطة الوسطى البالغة 59.25 مليار دولار تطابقت بشكل عام مع الإجماع. |
|
توقعات أرباح السهم غير المعدلة وفقاً لمبادئ المحاسبة المقبولة عموماً للربع الثالث |
إجماع 0.89 دولار |
0.84-0.88 دولار |
أقل. الطرف الأعلى كان سنتاً واحداً أقل من الإجماع. |
- إيرادات 14.191 مليار دولار نمت 12% لكنها تراجعت عن الإجماع بـ 49 مليون دولار: المقارنة تقلل من النشاط الأساسي لأن تغيير نموذج الأعمال في المملكة المتحدة قلل النمو المُبلغ عنه بحوالي ثماني نقاط مئوية دون تغيير الاقتصاديات. ارتفعت الحجوزات الإجمالية بنسبة 24%، لذا التراجع يعكس مزيج محاسبي أكثر من ضعف طلب المستهلكين.
- أرباح السهم غير المعدلة وفقاً لمبادئ المحاسبة المقبولة عموماً البالغة 0.81 دولار تفوقت على الإجماع بسنت واحد وارتفعت 35%: زاد الدخل التشغيلي غير المعدل وفقاً لمبادئ المحاسبة المقبولة عموماً بنسبة 40% إلى 2.143 مليار دولار، أسرع بكثير من نمو الإيرادات. هذه الرافعة التشغيلية تدعم الرأي أن أوبر يمكنها تمويل استثمار المركبات المستقلة دون التضحية بنمو الأرباح قريب المدى.
- الحجوزات الإجمالية البالغة 58.022 مليار دولار تفوقت على التوقعات بـ 962 مليون دولار: ارتفعت حجوزات النقل بنسبة 22% إلى 28.988 مليار دولار، بينما زادت حجوزات التوصيل بنسبة 26% إلى 27.463 مليار دولار. النمو عبر كلا الأعمال الرئيسيين يقلل الاعتماد على خدمة واحدة ويقوي المنصة الأوسع.
- ارتفعت الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك بنسبة 33% إلى 2.819 مليار دولار مع وصول الهامش إلى 4.9%: تحسن الهامش 40 نقطة أساس من 4.5% من الحجوزات، بينما زاد التدفق النقدي الحر بنسبة 13% إلى 2.792 مليار دولار. الرافعة التشغيلية تبقى مرئية، رغم أن نفقات المركبات المستقلة والاستحواذ المستقبلية يمكن أن توجه بعض النقد بعيداً عن إعادة الشراء.
- توجيهات أرباح السهم للربع الثالث من 0.84 إلى 0.88 دولار تأخرت عن إجماع 0.89 دولار: توجيهات الحجوزات الإجمالية تركزت قرب 59.25 مليار دولار، متطابقة تقريباً مع نظرة الشارع البالغة 59.21 مليار دولار، لذا الطلب لم يكن الاهتمام الرئيسي. النطاق الأضعف للأرباح يشير بدلاً من ذلك إلى توقيت إعادة الاستثمار والمزيج كرياح مقاومة للهامش قريب المدى.
توقعات استثمار أوبر (UBER) 2026: حالة صعودية 120 دولار مقابل حالة هبوطية 60 دولار
توقعات أوبر لعام 2026 تعتمد على ما إذا كان نمو السوق القوي يمكن أن يستمر بينما تستثمر الشركة بكثافة في المركبات المستقلة وتدمج Delivery Hero. الجانب الإيجابي يأتي من حجوزات أسرع وهوامش متوسعة وشراكات روبوتاكسي تقوي شبكة أوبر، بينما الاحتياجات الرأسمالية الأعلى والمنافسة المباشرة للمركبات المستقلة تبقى المخاطر الرئيسية.
الحالة الصعودية: حجوزات قوية ونمو روبوتاكسي يدفعان أوبر نحو 120 دولار
الحالة الصعودية تفترض بقاء الحجوزات الإجمالية فوق نمو 20% بينما يجعل 208 مليون مستهلك نشط لأوبر المنصة قناة طلب مفضلة لأساطيل مستقلة متعددة. نمت حجوزات الربع الثاني بنسبة 24%، وارتفعت الرحلات 18%، وزادت الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك 33%، مما يظهر أن نطاق الشبكة ينتج بالفعل نمو أرباح أسرع قبل أن تصبح خدمات المركبات المستقلة مادية.
التحرك نحو 120 دولار سيتطلب شراكات مع Waymo وZoox وAvride وApollo Go لتوسيع العرض دون تجاوز أوبر. تكامل Delivery Hero سيحتاج أيضاً للحفاظ على التدفق النقدي الحر بينما يتحسن هامش الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك من 4.9% من الحجوزات. استمرار نمو الحجوزات بأكثر من 20% وانخفاض عدد الأسهم سيقوي الحالة.
الحالة الأساسية: نمو سوق ثابت يبقي أوبر بين 80 و105 دولار
الحالة الأساسية تفترض نمو الحجوزات في العشرينات العليا إلى العشرينات المنخفضة، واستمرار ارتفاع الرحلات أسرع من قاعدة المستهلكين، وتحسن الرافعة التشغيلية تدريجياً. التوصيل والبقالة وأوبر للأعمال توسع تحقيق الإيرادات، رغم أن أكثر من 10 مليارات دولار من التزامات المركبات المستقلة المخططة وتكاليف الاستحواذ تحد من توسع الهامش الأسرع.
يمكن لأوبر التداول بشكل رئيسي بين 80 و105 دولار تحت هذه الظروف. نمو الحجوزات الإجمالية قرب نطاق الإدارة من 18% إلى 22% للربع الثالث، والتدفق النقدي الحر الإيجابي، وهوامش النقل المستقرة ستدعم النطاق. النمو المستمر دون منتصف المراهقين سيضعفها.
الحالة الهبوطية: إنفاق أعلى على المركبات المستقلة ومنافسة مباشرة تسحب أوبر نحو 60 دولار
الحالة الهبوطية تفترض أن مطوري المستقلة يحصلون بشكل متزايد على الراكبين مباشرة بينما تلتزم أوبر بعد برأس المال لحقوق ملكية الشركاء والمركبات ودعم الأسطول. إذا أضافت معاملة Delivery Hero بقيمة 14.8 مليار دولار تكاليف تكامل بينما تتجاوز التزامات المركبات المستقلة 10 مليارات دولار، فإن تحويل النقد يمكن أن يضعف حتى لو استمرت الرحلات في النمو.
التحرك نحو 60 دولار سيصبح أكثر احتمالاً إذا انخفض نمو الحجوزات دون 15%، أو استمر اتجاه أرباح السهم الأضعف للربع الثالث، أو انخفض التدفق النقدي الحر مادياً من مستوى 2.792 مليار دولار الربعي. التكاليف التنظيمية أو ضغط التأمين أو منافسة مباشرة أقوى من Waymo وتسلا يمكن أن تضيف ضغطاً إضافياً.
توقعات أسعار سهم أوبر لعام 2026 من قبل محللي وول ستريت
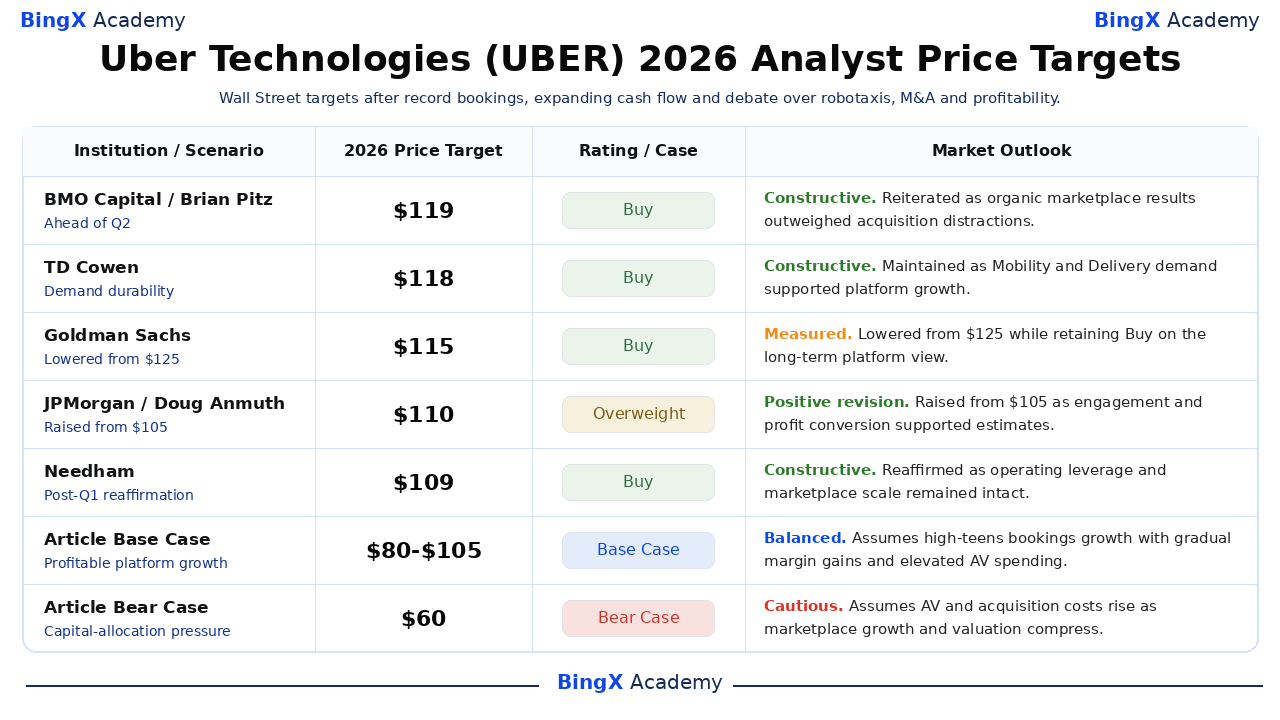
هذه إجراءات محللين تابعين لجهات خارجية مؤرخة ومسماة وليست ضمانات، وانتشارها من 105 إلى 119 دولار يظهر عدم يقين مهم حول تخصيص رأس المال والنقل المستقل. حالات التحرير الأساسية والهبوطية مدرجة بشكل منفصل في الأسفل حتى لا تختلط سيناريوهات المقال مع أهداف صادرة عن مؤسسات أو توقع إجماع واحد.
|
المؤسسة / السيناريو |
هدف السعر لعام 2026 |
التصنيف / الحالة |
توقعات السوق |
|
BMO Capital / Brian Pitz |
119 دولار |
شراء |
بناء. 4 أغسطس: أعيد تأكيده قبل الربع الثاني حيث تفوقت نتائج السوق العضوي على إلهاءات الاستحواذ. |
|
TD Cowen / John Blackledge |
118 دولار |
شراء |
بناء. 17 يوليو: حافظ على شراء حيث دعم طلب النقل والتوصيل أطروحة المنصة. |
|
Goldman Sachs / Eric Sheridan |
115 دولار |
شراء |
معتدل. 7 مايو: خفض من 125 دولار مع الاحتفاظ بشراء على رؤية المنصة طويلة المدى. |
|
JPMorgan / Doug Anmuth |
110 دولار |
زيادة وزن |
مراجعة إيجابية. 7 مايو: رفع من 105 دولار حيث دعمت المشاركة وتحويل الأرباح تقديرات أعلى. |
|
Needham / Bernie McTernan |
109 دولار |
شراء |
بناء. 7 مايو: أعيد تأكيد الشراء حيث بقيت الرافعة التشغيلية ونطاق السوق سالمين. |
|
KeyBanc / Justin Patterson |
105 دولار |
زيادة وزن |
معتدل. 14 يوليو: خفض من 110 دولار مع الاستشهاد بميزات النقل وتوسع تبني البقالة. |
|
الحالة الأساسية للمقال |
80 إلى 105 دولار |
الحالة الأساسية |
متوازن. يفترض نمو حجوزات في العشرينات العليا ومكاسب هامش تدريجية وإنفاق مركبات مستقلة مرتفع. |
|
الحالة الهبوطية للمقال |
60 دولار |
الحالة الهبوطية |
حذر. يفترض ارتفاع تكاليف المركبات المستقلة والاستحواذ مع ضغط النمو والتقييم. |
كيفية تداول سهم أوبر (UBER) على BingX
تداول نمو حجوزات أوبر وشراكة روبوتاكسي وتوقعات الهامش باستخدام BingX TradFi و أدوات BingX AI. لأن أوبر يمكن أن يتفاعل بحدة مع توجيهات الأرباح وإعلانات المركبات المستقلة وتطورات الاستحواذ، يجب على المتداولين تحديد كل من الحافز وحدود المخاطر قبل دخول المركز.
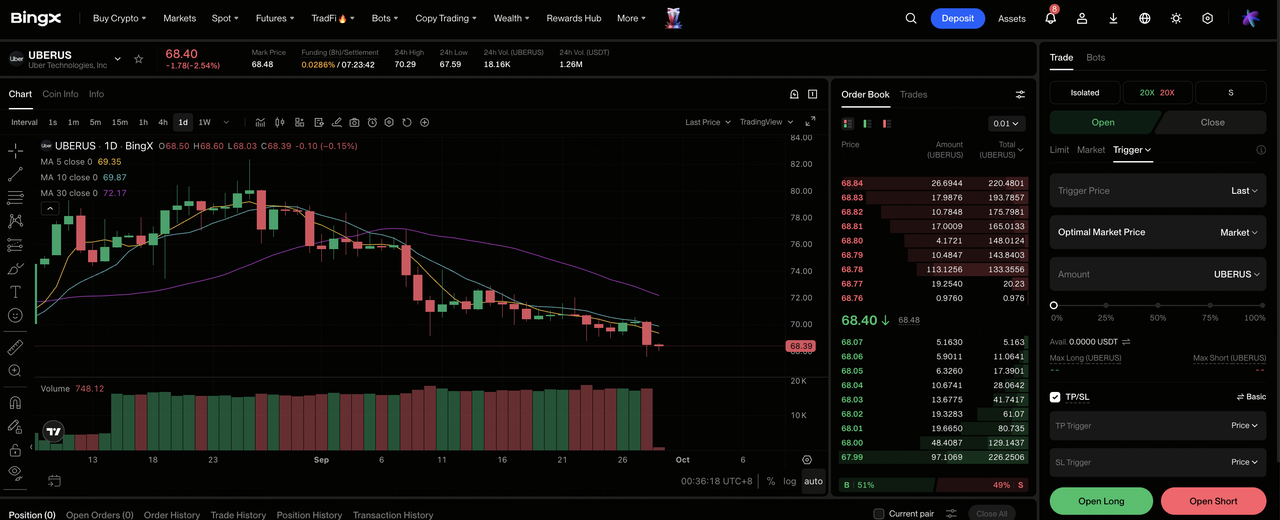
الخطوة 1: الوصول إلى BingX TradFi. سجل وانتقل إلى قسم TradFi المتخصص على لوحة تحكم بورصة BingX.
الخطوة 2: اختر أوبر (UBER). ابحث واختر عقد UBERUS-USDT الآجل الدائم.
الخطوة 3: اختر اتجاهك. اختر فتح مركز طويل إذا كنت تتوقع أن نمو الحجوزات وتوسع الهامش سيتفوقان على إنفاق المركبات المستقلة. اختر فتح مركز قصير إذا كنت تتوقع أن منافسة المستقلة أو تكاليف الاستحواذ ستضعف نمو الأرباح.
الخطوة 4: اختر الرافعة ونمط الهامش. اختر الهامش المعزول أو المتقاطع حسب تحملك للمخاطر. الانخفاض السنوي حتى تاريخه بنسبة 15.04% والحركة بنسبة 6% بعد الأرباح تظهر لماذا الرافعة المحافظة وتحجيم المركز الواضح مهمان.
الخطوة 5: تنفيذ بروتوكولات مخاطر صارمة. ضع مستويات جني الأرباح ووقف الخسارة (TP/SL) قبل أو فور دخول التداول. يمكن لأوبر أن يتفاعل بسرعة مع اتجاهات الحجوزات وتوجيهات أرباح السهم وعمليات نشر روبوتاكسي والأحكام التنظيمية وتحديثات معاملة Delivery Hero.
أهم 5 مخاطر يجب مراقبتها لمستثمري أوبر في 2026
سوق أوبر ينمو ويولد تدفقاً نقدياً قوياً، لكن التوقعات تعتمد بعد على ما إذا كان إنفاق المركبات المستقلة والاستحواذات تقوي المنصة دون تقليل عوائد السهم الواحد.
- الأساطيل المستقلة يمكن أن تضعف دور السوق لأوبر: Waymo ومطورون آخرون قد يستخدمون أوبر للتوزيع قبل تحويل راكبين أكثر إلى تطبيقاتهم الخاصة. فقدان الرحلات الحضرية عالية القيمة يمكن أن يقلل كثافة الشبكة ويضغط على معدلات الأخذ.
- أكثر من 10 مليارات دولار من استثمار المركبات المستقلة يرفع مخاطر كثافة رأس المال: حصص الملكية والتزامات المركبات ودعم الأسطول يمكن أن تستهلك النقد قبل أن تصل رحلات المستقلة إلى النطاق. العوائد الضعيفة ستنافس إعادة الشراء وتقلل التدفق النقدي الحر للسهم الواحد.
- صفقة Delivery Hero بقيمة 14.8 مليار دولار تخلق مخاطر تكامل: التوسع نحو ما يقرب من 100 سوق يمكن أن يقوي المشاركة، لكن الموافقات التنظيمية وتكامل التكنولوجيا والمنافسة المحلية قد تؤخر التآزر. التكاليف الأعلى ستضغط على الهوامش.
- تنظيم السائقين يمكن أن يرفع التكاليف التشغيلية: متطلبات جديدة للمنافع وأرضيات الأجور والتأمين أو وضع التوظيف يمكن أن تزيد التكاليف في الأسواق الرئيسية. قد تحتاج أوبر لامتصاص تلك النفقات أو تمريرها للراكبين.
- طلب المستهلكين والعملات والتأمين تبقى نقاط ضغط: من المتوقع أن يقلل الصرف الأجنبي نمو حجوزات الربع الثالث المُبلغ عنها بحوالي نقطة مئوية واحدة. ضعف الطلب أو تكاليف تأمين أعلى أو تسعير عدواني من المنافسين يمكن أن يبطئ الحجوزات وتحسن الهامش.
أفكار ختامية: هل يجب أن تستثمر في أوبر تكنولوجيز في 2026؟
ما لا يمكن الجدل فيه هو الزخم التشغيلي: ارتفعت حجوزات الربع الثاني الإجمالية بنسبة 24% إلى 58.022 مليار دولار، وزادت الرحلات 18% إلى 3.867 مليار وتقدمت الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك 33% إلى 2.819 مليار دولار. التدفق النقدي الحر البالغ 2.792 مليار دولار دفع أيضاً الإجمالي المتتالي فوق 10 مليارات دولار، مما يعطي أوبر مرونة مالية أكثر من مراحل النمو السابقة.
الحالة الصعودية تعتمد على أن ذلك النقد يمول الوصول للمركبات المستقلة وتكامل Delivery Hero دون التضحية بالهوامش، بينما الحالة الهبوطية تفترض أن كثافة رأس المال ترتفع مع منافسة الأساطيل المستقلة مباشرة. المتداولون الأكثر تحفظاً قد ينتظرون أدلة أن أرباح السهم للربع الثالث يمكن أن تتجاوز نطاق 0.84 إلى 0.88 دولار وأن عمليات نشر روبوتاكسي تضيف رحلات دون إضعاف معدلات الأخذ.
تذكير المخاطر: التداول والاستثمار في الأسهم مثل أوبر ينطوي على مخاطر عالية لخسارة رأس المال. أوبر معرضة لمنافسة المركبات المستقلة والقرارات التنظيمية وتكاليف السائق والتأمين وتكامل الاستحواذ وطلب المستهلكين وتقلبات الصرف الأجنبي. أجرِ بحثاً مستقلاً قبل تخصيص رأس المال.
قراءة ذات صلة
- توقعات أسعار تسلا (TSLA) 2026: هل يمكن لروبوتاكسي وOptimus دفع سهم TSLA إلى 500 دولار؟
- توقعات أسعار ألفابت (GOOGL) 2026: هل يمكن لنمو الحوسبة السحابية بنسبة 82% والذكاء الاصطناعي دفع سهم GOOGL إلى 430 دولار؟
- توقعات أسعار أمازون (AMZN) 2026: هل يمكن لنمو AWS والذكاء الاصطناعي دفع AMZN تجاوز 400 دولار؟
- توقعات أسعار PayPal (PYPL) 2026: هل يمكن لنمو Venmo وتعافي الهامش دفع PYPL نحو 80 دولار؟
- توقعات أسعار Figma (FIG) 2026: هل يمكن لتحقيق الإيرادات من الذكاء الاصطناعي دفع FIG نحو 45 دولار؟
