

AST SpaceMobile (ASTS) sedang membangun jaringan broadband seluler orbit rendah bumi yang dirancang untuk menghubungkan smartphone standar tanpa terminal khusus. Satelit BlueBird, gateway darat dan integrasi jaringan mobile membentuk sistem inti, dengan operator komersial dan badan pemerintah menyediakan basis permintaan awal. Peluangnya besar, meskipun saham tetap sensitif terhadap eksekusi peluncuran, persetujuan regulasi dan biaya membangun konstelasi global.
Kuartal terbaru menunjukkan pertumbuhan pendapatan yang cepat di samping biaya mencapai skala komersial. Pendapatan AST SpaceMobile Q2 2026 mencapai $31,5 juta, naik dari $1,16 juta tahun sebelumnya, karena pengiriman gateway dan pencapaian milestone pemerintah AS menghasilkan penjualan. Backlog kontrak tumbuh menjadi sekitar $1,3 miliar, namun kerugian bersih $230,9 juta menunjukkan mengapa mengonversi peluncuran dan komitmen menjadi pendapatan layanan berulang tetap menjadi ujian investasi utama.
Perkiraan saham ASTS untuk 2026 kini berpusat pada dua pandangan yang bersaing:
- Kasus konstelasi dan komersialisasi: peluncuran BlueBird yang sukses, aktivasi operator dan konversi backlog dapat menetapkan pendapatan layanan berulang di seluruh jaringan distribusi yang mencakup lebih dari 3 miliar pelanggan.
- Kasus deployment dan pembiayaan: keterlambatan jadwal, penundaan regulasi dan kerugian berkelanjutan dapat mendorong pendapatan komersial ke luar dan memerlukan lebih banyak pendanaan terkait ekuitas.
Panduan ini menguraikan perkiraan saham ASTS, skenario harga 2026, risiko utama dan pandangan analis, berdasarkan rilis pendapatan Q2 2026 AST SpaceMobile tanggal 10 Agustus, pengajuan kuartalan dan data pasar hingga 10 September, plus cara trading futures saham ASTS di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor AST SpaceMobile di September 2026
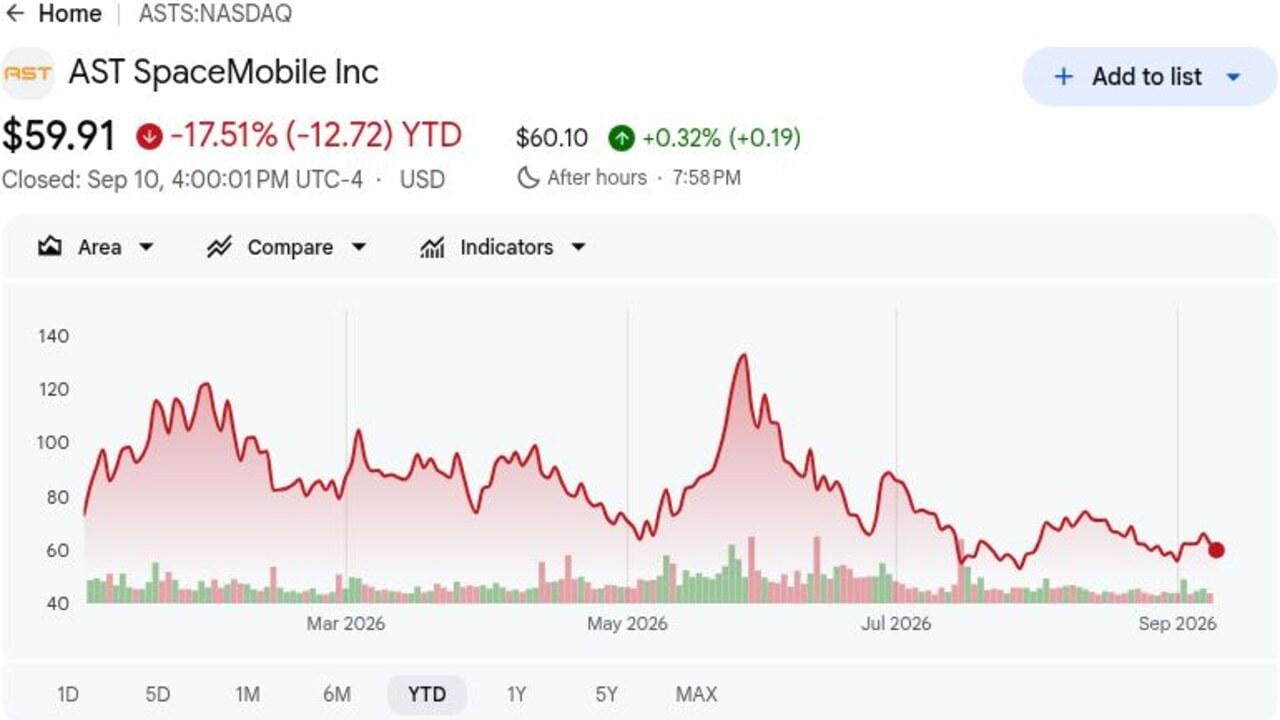
- ASTS ditutup pada $59,91 pada 10 September dan tetap turun 17,51% YTD: Saham lebih dari 55% di bawah tertinggi 52 minggu $133,86, menunjukkan seberapa cepat milestone satelit dan kekhawatiran pembiayaan dapat membentuk kembali valuasi.
- Pendapatan Q2 mencapai $31,5 juta, naik dari $1,16 juta: Penjualan meningkat lebih dari dua puluh kali lipat year over year melalui pengiriman gateway dan milestone pemerintah AS, tetapi meleset dari konsensus FactSet $34,5 juta sekitar $3,0 juta.
- Backlog pendapatan kontrak diperluas menjadi sekitar $1,3 miliar: Total termasuk komitmen mitra komersial dan lebih dari $125 juta penghargaan pemerintah AS tambahan. Milestone peluncuran dan cakupan akan menentukan kapan backlog tersebut berubah menjadi pendapatan dan kas.
- Likuiditas pro forma melebihi $3,7 miliar setelah pembiayaan: AST SpaceMobile mengumpulkan $1,15 miliar melalui obligasi konvertibel, memperpanjang runway untuk satelit, gateway dan peluncuran. Pendanaan mengurangi tekanan likuiditas jangka pendek tetapi menambah risiko dilusi.
- Cakupan pasar terpilih yang berkelanjutan memerlukan sekitar 45 hingga 60 satelit: AST SpaceMobile melaporkan 13 satelit dalam orbit setelah deployment terbaru. Manufaktur dan cadence peluncuran harus menutup kesenjangan tersebut sebelum layanan komersial yang lebih luas dapat berkembang.
Apa Itu AST SpaceMobile (ASTS)?
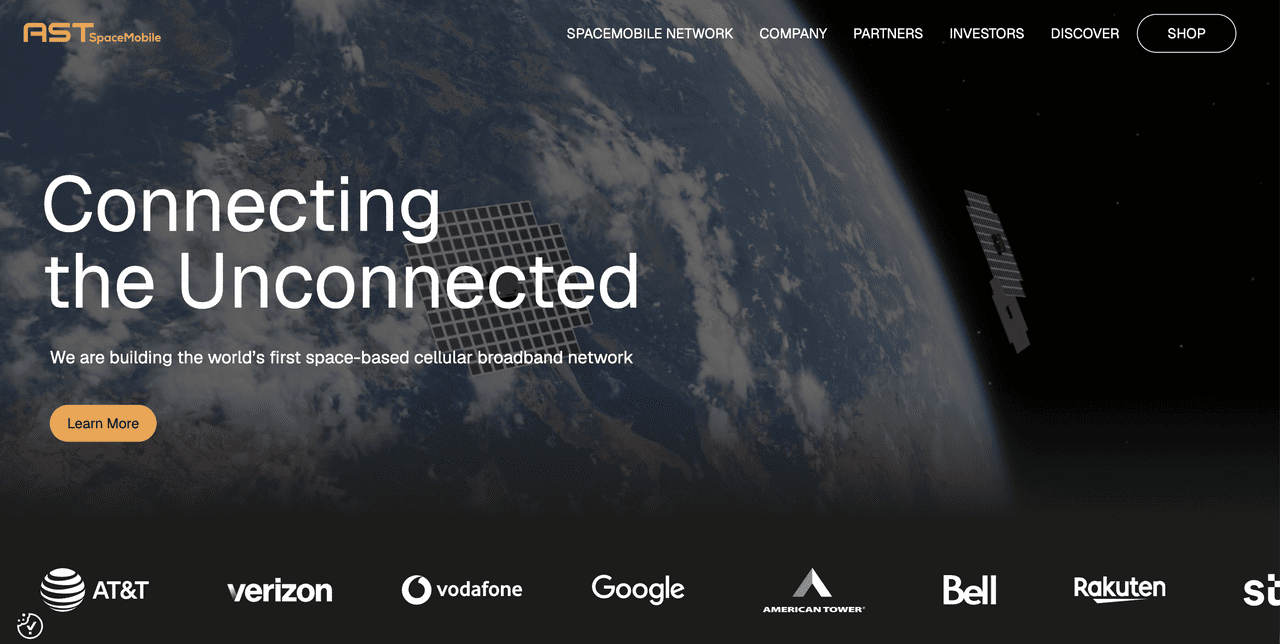
AST SpaceMobile adalah perusahaan komunikasi satelit yang mengembangkan jaringan SpaceMobile, platform direct-to-device yang dimaksudkan untuk memperluas broadband seluler di luar menara terestrial. Satelit BlueBird berukuran besar berkomunikasi dengan smartphone biasa menggunakan spektrum mobile yang disediakan melalui mitra operator. Pendapatan saat ini berasal dari peralatan gateway dan milestone kontrak pemerintah, sementara model jangka panjang bergantung pada berbagi ekonomi layanan dengan operator jaringan mobile. Platform ini menargetkan kasus penggunaan pedesaan, maritim, penerbangan, respons darurat dan pertahanan tanpa meminta konsumen mengganti ponsel mereka.
Strategi jangka panjang menggabungkan produksi satelit yang terintegrasi secara vertikal dengan distribusi yang dipimpin operator. AST SpaceMobile bekerja dengan hampir 60 operator jaringan mobile yang mewakili lebih dari 3 miliar pelanggan, dengan hubungan termasuk AT&T, Verizon, Vodafone dan grup stc. Pengaturan komersial Vodafone diperpanjang hingga 2034, dan perjanjian stc mencakup komitmen pembayaran di muka $175 juta. SpaceX dan Blue Origin menyediakan kapasitas peluncuran meskipun Starlink bersaing dalam layanan direct-to-device, membuat keragaman manufaktur, akses peluncuran dan integrasi mitra menjadi pusat ekspansi perusahaan.
Baca Selengkapnya: Saham Space Teratas untuk Dibeli Menjelang IPO SpaceX
Ikhtisar Pendapatan AST SpaceMobile (ASTS) Q2 2026: Pertumbuhan Pendapatan, Backlog dan Pengeluaran Deployment
AST SpaceMobile melaporkan pendapatan Q2 sebesar $31,5 juta versus konsensus FactSet $34,5 juta, naik dari $1,16 juta tahun sebelumnya, sementara kerugian per saham GAAP $0,77 lebih lebar dari sekitar $0,32 yang diharapkan. Kerugian bersih mencapai $230,9 juta dan biaya operasional naik menjadi $329,1 juta, sebagian karena kerugian konversi tidak sukarela $125,9 juta. Backlog diperluas menjadi sekitar $1,3 miliar, likuiditas melebihi $3,7 miliar dan manajemen mempertahankan panduan pendapatan 2026 $150 juta hingga $200 juta, meninggalkan eksekusi paruh kedua sebagai ketegangan utama.
Baca Selengkapnya: Ikhtisar Pendapatan AST SpaceMobile (ASTS) Q2 2026: Backlog $1,30B dan Panduan 2026 Mendorong Reli 4,17%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 2026 |
Konsensus FactSet $34,5M |
$31,5M |
Meleset. Sekitar $3,0M di bawah konsensus; naik dari $1,16M YoY. |
|
Kerugian per saham GAAP terdilusi Q2 |
Konsensus kerugian $0,32 |
Kerugian $0,77 |
Meleset. Kerugian $0,45 lebih lebar dari yang diharapkan. |
|
Kerugian bersih GAAP Q2 |
Kerugian $99,4M di Q2 2025 |
Kerugian $230,9M |
Melebar. Kerugian meningkat $131,5M YoY. |
|
Biaya operasional Q2 |
$164,1M di Q1 2026 |
$329,1M |
Lebih tinggi. Termasuk kerugian konversi tidak sukarela $125,9M. |
|
Backlog pendapatan kontrak |
Lebih dari $1,2B sebelumnya |
Sekitar $1,3B |
Diperluas. Termasuk komitmen komersial dan penghargaan pemerintah. |
|
Penghargaan pemerintah AS tambahan |
— |
Lebih dari $125M |
Ditambahkan. Pekerjaan pemerintah memperluas visibilitas pra-komersial. |
|
Likuiditas pro forma |
— |
Lebih dari $3,7B |
Diperkuat. Pembiayaan memperpanjang runway pembangunan konstelasi. |
|
Outlook pendapatan 2026 |
Panduan sebelumnya $150M–$200M |
$150M–$200M |
Dipertahankan. Titik tengah $175M memerlukan paruh kedua yang sangat berbobot. |
- Pendapatan meningkat dari $1,16 juta menjadi $31,5 juta: Pengiriman gateway dan milestone pemerintah mendorong pertumbuhan, meskipun pendapatan masih meleset konsensus $3,0 juta. Waktu pengiriman yang lebih konsisten diperlukan untuk basis penjualan yang lebih stabil.
- Kerugian per saham $0,77 lebih lebar $0,45 dari yang diharapkan: Kerugian bersih naik menjadi $230,9 juta dari $99,4 juta tahun sebelumnya. Produksi satelit, teknik dan biaya pembiayaan masih mengalahkan pertumbuhan pendapatan yang cepat.
- Backlog mencapai $1,3 miliar, termasuk lebih dari $125 juta penghargaan pemerintah: Komitmen komersial dan sektor publik mendiversifikasi pendapatan masa depan. Nilainya tergantung pada deployment, penyelesaian milestone dan pengumpulan kas.
- Biaya operasional berlipat ganda secara berurutan menjadi $329,1 juta: Total termasuk kerugian konversi tidak sukarela $125,9 juta. Bahkan mengecualikan item tersebut, manufaktur satelit dan investasi jaringan membuat leverage operasional tetap terbatas.
- Outlook tahunan $150 juta hingga $200 juta dipertahankan: Titik tengah $175 juta dibandingkan dengan pendapatan paruh pertama $46,2 juta. Pengiriman gateway, pekerjaan pemerintah dan kemajuan peluncuran harus dipercepat di paruh kedua.
Outlook Investasi AST SpaceMobile (ASTS) 2026: Kasus Bull $120 vs Kasus Bear $40
Ujian utama adalah apakah deployment BlueBird dapat mengubah jangkauan operator dan backlog $1,3 miliar menjadi pendapatan layanan berulang sebelum kerugian dan pembiayaan mengencerkan peluang.
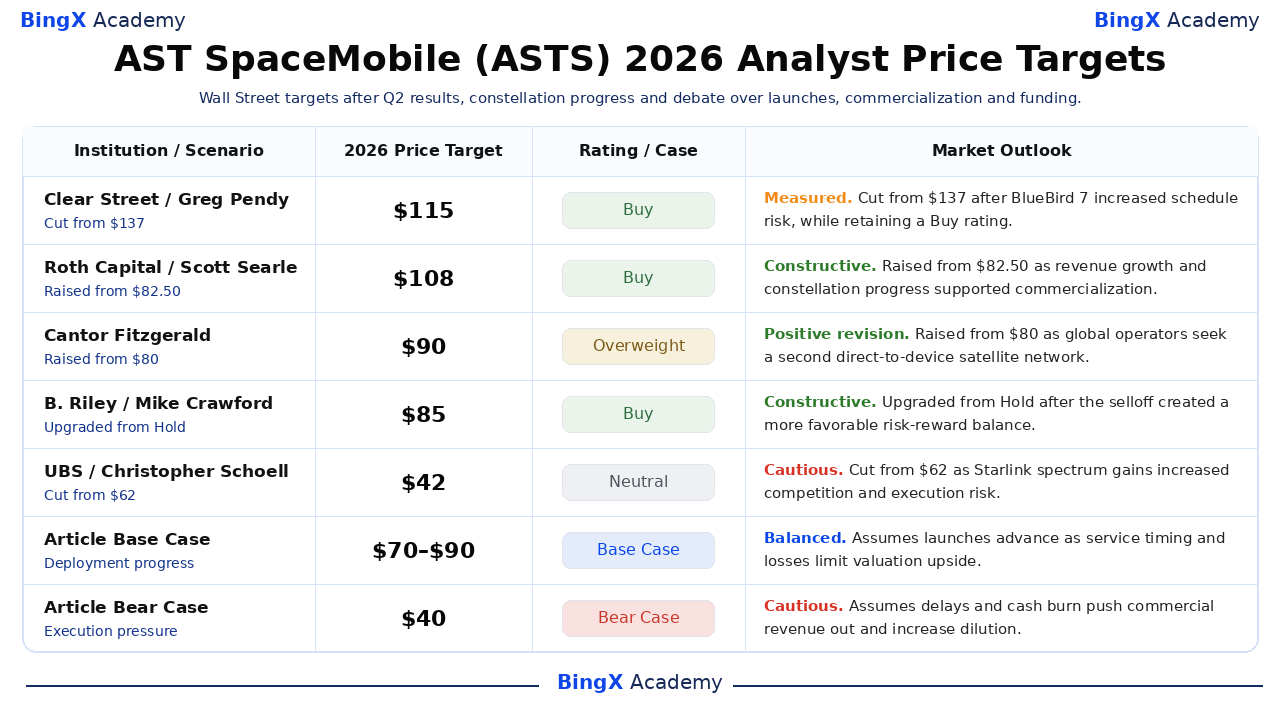
Target harga analis AST SpaceMobile (ASTS) 2026 dan skenario artikel. Target pihak ketiga adalah titik referensi, bukan janji harga. Diperbarui 11 September 2026.
Kasus Bull: Deployment Satelit Lebih Cepat Mendorong ASTS Menuju $120
Kasus Bull mengasumsikan peluncuran tetap sering, satelit beroperasi sesuai rencana dan pengujian operator berlanjut ke layanan berbayar. Backlog di atas $1,3 miliar mulai mengonversi, penghargaan pemerintah berkembang dan jaringan bergerak lebih dekat ke 45 hingga 60 satelit yang diperlukan untuk cakupan berkelanjutan di pasar terpilih.
Pergerakan menuju $120 akan memerlukan pendapatan 2026 mendekati atau di atas langit-langit panduan $200 juta, aktivasi layanan dengan AT&T, Verizon atau Vodafone, dan jalur yang jelas dari likuiditas $3,7 miliar ke konstelasi yang berguna secara komersial. Estimasi pendapatan yang lebih tinggi dan penggunaan kas yang lebih rendah per satelit akan memperkuat kasus tersebut.
Kasus Dasar: Deployment Satelit Stabil Menjaga ASTS Antara $70 dan $90
Kasus Dasar mengasumsikan produksi dan peluncuran BlueBird maju, pendapatan gateway dan pemerintah mendukung outlook tahunan, dan operator mobile melanjutkan pekerjaan integrasi. Aktivasi komersial tetap tidak merata, sementara kerugian kuartalan $230,9 juta mencegah backlog $1,3 miliar dari diterjemahkan dengan cepat menjadi pendapatan.
ASTS bisa diperdagangkan terutama antara $70 dan $90 dalam kondisi ini. Pendapatan dalam rentang $150 juta hingga $200 juta, commissioning satelit yang sukses dan backlog yang stabil akan mendukung rentang tersebut. Penundaan peluncuran besar atau panduan di bawah $150 juta akan melemahkan ujung atas.
Kasus Bear: Penundaan Peluncuran dan Dilusi Menarik ASTS Menuju $40
Kasus Bear mengasumsikan kegagalan peluncuran atau satelit menunda cakupan berkelanjutan, memperlambat aktivasi operator dan pengakuan pendapatan. Biaya tetap tinggi karena manufaktur berlanjut, sementara pembiayaan konvertibel atau ekuitas tambahan menambah dilusi.
Pergerakan menuju $40 akan menjadi lebih mungkin jika pendapatan paruh kedua jauh di bawah $103,8 juta yang diperlukan untuk mencapai dasar panduan tahunan, deployment satelit meleset dari rencana cakupan atau regulator menunda akses spektrum. Kompetisi Starlink yang lebih kuat dapat menambah tekanan lebih lanjut sebelum AST mencapai arus kas positif.
Perkiraan Harga Saham ASTS untuk 2026 Oleh Analis Wall Street
Lima tindakan bertanggal ini mencakup $42 hingga $115 dan mencerminkan asumsi yang sangat berbeda tentang cadence peluncuran, permintaan operator, kompetisi dan pembiayaan. Mereka adalah titik referensi pihak ketiga daripada perkiraan konsensus tunggal. Baris Base dan Bear terakhir adalah skenario editorial BingX Academy dan diberi label terpisah.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Outlook Pasar |
|
Clear Street / Greg Pendy |
$115 |
Beli |
Terukur. 20 April: turun dari $137 setelah BlueBird 7 meningkatkan risiko jadwal, sambil mempertahankan Beli. |
|
Roth Capital / Scott Searle |
$108 |
Beli |
Konstruktif. 3 Maret: dinaikkan dari $82,50 karena pertumbuhan pendapatan dan kemajuan konstelasi mendukung komersialisasi. |
|
Cantor Fitzgerald / Colin Canfield |
$90 |
Overweight |
Revisi positif. 11 Agustus: dinaikkan dari $80 karena operator global mencari jaringan satelit direct-to-device kedua. |
|
B. Riley / Mike Crawford |
$85 |
Beli |
Konstruktif. 17 Juli: ditingkatkan dari Hold setelah selloff menciptakan risk-reward yang lebih menguntungkan. |
|
UBS / Christopher Schoell |
$42 |
Netral |
Hati-hati. 9 September: turun dari $62 karena keuntungan spektrum Starlink meningkatkan kompetisi dan risiko eksekusi. |
|
Kasus Dasar Artikel |
$70–$90 |
Kasus Dasar |
Seimbang. Mengasumsikan peluncuran maju karena waktu layanan dan kerugian membatasi upside valuasi. |
|
Kasus Bear Artikel |
$40 |
Kasus Bear |
Hati-hati. Mengasumsikan penundaan dan cash burn mendorong pendapatan komersial keluar dan meningkatkan dilusi. |
Cara Trading Saham AST SpaceMobile (ASTS) di BingX
Trading outlook deployment BlueBird, aktivasi operator dan konversi backlog AST SpaceMobile menggunakan BingX TradFi dan alat BingX AI. Karena ASTS dapat bereaksi tajam terhadap hasil peluncuran, keputusan regulasi dan update pembiayaan, trader harus menentukan katalis dan batas risiko sebelum memasuki posisi.
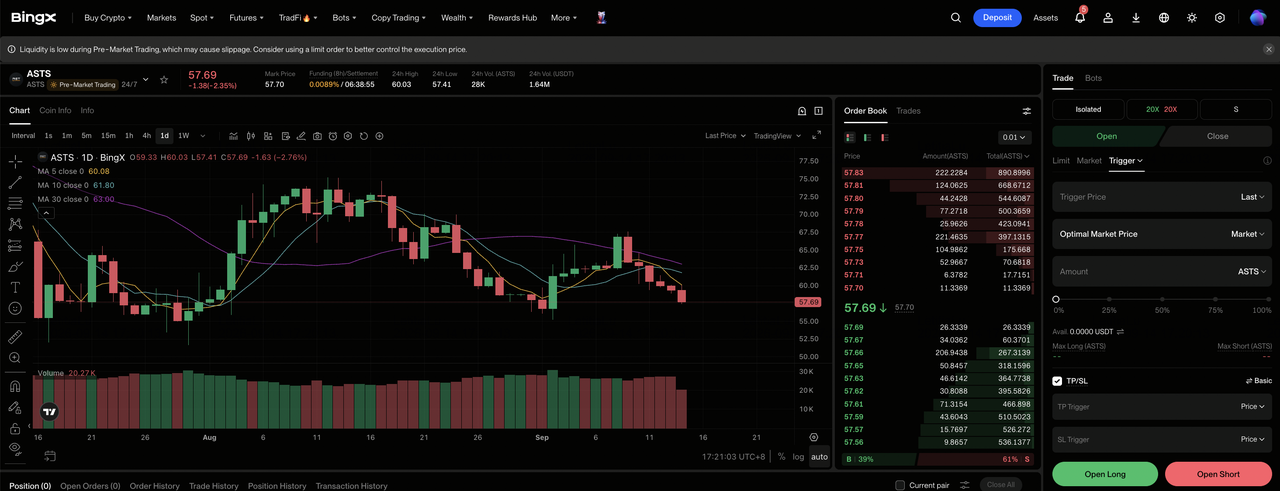
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian TradFi khusus di dashboard exchange BingX.
Langkah 2: Pilih AST SpaceMobile (ASTS). Cari dan pilih kontrak futures perpetual ASTS-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika peluncuran tetap sesuai jadwal, backlog mengkonversi dan operator mengaktifkan layanan. Pilih Open Short jika penundaan, cash burn atau kompetisi melemahkan ekonomi per saham yang diharapkan.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. ASTS diperdagangkan lebih dari 55% di bawah tertinggi 52 minggu $133,86, menunjukkan mengapa leverage konservatif dan ukuran posisi yang jelas penting.
Langkah 5: Jalankan protokol risiko yang ketat. Atur level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. ASTS dapat bereaksi dengan cepat terhadap peluncuran, commissioning satelit, perjanjian carrier, persetujuan spektrum, panduan dan pembiayaan.
5 Risiko Teratas yang Harus Diperhatikan Investor AST SpaceMobile di 2026
Valuasi AST SpaceMobile bergantung pada milestone deployment, komersialisasi dan pembiayaan yang dapat mengubah waktu dan nilai arus kas masa depan.
- Kegagalan peluncuran atau deployment dapat menunda cakupan: Jaringan memiliki 13 satelit dalam orbit dan memerlukan sekitar 45 hingga 60 untuk cakupan berkelanjutan di pasar terpilih. Satelit yang gagal akan menunda pendapatan dan menambah biaya penggantian.
- Backlog $1,3 miliar mungkin mengkonversi secara perlahan: Pendapatan bergantung pada gateway, deployment satelit, persetujuan regulasi dan penerimaan pelanggan. Penundaan dapat mendorong pendapatan dan penerimaan kas ke periode kemudian.
- Kerugian kuartalan $230,9 juta menjaga risiko dilusi tetap tinggi: Lebih dari $3,7 miliar likuiditas pro forma mendukung ekspansi, tetapi kenaikan obligasi konvertibel $1,15 miliar menunjukkan pendanaan eksternal tetap penting. Lebih banyak sekuritas dapat mengencerkan pendapatan per saham masa depan.
- Persetujuan spektrum dapat memperlambat ekspansi pasar: Hampir 60 hubungan operator mencakup beberapa yurisdiksi dengan aturan telekomunikasi yang berbeda. Penundaan di pasar besar dapat mengurangi basis pelanggan yang dapat dijangkau dan melemahkan ekonomi mitra.
- Starlink dapat menekan adopsi dan penetapan harga: SpaceX mengoperasikan konstelasi yang jauh lebih besar dan telah memperkuat posisi spektrumnya. Deployment yang lebih cepat atau kesepakatan carrier yang lebih kuat dapat mengurangi pangsa pasar AST dan menekan ekonomi layanan.
Pemikiran Akhir: Haruskah Anda Berinvestasi di AST SpaceMobile di 2026?
AST SpaceMobile telah bergerak melampaui konsep yang murni teknis. Pendapatan Q2 mencapai $31,5 juta, backlog tumbuh menjadi sekitar $1,3 miliar dan hubungan operator mencakup lebih dari 3 miliar pelanggan. Angka-angka tersebut menetapkan permintaan dan distribusi, meskipun kerugian bersih $230,9 juta dan persyaratan satelit yang tersisa menunjukkan seberapa banyak eksekusi yang masih menanti.
Kasus Bull memerlukan peluncuran dan aktivasi operator untuk mengubah backlog menjadi pendapatan berulang, mendukung $120. Kasus Bear mencerminkan penundaan jadwal, kompetisi dan tekanan pembiayaan yang dapat menarik ASTS menuju $40. Trader konservatif mungkin menunggu pendapatan di dasar panduan tahunan, commissioning BlueBird tambahan yang sukses dan waktu layanan komersial yang lebih jelas.
Pengingat Risiko: Trading dan investasi dalam ekuitas seperti ASTS melibatkan risiko tinggi kehilangan modal. Kegagalan peluncuran, cacat satelit, penundaan spektrum, cash burn, dilusi, kompetisi dan trading berleveraj dapat menghasilkan kerugian cepat. Lakukan penelitian independen sebelum mengalokasikan modal.
Bacaan Terkait
- Saham Space Teratas untuk Dibeli Menjelang IPO SpaceX
- Saham Pertahanan Teratas untuk Dibeli di 2026: Prime, Rudal, Drone, Ruang Angkasa, dan Perang yang Didukung AI
- Prediksi Harga SpaceX (SPCX) 2026: Fusi AI Street-High $227 atau Gelembung Valuasi Trilun Dolar?
- Prediksi Harga Rocket Lab (RKLB) 2026: Bisakah Roket Baru dan Pertumbuhan Pertahanan Mendorong RKLB Menuju $150?
- Outlook Saham Firefly Aerospace 2026: Bisakah Kendaraan Peluncuran, Layanan Pesawat Ruang Angkasa Mendorong FLY ke $45+?
- Prediksi Harga Lockheed Martin (LMT) 2026: Bisakah Backlog Rekor Mendorong LMT Menuju $700?
