Onsemi (ON) progetta e produce semiconduttori di potenza, chip analogici e sensori di immagine per veicoli, sistemi industriali e infrastrutture energetiche. I suoi dispositivi in carburo di silicio e di potenza avanzata sono rivolti anche ai sistemi AI ad alta densità. Un maggiore contenuto di potenza per applicazione crea opportunità più ampie, ma l'utilizzo degli impianti produttivi, le lunghe qualifiche dei clienti e la domanda automobilistica irregolare rendono la ripresa degli utili sensibile ai tempi di spedizione.
L'ultimo trimestre ha mostrato un miglioramento guidato dalla divisione power piuttosto che una ripresa generalizzata. I ricavi di Onsemi nel Q2 2026 hanno raggiunto 1,6035 miliardi di dollari e l'EPS non-GAAP è salito a 0,74 dollari, mentre i ricavi di Power Solutions sono aumentati del 19% su base annua. Le vendite analogiche sono ancora diminuite. Le previsioni per il Q3 indicano un margine lordo non-GAAP dal 40% al 42%, rendendo l'utilizzo degli impianti e la conversione dei nuovi progetti power in spedizioni i prossimi test cruciali.
Le previsioni sul titolo ON per il 2026 si concentrano ora su due visioni contrapposte:
- Il caso della crescita AI nel settore power: Un maggiore contenuto di potenza, nuove piattaforme clienti e margini in ripresa supportano aspettative di utili più elevate.
- Il caso della ripresa irregolare: La debolezza del settore automotive e industriale, i costi di produzione e il finanziamento delle acquisizioni limitano la valutazione che gli investitori attribuiscono alla crescita futura.
Questa guida analizza le previsioni sul titolo ON, gli scenari di prezzo per il 2026, i principali rischi e le prospettive degli analisti, basandosi sui risultati trimestrali, le comunicazioni del giorno degli investitori e gli annunci di ottobre, oltre a illustrare come fare trading sui futures del titolo ON su BingX TradFi con collaterale USDT.
Le 5 Cose Principali che gli Investitori di onsemi Devono Sapere a Ottobre 2026
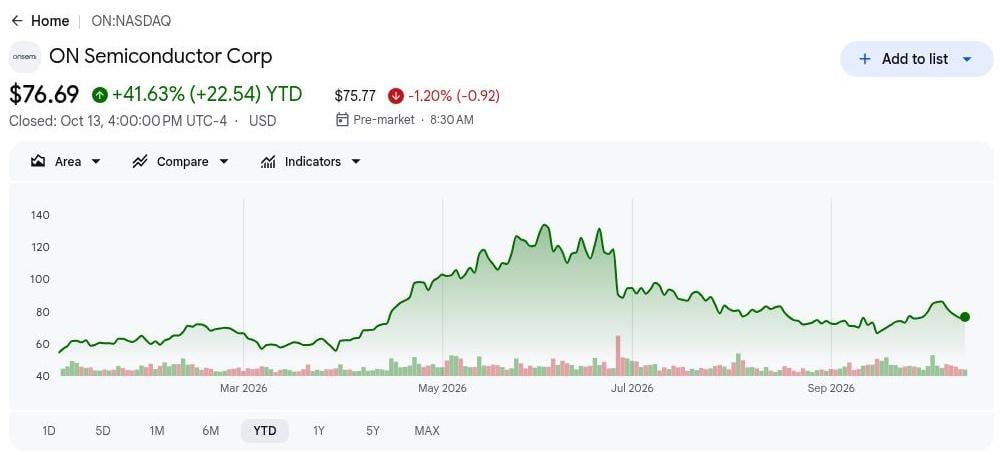
- Un guadagno del 41,63% da inizio anno rende ON dipendente dai risultati degli utili. La chiusura del 13 ottobre a 76,69 dollari ha fatto seguito a un ritiro dai livelli estivi visibile nel grafico. Un rialzo sostenuto richiede aspettative di profitto più solide, poiché le opportunità nel settore AI power si scontrano con le preoccupazioni sulla ripresa più ampia.
- I ricavi del Q2 sono aumentati del 9% a 1,6035 miliardi di dollari. L'EPS non-GAAP è aumentato a 0,74 dollari da 0,53 dollari dell'anno precedente. Entrambi i risultati hanno superato i punti medi delle previsioni della direzione. Una crescita degli utili più rapida rafforza l'argomento della ripresa e aumenta l'importanza di realizzare il prossimo miglioramento dei margini.
- I ricavi di Power Solutions sono aumentati del 19% su base annua. Il segmento da 829 milioni di dollari ha fornito il motore di crescita più chiaro. La partecipazione a NVIDIA MGX aggiunge esposizione all' infrastruttura AI al di là dell'elettrificazione automobilistica. L'adozione della piattaforma deve tradursi in spedizioni sostenute prima che quell'opportunità possa supportare un premio di valutazione duraturo.
- Le previsioni sul margine lordo del Q3 si sono spostate al 40%–42%. La direzione ha previsto ricavi tra 1,65 miliardi e 1,75 miliardi di dollari e un EPS non-GAAP tra 0,81 e 0,93 dollari. Gli utili dipendono da un mix di prodotti migliore e da un'economia manifatturiera più efficiente. I risultati del Q3 non erano ancora stati pubblicati alla data di chiusura del 14 ottobre, rendendo questi miglioramenti ancora prospettici.
- La previsione di consegna di 10 GWh di Sungrow aggiunge un catalizzatore concreto per lo stoccaggio di energia. Il 14 ottobre, Sungrow ha adottato i moduli ibridi EliteSiC per PowerTitan 3.0, citando un miglioramento dell'efficienza degli inverter dello 0,4%. La stima delle consegne in Europa riguarda i sistemi Sungrow. Il design win amplia l'esposizione alla rete elettrica senza un backlog in dollari onsemi comunicato.
Cos'è onsemi (ON)?
onsemi progetta e produce semiconduttori che gestiscono la potenza, controllano i sistemi elettrici e abilitano il rilevamento intelligente. I suoi tre principali settori di attività sono Power Solutions, Analog and Mixed-Signal e Intelligent Sensing, che servono l'elettrificazione automobilistica, l'automazione industriale, lo stoccaggio di energia e i data center. Le sue tecnologie in silicio, carburo di silicio (SiC) e nitruro di gallio (GaN) migliorano l'efficienza energetica in tutte queste applicazioni. A differenza dei progettisti di chip fabless, onsemi gestisce i propri impianti produttivi, garantendo un maggiore controllo sulla produzione e rendendo l'utilizzo degli stabilimenti e il mix di prodotti importanti per la redditività.
onsemi si sta espandendo in applicazioni power ad alta crescita attraverso la sua piattaforma di rilevamento e controllo Treo, i dispositivi GaNEXUS e la Embedded Power Platform (EPP). La sua partecipazione a NVIDIA MGX supporta l'infrastruttura emergente per data center AI a 800 VDC, mentre l'adozione da parte di Sungrow dei moduli EliteSiC per PowerTitan 3.0 rafforza la sua posizione nello stoccaggio di energia. Subaru sta inoltre valutando EPP per i veicoli futuri, e la pianificata acquisizione di Synaptics potrebbe espandere le capacità di computing connesso di onsemi dopo la chiusura. Nel complesso, queste iniziative ampliano le opportunità al di là della domanda automobilistica e posizionano l'azienda per la crescita nell'infrastruttura AI, nel power industriale e nell'elettrificazione di nuova generazione.
Per saperne di più: Le Migliori Azioni AI nel Settore Energetico da Acquistare nel 2026: Nucleare, Gas, Celle a Combustibile e lo Sviluppo dell'Energia AI
Panoramica dei Risultati di onsemi (ON) nel Q2 2026: La Crescita del 19% di Power Solutions Guida il Recupero dei Margini
I ricavi del Q2 2026 hanno raggiunto 1,6035 miliardi di dollari, superiori al punto medio della guidance aziendale di 1,585 miliardi di dollari, e l'EPS non-GAAP è stato di 0,74 dollari rispetto al punto medio di 0,71 dollari. I ricavi di Power Solutions sono cresciuti del 19% a 829 milioni di dollari, mentre il margine lordo non-GAAP ha raggiunto il 39,3%. La guidance per il Q3, con ricavi tra 1,65 miliardi e 1,75 miliardi di dollari e un margine lordo dal 40% al 42%, indica un'ulteriore ripresa, anche se la debolezza della domanda analogica mantiene quel miglioramento irregolare.
Per saperne di più: Onsemi (ON) Panoramica Risultati Q2 2026: La Crescita AI nel Settore Power e la Guidance Q3 più Alta Spingono le Azioni dello 0,47%
|
Metrica Finanziaria |
Guidance / Consensus |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 |
Guidance 1,535B–1,635B |
1,6035 miliardi di dollari |
Superiore. 18,5 milioni di dollari sopra il punto medio; +9% su base annua. |
|
EPS diluito non-GAAP Q2 |
Guidance 0,65–0,77 |
0,74 dollari |
Superiore. 0,03 dollari sopra il punto medio; +40% su base annua. |
|
Utile netto GAAP Q2 |
170,3 milioni di dollari un anno prima |
226,8 milioni di dollari |
Migliorato. +56,5 milioni di dollari, ovvero +33%, su base annua. |
|
Margine lordo non-GAAP Q2 |
Guidance 38%–40% |
39,30% |
Superiore. 30 punti base sopra il punto medio. |
|
Ricavi del gruppo Power Solutions |
698,2 milioni di dollari un anno prima |
829,0 milioni di dollari |
Cresciuto. +19% su base annua. |
|
Previsione ricavi Q3 |
Effettivo Q2: 1,6035 miliardi di dollari |
1,650B–1,750B |
Più alto. Il punto medio di 1,70 miliardi di dollari implica una crescita sequenziale del 6%. |
|
Previsione margine lordo non-GAAP Q3 |
Effettivo Q2: 39,3% |
40%–42% |
Più alto. Il punto medio del 41% è in aumento di 170 punti base. |
|
Flusso di cassa operativo Q2 |
184,3 milioni di dollari un anno prima |
459,7 milioni di dollari |
Migliorato. +circa 150% su base annua. |
- I ricavi hanno superato il punto medio di 18,5 milioni di dollari. Le vendite sono aumentate da 1,4687 miliardi di dollari dell'anno precedente e da 1,5133 miliardi di dollari del Q1. Il miglioramento sequenziale supporta il recupero dei margini. Il modesto guadagno superiore alla guidance richiede comunque durabilità nelle spedizioni prima che gli investitori possano ipotizzare una accelerazione più ampia.
- L'EPS rettificato è aumentato di circa il 40% su base annua. Il risultato di 0,74 dollari si confronta con 0,53 dollari nel Q2 2025; l'EPS GAAP ha raggiunto 0,56 dollari. Una crescita degli utili più rapida segnala un'economia migliore. Le rettifiche per ristrutturazione e acquisizioni influenzano ancora il rapporto tra gli utili riportati e la valutazione assegnata dagli investitori.
- Il segmento power da 829 milioni di dollari ha registrato la crescita più forte. Power Solutions è cresciuta del 19% su base annua, a fronte di un calo del 2% nei ricavi di Analog and Mixed-Signal. Questa divergenza supporta la tesi sul power e limita le affermazioni di una completa ripresa del ciclo. Una partecipazione più ampia diversificherebbe i futuri upgrade degli utili.
- Il free cash flow ha raggiunto 425,4 milioni di dollari, ovvero il 26,5% dei ricavi. Il flusso di cassa operativo di 459,7 milioni di dollari ha superato il capex di 34,3 milioni di dollari. La conversione in cassa supporta la flessibilità finanziaria e i ritorni di capitale. Il basso livello di investimenti richiede attenzione nel valutare la ripetibilità attraverso un ciclo manifatturiero più completo.
- Il punto medio dell'EPS del Q3 è salito a 0,87 dollari. Ciò si confronta con 0,74 dollari nel Q2, insieme a un punto medio dei ricavi di 1,70 miliardi di dollari. Vendite, mix ed efficienza degli impianti devono migliorare insieme. Raggiungere i ricavi senza il previsto avanzamento dei margini indebolirebbe l'argomento della leva operativa nonostante i nuovi annunci di clienti AI.
Prospettive di Investimento su onsemi (ON) nel 2026: Caso Rialzista a $100 vs. Caso Ribassista a $60
Le prospettive di onsemi per il 2026 dipendono dal fatto che una domanda di potenza più forte possa aumentare l'utilizzo degli impianti e i margini al di là di un singolo segmento. I progetti di infrastruttura AI e di stoccaggio di energia potrebbero aggiungere crescita al di fuori delle applicazioni automotive. Una qualifica più lenta dei clienti, ordini industriali deboli o un costoso finanziamento delle acquisizioni renderebbero più difficile raggiungere il previsto recupero degli utili.
Il Caso Rialzista: La Crescita AI nel Settore Power Spinge ON Verso $100
Il caso rialzista presuppone che le spedizioni di potenza continuino ad aumentare, che i ricavi del Q3 si avvicinino o superino 1,70 miliardi di dollari e che il margine lordo non-GAAP raggiunga circa il 41%. Un maggiore utilizzo distribuisce i costi fissi di produzione su un maggior numero di dispositivi. Il dispiegamento di Sungrow e la partecipazione all'ecosistema NVIDIA ampliano l'opportunità al di là dei veicoli, mentre gli ordini ripetuti dei clienti supporterebbero stime di utili più solide.
Un movimento verso $100 richiederebbe la realizzazione dei margini, una guidance più solida e prove che i progetti AI power si trasformino in spedizioni sostenute. L'accordo pianificato con Synaptics dovrebbe concludersi in seguito, quindi questo scenario non si basa sugli utili immediati dell'acquisizione.
Il Caso Base: Una Ripresa Graduale Mantiene ON Tra $75 e $85
Il caso base presuppone che il Q3 rispetti la guidance mentre i prodotti power compensano la debolezza della domanda analogica e di sensing. EPP e GaNEXUS progrediscono attraverso la qualifica dei clienti senza una rapida rampa dei ricavi. Un migliore assorbimento degli impianti supporta i profitti, ma l'intervallo $75-$85 non presuppone che ogni progetto AI o automotive sia già in produzione a pieno regime.
ON potrebbe scambiare principalmente tra $75 e $85 se il margine lordo rimane nell'intervallo 40%-42% e gli ordini industriali si stabilizzano. Un aggiornamento della guidance farebbe salire l'intervallo; una mancata performance su ricavi o margini lo indebolirebbe.
Il Caso Ribassista: La Domanda Debole Trascina ON Verso $60
Il caso ribassista presuppone che ordini di veicoli o industriali più deboli spingano i ricavi al di sotto del pavimento della guidance del Q3 di 1,65 miliardi di dollari. Meno spedizioni lascerebbero i costi fissi degli impianti distribuiti su una base più piccola, mentre una più lenta adozione dei prodotti power limiterebbe la compensazione. Il calo del 2% nel Q2 di Analog mostra già che la ripresa è irregolare.
Un movimento verso $60 diventerebbe più probabile se il margine lordo scendesse sotto il 40%, se i dispiegamenti di stoccaggio di energia slittassero o se il finanziamento delle acquisizioni gravasse sul flusso di cassa. La stabilizzazione degli ordini e il miglioramento della guidance indebolirebbero questo caso al ribasso.
Previsioni sul Prezzo del Titolo ON per il 2026 Secondo gli Analisti di Wall Street
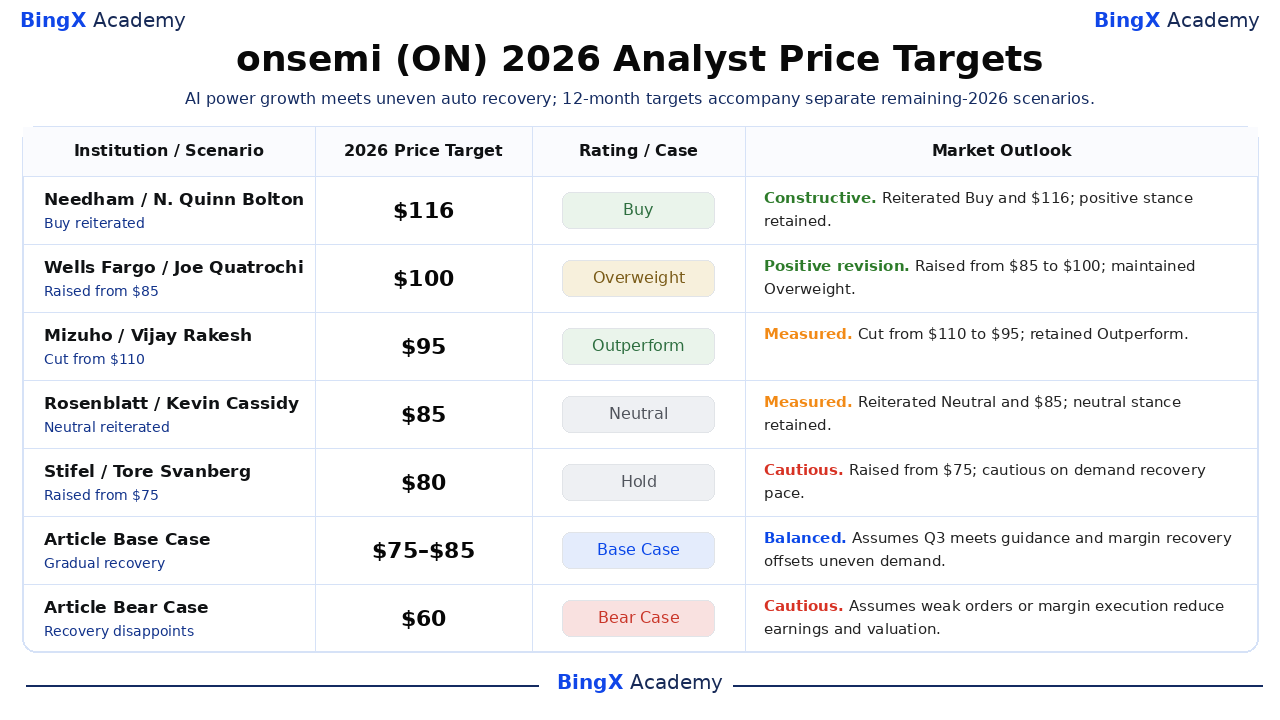
Queste azioni degli analisti datate sono obiettivi di riferimento a 12 mesi, piuttosto che prezzi garantiti a fine anno. I target selezionati vanno da 80 a 116 dollari. Dove il registro verifica solo un'azione, non viene attribuita alcuna motivazione non divulgata. Le ultime due righe sono scenari editoriali separati per il resto del 2026, con le ipotesi spiegate sopra.
|
Istituzione / Scenario |
Target di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Needham |
$116 |
Buy |
Costruttivo. 2026-10-02: N. Quinn Bolton ha confermato Buy e $116; posizione Buy mantenuta. |
|
Wells Fargo |
$100 |
Overweight |
Revisione positiva. 2026-10-02: Joe Quatrochi ha alzato il target da $85 a $100 e ha mantenuto Overweight; revisione positiva del target. |
|
Mizuho |
$95 |
Outperform |
Misurato. 2026-09-17: Vijay Rakesh ha ridotto il target da $110 a $95 e ha mantenuto Outperform; target ridotto nonostante Outperform. |
|
Rosenblatt |
$85 |
Neutral |
Misurato. 2026-09-17: Kevin Cassidy ha confermato Neutral e $85; posizione Neutral mantenuta. |
|
Stifel |
$80 |
Hold |
Cauto. 2026-10-05: Tore Svanberg ha alzato il target da $75 a $80, mantenendo Hold perché la visibilità della ripresa industriale e automotive rimane limitata. |
|
Caso Base dell'Articolo |
$75 a $85 |
Caso Base |
Bilanciato. Presuppone che il Q3 rispetti la guidance e che il recupero dei margini compensi la domanda irregolare. |
|
Caso Ribassista dell'Articolo |
$60 |
Caso Ribassista |
Cauto. Presuppone che ordini deboli o un'esecuzione dei margini carente riducano gli utili e la valutazione. |
Come Fare Trading sul Titolo onsemi (ON) su BingX
Fai trading sulle prospettive di onsemi nel settore AI power, nel recupero dei margini e nel computing connesso utilizzando BingX TradFi e gli strumenti BingX AI. Poiché ON può reagire bruscamente alla guidance sugli utili, agli annunci dei clienti e agli sviluppi relativi a Synaptics, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di aprire una posizione.
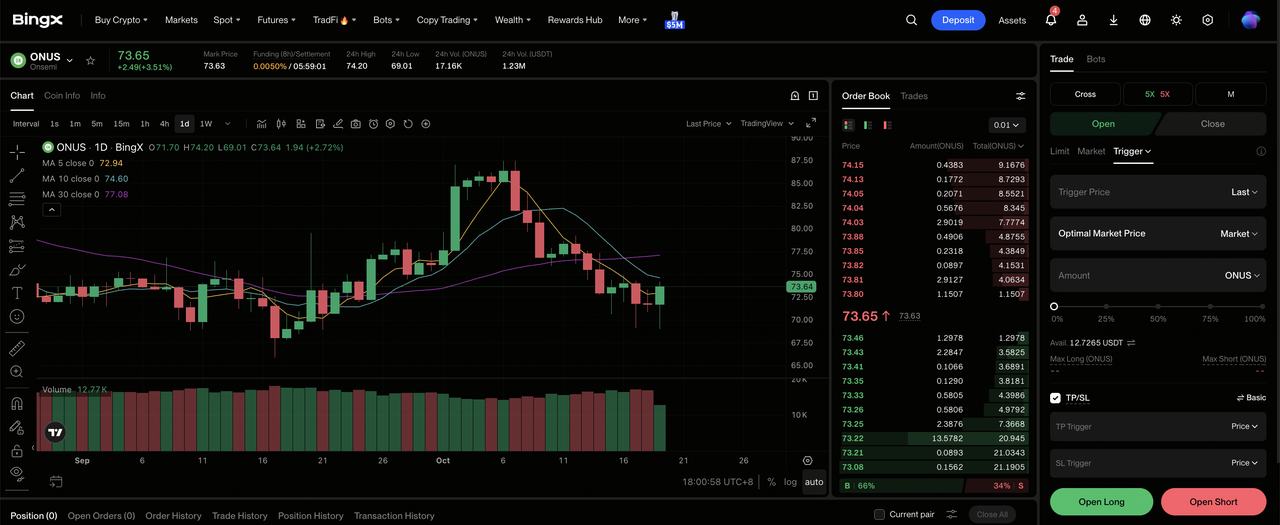
Passo 1: Accedi a BingX TradFi. Registrati e naviga verso la sezione specializzata TradFi nella dashboard dell'exchange BingX.
Passo 2: Seleziona onsemi (ON). Cerca e seleziona il contratto futures perpetui ONUS-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se ti aspetti che le spedizioni AI power e il recupero dei margini lordi aumentino gli utili. Seleziona Apri Short se ti aspetti che la domanda automotive o industriale debole metta a rischio la guidance.
Passo 4: Seleziona la leva e la modalità di margine. Scegli Margine Isolato o Cross-Margin in base alla tua tolleranza al rischio. Il guadagno del 41,63% da inizio anno di ON e il ritiro dai livelli estivi rendono importante una leva conservativa e un dimensionamento chiaro della posizione.
Passo 5: Esegui rigorosi protocolli di gestione del rischio. Imposta i livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver aperto la posizione. ON può reagire rapidamente agli utili, alla guidance sui margini, agli aggiornamenti dei clienti nello stoccaggio di energia e alle notizie sul finanziamento delle acquisizioni.
I 5 Principali Rischi da Monitorare per gli Investitori di onsemi nel 2026
L'opportunità di onsemi nel power e nell'infrastruttura AI dipende ancora dal fatto che i programmi dei clienti raggiungano la produzione a una scala che migliori l'utilizzo degli impianti, i margini e la generazione di cassa.
- Una domanda dei clienti irregolare può rallentare il recupero dei margini. I ricavi di Analog and Mixed-Signal sono calati del 2% nel Q2 mentre Power Solutions si espandeva. Ordini automotive o industriali deboli ridurrebbero l'utilizzo degli impianti, abbassando gli utili e la valutazione attribuita a una base di profitto recuperata.
- L'adozione tecnologica può richiedere più tempo delle aspettative di mercato. Il coinvolgimento di Subaru con EPP riguarda una valutazione iniziale. Ritardi nella qualifica o clienti che scelgono architetture concorrenti potrebbero rimandare i ricavi necessari per recuperare i costi di sviluppo, producendo un ritorno più lento sul capitale impegnato nelle nuove piattaforme.
- I tempi dell'infrastruttura AI possono indebolire la visibilità delle spedizioni. La partecipazione a NVIDIA MGX dipende dai programmi di dispiegamento dei clienti. Ritardi nella costruzione dei data center o nelle connessioni alla rete spingerebbero le spedizioni in avanti, riducendo la visibilità degli utili e rendendo più difficile sostenere un premio basato su una rapida crescita.
- L'accordo con Synaptics può assorbire la flessibilità finanziaria. La rinegoziata acquisizione in contanti da 5,7 miliardi di dollari richiede liquidità e finanziamenti, con la chiusura prevista a metà 2027. I costi degli interessi, le spese di integrazione o le sinergie ritardate potrebbero ridurre i benefici sugli utili e la liquidità disponibile per i riacquisti.
- Gli obiettivi finanziari a lungo termine possono essere scontati prematuramente. Il modello per il 2030 punta a un margine lordo rettificato del 53% e a circa 3,5 miliardi di dollari di free cash flow annuale. Carenze nel mix o nell'utilizzo abbasserebbero gli utili attesi e comprimerebbero il multiplo prima che i ricavi diminuiscano.
Considerazioni Finali: Dovresti Investire in onsemi nel 2026?
onsemi ha un percorso credibile dai dispositivi power specializzati verso sistemi AI e di infrastruttura energetica più grandi. La crescita di Power Solutions, il miglioramento della conversione in cassa e il design win con Sungrow forniscono un supporto concreto per quella direzione. L'adozione da parte dei clienti, la valutazione ingegneristica e le ambizioni finanziarie future hanno percorsi diversi verso ricavi riconosciuti e futuri rendimenti per gli azionisti.
Il caso rialzista editoriale a $100 richiede una migliore visibilità degli utili e la realizzazione dei margini; il caso ribassista a $60 presuppone che le delusioni sulla domanda riducano sia gli utili che la valutazione. L'intervallo base di $75–$85 riflette una ripresa irregolare. I trader conservativi potrebbero attendere il margine lordo del Q3 riportato, i commenti aggiornati sulla domanda dei clienti e un finanziamento delle acquisizioni più chiaro prima di aumentare l'esposizione alla roadmap a lungo termine.
Avvertenza sul Rischio: Il trading e l'investimento in azioni come ON comportano un alto rischio di perdita di capitale. La ciclicità automobilistica, i costi di produzione, i tempi di dispiegamento dell'AI e l'esecuzione delle acquisizioni possono cambiare le prospettive; i perpetui con leva aggiungono rischio di liquidazione. Conduci una ricerca indipendente prima di allocare capitale.
Letture Correlate
- Le Migliori Azioni AI nel Settore Energetico da Acquistare nel 2026: Nucleare, Gas, Celle a Combustibile e lo Sviluppo dell'Energia AI
- Previsione del Prezzo di NVIDIA (NVDA) 2026: La Crescita dell'Infrastruttura AI Può Portare NVDA Verso $420?
- Previsione del Prezzo di AMD 2026: La Crescita AI Può Spingere AMD Verso $700?
- Previsione del Prezzo di HPE 2026: La Crescita AI e del Networking Può Spingere HPE Verso $90?
- Previsione del Prezzo di Bloom Energy (BE) 2026: La Potenza dei Data Center AI Può Spingere BE Verso $350?
- Previsione del Prezzo di Oklo (OKLO) 2026: Le Tappe Nucleari Possono Spingere OKLO Verso $100?
