


Workday (WDAY) vende applicazioni cloud per HR, paghe, finanza e pianificazione a grandi organizzazioni. Le sottoscrizioni a lungo termine e l'elevata fidelizzazione le garantiscono una base ricorrente, mentre Sana e gli agenti specializzati mirano ad automatizzare il lavoro in tutte queste applicazioni. Questa piattaforma più ampia potrebbe aumentare la spesa dei clienti, ma i nuovi costi infrastrutturali e il rallentamento delle prenotazioni possono indebolire il rendimento del capitale derivante dall'adozione dell'IA.
L'ultimo trimestre ha mostrato sottoscrizioni resilienti e migliori margini rettificati senza un guadagno corrispondente nel flusso di cassa. I ricavi di Workday nel Q2 fiscale FY2027 sono aumentati del 12,8% a 2,649 miliardi di dollari, i ricavi da sottoscrizioni sono cresciuti del 13,9% e il margine operativo non-GAAP ha raggiunto il 31,1%. Il free cash flow è sceso a 460 milioni di dollari anche se l'IA agentiva ha fornito più di un quarto del nuovo valore contrattuale annuale. L'espansione a pagamento e il recupero del contante rimangono i prossimi test.
Le previsioni sul titolo WDAY per il 2026 si concentrano ora su due visioni contrastanti:
- Il caso di espansione dell'IA: Agenti a pagamento, rinnovi duraturi e una migliore leva operativa potrebbero ricostruire la fiducia e supportare un caso editoriale rialzista verso $225.
- Il caso di prenotazioni più lente: Una domanda di sottoscrizioni più debole, la monetizzazione ritardata e una conversione del contante più debole potrebbero comprimere la valutazione e portare WDAY verso un caso editoriale ribassista di $150.
Questa guida analizza le previsioni sul titolo WDAY, gli scenari di prezzo per il 2026, i rischi principali e le prospettive degli analisti, attingendo a rendiconti trimestrali, indicazioni del management e annunci di prodotti di ottobre, oltre a come fare trading sui futures del titolo WDAY su BingX TradFi con collaterale USDT.
Le 5 Cose Principali che gli Investitori di Workday Devono Sapere a Ottobre 2026
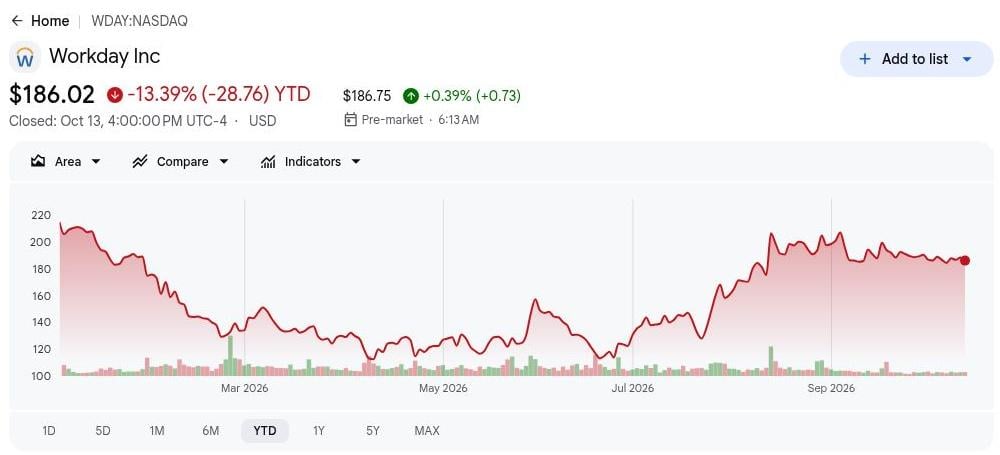
- WDAY ha chiuso a $186,02 dopo un calo del 13,39% da inizio anno. Il riferimento della sessione completata rimane al di sotto del livello di inizio anno. La stima dell'EPS rettificato FY2027 di S&P Global di $11,08 implica 16,8 volte gli utili. Un ulteriore recupero richiede una maggiore fiducia nel fatto che gli agenti migliorino la crescita delle sottoscrizioni.
- I ricavi del Q2 sono cresciuti del 12,8% a 2,649 miliardi di dollari. Le sottoscrizioni sono aumentate del 13,9% e l'EPS non-GAAP ha raggiunto $2,75 rispetto a $2,21. Le vendite e la redditività stanno migliorando insieme. Questa combinazione deve persistere mentre la crescita delle sottoscrizioni nel Q3 guidata scende al 12%.
- L'ARR dell'IA agentiva ha raggiunto circa 600 milioni di dollari. La presentazione ha mostrato una crescita superiore al 200% e oltre 100 milioni di dollari di nuovo valore contrattuale annuale dell'IA agentiva. Più di 5.500 clienti utilizzano un agente organico. ARR e valore contrattuale differiscono dai ricavi riconosciuti, richiedendo un confronto attento.
- Le previsioni sulle sottoscrizioni FY2027 si avvicinano a 9,95 miliardi di dollari. Il management prevede da 9,940 miliardi a 9,950 miliardi di dollari, con una crescita del 13%, un margine rettificato del 31,0% e 3,180 miliardi di dollari di free cash flow annuale. Il raggiungimento di tutti e tre gli obiettivi rafforzerebbe la fiducia nella qualità della crescita.
- La piattaforma di Workday raggiunge più di 80 milioni di utenti contrattualizzati. Sana è diventata la nuova Workday Home il 2026-10-13, ampliando l'interfaccia per le attività guidate dagli agenti. Sana Concierge rimane limitata ai primi utenti, con la disponibilità generale prevista nel Q1 2027. L'impatto sui ricavi dipende dall'adozione graduale.
Cos'è Workday (WDAY)?
Workday collega i registri dei dipendenti, le paghe, la gestione finanziaria, gli acquisti e la pianificazione in una piattaforma di sottoscrizione cloud. Le organizzazioni possono utilizzare dati comuni, autorizzazioni e flussi di lavoro di approvazione tra i team anziché mantenere sistemi separati per ogni funzione. I servizi di implementazione supportano i deployment, mentre i contratti pluriennali, i rinnovi e l'espansione dei moduli alimentano i ricavi ricorrenti. Più di 11.500 organizzazioni, tra cui oltre il 65% delle Fortune 500, utilizzano il software. Workday riporta un unico segmento di applicazioni cloud, quindi gli investitori non possono isolare i ricavi dell'IA nella suddivisione standard degli utili.
Workday sta posizionando Sana all'avanguardia dei flussi di lavoro esistenti e utilizza il suo Agent System of Record per governare le attività automatizzate. Il Financial Audit Agent e Workday Learning ampliano il set di prodotti, mentre l'integrazione AWS Data Cloud connette i dati HR e finanziari governati ai servizi esterni. La prevista acquisizione di C1.ai potrebbe aggiungere controlli di identità per persone e agenti dopo la chiusura. L'utilizzo da parte dei clienti, l'espansione a pagamento e la fidelizzazione mostreranno se queste aggiunte approfondiscono le sottoscrizioni oltre la disponibilità dei prodotti.
Per saperne di più: Previsione del Prezzo di Salesforce (CRM) 2026: La Crescita Guidata da Agentforce Può Spingere CRM Verso $330?
Workday (WDAY) Panoramica degli Utili Q2 FY2027: I Ricavi da Sottoscrizioni Aumentano del 13,9% con il Miglioramento dei Margini
Workday ha riportato ricavi del Q2 FY2027 di 2,649 miliardi di dollari, in aumento del 12,8% su base annua e 9 milioni di dollari al di sopra del consenso, mentre i ricavi da sottoscrizioni sono aumentati del 13,9% a 2,471 miliardi di dollari. L'EPS rettificato ha raggiunto $2,75 e il margine operativo non-GAAP è migliorato al 31,1%. Il management ha previsto ricavi da sottoscrizioni per l'intero anno da 9,940 miliardi a 9,950 miliardi di dollari, sebbene il free cash flow sia diminuito del 21,8% a 460 milioni di dollari, mantenendo la conversione del contante una misura importante della redditività.
Per saperne di più: Workday (WDAY) Panoramica degli Utili Q2 FY2027: Il Superamento degli Utili e le Migliori Prospettive sui Margini Sollevano WDAY del 5,76%
|
Metrica Finanziaria |
Previsione / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 FY2027 |
Consenso LSEG $2,640 mld |
$2,649 mld |
Superato. $9 mln al di sopra della stima; in aumento del 12,8% su base annua. |
|
EPS diluito rettificato |
$2,21 un anno prima |
$2,75 |
Migliorato. In aumento del 24,4% su base annua. |
|
Utile netto GAAP |
$228 mln un anno prima |
$632 mln |
Superiore. In aumento di $404 mln, incluso un beneficio fiscale di $374 mln. |
|
Ricavi da sottoscrizioni |
$2,169 mld un anno prima |
$2,471 mld |
Cresciuto. In aumento del 13,9% su base annua. |
|
Backlog a 12 mesi |
$7,911 mld un anno prima |
$9,034 mld |
Espanso. In aumento del 14,2% su base annua. |
|
Margine operativo non-GAAP |
29,0% un anno prima |
31,10% |
Migliorato. In aumento di 2,1 punti percentuali. |
|
Free cash flow |
$588 mln un anno prima |
$460 mln |
Inferiore. In calo del 21,8% su base annua. |
|
Previsioni sui ricavi da sottoscrizioni FY2027 |
— |
9,940 mld–9,950 mld |
Guidato. Circa il 13% di crescita annuale. |
- I ricavi da sottoscrizioni sono aumentati del 13,9% a 2,471 miliardi di dollari. I ricavi sono aumentati di 302 milioni di dollari da 2,169 miliardi di dollari, con i clienti esistenti che contribuiscono al 60% della crescita delle sottoscrizioni e i nuovi clienti al 40%. L'espansione all'interno della base installata rimane centrale per la crescita dei ricavi ricorrenti di Workday.
- Più di 5.500 clienti hanno adottato gli agenti IA organici di Workday. L'adozione è aumentata di oltre il 35% in sequenza, con l'ARR dell'IA agentiva che ha raggiunto circa 600 milioni di dollari. La crescente utilizzo aziendale crea opportunità di monetizzazione, sebbene i rinnovi, l'espansione dei contratti e i costi infrastrutturali determineranno la redditività.
- Il backlog delle sottoscrizioni a 12 mesi è cresciuto del 14,2% a 9,034 miliardi di dollari. Il backlog totale è aumentato dell'8,0% a 27,403 miliardi di dollari, supportando la visibilità dei ricavi a breve termine. La crescita più lenta del backlog totale rende i rinnovi dei clienti e l'espansione dei contratti a lungo termine importanti indicatori della domanda sostenuta.
- Il margine operativo non-GAAP è migliorato al 31,1%. Il margine rettificato è aumentato dal 29,0%, mentre il margine operativo GAAP ha raggiunto l'11,8%, in aumento dal 10,6%. L'utile netto GAAP di 632 milioni di dollari includeva un beneficio fiscale di 374 milioni di dollari, rendendo la redditività operativa ricorrente una misura più utile del progresso degli utili.
- Il free cash flow è diminuito del 21,8% a 460 milioni di dollari. Il flusso di cassa operativo è sceso a 520 milioni di dollari da 616 milioni di dollari, mentre la spesa in conto capitale è aumentata a 60 milioni di dollari da 28 milioni di dollari. Con 1,3 miliardi di dollari spesi in riacquisti e altri 4 miliardi di dollari autorizzati, una generazione di cassa più forte sarà importante per sostenere i rendimenti agli azionisti.
Workday (WDAY) Prospettive di Investimento 2026: Caso Rialzista a $225 vs. Caso Ribassista a $150
Le prospettive di Workday per il resto del 2026 dipendono dal fatto che i clienti trasformino l'adozione degli agenti in sottoscrizioni più ampie e un flusso di cassa più forte. La sua grande base installata, l'elevata fidelizzazione e il backlog a breve termine supportano una crescita costante. Un rallentamento delle prenotazioni, l'aumento dei costi di erogazione dell'IA e un ritardo tra i lanci dei prodotti e il deployment a pagamento indebolirebbero il caso per stime di guadagni più elevate.
Il Caso Rialzista: L'Espansione dell'IA Spinge WDAY Verso $225
Il Caso Rialzista presuppone che gli agenti aumentino la spesa all'interno dei clienti esistenti, basandosi su circa 600 milioni di dollari di ARR dell'IA agentiva e sul 97% di fidelizzazione lorda. Sana raggiunge più dipendenti attraverso la piattaforma installata. Se le nuove sottoscrizioni crescono più velocemente dei costi infrastrutturali e di supporto per la gestione degli agenti, i margini e gli utili per azione possono migliorare insieme.
Un movimento verso $225 richiederebbe una crescita delle sottoscrizioni nel Q3 superiore al 12% guidato, un backlog a breve termine più forte e una guida annuale sulla liquidità intatta. L'espansione a pagamento, piuttosto che l'accesso agli strumenti annunciati, fornirebbe la conferma più chiara.
Il Caso Base: Le Sottoscrizioni Costanti Mantengono WDAY tra $175 e $205
Il Caso Base presuppone che Workday consegni il suo intervallo di sottoscrizioni annuali da 9,940 miliardi a 9,950 miliardi di dollari e un margine rettificato del 31,0% mentre l'adozione dell'IA matura. Il backlog a breve termine è cresciuto del 14,2%, offrendo visibilità dei ricavi, ma il backlog totale è cresciuto dell'8,0%. I lanci di prodotti approfondiscono la piattaforma prima che ogni strumento raggiunga la piena scala commerciale.
WDAY potrebbe scambiare principalmente tra $175 e $205 se la fidelizzazione rimane solida e il free cash flow migliora verso l'obiettivo annuale di 3,180 miliardi di dollari. Un'accelerazione del backlog alzerebbe l'intervallo; una riduzione delle sottoscrizioni o delle previsioni sulla liquidità lo indebolirebbe.
Il Caso Ribassista: Le Prenotazioni più Lente Trascinano WDAY Verso $150
Il Caso Ribassista presuppone che i clienti rinviino nuovi moduli o che gli agenti concorrenti rallentino l'espansione a pagamento. I costi delle sottoscrizioni sono aumentati del 18% nel Q2, più velocemente delle vendite, quindi prenotazioni più deboli renderebbero più difficile assorbire la capacità cloud e la spesa per i prodotti. Una generazione di cassa più debole potrebbe anche limitare i riacquisti utilizzati per supportare gli utili per azione.
Un movimento verso $150 diventerebbe più probabile se le sottoscrizioni del Q3 o il backlog a breve termine mancassero le previsioni e la conversione del contante si deteriorasse. Un'integrazione ritardata di C1.ai o un utilizzo debole di Sana aggiungerebbero alla preoccupazione che i costi dell'IA precedano i ricavi.
Previsioni sul Prezzo del Titolo WDAY per il 2026 dagli Analisti di Wall Street
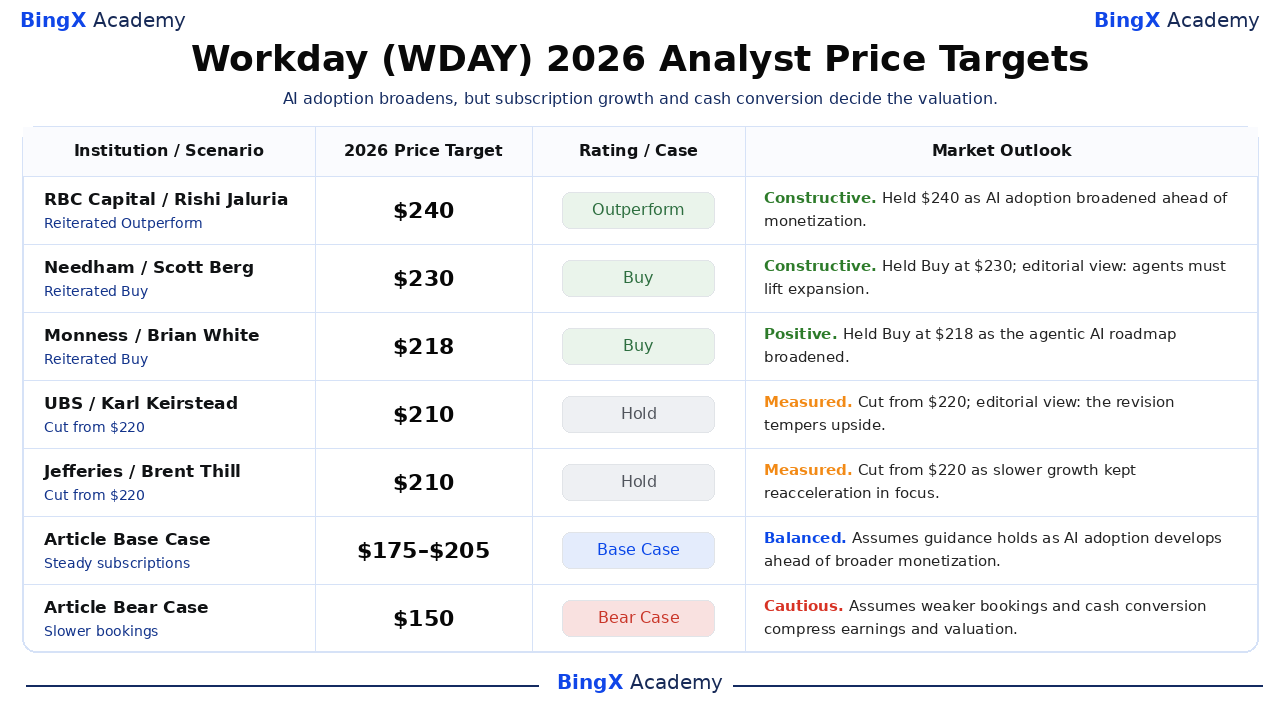
Sei società nominate forniscono target datati da $201 a $240, generalmente su 12 mesi. Gli scenari per il resto del 2026 di questo articolo utilizzano un orizzonte più breve. La tabella conserva le azioni e i commenti dei broker riportati; le interpretazioni al di là dell'azione citata sono etichettate come editoriali. Target diversi riflettono diverse aspettative sulla crescita e sulla valutazione.
|
Istituzione / Scenario |
Target di Prezzo 2026 |
Rating / Caso |
Prospettiva di Mercato |
|
RBC Capital |
$240 |
Outperform |
Costruttivo. 2026-10-05: Rishi Jaluria ha ribadito Outperform e $240. L'adozione dell'IA ha rafforzato l'opportunità della piattaforma; la nota ha enfatizzato l'adozione prima della monetizzazione. |
|
Needham |
$230 |
Buy |
Costruttivo. 2026-10-05: Scott Berg ha ribadito Buy e $230. Lettura editoriale: la posizione Buy supporta il rialzo se l'adozione degli agenti migliora l'espansione dei clienti. |
|
Monness |
$218 |
Buy |
Positivo. 2026-10-05: Brian White ha ribadito Buy e $218. La nota pubblicata ha enfatizzato l'innovazione dell'IA e la roadmap della piattaforma agentiva di Workday. |
|
UBS |
$210 |
Hold |
Misurato. 2026-10-14: Karl Keirstead ha ridotto il target da $220 a $210 e ha mantenuto Hold. Lettura editoriale: il target più basso modera le aspettative di rialzo dopo l'evento annuale. |
|
Jefferies |
$210 |
Hold |
Misurato. 2026-10-08: Brent Thill ha ridotto il target da $220 a $210 e ha mantenuto Hold. La crescita più lenta dei ricavi e del backlog ha lasciato la riaccelerazione delle sottoscrizioni come test chiave. |
|
Citi |
$201 |
Hold |
Misurato. 2026-10-14: Steve Enders ha ribadito Hold e $201. La nota pubblicata ha collegato la strategia della piattaforma IA a lungo termine alle previsioni FY2028 ribadite. |
|
Caso Base dell'Articolo |
175–205 |
Caso Base |
Equilibrato. Presuppone che le previsioni reggano mentre l'adozione dell'IA si sviluppa in anticipo rispetto a una monetizzazione più ampia. |
|
Caso Ribassista dell'Articolo |
$150 |
Caso Ribassista |
Cauto. Presuppone che prenotazioni e conversione del contante più deboli comprimano gli utili e la valutazione. |
Come Fare Trading su Workday (WDAY) su BingX
Fai trading sulla crescita delle sottoscrizioni di Workday, sull'adozione degli agenti e sulle prospettive di conversione del contante utilizzando BingX TradFi e gli strumenti BingX AI. Poiché WDAY può reagire in modo brusco agli utili, alle prenotazioni e agli annunci di prodotti, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
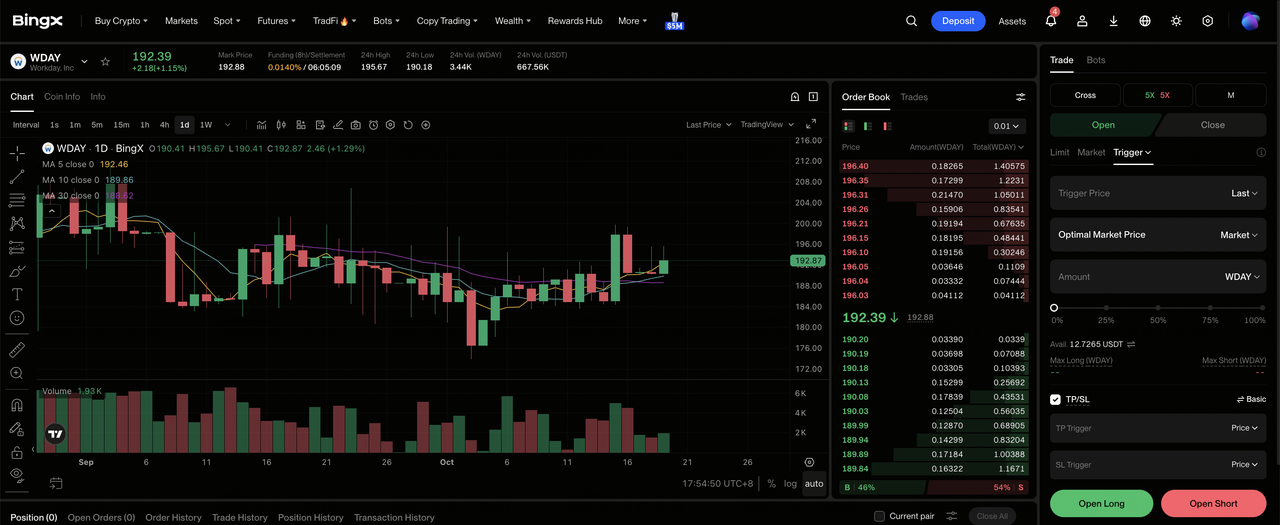
Passo 1: Accedi a BingX TradFi. Registrati e naviga alla sezione specializzata TradFi sul dashboard di BingX exchange.
Passo 2: Seleziona Workday (WDAY). Cerca e seleziona il contratto futures perpetui WDAY-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se prevedi che l'adozione degli agenti rafforzi la crescita delle sottoscrizioni e la generazione di cassa. Seleziona Apri Short se prevedi che prenotazioni più lente o l'aumento dei costi infrastrutturali indeboliscano la redditività.
Passo 4: Seleziona la leva e la modalità di margine. Scegli Margine Isolato o Cross-Margin in base alla tua tolleranza al rischio. Il calo del 13,39% da inizio anno fino al 2026-10-13 mostra perché la leva conservativa e un dimensionamento chiaro della posizione sono importanti.
Passo 5: Applica protocolli di rischio rigorosi. Imposta i livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver aperto il trade. WDAY può reagire rapidamente ai risultati trimestrali, alle previsioni sulle sottoscrizioni, alle variazioni del backlog, all'adozione di Sana e agli aggiornamenti sulle acquisizioni.
I 5 Principali Rischi da Monitorare per gli Investitori di Workday nel 2026
Workday ha relazioni durature con i clienti, ma il valore delle sue azioni dipende dall'espansione a pagamento, dal costo di erogazione dei nuovi agenti e dal fatto che i guadagni di margine riportati si convertano in liquidità.
- Un'espansione più lenta dei clienti indebolirebbe la crescita ricorrente. I clienti esistenti forniscono il 60% della crescita delle sottoscrizioni. Rinnovi più piccoli o acquisti di moduli differiti potrebbero ridurre i ricavi incrementali nonostante un'elevata fidelizzazione, abbassando le stime degli utili futuri e il multiplo di valutazione della piattaforma.
- I costi di erogazione dell'IA possono superare le nuove sottoscrizioni. I costi delle sottoscrizioni nel Q2 sono aumentati del 18%, inclusi 33 milioni di dollari di spese infrastrutturali aggiuntive. Un maggiore utilizzo degli agenti prima che i prezzi raggiungano la parità potrebbe indebolire il contributo al profitto lordo nonostante le solide cifre di adozione da parte dei clienti e la maggiore portata del prodotto.
- I tempi dei prodotti possono ritardare i rendimenti attesi. La disponibilità generale di Sana Concierge è prevista nel Q1 2027; C1.ai dovrebbe chiudersi nel Q4 FY2027. Ritardi nel deployment o nell'integrazione posticipano i benefici commerciali dopo che le risorse di sviluppo e gestione sono già state impegnate.
- I riacquisti competono con gli investimenti per la liquidità. I riacquisti nel Q2 hanno consumato 1,3 miliardi di dollari a fronte di un free cash flow di 460 milioni di dollari, con liquidità e titoli a 3,403 miliardi di dollari. Una spesa superiore alla generazione di cassa può ridurre la flessibilità per acquisizioni e sviluppo di prodotti.
- I profitti rettificati possono sopravvalutare l'economia proprietaria. La compensazione basata su azioni nel Q2 è stata di 462 milioni di dollari, contribuendo al divario tra il margine GAAP dell'11,8% e il margine rettificato del 31,1%. Monitorare la diluizione e i riacquisti insieme perché il mantenimento del numero di azioni può consumare liquidità sostanziale.
Considerazioni Finali: Dovresti Investire in Workday nel 2026?
Il franchise software ricorrente di Workday rimane sostanziale, con un'elevata fidelizzazione e una grande base installata che gli agenti possono raggiungere. Il Q2 ha mostrato l'adozione dell'IA e margini migliori. La domanda è quanti ricavi da sottoscrizioni incrementali e liquidità creano questi strumenti. La nuova interfaccia di Sana e la prevista acquisizione di C1.ai ampliano l'opportunità, con l'esecuzione commerciale che determina il rendimento.
Il Caso Base da $175 a $205 fornisce un quadro equilibrato per i mesi rimanenti del 2026 perché riconosce sottoscrizioni costanti senza presumere una monetizzazione immediata di ogni lancio. Un investitore conservativo potrebbe monitorare le sottoscrizioni del Q3, il backlog, le previsioni annuali sulla liquidità e l'espansione degli agenti a pagamento. Risultati migliori supporterebbero $225; prenotazioni e conversione del contante più deboli favorirebbero il Caso Ribassista a $150.
Avviso di Rischio: Il trading e l'investimento in azioni come WDAY comporta un alto rischio di perdita di capitale. La domanda di sottoscrizioni, la concorrenza nell'IA, l'affidabilità del deployment, l'integrazione delle acquisizioni, la compensazione basata su azioni e le variazioni di valutazione possono influire sui rendimenti. Condurre ricerche indipendenti prima di allocare capitale.
Letture Correlate
- Previsione del Prezzo di Salesforce (CRM) 2026: La Crescita Guidata da Agentforce Può Spingere CRM Verso $330?
- Previsione del Prezzo di Oracle (ORCL) 2026: La Crescita del Cloud IA Può Spingere ORCL Verso $260?
- Previsione del Prezzo di Alphabet (GOOGL) 2026: La Crescita del Cloud dell'82% e l'IA Possono Spingere il Titolo GOOGL a $430?
- Previsione del Prezzo di AppLovin (APP) 2026: La Crescita di AXON Può Spingere APP Verso $600?
- Previsione del Prezzo di IBM (IBM) 2026: La Crescita del Software e del Quantum Può Spingere IBM Verso $350?
