

Pinterest (PINS) è una piattaforma di scoperta visiva e shopping dove le persone pianificano acquisti e gli inserzionisti le raggiungono tramite contenuti sponsorizzati. Il suo vasto pubblico e il Taste Graph offrono ai brand un modo per collegare gli annunci all'intento d'acquisto piuttosto che alla navigazione passiva. Le raccomandazioni basate sull'AI e le campagne Performance+ potrebbero migliorare le conversioni, ma Pinterest compete ancora per i budget con piattaforme pubblicitarie molto più grandi e deve trasformare il coinvolgimento in spesa ripetuta.
L'ultimo trimestre ha mostrato una crescita del pubblico e della pubblicità insieme a prospettive future più lente. I ricavi di Pinterest nel Q2 2026 sono aumentati del 18% a 1,1797 miliardi di dollari, gli utenti attivi mensili hanno raggiunto 640 milioni e l'EBITDA rettificato è cresciuto a 311,3 milioni di dollari. Il management ha guidato una crescita dei ricavi nel Q3 dal 13% al 15%. La domanda è se un migliore targeting pubblicitario e strumenti di shopping possano sostenere la monetizzazione e il flusso di cassa mentre il tasso di crescita riportato si allenta.
Le previsioni sul titolo PINS per il 2026 si concentrano ora su due visioni contrastanti:
- Il caso della monetizzazione: Una migliore pubblicità basata sull'AI, strumenti di shopping e dati sul pubblico aumentano i rendimenti degli inserzionisti, supportando i margini e un recupero verso lo scenario rialzista dell'articolo a $32.
- Il caso del rallentamento della crescita: La moderazione della crescita pubblicitaria, la monetizzazione internazionale irregolare e la compensazione azionaria ricorrente limitano la qualità degli utili, rendendo possibile uno scenario ribassista editoriale a $18.
Questa guida analizza le previsioni sul titolo PINS, gli scenari di prezzo per il 2026, i rischi principali e le prospettive degli analisti, basandosi sul comunicato sugli utili del Q2 di Pinterest del 4 agosto, sugli aggiornamenti ufficiali dei prodotti e sulle azioni degli analisti datate fino al 14 ottobre, oltre a come fare trading sui futures del titolo PINS su BingX TradFi con collaterale in USDT.
Le 5 Cose Principali che gli Investitori di Pinterest Devono Sapere a Ottobre 2026
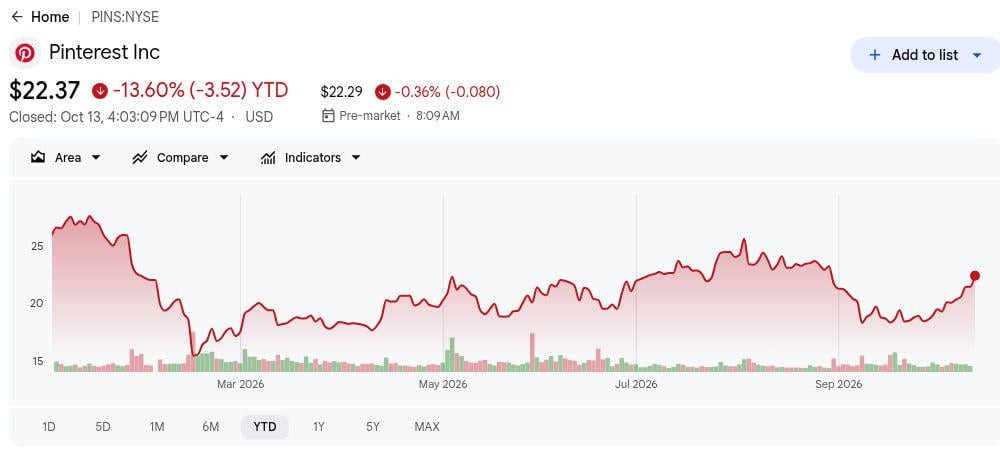
- PINS ha chiuso a $22,37, in calo del 13,60% da inizio anno. Il titolo ha sottoperformato nonostante i ricavi del Q2 siano aumentati del 18%. Una valutazione più bassa potrebbe migliorarne l'attrattiva se i flussi di cassa futuri reggono, rendendo la domanda pubblicitaria e i prossimi risultati importanti test di un potenziale recupero.
- I ricavi del Q2 di 1,18 miliardi di dollari hanno superato le indicazioni del management. Le vendite hanno superato il limite superiore di 1,153 miliardi di dollari del 2,3%, mentre 311,3 milioni di dollari di EBITDA rettificato hanno battuto il tetto di 276 milioni di dollari. Questi risultati dimostrano un'esecuzione più solida, con la crescita del trimestre successivo che rimane il principale test prospettico.
- 640 milioni di utenti e una crescita dell'ARPU del 7% hanno rafforzato la monetizzazione. Gli utenti attivi mensili sono aumentati dell'11%, mentre il ricavo globale per utente ha raggiunto $1,86. Un'ulteriore crescita dipende dalla conversione del coinvolgimento internazionale in spesa pubblicitaria, dove la monetizzazione rimane significativamente più bassa.
- La guidance sulla crescita dei ricavi nel Q3 del 13%-15% segnala una moderazione. Il management ha proiettato ricavi tra 1,190 miliardi e 1,210 miliardi di dollari e ha alzato le previsioni annuali sul margine EBITDA rettificato dal 29% a circa il 30%. Una maggiore efficienza potrebbe compensare la crescita più lenta se gli investimenti in pubblicità e AI generano una domanda redditizia.
- Oltre 2 miliardi di dollari in riacquisti hanno aumentato il potenziale di valore per azione. Pinterest ha riacquistato 111 milioni di azioni da inizio anno a un prezzo medio di $18,17. La continua generazione di cassa potrebbe supportare i rendimenti per gli azionisti, mentre la transizione di James Dibbo come CFO il 26 ottobre aggiunge un punto di controllo per l'allocazione del capitale e la disciplina degli investimenti.
Che cos'è Pinterest (PINS)?
Pinterest è una piattaforma di scoperta visiva e shopping con sede a San Francisco, dove gli utenti esplorano idee, salvano prodotti e pianificano acquisti nei settori del design d'interni, moda, cibo e viaggi. Il suo business si basa principalmente sulla pubblicità digitale, con i brand che pagano per posizionamenti sponsorizzati mentre gli utenti cercano, salvano e confrontano prodotti. A differenza delle tradizionali piattaforme di social media, Pinterest cattura gli utenti durante il processo di pianificazione e acquisto, offrendo agli inserzionisti opportunità per raggiungere i consumatori con intento d'acquisto. La crescita dei ricavi dipende dall'espansione del pubblico, dalla domanda pubblicitaria e dall'efficacia con cui la piattaforma converte il coinvolgimento in vendite.
Pinterest sta ampliando le sue capacità pubblicitarie attraverso il suo Taste Graph, Pinterest Assistant e l'automazione Performance+, che utilizzano l'AI per migliorare i consigli sui prodotti, il targeting e le prestazioni delle campagne. La sua integrazione con Shopify semplifica la pubblicità per i merchant, mentre l'acquisizione di tvScientific nel febbraio 2026 ha espanso Pinterest nella pubblicità su TV connessa. Un test di campagna con LG ha riportato un raggiungimento domestico superiore del 73% e il 24% in più di nuovi clienti, dimostrando il potenziale della pubblicità cross-screen. Queste iniziative mirano a migliorare la monetizzazione, aumentare il ricavo per utente e attrarre maggiore spesa pubblicitaria mentre Pinterest rafforza la sua posizione nel commercio visivo.
Panoramica degli Utili del Q2 2026 di Pinterest (PINS): Forte Crescita Pubblicitaria Incontra Prospettive più Lente per il Q3
Pinterest ha riportato ricavi di 1,1797 miliardi di dollari, in aumento del 18% e al di sopra del tetto di 1,153 miliardi di dollari della guidance, con un EPS diluito non-GAAP di $0,43 rispetto a $0,33 dell'anno precedente. I ricavi di USA e Canada sono cresciuti del 18% a 880 milioni di dollari. L'EBITDA rettificato ha raggiunto 311,3 milioni di dollari, tuttavia la guidance sui ricavi del Q3 ha implicato una crescita più lenta del 13%-15%. Il trimestre ha migliorato l'economia della cassa senza risolvere il ritmo della futura domanda degli inserzionisti.
|
Metrica Finanziaria |
Guidance / Consensus |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 |
Guidance 1,133B–1,153B |
$1,1797B |
Superato. $26,7M al di sopra del tetto della guidance; +18% su base annua. |
|
EPS diluito non-GAAP |
$0,33 dell'anno precedente |
$0,43 |
Migliorato. +$0,10, ovvero +30%, su base annua. |
|
Utile/perdita netta GAAP |
Utile di $38,8M dell'anno precedente |
Perdita di $46,7M |
Peggiorato. Variazione di $85,5M dall'utile alla perdita. |
|
Utenti attivi mensili |
578M dell'anno precedente |
640M |
In espansione. +11% su base annua. |
|
EBITDA rettificato |
Guidance 256M–276M |
$311,3M |
Superato. $35,3M al di sopra del tetto della guidance; +24% su base annua. |
|
Flusso di cassa libero |
$196,7M dell'anno precedente |
$269,9M |
Migliorato. +$73,2M, ovvero +37%, su base annua. |
|
Previsioni ricavi Q3 |
Crescita del 18% nel Q2 |
1,190B–1,210B |
Più lento. Guidata una crescita annua del 13%–15%. |
|
Previsioni margine EBITDA rettificato annuale |
Previsione precedente del 29% |
~30% |
Alzata. In aumento di circa 1 punto percentuale. |
- La crescita dei ricavi del 18% ha superato la guidance del management. Le vendite sono aumentate da 998,2 milioni di dollari, superando le previsioni tra 1,133 miliardi e 1,153 miliardi di dollari. Prodotti pubblicitari più forti e un maggiore coinvolgimento commerciale hanno supportato la crescita, sebbene la spesa sostenuta degli inserzionisti rimanga essenziale per mantenere lo slancio.
- La crescita dei ricavi del 18% per USA e Canada ha rafforzato il mercato principale di Pinterest. I ricavi hanno raggiunto 880 milioni di dollari, con l'ARPU in aumento del 14% a $8,30. L'Europa è cresciuta del 12% e il Resto del Mondo del 38%, sebbene le loro basi di ricavi più piccole limitino la loro capacità di compensare un rallentamento interno.
- L'EPS rettificato di $0,43 ha beneficiato di sostanziali riacquisti di azioni. L'utile netto non-GAAP è aumentato del 9% a 249,5 milioni di dollari, mentre le azioni diluite sono scese da 689,8 milioni a 577,6 milioni. I riacquisti hanno amplificato la crescita degli utili per azione, rendendo la redditività sottostante importante per valutare le future performance dell'EPS.
- Il flusso di cassa libero è aumentato del 37% a 269,9 milioni di dollari. Il flusso di cassa operativo ha raggiunto 292,9 milioni di dollari nonostante una perdita GAAP di 46,7 milioni di dollari. La società ha aggiunto 324,5 milioni di dollari in compensazione basata su azioni, inclusi premi di ristrutturazione, rendendo i rendimenti rettificati per la diluizione importanti nella valutazione della generazione di cassa.
- Le previsioni del margine EBITDA annuale al 30% segnalano un miglioramento della redditività. Il management ha alzato le previsioni dal 29%, con una guidance sull'EBITDA rettificato del Q3 tra 335 milioni e 355 milioni di dollari. Il punto medio implica un margine trimestrale di circa il 28,8%, suggerendo che i guadagni di efficienza potrebbero supportare gli utili nonostante una crescita dei ricavi più lenta.
Prospettive di Investimento di Pinterest (PINS) per il 2026: Caso Rialzista a $32 vs. Caso Ribassista a $18
Le prospettive di Pinterest per il 2026 dipendono dal fatto che il suo pubblico in crescita e i migliori strumenti di shopping possano aumentare i rendimenti degli inserzionisti mentre la crescita dei ricavi si modera. Una monetizzazione interna più forte, l'adozione di Performance+ e una spesa disciplinata supportano il potenziale rialzista. Un mercato pubblicitario più debole, un rendimento internazionale irregolare o costi di prodotto più elevati renderebbero più difficile sostenere il recente miglioramento del flusso di cassa.
Il Caso Rialzista: Una Migliore Monetizzazione Pubblicitaria Spinge PINS Verso $32
Il caso rialzista presuppone che l'ARPU di USA e Canada mantenga il suo slancio del Q2 mentre Performance+ e l'integrazione con Shopify portano più campagne ripetute sulla piattaforma. Pinterest Assistant potrebbe trasformare la scoperta di prodotti in traffico con tassi di conversione più elevati. Se i ricavi pubblicitari crescono più velocemente dei costi di ingegneria e vendita, l'EBITDA rettificato e il flusso di cassa si rafforzerebbero anche senza un altro picco di utenti.
Un movimento verso $32 richiederebbe ricavi nel Q3 vicini o al di sopra di 1,210 miliardi di dollari, una forte domanda durante le festività e fiducia nelle previsioni annuali di un margine EBITDA rettificato di circa il 30%. Rendimenti migliori per gli inserzionisti e stime di profitto in aumento fornirebbero conferma.
Il Caso Base: La Crescita Guidata Mantiene PINS tra $22 e $27
Il caso base presuppone che i ricavi del Q3 si attestino nell'intervallo tra 1,190 miliardi e 1,210 miliardi di dollari e che il rendimento degli inserzionisti migliori gradualmente. La base di 640 milioni di utenti e i 269,9 milioni di dollari di flusso di cassa libero nel Q2 supportano il continuo investimento in prodotti, ma la crescita guidata del 13%-15% dà agli investitori motivi limitati per scontare una riacceleration immediata.
PINS potrebbe scambiare principalmente tra $22 e $27 se l'ARPU interno rimane solido, la monetizzazione europea migliora e la guidance sui margini regge. Una mancata corrispondenza dei ricavi o una conversione di cassa più debole eserciterebbe pressione sull'intervallo; vendite natalizie più forti ne alzerebbero il limite superiore.
Il Caso Ribassista: Una Crescita Pubblicitaria più Lenta Trascina PINS Verso $18
Il caso ribassista presuppone che gli inserzionisti spostino i budget quando le campagne Pinterest offrono rendimenti incrementali più deboli. USA e Canada rappresentano 880 milioni di dollari di ricavi trimestrali, quindi una spesa interna più debole sarebbe difficile da compensare per le regioni più piccole. Un rendimento pubblicitario più basso ridurrebbe anche la leva operativa mentre Pinterest continua a finanziare AI, strumenti di shopping e team di vendita.
Un movimento verso $18 diventerebbe più probabile se i ricavi del Q3 scendessero sotto 1,190 miliardi di dollari, i commenti sulle festività si indebolissero o la guidance sui margini venisse tagliata. Stime degli utili più basse e il costo della compensazione azionaria ricorrente aggiungerebbero pressione nonostante la continua crescita degli utenti.
Previsioni sul Prezzo del Titolo PINS per il 2026 degli Analisti di Wall Street
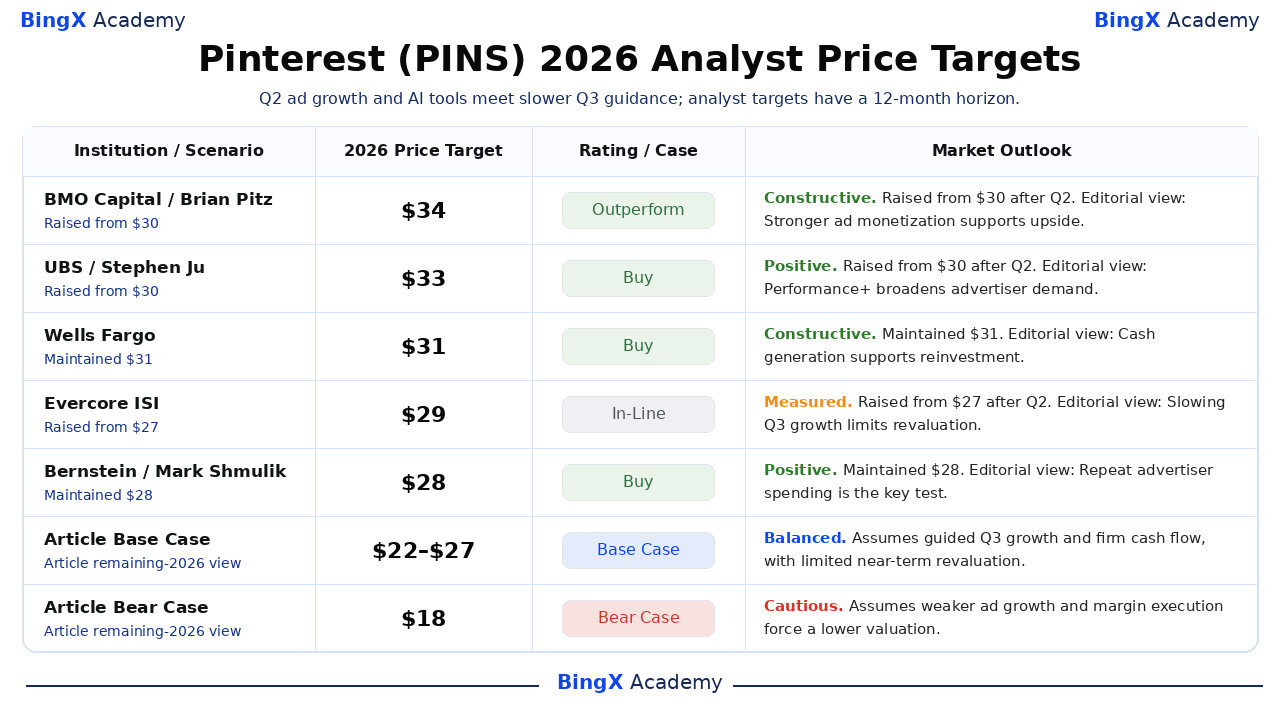
Queste cinque azioni di terze parti denominate utilizzano un orizzonte di 12 mesi che si estende oltre dicembre 2026. Laddove le note pubblicate omettono motivazioni dettagliate, le spiegazioni del Market Outlook sono esplicitamente etichettate come interpretazioni editoriali. Il rating di Wells Fargo segue la categoria Buy normalizzata del provider. Le righe Base e Bear sono scenari separati dell'articolo per il restante 2026.
|
Istituzione / Scenario |
Target di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
BMO Capital |
$34 |
Outperform |
Costruttivo. 2026-08-05: Brian Pitz ha alzato da $30 a $34, mantenendo Outperform. Visione editoriale: Una monetizzazione pubblicitaria più forte supporta il potenziale rialzista. |
|
UBS |
$33 |
Buy |
Positivo. 2026-08-05: Stephen Ju ha alzato da $30 a $33, mantenendo Buy. Visione editoriale: Performance+ amplia la domanda degli inserzionisti. |
|
Wells Fargo |
$31 |
Buy |
Costruttivo. 2026-10-12: Ken Gawrelski ha mantenuto Buy e il target di $31. Visione editoriale: La generazione di cassa supporta il reinvestimento. |
|
Evercore ISI |
$29 |
In-Line |
Misurato. 2026-08-05: Mark Mahaney ha alzato da $27 a $29, mantenendo In-Line. Visione editoriale: Il rallentamento della crescita nel Q3 limita la rivalutazione. |
|
Bernstein |
$28 |
Buy |
Positivo. 2026-08-20: Mark Shmulik ha mantenuto Buy e il target di $28. Visione editoriale: La spesa ripetuta degli inserzionisti è il test chiave. |
|
Caso Base dell'Articolo |
22–27 |
Caso Base |
Bilanciato. Presuppone una crescita guidata nel Q3 e un flusso di cassa solido, con una rivalutazione a breve termine limitata. |
|
Caso Ribassista dell'Articolo |
$18 |
Caso Ribassista |
Cauto. Presuppone che una crescita pubblicitaria più debole e un'esecuzione dei margini inferiore alle aspettative impongano una valutazione più bassa. |
Come Fare Trading sul Titolo Pinterest (PINS) su BingX
Fai trading sulle prospettive di pubblicità AI, monetizzazione dello shopping e flusso di cassa di Pinterest utilizzando BingX TradFi e gli strumenti BingX AI. Poiché PINS può reagire bruscamente alla domanda degli inserzionisti, alle metriche degli utenti e alla guidance trimestrale, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
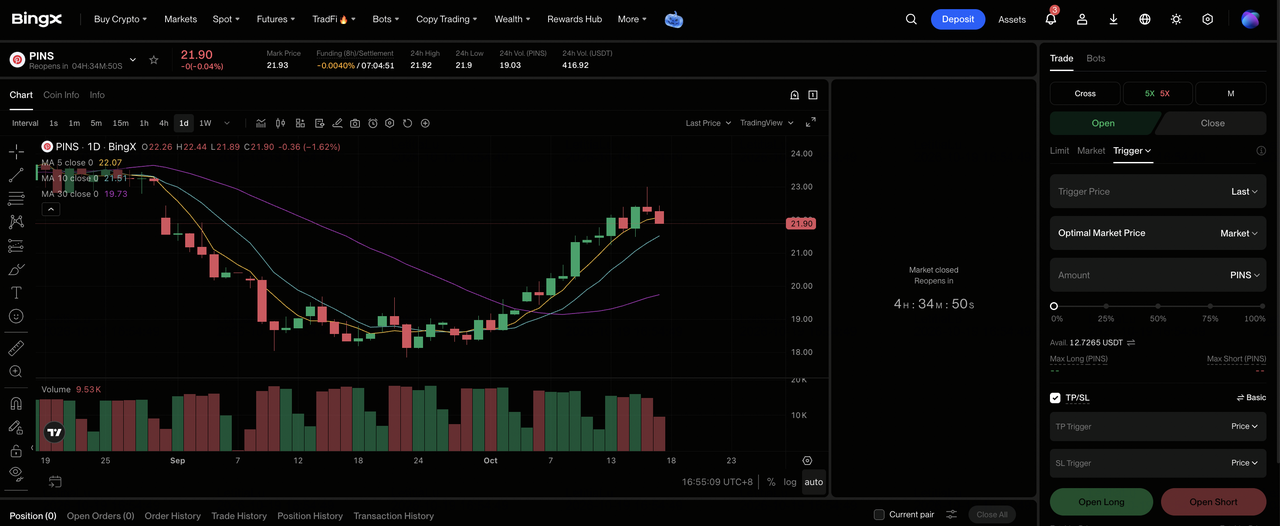
Passo 1: Accedi a BingX TradFi. Registrati e naviga alla sezione specializzata TradFi sul dashboard dell'exchange BingX.
Passo 2: Seleziona Pinterest (PINS). Cerca e seleziona il contratto futures perpetui PINS-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se ti aspetti che rendimenti pubblicitari più forti, ARPU interno e spesa disciplinata supportino la crescita. Seleziona Apri Short se ti aspetti una domanda pubblicitaria più debole, un rallentamento della monetizzazione o una riduzione delle previsioni sui margini.
Passo 4: Seleziona la leva e la modalità di margine. Scegli Margine Isolato o Cross-Margin in base alla tua tolleranza al rischio. Il calo del 13,60% da inizio anno di PINS mostra perché la leva conservativa e un dimensionamento chiaro delle posizioni siano importanti.
Passo 5: Esegui rigorosi protocolli di rischio. Imposta i livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver aperto la trade. PINS può reagire rapidamente a utili, MAU, ARPU, budget pubblicitari, aggiornamenti di prodotti AI e decisioni di allocazione del capitale.
I 5 Principali Rischi da Monitorare per gli Investitori di Pinterest nel 2026
Il pubblico in espansione di Pinterest, il miglioramento della monetizzazione e la generazione di cassa più solida supportano il suo potenziale di crescita a lungo termine. Tuttavia, la domanda pubblicitaria, la redditività internazionale, la diluizione degli azionisti, l'allocazione del capitale e la concorrenza dell'AI rimangono fattori importanti che modellano i futuri utili e la valutazione.
- Una domanda pubblicitaria più lenta potrebbe esercitare pressione sui margini. La guidance del Q3 indica una moderazione della crescita dei ricavi al 13%-15%. Ulteriori riduzioni della spesa degli inserzionisti potrebbero indebolire i ricavi rispetto alle spese di ingegneria e vendita in corso, limitando la leva operativa e la crescita degli utili.
- La monetizzazione internazionale potrebbe essere in ritardo rispetto alla crescita del pubblico. Il Resto del Mondo ha raggiunto 377 milioni di utenti attivi mensili nel Q2, ma l'ARPU è rimasto a $0,23. L'espansione del coinvolgimento crea opportunità sostanziali, sebbene una più lenta adozione da parte degli inserzionisti potrebbe ritardare contributi significativi ai ricavi e agli utili.
- La compensazione basata su azioni potrebbe compensare i guadagni per azione. Pinterest ha aggiunto 324,5 milioni di dollari in compensazione basata su azioni nel flusso di cassa del Q2. Le continue concessioni azionarie possono diluire gli azionisti a meno che i riacquisti non compensino le emissioni, riducendo potenzialmente le risorse disponibili per gli investimenti di crescita.
- I riacquisti aggressivi potrebbero ridurre la flessibilità finanziaria. Pinterest ha riacquistato oltre 2 miliardi di dollari in azioni da inizio anno, mentre la liquidità e i titoli negoziabili sono scesi a 1,275 miliardi di dollari. Ulteriori riacquisti potrebbero limitare le risorse per gli investimenti in prodotti e le acquisizioni, rendendo l'allocazione del capitale particolarmente importante durante la transizione del CFO a ottobre.
- La concorrenza nell'AI pubblicitaria potrebbe limitare la redditività. Performance+ e tvScientific mirano a migliorare il targeting, la misurazione e i rendimenti degli inserzionisti, ma le piattaforme concorrenti stanno investendo pesantemente in capacità simili. Costi di acquisizione più elevati o una spesa ripetuta più debole potrebbero esercitare pressione sui margini e limitare il potenziale rialzista della valutazione.
Considerazioni Finali: Dovresti Investire in Pinterest nel 2026?
Il miglioramento delle prestazioni pubblicitarie di Pinterest fornisce una base più solida per le sue prospettive di investimento, con i ricavi del Q2 in aumento del 18%, la monetizzazione interna in rafforzamento e il flusso di cassa libero in aumento del 37%. L'automazione Performance+, l'integrazione con Shopify e tvScientific potrebbero espandere la portata degli inserzionisti e migliorare la conversione, creando opportunità per un'ulteriore crescita dei ricavi e dei margini. La questione chiave è se queste iniziative possano sostenere la spesa degli inserzionisti e la redditività mentre la crescita dei ricavi a breve termine si modera.
Il caso rialzista a $32 dipende da una domanda pubblicitaria più forte, dalle spese natalizie e dal continuo miglioramento dei margini, mentre il caso ribassista a $18 riflette una monetizzazione più debole e pressioni di valutazione. Il caso base tra $22 e $27 presuppone un'esecuzione costante all'interno della guidance del management. Gli investitori possono monitorare i prossimi risultati del Q3, le tendenze dell'ARPU interno, i rendimenti degli inserzionisti e il flusso di cassa rettificato per la diluizione per valutare se gli investimenti di Pinterest in AI e shopping possano supportare un recupero sostenuto.
Avviso sui Rischi: Investire in PINS comporta il rischio di perdita del capitale. I cicli pubblicitari, la concorrenza dell'AI, la monetizzazione internazionale, la compensazione basata su azioni e le decisioni di allocazione del capitale possono influenzare i futuri utili e le performance del prezzo delle azioni. Gli investitori dovrebbero valutare questi rischi e condurre ricerche indipendenti prima di investire.
Letture Correlate
- Previsione del Prezzo di Shopify (SHOP) per il 2026: I Pagamenti e il Commercio AI Possono Spingere SHOP Verso $210?
- Previsione del Prezzo di Reddit (RDDT) per il 2026: Le Opportunità sui Dati AI Possono Spingere RDDT Verso $300?
- Previsione del Prezzo di Meta (META) per il 2026: La Monetizzazione AI Può Spingere META Verso $1.000?
- Previsione del Prezzo di Snap Inc. (SNAP) per il 2026: La Pubblicità e la Crescita degli Abbonamenti Possono Spingere SNAP Verso $10
- Previsione del Prezzo di Alibaba (BABA) per il 2026: Una Crescita del Cloud del 45% Può Spingere BABA Verso USD $230?
