


Rubrik (RBRK) vende software che protegge i dati aziendali e aiuta a ripristinare i sistemi dopo gli attacchi informatici. Security Cloud costituisce il nucleo dei suoi contratti ricorrenti, mentre Agent Cloud estende quel modello di recupero agli agenti AI e alle loro attività. L'aumento delle sottoscrizioni crea una base di ricavi più ampia, ma i costi di hosting, la compensazione azionaria e i lunghi cicli di vendita enterprise determinano quanto di questa crescita si traduce in utile per azione.
L'ultimo trimestre ha mostrato una forte domanda ricorrente e utili rettificati in miglioramento, mentre la redditività GAAP rimane incompiuta. I ricavi fiscali Q2 FY2027 di Rubrik sono cresciuti del 38% a 427,3 milioni di dollari, l'ARR delle sottoscrizioni ha raggiunto 1,66 miliardi di dollari e l'EPS diluito rettificato è stato di 0,20 dollari. Rubrik ha comunque registrato una perdita GAAP di 61,8 milioni di dollari. Il prossimo test è se l'espansione dei grandi clienti e le implementazioni di sicurezza AI a pagamento possano incrementare la generazione di cassa più velocemente dei costi di erogazione e compensazione.
La previsione del titolo RBRK per il 2026 si concentra ora su due visioni:
- Il caso della crescita ricorrente e della sicurezza AI: L'espansione della clientela potrebbe portare le aspettative sugli utili verso lo scenario editoriale di 150 dollari.
- Il caso dei costi e della valutazione: Prenotazioni più lente, diluizione e valutazione potrebbero ridurre le aspettative di crescita futura.
Questa guida analizza la previsione del titolo RBRK, gli scenari di prezzo per il 2026, i rischi principali e le prospettive degli analisti, basandosi sugli ultimi utili di Rubrik, il deposito trimestrale, gli annunci di prodotto e le azioni datate degli analisti, oltre a come fare trading sui futures del titolo RBRK su BingX TradFi con collaterale USDT.
Le 5 Cose Principali che gli Investitori di Rubrik Devono Sapere a Ottobre 2026
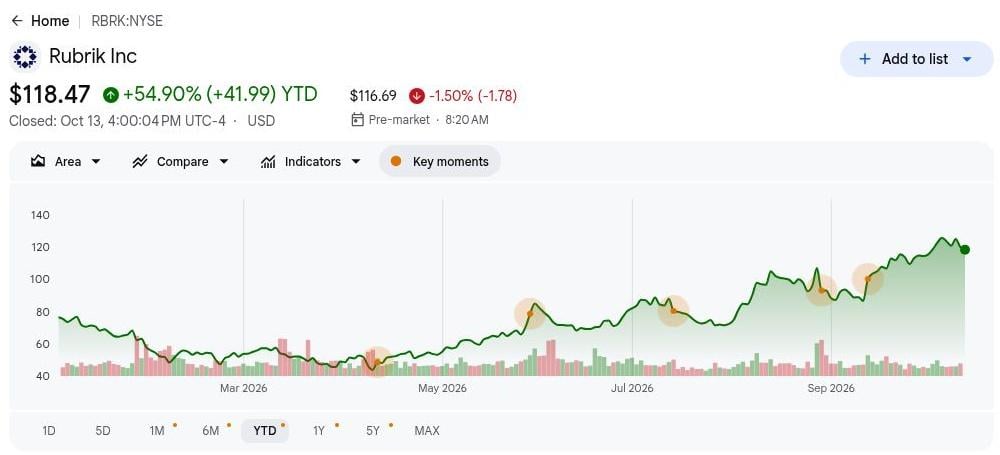
- RBRK ha chiuso a 118,47 dollari dopo aver guadagnato il 54,90% nel 2026. La chiusura NYSE del 13 ottobre è vicina a diversi target degli analisti a 120 dollari. Gli investitori anticipano già progressi sostanziali. Ulteriori guadagni richiedono liquidità o aspettative di crescita, con l'adozione a pagamento che fornisce una conferma più affidabile rispetto ai soli annunci.
- I ricavi del Q2 sono aumentati del 38% a 427,3 milioni di dollari. Le vendite di sottoscrizioni hanno contribuito 407,2 milioni di dollari, circa il 95% dei ricavi totali, rafforzando il passaggio verso il software ricorrente. I ricavi hanno inoltre superato il consensus tracciato di 396,3 milioni di dollari. Le implementazioni esistenti supportano l'espansione e riducono la dipendenza dall'acquisizione di nuovi clienti.
- L'ARR Cloud è cresciuto del 39% a 1,48 miliardi di dollari. Il nuovo ARR Cloud netto rettificato è aumentato del 20%, un utile controllo sulla crescita che esclude gli effetti di migrazione. La migrazione dei clienti esistenti può aumentare l'ARR Cloud senza una spesa incrementale equivalente. Le aggiunte sottostanti devono supportare la valutazione assegnata alla crescita.
- La guidance annuale sull'ARR ha raggiunto da 1,880 a 1,885 miliardi di dollari. Il management prevede anche da 323 a 333 milioni di dollari di flusso di cassa libero per il FY2027. Questi obiettivi supportano gli investimenti nei prodotti. La crescita ricorrente diventa più preziosa quando la liquidità si espande più velocemente delle spese di vendita e supporto.
- Rubrik AI ha raggiunto un terzo dei clienti globali a settembre. L'annuncio di adozione di settembre e l'espansione di Project Hourglass di ottobre con AHEAD, Trace3 e WWT stabiliscono progressi nella distribuzione. Questi percorsi nei flussi di lavoro enterprise necessitano di espansione a pagamento per stabilire ricavi incrementali e giustificare gli investimenti.
Cos'è Rubrik (RBRK)?
Rubrik vende software in abbonamento che protegge, monitora e ripristina i dati su sistemi enterprise, cloud pubblici e applicazioni SaaS. Security Cloud combina backup immutabili, analisi delle minacce e orchestrazione del ripristino in modo che i clienti possano riprendere operazioni pulite dopo un attacco. L'azienda guadagna ricavi da sottoscrizioni cloud nel corso della durata dei contratti e riconosce alcune licenze a termine in parte in anticipo, come spiegato nel deposito trimestrale. I ricavi annuali ricorrenti aiutano quindi a mostrare la base contrattuale quando i tempi delle vendite trimestrali cambiano. I costi di hosting e supporto determinano quanto di tale base raggiunge il profitto.
Rubrik sta estendendo la sua architettura di recupero a identità e applicazioni autonome. Project Hourglass porta Cognizant, Deloitte, LTM, HCLTech, NTT DATA e Wipro nella distribuzione di Agent Cloud per Claude Code di Anthropic; Code Guardian aggiunge AHEAD, Trace3 e WWT alle implementazioni guidate dai servizi. Questi partner possono introdurre Rubrik ai clienti che gestiscono agenti AI all'interno di flussi di lavoro di sicurezza complessi. La certificazione e l'integrazione richiedono tempo, tuttavia, e il test commerciale è se le implementazioni si trasformino in contratti a pagamento e ARR durevole.
Panoramica dei Risultati Q2 FY2027 di Rubrik (RBRK): Crescita dei Ricavi del 38% Supera le Stime
I ricavi del Q2 FY2027 fiscale sono cresciuti del 38% a 427,3 milioni di dollari, superiori al consensus di riferimento di 396,3 milioni di dollari, e l'EPS diluito rettificato ha raggiunto 0,20 dollari contro 0,04 dollari attesi. L'ARR delle sottoscrizioni è aumentato del 33% a 1,66 miliardi di dollari, mentre il margine di contribuzione è migliorato al 14,0%. Il management ha alzato la guidance annuale sui ricavi a da 1,685 a 1,693 miliardi di dollari. La generazione positiva di cassa supporta l'espansione, ma una perdita GAAP di 61,8 milioni di dollari mantiene la qualità degli utili sotto i riflettori.
Per saperne di più: Rubrik (RBRK) Panoramica dei Risultati Q2 FY2027: Forti Risultati Q2 ma Prospettive Q3 più Deboli Fanno Scendere le Azioni del 13,05%
|
Metrica Finanziaria |
Guidance / Consensus |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 FY2027 |
Consensus $396,3M |
$427,3M |
Superato. $31,0M sopra la stima; +38% su base annua. |
|
EPS diluito non-GAAP |
Consensus $0,04 |
$0,20 |
Superato. $0,16 sopra la stima. |
|
Perdita netta GAAP |
Perdita di $95,9M un anno prima |
Perdita di $61,8M |
Migliorato. Perdita ridotta di $34,1M. |
|
ARR delle sottoscrizioni |
$1,25 miliardi un anno prima |
$1,66 miliardi |
In espansione. +33% su base annua. |
|
Margine di contribuzione ARR |
9,4% un anno prima |
14,00% |
Migliorato. +4,6 punti percentuali. |
|
Prospettive ricavi Q3 FY2027 |
Q2 effettivo $427,3M |
429M–431M |
Superiore. Il punto medio di $430M è +$2,7M sequenzialmente. |
|
Flusso di cassa libero |
$57,5M un anno prima |
$65,7M |
Migliorato. +$8,2M su base annua. |
|
Compensazione basata su azioni |
$88,5M un anno prima |
$101,0M |
Superiore. +$12,5M su base annua. |
- La crescita dei ricavi del 38% ha sottostimato la domanda normalizzata. I ricavi da diritti materiali sono diminuiti a 4,7 milioni di dollari da 14,2 milioni di dollari, e il management ha riportato una crescita del 43% escludendo tale effetto. Ciò rafforza l'interpretazione della domanda sottostante. I ricavi riportati includono licenze anticipate, quindi i tempi di riconoscimento sono ancora rilevanti.
- La crescita dell'ARR del 33% ha riflesso una domanda ricorrente più profonda. L'azienda ha chiuso luglio con 3.084 clienti che contribuiscono con almeno 100.000 dollari di ARR da sottoscrizioni, in crescita del 23%. Le relazioni più grandi supportano il cross-selling. Le capacità aggiuntive devono aumentare il valore del contratto abbastanza da compensare i ritardi negli acquisti e gli sconti per consolidamento.
- Il margine di contribuzione del 14,0% è migliorato di 460 punti base. È aumentato dal 9,4%, segnalando leva sui contratti ricorrenti. Il margine lordo GAAP è tuttavia diminuito dal 79,5% al 78,4%. L'economia di erogazione differisce dall'efficienza commerciale. I costi infrastrutturali possono aumentare nonostante la scala commerciale.
- L'EPS rettificato di $0,20 contrasta con una perdita GAAP di 61,8 milioni di dollari. Il risultato rettificato dell'anno precedente era una perdita di $0,03. La compensazione azionaria trimestrale ha raggiunto 101,0 milioni di dollari. I profitti rettificati supportano il modello; la compensazione azionaria richiede il monitoraggio del numero di azioni.
- La guidance sui ricavi Q3 da 429 a 431 milioni di dollari fissa il prossimo ostacolo. La guidance sul margine di contribuzione è del 14%; la guidance annuale sulla liquidità è da 323 a 333 milioni di dollari. Il raggiungimento di questi obiettivi conferma la conversione in cassa. Una guidance ridotta indebolirebbe il supporto alla valutazione prima dell'arrivo dei risultati di fine anno.
Prospettive di Investimento di Rubrik (RBRK) per il 2026: Caso Rialzista a $150 vs. Caso Ribassista a $90
Le prospettive di Rubrik per il 2026 dipendono dal fatto che la domanda ricorrente di sicurezza e i nuovi prodotti AI possano migliorare insieme utili e flusso di cassa. L'espansione della grande clientela e la distribuzione guidata dai partner supportano il lato positivo. Aggiunte cloud più lente, costosa erogazione o adozione limitata a pagamento di Agent Cloud lascerebbero il titolo dipendente da un'alta valutazione per la crescita futura piuttosto che dall'utile GAAP corrente.
Il Caso Rialzista: Una Più Forte Adozione della Sicurezza AI Spinge RBRK Verso $150
Il Caso Rialzista presuppone che l'ARR mantenga una crescita vicina o superiore al 33% e che il nuovo ARR Cloud netto rettificato acceleri oltre il 20%. Agent Cloud e Code Guardian iniziano ad aggiungere contratti a pagamento accanto al software di recupero principale. Le sottoscrizioni più grandi distribuiscono le spese di vendita e ingegneria su una base più ampia, mentre i costi di erogazione cloud crescono più lentamente dei ricavi contrattuali.
Un movimento verso $150 richiederebbe che le implementazioni dei partner si trasformino in utilizzo a pagamento, una guidance più forte sull'ARR o sulla liquidità e un migliore margine di contribuzione. Le sole dimostrazioni ai clienti non confermerebbero il miglioramento degli utili necessario per supportare tale obiettivo.
Il Caso Base: La Domanda Stabile di Sottoscrizioni Mantiene RBRK tra $110 e $130
Il Caso Base presuppone che Rubrik raggiunga la sua guidance annuale mentre le vendite AI crescono gradualmente. La domanda di recupero principale rimane resiliente e Project Hourglass amplia la distribuzione, ma gli acquirenti enterprise regolamentati impiegano tempo per implementare nuovi flussi di lavoro di sicurezza. Le continue perdite GAAP e i costi di erogazione cloud limitano quanto gli investitori pagano per la base ricorrente.
RBRK potrebbe scambiare principalmente tra $110 e $130 se le vendite Q3 raggiungessero da 429 a 431 milioni di dollari, il margine di contribuzione si mantenesse vicino al 14% e la guidance annuale sulla liquidità rimanesse intatta. Aggiunte cloud più deboli metterebbero alla prova il range.
Il Caso Ribassista: Prenotazioni più Lente e Costi più Alti Portano RBRK Verso $90
Il Caso Ribassista presuppone che le aggiunte cloud rallentino e che gli acquirenti enterprise rinviino gli impegni su Agent Cloud. Le spese di ingegneria e hosting precederebbero quindi i ricavi dai nuovi prodotti, riducendo la leva operativa nonostante il consolidato business di recupero. La compensazione azionaria limiterebbe ulteriormente il beneficio per azione di qualsiasi miglioramento della liquidità.
Un movimento verso $90 diventerebbe più probabile se la guidance sull'ARR o sulla liquidità diminuisse, se l'espansione della grande clientela si indebolisse o se la conversione AI a pagamento deludesse. Stime di crescita inferiori e un multiplo di valutazione ridotto si rafforzerebbero a vicenda.
Previsioni del Prezzo del Titolo RBRK per il 2026 dagli Analisti di Wall Street
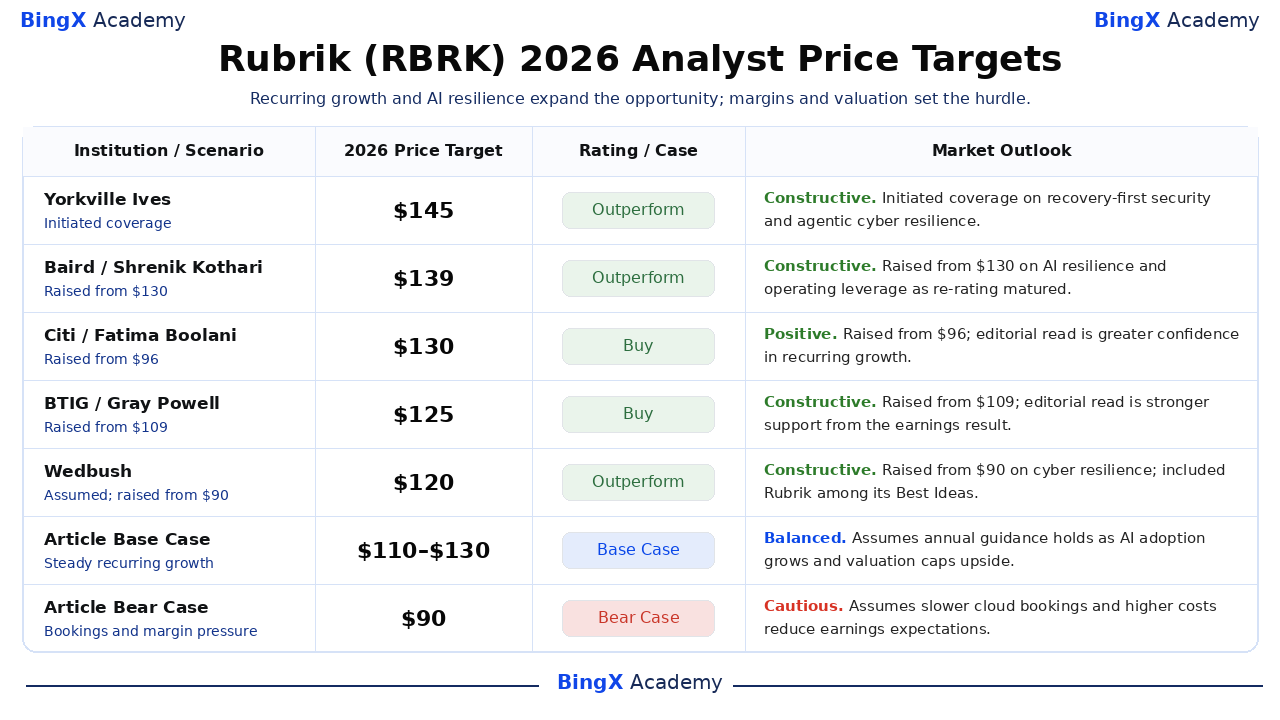
Queste azioni istituzionali datate sono state verificate fino al 14 ottobre. I target a 12 mesi rotativi si estendono fino al 2027; i risultati di fine anno rimangono incerti. Dove i rapporti stabiliscono solo un'azione, l'interpretazione è etichettata come editoriale. Le righe del Caso Base e del Caso Ribassista dell'articolo sono scenari indipendenti per il restante anno solare.
|
Istituzione / Scenario |
Target di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Yorkville Ives |
$145 |
Outperform |
Costruttivo. 7 ottobre: Avviata la copertura sulla sicurezza recovery-first e sulla resilienza informatica agentica; analista individuale non divulgato. |
|
Baird |
$139 |
Outperform |
Costruttivo. 23 settembre: Alzato da $130 sulla resilienza AI e leva operativa man mano che l'opportunità di ri-valutazione maturava. |
|
Citi |
$130 |
Buy |
Positivo. 28 agosto: Alzato da $96; lettura editoriale è una maggiore fiducia nella crescita ricorrente. |
|
BTIG |
$125 |
Buy |
Costruttivo. 28 agosto: Alzato da $109; lettura editoriale è un supporto più forte dal risultato degli utili. |
|
Wedbush |
$120 |
Outperform |
Costruttivo. 11 settembre: Assunta la copertura e alzato da $90, citando la resilienza informatica e inserendo Rubrik nella sua lista Best Ideas. |
|
CIBC |
$120 |
Outperformer |
Misurato. 31 agosto: Alzato da $115; lettura editoriale è un reset misurato della valutazione post-utili. |
|
Caso Base dell'Articolo |
$110 a $130 |
Caso Base |
Bilanciato. Presuppone che la guidance annuale tenga mentre l'adozione AI cresce e la valutazione limita il rialzo. |
|
Caso Ribassista dell'Articolo |
$90 |
Caso Ribassista |
Cauto. Presuppone che prenotazioni cloud più lente e costi più alti riducano le aspettative sugli utili. |
Come Fare Trading sul Titolo Rubrik (RBRK) su BingX
Fai trading sulla crescita ricorrente di Rubrik, sull'adozione della sicurezza AI e sulle prospettive di redditività utilizzando BingX TradFi e gli strumenti BingX AI. Poiché RBRK può reagire bruscamente agli aggiornamenti sull'ARR, alla guidance e agli annunci dei partner, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
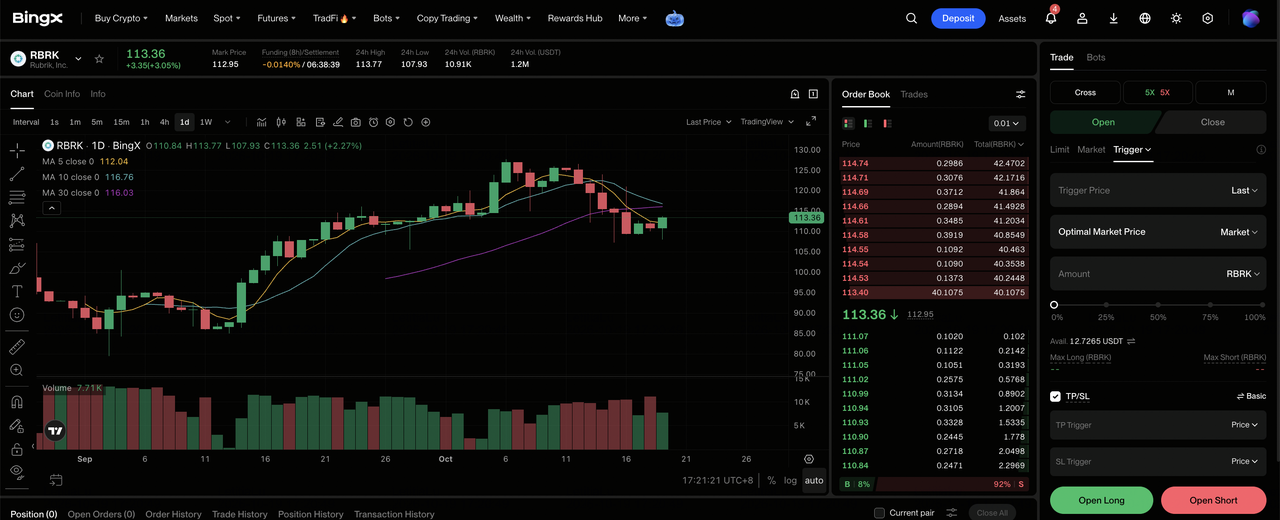
Passo 1: Accedi a BingX TradFi. Registrati e naviga verso la sezione specializzata TradFi sulla dashboard dell'exchange BingX.
Passo 2: Seleziona Rubrik (RBRK). Cerca e seleziona il contratto futures perpetui RBRK-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se prevedi che aggiunte ricorrenti più forti e adozione AI a pagamento aumentino la guidance. Seleziona Apri Short se prevedi che le prenotazioni cloud, le previsioni di liquidità o i margini di erogazione si indeboliscano.
Passo 4: Seleziona la leva e la modalità di margine. Scegli Margine Isolato o Cross-Margin in base alla tua tolleranza al rischio. L'avanzata del 54,90% da inizio anno di RBRK rende importante una leva conservativa e una dimensione chiara della posizione quando le aspettative sono elevate.
Passo 5: Applica rigorosi protocolli di gestione del rischio. Imposta i livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver aperto il trade. RBRK può reagire rapidamente a utili, crescita dell'ARR, variazioni della guidance, contratti AI e variazioni di valutazione nel settore della sicurezza.
I 5 Principali Rischi da Monitorare per gli Investitori di Rubrik nel 2026
Rubrik ha una base ricorrente in crescita, ma il valore durevole per azione dipende dalla qualità dei contratti, dai costi di erogazione cloud e dalla rapidità con cui i nuovi strumenti di sicurezza AI diventano sottoscrizioni a pagamento.
- Un'espansione enterprise più lenta indebolirebbe i ricavi futuri. L'ARR presuppone il rinnovo dei contratti; la migrazione dei clienti complica i confronti sulla crescita cloud sottostante. Rinnovi inferiori o espansione enterprise più lenta ridurrebbero le aspettative sulle vendite future prima che i ricavi trimestrali rallentino visibilmente, indebolendo il supporto alla valutazione.
- I costi di hosting possono annullare il beneficio della scala. Il deposito trimestrale ha riportato un aumento di 7,9 milioni di dollari nei costi di hosting e il margine lordo totale è diminuito. Se i costi dell'infrastruttura di workload superano i prezzi delle sottoscrizioni, i ricavi incrementali creano meno profitto e supportano un multiplo degli utili inferiore.
- La compensazione azionaria diluisce il diritto sulla liquidità futura. La compensazione azionaria trimestrale ha raggiunto 101,0 milioni di dollari da 88,5 milioni di dollari; le azioni ponderate sono aumentate a 206,1 milioni da 194,9 milioni. L'emissione può compensare i miglioramenti operativi quando la crescita della liquidità è inferiore alla base azionaria.
- L'adozione dell'AI potrebbe richiedere più tempo per diventare crescita a pagamento. L'utilizzo da parte di un terzo della clientela stabilisce il coinvolgimento; Code Guardian espande la distribuzione. Nessuna delle due divulgazioni fornisce un totale separato di ricavi AI riconosciuti. L'adozione senza aumenti proporzionali dei contratti riduce i rendimenti sulla spesa per lo sviluppo dei prodotti.
- Una valutazione più alta amplifica le delusioni nell'esecuzione. Le azioni hanno guadagnato il 54,90% fino al 13 ottobre, ponendo maggiore enfasi sulla continua espansione dell'ARR e sulla generazione di liquidità. Una guidance ridotta può comprimere il multiplo. La leva amplifica il conseguente aggiustamento del prezzo e la potenziale perdita di capitale.
Considerazioni Finali: Dovresti Investire in Rubrik nel 2026?
La forte crescita dei ricavi ricorrenti di Rubrik rafforza la sua posizione nella sicurezza dei dati enterprise e nel recupero informatico, con l'ARR delle sottoscrizioni Q2 in crescita del 33% a 1,66 miliardi di dollari, l'EPS rettificato che raggiunge 0,20 dollari e il flusso di cassa libero in miglioramento a 65,7 milioni di dollari. L'espansione delle relazioni enterprise e le partnership Agent Cloud offrono ulteriori opportunità di crescita man mano che le aziende investono nella resilienza informatica e nella protezione dei dati basata sull'AI. La chiave è se una maggiore adozione possa tradursi in valori contrattuali più alti, margini migliorati e generazione di liquidità sostenuta.
Il caso rialzista a $150 dipende dall'accelerazione delle prenotazioni, da una più forte monetizzazione dell'AI e da una continua leva operativa, mentre il caso ribassista a $90 riflette una crescita più lenta e pressioni sulla valutazione. Il caso base tra $110 e $130 presuppone che Rubrik raggiunga la sua guidance attuale con una costante espansione dei ricavi ricorrenti. Gli investitori possono monitorare la prossima crescita dell'ARR, l'adozione di Agent Cloud, la guidance sul flusso di cassa libero e la diluizione azionaria per valutare se il miglioramento dei fondamentali possa supportare una valutazione più alta.
Avvertenza sul Rischio: Investire in RBRK comporta il rischio di perdita di capitale. I tempi dei contratti enterprise, i costi infrastrutturali, la monetizzazione dell'AI, la compensazione basata su azioni e le variazioni di valutazione possono influire sugli utili e sulla performance del prezzo delle azioni. Gli investitori dovrebbero valutare questi rischi e condurre ricerche indipendenti prima di investire.
Letture Correlate
- Previsione del Prezzo di CrowdStrike (CRWD) 2026: La Sicurezza AI e Falcon Flex Possono Spingere CRWD Verso $280?
- Previsione del Prezzo di Palo Alto Networks (PANW) 2026: La Crescita della Sicurezza AI Può Spingere PANW Verso $475?
- Previsione del Prezzo di Okta (OKTA) 2026: La Sicurezza degli Agenti AI Può Spingere OKTA Verso $225?
- Previsione del Prezzo di UiPath (PATH) 2026: L'AI Agentica Può Spingere PATH Verso $23?
- Previsione del Prezzo di Oracle (ORCL) 2026: La Crescita del Cloud AI Può Spingere ORCL Verso $260?
