

Shopify (SHOP) fornisce strumenti per vetrine, pagamenti e checkout ai commercianti che vendono online, nei negozi fisici e oltre confine. I piani di abbonamento garantiscono una base ricorrente, mentre i servizi per i merchant crescono con il volume delle transazioni. Una maggiore adozione dei pagamenti, i clienti enterprise e lo shopping basato sull'IA potrebbero ampliare i ricavi, ma l'azienda deve preservare i margini di cassa mentre crescono i costi di elaborazione, le perdite su crediti e le spese infrastrutturali.
L'ultimo trimestre ha mostrato una rapida crescita del commercio che raggiunge il flusso di cassa. I ricavi di Shopify nel Q2 2026 sono aumentati del 34% a 3,583 miliardi di dollari, il volume lordo di merce ha raggiunto 115,567 miliardi di dollari e il free cash flow è aumentato a 654 milioni di dollari. Le soluzioni per i merchant sono cresciute più velocemente degli abbonamenti, con la penetrazione dei pagamenti che ha raggiunto il 68%. Le previsioni per il Q3 prevedono una crescita dei ricavi nei bassi trenta, lasciando la domanda delle festività natalizie e il costo di gestione di un maggior numero di transazioni come i prossimi test di redditività.
Le previsioni sul titolo SHOP per il 2026 si concentrano ora su due visioni contrastanti:
- Il caso dell'espansione commerciale: Una maggiore adozione dei pagamenti, i merchant enterprise e la distribuzione tramite IA sostengono la crescita e supportano un flusso di cassa più solido.
- Il caso della pressione sulla valutazione: I costi infrastrutturali, una spesa più debole e un multiplo degli utili costoso limitano la misura in cui i progressi operativi raggiungono gli azionisti.
Questa guida analizza le previsioni sul titolo SHOP, gli scenari di prezzo per il 2026, i rischi principali e le prospettive degli analisti, basandosi sul comunicato degli utili Q2 del 5 agosto di Shopify, sul Form 10-Q e sul supplemento finanziario, con dati di mercato fino al 2026-10-13 e azioni degli analisti fino al 2026-10-14, oltre a come fare trading sui futures del titolo SHOP su BingX TradFi con collaterale USDT.
Le 5 Cose Principali che gli Investitori di Shopify Devono Sapere a Ottobre 2026
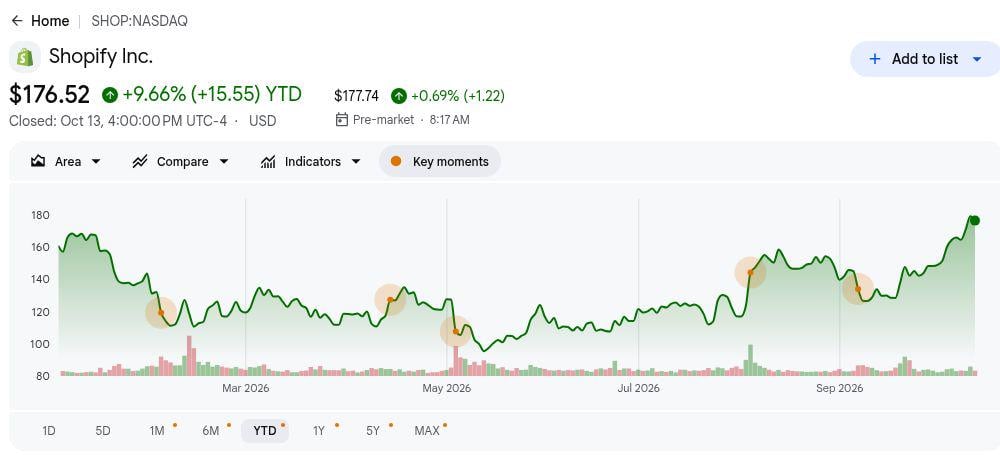
- SHOP ha chiuso a $176,52, in rialzo del 9,66% da inizio anno. La chiusura del 2026-10-13 si colloca tra il target di $158 di Cantor Fitzgerald e quello di $210 di Stifel, riflettendo diverse aspettative di crescita e valutazione. Il recupero aumenta la pressione sui prossimi utili per confermare una performance commerciale più solida.
- I ricavi del Q2 sono cresciuti del 34% a 3,583 miliardi di dollari. La crescita ha accelerato rispetto al 31% dell'anno precedente, con le soluzioni per i merchant che hanno contribuito con 2,781 miliardi di dollari. Una maggiore attività dei merchant supporta l'espansione, sebbene i crescenti costi di elaborazione dei pagamenti rendano la conversione del profitto operativo un test importante.
- La penetrazione di Shopify Payments ha raggiunto il 68% del GMV. Il volume dei pagamenti è aumentato a 78,1 miliardi di dollari da 56,6 miliardi di dollari, mentre la penetrazione è salita dal 64%. Una maggiore adozione rafforza la monetizzazione dei merchant, ma le spese di elaborazione e le perdite sulle transazioni rimangono importanti per la redditività sostenibile.
- Le spese operative del Q3 sono previste al 33%-34% dei ricavi. Il management ha previsto una crescita dei ricavi nei bassi trenta e un margine di free cash flow tra i tardi teen e i bassi venti. Una forte crescita del profitto lordo e la disciplina sulle spese determineranno se lo slancio delle vendite si tradurrà in una generazione di cassa più solida.
- Il report sugli utili del 2026-11-03 metterà alla prova le aspettative di una crescita di circa il 35%. Le prospettive di Stifel del 2026-10-14 superano le previsioni del management per il Q3 nei bassi trenta, supportate dall'espansione enterprise, internazionale e dei pagamenti. Una forte esecuzione in questi segmenti potrebbe supportare una valutazione più elevata, con lo shopping agentivo che offre ulteriore potenziale a lungo termine.
Cos'è Shopify (SHOP)?
Shopify è un sistema operativo per il commercio destinato a imprenditori, marchi affermati e imprese. I merchant lo utilizzano per costruire vetrine, gestire inventari e ordini, vendere attraverso canali fisici e digitali e accettare pagamenti. Le commissioni di abbonamento forniscono ricavi ricorrenti, mentre le soluzioni per i merchant aggiungono ricavi legati alle transazioni man mano che i venditori crescono. La piattaforma serve merchant in oltre 175 paesi, tra cui SKIMS, Supreme, Aldo e Vuori. Questo modello collega la crescita di Shopify al volume delle vendite dei merchant, sebbene l'elaborazione dei pagamenti possa far crescere i ricavi più velocemente del profitto lordo.
Shopify sta aggiungendo percorsi verso la scoperta e il checkout oltre i siti dei propri merchant. Shop Pay accelera gli acquisti e Sidekick aiuta i venditori a gestire il lavoro con l'IA. Shopify e Google hanno co-sviluppato l'Universal Commerce Protocol affinché gli agenti IA possano scoprire prodotti e completare transazioni attraverso uno standard condiviso, con il supporto di aziende tra cui Etsy, Target e Walmart. Questi strumenti potrebbero portare più ordini nella rete di pagamenti e servizi per i merchant di Shopify; gli acquisti effettivamente completati, l'adozione dei pagamenti e i margini di cassa rimangono le misure del progresso commerciale.
Panoramica degli Utili Q2 2026 di Shopify (SHOP): La Crescita del Commercio Costruisce la Leva Operativa
Shopify ha riportato ricavi nel Q2 2026 di 3,583 miliardi di dollari, in aumento del 34% su base annua, mentre il volume lordo di merce (GMV) è aumentato di circa il 32% a 115,567 miliardi di dollari. I ricavi delle soluzioni per i merchant sono cresciuti del 37%, l'EPS rettificato di $0,42 ha superato la stima di $0,40 e il free cash flow ha raggiunto 654 milioni di dollari. Le previsioni per il Q3 indicano una crescita dei ricavi nei bassi trenta e una crescita del profitto lordo tra i venti medi e alti, rendendo la monetizzazione dei pagamenti, la leva operativa e la disciplina sui costi centrali per le prospettive sugli utili di Shopify.
Per saperne di più: Shopify (SHOP) Panoramica Utili Q2 2026: Ricavi da 3,583 Miliardi di Dollari Superano le Stime e le Solide Previsioni per il Q3 Alimentano un Rally del 16,98%
|
Metrica Finanziaria |
Previsione / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 |
$2,680 miliardi un anno prima |
$3,583 miliardi |
In crescita. +34% su base annua. |
|
EPS diluito non-GAAP Q2 |
Consenso $0,40 (IBD) |
$0,42 |
Superiore alle stime. $0,02 sopra la stima. |
|
Utile netto GAAP Q2 |
$906 milioni un anno prima |
$1,502 miliardi |
Più alto. +$596 milioni; include plusvalenze su investimenti. |
|
Ricavi soluzioni merchant |
$2,024 miliardi un anno prima |
$2,781 miliardi |
In crescita. +37% su base annua. |
|
Volume lordo di merce |
$87,837 miliardi un anno prima |
$115,567 miliardi |
In crescita. +circa 32% su base annua. |
|
Penetrazione dei pagamenti |
64% un anno prima |
68% |
Migliorata. +4 punti percentuali. |
|
Profitto lordo |
$1,302 miliardi un anno prima |
$1,708 miliardi |
Più alto. +31% su base annua. |
|
Free cash flow |
$422 milioni un anno prima |
$654 milioni |
Migliorato. +55% su base annua. |
|
Prospettive margine free cash flow Q3 |
18% effettivo Q2 |
Tardi teen a bassi venti |
Previsto. L'intervallo copre il livello del Q2. |
- La crescita dei ricavi del 34% ha superato la crescita delle spese operative del 21%. Le spese operative hanno raggiunto 1,220 miliardi di dollari, consentendo a una maggiore parte del profitto lordo di confluire nel reddito operativo. Una maggiore attività dei merchant ha supportato la leva operativa nonostante una percentuale di margine lordo più bassa, rendendo la redditività incrementale una misura chiave della crescita sostenibile.
- L'EPS rettificato di $0,42 ha superato le stime di $0,02. Gli utili rettificati sono aumentati da $0,35 dell'anno precedente, mentre l'EPS GAAP di $1,16 ha beneficiato di 1,249 miliardi di dollari di plusvalenze su investimenti non realizzate. Separare questi guadagni non operativi dagli utili commerciali ricorrenti fornisce una visione più chiara della redditività sottostante.
- La penetrazione dei pagamenti è aumentata di 4 punti percentuali al 68%. Il GMV di Shopify Payments è aumentato del 38% a 78,1 miliardi di dollari, acquisendo maggiori ricavi dall'attività dei merchant esistenti. Un volume di pagamenti più elevato rafforza la monetizzazione, sebbene i costi di elaborazione rimangano importanti nel determinare la redditività incrementale.
- Il free cash flow è balzato del 55% a 654 milioni di dollari. Il flusso di cassa operativo ha raggiunto 658 milioni di dollari, mentre il margine di free cash flow è migliorato al 18% dal 16%. Una forte conversione della liquidità offre a Shopify una maggiore capacità di finanziare l'espansione e fornisce un supporto aggiuntivo per la sua valutazione oltre alla crescita dei ricavi.
- Le perdite su transazioni e prestiti sono aumentate a 141 milioni di dollari. Le perdite sono aumentate da 80 milioni di dollari dell'anno precedente, mentre i costi infrastrutturali degli abbonamenti sono aumentati di 37 milioni di dollari, in parte a causa dell'utilizzo dell'IA. Queste spese compensano la leva operativa, rendendo la disciplina sui costi e la redditività delle transazioni test importanti per il prossimo trimestre.
Prospettive di Investimento 2026 di Shopify (SHOP): Caso Rialzista a $210 vs. Caso Ribassista a $130
Le prospettive 2026 di Shopify dipendono dal fatto che vendite più forti dei merchant e l'adozione dei pagamenti continuino a produrre liquidità man mano che l'azienda scala. Enterprise, internazionale e commercio assistito dall'IA offrono più percorsi verso le transazioni. Una spesa dei consumatori più lenta, perdite su transazioni in aumento e una valutazione impegnativa potrebbero compensare questi progressi se il profitto lordo e il flusso di cassa non riuscissero a tenere il passo con i ricavi.
Il Caso Rialzista: Una Forte Crescita del Commercio Spinge SHOP Verso $210
Il caso rialzista assume che le vendite dei merchant continuino a crescere oltre il 30%, la penetrazione dei pagamenti rimanga al 68% o superiore e il profitto operativo aumenti con il volume delle transazioni. I clienti enterprise, cross-border e B2B aggiungono domanda. Sidekick e lo shopping basato sull'IA creano un potenziale al rialzo se producono più acquisti completati, mentre il livello degli abbonamenti continua a supportare l'economia delle soluzioni per i merchant.
Un movimento verso $210 richiederebbe risultati solidi il 2026-11-03, previsioni costruttive per le festività natalizie e margini di free cash flow nei tardi teen o migliori. Una crescita più rapida del profitto lordo e perdite su transazioni contenute mostrerebbero che il volume aggiuntivo sta migliorando l'economia per gli azionisti.
Il Caso Base: I Progressi Operativi Mantengono SHOP Tra $160 e $185
Il caso base assume che il Q3 realizzi una crescita dei ricavi nei bassi trenta e che l'adozione dei pagamenti continui senza un immediato vantaggio dell'IA nel commercio. I ricavi mensili ricorrenti di 221 milioni di dollari supportano la base di abbonamenti. Le soluzioni per i merchant si espandono con il volume delle vendite, sebbene i costi di elaborazione e un mix di servizi a margine più basso mantengano la crescita del profitto lordo al di sotto del tasso di ricavi nominale.
SHOP potrebbe scambiare principalmente tra $160 e $185 se i margini di cassa rispettano le previsioni e le spese rimangono disciplinate. Una generazione di cassa più rapida rafforzerebbe il caso al rialzo; perdite su prestiti in aumento o un mancato rispetto delle vendite indebolirebbe l'intervallo.
Il Caso Ribassista: Una Spesa Più Lenta Trascina SHOP Verso $130
Il caso ribassista assume che vendite dei merchant più deboli rallentino sia la crescita delle transazioni che degli abbonamenti mentre Shopify continua a finanziare l'infrastruttura dei prodotti e dei pagamenti. Le perdite su transazioni e prestiti hanno raggiunto 141 milioni di dollari nel Q2, in aumento da 80 milioni, e potrebbero aumentare ulteriormente se le condizioni dei merchant peggiorassero. Un volume inferiore renderebbe questi costi più difficili da assorbire.
Un movimento verso $130 diventerebbe più probabile se la crescita dei ricavi scendesse al di sotto delle previsioni, i margini di cassa scivolassero al di sotto dei tardi teen o le perdite su crediti aumentassero. Alla chiusura di riferimento di $176,52, una crescita più debole potrebbe anche comprimere il multiplo premium applicato agli utili futuri.
Previsioni sul Prezzo del Titolo SHOP per il 2026 degli Analisti di Wall Street
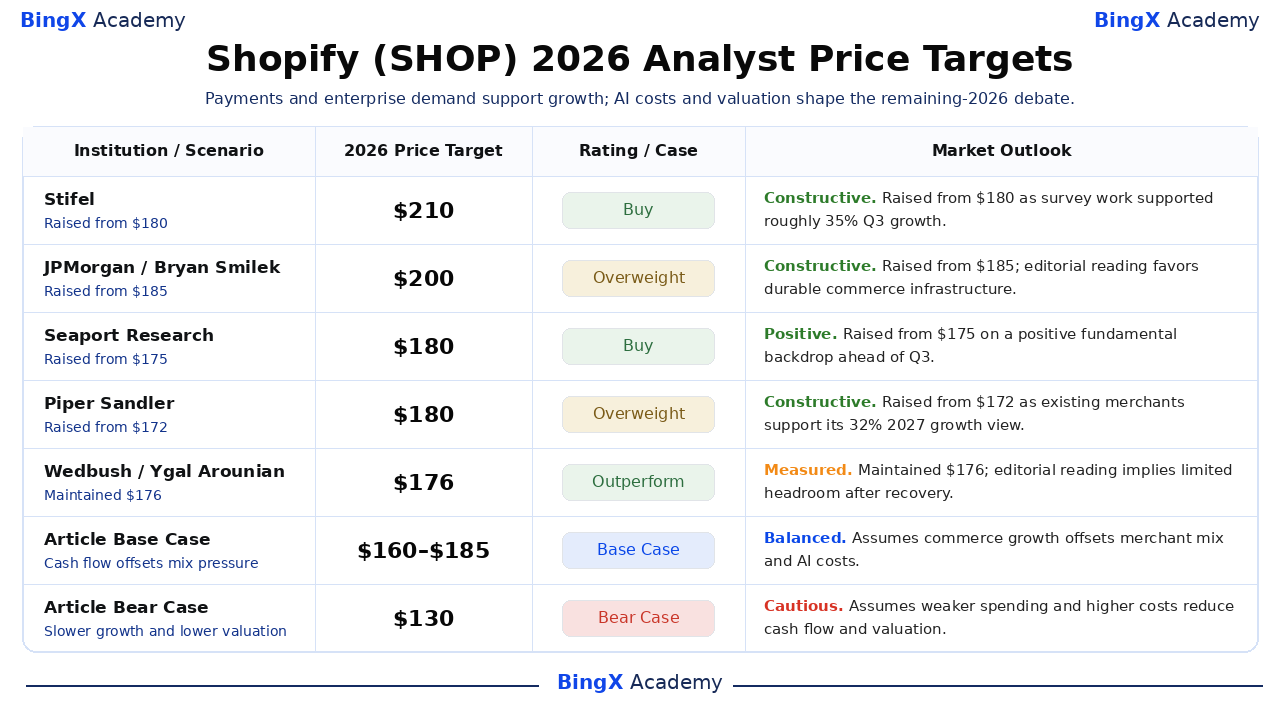
Si tratta di target di terze parti datati per la quotazione statunitense di SHOP, generalmente formulati su circa 12 mesi piuttosto che su dicembre 2026. La loro gamma riflette diverse ipotesi operative e di valutazione. I casi Base e Ribassista per il 2026 rimanenti nell'articolo sono scenari editoriali. Laddove una fonte verifica solo un'azione, l'interpretazione seguente è esplicitamente identificata come editoriale.
|
Istituzione / Scenario |
Target di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Stifel |
$210 |
Acquisto |
Costruttivo. 2026-10-14: Alzato da $180 in quanto il lavoro di sondaggio ha supportato una crescita del Q3 di circa il 35%. |
|
JPMorgan |
$200 |
Sovrappeso |
Costruttivo. 2026-10-06: Alzato da $185; l'interpretazione editoriale favorisce un'infrastruttura commerciale duratura. |
|
Seaport Research |
$180 |
Acquisto |
Positivo. 2026-10-08: Alzato da $175 su uno sfondo fondamentale positivo prima del Q3. |
|
Piper Sandler |
$180 |
Sovrappeso |
Costruttivo. 2026-09-08: Alzato da $172 poiché i merchant esistenti hanno supportato la sua visione di crescita del 32% per il 2027. |
|
Wedbush |
$176 |
Sovraperformance |
Misurato. 2026-09-23: Mantenuto a $176; l'interpretazione editoriale implica un margine di rialzo limitato dopo il recupero. |
|
Cantor Fitzgerald |
$158 |
Neutrale |
Cauto. 2026-10-12: Alzato da $145; i costi dell'IA e il mix di merchant temperano la forte crescita. |
|
Caso Base dell'Articolo |
160–185 |
Caso Base |
Bilanciato. Si assume che la crescita del commercio compensi il mix di merchant e i costi dell'IA. |
|
Caso Ribassista dell'Articolo |
$130 |
Caso Ribassista |
Cauto. Si assume che una spesa più debole e costi più elevati riducano il flusso di cassa e la valutazione. |
Come Fare Trading sul Titolo Shopify (SHOP) su BingX
Fai trading sull'adozione dei pagamenti di Shopify, la crescita dei merchant e le prospettive del commercio basato sull'IA utilizzando BingX TradFi e gli strumenti di BingX AI. Poiché SHOP può reagire bruscamente alle previsioni sui ricavi, alle tendenze della spesa dei consumatori e dei margini, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
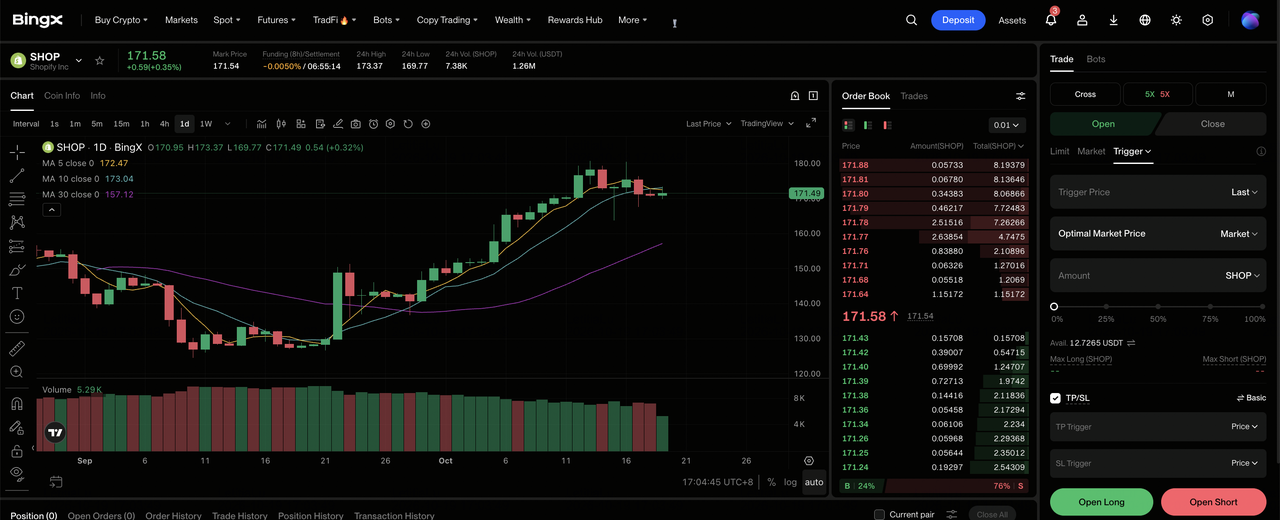
Passo 1: Accedi a BingX TradFi. Registrati e naviga nella sezione specializzata TradFi sul dashboard dell'exchange BingX.
Passo 2: Seleziona Shopify (SHOP). Cerca e seleziona il contratto futures perpetui SHOP-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se ti aspetti una crescita dei ricavi sostenuta nei bassi trenta, una maggiore adozione dei pagamenti e una forte conversione della liquidità. Seleziona Apri Short se ti aspetti una spesa dei merchant più debole, perdite su prestiti più elevate o previsioni sui margini deludenti.
Passo 4: Seleziona la leva e la modalità del margine. Scegli Margine Isolato o Incrociato in base alla tua tolleranza al rischio. Il guadagno del 9,66% da inizio anno di SHOP segue un recupero volatile, rendendo importante una leva conservativa e un dimensionamento chiaro della posizione attorno al report del 2026-11-03.
Passo 5: Esegui rigorosi protocolli di gestione del rischio. Imposta i livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo l'ingresso nel trade. SHOP può reagire rapidamente alla domanda delle festività natalizie, alle previsioni sui ricavi, all'adozione dei pagamenti, ai costi infrastrutturali dell'IA e alle revisioni degli analisti.
I 5 Principali Rischi da Monitorare per gli Investitori di Shopify nel 2026
La crescente attività dei merchant di Shopify, l'adozione dei pagamenti e le capacità dell'IA supportano la sua espansione a lungo termine. Tuttavia, la domanda dei consumatori, i costi delle transazioni, le spese infrastrutturali e la valutazione rimangono fattori importanti che determinano quanto di quella crescita si traduce in redditività e rendimenti per gli azionisti.
- Una spesa dei merchant più debole potrebbe rallentare la crescita dei ricavi. Le soluzioni per i merchant hanno generato 2,781 miliardi di dollari di ricavi nel Q2. Una domanda dei consumatori più debole o i dazi doganali che incidono sui merchant potrebbero ridurre il GMV e il volume dei pagamenti, indebolendo i profitti incrementali e il flusso di cassa.
- I costi infrastrutturali dell'IA potrebbero superare i rendimenti. Le spese infrastrutturali degli abbonamenti sono aumentate di 37 milioni di dollari, in parte a causa dell'utilizzo dell'IA. Se Sidekick e gli strumenti di commercio agentivo generano costi di calcolo più elevati senza una sufficiente adozione da parte dei merchant o crescita degli ordini, i margini lordi e gli utili potrebbero subire pressioni.
- Una maggiore penetrazione dei pagamenti potrebbe esercitare pressione sui margini. Shopify Payments ha raggiunto una penetrazione del 68% mentre il margine lordo è sceso al 47,7% dal 48,6%. Le spese di elaborazione potrebbero assorbire parte dei ricavi aggiuntivi, rendendo la crescita del profitto lordo e la conversione della liquidità misure importanti di una monetizzazione sostenibile.
- Le perdite su crediti dei merchant potrebbero ridurre la leva operativa. Le perdite su transazioni e prestiti sono aumentate a 141 milioni di dollari da 80 milioni dell'anno precedente. Un rimborso dei merchant più debole o una qualità delle transazioni inferiore potrebbero aumentare gli accantonamenti, soprattutto se la crescita delle vendite rallenta, riducendo la redditività dei servizi finanziari in espansione di Shopify.
- Una valutazione premium aumenta la sensibilità ai mancati rispetti degli utili. SHOP è stato scambiato a circa 105 volte l'EPS rettificato annualizzato meccanicamente, riflettendo elevate aspettative di crescita. Un'espansione dei ricavi più lenta, margini più deboli o previsioni deludenti per il Q3 potrebbero innescare una compressione della valutazione anche se il business sottostante continua a crescere.
Considerazioni Finali: Dovresti Investire in Shopify nel 2026?
La forte performance nel Q2 di Shopify rafforza il suo potenziale di crescita, con ricavi in aumento del 34%, penetrazione dei pagamenti al 68% e free cash flow in aumento del 55%. L'adozione enterprise, l'espansione internazionale e una maggiore integrazione dei pagamenti offrono opportunità di crescita consolidate, mentre Sidekick e gli strumenti di commercio agentivo potrebbero migliorare ulteriormente l'efficienza dei merchant e il volume delle transazioni. La chiave è se queste iniziative possono sostenere la crescita dei ricavi e rafforzare la redditività man mano che Shopify scala.
Il caso rialzista a $210 dipende da una crescita commerciale sostenuta, una monetizzazione più forte dei merchant e spese operative disciplinate, mentre il caso ribassista a $130 riflette una spesa dei consumatori più debole e pressioni sulla valutazione. Gli investitori possono monitorare il report sugli utili del 2026-11-03, l'adozione dei pagamenti, i margini di free cash flow e la domanda delle festività natalizie per valutare se la crescita di Shopify possa continuare a supportare la sua valutazione premium.
Avviso di Rischio: L'investimento in SHOP comporta il rischio di perdita di capitale. Le tendenze della spesa dei consumatori, i costi di elaborazione dei pagamenti, le perdite su crediti dei merchant, gli investimenti nell'IA e le variazioni della valutazione possono influire sugli utili e sulla performance del prezzo delle azioni. Gli investitori dovrebbero valutare questi rischi e condurre ricerche indipendenti prima di investire.
Letture Correlate
- Previsione del Prezzo di Walmart (WMT) 2026: L'E-Commerce e la Pubblicità Possono Spingere WMT Verso $155?
- Previsione del Prezzo di Amazon (AMZN) 2026: AWS e la Crescita dell'IA Possono Spingere AMZN Oltre $400?
- Previsione del Prezzo di Meta (META) 2026: La Monetizzazione dell'IA Può Spingere META Verso $1.000?
- Previsione del Prezzo di Costco (COST) 2026: La Crescita delle Membership Può Spingere COST Verso $1.200?
- Previsione del Prezzo di Alibaba (BABA) 2026: Una Crescita del Cloud del 45% Può Spingere BABA Verso USD $230?
