

Pfizer (PFE) to globalna firma biofarmaceutyczna, której portfolio leków na receptę obejmuje onkologię, choroby wewnętrzne, szczepionki, stany zapalne i immunologię oraz choroby rzadkie. Eliquis, Vyndaqel, Prevnar, Padcev i inne leki stanowią obecnie większą część bazy zysków, gdy popyt związany z pandemią maleje. Szerokość portfolio zapewnia kilka ścieżek wzrostu, choć PFE pozostaje wrażliwe na wygaśnięcie patentów, wyniki kliniczne, ceny leków i produktywność niedawnych przejęć.
Ostatni kwartał pokazał, że ta transformacja postępuje bez eliminowania długoterminowej luki zysków. Przychody Pfizer w II kwartale 2026 osiągnęły 15,0 mld USD, skorygowany rozwodniony EPS wyniósł 0,77 USD, a portfolio bez COVID rosło wystarczająco, aby zrównoważyć 95% spadek przychodów z Paxlovid i 34% spadek przychodów z Comirnaty. Zarząd podniósł roczne wytyczne przychodów, choć argumenty inwestycyjne nadal zależą od przekształcenia aktywów onkologicznych i otyłościowych w trwały wzrost po wygaśnięciu patentów.
Prognoza akcji PFE na 2026 koncentruje się teraz na dwóch konkurencyjnych poglądach:
- Scenariusz potoku, portfolio i oszczędności: Eliquis, Vyndaqel, Padcev i nowsze aktywa Seagen mogą utrzymać wzrost bez COVID, gdy planowane oszczędności w wysokości 9,7 mld USD poprawią siłę zysków i wspomogą ruch w kierunku 38 USD.
- Scenariusz patentów, kliniczny i presji cenowej: szybsza erozja w ustalonych produktach, rozczarowania potoku lub słabsze zwroty z przejęć mogłyby pozostawić zyski poniżej poziomu wymaganego do przeszacowania i pchnąć PFE w kierunku 22 USD.
Ten przewodnik analizuje prognozę akcji PFE, scenariusze cenowe na 2026, kluczowe ryzyka i prognozy analityków, opierając się na raporcie zysków Pfizer za II kwartał 2026 z 4 sierpnia, kwartalnym zgłoszeniu i danych rynkowych do 15 września, plus jak handlować futures akcji PFE na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy Pfizer powinni wiedzieć we wrześniu 2026
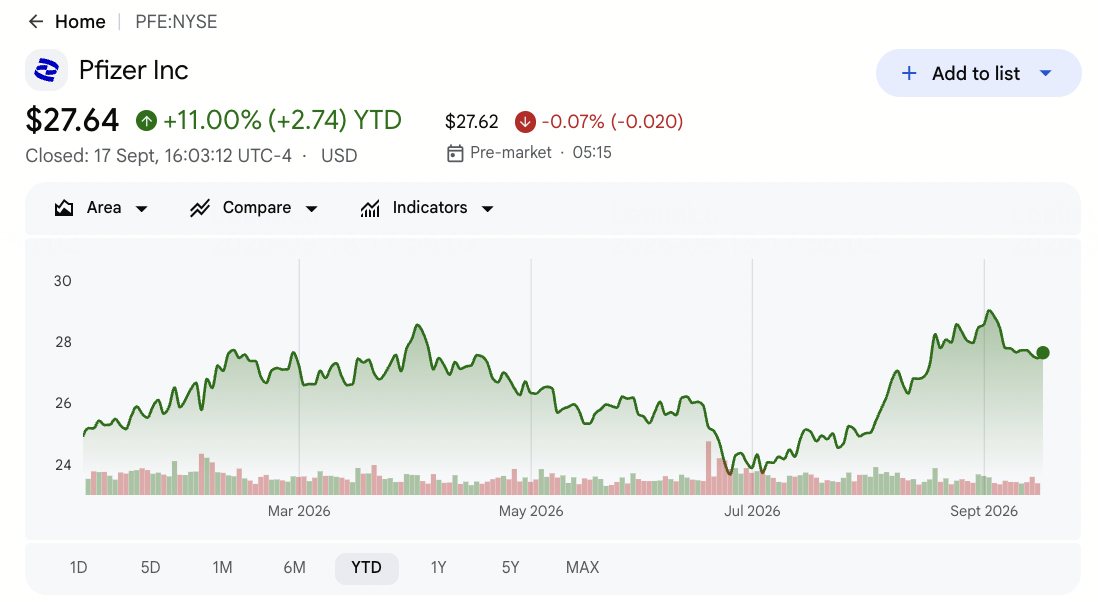
- PFE zamknęło się na 27,55 USD 15 września i wzrosło o 10,29% od początku roku: Akcje były notowane blisko średniej analityków wynoszącej 28,39 USD i poniżej maksimum Wall Street wynoszącego 35 USD. Dalszy wzrost zależy od tego, czy postępy potoku i oszczędności kosztów mogą przeważyć nad nadchodzącymi stratami patentowymi.
- Przychody w II kwartale osiągnęły 15,0 mld USD, wzrost o 1% operacyjnie: Sprzedaż pobiła konsensus 14,95 mld USD o około 50 mln USD. Silny popyt na Eliquis i nowsze produkty zrównoważył kolejny ostry spadek przychodów związanych z pandemią.
- Skorygowany EPS wynoszący 0,77 USD pobił konsensus o 0,09 USD: Wynik przewyższył szacunek 0,68 USD i wspierał niezmienione całoroczne wytyczne 2,80-3,00 USD. Kontrola kosztów pomogła zyskom pomimo opłat związanych z przejęciami i aktywami niematerialnymi.
- Wytyczne przychodów na 2026 zwiększone do 60,5-62,5 mld USD: Punkt środkowy wzrósł o 500 mln USD, gdy produkty bez COVID wypadły około 1,5 mld USD lepiej niż początkowo oczekiwano. Paxlovid i Comirnaty pozostają zmiennymi czynnikami kompensującymi.
- Pfizer celuje teraz w 9,7 mld USD oszczędności do 2029: Firma dodała 2,5 mld USD do wcześniej ogłoszonych programów. Oszczędności mogą wspierać marże i dywidendę, choć cięcia nadal muszą chronić produktywność badań i realizację komercyjną.
Czym jest Pfizer (PFE)?
Pfizer to firma farmaceutyczna oparta na badaniach, która odkrywa, opracowuje, produkuje i wprowadza na rynek leki na receptę i szczepionki na całym świecie. Jej przychody pochodzą z produktów patentowanych sprzedawanych przez hurtowników, szpitale, apteki i programy zdrowia publicznego, przy czym przychody z sojuszy są również generowane przez produkty takie jak Eliquis. Portfolio obejmuje onkologię, choroby wewnętrzne, szczepionki, opiekę specjalistyczną i podstawową. Ten model operacyjny łączy duże programy rozwoju klinicznego, regulowaną produkcję, komercjalizację globalną i zarządzanie cyklem życia leków o różnych okresach ochrony patentowej.
Jej długoterminowa strategia koncentruje się na zastąpieniu starzejących się franczyz wzrostem onkologii, otyłości i opieki specjalistycznej. Przejęcie Seagen za 43 mld USD rozszerzyło portfolio koniungatów przeciwciało-lek Pfizer przez Padcev i inne aktywa przeciwnowotworowe, podczas gdy transakcja Metsera za 10 mld USD dodała kandydatów na otyłość, w tym berobenatide. Pfizer kontynuuje partnerstwa szczepionkowe z BioNTech i Valneva oraz współpracuje z Arvinas nad terapią raka piersi. Te relacje poszerzają potok, choć ich wartość zależy od sukcesu klinicznego, zatwierdzeń, realizacji wprowadzeń i zwrotów komercyjnych przez kilka lat, a nie jeden kwartał.
Czytaj więcej: Najlepsze akcje farmaceutyczne do kupienia w 2026: leki przeciwnowotworowe, leki na odchudzanie, mRNA i nowe leki
Przegląd zysków Pfizer (PFE) za II kwartał 2026: pobicie EPS, wyższe wytyczne przychodów i transformacja portfolio
Pfizer zgłosił przychody za II kwartał w wysokości 15,0 mld USD wobec oczekiwanych około 14,95 mld USD, skorygowany rozwodniony EPS 0,77 USD wobec konsensusu 0,68 USD i raportowaną stratę na akcję 0,06 USD. Przychody z sojuszu Eliquis osiągnęły około 2,16 mld USD, gdy przychody Paxlovid spadły o 95% do 60 mln USD, a Comirnaty zmalały o 34% do 260 mln USD. Zarząd podniósł roczne wytyczne przychodów do 60,5-62,5 mld USD i utrzymał wytyczne skorygowanego EPS 2,80-3,00 USD, oddzielając silniejszą realizację operacyjną od ciągłego ryzyka patentowego i portfolio.
Czytaj więcej: Zyski Pfizer (PFE) za II kwartał 2026: przychody 15,03 mld USD powyżej oczekiwań i wzrost nowszych leków podnoszą akcje o 1,52%
|
Wskaźnik finansowy |
Wytyczne / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody II kwartał 2026 |
14,95 mld USD konsensus |
15,0 mld USD |
Pobicie. Około 50 mln USD powyżej konsensusu; wzrost o 1% operacyjnie. |
|
Skorygowany rozwodniony EPS |
0,68 USD konsensus |
0,77 USD |
Pobicie. 0,09 USD powyżej konsensusu. |
|
Raportowany rozwodniony EPS |
— |
$(0,06) |
Strata. Opłaty związane z przejęciami i aktywami niematerialnymi wpłynęły na wyniki GAAP. |
|
Przychody z sojuszu Eliquis |
— |
2,16 mld USD |
Silne. Popyt pomógł zrównoważyć erozję produktów COVID. |
|
Przychody Paxlovid |
— |
60 mln USD |
Spadek. W dół o 95% r/r. |
|
Przychody Comirnaty |
— |
260 mln USD |
Spadek. W dół o 34% r/r. |
|
Perspektywy przychodów 2026 |
59,5-62,5 mld USD wcześniej |
60,5-62,5 mld USD |
Podniesione. Punkt środkowy zwiększony o 500 mln USD. |
|
Perspektywy skorygowanego EPS 2026 |
2,80-3,00 USD wcześniej |
2,80-3,00 USD |
Potwierdzone. Siła portfolio zrównoważyła presję COVID. |
|
Oszczędności do 2029 |
7,2 mld USD wcześniej docelowo |
9,7 mld USD łącznie |
Rozszerzone. Dodano 2,5 mld USD planowanych oszczędności. |
- Przychody 15,0 mld USD pobiły konsensus o około 50 mln USD: Sprzedaż wzrosła o 1% operacyjnie pomimo znacznie niższych przychodów COVID. Mieszanka pokazuje, że ustalone i przejęte leki niosą więcej z portfolio, choć wzrost pozostaje skromny przed głównymi stratami patentowymi.
- Skorygowany EPS 0,77 USD pobił szacunek 0,68 USD o 0,09 USD: Wynik wspiera całoroczny zakres Pfizer 2,80-3,00 USD. Raportowany EPS ujemnych 0,06 USD nadal pokazuje, jak rachunkowość przejęć i opłaty od aktywów niematerialnych mogą oddzielać rentowność GAAP i skorygowaną.
- Eliquis wygenerował około 2,16 mld USD, gdy Paxlovid spadł do 60 mln USD: Paxlovid zmalał o 95%, a Comirnaty spadła o 34%, zwiększając znaczenie wzrostu bez COVID. Eliquis, Vyndaqel i Padcev pozostają kluczowymi mostami do późniejszych wprowadzeń z potoku.
- Punkt środkowy wytycznych przychodów wzrósł o 500 mln USD: Nowy punkt środkowy 61,5 mld USD odzwierciedla produkty bez COVID działające około 1,5 mld USD powyżej pierwotnego planu. Sezonowość COVID i kursy walutowe nadal ograniczają, ile tej siły dociera do wytycznych.
- Łączne docelowe oszczędności osiągnęły 9,7 mld USD do 2029: Dodatkowe 2,5 mld USD może chronić marże podczas presji utraty wyłączności. Pfizer nadal musi redukować koszty bez spowalniania programów onkologicznych i otyłościowych przeznaczonych do odbudowy wzrostu po 2028.
Czytaj więcej: Prognoza ceny Merck (MRK) 2026: czy dynamika potoku może pchnąć akcje MRK w kierunku 170 USD?
Perspektywy inwestycyjne Pfizer (PFE) 2026: scenariusz byka 38 USD vs scenariusz niedźwiedzia 22 USD
Perspektywy Pfizer na 2026 zależą od tego, czy nowsze leki, postępy potoku i oszczędności kosztów mogą zrównoważyć spadające przychody COVID i nadchodzące straty patentowe. Główna szansa wzrostu pochodzi z silniejszych programów onkologii i otyłości, podczas gdy główne ryzyko polega na tym, że nowe wprowadzenia nie zastąpią starzejących się produktów wystarczająco szybko.
Scenariusz byka: silniejszy wzrost leków pcha PFE w kierunku 38 USD
Scenariusz byka zakłada, że Eliquis, Vyndaqel, Padcev i inne produkty bez COVID utrzymują wzrost, podczas gdy programy otyłości i onkologii osiągają ważne kamienie milowe. Plan oszczędności 9,7 mld USD również poprawia marże bez osłabiania wprowadzeń, pomagając przychodom skończyć blisko górnej granicy wytycznych 60,5-62,5 mld USD.
Ruch w kierunku 38 USD wymagałby utrzymanych podwyżek szacunków, korzystnych decyzji klinicznych lub regulacyjnych i wyraźniejszych dowodów, że nowsze produkty mogą zastąpić główne straty patentowe po 2028. Silne przepływy pieniężne i poprawiające się zwroty z przejętych aktywów wzmocniłyby argumentację.
Scenariusz bazowy: stabilne zyski utrzymują PFE między 28 a 31 USD
Scenariusz bazowy zakłada, że wzrost bez COVID i oszczędności kosztów w dużej mierze równoważą spadającą sprzedaż COVID i wczesną presję patentową. Przychody pozostają w ramach wytycznych, skorygowany EPS utrzymuje się blisko 2,90 USD, a postępy potoku kontynuują bez materialnej zmiany długoterminowych perspektyw wzrostu.
PFE może być notowane głównie między 28 a 31 USD w tych warunkach. Stabilne wytyczne, silniejszy miks produktów i zdyscyplinowane wydatki wspierałyby zakres. Opóźnione postępy potoku i ciągła niepewność wokół wygaśnięcia patentów ograniczyłyby górną granicę.
Scenariusz niedźwiedzia: straty patentowe i niepowodzenia leków ciągną PFE w kierunku 22 USD
Scenariusz niedźwiedzia zakłada, że ustalone produkty spadają szybciej, podczas gdy główne aktywa potoku są opóźnione, nie przechodzą prób lub wprowadzane poniżej oczekiwań. Inwestycje związane z przejęciami generują wtedy mniej przychodów niż planowano, osłabiając odbudowę zysków, nawet jeśli redukcje kosztów się kontynuują.
Ruch w kierunku 22 USD stałby się bardziej prawdopodobny, gdyby roczne przychody spadły poniżej 60,5 mld USD, skorygowany EPS spadł poniżej 2,80 USD lub zarząd obniżył długoterminowe oczekiwania potoku. Presja cenowa lub słabsze pokrycie dywidendy dodałyby dalszą presję.
Prognozy ceny akcji PFE na 2026 od analityków Wall Street
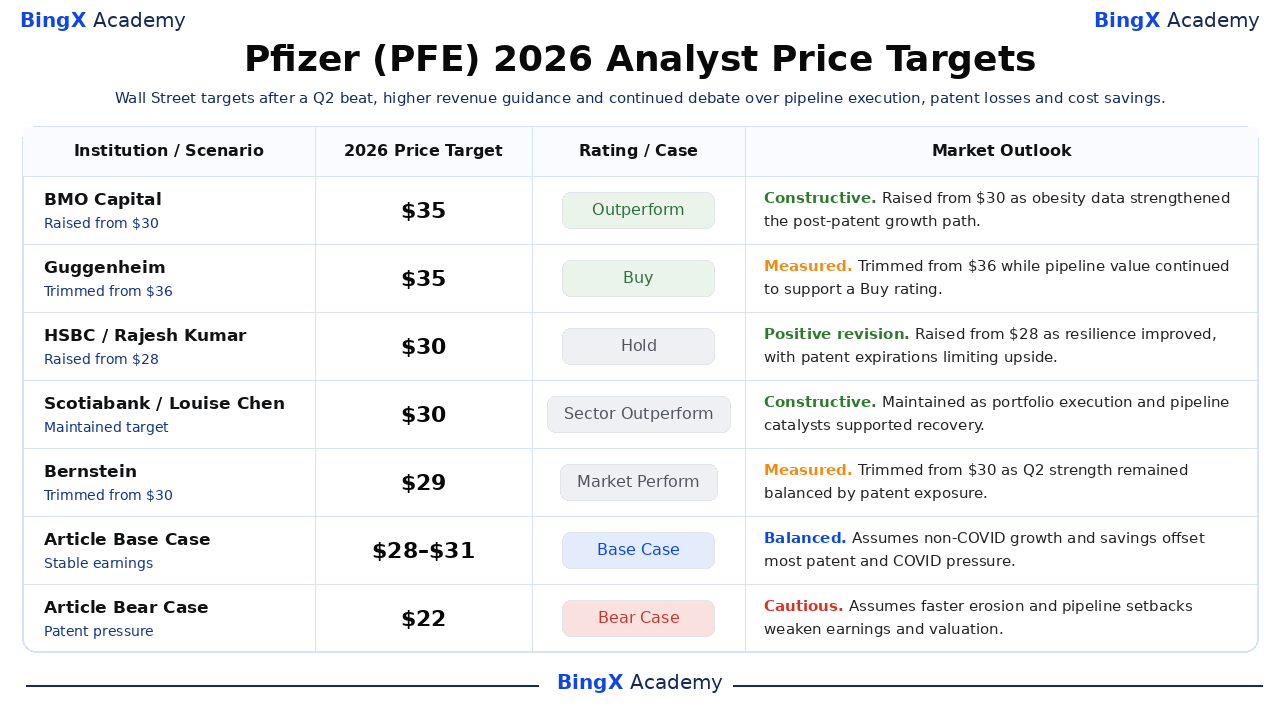
Te pięć datowanych działań obejmuje zakres 29-35 USD i pokazuje rynek podzielony między optymizm potoku a ostrożność związaną z urwiskiem patentowym. Są to punkty odniesienia trzecich stron, a nie pojedyncza prognoza lub obietnica ceny. Wiersze scenariuszy bazowego i niedźwiedzia to scenariusze redakcyjne Akademii BingX.
|
Instytucja / Scenariusz |
Cel cenowy 2026 |
Rating / Scenariusz |
Perspektywy rynkowe |
|
BMO Capital / Evan Seigerman |
35 USD |
Outperform |
Konstruktywnie. 9 września: podwyższono z 30 USD po tym, jak dane programu otyłościowego poprawiły perspektywy potoku. |
|
Guggenheim / Seamus Fernandez |
35 USD |
Buy |
Umiarkowanie. 13 lipca: obcięto z 36 USD, podczas gdy wartość potoku nadal równoważyła ryzyko realizacji. |
|
HSBC / Rajesh Kumar |
30 USD |
Hold |
Pozytywna rewizja. 10 września: podwyższono z 28 USD, gdy odporność się poprawiła, z wygaśnięciami patentów ograniczającymi wzrost. |
|
Scotiabank / Louise Chen |
30 USD |
Sector Outperform |
Konstruktywnie. 24 sierpnia: utrzymano, gdy realizacja portfolio i katalizatory potoku wspierały odbudowę. |
|
Bernstein / Courtney Breen |
29 USD |
Market Perform |
Umiarkowanie. 21 sierpnia: obcięto z 30 USD, gdy siła II kwartału pozostała zrównoważona ekspozycją patentową. |
|
Scenariusz bazowy artykułu |
28-31 USD |
Scenariusz bazowy |
Zrównoważone. Zakłada, że wzrost bez COVID i oszczędności równoważą większość presji patentowej i COVID. |
|
Scenariusz niedźwiedzia artykułu |
22 USD |
Scenariusz niedźwiedzia |
Ostrożnie. Zakłada szybszą erozję i niepowodzenia potoku osłabiające zyski i wycenę. |
Jak handlować akcjami Pfizer (PFE) na BingX
Handluj perspektywami wzrostu portfolio, potoku i oszczędności Pfizer używając BingX TradFi i narzędzi BingX AI. Ponieważ PFE może reagować na wyniki prób, decyzje regulacyjne, orzeczenia patentowe i wytyczne, traderzy powinni określić katalizator i limity ryzyka przed wejściem w pozycję.
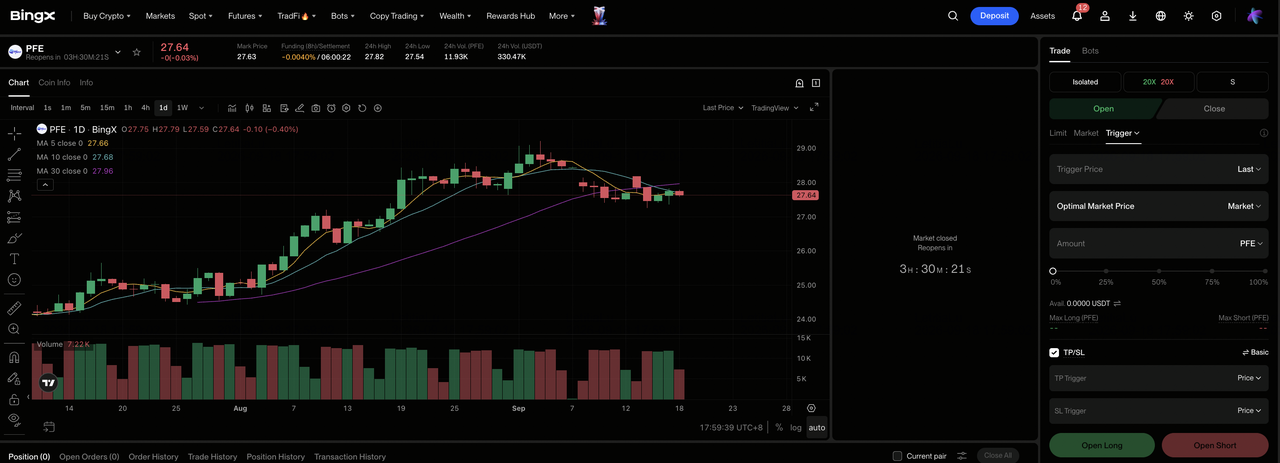
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na pulpicie nawigacyjnym giełdy BingX.
Krok 2: Wybierz Pfizer (PFE). Wyszukaj i wybierz kontrakt perpetual futures PFE-USDT.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz pozycję długą jeśli wzrost bez COVID i postępy potoku wspierają szacunki. Wybierz Otwórz pozycję krótką, jeśli erozja patentów lub niepowodzenia kliniczne osłabiają zyski.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w oparciu o swoją tolerancję ryzyka. Rozpiętość scenariusza 22-38 USD pokazuje, dlaczego konserwatywna dźwignia jest ważna.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję.
Top 5 ryzyk do obserwowania dla inwestorów Pfizer w 2026
Perspektywy Pfizer zależą od wygaśnięcia patentów, realizacji potoku, przejęć, polityki cenowej i popytu COVID. Te ryzyka mogą wpłynąć na przyszłe przychody, przepływy pieniężne i wycenę.
- Wygaśnięcie patentów może usunąć miliardy z przychodów: Jeśli nowsze produkty nie zastąpią utraconej wyłączności, sprzedaż i marże mogłyby spaść nawet gdy Pfizer tnie koszty. Niższe zyski również osłabiłyby pokrycie dywidendy.
- Niepowodzenia kliniczne mogą wymazać wartość potoku: Programy późnego etapu onkologii i otyłości nadal zależą od pozytywnych wyników skuteczności, bezpieczeństwa i regulacyjnych. Niepowodzenie badania mogłoby wywołać odpisy i zmusić Pfizer do wydawania więcej na aktywa zastępcze.
- Seagen i Metsera mogą potrwać dłużej, aby przynieść zwroty: Pfizer zobowiązał 43 mld USD na Seagen i 10 mld USD na Metsera. Wolniejsze wprowadzenia lub opóźnienia rozwoju mogłyby zmniejszyć zwroty z przejęć i pozostawić więcej argumentów zyskowych zależnych od oszczędności kosztów.
- Presja cenowa leków może osłabić marże: Negocjacje rządowe, rabaty i ograniczenia płatników mogą zmniejszyć zrealizowane ceny. Jeśli wzrost przepisów nie zrównoważy niższych cen, zysk z produktów może spaść szybciej niż przychody główne.
- Przychody COVID pozostają zmienne: Paxlovid spadł o 95%, a Comirnaty zmalała o 34% w II kwartale. Popyt sezonowy, zakupy rządowe i cyrkulacja wirusa nadal mogą przesunąć wyniki roczne od oczekiwań.
Końcowe przemyślenia: czy powinieneś inwestować w Pfizer w 2026?
Pobicie II kwartału przez Pfizer, wyższe wytyczne przychodów i rozszerzony program oszczędności 9,7 mld USD pokazują firmę stabilizującą się po resecie COVID. Akcje oferują również ekspozycję na szerokie wprowadzone portfolio oraz potoki onkologii i otyłości. Centralną kwestią jest to, czy te aktywa mogą zastąpić zyski utracone z powodu wygaśnięcia patentów, a nie tylko wspierać obecną bazę.
Scenariusz byka potrzebuje zwycięstw potoku i silniejszych marż, aby wspierać 38 USD. Scenariusz niedźwiedzia odzwierciedla szybszą erozję, słabsze zwroty z przejęć i ruch w kierunku 22 USD. Konserwatywni traderzy mogą obserwować roczny skorygowany EPS, wzrost bez COVID, kluczowe wyniki kliniczne, zwroty z przejęć i wolne przepływy pieniężne przed traktowaniem odbudowy jako wystarczająco trwałej, aby wspierać utrzymane przeszacowanie wyceny.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje jak PFE wiąże się z ryzykiem utraty kapitału. Niepowodzenia kliniczne, decyzje regulacyjne, straty patentowe, presja cenowa, realizacja przejęć i handel z dźwignią mogą spowodować szybkie straty. Przeprowadź niezależne badania przed alokacją kapitału.
Pokrewna lektura
- Najlepsze akcje farmaceutyczne do kupienia w 2026: leki przeciwnowotworowe, leki na odchudzanie, mRNA i nowe leki
- Prognoza ceny Moderna (MRNA) 2026: czy dynamika szczepionki przeciwnowotworowej może pchnąć akcje MRNA w kierunku 180 USD?
- Prognoza ceny Merck (MRK) 2026: czy dynamika potoku może pchnąć akcje MRK w kierunku 170 USD?
- Prognoza ceny Novo Nordisk (NVO) 2026: czy dynamika Wegovy może pchnąć NVO w kierunku 60 USD?
- Prognoza ceny AbbVie (ABBV) 2026: czy wzrost leków immunologicznych może pchnąć ABBV w kierunku 325 USD?
- Prognoza ceny Eli Lilly (LLY) 2026: czy popyt na leki na odchudzanie może pchnąć LLY w kierunku 1600 USD?
