
UiPath (PATH) dostarcza oprogramowanie automatyzacji przedsiębiorstw i orkiestracji biznesowej, które koordynuje agentów AI, roboty, ludzi i aplikacje w zarządzanych przepływach pracy. Automatyzacja procesów robotycznych pozostaje zainstalowaną bazą, podczas gdy Maestro, tworzenie agentów, inteligencja procesowa, testowanie i rozumienie dokumentów poszerzają platformę. Ta ewolucja zwiększa ekspozycję na wydatki przedsiębiorstw na AI, ale także sprawia, że PATH jest wrażliwy na nowych konkurentów, konsolidację klientów i tempo monetyzacji agentic AI.
Ostatni kwartał pokazał trwały wzrost i lepszą rentowność bez pełnego rozwiązania debaty nad popytem. Przychody UiPath za Q2 roku fiskalnego 2027 osiągnęły 410,3 mln USD, wzrost o 13% rok do roku, podczas gdy roczny współczynnik odnowień wzrósł o 12% do 1,938 mld USD, a nowy ARR netto osiągnął 37 mln USD. Szerszy przypadek zależy od tego, czy transakcje prowadzone przez AI mogą podnieść nowy ARR netto szybciej niż spowalniają dojrzałe obciążenia automatyzacji.
Prognoza akcji PATH na 2026 skupia się teraz na dwóch konkurujących poglądach:
- Przypadek automatyzacji agentic za 23 USD: Maestro staje się warstwą kontrolną dla przepływów pracy AI przedsiębiorstw, przyspieszając ARR i utrzymując dźwignię operacyjną.
- Przypadek zakłóceń konkurencyjnych za 10 USD: Narzędzia natywne dla AI redukują popyt na tradycyjną automatyzację i utrzymują wzrost nowych klientów poniżej poziomu wymaganego do zmiany oceny.
Ten przewodnik analizuje prognozę akcji PATH, scenariusze cenowe na 2026, kluczowe ryzyka i prognozy analityków, opierając się na raporcie zysków UiPath za Q2 roku fiskalnego 2027 z 3 września, kwartalnym raporcie i danych rynkowych do 15 września, plus jak handlować futures akcji PATH na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy UiPath powinni wiedzieć we wrześniu 2026
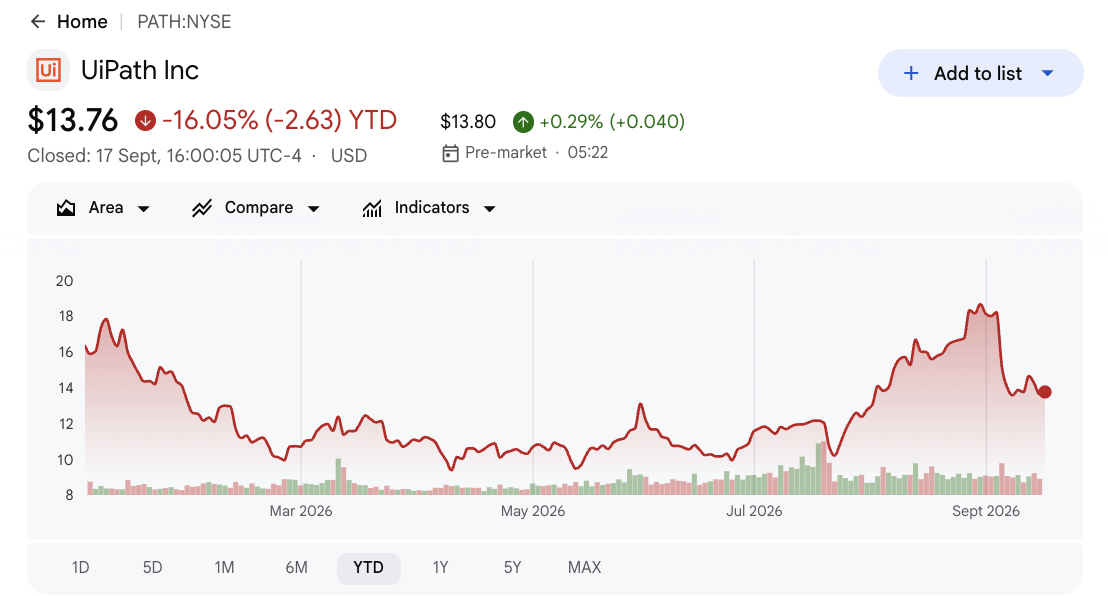
- PATH zamknęło się na 13,76 USD 17 września i spadło o 16,05% w 2026: Akcje spadły o około 16% po Q2 pomimo pobicia konsensusu przychodów i wyższych rocznych prognoz. Reakcja pokazuje, że inwestorzy chcą jaśniejszego dowodu, że adopcja AI może przyspieszyć przychody powtarzalne.
- Przychody kwartalne osiągnęły 410,3 mln USD i pobiły konsensus o około 12,4 mln USD: Przychody wzrosły o 13% rok do roku w porównaniu z szacunkiem 397,85 mln USD. Prognoza Q3 na 440-445 mln USD wskazuje na wolniejszy wzrost około 8%.
- ARR wzrósł o 12% do 1,938 mld USD z 37 mln USD nowego ARR netto: Retencja netto w dolarach pozostała na poziomie 109%, pokazując, że istniejący klienci kontynuowali ekspansję. Silniejsze wsparcie wyceny będzie wymagać, aby produkty AI napędzały większe dodatki netto, nie tylko retencję.
- Dochód operacyjny GAAP osiągnął 32 mln USD, a dochód operacyjny non-GAAP osiągnął 89 mln USD: UiPath wygenerował 22% marżę operacyjną non-GAAP i 31 mln USD skorygowanego wolnego przepływu środków pieniężnych. Rentowność daje zarządowi więcej miejsca na inwestowanie w agentów AI i orkiestrację przy zachowaniu dyscypliny.
- Całoroczne prognozy przychodów wzrosły do 1,789-1,794 mld USD: Punkt środkowy wzrósł o 13 mln USD z poprzedniego zakresu. Zarząd oczekuje również ARR na koniec roku na poziomie 2,065-2,070 mld USD i około 445 mln USD dochodu operacyjnego non-GAAP.
Co to jest UiPath (PATH)?
UiPath to firma oprogramowania dla przedsiębiorstw zbudowana wokół automatyzacji, orkiestracji i ulepszania procesów. Jej platforma łączy automatyzację procesów robotycznych, API, agentów AI, rozumienie dokumentów, wydobywanie procesów, testowanie i zarządzanie, dzięki czemu organizacje mogą automatyzować pracę w starszych systemach i nowoczesnych aplikacjach chmurowych. Klienci zazwyczaj kupują subskrypcje terminowe, konserwację i powiązane usługi, tworząc przychody powtarzalne mierzone przez roczny współczynnik odnowień. Platforma jest używana w finansach, ochronie zdrowia, rządzie, telekomunikacji i innych regulowanych środowiskach, gdzie audytowalność i deterministyczne wykonanie mają znaczenie.
Długoterminowa strategia polega na pozycjonowaniu UiPath Maestro jako warstwa orkiestracji łączącej agentów AI, roboty oprogramowania, aplikacje przedsiębiorstw i pracowników. Maestro Flow dodaje płótno ukierunkowane na deweloperów, a Maestro Case celuje w przepływy pracy z dużą liczbą wyjątków, takie jak dochodzenia i zatwierdzenia. UiPath rozszerza również dystrybucję poprzez Microsoft, SAP, Google Cloud, Amazon Web Services, Deloitte i innych partnerów technologicznych i konsultingowych. Ten kierunek przenosi firmę poza samodzielną RPA w stronę szerszej warstwy aplikacji oprogramowania AI bez porzucania zarządzanej bazy automatyzacji.
Przegląd zysków UiPath (PATH) za Q2 roku fiskalnego 2027: Przychody, ARR i dźwignia operacyjna poprawiają się
UiPath odnotował 410,3 mln USD przychodów wobec oczekiwanych 397,85 mln USD, pobijając konsensus o około 12,4 mln USD i osiągając wzrost 13% rok do roku. EPS non-GAAP osiągnął konsensus na poziomie 0,15 USD, rozwodniony EPS GAAP poprawił się do 0,07 USD z zera, a ARR wzrósł o 12% do 1,938 mld USD przy 109% retencji. Zarząd podniósł całoroczne przychody do 1,789-1,794 mld USD i utrzymał około 445 mln USD dochodu operacyjnego non-GAAP. Główne napięcie dotyczy tego, czy poprawiające się marże mogą być połączone z szybszym wzrostem przychodów powtarzalnych napędzanych przez AI.
Czytaj więcej: UiPath (PATH) Przegląd zysków Q2 roku fiskalnego 2027: Pobicie przychodów o 410 mln USD wywołuje 16,63% spadek ceny
|
Wskaźnik finansowy |
Prognoza / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 roku fiskalnego 2027 |
397,85 mln USD konsensus |
410,3 mln USD |
Pobicie. Około 12,4 mln USD powyżej konsensusu; wzrost o 13% YoY. |
|
EPS non-GAAP Q2 |
0,15 USD konsensus |
0,15 USD |
Osiągnięcie. Dyscyplina operacyjna zrekompensowała ciągłe inwestycje. |
|
Rozwodniony EPS GAAP Q2 |
0,00 USD rok wcześniej |
0,07 USD |
Poprawa. Rentowność GAAP wzrosła. |
|
Roczny współczynnik odnowień |
1,730 mld USD rok wcześniej |
1,938 mld USD |
Rozszerzenie. ARR wzrósł o 12% z 37 mln USD nowego ARR netto. |
|
Retencja netto w dolarach |
— |
109% |
Pozytywne. Istniejący klienci zwiększyli wydatki. |
|
Dochód operacyjny non-GAAP |
— |
89 mln USD |
Rentowne. Marża osiągnęła około 22%. |
|
Prognoza przychodów Q3 roku fiskalnego 2027 |
— |
440-445 mln USD |
Wyższe sekwencyjnie. Punkt środkowy sugeruje około 8% wzrost YoY. |
|
Prognoza przychodów na rok fiskalny 2027 |
Poprzednie 1,776-1,781 mld USD |
1,789-1,794 mld USD |
Podniesione. Punkt środkowy wzrósł o 13 mln USD. |
|
Dochód operacyjny non-GAAP na rok fiskalny 2027 |
— |
Około 445 mln USD |
Zdyscyplinowane. Prognoza zachowuje dźwignię operacyjną. |
- Przychody 410,3 mln USD pobiły konsensus o około 12,4 mln USD: Stopa wzrostu 13% pokazuje, że platforma automatyzacji nadal się rozwija pomimo obaw o zakłócenia AI. Następny test to czy Q3 osiągnie zakres 440-445 mln USD.
- EPS non-GAAP 0,15 USD osiągnął konsensus: Dochód netto GAAP osiągnął 36,1 mln USD, a rozwodniony EPS poprawił się do 0,07 USD. Rentowność redukuje potrzebę wyboru między inwestycjami w platformę a krótkoterminową dyscypliną finansową. Ciągły dochód GAAP uczyniłby poprawę bardziej trwałą.
- ARR 1,938 mld USD wzrósł o 12% z 37 mln USD nowego ARR netto: Retencja 109% potwierdza ekspansję wśród istniejących klientów, jednak mniejsza liczba nowych klientów sprawia, że akwizycja i monetyzacja AI pozostają centralne dla debaty. Szybsze dodatki są potrzebne dla silniejszej zmiany oceny.
- Dochód operacyjny non-GAAP osiągnął 89 mln USD: 22% marża i 31 mln USD skorygowanego wolnego przepływu środków pieniężnych pokazują, że wzrost dociera do wyników operacyjnych. UiPath posiadał również 1,405 mld USD gotówki, ekwiwalentów i papierów wartościowych przeznaczonych do obrotu. Ta płynność wspiera inwestycje w produkty i selektywne przejęcia.
- Całoroczne prognozy przychodów wzrosły o 13 mln USD w punkcie środkowym: Nowy zakres 1,789-1,794 mld USD jest powyżej poprzednich prognoz, podczas gdy prognoza ARR na koniec roku 2,065-2,070 mld USD wymaga kolejnego wzrostu o 127-132 mln USD.
Perspektywy inwestycyjne UiPath (PATH) na 2026: Przypadek byczych 23 USD vs. przypadek niedźwiedzi 10 USD
Perspektywy UiPath na 2026 zależą od tego, czy agenci AI i orkiestracja mogą przyspieszyć przychody powtarzalne bez osłabienia marż. Istniejące wdrożenia automatyzacji i silna rentowność zapewniają wsparcie, podczas gdy wolniejszy nowy ARR netto i konkurencja natywna dla AI pozostają głównymi ryzykami.
Przypadek byczych: Silna adopcja agentów AI popycha PATH w kierunku 23 USD
Przypadek byczych zakłada, że Maestro, agenci AI i zarządzana automatyzacja wygrywają szersze wdrożenia w regulowanych przedsiębiorstwach. Osiemnaście z 20 największych transakcji Q2 UiPath zawierało AI, pokazując, że nowe produkty wchodzą do rzeczywistych wdrożeń klientów, a nie pozostają izolowanymi pilotażami.
Ruch w kierunku 23 USD wymagałby wzrostu nowego ARR netto powyżej 37 mln USD, utrzymania retencji na poziomie lub powyżej 109% i utrzymania silnej marży operacyjnej podczas kontynuacji inwestycji. ARR na koniec roku powyżej 2,065 mld USD wzmocniłby ten przypadek.
Przypadek bazowy: Stały wzrost ARR utrzymuje PATH między 15 a 18 USD
Przypadek bazowy zakłada, że przychody i ARR będą nadal rosnąć w niskich dwucyfrowych tempach, podczas gdy rentowność zrekompensuje wolniejszą akwizycję klientów. Istniejące wdrożenia RPA i dystrybucja partnerska wspierają odnowienia, chociaż konkurencja ogranicza ekspansję wyceny.
W tym scenariuszu PATH mógłby handlować głównie między 15 a 18 USD. Przychody w ramach prognoz, retencja bliska 109% i dochód operacyjny non-GAAP około rocznego celu 445 mln USD wspierałyby ten zakres. Nowy ARR netto pozostający blisko 37 mln USD ograniczałby potencjał wzrostu.
Przypadek niedźwiedzi: Silniejsza konkurencja AI ciągnie PATH w kierunku 10 USD
Przypadek niedźwiedzi zakłada, że przedsiębiorstwa coraz częściej automatyzują poprzez dostawców chmury, aplikacji i modeli, redukując popyt na oddzielną platformę orkiestracji. Cykle dużych transakcji mogą się również wydłużyć, gdy klienci porównują UiPath z wbudowanymi narzędziami AI.
Ruch w kierunku 10 USD stałby się bardziej prawdopodobny, gdyby wzrost ARR spadł poniżej 10%, retencja spadła poniżej 100% lub całoroczne prognozy przychodów zostały obcięte. Silne marże złagodziłyby wpływ, chociaż wolniejszy wzrost powtarzalny prawdopodobnie wpłynąłby na wycenę.
Prognozy cen akcji PATH na 2026 według analityków z Wall Street
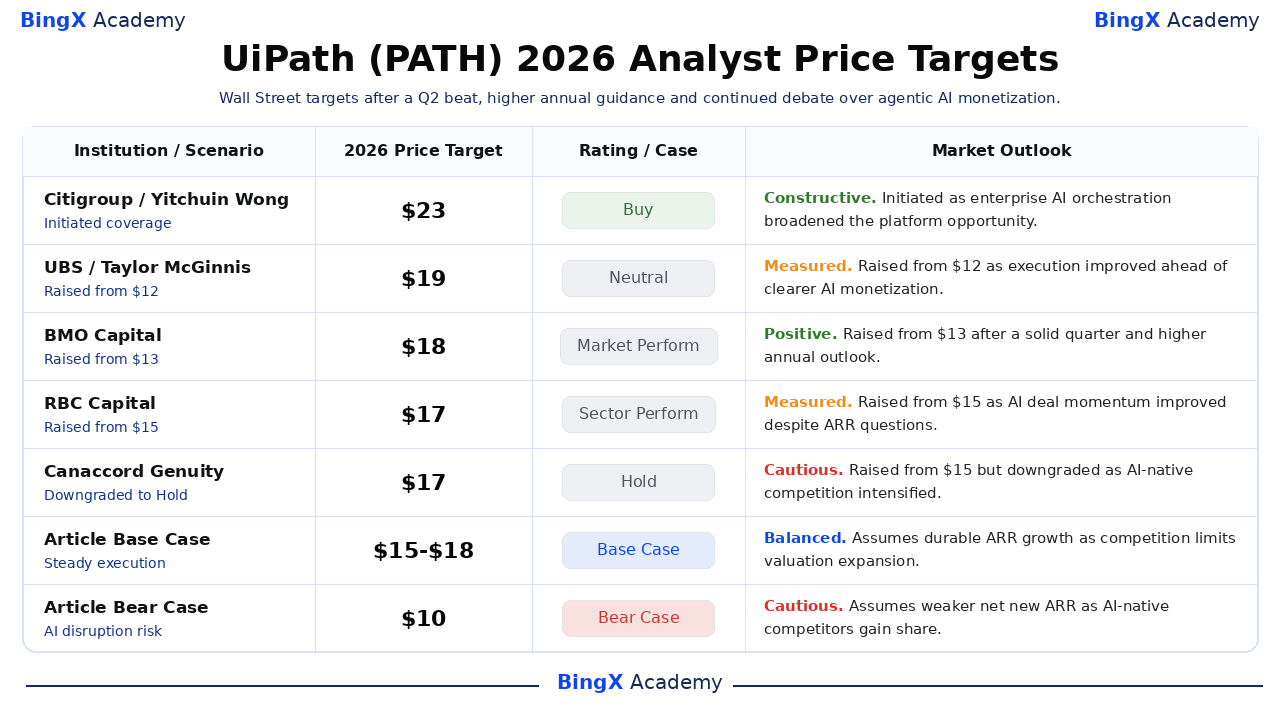
Działania analityków po Q2 pokazują szeroki zakres interpretacji. Citigroup rozpoczął z Buy i celem 23 USD, podczas gdy Canaccord podniósł cel do 17 USD i obniżył akcje do Hold. Grupa uznaje poprawioną egzekucję, ale pozostaje podzielona co do tempa i obronności monetyzacji agentic AI.
|
Instytucja |
Cel cenowy 2026 |
Ocena |
Perspektywy rynkowe |
|
Citigroup |
23 USD |
Kup |
Konstruktywne. 8 września: rozpoczęcie, gdy orkiestracja AI przedsiębiorstw poszerzyła możliwości platformy. |
|
UBS |
19 USD |
Neutralne |
Wyważone. 31 sierpnia: podniesienie z 12 USD, gdy egzekucja poprawiła się przed jaśniejszą monetyzacją AI. |
|
BMO Capital |
18 USD |
Wyniki rynkowe |
Pozytywne. 4 września: podniesienie z 13 USD po solidnym kwartale i wyższych rocznych prognozach. |
|
RBC Capital |
17 USD |
Wyniki sektorowe |
Wyważone. 4 września: podniesienie z 15 USD, gdy momentum transakcji AI poprawiło się pomimo pytań o ARR. |
|
Canaccord Genuity |
17 USD |
Trzymaj |
Ostrożne. 4 września: podniesienie z 15 USD, ale obniżenie oceny, gdy konkurencja natywna dla AI zintensyfikowała się. |
|
Przypadek bazowy artykułu |
15-18 USD |
Przypadek bazowy |
Zrównoważone. Zakłada trwały wzrost ARR, gdy konkurencja ogranicza ekspansję wyceny. |
|
Przypadek niedźwiedzi artykułu |
10 USD |
Przypadek niedźwiedzi |
Ostrożne. Zakłada słabszy nowy ARR netto, gdy konkurenci natywni dla AI zyskują udział. |
Jak handlować akcjami UiPath (PATH) na BingX
Handluj adopcją agentic-AI UiPath, wzrostem przychodów powtarzalnych i perspektywami marż używając BingX TradFi i narzędzi BingX AI. Ponieważ PATH może ostro reagować na zyski, ogłoszenia produktów i rozwój konkurencyjny, zdefiniuj zarówno tezę, jak i limit strat przed wejściem w pozycję.
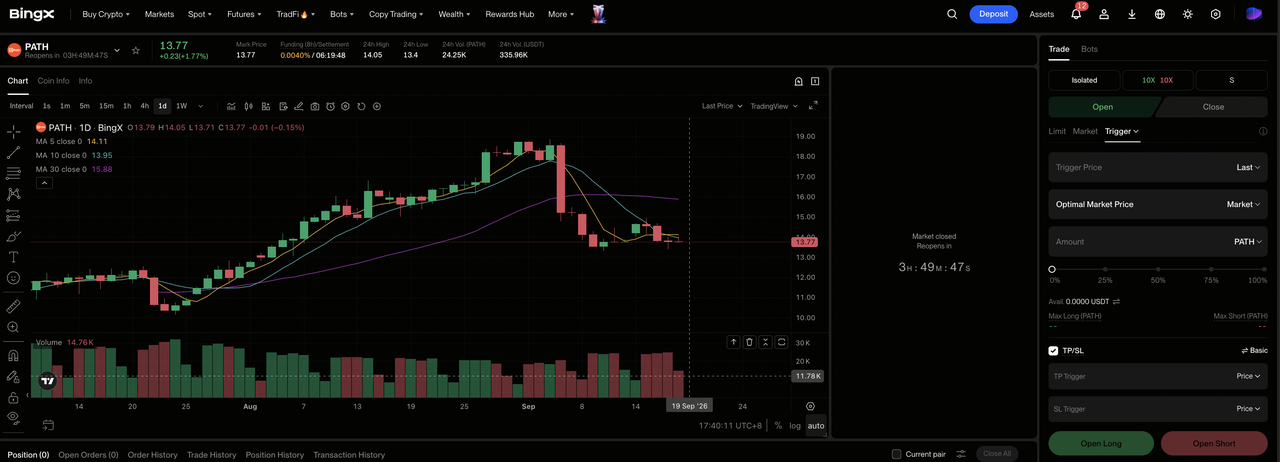
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz UiPath (PATH). Wyszukaj i wybierz kontrakt PATH-USDT perpetual futures.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz długą pozycję, jeśli konwersja transakcji agentic przyspiesza i marże pozostają silne. Wybierz Otwórz krótką pozycję, jeśli konkurencja natywna dla AI spowalnia ARR lub prognozy słabną.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin na podstawie twojej tolerancji ryzyka. Około 16% spadek po zyskach pokazuje, dlaczego konserwatywna dźwignia ma znaczenie.
Krok 5: Wykonaj rygorystyczne protokoły ryzyka. Ustaw Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. Monitoruj nowy ARR netto, retencję, prognozy i konkurencyjne wprowadzenia produktów.
Top 5 ryzyk do obserwowania dla inwestorów UiPath w 2026
UiPath poprawił rentowność, podczas gdy jego rynek automatyzacji szybko się zmienia. Te ryzyka mogą spowolnić przychody powtarzalne, osłabić retencję i wywrzeć presję na wycenę, nawet jeśli zyski pozostaną pozytywne.
- Konkurenci natywni dla AI mogą spowolnić wzrost nowych klientów: Dostawcy chmury i oprogramowania mogą wbudować automatyzację bezpośrednio w swoje platformy. To może zmniejszyć nowe wdrożenia UiPath, zwiększyć rabaty i osłabić długoterminową retencję.
- Nowy ARR netto może pozostać zbyt niski: Q2 dodał 37 mln USD nowego ARR netto. Jeśli dodatki nie przyspieszą, przyszła widoczność przychodów może się osłabić, a cel ARR na koniec roku stałby się trudniejszy do osiągnięcia.
- Duże transakcje mogą się przesuwać między kwartałami: Projekty automatyzacji przedsiębiorstw często wymagają długich zatwierdzeń. Opóźnione decyzje mogą przenieść ARR i przychody na późniejsze okresy, nawet gdy pipeline sprzedaży pozostaje aktywny.
- Zmiany przywództwa mogą stworzyć ryzyko wykonawcze: Zmiany w finansach i operacjach dodają nową odpowiedzialność podczas głównej transformacji produktowej. Zakłócenia w sprzedaży, finansach lub dostawach mogą spowolnić konwersję, gdy klienci oceniają produkty agentic UiPath.
- Niższa wycena wielokrotność może ograniczyć potencjał wzrostu: Wolniejszy wzrost lub wyższe stopy procentowe mogą zmniejszyć wielokrotność, którą płacą inwestorzy, nawet jeśli UiPath pozostanie rentowny. Silniejszy wzrost ARR i popyt nowych klientów byłyby potrzebne, aby zrekompensować tę presję.
Końcowe przemyślenia: Czy powinieneś inwestować w UiPath w 2026?
Q2 UiPath pokazał zdrowszy biznes operacyjny, z pobiciem przychodów o 12,4 mln USD, 12% wzrostem ARR, pozytywnym dochodem operacyjnym GAAP i wyższymi rocznymi prognozami. Akcja nadal potrzebuje dowodu, że produkty agentic mogą zwiększyć nowy ARR netto, a nie tylko chronić zainstalowaną bazę. Inwestorzy powinni obserwować dodatki ARR, retencję, udział AI w głównych transakcjach i marżę operacyjną razem, ponieważ wzrost bez monetyzacji lub marża bez nowego popytu pozostawiłyby tezę niekompletną.
Konserwatywne ramy decyzyjne szukałyby wzrostu nowego ARR netto powyżej 37 mln USD, retencji pozostającej blisko 109% i rocznego dochodu operacyjnego non-GAAP zmierzającego w kierunku 445 mln USD. Spełnienie wszystkich trzech testów wspierałoby przypadek bazowy lub byczych. Wolniejszy wzrost powtarzalny, słabsza retencja lub dowód, że wbudowane narzędzia AI wypierają UiPath, sprzyjałyby przypadkowi niedźwiedzi pomimo obecnej rentowności.
Przypomnienie o ryzyku: Perpetual futures powiązane z akcjami wiążą się z dźwignią i mogą zwiększyć straty. Cele analityków i scenariusze artykułu to warunkowe punkty odniesienia, a nie gwarancje.
Powiązane lektury
- Prognoza ceny Adobe (ADBE) 2026: Czy monetyzacja AI może popchnąć ADBE w kierunku 520 USD?
- Prognoza ceny AppLovin (APP) 2026: Czy wzrost AXON może popchnąć APP w kierunku 600 USD?
- Prognoza ceny Figma (FIG) 2026: Platforma startowa AI za 36,00 USD czy przewartościowana pułapka po IPO?
- Prognoza ceny CrowdStrike (CRWD) 2026: Czy bezpieczeństwo AI i Falcon Flex mogą popchnąć CRWD w kierunku 280 USD?
- Prognoza ceny Arm Holdings (ARM) 2026: Czy popyt na obliczenia AI może popchnąć ARM w kierunku 350 USD?
