


Rubrik (RBRK) vinde software care protejează datele întreprinderilor și ajută la restaurarea sistemelor după atacuri cibernetice. Security Cloud ancorează contractele sale recurente, în timp ce Agent Cloud extinde acel model de recuperare la agenții AI și activitatea acestora. Abonamentele în creștere creează o bază de venituri mai mare, dar costurile de găzduire, compensațiile în acțiuni și ciclurile lungi de vânzări enterprise determină cât din această creștere devine profit pe acțiune.
Ultimul trimestru a arătat o cerere recurentă puternică și câștiguri ajustate în îmbunătățire, în timp ce profitabilitatea GAAP rămâne nefinalizată. Veniturile Rubrik din trimestrul fiscal Q2 FY2027 au crescut cu 38% până la 427,3 milioane USD, ARR-ul abonamentelor a atins 1,66 miliarde USD, iar EPS diluat ajustat a fost de 0,20 USD. Rubrik a înregistrat în continuare o pierdere GAAP de 61,8 milioane USD. Următorul test este dacă extinderea clienților mari și implementările plătite de securitate AI vor accelera generarea de numerar mai rapid decât costurile de livrare și compensație.
Prognoza acțiunii RBRK pentru 2026 se concentrează acum pe două perspective:
- Cazul creșterii recurente și al securității AI: Extinderea clienților ar putea ridica așteptările privind câștigurile spre scenariul editorial de 150 USD.
- Cazul costurilor și evaluării: Rezervările mai lente, diluarea și evaluarea ar putea reduce așteptările de creștere viitoare.
Acest ghid analizează prognoza acțiunii RBRK, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe cele mai recente câștiguri ale Rubrik, depunerea trimestrială, anunțurile de produse și acțiunile datate ale analiștilor, plus cum să tranzacționați contracte futures pe acțiunile RBRK pe BingX TradFi cu colateral USDT.
Top 5 Lucruri pe care Investitorii Rubrik Trebuie să le Știe în Octombrie 2026
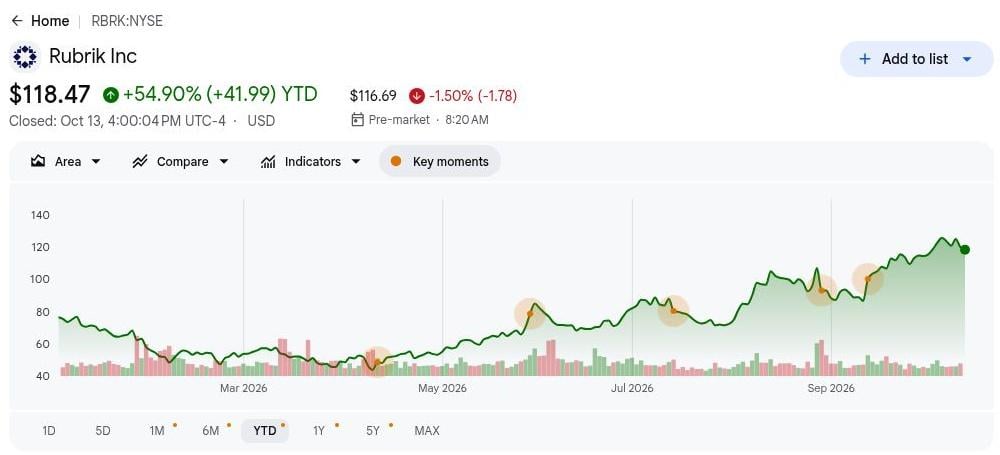
- RBRK a închis la 118,47 USD după ce a câștigat 54,90% în 2026. Închiderea NYSE din 2026-10-13 este aproape de mai multe ținte ale analiștilor de 120 USD. Investitorii anticipează deja un progres substanțial. Câștigurile ulterioare necesită așteptări de numerar sau creștere, adoptarea plătită oferind o confirmare mai fiabilă decât anunțurile singure.
- Veniturile din T2 au crescut cu 38% până la 427,3 milioane USD. Vânzările de abonamente au contribuit cu 407,2 milioane USD, aproximativ 95% din veniturile totale, consolidând tranziția spre software recurent. Veniturile au depășit, de asemenea, consensul urmărit de 396,3 milioane USD. Implementările existente sprijină extinderea și reduc dependența de achiziția de noi clienți.
- ARR-ul Cloud a crescut cu 39% până la 1,48 miliarde USD. ARR-ul net nou ajustat Cloud a crescut cu 20%, o verificare utilă a creșterii care exclude efectele de migrare. Migrarea clienților existenți poate crește ARR-ul Cloud fără cheltuieli incrementale echivalente. Adăugirile de bază trebuie să susțină evaluarea atribuită creșterii.
- Ghidajul anual ARR a atins 1,880 miliarde USD până la 1,885 miliarde USD. Conducerea se așteaptă, de asemenea, la un flux de numerar liber de 323 milioane USD până la 333 milioane USD pentru FY2027. Aceste ținte sprijină investițiile în produse. Creșterea recurentă devine mai valoroasă atunci când numerarul se extinde mai rapid decât cheltuielile de vânzări și suport.
- Rubrik AI a atins o treime din clienții globali în septembrie. Anunțul de adoptare din septembrie și extinderea Project Hourglass din octombrie cu AHEAD, Trace3 și WWT stabilesc progresul distribuției. Aceste rute în fluxurile de lucru enterprise necesită extindere plătită pentru a stabili venituri incrementale și a justifica investițiile.
Ce Este Rubrik (RBRK)?
Rubrik vinde software de abonament care protejează, monitorizează și restaurează datele în sistemele enterprise, cloud-urile publice și aplicațiile SaaS. Security Cloud combină copii de rezervă imuabile, analize ale amenințărilor și orchestrarea recuperării, astfel încât clienții să poată relua operațiunile curate după un atac. Compania câștigă venituri din abonamente cloud pe durata contractelor și recunoaște unele licențe pe termen parțial în avans, după cum explică depunerea trimestrială. Venitul anual recurent ajută astfel la afișarea bazei contractate atunci când calendarul vânzărilor trimestriale se schimbă. Costurile de găzduire și suport determină cât din acea bază ajunge la profit.
Rubrik își extinde arhitectura de recuperare la identități și aplicații autonome. Project Hourglass aduce Cognizant, Deloitte, LTM, HCLTech, NTT DATA și Wipro în distribuția Agent Cloud pentru Claude Code de la Anthropic; Code Guardian adaugă AHEAD, Trace3 și WWT la implementările conduse de servicii. Acești parteneri pot introduce Rubrik clienților care gestionează agenți AI în cadrul fluxurilor de lucru complexe de securitate. Certificarea și integrarea necesită timp, însă, iar testul comercial este dacă implementările se transformă în contracte plătite și ARR durabil.
Prezentare generală a câștigurilor Rubrik (RBRK) Q2 FY2027: Creșterea veniturilor de 38% depășește estimările
Veniturile din trimestrul fiscal Q2 FY2027 au crescut cu 38% până la 427,3 milioane USD, depășind referința de consens de 396,3 milioane USD, iar EPS diluat ajustat a atins 0,20 USD față de 0,04 USD așteptat. ARR-ul abonamentelor a crescut cu 33% până la 1,66 miliarde USD, în timp ce marja de contribuție s-a îmbunătățit la 14,0%. Conducerea a majorat ghidajul anual al veniturilor la 1,685 miliarde USD până la 1,693 miliarde USD. Generarea pozitivă de numerar sprijină extinderea, dar o pierdere GAAP de 61,8 milioane USD menține în atenție calitatea câștigurilor.
|
Indicator Financiar |
Ghidaj / Consens |
Raportat / Actual |
Surpriză |
|
Venituri Q2 FY2027 |
Consens 396,3 milioane USD |
427,3 milioane USD |
Depășit. Cu 31,0 milioane USD peste estimare; în creștere cu 38% față de an. |
|
EPS diluat non-GAAP |
Consens 0,04 USD |
0,20 USD |
Depășit. Cu 0,16 USD peste estimare. |
|
Pierdere netă GAAP |
Pierdere de 95,9 milioane USD cu un an mai devreme |
Pierdere de 61,8 milioane USD |
Îmbunătățit. Pierderea s-a redus cu 34,1 milioane USD. |
|
ARR abonament |
1,25 miliarde USD cu un an mai devreme |
1,66 miliarde USD |
Extins. În creștere cu 33% față de an. |
|
Marja de contribuție ARR |
9,4% cu un an mai devreme |
14,00% |
Îmbunătățit. În creștere cu 4,6 puncte procentuale. |
|
Perspectiva veniturilor Q3 FY2027 |
Actual Q2 427,3 milioane USD |
429M–431M |
Mai mare. Punctul median de 430 milioane USD este cu 2,7 milioane USD mai mare secvențial. |
|
Flux de numerar liber |
57,5 milioane USD cu un an mai devreme |
65,7 milioane USD |
Îmbunătățit. În creștere cu 8,2 milioane USD față de an. |
|
Compensație bazată pe acțiuni |
88,5 milioane USD cu un an mai devreme |
101,0 milioane USD |
Mai mare. În creștere cu 12,5 milioane USD față de an. |
- Creșterea veniturilor de 38% a subestimat cererea normalizată. Veniturile din drepturi materiale au scăzut la 4,7 milioane USD de la 14,2 milioane USD, iar conducerea a raportat o creștere de 43% după excluderea acestui efect. Aceasta consolidează interpretarea cererii de bază. Veniturile raportate includ licențe în avans, astfel că momentul recunoașterii contează în continuare.
- Creșterea ARR de 33% a reflectat o cerere recurentă mai profundă. Compania a încheiat iulie cu 3.084 de clienți care contribuie cu cel puțin 100.000 USD ARR de abonament, în creștere cu 23%. Relațiile mai mari sprijină vânzarea încrucișată. Capabilitățile suplimentare trebuie să crească valoarea contractului suficient pentru a compensa întârzierile de achiziție și reducerile de consolidare.
- Marja de contribuție de 14,0% s-a îmbunătățit cu 460 de puncte de bază. A crescut de la 9,4%, semnalând un efect de levier în contractele recurente. Marja brută GAAP a scăzut totuși de la 79,5% la 78,4%. Economia livrărilor diferă de eficiența vânzărilor. Costurile de infrastructură pot crește în ciuda scalei comerciale.
- EPS ajustat de 0,20 USD a contrastat cu o pierdere GAAP de 61,8 milioane USD. Rezultatul ajustat din anul precedent a fost o pierdere de 0,03 USD. Compensația trimestrială în acțiuni a atins 101,0 milioane USD. Profiturile ajustate sprijină modelul; compensația în capitaluri proprii necesită monitorizarea numărului de acțiuni.
- Ghidajul de venituri pentru T3 de 429 milioane USD până la 431 milioane USD stabilește următoarea provocare. Ghidajul marjei de contribuție este de 14%; ghidajul anual de numerar este de 323 milioane USD până la 333 milioane USD. Atingerea acestor ținte confirmă conversia în numerar. Un ghidaj redus ar slăbi sprijinul pentru evaluare înainte de sosirea rezultatelor de la sfârșitul anului.
Perspectiva de Investiții Rubrik (RBRK) 2026: Cazul Bull de 150 USD vs. Cazul Bear de 90 USD
Perspectiva Rubrik pentru 2026 depinde de dacă cererea recurentă de securitate și noile produse AI pot îmbunătăți împreună câștigurile și fluxul de numerar. Extinderea clienților mari și distribuția condusă de parteneri sprijină avantajul. Adăugirile mai lente în cloud, livrarea costisitoare sau adoptarea limitată plătită a Agent Cloud ar lăsa acțiunea dependentă de o evaluare ridicată pentru creșterea viitoare, mai degrabă decât de profitul GAAP curent.
Cazul Bull: Adoptarea mai puternică a securității AI împinge RBRK spre 150 USD
Cazul Bull presupune că ARR menține creșterea aproape sau peste 33% și că ARR-ul net nou ajustat Cloud accelerează peste 20%. Agent Cloud și Code Guardian încep să adauge contracte plătite alături de software-ul de bază de recuperare. Abonamentele mai mari distribuie cheltuielile de vânzări și inginerie pe o bază mai largă, în timp ce costurile de livrare cloud cresc mai lent decât veniturile contractate.
O mișcare spre 150 USD ar necesita ca implementările partenerilor să se transforme în utilizare plătită, un ghidaj mai puternic ARR sau de numerar și o marjă de contribuție mai bună. Demonstrațiile pentru clienți singure nu ar confirma îmbunătățirea câștigurilor necesară pentru a susține acea țintă.
Cazul de Bază: Cererea constantă de abonamente menține RBRK între 110 USD și 130 USD
Cazul de Bază presupune că Rubrik își livrează ghidajul anual în timp ce vânzările AI se construiesc treptat. Cererea de bază pentru recuperare rămâne rezistentă și Project Hourglass lărgește distribuția, dar cumpărătorii enterprise reglementați au nevoie de timp pentru a implementa noi fluxuri de lucru de securitate. Pierderile GAAP continue și costurile de livrare cloud limitează cât plătesc investitorii pentru baza recurentă.
RBRK ar putea tranzacționa în principal între 110 USD și 130 USD dacă vânzările T3 ating 429 milioane USD până la 431 milioane USD, marja de contribuție se menține aproape de 14% și ghidajul anual de numerar rămâne intact. Adăugirile cloud mai slabe ar provoca intervalul.
Cazul Bear: Rezervările mai lente și costurile mai mari trag RBRK spre 90 USD
Cazul Bear presupune că adăugirile cloud încetinesc și că cumpărătorii enterprise amână angajamentele Agent Cloud. Cheltuielile de inginerie și găzduire ar precede atunci veniturile din produse mai noi, reducând efectul de levier operațional în ciuda afacerii de recuperare stabilite. Compensația în acțiuni ar limita și mai mult beneficiul per acțiune al oricărei îmbunătățiri a numerarului.
O mișcare spre 90 USD ar deveni mai probabilă dacă ghidajul ARR sau de numerar scade, extinderea clienților mari slăbește sau conversia plătită AI dezamăgește. Estimările de creștere mai mici și un multiplu de evaluare redus s-ar consolida reciproc.
Prognoze ale Prețului Acțiunii RBRK pentru 2026 de la Analiștii Wall Street
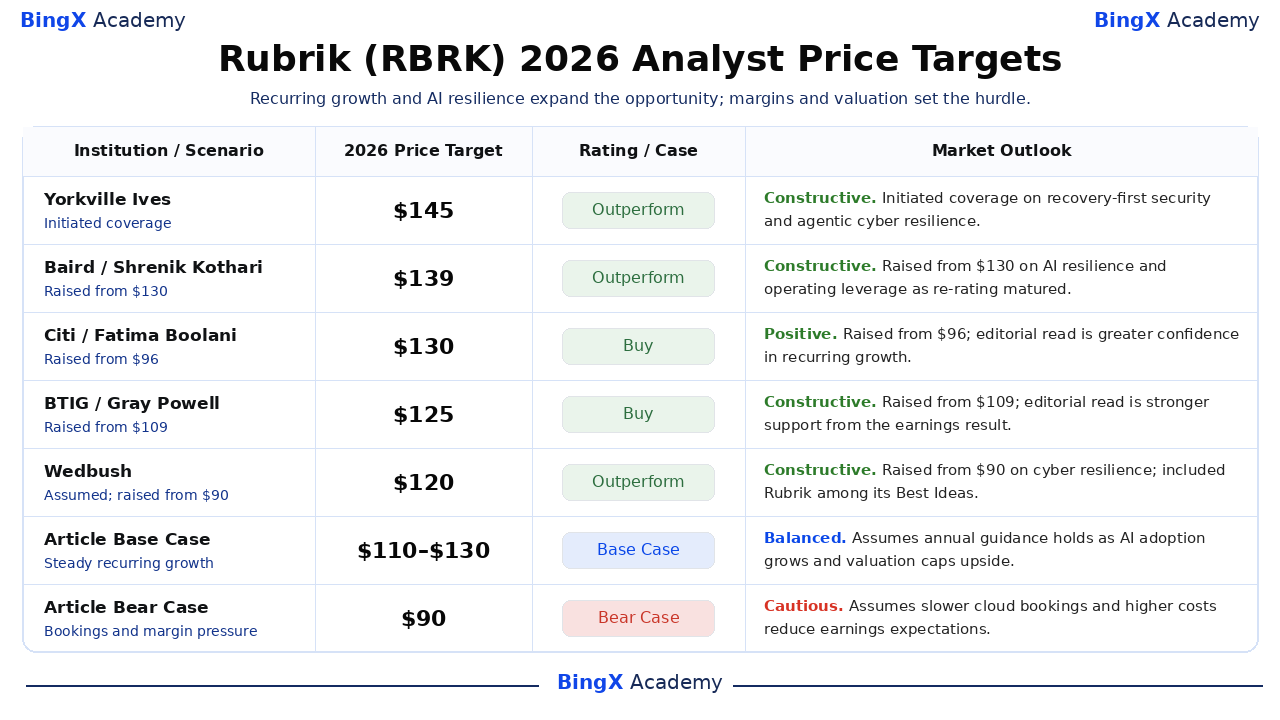
Aceste acțiuni instituționale datate au fost verificate până la 2026-10-14. Țintele continue de 12 luni se extind până în 2027; rezultatele de la sfârșitul anului rămân incerte. Acolo unde rapoartele stabilesc doar o acțiune, interpretarea este etichetată ca editorială. Rândurile de Bază și Bear din articol sunt scenarii independente pentru restul anului calendaristic.
|
Instituție / Scenariu |
Țintă de Preț 2026 |
Rating / Caz |
Perspectiva Pieței |
|
Yorkville Ives |
145 USD |
Outperform |
Constructiv. 2026-10-07: A inițiat acoperirea privind securitatea axată pe recuperare și reziliența cibernetică agentică; analistul individual nu a fost dezvăluit. |
|
Baird |
139 USD |
Outperform |
Constructiv. 2026-09-23: Ridicat de la 130 USD pe reziliența AI și efectul de levier operațional pe măsură ce oportunitatea de re-evaluare s-a maturizat. |
|
Citi |
130 USD |
Cumpărare |
Pozitiv. 2026-08-28: Ridicat de la 96 USD; citirea editorială este o mai mare încredere în creșterea recurentă. |
|
BTIG |
125 USD |
Cumpărare |
Constructiv. 2026-08-28: Ridicat de la 109 USD; citirea editorială este un sprijin mai puternic din rezultatul câștigurilor. |
|
Wedbush |
120 USD |
Outperform |
Constructiv. 2026-09-11: A preluat acoperirea și a ridicat de la 90 USD, invocând reziliența cibernetică și plasând Rubrik pe lista sa Best Ideas. |
|
CIBC |
120 USD |
Outperformer |
Măsurat. 2026-08-31: Ridicat de la 115 USD; citirea editorială este o resetare măsurată a evaluării post-câștiguri. |
|
Cazul de Bază al Articolului |
110 USD până la 130 USD |
Caz de Bază |
Echilibrat. Presupune că ghidajul anual se menține pe măsură ce adoptarea AI crește și evaluarea limitează avantajul. |
|
Cazul Bear al Articolului |
90 USD |
Caz Bear |
Precaut. Presupune că rezervările cloud mai lente și costurile mai mari reduc așteptările privind câștigurile. |
Cum să Tranzacționați Acțiunile Rubrik (RBRK) pe BingX
Tranzacționați creșterea recurentă a Rubrik, adoptarea securității AI și perspectiva de profitabilitate folosind BingX TradFi și instrumentele BingX AI. Deoarece RBRK poate reacționa brusc la actualizările ARR, ghidaj și anunțuri ale partenerilor, traderii ar trebui să definească atât catalizatorul, cât și limitele de risc înainte de a intra într-o poziție.
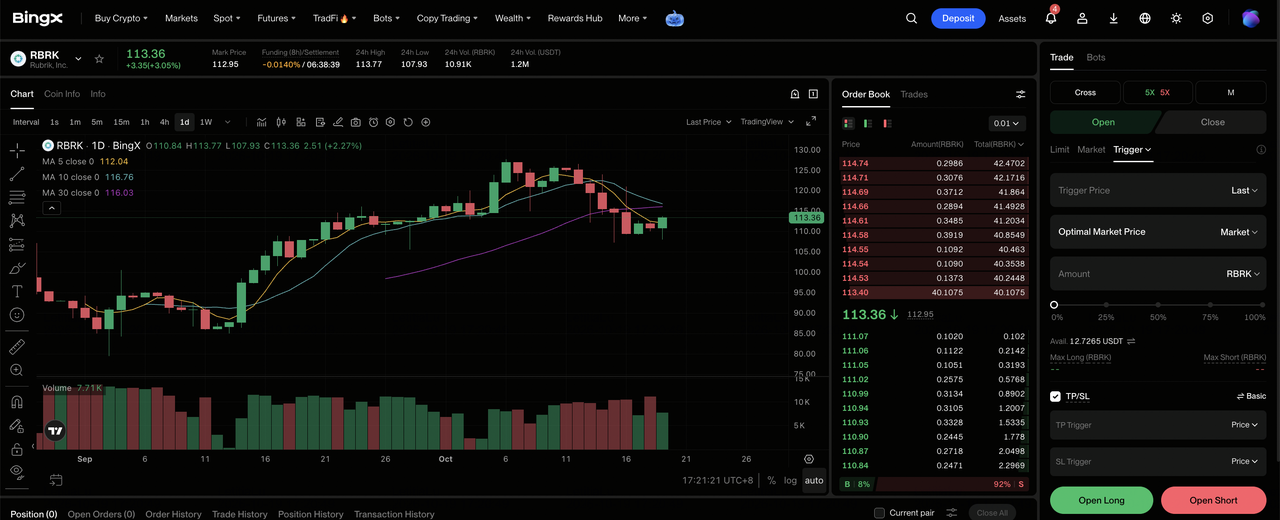
Pasul 1: Accesați BingX TradFi. Înregistrați-vă și navigați la secțiunea specializată TradFi din panoul de control al bursei BingX.
Pasul 2: Selectați Rubrik (RBRK). Căutați și selectați contractul futures perpetuu RBRK-USDT.
Pasul 3: Alegeți direcția. Selectați Deschideți Long dacă vă așteptați ca adăugirile recurente mai puternice și adoptarea plătită a AI să ridice ghidajul. Selectați Deschideți Short dacă vă așteptați ca rezervările cloud, previziunile de numerar sau marjele de livrare să slăbească.
Pasul 4: Selectați efectul de levier și modul de marjă. Alegeți Marjă Izolată sau Încrucișată în funcție de toleranța la risc. Avansul de 54,90% de la începutul anului al RBRK face ca efectul de levier conservator și dimensionarea clară a pozițiilor să fie importante atunci când așteptările sunt ridicate.
Pasul 5: Aplicați protocoale stricte de gestionare a riscurilor. Setați niveluri Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. RBRK poate reacționa rapid la câștiguri, creșterea ARR, modificări ale ghidajului, contracte AI și schimbări ale evaluării sectorului de securitate.
Top 5 Riscuri de Urmărit pentru Investitorii Rubrik în 2026
Rubrik are o bază recurentă în creștere, dar valoarea durabilă per acțiune depinde de calitatea contractelor, costurile de livrare cloud și cât de repede noile instrumente de securitate AI devin abonamente plătite.
- Extinderea mai lentă a întreprinderii ar slăbi veniturile viitoare. ARR presupune reînnoirea contractului; migrarea clienților complică comparațiile de creștere cloud de bază. Reînnoirile mai mici sau extinderea enterprise ar reduce așteptările de vânzări viitoare înainte ca veniturile trimestriale să încetinească vizibil, slăbind sprijinul pentru evaluare.
- Costurile de găzduire pot consuma beneficiul scalei. Depunerea trimestrială a raportat o creștere de 7,9 milioane USD a costurilor de găzduire, iar marja brută totală a scăzut. Dacă costurile infrastructurii de sarcini de lucru depășesc prețurile abonamentelor, venitul incremental creează mai puțin profit și susține un multiplu de câștiguri mai mic.
- Compensația în capitaluri proprii diluează dreptul asupra numerarului viitor. Compensația trimestrială în acțiuni a atins 101,0 milioane USD față de 88,5 milioane USD; acțiunile ponderate au crescut la 206,1 milioane față de 194,9 milioane. Emiterea poate compensa îmbunătățirile operaționale atunci când creșterea numerarului rămâne în urma bazei de acțiuni.
- Adoptarea AI poate dura mai mult pentru a deveni creștere plătită. Utilizarea de o treime a clienților stabilește angajamentul; Code Guardian extinde distribuția. Niciuna dintre dezvăluiri nu furnizează un total separat al veniturilor AI recunoscute. Adoptarea fără creșteri proporționale ale contractelor reduce randamentele cheltuielilor de dezvoltare a produselor.
- O evaluare mai ridicată mărește dezamăgirile de execuție. Acțiunile au câștigat 54,90% până la 2026-10-13, punând mai mult accent pe continuarea extinderii ARR și generării de numerar. Ghidajul redus poate comprima multiplul. Efectul de levier amplifică ajustarea de preț rezultată și potențiala pierdere de capital.
Gânduri Finale: Ar Trebui să Investiți în Rubrik în 2026?
Creșterea puternică a veniturilor recurente ale Rubrik consolidează poziția sa în securitatea datelor enterprise și recuperarea cibernetică, cu ARR-ul abonamentelor din T2 crescând cu 33% până la 1,66 miliarde USD, EPS ajustat atingând 0,20 USD și fluxul de numerar liber îmbunătățindu-se la 65,7 milioane USD. Extinderea relațiilor enterprise și parteneriatele Agent Cloud oferă oportunități suplimentare de creștere pe măsură ce companiile investesc în reziliența cibernetică și protecția datelor bazată pe AI. Cheia este dacă o adoptare mai puternică poate fi tradusă în valori mai mari ale contractelor, marje îmbunătățite și generare susținută de numerar.
Cazul bull de 150 USD depinde de accelerarea rezervărilor, monetizarea mai puternică a AI și continuarea efectului de levier operațional, în timp ce cazul bear de 90 USD reflectă creșterea mai lentă și presiunea de evaluare. Cazul de bază de 110 USD până la 130 USD presupune că Rubrik își livrează ghidajul actual cu extinderea constantă a veniturilor recurente. Investitorii pot urmări creșterea viitoare a ARR, adoptarea Agent Cloud, ghidajul fluxului de numerar liber și diluarea acțiunilor pentru a evalua dacă fundamentele îmbunătățite pot susține o evaluare mai mare.
Avertisment privind Riscurile: Investiția în RBRK implică riscul pierderii de capital. Calendarul contractelor enterprise, costurile de infrastructură, monetizarea AI, compensația bazată pe acțiuni și modificările de evaluare pot afecta câștigurile și performanța prețului acțiunilor. Investitorii ar trebui să evalueze aceste riscuri și să efectueze cercetări independente înainte de a investi.
Lectură Conexă
- Predicția Prețului CrowdStrike (CRWD) 2026: Poate Securitatea AI și Falcon Flex Împinge CRWD spre 280 USD?
- Predicția Prețului Palo Alto Networks (PANW) 2026: Poate Creșterea Securității AI Împinge PANW spre 475 USD?
- Predicția Prețului Okta (OKTA) 2026: Poate Securitatea Agenților AI Împinge OKTA spre 225 USD?
- Predicția Prețului UiPath (PATH) 2026: Poate AI Agentică Împinge PATH spre 23 USD?
- Predicția Prețului Oracle (ORCL) 2026: Poate Creșterea Cloud AI Împinge ORCL spre 260 USD?
