
Plug Power (PLUG) 建造氫燃料電池系統、電解器、氫氣工廠和相關加氫基礎設施。物料處理仍然是其最大的既定市場,而服務、氫燃料和大型電解器項目旨在創造經常性收入並擴大需求。這種綜合模式創造了多條增長路徑,但也使 PLUG 對項目時機、製造成本和外部融資敏感。
Plug Power 2026年第二季度業績顯示了可衡量的進展,但並未消除資產負債表的爭論。收入達到1.783億美元,調整後每股虧損收窄至0.07美元,毛利率從一年前的負31%改善至大致收支平衡。管理層將2026年收入增長指導上調至15%至16%,但約1.62億美元的無限制現金意味著現金轉換仍然重要。
PLUG股票2026年預測現在集中在兩個競爭性觀點:
- 利潤率和積壓訂單轉換情況:物料處理更新、季度1,666個GenDrive部署和新電解器最終投資決定可能將15%至16%的增長計劃轉換為正數第四季度EBITDAS。
- 流動性和執行情況:負燃料利潤率、長項目時間表和約6,100萬美元的季度淨現金使用可能使融資和稀釋風險先於營運復甦。
本指南分解了PLUG股票預測、2026年價格情境、主要風險和分析師展望,參考了Plug Power於8月10日發布的2026年第二季度業績、季度申報以及截至9月23日的市場數據,以及 如何在BingX TradFi上交易PLUG股票期貨,使用 USDT抵押品。
2026年9月Plug Power投資者需要知道的5件事
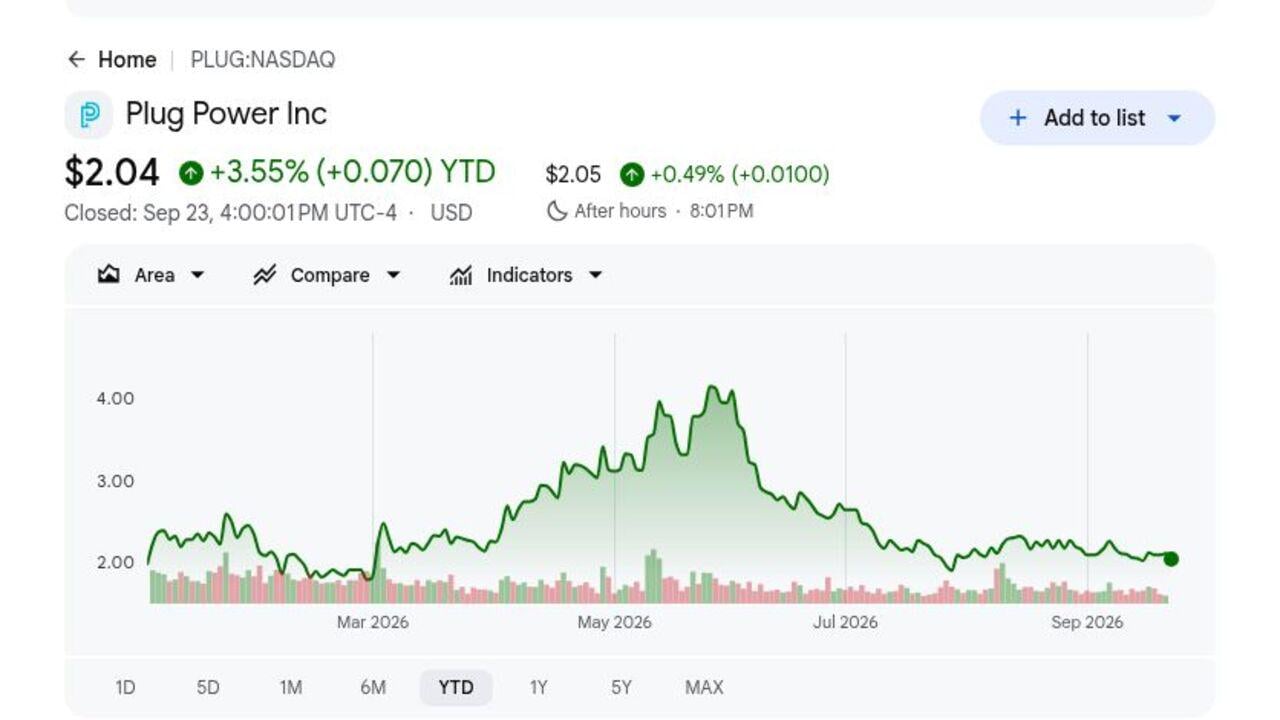
- PLUG收於2.04美元,2026年上漲3.55%:溫和漲幅掩蓋了2026年約1.70美元至4.58美元的廣泛區間。波動性顯示了氫需求、融資和管理層實現營運收支平衡路徑的預期變化速度。
- 第二季度收入達到1.783億美元:結果超過約1.688億美元的一致預期950萬美元,環比增長約9%。超預期很重要,因為積壓訂單轉換需要支持一個仍在消耗現金並在多個氫市場投資的業務。
- GenDrive部署增長125%至1,666台:部署量比一年前的739台增加了一倍多。兩個大客戶計劃在三年內更新超過20,000台設備,如果推出按計劃進行,將創造潛在的設備、服務和氫燃料需求。
- 管理層將2026年收入增長指導上調至15%至16%:之前的範圍是13%至15%,管理層仍然目標第四季度正EBITDAS。如果更強勁的增長與更好的結構和更低的現金消耗相匹配,展望將變得更有意義。
- 資產貨幣化目標仍為2.75億美元:季度結束後宣布的交易預計產生8,000萬美元的近期流動性,約4,700萬美元已於8月初收到。進展減少了即時融資壓力,儘管延遲完成可能使稀釋風險重新成為焦點。
什麼是Plug Power (PLUG)?
Plug Power是一家綜合氫技術公司,設計質子交換膜燃料電池、GenDrive物料處理系統、GenSure固定電源產品和GenEco電解器。它還開發氫氣生產工廠、液化、儲存、運輸和加氫基礎設施。收入來自設備銷售、服務合同和向已安裝系統供應的氫燃料。該模式旨在將前期項目收入與經常性售後市場需求結合起來。
長期策略是擴大已安裝燃料電池基礎,同時轉換大型電解器項目並改善整個氫網絡的經濟性。 亞馬遜、 沃爾瑪和家樂福是指定的物料處理客戶,兩個大客戶打算在三年內更新超過20,000個GenDrive單元。Plug還在推進與Carlton Power、Hy2gen、Orica、Galp、Iberdrola和BP的項目,使公司在倉庫車隊之外接觸到工業氫。
閱讀更多: 2026年值得購買的頂級AI能源股:核能、天然氣、燃料電池和AI電力建設
Plug Power (PLUG) 2026年第二季度業績概覽:收入超預期和利潤率改善支持轉機
Plug報告第二季度收入1.783億美元,而預期約1.688億美元,調整後每股虧損0.07美元,而預期虧損0.10美元,毛利率接近收支平衡,而一年前為負31%。營運費用下降約50%至6,200萬美元,淨現金使用環比下降58%至6,100萬美元,2026年收入增長指導增加至15%至16%,流動性成為核心權衡。
閱讀更多: Plug Power (PLUG) 2026年第二季度業績概覽:1.783億美元收入超預期和更高的2026年展望推動股價上漲5.21%
|
財務指標 |
指導/一致預期 |
報告/實際 |
驚喜 |
|
2026年第二季度收入 |
一致預期1.688億美元 |
1.783億美元 |
超預期。比一致預期高950萬美元,環比增長約9%。 |
|
第二季度調整後每股收益 |
虧損0.10美元 |
虧損0.07美元 |
超預期。虧損比一致預期收窄0.03美元,比去年同期收窄0.11美元。 |
|
第二季度GAAP每股收益 |
虧損0.17美元 |
虧損0.14美元 |
超預期。從2025年第二季度虧損0.20美元改善。 |
|
第二季度毛利率 |
預期改善 |
約收支平衡 |
改善。從去年同期負31%和第一季度負13%改善。 |
|
營運費用 |
成本紀律 |
約6,200萬美元 |
改善。同比下降約50%。 |
|
淨現金使用 |
更低燃燒 |
約6,100萬美元 |
改善。環比下降約58%。 |
|
無限制現金 |
不適用 |
約1.62億美元 |
適中。流動性仍然依賴貨幣化和融資。 |
|
2026年收入增長 |
之前13%至15% |
15%至16% |
上調。更強勁的下半年積壓訂單支持新範圍。 |
- 收入1.783億美元超過一致預期950萬美元:收入環比增長約9%,顯示出更好的出貨節奏。下一個測試是下半年積壓訂單是否按計劃轉換,因為重複延遲會削弱對上調年度展望和流動性計劃的信心。
- 調整後每股虧損收窄至0.07美元:結果超過了一致預期的0.10美元虧損,並從一年前的0.18美元虧損改善。更好的單位經濟性正在影響損益表,儘管正EBITDAS仍然依賴於持續的收入增長、結構和成本控制。
- 毛利率改善了約31個百分點:利潤率從2025年第二季度的負31%移至約收支平衡。這是最清晰的轉機信號之一,儘管深度負燃料利潤率仍然限制了綜合盈利能力。
- 營運費用下降約50%至6,200萬美元:較低的成本基礎與毛利率改善一起幫助收窄虧損。維持這些節約很重要,因為Plug仍然需要資助電解器項目、客戶支持和氫基礎設施,同時目標第四季度正EBITDAS。
- 淨現金使用下降58%至6,100萬美元:無限制現金約為1.62億美元,而資產交易目標2.75億美元收益。較低的燃燒延長了跑道,但考慮到Plug更廣泛的項目野心,貨幣化時機和非稀釋性融資仍然至關重要。
Plug Power (PLUG) 2026年投資展望:5美元牛市情況對1.20美元熊市情況
Plug Power的2026年展望取決於更高的部署、電解器項目和成本削減是否能夠將改善的利潤率轉化為正營運結果。上漲空間來自更強的積壓訂單轉換和更低的現金燃燒,而項目延遲、弱燃料經濟性和融資需求仍然是主要風險。
牛市情況:更強的項目銷售和利潤率推動PLUG朝5美元邁進
牛市情況假設20,000台更新機會按計劃進行,電解器項目如Orica和Carlton Power轉換為收入,服務利潤率保持正數。第二季度的大致收支平衡毛利率和營運費用50%的削減顯示,更高的銷售可以轉化為更好的營運槓桿。
朝5美元的移動將需要第四季度正EBITDAS、負48%燃料利潤率的進一步改善,以及朝2.75億美元貨幣化目標的可見進展。在沒有大規模稀釋性股權融資的情況下,持續的15%至16%年增長將加強這種情況。
基本情況:穩定的收入增長使PLUG保持在2.25美元至3.50美元之間
基本情況假設物料處理和服務支持上調的收入展望,而電解器項目進展不均。毛利率保持在收支平衡附近或略微正數,但約6,100萬美元的季度現金使用和1.62億美元的無限制現金使融資風險成為焦點。
在這些條件下,PLUG可能主要在2.25美元至3.50美元之間交易。部署增長、27%的服務利潤率和較低的營運成本將支持這個範圍。較慢的項目批准或延遲的資產銷售將限制上端。
熊市情況:項目延遲和現金燃燒將PLUG拉向1.20美元
熊市情況假設大型電解器項目滑坡,燃料經濟性保持深度負數,物料處理更新轉換比計劃慢。季度末約1.62億美元的無限制現金,持續燃燒可能使外部融資變得更加緊迫,儘管宣布了資產交易。
如果第四季度EBITDAS保持負數、2026年增長低於15%或貨幣化收益錯失2.75億美元目標,朝1.20美元的移動將變得更有可能。這些結果將削弱轉機情況並增加稀釋風險。
華爾街分析師對PLUG股票2026年價格預測
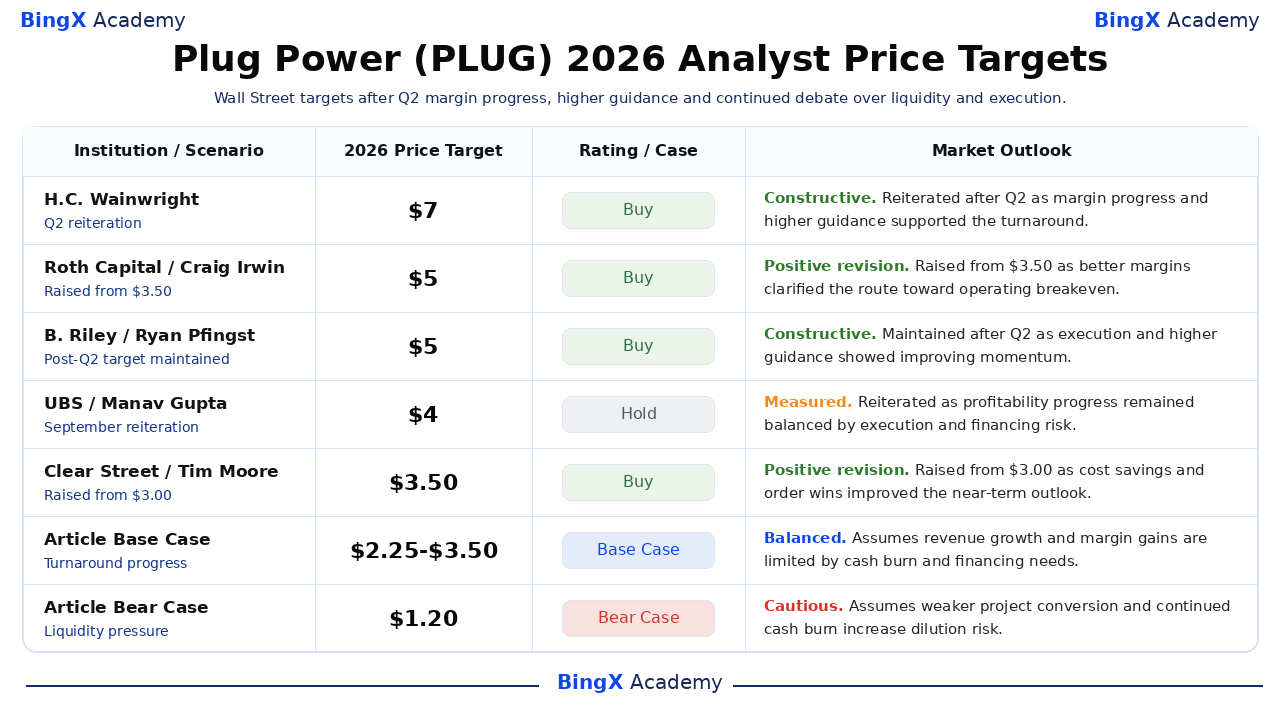
華爾街目標仍然異常分散,因為分析師同意第二季度執行改善,但對利潤率增長的持久性和可用融資存在分歧。選定的目標範圍從2.75美元到7美元,與9月23日的2.04美元收盤價相比,所以投資者應該將每個目標與其日期營運假設一起閱讀,而不是作為承諾。
|
機構/分析師 |
2026年價格目標 |
評級 |
市場展望 |
|
H.C. Wainwright / Amit Dayal |
7.00美元 |
買入 |
建設性。8月11日:第二季度後重申,因為利潤率進展和更高指導支持了轉機。 |
|
Roth Capital / Craig Irwin |
5.00美元 |
買入 |
正面修訂。8月12日:從3.50美元上調,因為更好的利潤率澄清了朝收支平衡的路線。 |
|
B. Riley / Ryan Pfingst |
5.00美元 |
買入 |
建設性。8月11日:維持,因為第二季度執行和上調指導顯示了改善動力。 |
|
UBS / Manav Gupta |
4.00美元 |
持有 |
適中。9月16日:重申,因為盈利能力進展仍然與融資風險平衡。 |
|
Clear Street / Tim Moore |
3.50美元 |
買入 |
正面修訂。4月29日:從3.00美元上調,因為成本節約和訂單改善了展望。 |
|
RBC Capital / Christopher Dendrinos |
2.75美元 |
行業表現 |
平衡。8月11日:維持投機風險觀點,因為更高指導面臨流動性問題。 |
|
文章基本情況 |
2.25美元至3.50美元 |
基本情況 |
平衡。假設收入增長和利潤率增長受到現金燃燒和融資需求的限制。 |
|
文章熊市情況 |
1.20美元 |
熊市情況 |
謹慎。假設較弱的項目轉換和持續的現金燃燒增加稀釋風險。 |
如何在BingX上交易Plug Power (PLUG)股票
使用BingX TradFi和 BingX AI工具交易Plug Power的氫需求、利潤率復甦和流動性展望。因為PLUG可能對項目決定、收益和融資更新做出劇烈反應,交易者應該在進入倉位之前定義催化劑和風險限制。
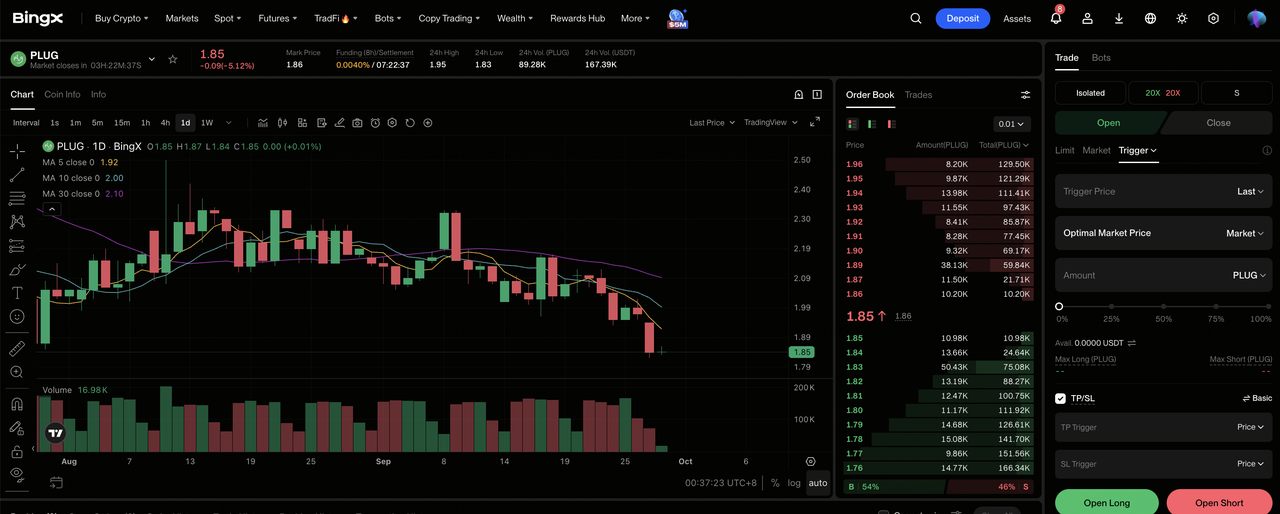
步驟1:進入BingX TradFi。 註冊並導航到BingX交易所儀表板上的專門 TradFi部分。
步驟2:選擇Plug Power (PLUG)。搜索並選擇 PLUG-USDT永續期貨合約。
步驟3:選擇您的方向。如果利潤率、部署和流動性加強,選擇 開多。如果項目延遲或融資壓力削弱預期每股經濟效益,選擇開空。
步驟4:選擇槓桿和保證金模式。根據您的風險承受能力選擇 逐倉或全倉保證金。1.70美元至4.58美元的年度範圍顯示了為什麼保守槓桿和明確倉位規模很重要。
步驟5:執行嚴格的風險協議。在進入交易之前或之後立即設置 止盈和止損(TP/SL)水平。PLUG可能對收益、指導、項目里程碑、資產銷售和資本募集做出快速反應。
2026年Plug Power投資者需要關注的5大風險
Plug最近的改善並未消除融資、執行和政策風險背後股票的波動性。每個風險都可能影響現金流、稀釋或投資者對轉機的估值。
- 流動性壓力可能稀釋股東:無限制現金約為1.62億美元,季度淨現金使用為6,100萬美元。如果2.75億美元貨幣化計劃滑坡,Plug可能需要股權或昂貴債務,減少未來每股價值。
- 燃料利潤率仍然深度負數:燃料毛利率從負91%改善到約負48%,但業務隨著體量增長仍然虧錢。利用率和生產效率的緩慢進展可能抵消設備和服務的收益。
- 電解器項目可能延遲:管道包括30兆瓦、50兆瓦、100兆瓦和275兆瓦機會,但宣布的項目不保證近期收入。許可、融資或最終投資決定可能將出貨推遲到更晚的期間。
- 大客戶更新創造集中風險:兩個客戶可能在三年內更新超過20,000個GenDrive單元。任何一個客戶的較慢推出都會同時影響設備、服務和氫需求。
- 政策和競爭可能壓迫回報:氫稅收規則、電價和補貼影響項目經濟性,而燃料電池與電池和其他清潔電力系統競爭。較弱的激勵措施或激進定價可能降低訂單轉換和利潤率。
最終想法:您應該在2026年投資Plug Power嗎?
Plug Power擁有比一年前更強的營運證據:第二季度收入1.783億美元、大約收支平衡的毛利率、營運費用降低50%和15%至16%的年增長目標。未解決的問題是這些收益是否能夠在流動性約束迫使削弱股東利益的融資之前達到現金流。
如果第四季度EBITDAS轉正、燃料經濟性改善和2.75億美元貨幣化計劃加強流動性,牛市情況支持5美元。如果項目轉換放緩或稀釋占主導,熊市情況指向1.20美元。保守的交易者可能會等待下一次毛利率、現金使用和資產銷售更新,然後再增加敞口,因為這些數字直接測試轉機。
風險提醒:交易和投資PLUG等股票涉及高資本損失風險。收益錯失、項目延遲、融資變化、估值轉移和槓桿交易可能產生快速損失。在分配資本之前進行獨立研究。
