
優步(UBER)經營一個全球市場,透過出行、外送和貨運服務連接消費者與司機、快遞員、餐廳、零售商和貨運承運商。其網絡在2026年第二季度擁有2.08億月活躍平台消費者,而1020萬名司機和快遞員在該季度賺取了超過250億美元。這種廣度創造了跨平台優勢,但也使股票對本地監管、保險成本、消費者需求和自動駕駛汽車顛覆敏感。
最新季度顯示,儘管由於英國業務模式變化導致標題收入比較失真,用戶增長和利潤轉換仍然強勁。 優步第二季度總預訂量增長24%至580.2億美元,行程增加18%至38.7億次,收入增長12%至141.9億美元。調整後EBITDA增長更快,達33%至28.2億美元,但管理層也承諾在未來幾年投資超過100億美元於機器人計程車投資。
UBER股票2026年的預測現在集中在兩個相互競爭的觀點上:
- 平台規模和自動化案例:出行和外送預訂繼續以20%以上的速度複合增長,自由現金流資助機器人計程車合作夥伴關係,優步成為連接多個自動駕駛車隊與超過2億活躍消費者的需求和調度層。
- 資本密集和去中介化案例:148億美元的Delivery Hero協議和超過100億美元的計劃機器人計程車投資吸收現金,而Waymo、特斯拉和其他車隊運營商建立直接消費者關係,削弱優步的市場經濟學。
本指南詳細分析UBER股票預測、2026年價格情景、主要風險和分析師展望,基於優步8月5日第二季度2026年業績發布、季度申報和截至9月23日的市場數據,以及 如何在 BingX TradFi上使用USDT抵押品交易UBER股票期貨。
2026年9月優步投資者需要知道的五大要點
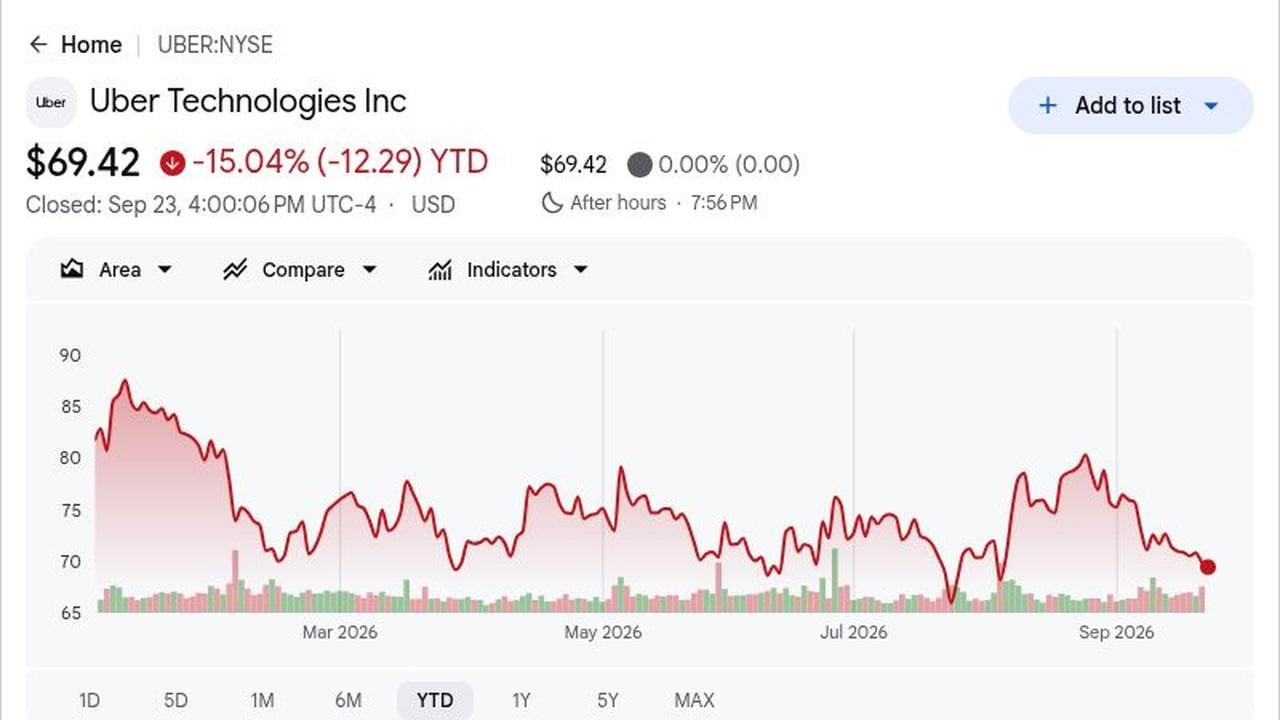
- UBER收盤於69.42美元,2026年下跌15.04%:9月23日收盤價比101.30美元的52週高點低約31%,儘管預訂量和現金流創記錄。這一差距顯示投資者對機器人計程車競爭、Delivery Hero交易和較軟的近期指導的折價超過當前市場需求。
- 收入達到141.9億美元,非美國通用會計準則每股收益增長35%至0.81美元:收入年增長12%,但比142.4億美元的共識低約4900萬美元。調整後每股收益比FactSet估計的0.80美元高出一美分,顯示更強的營運槓桿部分抵消了收入不足。
- 總預訂量增長24%至580.2億美元,行程增加18%:預訂量比LSEG估計的570.6億美元高出約9.62億美元,而月活躍平台消費者增長16%至2.08億。更高的用戶數量和每位消費者月行程數增加2%顯示觸達和參與度都有所改善。
- 調整後EBITDA增長33%至28.2億美元,自由現金流達到27.9億美元:EBITDA利潤率從4.5%改善至總預訂量的4.9%,而過去12個月的自由現金流首次超過100億美元。這種現金生成支持回購、收購和自動駕駛汽車承諾。
- 超過100億美元的計劃機器人計程車投資緊隨148億美元的Delivery Hero協議:自動駕駛汽車支出預計包括合作夥伴股權、車輛承諾和車隊支持,而Delivery Hero可能將聯合平台擴展到近100個市場。兩項舉措都擴大了優步的機會,但使資本配置對每股回報變得越來越重要。
什麼是優步(UBER)?
優步科技是一個市場平台,而不是大多數交易中心的車輛擁有者。出行將乘客與司機連接,涵蓋UberX、Reserve、Black、Uber for Business和低成本選項等產品。外送將消費者與餐廳、雜貨店和零售商連接,而貨運將託運人與承運商匹配。優步從交易中賺取服務費和佣金,在整個網絡中使用共享的身份識別、支付、路線規劃、定價和會員基礎設施。
其長期方向是深化跨平台使用,拓寬本地商業並成為自動駕駛出行的分銷層。優步在奧斯汀和亞特蘭大與Waymo合作,並宣布了與Zoox、Avride和Apollo Go的關係,允許多個自動駕駛汽車開發商接觸其已安裝的需求網絡。雜貨和零售達到150億美元的年化預訂量,得到包括Tesco、GameStop、Ulta Beauty和迪卡儂在內的合作夥伴支持,而計劃中的Delivery Hero收購將擴展觸達至近100個市場。
閱讀更多: 特斯拉(TSLA)2026年價格預測:機器人計程車和Optimus能否推動TSLA股票至500美元?
優步(UBER)2026年第二季度業績概覽:創紀錄預訂量和強勁現金流抵消軟弱每股收益展望
優步報告第二季度收入141.91億美元,對比142.4億美元的共識,而非美國通用會計準則每股收益0.81美元略高於0.80美元的估計。總預訂量達到580.22億美元,超過570.6億美元的預期,調整後EBITDA增長33%至28.19億美元。第三季度預訂量指導582.5億至602.5億美元大致符合共識,但每股收益指導0.84至0.88美元低於0.89美元的估計,留下明顯的增長對投資張力。
閱讀更多: 優步(UBER)2026年第二季度業績概覽:142億美元收入不足引發5.29%價格拋售
|
財務指標 |
指導/共識 |
報告/實際 |
意外 |
|
2026年第二季度收入 |
142.4億美元共識 |
141.91億美元 |
不足。比共識低4900萬美元;年增長12%。 |
|
第二季度非美國通用會計準則攤薄每股收益 |
0.80美元共識 |
0.81美元 |
超越。比共識高一美分;年增長35%。 |
|
第二季度美國通用會計準則攤薄每股收益 |
– |
1.17美元 |
改善。比一年前的0.63美元增長85%。 |
|
第二季度美國通用會計準則淨收入 |
– |
23.94億美元 |
增加。包括16億美元投資重估收益。 |
|
第二季度總預訂量 |
570.6億美元共識 |
580.22億美元 |
超越。比共識高9.62億美元;年增長24%。 |
|
第二季度行程 |
– |
38.67億 |
擴大。年增長18%,月活躍平台消費者增長16%。 |
|
第二季度出行總預訂量 |
– |
289.88億美元 |
擴大。報告增長22%,固定匯率增長20%。 |
|
第二季度外送總預訂量 |
– |
274.63億美元 |
加速。報告增長26%,固定匯率增長25%。 |
|
第二季度調整後EBITDA |
27.8億美元共識 |
28.19億美元 |
超越。年增長33%;利潤率達到預訂量的4.9%。 |
|
第二季度自由現金流 |
– |
27.92億美元 |
正值。年增長13%;過去12個月自由現金流超過100億美元。 |
|
第三季度總預訂量展望 |
592.1億美元共識 |
582.5億-602.5億美元 |
符合。中點592.5億美元大致符合共識。 |
|
第三季度非美國通用會計準則每股收益展望 |
0.89美元共識 |
0.84-0.88美元 |
較低。上限比共識低一美分。 |
- 收入141.91億美元增長12%但比共識低4900萬美元:這一比較低估了潛在活動,因為英國業務模式變化將報告增長降低約八個百分點,但沒有改變經濟效益。總預訂量增長24%,因此不足反映會計混合而非消費者需求疲軟。
- 非美國通用會計準則每股收益0.81美元超越共識一美分並增長35%:非美國通用會計準則營運收入增加40%至21.43億美元,遠快於收入增長。這種營運槓桿支持優步可以資助自動駕駛汽車投資而不犧牲近期收益增長的觀點。
- 總預訂量580.22億美元超越預期9.62億美元:出行預訂量增長22%至289.88億美元,而外送預訂量增加26%至274.63億美元。兩大主要業務的增長降低了對單一服務的依賴並加強了更廣泛的平台。
- 調整後EBITDA增長33%至28.19億美元,利潤率達到4.9%:利潤率從4.5%的預訂量改善40個基點,而自由現金流增加13%至27.92億美元。營運槓桿仍然可見,儘管未來自動駕駛汽車和收購支出可能會將部分現金從回購中重新引導。
- 第三季度每股收益指導0.84至0.88美元落後於0.89美元共識:總預訂量指導以592.5億美元為中心,幾乎符合592.1億美元的街頭預期,因此需求不是主要關注點。較軟的利潤範圍反而指向再投資時機和組合作為近期利潤率逆風。
優步(UBER)2026年投資展望:120美元牛市案例 vs 60美元熊市案例
優步的2026年展望取決於在公司大舉投資自動駕駛汽車並整合Delivery Hero的同時,強勁的市場增長能否繼續。上行來自更快的預訂量、擴大的利潤率和加強優步網絡的機器人計程車合作夥伴關係,而更高的資本需求和直接自動駕駛汽車競爭仍是主要風險。
牛市案例:強勁預訂量和機器人計程車增長推動UBER朝120美元邁進
牛市案例假設總預訂量保持20%以上增長,而優步的2.08億活躍消費者使該平台成為多個自動駕駛車隊的首選需求渠道。第二季度預訂量增長24%,行程增加18%,調整後EBITDA增長33%,顯示網絡規模在自動駕駛汽車服務變得重要之前已經產生更快的利潤增長。
朝120美元邁進需要與Waymo、Zoox、Avride和Apollo Go的合作夥伴關係擴大供應而不繞過優步。Delivery Hero整合也需要在EBITDA利潤率從預訂量的4.9%改善的同時保持自由現金流。持續的20%以上預訂量增長和下降的股份數量將加強這一案例。
基礎案例:穩定市場增長使UBER保持在80至105美元之間
基礎案例假設預訂量以高十幾到低二十幾的速度增長,行程繼續比消費者基數增長更快,營運槓桿逐步改善。外送、雜貨和Uber for Business拓寬貨幣化,儘管超過100億美元的計劃自動駕駛汽車承諾和收購成本限制了更快的利潤率擴張。
在這些條件下,UBER可能主要在80至105美元之間交易。接近管理層18%至22%第三季度範圍的總預訂量增長、正自由現金流和穩定的出行利潤率將支持這一範圍。持續增長低於中十幾會削弱它。
熊市案例:更高的自動駕駛汽車支出和直接競爭拉動UBER朝60美元
熊市案例假設自動駕駛開發商越來越多地直接獲取乘客,而優步仍承諾資本用於合作夥伴股權、車輛和車隊支持。如果148億美元的Delivery Hero交易增加整合成本,而自動駕駛汽車承諾超過100億美元,即使行程繼續增長,現金轉換也可能會削弱。
如果預訂量增長低於15%、第三季度較軟的每股收益趨勢持續,或自由現金流從27.92億美元的季度水平大幅下降,朝60美元的走勢會變得更有可能。監管成本、保險壓力或來自Waymo和特斯拉的更強直接競爭可能增加進一步壓力。
華爾街分析師對UBER股票2026年價格預測
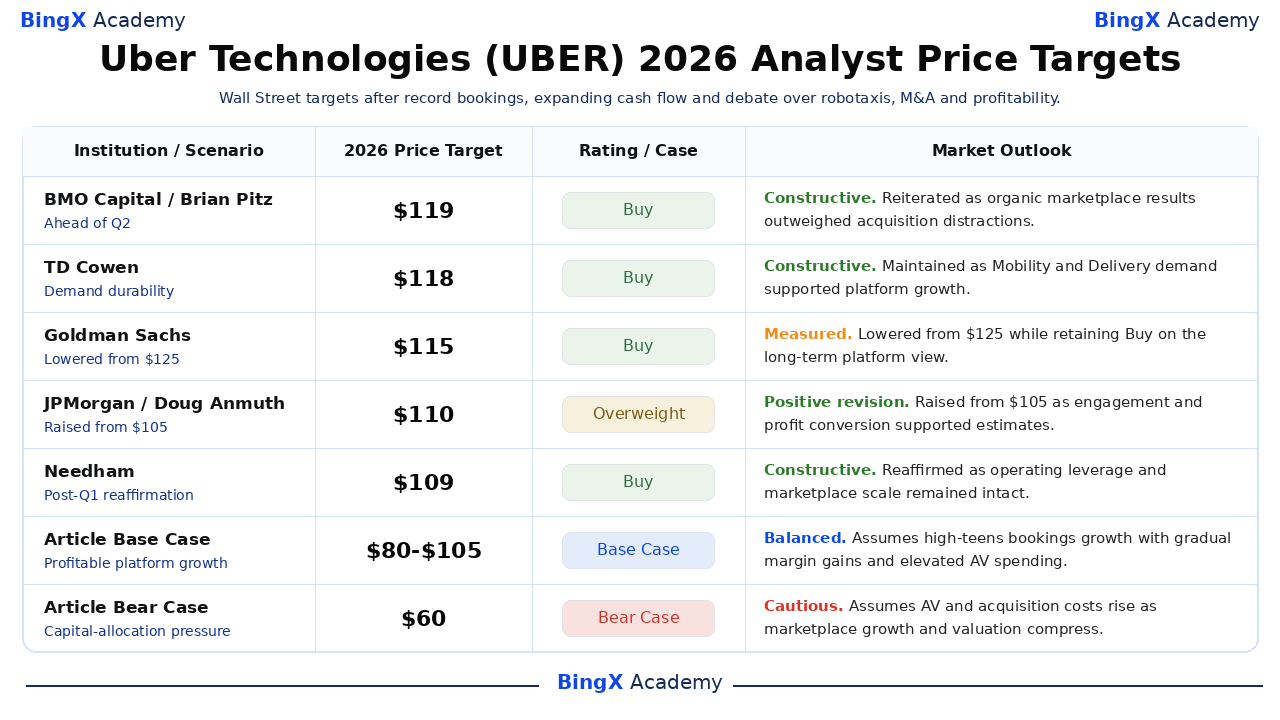
這些是有日期的、具名的第三方分析師行動而非保證,他們105至119美元的價差顯示圍繞資本配置和自動駕駛出行的重大不確定性。編輯基礎和熊市案例在底部單獨列出,以免文章情景與機構發布的目標或單一共識預測混淆。
|
機構/情景 |
2026年價格目標 |
評級/案例 |
市場展望 |
|
BMO Capital / Brian Pitz |
119美元 |
買入 |
建設性。8月4日:在第二季度前重申,有機市場結果超過收購干擾。 |
|
TD Cowen / John Blackledge |
118美元 |
買入 |
建設性。7月17日:維持買入,出行和外送需求支持平台理論。 |
|
高盛 / Eric Sheridan |
115美元 |
買入 |
謹慎。5月7日:從125美元下調,但保持長期平台觀點的買入。 |
|
摩根大通 / Doug Anmuth |
110美元 |
超配 |
正面修訂。5月7日:從105美元上調,參與度和利潤轉換支持更高估計。 |
|
Needham / Bernie McTernan |
109美元 |
買入 |
建設性。5月7日:重申買入,營運槓桿和市場規模保持完整。 |
|
KeyBanc / Justin Patterson |
105美元 |
超配 |
謹慎。7月14日:從110美元下調,同時提及出行功能和擴展雜貨採用。 |
|
文章基礎案例 |
80至105美元 |
基礎案例 |
平衡。假設高十幾預訂量增長、漸進利潤率收益和提高的自動駕駛汽車支出。 |
|
文章熊市案例 |
60美元 |
熊市案例 |
謹慎。假設自動駕駛汽車和收購成本上升,增長和估值壓縮。 |
如何在BingX上交易優步(UBER)股票
使用BingX TradFi和 BingX AI工具交易優步的預訂量增長、機器人計程車合作夥伴關係和利潤率展望。由於UBER對業績指導、自動駕駛汽車公佈和收購發展反應激烈,交易者應在進入倉位前定義催化劑和風險限制。
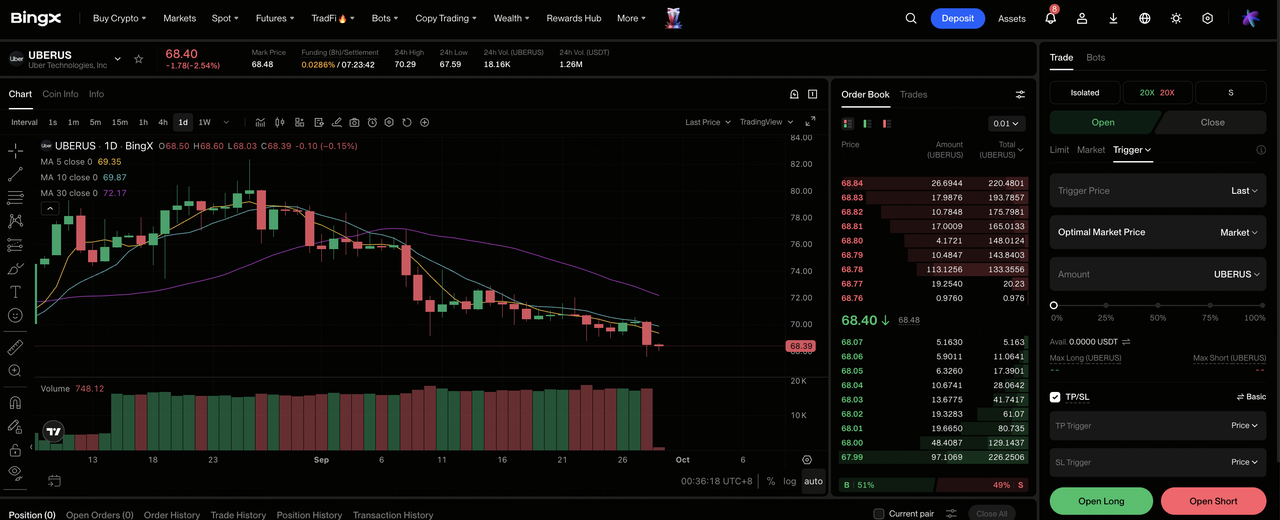
步驟1:進入BingX TradFi。 註冊並導航到BingX交易所儀表板上的專門 TradFi部分。
步驟2:選擇優步(UBER)。搜索並選擇 UBERUS-USDT永續期貨合約。
步驟3:選擇您的方向。如果您預期預訂量增長和利潤率擴張將超過自動駕駛汽車支出,請選擇 開多。如果您預期自動駕駛競爭或收購成本會削弱收益增長,請選擇開空。
步驟4:選擇槓桿和保證金模式。根據您的風險承受能力選擇 逐倉或全倉保證金。年初至今15.04%的跌幅和業績後6%的走勢顯示為什麼保守槓桿和明確倉位規模很重要。
步驟5:執行嚴格的風險協議。在進入交易之前或之後立即設置 止盈和止損(TP/SL)水平。UBER對預訂量趨勢、每股收益指導、機器人計程車部署、監管裁決和Delivery Hero交易更新反應迅速。
2026年優步投資者需要關注的五大風險
優步的市場正在增長並產生強勁的現金流,但展望仍取決於自動駕駛汽車支出和收購能否在不降低每股回報的情況下加強平台。
- 自動駕駛車隊可能削弱優步的市場角色:Waymo和其他開發商可能先使用優步進行分銷,然後將更多乘客轉移到他們自己的應用程序。失去高價值城市行程可能降低網絡密度並壓迫提成率。
- 超過100億美元的自動駕駛汽車投資提高資本密集風險:股權投資、車輛承諾和車隊支持可能在自動駕駛行程達到規模前消耗現金。疲弱回報將與回購競爭並降低每股自由現金流。
- 148億美元的Delivery Hero交易創造整合風險:擴展至近100個市場可能加強參與度,但監管批准、技術整合和本地競爭可能延遲協同效應。更高成本將壓迫利潤率。
- 司機監管可能提高營運成本:福利、工資下限、保險或就業狀態的新要求可能在主要市場增加成本。優步可能需要吸收這些費用或轉嫁給乘客。
- 消費者需求、匯率和保險仍是壓力點:外匯預期將使報告的第三季度預訂量增長降低約一個百分點。更弱需求、更高保險成本或競爭對手的激進定價可能放慢預訂量和利潤率改善。
最終想法:您應該在2026年投資優步科技嗎?
毫無爭議的是營運動能:第二季度總預訂量增長24%至580.22億美元,行程增加18%至38.67億次,調整後EBITDA增長33%至28.19億美元。27.92億美元的自由現金流也推動過去12個月總額超過100億美元,給優步比早期增長階段更多財務靈活性。
牛市案例取決於該現金資助自動駕駛汽車准入和Delivery Hero整合而不犧牲利潤率,而熊市案例假設資本密集度上升,自動駕駛車隊直接競爭。較保守的交易者可能等待第三季度每股收益能超過0.84至0.88美元範圍以及機器人計程車部署在不削弱提成率的情況下增加行程的證據。
風險提醒:交易和投資UBER等股票涉及高資本損失風險。優步面臨自動駕駛汽車競爭、監管決定、司機和保險成本、收購整合、消費者需求和外匯波動性。在配置資本前進行獨立研究。
