


Adobe è un leader nel software in abbonamento che serve creatori, utenti di documenti e team di marketing aziendali attraverso Creative Cloud, Document Cloud ed Experience Cloud. I prodotti creativi rimangono il più grande motore di ricavi, mentre Acrobat, Firefly e i flussi di lavoro aziendali stanno diventando sempre più importanti per l'acquisizione di utenti e la crescita a lungo termine. Questa ampiezza offre ad Adobe diverse strade per monetizzare l'IA, anche se lascia il titolo sensibile a nuove piattaforme di design, aggiunte ARR più lente ed esecuzione della leadership.
L'ultimo trimestre ha mostrato che la domanda rimane durevole anche se il mercato mette in dubbio il tasso di crescita. I ricavi del Q3 FY2026 di Adobe hanno raggiunto $6,76 miliardi, in crescita del 13% anno su anno, e l'EPS non-GAAP è aumentato del 15% a $6,13. L'ARR AI-first è cresciuto di oltre il 150%, anche se il punto medio della guidance Q4 di $6,825 miliardi per i ricavi si è posizionato appena sotto il consensus di $6,84 miliardi e ha mantenuto il dibattito focalizzato sulla conversione degli utenti gratuiti in ricavi ricorrenti pagati.
La previsione per il titolo ADBE per il 2026 si concentra ora su due punti di vista concorrenti:
- Il caso di monetizzazione IA e crescita ricorrente: Firefly, Acrobat AI Assistant e GenStudio potrebbero convertire più di 1 miliardo di utenti mensili in flussi di lavoro pagati, riaccelerando l'ARR e supportando un multiplo più alto.
- Il caso di competizione ed esecuzione: Strumenti IA gratuiti e a prezzo più basso potrebbero rallentare le aggiunte pagate, mentre il turnover esecutivo ritarda la strategia necessaria per ripristinare la fiducia degli investitori.
Questa guida analizza la previsione del titolo ADBE, gli scenari di prezzo 2026, i rischi chiave e le prospettive degli analisti, basandosi sul comunicato trimestrale del 10 settembre 2026 Q3 FY2026 di Adobe, il filing trimestrale e i dati di mercato fino all'11 settembre, più come fare trading sui futures del titolo ADBE su BingX TradFi con collateral USDT.
Le 5 Cose Principali che gli Investitori Adobe Devono Sapere a Settembre 2026
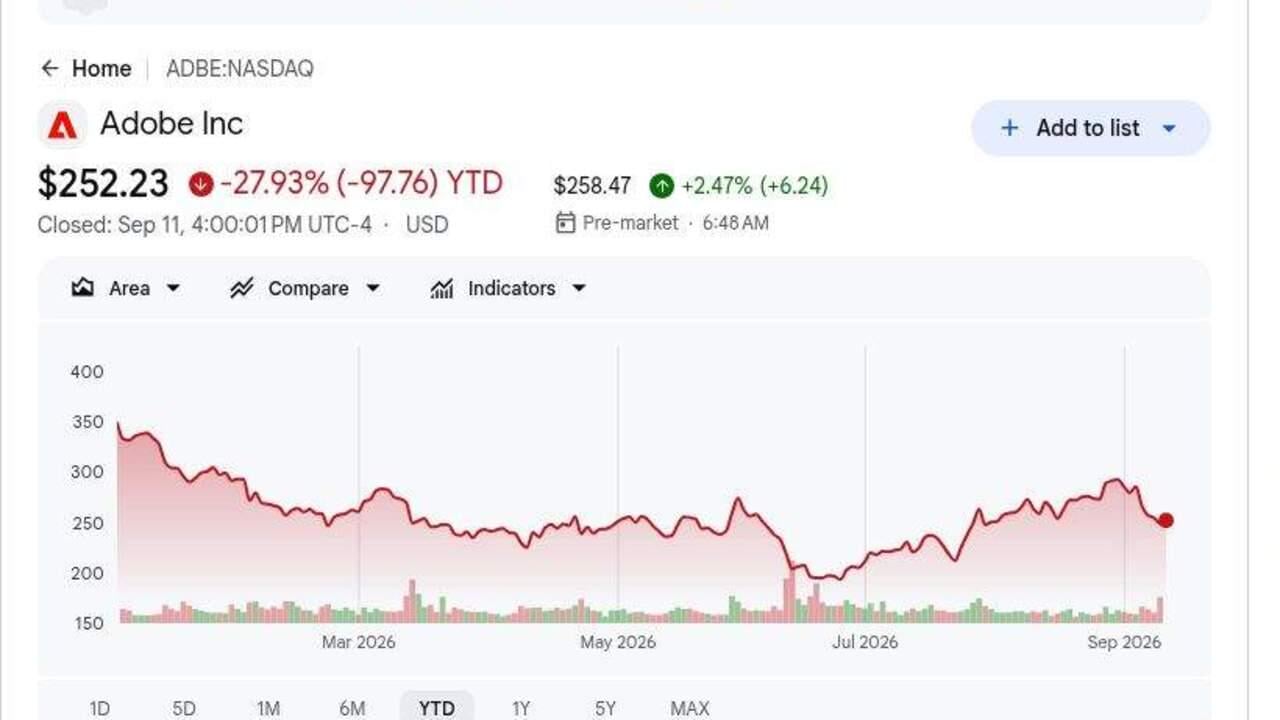
- ADBE ha chiuso a $252,23 l'11 settembre ed era in calo del 28% da inizio anno: Le azioni sono rimaste molto al di sotto dei massimi del ciclo precedente nonostante un battere di ricavi Q3. Il gap mostra che le preoccupazioni sulla competizione IA generativa e la crescita dei ricavi ricorrenti pesano ancora sulla valutazione.
- I ricavi Q3 hanno raggiunto $6,76 miliardi, in crescita del 13%: I ricavi hanno battuto il consensus FactSet di $6,69 miliardi, mentre i ricavi da abbonamento sono aumentati di circa il 14% a $6,58 miliardi. L'ampia base ricorrente di Adobe rimane un'importante difesa contro i competitor creativi a basso costo.
- L'ARR AI-first è cresciuto di oltre il 150% mentre gli utenti mensili hanno superato 1 miliardo: Adobe ha anche raggiunto oltre 100 milioni di utenti creativi freemium, in crescita di oltre il 70%. Il test chiave è se questa portata si converta in abbonamenti pagati senza indebolire l'ARR netto-nuovo.
- La guidance per i ricavi FY2026 è salita a $26,576 miliardi - $26,626 miliardi: Il nuovo punto medio è circa $153 milioni sopra il punto medio precedente. Anche la guidance per l'EPS non-GAAP è aumentata a $24,45 - $24,50, mostrando una continua leva sui costi.
- La guidance per i ricavi Q4 di $6,80 miliardi - $6,85 miliardi è stata mista: Il punto medio di $6,825 miliardi era leggermente sotto il consensus di $6,84 miliardi, mentre il punto medio EPS di $6,325 ha superato la stima di $6,31. Una crescita dei ricavi più veloce rimane il segnale più importante rispetto a un altro battere di EPS guidato dai margini.
Cos'è Adobe (ADBE)?
Adobe è un'azienda software globale costruita attorno a prodotti in abbonamento per creare, modificare, gestire e misurare contenuti digitali. Creative Cloud include Photoshop, Illustrator, Premiere Pro e Firefly, Document Cloud si concentra su Acrobat e flussi di lavoro PDF, ed Experience Cloud aiuta le aziende a gestire marketing, analytics e percorsi dei clienti. I ricavi da abbonamento hanno fornito $6,58 miliardi dei $6,76 miliardi totali del Q3, rendendo il rinnovo, i prezzi e l'engagement del prodotto i motori economici centrali. Il modello produce margini lordi elevati e flussi di cassa ricorrenti, anche se l'IA generativa ha abbassato le barriere per strumenti creativi rivali.
La direzione a lungo termine di Adobe combina IA generativa e agentic con un funnel di acquisizione freemium più ampio. Firefly è integrato in Creative Cloud e Adobe Express, Acrobat AI Assistant estende i flussi di lavoro dei documenti pagati, e GenStudio collega la produzione di contenuti con il marketing aziendale. L'azienda ha superato 1 miliardo di utenti attivi mensili nel Q3, inclusi oltre 100 milioni di utenti creativi freemium, e l'ARR AI-first è cresciuto di oltre il 150% anno su anno. Anil Chakravarthy è programmato per diventare amministratore delegato il 1° dicembre, rendendo la conversione di quella portata in ARR pagato durevole il test strategico centrale.
Panoramica Guadagni Adobe (ADBE) Q3 FY2026: Ricavi, EPS e Motori di Crescita
Adobe ha consegnato ricavi record Q3 di $6,76 miliardi versus $6,69 miliardi attesi, EPS non-GAAP di $6,13 versus $6,08 attesi, ARR totale di $27,50 miliardi e flussi di cassa operativi record di $2,52 miliardi. L'ARR AI-first è cresciuto di oltre il 150%, e il management ha alzato i ricavi FY2026 a $26,576 miliardi–$26,626 miliardi, anche se il punto medio dei ricavi Q4 è rimasto leggermente sotto il consensus.
Leggi di più: Panoramica Guadagni Adobe (ADBE) Q3 FY2026: Il Battere di Ricavi di $6,76B Guida un Rally di Prezzo dell'1,37%
|
Metrica Finanziaria |
Guidance / Consensus |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q3 FY2026 |
$6,69B consensus FactSet |
$6,76B |
Battuto. $70M sopra il consensus e in crescita del 13% YoY. |
|
EPS diluito non-GAAP Q3 |
$6,08 consensus FactSet |
$6,13 |
Battuto. $0,05 sopra il consensus e in crescita del 15% YoY. |
|
EPS diluito GAAP Q3 |
$4,18 un anno prima |
$4,62 |
Migliorato. Aumentato dell'11% YoY. |
|
ARR totale finale |
— |
$27,50B |
Espanso. L'ARR AI-first è cresciuto di oltre il 150% YoY. |
|
Flussi di cassa operativi Q3 |
$2,20B un anno prima |
$2,52B |
Record. Aumentato di circa il 15% YoY. |
|
Ricavi da abbonamento Q3 |
$5,79B un anno prima |
$6,58B |
Cresciuto. Aumentato di circa il 14% YoY. |
|
Prospettive ricavi Q4 FY2026 |
$6,84B consensus |
$6,80B–$6,85B |
Misto. Il punto medio di $6,825B si è posizionato leggermente sotto il consensus. |
|
Prospettive ricavi FY2026 |
Precedente $26,40B–$26,50B |
$26,576B–$26,626B |
Alzato. Il punto medio è aumentato di circa $153M. |
|
Prospettive EPS non-GAAP FY2026 |
Precedente $24,20–$24,30 |
$24,45–$24,50 |
Alzato. Il punto medio è aumentato di $0,225. |
- Ricavi di USD 6,76 miliardi hanno battuto il consensus di USD 70 milioni: Le vendite sono aumentate del 13% da USD 5,99 miliardi un anno prima, mostrando che gli abbonamenti principali continuano a crescere nonostante le preoccupazioni per l'interruzione dell'IA. Il risultato supporta una base di ricavi e guadagni più forte.
- EPS non-GAAP di USD 6,13 ha battuto di USD 0,05 ed è aumentato del 15%: Il reddito operativo ha raggiunto USD 2,97 miliardi, permettendo al profitto di crescere più velocemente dei ricavi. Questo mostra che Adobe sta ancora generando leva operativa.
- Ricavi da abbonamento di USD 6,58 miliardi sono cresciuti di circa il 14%: Gli abbonamenti hanno fornito più del 97% dei ricavi totali. I rinnovi e la conversione degli utenti pagati rimangono quindi più importanti delle vendite di prodotti.
- I flussi di cassa operativi hanno raggiunto un record di USD 2,52 miliardi: Adobe ha utilizzato USD 2,23 miliardi per riacquistare 9,5 milioni di azioni. La forte generazione di cassa supporta i riacquisti e migliora la leva sui guadagni per azione.
- Gli obiettivi FY2026 si sono spostati più in alto nonostante la guidance mista per i ricavi Q4: I ricavi ora mirano a USD 26,576 miliardi - USD 26,626 miliardi e l'EPS non-GAAP mira a USD 24,45 - USD 24,50. Il punto medio dei ricavi Q4 di USD 6,825 miliardi è rimasto leggermente sotto il consensus.
Prospettive di Investimento Adobe (ADBE) 2026: Caso Rialzista $350 vs. Caso Ribassista $190
Le prospettive 2026 dipendono dal fatto che le evidenze operative possano giustificare la valutazione implicita nel prezzo attuale delle azioni. I seguenti range sono scenari editoriali di Accademia BingX piuttosto che previsioni di Wall Street.
Il Caso Rialzista: Una Forte Adozione IA Spinge ADBE Verso USD 350
Il Caso Rialzista presuppone che le funzionalità Firefly, Express e Acrobat AI convertano più di 1 miliardo di utenti mensili di Adobe in piani pagati. La crescita dell'ARR AI-first rimane sopra il 150%, i ricavi da abbonamento rimangono in crescita a doppia cifra e l'amministratore delegato in arrivo fornisce un piano chiaro per un ARR netto-nuovo più forte.
Una mossa verso USD 350 richiederebbe ricavi Q4 vicini all'estremità superiore di USD 6,80 miliardi - USD 6,85 miliardi, conversione pagata più veloce e margine operativo vicino al 44%. Stime ARR più elevate rafforzerebbero il caso.
Il Caso Base: Una Crescita Costante degli Abbonamenti Mantiene ADBE Tra USD 260 e USD 310
Il Caso Base presuppone che Creative Cloud, Acrobat ed Experience Cloud mantengano le loro basi installate, mentre l'IA freemium espande la portata più velocemente dell'ARR pagato. I ricavi continuano a crescere a un tasso a doppia cifra bassa, mentre i riacquisti supportano l'EPS.
Sotto questo scenario, ADBE potrebbe commerciare principalmente tra USD 260 e USD 310. Ricavi FY2026 entro la guidance, crescita ARR AI-first sopra il 100% e flussi di cassa stabili supporterebbero il range. Una mancanza dei ricavi Q4 o una conversione pagata più debole limiterebbero l'estremità superiore.
Il Caso Ribassista: Una Crescita Più Lenta Tira ADBE Verso USD 190
Il Caso Ribassista presuppone che i competitor IA catturino più flussi di lavoro creativi mentre Adobe spende di più per difendere la sua base utenti. Gli utenti freemium si convertono più lentamente, il potere di pricing si indebolisce e i cambiamenti di leadership ritardano le decisioni sui prodotti o sulle vendite.
Una mossa verso USD 190 diventerebbe più probabile se la crescita dei ricavi scende sotto il 10%, l'ARR AI-first rallenta bruscamente o la guidance FY2027 delude. Stime di guadagni più basse e un multiplo di valutazione più debole aggiungerebbero ulteriore pressione.
Previsioni di Prezzo del Titolo ADBE per il 2026 Da Parte degli Analisti di Wall Street
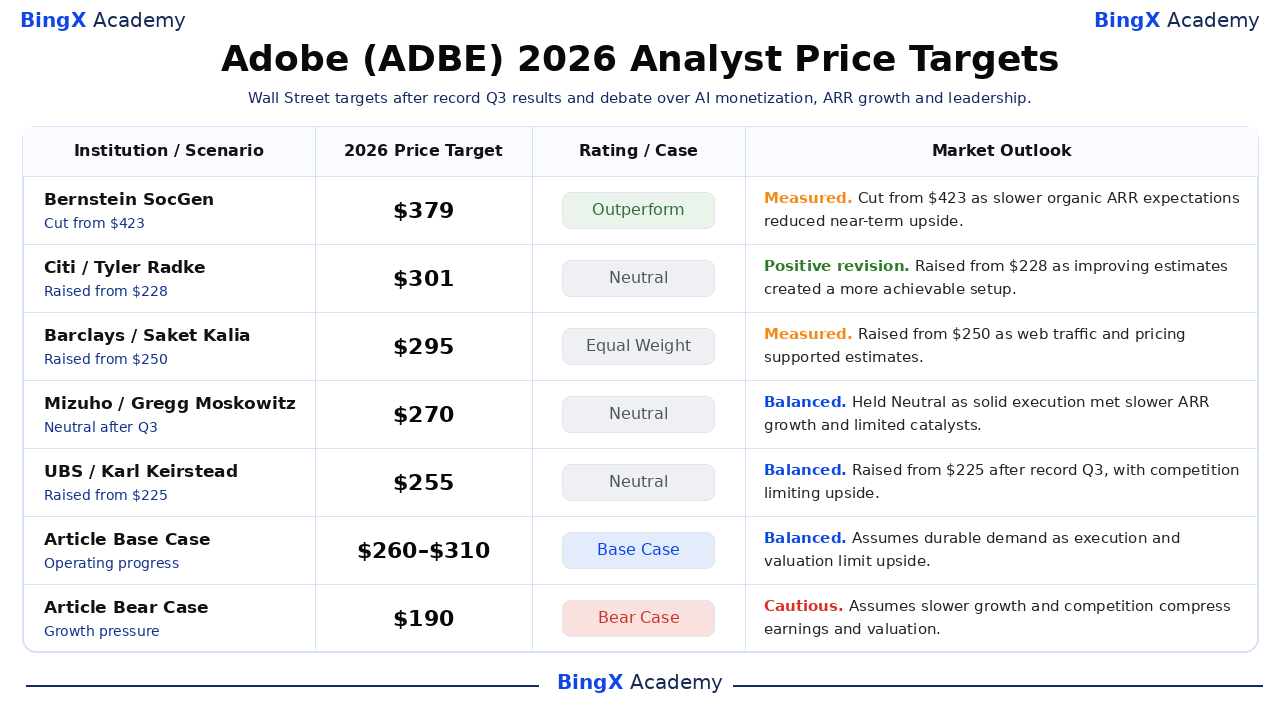
Queste cinque azioni datate sono ordinate dalla più alta alla più bassa e mostrano come gli analisti pesano crescita, competizione, margine e valutazione. Sono punti di riferimento di terze parti piuttosto che promesse di prezzo. Le righe finali Base e Ribassista sono scenari editoriali di Accademia BingX.
|
Istituzione / Scenario |
Target di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Bernstein SocGen / Mark Moerdler |
$379 |
Outperform |
Misurata. 12 giugno: tagliato da $423 poiché l'azienda ha mantenuto una visione positiva a lungo termine dopo il Q2, anche se aspettative ARR organiche più lente hanno ridotto il caso di valutazione. |
|
Citi / Tyler Radke |
$301 |
Neutral |
Revisione positiva. 1° settembre: alzato da $228 poiché l'azienda ha alzato il suo target prima del Q3 mentre stime in miglioramento hanno creato una configurazione più raggiungibile, mantenendo un rating neutrale. |
|
Barclays / Saket Kalia |
$295 |
Equal Weight |
Misurata. 3 settembre: alzato da $250 poiché il forte traffico web e i prezzi hanno supportato le stime, anche se il beneficio limitato dei prezzi Q4 ha mantenuto il rating equilibrato. |
|
Mizuho / Gregg Moskowitz |
$270 |
Neutral |
Equilibrato. 11 settembre: mantenuto poiché l'esecuzione Q3 è rimasta solida, mentre la crescita ARR più lenta e i catalizzatori limitati a breve termine hanno vincolato il caso di re-rating. |
|
UBS / Karl Keirstead |
$255 |
Neutral |
Equilibrato. 11 settembre: alzato da $225 poiché il target è aumentato dopo i risultati record Q3, anche se le preoccupazioni competitive e sui prezzi hanno mantenuto il rating a Neutrale. |
|
Caso Base dell'Articolo |
$260–$310 |
Caso Base |
Equilibrato. Presuppone domanda durevole mentre esecuzione e valutazione limitano l'upside. |
|
Caso Ribassista dell'Articolo |
$190 |
Caso Ribassista |
Cauto. Presuppone crescita più lenta e competizione comprima guadagni e valutazione. |
Come Fare Trading sul Titolo Adobe (ADBE) su BingX
Fai trading sulle prospettive di monetizzazione IA, crescita degli abbonamenti e transizione di leadership di Adobe utilizzando BingX TradFi e gli strumenti BingX AI. Poiché ADBE può reagire bruscamente ai guadagni, alla guidance e agli aggiornamenti dei prodotti, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
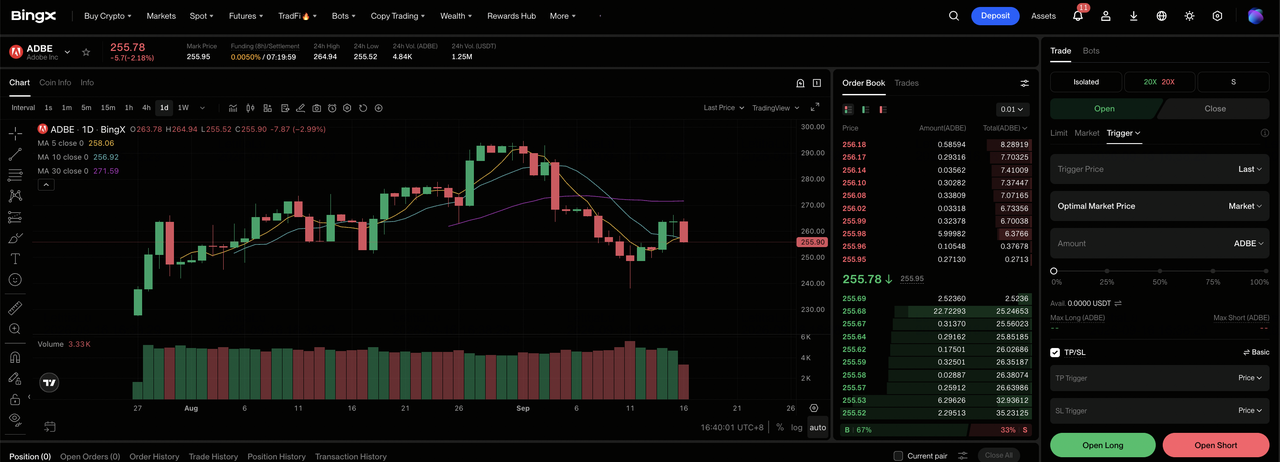
Passo 1: Accedi a BingX TradFi. Iscriviti e naviga nella sezione specializzata TradFi nella dashboard dell'exchange BingX.
Passo 2: Seleziona Adobe (ADBE). Cerca e seleziona il contratto futures perpetui ADBE-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri long se crescita e margini supportano il Caso Rialzista. Seleziona Apri Short se competizione o esecuzione indebolisce l'economia per azione attesa.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Incrociato in base alla tua tolleranza al rischio. La volatilità del titolo nel 2026 mostra perché leva conservativa e dimensionamento delle posizioni chiaro sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito il trade. ADBE può reagire rapidamente a risultati, guidance, revisioni degli analisti e notizie del settore.
I 5 Principali Rischi da Monitorare per gli Investitori Adobe nel 2026
Le prospettive di Adobe dipendono da domanda, monetizzazione IA, esecuzione e valutazione. Questi rischi possono influenzare guadagni, flussi di cassa e il multiplo assegnato al titolo.
- La competizione IA potrebbe rallentare la crescita pagata: Adobe ha più di 1 miliardo di utenti mensili, ma strumenti a costo più basso potrebbero indebolire la conversione e rallentare la crescita dalla base ARR di USD 27,50 miliardi. Questo pressurebbero le aspettative sui ricavi e la valutazione.
- La crescita freemium potrebbe superare la monetizzazione: Adobe ha più di 100 milioni di utenti creativi freemium. Se i costi di infrastruttura e supporto aumentano più velocemente della conversione pagata, margini e flussi di cassa liberi potrebbero indebolirsi.
- I cambiamenti di leadership potrebbero rallentare l'esecuzione: Anil Chakravarthy diventa CEO il 1° dicembre dopo la lunga permanenza di Shantanu Narayen, mentre anche il ruolo di CFO è cambiato. Ritardi strategici potrebbero ridurre la fiducia negli obiettivi di crescita FY2027.
- Una crescita ARR più lenta potrebbe comprimere la valutazione: I ricavi da abbonamento rappresentano più del 97% delle vendite totali. Anche una modesta pressione sui rinnovi o sui prezzi potrebbe indebolire la visibilità dei ricavi e il multiplo dei guadagni.
- I riacquisti non possono compensare completamente una crescita più lenta: Adobe ha speso USD 2,23 miliardi riacquistando 9,5 milioni di azioni nel Q3. Se i ricavi rallentano, un numero di azioni inferiore potrebbe non essere sufficiente per compensare la compressione del multiplo.
Considerazioni Finali: Dovresti Investire in Adobe nel 2026?
Adobe rimane un franchise di abbonamenti altamente redditizio con $27,50 miliardi di ARR, $2,52 miliardi di flussi di cassa operativi trimestrali e più di 1 miliardo di utenti mensili. Queste cifre forniscono una base solida, anche se il titolo ha ancora bisogno di evidenze che la portata IA possa ripristinare una crescita pagata durevole. I ricavi Q4 e la conversione pagata dovrebbero mostrare se la strategia freemium sta creando valore durevole.
Il Caso Rialzista supporta $350 se la crescita si traduce in guadagni per azione più forti. Il Caso Ribassista indica $190 se competizione, margine o pressione di esecuzione indebolisce le stime. I trader conservativi potrebbero aspettare i prossimi aggiornamenti su ricavi, crescita ricorrente e margini prima di aumentare l'esposizione. Quell'evidenza offre una base più chiara per scegliere tra i due scenari e controllare la dimensione delle posizioni.
Promemoria sui Rischi: Il trading e l'investimento in azioni come ADBE comporta un alto rischio di perdita di capitale. Errori nei guadagni, cambiamenti nella guidance, competizione, spostamenti di valutazione e trading con leva possono produrre perdite rapide. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- Previsione di Prezzo AppLovin (APP) 2026: Può la Crescita AXON Spingere APP Verso $600?
- Previsione di Prezzo Figma (FIG) 2026: $36.00 Launchpad IA o Trappola di Sbornia Post-IPO Sopravvalutata?
- Previsione di Prezzo CrowdStrike (CRWD) 2026: Possono la Sicurezza IA e Falcon Flex Spingere CRWD Verso $280?
- Prospettive del Titolo Microsoft (MSFT) per il 2026: Possono la Crescita Azure IA e Copilot Portare il Titolo MSFT a $550+?
- Prospettive del Prezzo del Titolo Cisco (CSCO) per il 2026: Possono la Crescita IA e Splunk Riportare CSCO a $90?
