
UiPath (PATH) fornisce software di automazione aziendale e orchestrazione di business che coordina agenti AI, robot, persone e applicazioni attraverso flussi di lavoro governati. L'automazione robotica dei processi rimane la base installata, mentre Maestro, la costruzione di agenti, l'intelligence di processo, i test e la comprensione dei documenti ampliano la piattaforma. Questa evoluzione aumenta l'esposizione alla spesa aziendale per l'AI, ma lascia anche PATH sensibile a nuovi concorrenti, consolidamento dei clienti e al ritmo di monetizzazione dell'AI agentivica.
L'ultimo trimestre ha mostrato una crescita duratura e una migliore redditività senza risolvere completamente il dibattito sulla domanda. I ricavi del Q2 fiscale 2027 di UiPath hanno raggiunto $410,3 milioni, in aumento del 13% rispetto all'anno precedente, mentre il tasso di rinnovo annualizzato è salito del 12% a $1,938 miliardi e l'ARR netto nuovo ha raggiunto $37 milioni. Il caso più ampio dipende da se gli accordi guidati dall'AI possano aumentare l'ARR netto nuovo più velocemente di quanto rallentino i carichi di lavoro di automazione maturi.
La previsione delle azioni PATH per il 2026 si concentra ora su due visioni contrastanti:
- Il caso dell'automazione agentivica da $23: Maestro diventa il livello di controllo per i flussi di lavoro AI aziendali, accelerando l'ARR e sostenendo la leva operativa.
- Il caso della disruption competitiva da $10: Gli strumenti nativi AI riducono la domanda di automazione tradizionale e mantengono la crescita di nuovi clienti al di sotto del livello richiesto per una rivalutazione.
Questa guida analizza la previsione delle azioni PATH, gli scenari di prezzo per il 2026, i rischi chiave e le prospettive degli analisti, basandosi sul comunicato degli utili del Q2 fiscale 2027 del 3 settembre di UiPath, il deposito trimestrale e i dati di mercato fino al 15 settembre, più come fare trading sui futures delle azioni PATH su BingX TradFi con collaterale USDT.
Le 5 Cose Principali che gli Investitori di UiPath Devono Sapere a Settembre 2026
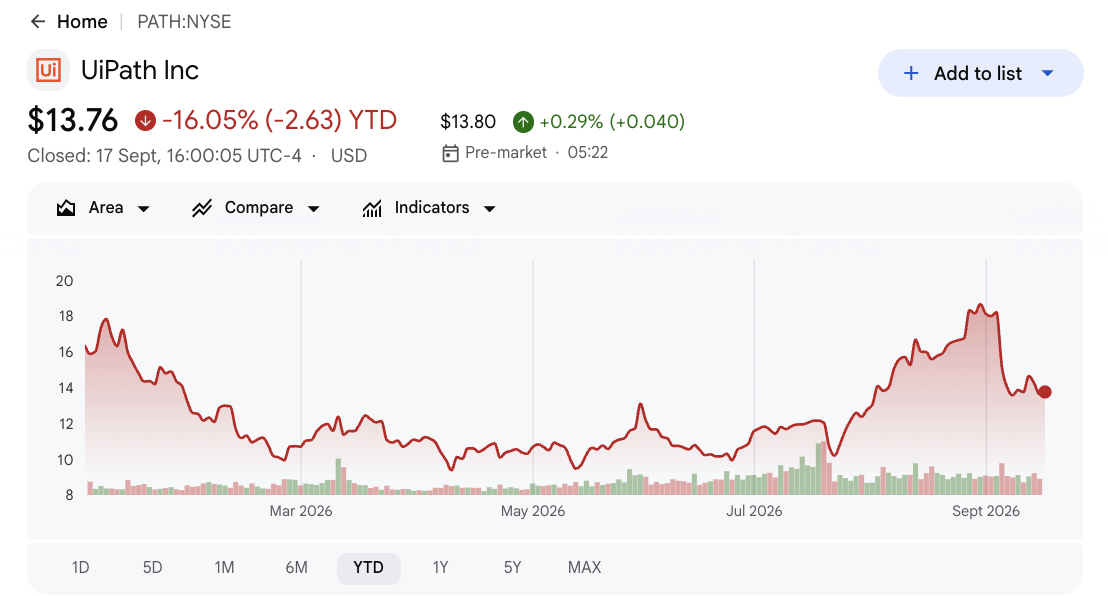
- PATH ha chiuso a $13,76 il 17 settembre ed era in calo del 16,05% nel 2026: Le azioni sono scese di circa il 16% dopo il Q2 nonostante un battimento dei ricavi e una guidance annuale più alta. La reazione mostra che gli investitori vogliono prove più chiare che l'adozione dell'AI possa accelerare i ricavi ricorrenti.
- I ricavi trimestrali hanno raggiunto $410,3 milioni e hanno battuto il consenso di circa $12,4 milioni: I ricavi sono cresciuti del 13% rispetto all'anno precedente contro la stima di $397,85 milioni. La guidance Q3 di $440-445 milioni indica una crescita più lenta di circa l'8%.
- L'ARR è cresciuto del 12% a $1,938 miliardi con $37 milioni di ARR netto nuovo: La retention netta basata sul dollaro è rimasta al 109%, mostrando che i clienti esistenti hanno continuato ad espandersi. Un supporto di valutazione più forte richiederà che i prodotti AI guidino aggiunte nette più grandi, non solo la retention.
- Il reddito operativo GAAP ha raggiunto $32 milioni e il reddito operativo non-GAAP ha raggiunto $89 milioni: UiPath ha generato un margine operativo non-GAAP del 22% e $31 milioni di flusso di cassa libero aggiustato. La redditività dà al management più spazio per investire in agenti AI e orchestrazione mantenendo la disciplina.
- La guidance sui ricavi per l'intero anno è aumentata a $1,789-1,794 miliardi: Il punto medio è aumentato di $13 milioni dalla gamma precedente. Il management si aspetta anche un ARR di fine anno di $2,065-2,070 miliardi e circa $445 milioni di reddito operativo non-GAAP.
Cos'è UiPath (PATH)?
UiPath è una società di software aziendale costruita attorno all'automazione, orchestrazione e miglioramento dei processi. La sua piattaforma combina automazione robotica dei processi, API, agenti AI, comprensione dei documenti, mining dei processi, test e governance in modo che le organizzazioni possano automatizzare il lavoro attraverso sistemi legacy e applicazioni cloud moderne. I clienti generalmente acquistano abbonamenti a termine, manutenzione e servizi correlati, creando ricavi ricorrenti misurati attraverso il tasso di rinnovo annualizzato. La piattaforma è utilizzata in finanza, sanità, governo, telecomunicazioni e altri ambienti regolamentati dove auditabilità ed esecuzione deterministica contano.
La strategia a lungo termine è posizionare UiPath Maestro come un livello di orchestrazione che collega agenti AI, robot software, applicazioni aziendali e dipendenti. Maestro Flow aggiunge un canvas focalizzato sullo sviluppatore, e Maestro Case mira ai flussi di lavoro pesanti di eccezioni come indagini e approvazioni. UiPath estende anche la distribuzione attraverso Microsoft, SAP, Google Cloud, Amazon Web Services, Deloitte e altri partner tecnologici e di consulenza. La direzione sposta l'azienda oltre la RPA standalone verso il più ampio livello di applicazioni software AI senza abbandonare la base di automazione governata.
Panoramica degli Utili Q2 FY2027 di UiPath (PATH): Ricavi, ARR e Leva Operativa Migliorano
UiPath ha riportato $410,3 milioni di ricavi contro $397,85 milioni attesi, un battimento di circa $12,4 milioni e una crescita del 13% anno su anno. L'EPS non-GAAP ha eguagliato il consenso a $0,15, l'EPS diluito GAAP è migliorato a $0,07 da zero, e l'ARR è cresciuto del 12% a $1,938 miliardi con retention del 109%. Il management ha aumentato i ricavi per l'intero anno a $1,789-1,794 miliardi e mantenuto circa $445 milioni di reddito operativo non-GAAP. La tensione principale è se i margini in miglioramento possano essere abbinati a una crescita più veloce dei ricavi ricorrenti guidata dall'AI.
Leggi di più: Panoramica degli Utili Q2 FY2027 di UiPath (PATH): Un Battimento di Ricavi da $410M Scatena un Calo dei Prezzi del 16,63%
|
Metrica Finanziaria |
Guidance / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 FY2027 |
$397,85M consenso |
$410,3M |
Battimento. Circa $12,4M sopra il consenso; +13% YoY. |
|
EPS non-GAAP Q2 |
$0,15 consenso |
$0,15 |
Raggiunto. La disciplina operativa ha compensato l'investimento continuo. |
|
EPS diluito GAAP Q2 |
$0,00 un anno fa |
$0,07 |
Migliorato. La redditività GAAP si è espansa. |
|
Tasso di rinnovo annualizzato |
$1,730B un anno fa |
$1,938B |
Espanso. ARR cresciuto del 12% con $37M di ARR netto nuovo. |
|
Retention netta basata sul dollaro |
— |
109% |
Positiva. I clienti esistenti hanno espanso la spesa. |
|
Reddito operativo non-GAAP |
— |
$89M |
Redditizio. Il margine ha raggiunto circa il 22%. |
|
Outlook ricavi Q3 FY2027 |
— |
$440M-$445M |
Più alto sequenzialmente. Il punto medio implica circa l'8% di crescita YoY. |
|
Outlook ricavi FY2027 |
Precedente $1,776B-$1,781B |
$1,789B-$1,794B |
Aumentato. Il punto medio è cresciuto di $13M. |
|
Reddito operativo non-GAAP FY2027 |
— |
Circa $445M |
Disciplinato. La guidance preserva la leva operativa. |
- I ricavi di $410,3 milioni hanno battuto il consenso di circa $12,4 milioni: Il tasso di crescita del 13% mostra che la piattaforma di automazione continua ad espandersi nonostante le preoccupazioni di disruption AI. Il prossimo test è se Q3 raggiunga la gamma di $440-445 milioni.
- L'EPS non-GAAP di $0,15 ha eguagliato il consenso: Il reddito netto GAAP ha raggiunto $36,1 milioni e l'EPS diluito è migliorato a $0,07. La redditività riduce la necessità di scegliere tra investimento della piattaforma e disciplina finanziaria a breve termine. Il reddito GAAP continuo renderebbe il miglioramento più duraturo.
- L'ARR di $1,938 miliardi è cresciuto del 12% con $37 milioni di ARR netto nuovo: La retention del 109% conferma l'espansione tra i clienti esistenti, tuttavia la cifra netta nuova più piccola mantiene l'acquisizione e la monetizzazione AI centrali al dibattito. Aggiunte più veloci sono necessarie per una rivalutazione più forte.
- Il reddito operativo non-GAAP ha raggiunto $89 milioni: Il margine del 22% e $31 milioni di flusso di cassa libero aggiustato mostrano che la crescita sta raggiungendo i risultati operativi. UiPath deteneva anche $1,405 miliardi di contanti, equivalenti e titoli negoziabili. Quella liquidità supporta l'investimento nei prodotti e acquisizioni selettive.
- La guidance sui ricavi per l'intero anno è aumentata di $13 milioni al punto medio: La nuova gamma $1,789-1,794 miliardi si colloca sopra l'outlook precedente, mentre la guidance ARR di fine anno di $2,065-2,070 miliardi richiede un altro aumento di $127-132 milioni.
Outlook di Investimento 2026 per UiPath (PATH): Caso Bull da $23 vs Caso Bear da $10
L'outlook 2026 di UiPath dipende da se agenti AI e orchestrazione possano accelerare i ricavi ricorrenti senza indebolire i margini. I deployment di automazione esistenti e la forte redditività forniscono supporto, mentre l'ARR netto nuovo più lento e la competizione AI-native rimangono i principali rischi.
Il Caso Bull: Forte Adozione di Agenti AI Spinge PATH Verso $23
Il Caso Bull assume che Maestro, agenti AI e automazione governata vincano deployment più ampi attraverso le aziende regolamentate. Diciotto dei top 20 deal Q2 di UiPath includevano AI, mostrando che i nuovi prodotti stanno entrando in deployment reali dei clienti piuttosto che rimanere progetti pilota isolati.
Una mossa verso $23 richiederebbe che l'ARR netto nuovo salga sopra $37 milioni, la retention rimanga vicina o sopra il 109% e il margine operativo rimanga forte mentre l'investimento continua. Un ARR di fine anno sopra $2,065 miliardi rafforzerebbe il caso.
Il Caso Base: Crescita ARR Costante Mantiene PATH Tra $15 e $18
Il Caso Base assume che ricavi e ARR continuino a crescere a tassi di doppia cifra bassa, mentre la redditività compensa l'acquisizione più lenta di clienti. I deployment RPA esistenti e la distribuzione partner supportano i rinnovi, benché la competizione limiti l'espansione della valutazione.
Sotto questo scenario, PATH potrebbe tradare principalmente tra $15 e $18. Ricavi entro la guidance, retention vicina al 109% e reddito operativo non-GAAP attorno al target annuale di $445 milioni supporterebbero la gamma. L'ARR netto nuovo che rimane vicino a $37 milioni limiterebbe l'upside.
Il Caso Bear: Competizione AI Più Forte Trascina PATH Verso $10
Il Caso Bear assume che le aziende automatizzino sempre più attraverso fornitori cloud, applicazioni e modelli, riducendo la domanda per una piattaforma di orchestrazione separata. I cicli di grandi deal potrebbero anche allungarsi mentre i clienti confrontano UiPath con strumenti AI integrati.
Una mossa verso $10 diventerebbe più probabile se la crescita ARR scendesse sotto il 10%, la retention scendesse sotto il 100% o la guidance sui ricavi per l'intero anno venisse tagliata. Margini forti ammorbidirebbero l'impatto, benché una crescita ricorrente più lenta probabilmente pressurizzerebbero la valutazione.
Previsioni di Prezzo delle Azioni PATH per il 2026 da Parte degli Analisti di Wall Street
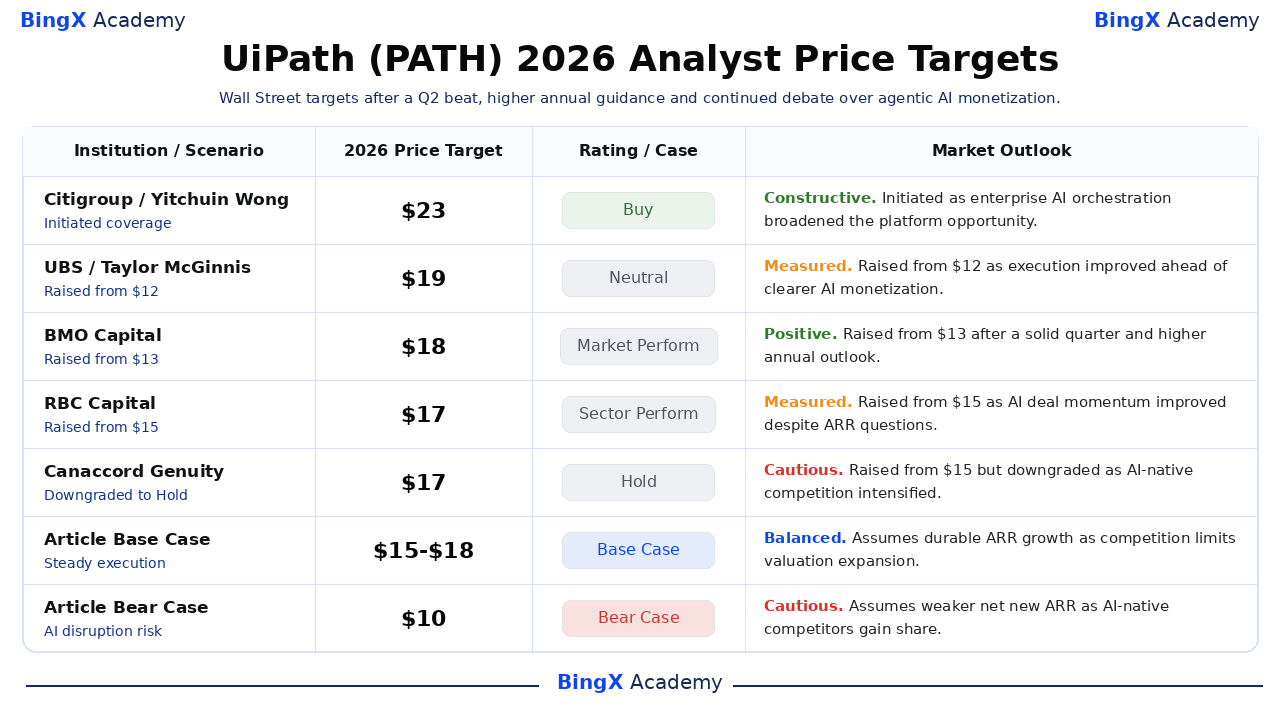
Le azioni degli analisti dopo Q2 mostrano una vasta gamma di interpretazioni. Citigroup ha iniziato a Buy con un target di $23, mentre Canaccord ha alzato il suo target a $17 e declassato le azioni a Hold. Il gruppo riconosce un'esecuzione migliorata ma rimane diviso sul ritmo e la difendibilità della monetizzazione AI agentivica.
|
Istituzione |
Target di Prezzo 2026 |
Rating |
Outlook di Mercato |
|
Citigroup |
$23 |
Buy |
Costruttivo. 8 settembre: iniziato mentre l'orchestrazione AI aziendale ha ampliato l'opportunità della piattaforma. |
|
UBS |
$19 |
neutro |
Misurato. 31 agosto: alzato da $12 mentre l'esecuzione è migliorata prima di una monetizzazione AI più chiara. |
|
BMO Capital |
$18 |
Market Perform |
Positivo. 4 settembre: alzato da $13 dopo un trimestre solido e un outlook annuale più alto. |
|
RBC Capital |
$17 |
Sector Perform |
Misurato. 4 settembre: alzato da $15 mentre il momentum dei deal AI è migliorato nonostante le domande sull'ARR. |
|
Canaccord Genuity |
$17 |
Hold |
Cauto. 4 settembre: alzato da $15 ma declassato mentre la competizione AI-native si è intensificata. |
|
Caso Base dell'Articolo |
$15-$18 |
Caso Base |
Bilanciato. Assume crescita ARR duratura mentre la competizione limita l'espansione della valutazione. |
|
Caso Bear dell'Articolo |
$10 |
Caso Bear |
Cauto. Assume ARR netto nuovo più debole mentre i concorrenti AI-native guadagnano quota. |
Come Fare Trading sulle Azioni UiPath (PATH) su BingX
Fai trading sull'adozione AI agentivica di UiPath, la crescita dei ricavi ricorrenti e l'outlook dei margini utilizzando BingX TradFi e BingX AI tools. Poiché PATH può reagire bruscamente agli utili, agli annunci di prodotti e agli sviluppi competitivi, definisci sia la tesi che il limite di perdita prima di entrare in una posizione.
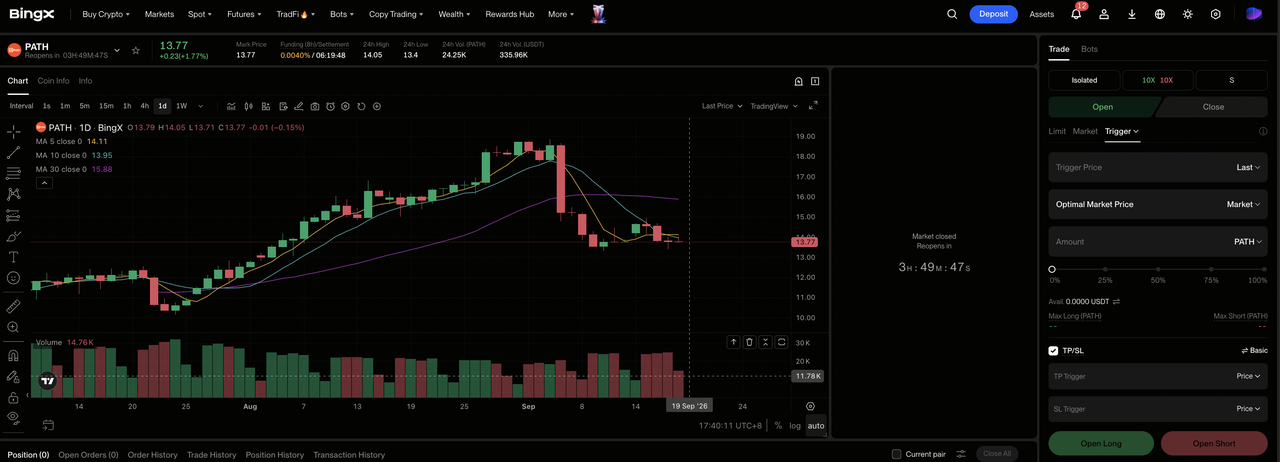
Passo 1: Accedi a BingX TradFi. Iscriviti e naviga alla sezione specializzata TradFi sulla dashboard dell'exchange BingX.
Passo 2: Seleziona UiPath (PATH). Cerca e seleziona il contratto futures perpetui PATH-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri long se la conversione di deal agentivici accelera e i margini rimangono fermi. Seleziona Apri short se la competizione AI-native rallenta l'ARR o la guidance si indebolisce.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Incrociato basato sulla tua tolleranza al rischio. Il calo di circa il 16% post-utili mostra perché la leva conservativa conta.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta Take-Profit e Stop-Loss (TP/SL) livelli prima o immediatamente dopo aver inserito il trade. Monitora ARR netto nuovo, retention, guidance e lanci di prodotti competitivi.
I 5 Principali Rischi da Osservare per gli Investitori UiPath nel 2026
UiPath ha migliorato la redditività mentre il suo mercato dell'automazione sta cambiando rapidamente. Questi rischi possono rallentare i ricavi ricorrenti, indebolire la retention e pressurizzare la valutazione anche se gli utili rimangono positivi.
- I concorrenti AI-native potrebbero rallentare la crescita di nuovi clienti: I fornitori cloud e software possono incorporare l'automazione direttamente nelle loro piattaforme. Ciò potrebbe ridurre i nuovi deployment UiPath, aumentare lo sconto e indebolire la retention a lungo termine.
- L'ARR netto nuovo potrebbe rimanere troppo basso: Q2 ha aggiunto $37 milioni di ARR netto nuovo. Se le aggiunte non accelerano, la visibilità dei ricavi futuri potrebbe indebolirsi e l'obiettivo ARR di fine anno diventerebbe più difficile da raggiungere.
- I grandi deal possono spostarsi tra trimestri: I progetti di automazione aziendale spesso richiedono approvazioni lunghe. Le decisioni ritardate possono spostare ARR e ricavi in periodi successivi anche quando la pipeline di vendite rimane attiva.
- I cambi di leadership possono creare rischio di esecuzione: I cambi attraverso finanza e operazioni aggiungono nuova responsabilità durante una transizione di prodotto importante. La disruption nelle vendite, finanza o delivery potrebbe rallentare la conversione mentre i clienti valutano i prodotti agentivici di UiPath.
- Un multiplo di valutazione più basso potrebbe limitare l'upside: Una crescita più lenta o tassi di interesse più alti possono ridurre il multiplo che gli investitori pagano anche se UiPath rimane redditizia. Una crescita ARR più forte e una domanda di nuovi clienti sarebbero necessarie per compensare quella pressione.
Considerazioni Finali: Dovresti Investire in UiPath nel 2026?
Il Q2 di UiPath ha mostrato un business operativo più sano, con un battimento di ricavi di $12,4 milioni, crescita ARR del 12%, reddito operativo GAAP positivo e guidance annuale più alta. L'azione ha ancora bisogno di prove che i prodotti agentivici possano aumentare l'ARR netto nuovo piuttosto che semplicemente proteggere la base installata. Gli investitori dovrebbero osservare insieme le aggiunte ARR, la retention, la partecipazione AI nei deal principali e il margine operativo, poiché la crescita senza monetizzazione o il margine senza nuova domanda lascerebbero la tesi incompleta.
Un framework decisionale conservativo cercherebbe che l'ARR netto nuovo salga sopra $37 milioni, la retention rimanga vicina al 109% e il reddito operativo non-GAAP annuale si diriga verso $445 milioni. Soddisfare tutti e tre i test supporterebbe il caso base o bull. Una crescita ricorrente più lenta, retention più debole o prove che gli strumenti AI integrati stiano sostituendo UiPath favorirebbero il caso bear nonostante la redditività attuale.
Promemoria Rischio: I futures perpetui legati alle azioni comportano leva e possono amplificare le perdite. I target degli analisti e gli scenari degli articoli sono punti di riferimento condizionali, non garanzie.
Letture Correlate
- Previsioni di Prezzo Adobe (ADBE) 2026: Può la Monetizzazione AI Spingere ADBE Verso $520?
- Previsioni di Prezzo AppLovin (APP) 2026: Può la Crescita AXON Spingere APP Verso $600?
- Previsioni di Prezzo Figma (FIG) 2026: Trampolino di Lancio AI da $36.00 o Trappola Post-IPO Sopravvalutata?
- Previsioni di Prezzo CrowdStrike (CRWD) 2026: Possono la Sicurezza AI e Falcon Flex Spingere CRWD Verso $280?
- Previsioni di Prezzo Arm Holdings (ARM) 2026: Può la Domanda di Compute AI Spingere ARM Verso $350?
