

TeraWulf (WULF) sviluppa e gestisce infrastrutture digitali supportate dalla potenza per l'intelligenza artificiale, calcolo ad alte prestazioni e mining di bitcoin. Lake Mariner rimane il suo campus operativo più grande, e i nuovi progetti in Kentucky e Maryland sono destinati a rendere i contratti di locazione HPC a lunga durata il principale motore di ricavi. Questa transizione espande l'opportunità oltre il bitcoin, anche se aumenta l'esposizione ai tempi di costruzione, al finanziamento dei progetti e alla concentrazione dei clienti.
L'ultimo trimestre ha mostrato che la transizione è in corso ma incompleta. I ricavi del Q2 2026 di TeraWulf hanno raggiunto $44,8 milioni, con $31,9 milioni di ricavi da locazione HPC che rappresentano il 71% del totale, anche se i ricavi consolidati sono diminuiti del 6% su base annua. Il caso di investimento ora dipende dalla capacità di 336 MW in costruzione di iniziare a generare affitto nei tempi previsti senza che i costi di capitale o la diluizione superino l'economia contrattuale.
Le previsioni per il titolo WULF per il 2026 si concentrano ora su due visioni contrapposte:
- Il caso AI infrastructure da $40: Le consegne di Lake Mariner e il contratto di locazione Anthropic da 401 MW convertono la potenza garantita in flusso di cassa HPC prevedibile e a lunga durata.
- Il caso rischio esecutivo da $10: I ritardi di costruzione, i costi di finanziamento o le nuove emissioni di azioni indeboliscono i rendimenti prima che i campus contrattuali raggiungano la piena utilizzazione.
Questa guida analizza le previsioni per il titolo WULF, gli scenari di prezzo per il 2026, i rischi principali e le prospettive degli analisti, basandosi sul comunicato sui guadagni del Q2 2026 di TeraWulf del 5 agosto, sul deposito trimestrale e sui dati di mercato fino al 15 settembre, più come fare trading sui futures del titolo WULF su BingX TradFi con collateral USDT.
Top 5 Cose che gli Investitori di TeraWulf Devono Sapere a Settembre 2026
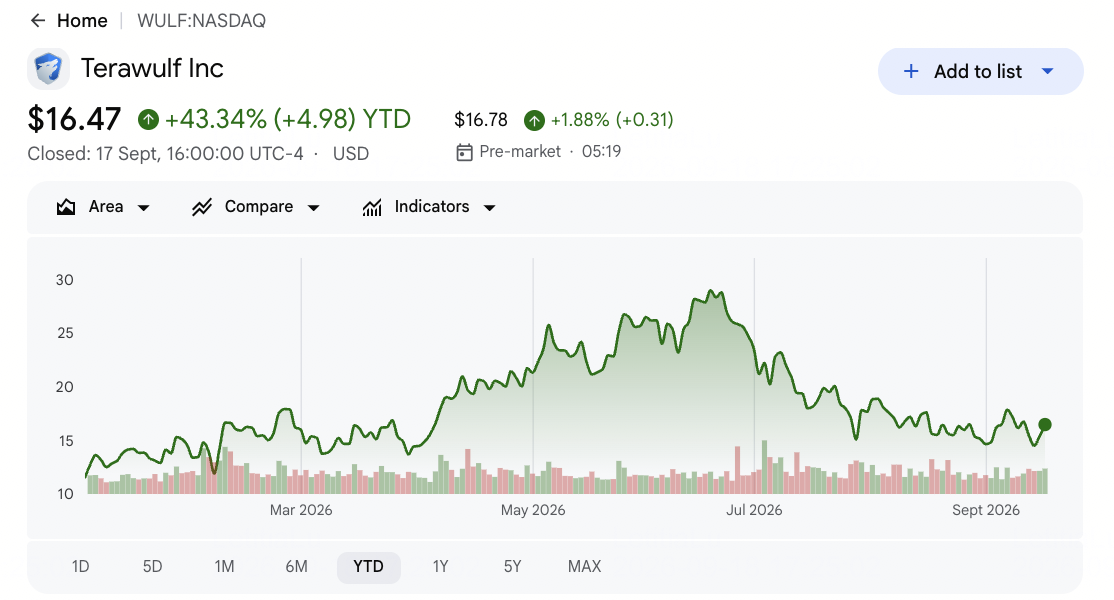
- WULF ha chiuso a $16,47 il 17 settembre ed era in rialzo del 43,34% nel 2026: Il rally riflette una importante rivalutazione intorno alla capacità di data center AI. Le azioni sono ancora al di sotto della media di Wall Street di $35,48, anche se un ulteriore rialzo dipende dalla conversione dei contratti firmati in capacità consegnata e flusso di cassa.
- I ricavi del Q2 hanno raggiunto $44,8 milioni e mancato il consenso di circa $5,7 milioni: I ricavi sono scesi da $47,6 milioni dell'anno precedente poiché i ricavi da mining di bitcoin sono calati a $12,8 milioni. Il mancato raggiungimento mostra perché la transizione non può essere giudicata solo dai valori contrattuali a lungo termine.
- I ricavi da locazione HPC hanno raggiunto $31,9 milioni e fornito il 71% delle vendite: TeraWulf aveva 81 MW che generavano ricavi a fine trimestre e li ha aumentati a 102 MW dopo l'entrata in servizio di CB-3. Il cambio di mix mostra che il calcolo contrattuale sta sostituendo i ricavi da mining più volatili.
- Altri 336 MW erano in costruzione dopo che 102 MW sono entrati in servizio: CB-4 dovrebbe iniziare la consegna graduale nella seconda metà del 2026, con CB-5 previsto per l'inizio del 2027. A $8 milioni a $10 milioni per MW IT critico, la programmazione e il controllo dei costi rimangono centrali.
- Il contratto Anthropic rappresenta $19 miliardi di ricavi del termine iniziale: L'accordo di 20 anni copre circa 401 MW a Justified e potrebbe raggiungere $33 miliardi con entrambe le estensioni di cinque anni. La consegna iniziale è prevista per la seconda metà del 2027, creando forte visibilità ma anche un lungo periodo di costruzione.
Cos'è TeraWulf (WULF)?
TeraWulf è uno sviluppatore di infrastrutture digitali statunitense che combina il controllo di terreni, connessioni elettriche e costruzione di data center con operazioni continue delle strutture. Il suo campus Lake Mariner a New York ospita sia tenant HPC che attrezzature per il mining di bitcoin, consentendo il riutilizzo dell'infrastruttura elettrica esistente come capacità di calcolo di maggior valore. I ricavi provengono da locazioni HPC a lungo termine e mining di asset digitali, anche se la direzione strategica favorisce sempre più i carichi di lavoro AI contrattuali. L'azienda sviluppa anche campus di grandi dimensioni dove la potenza garantita è l'asset scarso.
La piattaforma a lungo termine ora si estende su Lake Mariner e Lake Hawkeye a New York, Justified e Muskie in Kentucky, e Chesapeake nel Maryland. Anthropic si è impegnata per circa 401 MW a Justified, Fluidstack affitta capacità a Lake Mariner, e Google fornisce supporto creditizio legato agli obblighi di Fluidstack. Il management punta anche a contratti IT critici incrementali da 250 MW a 500 MW ogni anno. Queste relazioni collegano TeraWulf al più ampio ciclo di investimenti nei data center AI lasciando l'economia delle consegne dipendente da potenza, costruzione e finanziamento.
Leggi di più: Top Azioni di Calcolo ad Alte Prestazioni (HPC) da Osservare nel 2026: Leader del Mercato del Calcolo Accelerato
Panoramica Guadagni Q2 2026 di TeraWulf (WULF): La Locazione HPC Diventa il Principale Motore di Ricavi
TeraWulf ha riportato $44,8 milioni di ricavi contro una stima di consenso di $50,49 milioni, un mancato raggiungimento di circa $5,7 milioni e un calo del 6% su base annua. La perdita GAAP per azione ha raggiunto $1,94 contro una perdita attesa di $0,19, anche se il risultato includeva una perdita di rivalutazione warrant di $755,7 milioni. Il cambiamento operativo è stato più costruttivo: i ricavi da locazione HPC hanno raggiunto $31,9 milioni, 102 MW stavano producendo ricavi dopo la consegna di CB-3, e $3,0 miliardi di contanti e contanti vincolati hanno supportato 336 MW in costruzione. La tensione è se la crescita contrattuale possa superare i costi di capitale e la diluizione.
|
Metrica Finanziaria |
Guida / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 2026 |
$50,49M consenso |
$44,8M |
Mancato. Circa $5,7M sotto il consenso e in calo del 6% su base annua. |
|
EPS diluito Q2 |
$0,19 perdita consenso |
$1,94 perdita |
Mancato. Rivalutazione warrant e costi di sviluppo hanno allargato la perdita. |
|
Ricavi da locazione HPC |
Nessun contributo anno precedente |
$31,9M |
Scalato. L'HPC ha fornito il 71% dei ricavi. |
|
Capacità IT generatrice di ricavi |
81 MW al 30 giugno |
102 MW dopo CB-3 |
Espansa. CB-3 ha attivato $600M di supporto creditizio Google. |
|
Capacità in costruzione |
— |
336 MW |
In avanzamento. CB-4 inizia la consegna nel H2 2026. |
|
Contanti e contanti vincolati |
— |
Circa $3,0B |
Liquidi. Il finanziamento supporta la costruzione contrattuale. |
|
Contratto Anthropic |
— |
$19B termine iniziale |
Contrattuale. Il contratto di 401 MW può raggiungere $33B con estensioni. |
|
Obiettivo di contrattualizzazione annuale |
Obiettivo precedente |
250-500 MW |
Riconfermato. Il management ha mantenuto l'obiettivo annuale. |
- I ricavi di $44,8 milioni hanno mancato il consenso di circa $5,7 milioni: Il calo del 6% su base annua rifletteva i ricavi da asset digitali che scendevano a $12,8 milioni da $47,6 milioni. I nuovi ricavi HPC hanno mitigato il calo ma non erano ancora abbastanza grandi da guidare la crescita complessiva.
- La perdita GAAP per azione di $1,94 è stata $1,75 più ampia del consenso: Una perdita di rivalutazione warrant di $755,7 milioni ha guidato gran parte del risultato contabile. Gli investitori devono ancora separare la volatilità non-cash dagli interessi ricorrenti e dai costi di costruzione.
- I ricavi HPC di $31,9 milioni hanno raggiunto il 71% delle vendite trimestrali: Il mix conferma che TeraWulf sta diventando un locatore di infrastrutture AI piuttosto che rimanere principalmente un minatore di bitcoin. L'incertezza chiave è il costo e i tempi richiesti per portare ogni megawatt contrattuale in servizio.
- La capacità generatrice di ricavi è salita da 81 MW a 102 MW: Il completamento di CB-3 ha soddisfatto le condizioni per $600 milioni di supporto creditizio Google. Ripetere quella pietra miliare attraverso CB-4 e CB-5 è il prossimo grande test di esecuzione.
- Circa $3,0 miliardi di contanti hanno supportato 336 MW in costruzione: La liquidità è sostanziale, ma il costo atteso di $8 milioni a $10 milioni per MW IT critico mantiene lo sviluppo altamente intensivo di capitale. Rimanere entro la guida dei costi è essenziale per il valore per azione.
Leggi di più: Previsione Prezzo CoreWeave (CRWV) 2026: La Domanda AI Cloud Può Spingere CRWV Verso $175?
Prospettive Investimento 2026 di TeraWulf (WULF): Caso Rialzista $40 vs Caso Ribassista $10
Le prospettive 2026 di TeraWulf dipendono dalla capacità del suo buildout di data center AI di passare dalla capacità contrattuale ai megawatt produttori di ricavi senza ritardi significativi o diluizione. La locazione HPC ora guida la maggior parte dei ricavi, ma il costo di costruzione e il finanziamento rimangono i principali test di esecuzione.
Il Caso Rialzista: La Forte Crescita dei Data Center AI Spinge WULF Verso $40
Il Caso Rialzista assume che CB-4 e CB-5 entrino in servizio nei tempi previsti, elevando la capacità produttrice di ricavi ben oltre 102 MW. Il contratto Anthropic da $19 miliardi, gli impegni Fluidstack e il supporto creditizio Google rendono il percorso dei ricavi più prevedibile e riducono la dipendenza dai prezzi del bitcoin.
Un movimento verso $40 richiederebbe consegna entro il range di costo di $8 milioni a $10 milioni per MW, nuovi contratti dentro l'obiettivo annuale di 250 MW a 500 MW e diluizione limitata dal finanziamento di progetti. L'aumento dei ricavi HPC e il flusso di cassa operativo ricorrente rafforzerebbero il caso.
Il Caso Base: La Crescita Costante della Capacità Mantiene WULF Tra $24 e $32
Il Caso Base assume che la costruzione proceda sostanzialmente nei tempi previsti e che la locazione HPC diventi la fonte di ricavi dominante. Gli investitori scontano ancora il lungo gap tra spesa di capitale e inizio dell'affitto, lasciando il buildout di 336 MW esposto al rischio di tempi e finanziamento.
Sotto questo scenario, WULF potrebbe commerciare principalmente tra $24 e $32. La crescita trimestrale dei megawatt produttori di ricavi, guida dei costi stabile e più clienti supportati dal credito supporterebbero il range. Un aumento più lento o spesa finanziata tramite equity limiterebbe la parte alta.
Il Caso Ribassista: Ritardi di Progetto e Diluizione Tirano WULF Verso $10
Il Caso Ribassista assume che i programmi di progetto slittino, i costi di costruzione aumentino o il finanziamento diventi più caro. Poiché la capacità Anthropic inizia solo nella seconda metà del 2027, i ritardi spingerebbero i principali ricavi contrattuali più in là.
Un movimento verso $10 diventerebbe più probabile se la capacità produttrice di ricavi si fermasse vicino a 102 MW, la contrattualizzazione annuale scendesse sotto 250 MW o l'emissione di nuove azioni aumentasse materialmente. Un'economia bitcoin più debole potrebbe aggiungere ulteriore pressione prima che i ricavi HPC si scalino completamente.
Previsioni Prezzo Titolo WULF per il 2026 degli Analisti di Wall Street
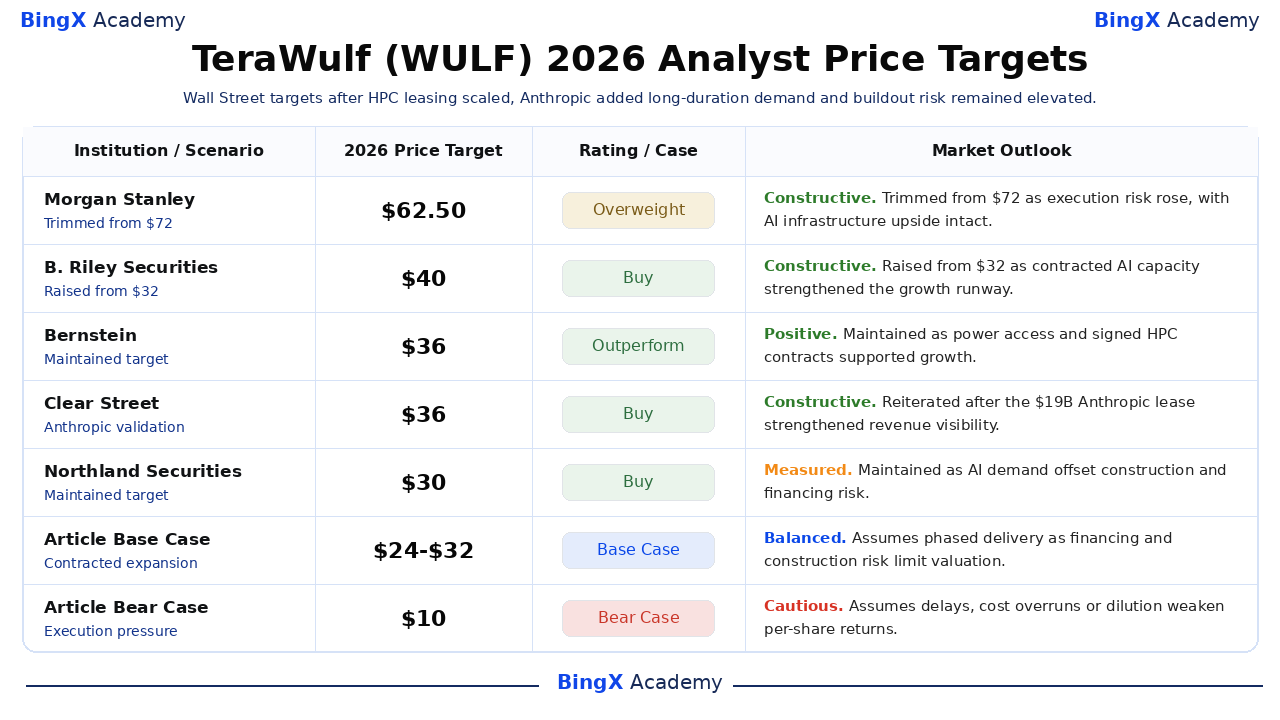
Wall Street rimane costruttiva, anche se gli obiettivi si estendono su diverse assunzioni riguardo valore contrattuale, finanziamento ed esecuzione. L'obiettivo di $62,50 di Morgan Stanley è il più alto di riferimento selezionato, mentre l'obiettivo di $30 di Northland è il più basso tra queste cinque azioni nominate. Questi sono obiettivi a 12 mesi piuttosto che garanzie o gli scenari editoriali dell'articolo.
|
Istituzione |
Obiettivo Prezzo 2026 |
Rating |
Prospettiva di Mercato |
|
Morgan Stanley |
$62,50 |
Sovrappeso |
Costruttivo. 13 agosto: tagliato da $72 poiché le assunzioni aggiustate al rischio sono cambiate, con il rialzo dell'infrastruttura AI intatto. |
|
B. Riley Securities |
$40 |
Acquista |
Costruttivo. 3 agosto: alzato da $32 poiché la capacità AI contrattuale ha rafforzato la pista. |
|
Bernstein |
$36 |
Sovraperforma |
Positivo. 1° settembre: mantenuto poiché l'accesso alla potenza e i contratti HPC firmati hanno supportato la crescita. |
|
Clear Street |
$36 |
Acquista |
Costruttivo. 6 luglio: riaffermato dopo che il contratto Anthropic da $19 miliardi ha validato la piattaforma. |
|
Northland Securities |
$30 |
Acquista |
Misurato. 10 settembre: mantenuto poiché la domanda AI ha compensato il rischio di costruzione e finanziamento. |
|
Caso Base Articolo |
$24-$32 |
Caso Base |
Bilanciato. Assume consegna graduale poiché il rischio di finanziamento e costruzione limita la valutazione. |
|
Caso Ribassista Articolo |
$10 |
Caso Ribassista |
Cauto. Assume ritardi, superamenti di costi o diluizione che indeboliscono i rendimenti per azione. |
Come Fare Trading sul Titolo TeraWulf (WULF) su BingX
Fai trading sulle prospettive di consegna della capacità, contratti AI e finanziamento di TeraWulf utilizzando BingX TradFi e gli strumenti BingX AI. Poiché WULF può reagire bruscamente agli aggiornamenti di costruzione, finanziamento e prezzi del bitcoin, definisci il catalizzatore e il limite di rischio prima di entrare in una posizione.
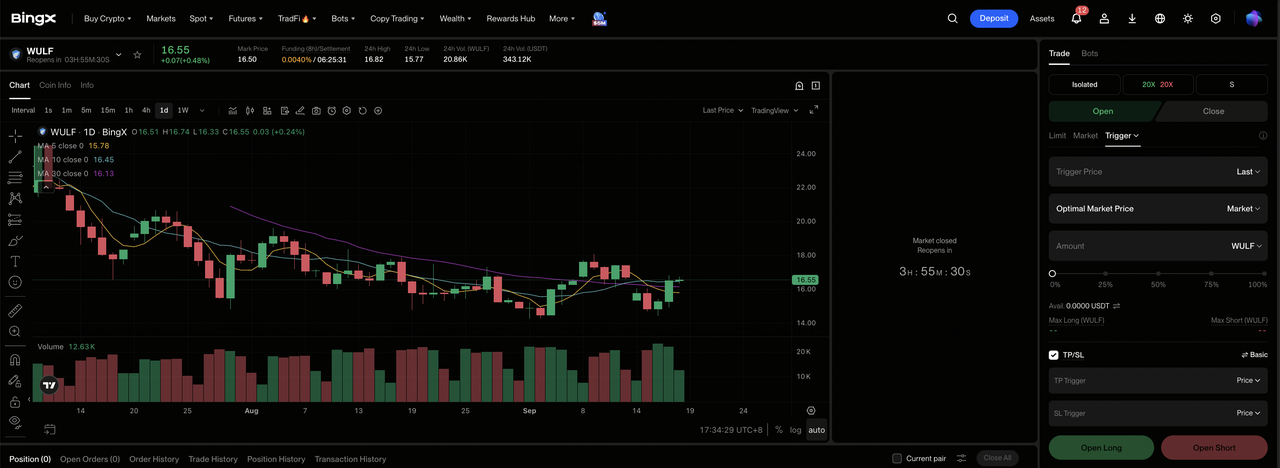
Passo 1: Accedi a BingX TradFi. Registrati e naviga alla sezione specializzata TradFi sulla dashboard dell'exchange BingX.
Passo 2: Seleziona TeraWulf (WULF). Cerca e seleziona il contratto futures perpetui WULF-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se la consegna HPC accelera e il finanziamento rimane controllato. Seleziona Apri Short se i ritardi di costruzione, la diluizione o l'economia mining più debole pressiona il valore per azione.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Incrociato in base alla tua tolleranza al rischio. La sensibilità di WULF ai contratti e al finanziamento rende importante una leva conservativa.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito il trade. Monitora la consegna della capacità, i costi del progetto, il finanziamento e i prezzi del bitcoin.
Top 5 Rischi da Osservare per gli Investitori di TeraWulf nel 2026
TeraWulf ha una grande domanda AI contrattuale, ma il suo buildout rimane intensivo di capitale. Questi rischi possono ritardare i ricavi, aumentare le necessità di finanziamento e ridurre il valore per azione.
- I ritardi di costruzione potrebbero posticipare l'affitto: TeraWulf ha 336 MW in costruzione. I ritardi potrebbero estendere il consumo di contanti, spingere i ricavi da locazione in periodi successivi e posticipare il supporto finanziario legato alle strutture completate.
- Costi di finanziamento più alti potrebbero indebolire i rendimenti del progetto: I campus multi-miliardari richiedono debito, finanziamento di progetto o equity. Più spese per interessi o termini di finanziamento restrittivi lascerebbero meno contanti per futura espansione e azionisti.
- I grandi clienti aumentano il rischio di concentrazione: Anthropic, Fluidstack e Google supportano parti importanti della strategia infrastrutturale AI di TeraWulf. Un deployment ritardato o un cambiamento contrattuale da un grande cliente potrebbe influenzare utilizzazione, tempistica dei ricavi e termini di finanziamento.
- Il finanziamento tramite equity potrebbe diluire gli azionisti: Nuove azioni possono finanziare capacità ma riducono il diritto di ogni azione esistente sul flusso di cassa futuro. L'emissione a un prezzo azionario più basso aumenterebbe la diluizione richiesta per finanziare lo stesso budget di costruzione.
- I ritardi di potenza e permessi potrebbero rallentare la crescita della capacità: I megawatt controllati non possono generare affitto fino a quando interconnessione, utenze e strutture non sono pronte. I ritardi normativi o di potenza potrebbero quindi spingere i ricavi contrattuali e la generazione di contanti più in là.
Considerazioni Finali: Dovresti Investire in TeraWulf nel 2026?
TeraWulf ha prove più forti di una transizione dell'infrastruttura AI rispetto a un anno fa. La locazione HPC già contribuisce al 71% dei ricavi trimestrali, 102 MW stanno guadagnando affitto e il contratto Anthropic da $19 miliardi crea domanda a lunga durata. La prova mancante è la consegna su scala che genera contanti. Gli investitori dovrebbero monitorare i megawatt che entrano in servizio, il costo per MW, i termini di finanziamento e il conteggio delle azioni piuttosto che valutare solo i titoli contrattuali.
Un quadro decisionale conservativo richiederebbe che la consegna di CB-4 inizi entro il programma dichiarato, che i costi di sviluppo rimangano vicino a $8 milioni a $10 milioni per MW IT critico e che il finanziamento eviti la diluizione eccessiva. Il progresso contro questi test rafforzerebbe i casi base e rialzista. Slittamenti, costi di finanziamento più alti o un conteggio di azioni in aumento favorirebbero il caso ribassista anche se la domanda contrattuale rimane intatta.
Promemoria Rischi: I futures perpetui legati ad azioni comportano leva e possono amplificare le perdite. Gli obiettivi degli analisti e gli scenari dell'articolo sono punti di riferimento condizionali, non garanzie.
Letture Correlate
- Top Azioni di Calcolo ad Alte Prestazioni (HPC) da Osservare nel 2026: Leader del Mercato del Calcolo Accelerato
- Top Azioni di Data Center AI da Acquistare nel 2026: Cloud, Server e Infrastruttura di Calcolo AI
- Top Azioni di Mining Bitcoin da Acquistare nel 2026: L'Hashrate BTC Incontra il Pivot dell'Infrastruttura AI
- Previsione Prezzo MARA Holdings (MARA) 2026: Il Bitcoin Scale e l'Infrastruttura AI Possono Spingere MARA Verso $24?
- Previsione Prezzo CleanSpark (CLSK) 2026: $27,00 AI Hyperscaler o Trappola Mining Short-Squeezed del 32%?
- Previsione Prezzo IREN Limited (IREN) 2026: L'Espansione AI Cloud Può Spingere IREN più in Alto?
