

Pfizer (PFE) è una società biofarmaceutica globale il cui portafoglio di prescrizioni si estende su oncologia, medicina interna, vaccini, infiammazione e immunologia, e malattie rare. Eliquis, Vyndaqel, Prevnar, Padcev e altri medicinali ora sostengono maggiormente la base degli utili mentre la domanda legata alla pandemia diminuisce. L'ampiezza offre diverse strade per la crescita, anche se PFE rimane sensibile alle scadenze dei brevetti, ai risultati clinici, ai prezzi dei farmaci e alla produttività delle acquisizioni recenti.
L'ultimo trimestre ha mostrato quella transizione progredire senza rimuovere il divario degli utili a lungo termine. I ricavi del Q2 2026 di Pfizer hanno raggiunto i 15,0 miliardi di dollari, l'EPS diluito rettificato è stato di 0,77 dollari e il portafoglio non-COVID è cresciuto abbastanza da compensare un calo del 95% nei ricavi di Paxlovid e un calo del 34% nei ricavi di Comirnaty. Il management ha alzato le previsioni di ricavi annuali, anche se il caso di investimento dipende ancora dalla conversione degli asset oncologici e dell'obesità in crescita durevole post-brevetto.
Le previsioni del titolo PFE per il 2026 ora si concentrano su due visioni concorrenti:
- Il caso della pipeline, del portafoglio e dei risparmi: Eliquis, Vyndaqel, Padcev e i nuovi asset di Seagen possono sostenere la crescita non-COVID mentre 9,7 miliardi di dollari di risparmi pianificati migliorano il potere degli utili e supportano un movimento verso 38 dollari.
- Il caso dei brevetti, clinico e delle pressioni sui prezzi: un'erosione più rapida nei prodotti consolidati, delusioni nella pipeline o rendimenti delle acquisizioni più deboli potrebbero lasciare gli utili sotto il livello richiesto per una rivalutazione e spingere PFE verso 22 dollari.
Questa guida analizza le previsioni del titolo PFE, gli scenari di prezzo del 2026, i rischi chiave e le prospettive degli analisti, basandosi sul comunicato sugli utili del Q2 2026 del 4 agosto di Pfizer, sul filing trimestrale e sui dati di mercato fino al 15 settembre, oltre a come fare trading sui futures del titolo PFE su BingX TradFi con collateral USDT.
Le 5 Cose Principali da Sapere per gli Investitori di Pfizer a Settembre 2026
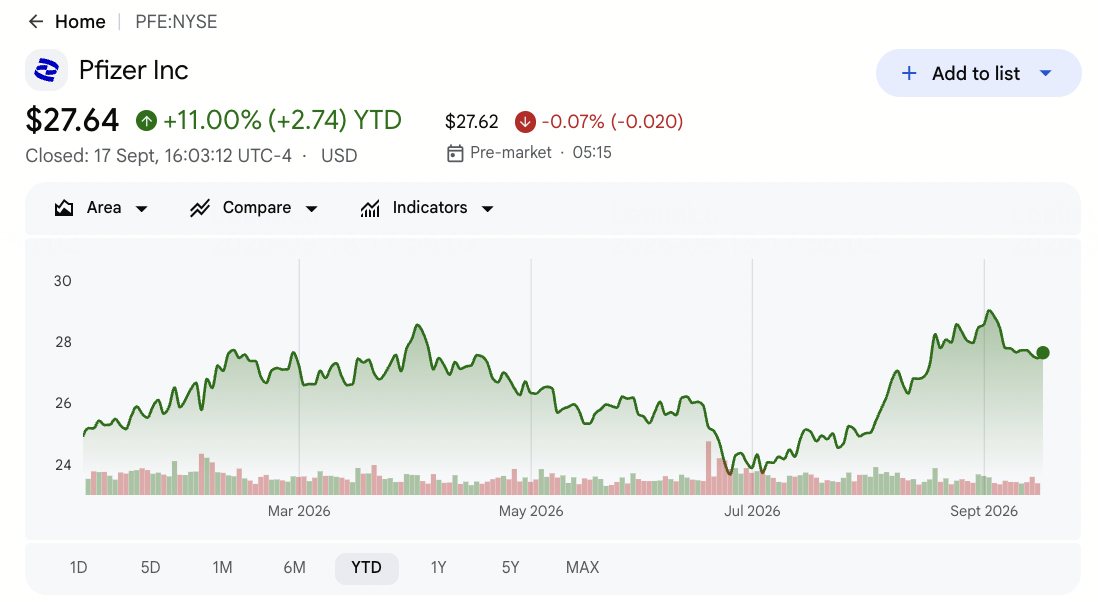
- PFE ha chiuso a 27,55 dollari il 15 settembre ed era in rialzo del 10,29% YTD: Le azioni hanno negoziato vicino alla media degli analisti di 28,39 dollari e sotto il massimo di Street di 35 dollari. Un ulteriore rialzo dipende dal fatto che i progressi della pipeline e i risparmi sui costi possano superare le perdite di brevetti imminenti.
- I ricavi del Q2 hanno raggiunto 15,0 miliardi di dollari, in crescita dell'1% operativamente: Le vendite hanno superato il consenso di 14,95 miliardi di dollari di circa 50 milioni di dollari. La forte domanda di Eliquis e dei prodotti più nuovi ha compensato un altro forte calo dei ricavi legati alla pandemia.
- L'EPS rettificato di 0,77 dollari ha superato il consenso di 0,09 dollari: Il risultato ha superato la stima di 0,68 dollari e ha supportato previsioni annuali invariate di 2,80-3,00 dollari. Il controllo dei costi ha aiutato gli utili nonostante le spese di acquisizione e di asset intangibili.
- Le previsioni di ricavi 2026 sono aumentate a 60,5-62,5 miliardi di dollari: Il punto medio è salito di 500 milioni di dollari poiché i prodotti non-COVID hanno performato circa 1,5 miliardi di dollari meglio del previsto inizialmente. Paxlovid e Comirnaty rimangono compensazioni volatili.
- Pfizer ora punta a 9,7 miliardi di dollari di risparmi fino al 2029: L'azienda ha aggiunto 2,5 miliardi di dollari ai programmi precedentemente annunciati. I risparmi possono supportare i margini e il dividendo, anche se i tagli devono ancora preservare la produttività della ricerca e l'esecuzione commerciale.
Cos'è Pfizer (PFE)?
Pfizer è un'azienda farmaceutica basata sulla ricerca che scopre, sviluppa, produce e commercializza medicinali prescritti e vaccini in tutto il mondo. I suoi ricavi provengono da prodotti brevettati venduti attraverso grossisti, ospedali, farmacie e programmi di salute pubblica, con ricavi da alleanze generati anche attraverso prodotti come Eliquis. Il portafoglio copre oncologia, medicina interna, vaccini, cure specialistiche e cure primarie. Questo modello operativo combina grandi programmi di sviluppo clinico, produzione regolamentata, commercializzazione globale e gestione del ciclo di vita attraverso medicinali con diverse durate di brevetti.
La sua strategia a lungo termine è incentrata sulla sostituzione di franchise obsolete con crescita in oncologia, obesità e cure specialistiche. L'acquisizione di Seagen da 43 miliardi di dollari ha ampliato il portafoglio di coniugati anticorpo-farmaco di Pfizer attraverso Padcev e altri asset oncologici, mentre la transazione Metsera da 10 miliardi di dollari ha aggiunto candidati per l'obesità incluso berobenatide. Pfizer continua le partnership sui vaccini con BioNTech e Valneva, e lavora con Arvinas su terapie per il cancro al seno. Queste relazioni ampliano la pipeline, anche se il loro valore dipende dal successo clinico, dalle approvazioni, dall'esecuzione del lancio e dai rendimenti commerciali nell'arco di diversi anni piuttosto che in un trimestre.
Panoramica degli Utili Q2 2026 di Pfizer (PFE): Superamento EPS, Previsioni di Ricavi Superiori e Transizione del Portafoglio
Pfizer ha riportato ricavi del Q2 di 15,0 miliardi di dollari contro circa 14,95 miliardi di dollari attesi, EPS diluito rettificato di 0,77 dollari contro 0,68 dollari di consenso e perdita per azione riportata di 0,06 dollari. I ricavi dell'alleanza Eliquis hanno raggiunto circa 2,16 miliardi di dollari mentre i ricavi di Paxlovid sono scesi del 95% a 60 milioni di dollari e Comirnaty è diminuito del 34% a 260 milioni di dollari. Il management ha alzato le previsioni di ricavi annuali a 60,5-62,5 miliardi di dollari e mantenuto le previsioni di EPS rettificato di 2,80-3,00 dollari, separando l'esecuzione operativa più forte dal rischio continuo di brevetti e portafoglio.
|
Metrica Finanziaria |
Previsioni / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 2026 |
Consenso 14,95B$ |
15,0B$ |
Superato. Circa 50M$ sopra il consenso; in crescita dell'1% operativamente. |
|
EPS diluito rettificato |
Consenso 0,68$ |
0,77$ |
Superato. 0,09$ sopra il consenso. |
|
EPS diluito riportato |
— |
$(0,06) |
Perdita. Le spese di acquisizione e intangibili hanno influenzato i risultati GAAP. |
|
Ricavi alleanza Eliquis |
— |
2,16B$ |
Forte. La domanda ha aiutato a compensare l'erosione dei prodotti COVID. |
|
Ricavi Paxlovid |
— |
60M$ |
Diminuito. In calo del 95% YoY. |
|
Ricavi Comirnaty |
— |
260M$ |
Diminuito. In calo del 34% YoY. |
|
Previsioni ricavi 2026 |
59,5B$–62,5B$ precedenti |
60,5B$–62,5B$ |
Alzate. Punto medio aumentato di 500M$. |
|
Previsioni EPS rettificato 2026 |
2,80$–3,00$ precedenti |
2,80$–3,00$ |
Riaffermate. La forza del portafoglio ha compensato la pressione COVID. |
|
Risparmi fino al 2029 |
7,2B$ precedentemente previsti |
9,7B$ totali |
Espansi. Aggiunti 2,5B$ di risparmi pianificati. |
- I ricavi di 15,0 miliardi di dollari hanno superato il consenso di circa 50 milioni di dollari: Le vendite sono cresciute dell'1% operativamente nonostante ricavi COVID nettamente inferiori. Il mix mostra che i medicinali consolidati e acquisiti stanno portando di più il portafoglio, anche se la crescita rimane modesta prima delle principali perdite di brevetti.
- L'EPS rettificato di 0,77 dollari ha superato la stima di 0,68 dollari di 0,09 dollari: Il risultato supporta la fascia annuale di Pfizer di 2,80-3,00 dollari. L'EPS riportato di -0,06 dollari mostra ancora come la contabilità delle acquisizioni e le spese per intangibili possano separare la redditività GAAP da quella rettificata.
- Eliquis ha generato circa 2,16 miliardi di dollari mentre Paxlovid è sceso a 60 milioni di dollari: Paxlovid è diminuito del 95% e Comirnaty è sceso del 34%, aumentando l'importanza della crescita non-COVID. Eliquis, Vyndaqel e Padcev rimangono ponti chiave verso i lanci successivi della pipeline.
- Il punto medio delle previsioni di ricavi è aumentato di 500 milioni di dollari: Il nuovo punto medio di 61,5 miliardi di dollari riflette prodotti non-COVID che performano circa 1,5 miliardi di dollari sopra il piano originale. La stagionalità COVID e il cambio estero limitano ancora quanto di quella forza raggiunga le previsioni.
- I risparmi totali previsti hanno raggiunto 9,7 miliardi di dollari fino al 2029: Gli ulteriori 2,5 miliardi di dollari possono proteggere i margini durante la pressione della perdita di esclusività. Pfizer deve ancora ridurre i costi senza rallentare i programmi di oncologia e obesità destinati a ricostruire la crescita dopo il 2028.
Leggi di più: Previsioni Prezzo Merck (MRK) 2026: Il Momento della Pipeline Può Spingere il Titolo MRK Verso 170$?
Prospettive di Investimento 2026 di Pfizer (PFE): Caso Rialzista 38$ vs Caso Ribassista 22$
Le prospettive 2026 di Pfizer dipendono dal fatto che medicinali più nuovi, progressi della pipeline e risparmi sui costi possano compensare il calo dei ricavi COVID e le perdite di brevetti imminenti. Il principale rialzo viene da programmi di oncologia e obesità più forti, mentre il principale rischio è che i nuovi lanci non riescano a sostituire i prodotti obsoleti abbastanza rapidamente.
Il Caso Rialzista: Crescita dei Farmaci Più Forte Spinge PFE Verso 38$
Il Caso Rialzista presuppone che Eliquis, Vyndaqel, Padcev e altri prodotti non-COVID mantengano la crescita, mentre i programmi di obesità e oncologia raggiungano importanti traguardi. Il piano di risparmi di 9,7 miliardi di dollari migliora anche i margini senza indebolire i lanci, aiutando i ricavi a finire vicino all'estremità superiore delle previsioni di 60,5-62,5 miliardi di dollari.
Un movimento verso 38 dollari richiederebbe aggiornamenti sostenuti delle stime, decisioni cliniche o regolatorie favorevoli e prove più chiare che i prodotti più nuovi possano sostituire le principali perdite di brevetti dopo il 2028. Un forte flusso di cassa e rendimenti migliorati dagli asset acquisiti rafforzerebbero il caso.
Il Caso Base: Utili Stabili Mantengono PFE Tra 28$ e 31$
Il Caso Base presuppone che la crescita non-COVID e i risparmi sui costi compensino ampiamente il calo delle vendite COVID e la pressione precoce dei brevetti. I ricavi rimangono entro le previsioni, l'EPS rettificato resta vicino a 2,90 dollari e il progresso della pipeline continua senza cambiare materialmente le prospettive di crescita a lungo termine.
PFE potrebbe negoziare principalmente tra 28 e 31 dollari in queste condizioni. Previsioni stabili, un mix di prodotti più forte e spese disciplinate supporterebbero la fascia. Il progresso ritardato della pipeline e l'incertezza continua sulle scadenze dei brevetti limiterebbero l'estremità superiore.
Il Caso Ribassista: Perdite di Brevetti e Battute d'Arresto dei Farmaci Tirano PFE Verso 22$
Il Caso Ribassista presuppone che i prodotti consolidati diminuiscano più rapidamente mentre i principali asset della pipeline vengono ritardati, falliscono i trial o si lanciano sotto le aspettative. L'investimento legato alle acquisizioni genera quindi meno ricavi del pianificato, indebolendo la ripresa degli utili anche se le riduzioni dei costi continuano.
Un movimento verso 22 dollari diventerebbe più probabile se i ricavi annuali scendessero sotto 60,5 miliardi di dollari, l'EPS rettificato cadesse sotto 2,80 dollari o il management abbassasse le aspettative della pipeline a lungo termine. Pressioni sui prezzi o una copertura dei dividendi più debole aggiungerebbero ulteriore pressione.
Previsioni del Prezzo del Titolo PFE per il 2026 da Parte degli Analisti di Wall Street
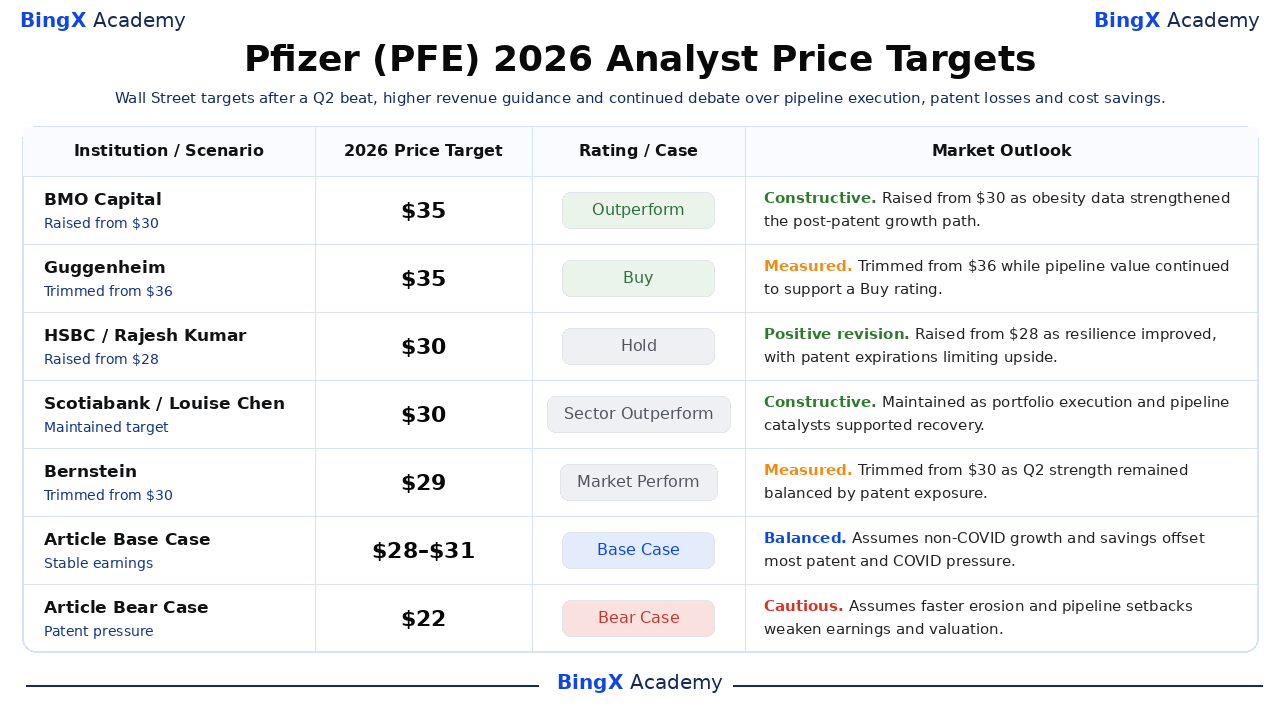
Queste cinque azioni datate spaziano da 29 a 35 dollari e mostrano un mercato diviso tra ottimismo della pipeline e cautela del precipizio dei brevetti. Sono punti di riferimento di terze parti piuttosto che una singola previsione o promessa di prezzo. Le righe Base e Ribassista sono scenari editoriali dell'Accademia BingX.
|
Istituzione / Scenario |
Obiettivo di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
BMO Capital / Evan Seigerman |
35$ |
Outperform |
Costruttivo. 9 settembre: alzato da 30$ dopo che i dati del programma di obesità hanno migliorato le prospettive della pipeline. |
|
Guggenheim / Seamus Fernandez |
35$ |
Buy |
Misurato. 13 luglio: ridotto da 36$ mentre il valore della pipeline ha continuato a compensare il rischio di esecuzione. |
|
HSBC / Rajesh Kumar |
30$ |
Hold |
Revisione positiva. 10 settembre: alzato da 28$ poiché la resilienza è migliorata, con le scadenze dei brevetti che limitano il rialzo. |
|
Scotiabank / Louise Chen |
30$ |
Sector Outperform |
Costruttivo. 24 agosto: mantenuto poiché l'esecuzione del portafoglio e i catalizzatori della pipeline hanno supportato il recupero. |
|
Bernstein / Courtney Breen |
29$ |
Market Perform |
Misurato. 21 agosto: ridotto da 30$ poiché la forza del Q2 è rimasta bilanciata dall'esposizione ai brevetti. |
|
Caso Base dell'Articolo |
28$–31$ |
Caso Base |
Bilanciato. Presuppone che la crescita non-COVID e i risparmi compensino la maggior parte delle pressioni dei brevetti e COVID. |
|
Caso Ribassista dell'Articolo |
22$ |
Caso Ribassista |
Prudente. Presuppone erosione più rapida e battute d'arresto della pipeline che indeboliscono utili e valutazione. |
Come Fare Trading sul Titolo Pfizer (PFE) su BingX
Fai trading sulle prospettive di crescita del portafoglio, pipeline e risparmi di Pfizer utilizzando BingX TradFi e BingX AI. Poiché PFE può reagire ai risultati dei trial, alle decisioni regolatorie, ai giudizi sui brevetti e alle previsioni, i trader dovrebbero definire il catalizzatore e i limiti di rischio prima di entrare in una posizione.
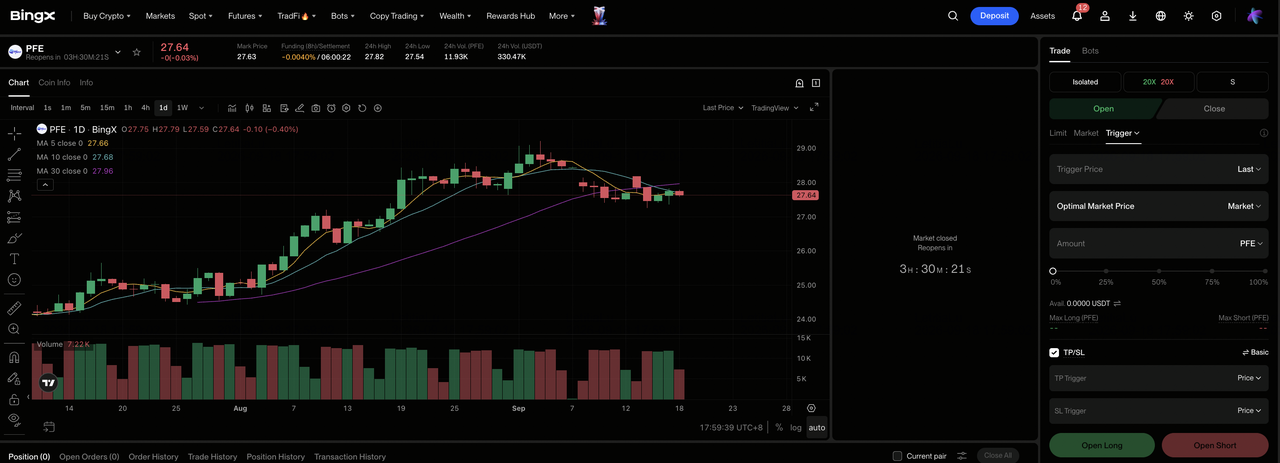
Passo 1: Accedi a BingX TradFi. Iscriviti e naviga verso la sezione specializzata TradFi sulla dashboard dell'exchange BingX.
Passo 2: Seleziona Pfizer (PFE). Cerca e seleziona il contratto futures perpetui PFE-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se la crescita non-COVID e il progresso della pipeline supportano le stime. Seleziona Apri Short se l'erosione dei brevetti o le battute d'arresto cliniche indeboliscono gli utili.
Passo 4: Seleziona leva e modalità margine. Scegli Isolato o Cross-Margin basato sulla tua tolleranza al rischio. L'intervallo di scenario da 22$ a 38$ mostra perché la leva conservativa è importante.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo essere entrato nel trade.
I 5 Principali Rischi da Osservare per gli Investitori di Pfizer nel 2026
Le prospettive di Pfizer dipendono dalle scadenze dei brevetti, dall'esecuzione della pipeline, dalle acquisizioni, dalla politica dei prezzi e dalla domanda COVID. Questi rischi possono influenzare ricavi futuri, flusso di cassa e valutazione.
- Le scadenze dei brevetti potrebbero rimuovere miliardi dai ricavi: Se i prodotti più nuovi non sostituiscono l'esclusività persa, vendite e margini potrebbero scendere anche mentre Pfizer taglia i costi. Utili più bassi indebolirebbero anche la copertura dei dividendi.
- I fallimenti clinici potrebbero cancellare il valore della pipeline: I programmi di oncologia e obesità in fase avanzata dipendono ancora da risultati positivi di efficacia, sicurezza e regolatori. Uno studio fallito potrebbe innescare svalutazioni e costringere Pfizer a spendere di più su asset sostitutivi.
- Seagen e Metsera potrebbero impiegare più tempo per fornire rendimenti: Pfizer ha impegnato 43 miliardi di dollari per Seagen e 10 miliardi di dollari per Metsera. Lanci più lenti o ritardi di sviluppo potrebbero ridurre i rendimenti delle acquisizioni e lasciare più del caso degli utili dipendente dai risparmi sui costi.
- La pressione sui prezzi dei farmaci potrebbe indebolire i margini: Negoziazioni governative, sconti e restrizioni dei pagatori possono ridurre i prezzi realizzati. Se la crescita delle prescrizioni non compensa i prezzi più bassi, il profitto dei prodotti potrebbe scendere più rapidamente dei ricavi principali.
- I ricavi COVID rimangono volatili: Paxlovid è sceso del 95% e Comirnaty è diminuito del 34% nel Q2. Domanda stagionale, acquisti governativi e circolazione virale possono ancora allontanare i risultati annuali dalle aspettative.
Considerazioni Finali: Dovresti Investire in Pfizer nel 2026?
Il superamento del Q2 di Pfizer, le previsioni di ricavi superiori e il programma di risparmi espanso di 9,7 miliardi di dollari mostrano un'azienda che si stabilizza dopo il reset COVID. Il titolo offre anche esposizione a un ampio portafoglio commercializzato e pipeline di oncologia e obesità. La questione centrale è se questi asset possano sostituire gli utili persi a causa delle scadenze dei brevetti piuttosto che supportare solo la base attuale.
Il Caso Rialzista necessita di vittorie della pipeline e margini più forti per supportare 38 dollari. Il Caso Ribassista riflette erosione più rapida, rendimenti delle acquisizioni più deboli e un movimento verso 22 dollari. I trader conservativi possono osservare EPS rettificato annuale, crescita non-COVID, risultati clinici cruciali, rendimenti delle acquisizioni e flusso di cassa libero prima di trattare il recupero come abbastanza durevole da supportare una rivalutazione sostenuta.
Promemoria sui Rischi: Il trading e l'investimento in azioni come PFE comporta un rischio di perdita di capitale. Fallimenti clinici, decisioni regolatorie, perdite di brevetti, pressione sui prezzi, esecuzione delle acquisizioni e trading con leva possono produrre perdite rapide. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- Le Migliori Azioni Farmaceutiche da Acquistare nel 2026: Farmaci Anticancro, Farmaci per la Perdita di Peso, mRNA e Nuovi Medicinali
- Previsioni Prezzo Moderna (MRNA) 2026: Il Momento del Vaccino Anticancro Può Spingere il Titolo MRNA Verso 180$?
- Previsioni Prezzo Merck (MRK) 2026: Il Momento della Pipeline Può Spingere il Titolo MRK Verso 170$?
- Previsioni Prezzo Novo Nordisk (NVO) 2026: Il Momento di Wegovy Può Spingere NVO Verso 60$?
- Previsioni Prezzo AbbVie (ABBV) 2026: La Crescita dei Farmaci Immunologici Può Spingere ABBV Verso 325$?
- Previsioni Prezzo Eli Lilly (LLY) 2026: La Domanda di Farmaci per la Perdita di Peso Può Spingere LLY Verso 1.600$?
