


Cerebras Systems (CBRS) costruisce processori wafer-scale, sistemi AI e servizi cloud per il training e l'inferenza. Il suo Wafer Scale Engine posiziona calcolo, memoria e risorse di comunicazione su un singolo chip molto grande, riducendo l'overhead di networking presente nei cluster multi-GPU convenzionali. L'hardware rimane parte del modello, mentre l'inferenza cloud sta diventando sempre più importante per la crescita a lungo termine. Questa transizione amplia il ruolo di Cerebras nell' infrastruttura AI, anche se lascia il titolo sensibile alla concentrazione dei clienti, al deployment dei data center e alla redditività.
L'ultimo trimestre ha mostrato entrambi i lati di questa transizione. I ricavi GAAP del Q2 2026 di Cerebras Systems hanno raggiunto $180,1 milioni, in crescita del 74% anno su anno, mentre i ricavi core sono aumentati del 103% a $209,9 milioni e i ricavi GAAP da cloud e altri servizi sono saliti del 281% a $126,0 milioni. Il margine lordo core è migliorato al 40,6%, tuttavia l'azienda ha registrato una perdita netta GAAP di $450,5 milioni e ha guidato solo a $214-216 milioni di ricavi core Q3.
Le previsioni del titolo CBRS per il 2026 si concentrano ora su due visioni contrastanti:
- Il caso fast-inference e capacità: un saldo di remaining-performance-obligation di $25,4 miliardi, più di 600 megawatt di capacità attiva o contrattualizzata e partnership con OpenAI, AWS e AMD potrebbero supportare un'espansione cloud multi-annuale.
- Il caso concentrazione e redditività: la dipendenza dai clienti, gli impegni infrastrutturali pesanti e un ampio divario tra risultati GAAP e core potrebbero mantenere gli utili sotto il livello richiesto per una ripresa duratura della valutazione.
Questa guida analizza le previsioni del titolo CBRS, gli scenari di prezzo 2026, i rischi chiave e le prospettive degli analisti, basandosi sul comunicato degli utili Q2 2026 del 12 agosto di Cerebras Systems, sul filing trimestrale e sui dati di mercato fino all'11 settembre, oltre a come fare trading sui futures del titolo CBRS su BingX TradFi con collateral USDT.
Le 5 Cose Principali che gli Investitori di Cerebras Systems Devono Sapere a Settembre 2026
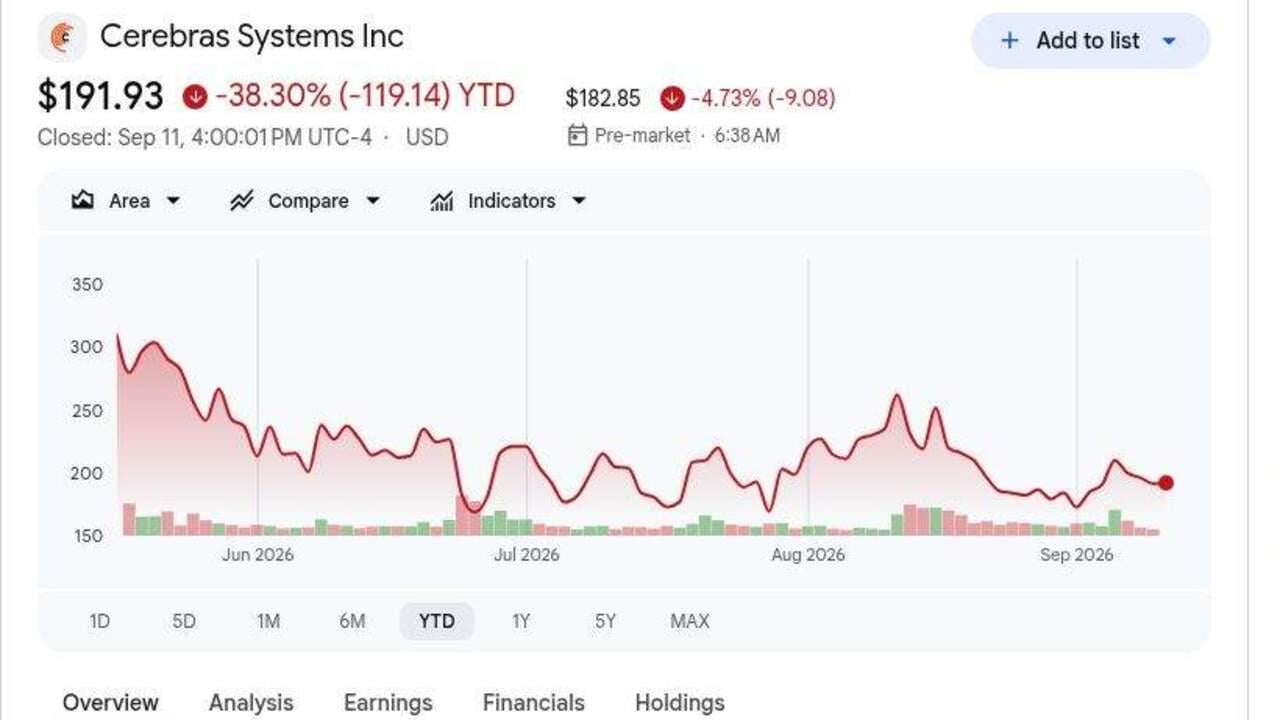
- CBRS ha chiuso a $191,93 l'11 settembre ed era in calo del 38,30% YTD: Le azioni hanno terminato solo $6,93 sopra il prezzo IPO di $185 dopo aver aperto a $350 e raggiunto $385 al debutto. L'inversione mostra quanto rapidamente la valutazione possa comprimersi quando una forte crescita AI incontra aspettative elevate.
- I ricavi GAAP Q2 hanno raggiunto $180,1 milioni, in crescita del 74%: Il risultato ha mancato il consensus di $194,0 milioni di circa $13,9 milioni, mentre i ricavi core di $209,9 milioni hanno superato la stima di circa $191 milioni. Il divario rende importante la performance riportata versus core per la valutazione.
- I ricavi GAAP da cloud e servizi sono saliti del 281% a $126,0 milioni: I ricavi core cloud sono aumentati del 287% a $127,7 milioni, confrontati con $54,1 milioni di ricavi hardware. Il cambio di mix supporta un modello di business più ricorrente, anche se i costi di capacità e data center rimangono importanti.
- Le remaining performance obligations hanno raggiunto $25,4 miliardi: Il saldo è aumentato da $24,6 miliardi alla fine del 2025 e include un grande impegno multi-annuale di OpenAI. Le tempistiche di deployment e la disponibilità di capacità determineranno quanto rapidamente quel backlog si convertirà in ricavi e cash.
- La capacità sotto contratto ha superato i 600 megawatt: Cerebras si aspetta che la capacità di produzione aumenti di più di dieci volte nel 2026 attraverso Flex, Sanmina e Rocket EMS, con la fornitura di wafer TSMC assicurata. L'opportunità è grande, anche se l'utilizzo e i margini devono ancora giustificare l'investimento.
Cos'è Cerebras Systems (CBRS)?
Cerebras Systems è un'azienda di infrastrutture AI che progetta processori, sistemi informatici completi, software e servizi cloud. Il suo Wafer Scale Engine utilizza un intero wafer di silicio come un singolo processore, combinando core di calcolo densi, SRAM on-chip e comunicazione ad alta larghezza di banda per ridurre i colli di bottiglia di interconnessione dei cluster GPU distribuiti. I clienti possono acquistare sistemi CS per uso on-premise o accedere al calcolo Cerebras attraverso API cloud di training e inferenza. I ricavi provengono quindi da hardware, capacità cloud e servizi correlati, con l'inferenza che diventa il principale motore di crescita.
La strategia a lungo termine si concentra sul scaling dell'inferenza veloce attraverso infrastrutture di proprietà e partner. OpenAI ha selezionato Cerebras per un programma di capacità multi-annuale e ha utilizzato i suoi sistemi per GPT-5.6 Sol a 750 token al secondo. TSMC produce i processori wafer-scale di Cerebras, dando all'azienda accesso alla produzione di semiconduttori avanzati mentre espande la capacità di sistemi e cloud. Cerebras sta anche sviluppando inferenza disaggregata con AMD per la produzione nel Q4 2026 e pianifica di estendere quell'architettura ad Amazon Bedrock attraverso AWS all'inizio del 2027. Gli utenti nominati e i partner includono CrowdStrike, Cognition, Lovable, Block, Figma, AlphaSense e GSK, dando alla piattaforma esposizione attraverso coding, sicurezza, finanza e scienze della vita.
Leggi di più: I Migliori Titoli AI Compute e GPU da Acquistare nel 2026: Il Passaggio all'Inferenza e al Silicio Personalizzato
Panoramica degli Utili Q2 2026 di Cerebras Systems (CBRS): Crescita Cloud, Progresso dei Margini e Guidance Alzata
Cerebras ha riportato $180,1 milioni di ricavi GAAP Q2 versus il consensus di $194,0 milioni, mentre i ricavi core di $209,9 milioni hanno superato la stima di circa $191 milioni e sono cresciuti del 103% anno su anno. La perdita adjusted di $0,05 per azione è stata più contenuta della perdita di $0,17 attesa, i ricavi GAAP cloud sono saliti del 281% a $126,0 milioni e il margine lordo core è migliorato di circa 940 punti base al 40,6%. Il management ha alzato la guidance sui ricavi core dell'intero anno a $880-890 milioni, anche se una perdita netta GAAP di $450,5 milioni e una modesta crescita sequenziale Q3 hanno mantenuto la redditività al centro dell'attenzione.
Leggi di più: Panoramica Utili Q2 2026 di Cerebras Systems (CBRS): Miss sui Ricavi di $180M Scatena un Selloff del Prezzo dell'11,85%
|
Metrica Finanziaria |
Guidance / Consensus |
Riportato / Effettivo |
Sorpresa |
|
Ricavi GAAP Q2 2026 |
$194,0M consensus |
$180,1M |
Mancato. Circa $13,9M sotto il consensus; +74% YoY. |
|
Ricavi core Q2 2026 |
$191,0M consensus |
$209,9M |
Superato. Circa $18,9M sopra il consensus; +103% YoY. |
|
Perdita adjusted per azione Q2 |
$0,17 perdita consensus |
$0,05 perdita |
Superato. La perdita è stata di $0,12 più contenuta del previsto. |
|
Perdita netta GAAP Q2 |
$309,5M utile netto Q2 2025 |
$450,5M perdita |
Invertito. La compensazione azionaria relativa all'IPO ha ampliato la perdita. |
|
Ricavi GAAP cloud e servizi Q2 |
$33,0M nel Q2 2025 |
$126,0M |
Accelerato. I ricavi sono aumentati del 281% YoY. |
|
Margine lordo core Q2 |
31,2% nel Q2 2025 |
40,60% |
Espanso. Migliorato di circa 940 punti base YoY. |
|
Remaining performance obligations |
$24,6B a fine 2025 |
$25,4B |
Aumentato. La domanda contrattualizzata multi-annuale è aumentata di circa $0,8B. |
|
Outlook ricavi core Q3 2026 |
Ricavi core Q2 di $209,9M |
$214M-$216M |
Più alto. Implica solo circa il 2%-3% di crescita sequenziale. |
|
Outlook ricavi core FY2026 |
Precedente $855M-$865M |
$880M-$890M |
Alzato. Il punto medio è aumentato di $25M. |
- I ricavi GAAP sono cresciuti del 74% a USD 180,1 milioni ma hanno mancato il consensus di USD 13,9 milioni: Il risultato conferma una crescita rapida, anche se elementi pass-through e ammortamento warrant hanno creato un ampio divario versus USD 209,9 milioni di ricavi core. Entrambe le misure contano quando si giudica la crescita e l'economia per gli azionisti.
- La perdita adjusted di USD 0,05 per azione ha superato di USD 0,12: Il margine operativo core è migliorato di circa 2.600 punti base anno su anno al negativo 16%. La leva operativa sta migliorando, anche se il business ha ancora bisogno di più crescita e disciplina dei costi per raggiungere utili sostenibili.
- I ricavi cloud di USD 126,0 milioni sono aumentati del 281%: Cloud e servizi hanno generato circa il 70% dei ricavi GAAP, mentre l'hardware è sceso a USD 54,1 milioni da USD 70,3 milioni. Il cambio di mix migliora il potenziale ricorrente ma aumenta l'importanza dell'utilizzo dei data center e dei costi energetici.
- Il margine lordo core è migliorato di 940 punti base al 40,6%: Il management ha detto che i noleggi temporanei di sistemi hanno ridotto il margine di circa 500 punti base. La nuova capacità potrebbe alleviare quella pressione, rendendo il recupero del margine un test chiave dell'efficienza infrastrutturale.
- La guidance sui ricavi core dell'intero anno è salita a USD 880-890 milioni: Il punto medio di USD 885 milioni è USD 25 milioni sopra il precedente punto medio, mentre la guidance Q3 di USD 214-216 milioni implica solo il 2%-3% di crescita sequenziale. È ancora necessaria una rampa Q4 più forte per raggiungere il target annuale.
Outlook Investimenti 2026 di Cerebras Systems (CBRS): Caso Bull $330 vs Caso Bear $150
Il dibattito degli investimenti è se Cerebras possa convertire la domanda di fast-inference e $25,4 miliardi di obbligazioni in ricavi cloud profittevoli abbastanza rapidamente da giustificare un multiplo di crescita premium.
Il Caso Bull: La Forte Domanda di Inferenza AI Spinge CBRS Verso $330
Il Caso Bull assume che i deployment OpenAI, la distribuzione AWS e le partnership di inferenza AMD guidino un maggiore utilizzo attraverso più di 600 megawatt di capacità attiva o contrattualizzata. I ricavi cloud continuano a crescere rapidamente, la produzione manifatturiera aumenta di più di dieci volte e il margine lordo core migliora dal 40,6% del Q2 mentre i costi di noleggio temporaneo svaniscono.
Un movimento verso $330 richiederebbe a Cerebras di raggiungere il target annuale di USD 880-890 milioni senza un altro arretramento dei margini, seguito da progressi credibili verso il piano del management di più che triplicare i ricavi nel 2027. Stime in aumento, un mix clienti più ampio e una migliore leva operativa rafforzerebbero il caso.
Il Caso Base: Domanda AI Stabile Mantiene CBRS Tra $240 e $290
Il Caso Base assume che la domanda di inferenza rimanga forte e la capacità contrattualizzata continui a crescere, mentre gli investitori aspettano la prova che i nuovi data center possano essere finanziati e riempiti efficientemente. OpenAI rimane un cliente importante, anche se la concentrazione e il divario tra risultati GAAP e core limitano la valutazione.
CBRS potrebbe scambiare principalmente tra $240 e $290 sotto queste condizioni. Ricavi core vicino al punto medio annuale di USD 885 milioni, remaining performance obligations sopra USD 25 miliardi e margine lordo in miglioramento supporterebbero il range. Un utilizzo debole o una crescita 2027 più lenta limiterebbero la parte alta.
Il Caso Bear: Costi Più Alti e Concentrazione Clienti Tirano CBRS Verso $150
Il Caso Bear assume che la capacità arrivi online più lentamente o con un utilizzo più debole, lasciando Cerebras con costi infrastrutturali prima che arrivi abbastanza ricavi. Un ritardo o una rinegoziazione da parte di OpenAI o un altro cliente importante indebolirebbe la conversione del backlog e il cash flow.
Un movimento verso $150 diventerebbe più probabile se i ricavi core mancassero il floor della guidance di USD 880 milioni, il margine lordo core scendesse sotto il 38% o le remaining performance obligations diminuissero materialmente. Perdite persistenti e offerta azionaria aggiuntiva potrebbero aggiungere ulteriore pressione.
Previsioni del Prezzo del Titolo CBRS per il 2026 da Parte degli Analisti di Wall Street
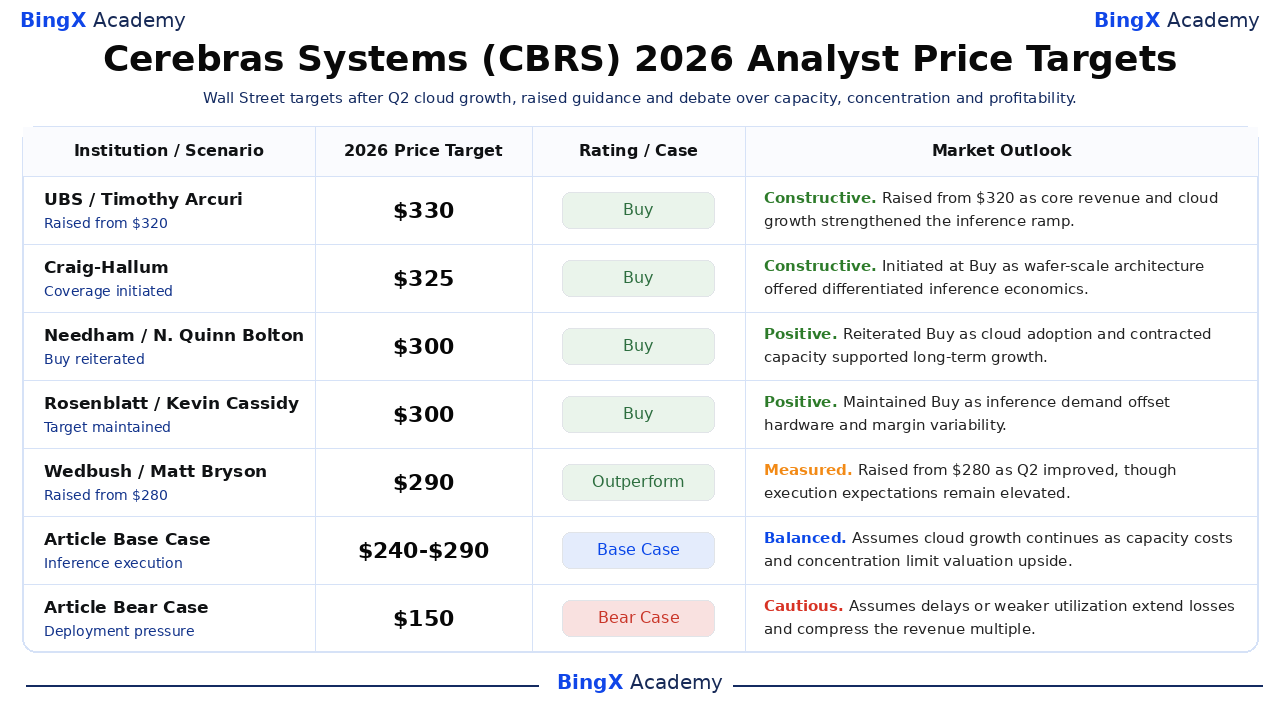
Queste cinque azioni di analisti datate vanno da $290 a $330 e riflettono visioni costruttive sulla performance di inferenza differenziata, adozione cloud e capacità contrattualizzata. Il range ristretto mostra anche che i modelli di Wall Street condividono assunzioni di crescita simili. Sono punti di riferimento di terze parti, non promesse di prezzo. Le righe Base e Bear sono scenari editoriali di BingX Academy.
|
Istituzione / Scenario |
Target di Prezzo 2026 |
Rating / Caso |
Outlook di Mercato |
|
UBS / Timothy Arcuri |
$330 |
Buy |
Costruttivo. 13 agosto: alzato da $320 dopo che ricavi core, crescita cloud e guidance hanno supportato la rampa di inferenza. |
|
Craig-Hallum / Richard Shannon |
$325 |
Buy |
Costruttivo. 9 giugno: iniziata copertura sull'architettura wafer-scale differenziata e domanda di fast-inference. |
|
Needham / N. Quinn Bolton |
$300 |
Buy |
Positivo. 19 agosto: riconfermato Buy poiché l'adozione cloud e la capacità contrattualizzata hanno supportato la crescita a lungo termine. |
|
Rosenblatt / Kevin Cassidy |
$300 |
Buy |
Positivo. 19 agosto: mantenuto Buy poiché la domanda di inferenza ha compensato la variabilità di hardware e margini. |
|
Wedbush / Matt Bryson |
$290 |
Outperform |
Misurato. 13 agosto: alzato da $280 poiché il Q2 è migliorato, anche se le aspettative di esecuzione rimanevano elevate. |
|
Caso Base dell'Articolo |
$240-$290 |
Caso Base |
Bilanciato. Assume che la crescita cloud continui mentre i costi di capacità e la concentrazione limitano l'upside della valutazione. |
|
Caso Bear dell'Articolo |
$150 |
Caso Bear |
Cauto. Assume ritardi o utilizzo più debole che estendono le perdite e comprimono il multiplo dei ricavi. |
Come Fare Trading sul Titolo Cerebras Systems (CBRS) su BingX
Fai trading sulla crescita dell'inferenza, deployment della capacità e outlook dei margini di Cerebras Systems utilizzando BingX TradFi e gli strumenti BingX AI. Poiché CBRS può reagire bruscamente agli annunci dei clienti, alla guidance e all'offerta azionaria post-IPO, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
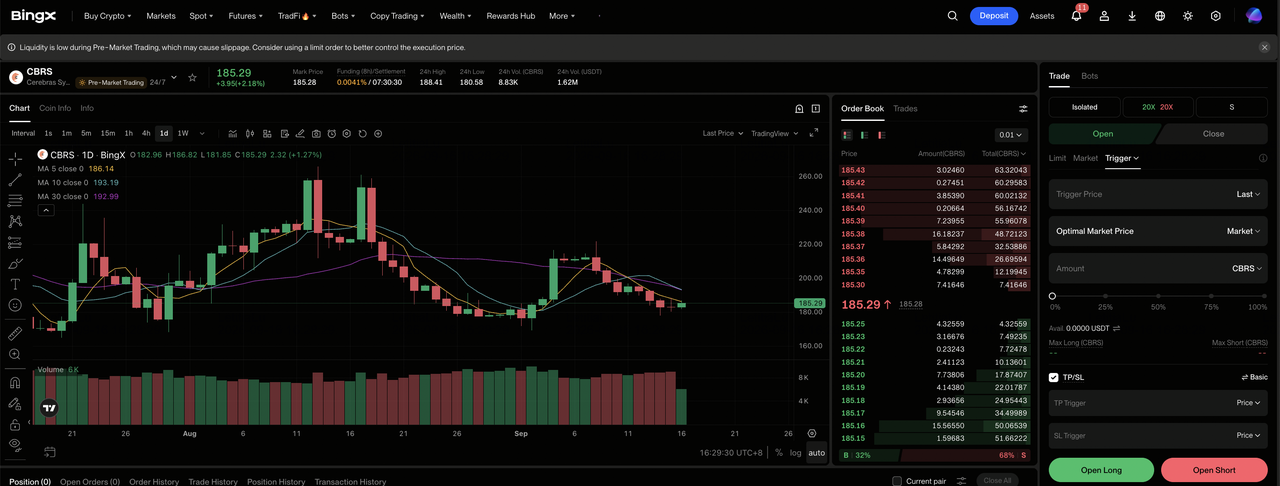
Step 1: Accedi a BingX TradFi. Iscriviti e naviga alla sezione specializzata TradFi sulla dashboard di BingX exchange.
Step 2: Seleziona Cerebras Systems (CBRS). Cerca e seleziona il contratto CBRS-USDT perpetual futures.
Step 3: Scegli la tua direzione. Seleziona Apri Long se la domanda di inferenza si converte in maggiore utilizzo e margini. Seleziona Apri Short se i ritardi di capacità, la concentrazione clienti o le perdite indeboliscono l'economia per azione.
Step 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Incrociato basato sulla tua tolleranza al rischio. Il calo del 38,30% YTD mostra perché leva conservativa e dimensionamento della posizione chiaro sono importanti.
Step 5: Esegui protocolli di rischio rigorosi. Imposta i livelli Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver entrato nel trade. CBRS può reagire rapidamente a deployment, accordi clienti, guidance, margini, azioni degli analisti e sblocchi azionari.
I 5 Principali Rischi da Osservare per gli Investitori di Cerebras Systems nel 2026
La valutazione di Cerebras dipende dalla domanda dei clienti, espansione della capacità, contabilità e concorrenza. Questi rischi possono influenzare la conversione dei ricavi, le necessità di cash e il valore per azione.
- La concentrazione clienti potrebbe ritardare la conversione del backlog: Le remaining performance obligations hanno raggiunto USD 25,4 miliardi, con OpenAI che rappresenta una grande quota della domanda contrattualizzata. Ritardi o rinegoziazioni potrebbero spingere i ricavi in periodi successivi e ridurre il valore assegnato al backlog.
- L'espansione della capacità richiede investimenti iniziali pesanti: Cerebras ha più di 600 megawatt di capacità attiva o contrattualizzata. Se l'utilizzo sale lentamente, ammortamento e costi operativi potrebbero aumentare prima che arrivi abbastanza profitto lordo.
- I ricavi GAAP e core possono differire significativamente: I ricavi GAAP Q2 erano USD 180,1 milioni versus USD 209,9 milioni di ricavi core. L'ammortamento warrant e gli aggiustamenti pass-through possono rendere la crescita headline più difficile da confrontare tra periodi.
- NVIDIA e chip personalizzati potrebbero fare pressione sulla domanda: Cerebras offre inferenza wafer-scale differenziata, ma i clienti possono ancora scegliere GPU o acceleratori interni. Migliori economie o performance rivali potrebbero ridurre utilizzo e potere di pricing.
- Le grandi perdite mantengono rilevante il rischio di diluizione: La perdita GAAP Q2 ha raggiunto USD 450,5 milioni, in parte a causa della compensazione relativa all'IPO. Perdite continue, future emissioni azionarie o sblocchi azionari post-IPO potrebbero fare pressione sul valore per azione e aumentare la volatilità.
Considerazioni Finali: Dovresti Investire in Cerebras Systems nel 2026?
Cerebras ha stabilito un caso di crescita misurabile. I ricavi core sono raddoppiati a $209,9 milioni, i ricavi cloud sono quasi quadruplicati e le obbligazioni hanno raggiunto $25,4 miliardi. Le partnership con OpenAI, AWS e AMD rafforzano la rilevanza commerciale della tecnologia, mentre più di 600 megawatt di capacità creano spazio per deployment più grandi. La questione irrisolta è se quell'infrastruttura possa produrre margini durevoli.
Il Caso Bull richiede che la domanda contrattualizzata diventi ricavi redditizi, supportando $330. Il Caso Bear riflette ritardi di deployment, concentrazione e perdite persistenti che potrebbero tirare CBRS verso $150. I trader conservatori possono monitorare i ricavi core Q3 contro il range $214-216 milioni, il margine lordo core contro il 38%-40% e prove che il mix clienti si stia ampliando.
Promemoria Rischio: Il trading e l'investimento in azioni come CBRS comporta un alto rischio di perdita di capitale. La concentrazione clienti, ritardi di capacità, aggiustamenti contabili, concorrenza, offerta azionaria e trading con leva possono produrre perdite rapide. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- I 10 Migliori Titoli di Infrastruttura AI da Acquistare nel 2026: Leader nella Produzione e Progettazione di Chip
- I Migliori Titoli di Infrastruttura Cloud AI da Acquistare nel 2026 Durante il Capex degli Hyperscaler e il Boom Neocloud
- I Migliori Titoli di Server AI da Acquistare nel 2026: Sistemi Rack-Scale, Server GPU e Infrastruttura Server AI
- Cos'è OpenAI Pre-IPO e Come Fare Trading su BingX?
- Previsione Prezzo AMD 2026: Può la Crescita AI Spingere AMD Verso $700?
- Previsione Prezzo TSMC (TSM) 2026: Può la Domanda AI Record Portare il Titolo TSM a $527?
