


Super Micro Computer (SMCI), comunemente nota come Supermicro, progetta sistemi completi di server, storage e rack per carichi di lavoro di intelligenza artificiale, cloud, enterprise ed edge. Le sue soluzioni modulari Building Block combinano processori, acceleratori, memoria, networking, alimentazione e raffreddamento in configurazioni costruite intorno ai requisiti dei clienti. L'infrastruttura AI rimane il principale motore di crescita, sebbene i tempi dei progetti, la fornitura di componenti e i requisiti di capitale circolante possano rendere volatili i ricavi e la generazione di cassa.
L'ultimo trimestre ha mostrato sia l'entità della domanda che la variabilità del modello. Le vendite nette Q4 FY2026 di SMCI hanno raggiunto 11,1 miliardi di dollari, in crescita del 93% anno su anno ma circa 450 milioni di dollari sotto il consensus citato. L'EPS non-GAAP ha raggiunto 1,70 dollari, il margine lordo GAAP è rimbalzato al 17,5% e il management è entrato in FY2027 con più di 60 miliardi di dollari di nuovi ordini. Il caso di investimento dipende dal trasformare quella pipeline in spedizioni profittevoli senza un altro reversal del flusso di cassa.
Le previsioni azionarie SMCI per il 2026 si concentrano ora su due visioni contrastanti:
- Il caso dell'espansione rack-scale AI: Una pipeline di ordini record, il raffreddamento liquido diretto e la capacità produttiva superiore a 6.000 rack al mese potrebbero supportare le prospettive di ricavi FY2027 di 65-72 miliardi di dollari e spingere SMCI verso 60 dollari.
- Il caso del margine e della conversione di cassa: I tempi dei grandi progetti, la concentrazione dei clienti, i sistemi AI a margine più basso e l'aumento delle scorte potrebbero mantenere il flusso di cassa libero sotto gli utili e tirare l'azione verso 24 dollari.
Questa guida scompone le previsioni azionarie SMCI, gli scenari di prezzo 2026, i rischi chiave e le prospettive degli analisti, basandosi sul rilascio degli utili Q4 FY2026 di Supermicro dell'11 agosto, il filing annuale e i dati di mercato fino al 15 settembre, oltre a come fare trading dei futures azionari SMCI su BingX TradFi con collateral USDT.
Le 5 Cose Principali che gli Investitori Supermicro Devono Sapere a Settembre 2026
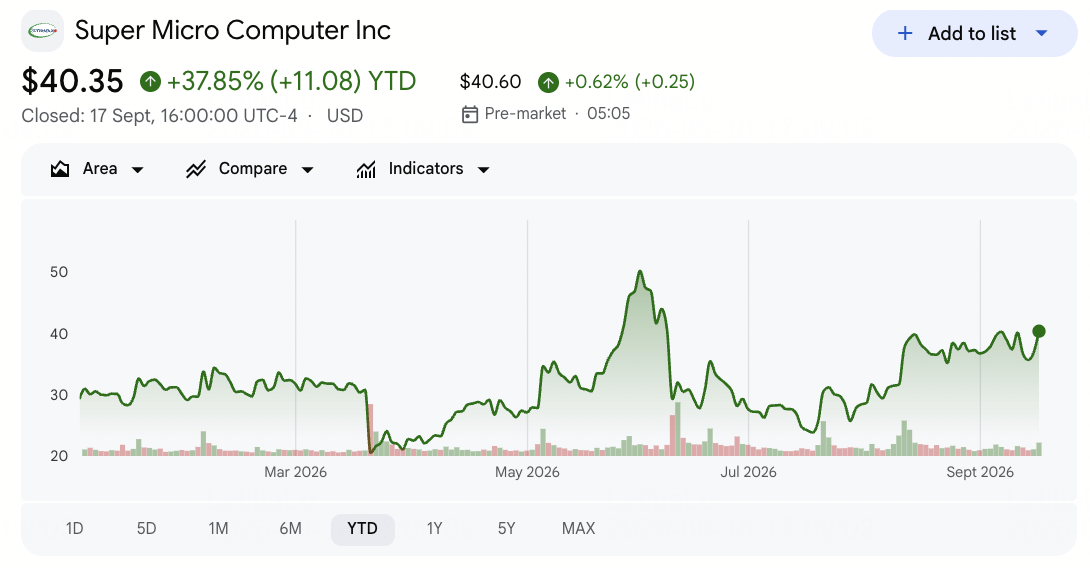
- SMCI ha chiuso a 40,35 dollari il 17 settembre ed è rimasta in crescita del 37,85% YTD: Le azioni sono ancora scambiate circa il 39% sotto il massimo a 52 settimane di 58,78 dollari, mostrando che la crescita AI rimane attraente ma le preoccupazioni di esecuzione, conformità e margine pesano ancora sulla valutazione.
- I ricavi Q4 hanno raggiunto 11,1 miliardi di dollari, in crescita del 93% anno su anno: Le vendite sono salite dai 5,8 miliardi di dollari di un anno fa e dai 10,2 miliardi di dollari nel Q3, ma hanno comunque mancato il consensus di circa 11,55 miliardi di dollari. La prontezza del sito del cliente può continuare a spostare grandi quantità di ricavi tra i trimestri.
- Il margine lordo GAAP è rimbalzato al 17,5% dal 9,9% nel Q3: Un migliore mix di clienti e prodotti ha aumentato la redditività e ha aiutato l'EPS non-GAAP a raggiungere 1,70 dollari contro 0,94 dollari attesi. Il management si aspetta che il margine Q1 FY2027 si normalizzi al 10,4%-10,8%, rendendo la durabilità il test chiave.
- Più di 60 miliardi di dollari di nuovi ordini hanno creato un backlog record: Supermicro ha aggiunto diverse centinaia di clienti enterprise e altri e ha terminato FY2026 con nove clienti che generano più di 1 miliardo di dollari ciascuno. Il mix più ampio riduce la dipendenza da un account, anche se i tempi degli ordini guidano ancora i ricavi trimestrali.
- La guidance sui ricavi FY2027 ha raggiunto 65-72 miliardi di dollari: Il punto medio di 68,5 miliardi di dollari si trova circa 16 miliardi di dollari sopra la stima Street citata di 52,5 miliardi di dollari. Raggiungerla richiede ricavi Q1 di 14,5-15,5 miliardi di dollari e abbastanza componenti, energia e capacità cliente per convertire il backlog nei tempi.
Cos'è Super Micro Computer (SMCI)?
Super Micro Computer è un produttore di infrastrutture che progetta e assembla server, piattaforme di storage, sistemi di networking e data center rack completi. Il suo modello Building Block Solutions utilizza componenti comuni e design modulari per configurare prodotti intorno a diverse combinazioni di CPU, GPU, memoria, storage e networking. I clienti includono operatori cloud, imprese, governi, fornitori di telecomunicazioni e aziende tecnologiche. I ricavi dipendono dalle spedizioni hardware, anche se la velocità di ingegneria, il design termico e la capacità di consegnare rack integrati creano differenziazione.
La strategia a lungo termine di Supermicro si concentra sulle Data Center Building Block Solutions e sul raffreddamento liquido diretto per cluster AI ad alta densità. L'azienda supporta piattaforme di NVIDIA, AMD e Intel e sta espandendo la produzione negli Stati Uniti, Taiwan e Malesia oltre i 6.000 rack al mese, inclusa la capacità per più di 3.000 rack raffreddati a liquido. I ricavi enterprise e canale hanno raggiunto 5,6 miliardi di dollari nel Q4, in crescita del 172% anno su anno, ampliando il business oltre poche implementazioni hyperscale.
Leggi di più: Top Titoli Server AI da Comprare nel 2026: Sistemi Rack-Scale, Server GPU e Infrastrutture Server AI
Panoramica degli Utili Q4 FY2026 di Super Micro Computer (SMCI): Ricavi, EPS e Crescita dell'Infrastruttura AI
Supermicro ha riportato 11,1 miliardi di dollari di ricavi contro circa 11,55 miliardi di dollari attesi, ma l'EPS non-GAAP di 1,70 dollari ha superato la stima di 0,94 dollari mentre il margine lordo GAAP è rimbalzato al 17,5%. I ricavi dell'intero anno sono cresciuti del 78% a 39,1 miliardi di dollari, il flusso di cassa operativo Q4 è tornato a positivo 747 milioni di dollari e più di 60 miliardi di dollari di nuovi ordini hanno supportato le prospettive FY2027 di 65-72 miliardi di dollari. La tensione principale è se il mix Q4 eccezionale possa tradursi in margini e flusso di cassa durevoli mentre il volume di spedizione accelera.
Leggi di più: Panoramica Utili Q4 2026 di Super Micro Computer (SMCI): Le Prospettive FY2027 da 65B$ Guidano un Rally del Prezzo del 19,02%
|
Metrica Finanziaria |
Guidance / Consensus |
Riportato / Effettivo |
Sorpresa |
|
Vendite nette Q4 FY2026 |
11,55B$ consensus Visible Alpha |
11,1B$ |
Mancato. Circa 450M$ sotto il consensus, anche se in crescita del 93% YoY. |
|
EPS diluito non-GAAP Q4 |
0,94$ consensus; guidance 0,65$–0,79$ |
1,70$ |
Superato. 0,76$ sopra il consensus e più che raddoppiato YoY. |
|
EPS diluito GAAP Q4 |
guidance 0,53$–0,67$ |
1,62$ |
Superato. 0,95$ sopra il tetto della guidance. |
|
Margine lordo GAAP Q4 |
9,9% nel Q3 FY2026 |
17,50% |
Espanso. Aumentato di 760 bps sequenzialmente. |
|
Flusso di cassa operativo Q4 |
6,6B$ utilizzati nel Q3 FY2026 |
747M$ forniti |
Migliorato. Tornato alla generazione di cassa trimestrale positiva. |
|
Vendite nette FY2026 |
22,0B$ nel FY2025 |
39,1B$ |
Cresciuto. Aumentato del 78% YoY. |
|
Reddito netto GAAP FY2026 |
1,0B$ nel FY2025 |
2,2B$ |
Cresciuto. Più che raddoppiato YoY. |
|
Prospettive ricavi Q1 FY2027 |
11,8B$ consensus FactSet |
14,5B$–15,5B$ |
Sopra. Il punto medio di 15,0B$ ha superato il consensus di 3,2B$. |
|
Prospettive ricavi FY2027 |
52,5B$ stima Wall Street |
65B$–72B$ |
Sopra. Il punto medio di 68,5B$ ha superato la stima di 16B$. |
- I ricavi di 11,1 miliardi di dollari sono cresciuti del 93% ma hanno mancato il consensus di circa 450 milioni di dollari: La prontezza dell'infrastruttura cliente ha rinviato diversi contratti al Q1 FY2027 o oltre. Questo timing spiega perché il backlog può espandersi rapidamente senza che ogni ordine diventi ricavo o riscossione di cassa dello stesso trimestre.
- L'EPS non-GAAP di 1,70 dollari ha superato il consensus di 0,76 dollari: La cifra ha anche superato il tetto della guidance di 0,79 dollari ed è salita da 0,41 dollari di un anno fa. Un mix favorevole ha guidato l'upside, quindi il margine atteso del Q1 del 10,4%–10,8% testerà quanto ripetibile sia il guadagno degli utili.
- Il margine lordo GAAP ha raggiunto il 17,5%, in crescita dal 9,9% sequenzialmente: Il recupero di 760 punti base ha portato il margine operativo non-GAAP al 14,3% dal 7,2%. L'espansione del margine può creare una leva sostanziale sugli utili, anche se un'inversione si trasmetterebbe rapidamente attraverso l'EPS riportato e la valutazione.
- Il flusso di cassa operativo è migliorato a positivo 747 milioni di dollari da un uso di 6,6 miliardi di dollari: Il flusso di cassa libero trimestrale ha raggiunto circa 722 milioni di dollari. Il flusso di cassa operativo dell'intero anno è rimasto negativo di 6,8 miliardi di dollari poiché le scorte sono terminate a 12,9 miliardi di dollari, mantenendo la conversione di cassa centrale alla tesi.
- La guidance sui ricavi FY2027 di 65-72 miliardi di dollari implica una crescita fino all'84%: Le prospettive si basano su backlog record, domanda AI e scala produttiva. La conversione deve avvenire senza un altro aumento del capitale circolante o crollo del margine perché la crescita dei ricavi aumenti il valore per azione.
Leggi di più: Previsioni di Prezzo Dell Technologies (DELL) 2026: 700$ di Upside AI vs. 380$ di Rischio di Esecuzione
Prospettive di Investimento Super Micro Computer (SMCI) 2026: Caso Rialzista 60$ vs. Caso Ribassista 24$
Le prospettive di SMCI dipendono da se più di 60 miliardi di dollari di nuovi ordini si convertono in ricavi, margini e cassa abbastanza rapidamente da convalidare le previsioni FY2027. I seguenti range sono scenari editoriali di BingX Academy piuttosto che target di Wall Street o promesse di prezzo.
Il Caso Rialzista: La Forte Domanda di Server AI Spinge SMCI Verso 60$
Il Caso Rialzista assume che i ricavi Q1 atterrino vicino al tetto della guidance di 15,5 miliardi di dollari e che la pipeline degli ordini supporti la crescita per il resto di FY2027. Il raffreddamento liquido diretto diventa un differenziatore più forte mentre la densità di potenza dei rack aumenta, mentre la capacità produttiva sopra i 6.000 rack al mese aiuta ad accorciare i tempi di implementazione.
Un movimento verso 60 dollari richiederebbe ricavi vicino alla metà superiore del range 65-72 miliardi di dollari, margine lordo che si stabilizza sopra l'11% dopo Q1 e flusso di cassa operativo positivo per più trimestri. Una crescita più lenta delle scorte e una diversificazione più ampia dei clienti rafforzerebbero il caso.
Il Caso Base: La Domanda AI Stabile Mantiene SMCI Tra 38$ e 48$
Il Caso Base assume che il backlog si converta ampiamente nei tempi, anche se il mix di prodotti e clienti riporta il margine lordo dal livello Q4 del 17,5%. La crescita dei ricavi rimane forte, mentre il finanziamento delle scorte, i tempi del progetto e la concorrenza impediscono agli utili e al flusso di cassa libero di salire tanto rapidamente quanto le vendite.
Sotto questo scenario, SMCI potrebbe negoziare principalmente tra 38 e 48 dollari. Ricavi Q1 entro 14,5-15,5 miliardi di dollari, EPS non-GAAP entro 1,01-1,10 dollari e margine lordo vicino al 10,4%-10,8% supporterebbero il range. Un altro importante ritardo di spedizione o inversione del flusso di cassa limiterebbe la parte superiore.
Il Caso Ribassista: Margini Più Bassi, Ritardi del Progetto e Controllo Legale Tirano SMCI Verso 24$
Il Caso Ribassista assume che le strutture dei clienti, la disponibilità di energia o i tempi dei componenti ritardino la conversione degli ordini mentre la concorrenza mantiene i prezzi aggressivi. Le scorte e i crediti aumentano prima che arrivi la cassa, mentre il controllo legale e di conformità in corso aggiunge costi e potrebbe indebolire la fiducia dei clienti o degli investitori.
Un movimento verso 24 dollari diventerebbe più probabile se i ricavi FY2027 scendono sotto i 65 miliardi di dollari, il margine lordo scende sotto il 9%, il flusso di cassa operativo diventa nuovamente materialmente negativo o i problemi legali e di conformità si intensificano. Stime di utili più basse e fiducia più debole sia nell'esecuzione che nella governance metterebbero pressione sulla valutazione.
Previsioni di Prezzo delle Azioni SMCI per il 2026 da Parte degli Analisti di Wall Street
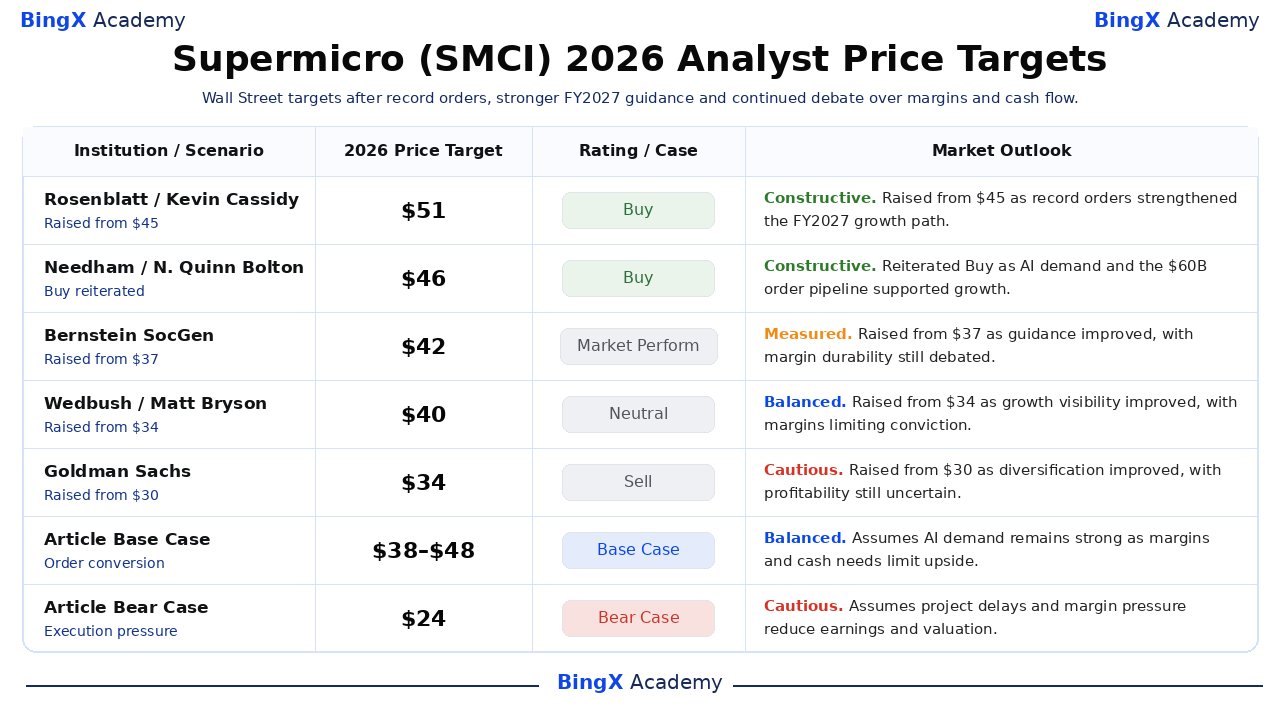
Gli analisti rimangono divisi tra la domanda AI record e il carico di margine, capitale circolante ed esecuzione necessario per servirla. Le cinque azioni datate sotto spaziano da Buy a Sell e mostrano diverse assunzioni per la conversione degli ordini. Questi target sono punti di riferimento di terze parti piuttosto che promesse di prezzo. Le righe Base e Bear sono scenari editoriali di BingX Academy.
|
Istituzione / Scenario |
Target di Prezzo 2026 |
Rating / Caso |
Prospettiva di Mercato |
|
Rosenblatt / Kevin Cassidy |
51$ |
Buy |
Costruttivo. 12 agosto: alzato da 45$ poiché gli ordini record hanno rafforzato il percorso di crescita FY2027. |
|
Needham / N. Quinn Bolton |
46$ |
Buy |
Costruttivo. 12 agosto: riconfermato poiché la domanda AI e la pipeline da 60 miliardi di dollari hanno supportato la crescita. |
|
Bernstein SocGen / Mark Newman |
42$ |
Market Perform |
Misurato. 13 agosto: alzato da 37$ poiché la guidance è migliorata, con la durabilità del margine ancora dibattuta. |
|
Wedbush / Matt Bryson |
40$ |
Neutral |
Bilanciato. 12 agosto: alzato da 34$ poiché la visibilità della crescita è migliorata, con i margini che limitano la convinzione. |
|
Goldman Sachs / Katherine Murphy |
34$ |
Sell |
Cauto. 12 agosto: alzato da 30$ poiché la diversificazione è migliorata, con la redditività ancora incerta. |
|
Caso Base dell'Articolo |
38$–48$ |
Caso Base |
Bilanciato. Assume che la domanda AI rimanga forte mentre i margini e le necessità di cassa limitano l'upside. |
|
Caso Ribassista dell'Articolo |
24$ |
Caso Ribassista |
Cauto. Assume che i ritardi del progetto e la pressione dei margini riducano gli utili e la valutazione. |
Come Fare Trading delle Azioni Super Micro Computer (SMCI) su BingX
Fai trading delle prospettive AI-rack, raffreddamento liquido e margine di Supermicro utilizzando BingX TradFi e gli strumenti BingX AI. Poiché SMCI può reagire bruscamente ai tempi del progetto, agli utili e alle notizie di conformità, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
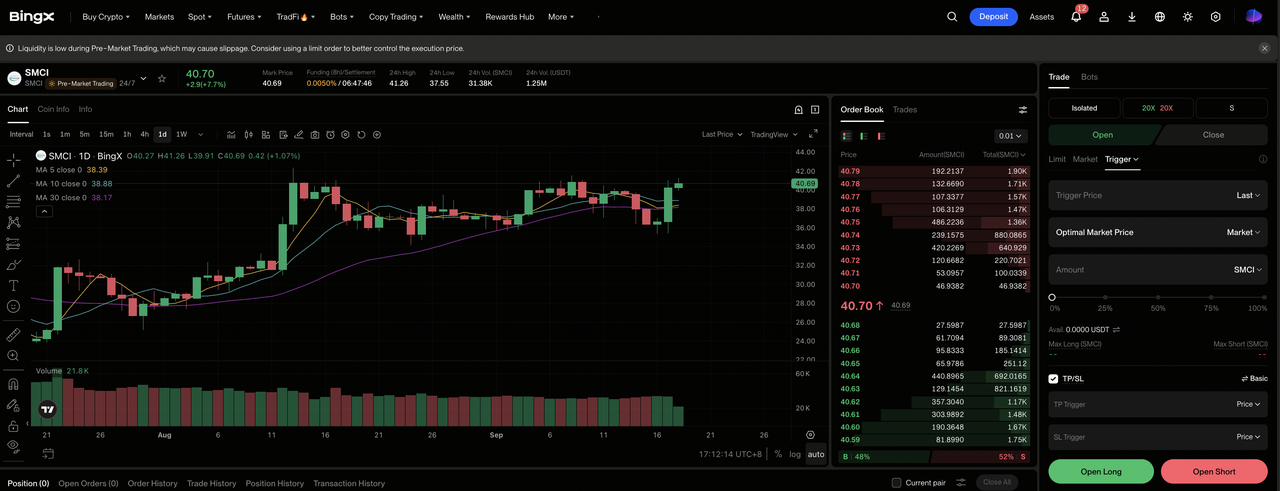
Passo 1: Accedi a BingX TradFi. Iscriviti e naviga nella sezione specializzata TradFi sulla dashboard dell'exchange BingX.
Passo 2: Seleziona Super Micro Computer (SMCI). Cerca e seleziona il contratto futures perpetui SMCI-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se la conversione degli ordini e i margini supportano il Caso Rialzista. Seleziona Apri Short se i ritardi o i requisiti di cassa indeboliscono l'economia per azione attesa.
Passo 4: Seleziona leva e modalità di margine. Scegli Isolato o Cross-Margin in base alla tua tolleranza al rischio. Il gap del 39% di SMCI dal suo massimo a 52 settimane mostra perché la leva conservativa e il dimensionamento chiaro delle posizioni sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta i livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo l'entrata nel trade. SMCI può reagire rapidamente alle guidance, spedizioni, margini e sviluppi normativi.
I 5 Principali Rischi da Monitorare per gli Investitori Supermicro nel 2026
Il modello di crescita di Supermicro dipende dagli acquisti di componenti, dalle scorte, dalla prontezza del cliente e dal pagamento finale. Questi rischi possono influenzare i margini, il flusso di cassa e il valore per azione.
- Le oscillazioni del margine lordo possono superare la crescita dei ricavi: Il margine lordo GAAP si è mosso dal 9,9% nel Q3 al 17,5% nel Q4, mentre la guidance Q1 punta al 10,4%-10,8%. Anche un cambio di margine di un punto su ricavi multimiliardari può influenzare materialmente l'EPS.
- Il capitale circolante può assorbire cassa rapidamente: Il flusso di cassa operativo FY2026 è stato negativo di 6,8 miliardi di dollari e le scorte sono terminate a 12,9 miliardi di dollari. Se le scorte continuano a crescere più velocemente delle spedizioni, le necessità di finanziamento potrebbero aumentare nonostante i ricavi riportati forti.
- I grandi clienti possono creare rischio di timing: Nove clienti hanno generato più di 1 miliardo di dollari ciascuno in FY2026. Un ritardo nella struttura o un cambio di specifica da parte di un grande acquirente potrebbe spostare i ricavi tra i trimestri e ridurre l'utilizzo della fabbrica.
- Le regole di esportazione possono limitare prodotti e clienti: I server AI avanzati utilizzano componenti controllati soggetti a regole che cambiano attraverso le giurisdizioni. Restrizioni più severe o problemi di conformità potrebbero ritardare le spedizioni e rimuovere la domanda da alcuni mercati.
- La concorrenza può mantenere bassi i margini dei sistemi AI: Dell, HPE, operatori cloud e ODM competono per molte delle stesse implementazioni basate su acceleratori. I prezzi aggressivi potrebbero trasformare il backlog in ricavi senza produrre abbastanza flusso di cassa per supportare una valutazione più alta.
Considerazioni Finali: Dovresti Investire in Super Micro Computer nel 2026?
Supermicro entra nella fine del 2026 con prove di domanda eccezionali. I ricavi Q4 sono cresciuti del 93%, i nuovi ordini hanno superato i 60 miliardi di dollari e la guidance FY2027 ha raggiunto 65-72 miliardi di dollari. Gli stessi risultati mostrano anche perché l'azione rimane contestata. I ricavi hanno mancato il consensus, il margine Q1 dovrebbe normalizzarsi e il flusso di cassa operativo dell'intero anno è rimasto profondamente negativo.
Il Caso Rialzista supporta 60 dollari se la conversione degli ordini, il raffreddamento liquido e la domanda enterprise più ampia producono sia utili che cassa. Il Caso Ribassista punta a 24 dollari se i ritardi del progetto, i controlli alle esportazioni o la pressione dei margini indeboliscono le stime. I trader conservatori potrebbero aspettare i ricavi Q1, il margine lordo, le scorte e il flusso di cassa operativo prima di aumentare l'esposizione.
Promemoria sul Rischio: Il trading e l'investimento in azioni come SMCI comporta un alto rischio di perdita di capitale. Mancanze degli utili, cambiamenti delle guidance, concorrenza, azione regolatoria, spostamenti di valutazione e trading con leva possono produrre perdite rapide. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- Top Titoli Data Center AI da Comprare nel 2026: Cloud, Server e Infrastruttura di Calcolo AI
- Top Titoli Server AI da Comprare nel 2026: Sistemi Rack-Scale, Server GPU e Infrastruttura Server AI
- Previsioni di Prezzo NVIDIA (NVDA) 2026: Può la Crescita dell'Infrastruttura AI Spingere NVDA Verso 420$?
- Previsioni di Prezzo AMD 2026: Può la Crescita AI Spingere AMD Verso 700$?
- Previsioni di Prezzo Intel (INTC) 2026: Può la Domanda di CPU AI Spingere INTC Verso 145$?
