
SLB (SLB) è una società globale di tecnologia energetica che fornisce caratterizzazione dei giacimenti, perforazione, completamenti, sistemi di produzione, software digitale e servizi integrati. L'attività internazionale e offshore rimane centrale per il business, mentre ChampionX, SLB OneSubsea, Digital e Soluzioni Data Center stanno ampliando il mix di ricavi. Quella diversificazione crea nuove rotte di crescita, anche se i risultati rimangono sensibili alla spesa dei produttori, all'accesso regionale, ai tempi dei progetti e all'esecuzione dell'integrazione.
L'ultimo trimestre ha mostrato un miglioramento dello slancio sequenziale contro una redditività anno su anno più debole. I ricavi Q2 2026 di SLB hanno raggiunto $8,972 miliardi, in aumento del 3% sequenzialmente e del 5% anno su anno, mentre l'EPS rettificato di $0,55 ha superato il consensus di $0,51. Il margine EBITDA rettificato è aumentato di 83 punti base sequenzialmente al 21,2%, anche se l'EBITDA è rimasto del 7% sotto l'anno precedente. Il caso d'investimento dipende dalla conversione dell'ampiezza geografica e del portafoglio in un cash flow più elevato.
La previsione delle azioni SLB per il 2026 ora si concentra su due visioni concorrenti:
- Il caso di crescita internazionale, digitale e del data center: L'attività offshore, l'integrazione ChampionX, la crescita digitale del 18% e l'acquisizione pianificata di Kelvion potrebbero ampliare la base di guadagni di SLB e spingere il titolo verso $75.
- Il caso di interruzione e allocazione del capitale: Le interruzioni in Medio Oriente, i ricavi sottostanti più bassi escludendo ChampionX e l'esecuzione di un'acquisizione da $4,1 miliardi potrebbero indebolire i margini e trascinare le azioni verso $45.
Questa guida analizza la previsione delle azioni SLB, gli scenari di prezzo 2026, i rischi chiave e le prospettive degli analisti, basandosi sul rilascio degli utili Q2 2026 del 24 luglio di SLB, il filing trimestrale e i dati di mercato fino al 15 settembre, oltre a come fare trading sui futures delle azioni SLB su BingX TradFi con collaterale USDT.
Le 5 Cose Principali che gli Investitori SLB Devono Sapere a Settembre 2026
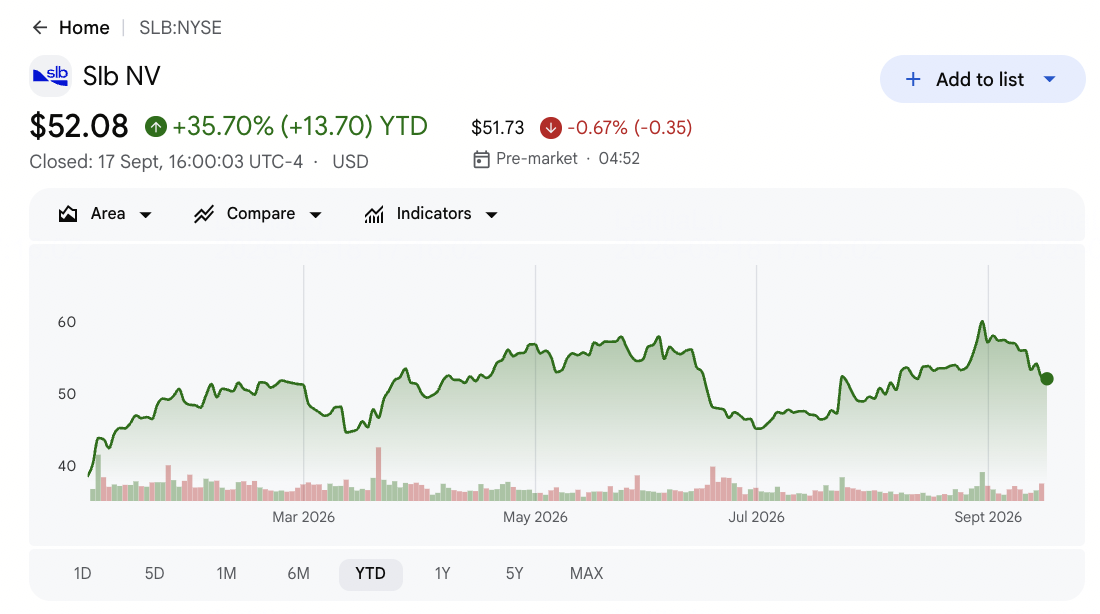
- SLB ha chiuso a $52,08 il 17 settembre ed era in rialzo del 35,70% YTD: Le azioni sono rimaste circa il 10% sotto il massimo a 52 settimane di $60,46. Il rally riflette un sentiment energetico più forte e le speranze di diversificazione, anche se la gamma target degli analisti da $61 a $72 lascia meno spazio di crescita dopo il movimento YTD.
- I ricavi Q2 hanno raggiunto $8,972 miliardi e battuto il consensus di circa $302 milioni: I ricavi sono aumentati del 3% sequenzialmente e del 5% anno su anno. ChampionX ha contribuito con $870 milioni, mentre i ricavi organici sono diminuiti del 5%, mostrando che la crescita da acquisizione maschera ancora un'attività sottostante più debole.
- L'EPS rettificato di $0,55 ha battuto il consensus di $0,04: L'EBITDA rettificato ha raggiunto $1,899 miliardi e il margine è migliorato di 83 punti base sequenzialmente al 21,2%. L'EPS è ancora sceso del 26% anno su anno, mostrando che la redditività non si è completamente ripresa.
- I ricavi digitali sono aumentati del 18% a $697 milioni: Le vendite Digital internazionali sono aumentate del 14%, mentre i ricavi delle Soluzioni Data Center del Nord America sono aumentati dell'80%. Questi business aggiungono una crescita meno sensibile alle materie prime, anche se rimangono molto più piccoli delle operazioni petrolifere principali di SLB.
- L'accordo Kelvion da $4,1 miliardi punta a ricavi del data center da $4,5 a $5,0 miliardi nel 2028: La transazione include $3,4 miliardi in contanti e circa $700 milioni di debito assunto. SLB prevede $700-800 milioni di EBITDA rettificato combinato entro il 2028, rendendo l'integrazione e i ritorni i test chiave.
Cos'è SLB (SLB)?
SLB è una delle più grandi società mondiali di servizi energetici e tecnologia. Fornisce strumenti, attrezzature, software ed expertise utilizzati per caratterizzare giacimenti, costruire pozzi, completare e stimolare la produzione, gestire sviluppi sottomarini e ottimizzare asset produttivi. I clienti includono compagnie petrolifere nazionali, produttori internazionali e indipendenti in oltre 100 paesi. I ricavi dipendono dalla spesa di capitale dei clienti, dai premi per progetti offshore, dalle consegne di attrezzature e dall'accesso operativo nelle principali regioni produttive.
La direzione a lungo termine di SLB combina la leadership nel settore petrolifero principale con business digitali, di produzione e infrastrutturali. ChampionX aggiunge prodotti chimici di produzione e sollevamento artificiale, SLB OneSubsea espande l'esposizione sottomarina, e la piattaforma Delfi e la relazione con NVIDIA supportano i flussi di lavoro AI industriali. L'acquisizione pianificata di Kelvion aggiunge attrezzature per il raffreddamento e lo scambio di calore alle Soluzioni Data Center e più che raddoppia l'opportunità di ricavi di SLB per gigawatt di capacità consegnata. La strategia può diversificare il cash flow, anche se aggiunge rischi di integrazione e allocazione del capitale.
Leggi di più: Azioni Petrolifere vs. Azioni del Gas Naturale vs. ETF Energetici nel 2026: Qual è il Miglior Investimento?
Panoramica degli Utili Q2 2026 di SLB (SLB): Ricavi, EPS e Ripresa Internazionale
SLB ha consegnato ricavi Q2 di $8,972 miliardi contro $8,67 miliardi previsti, EPS rettificato di $0,55 contro $0,51 previsto, EBITDA rettificato di $1,899 miliardi e cash flow operativo di $1,36 miliardi. I ricavi digitali sono cresciuti del 18% a $697 milioni, i ricavi del Nord America sono aumentati del 36% a $2,244 miliardi e il management ha guidato verso una crescita sequenziale Q3 dei ricavi del 3%-4%. Il trimestre è migliorato sequenzialmente, anche se i ricavi organici e gli utili anno su anno sono rimasti sotto pressione.
Leggi di più: Panoramica degli Utili Q2 FY2026 di SLB (SLB): Il Superamento dei Ricavi di $8,97B Guida un Rally del Prezzo dell'11,01%
|
Metrica Finanziaria |
Guidance / Consensus |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 2026 |
Consensus $8,67B |
$8,972B |
Superato. Circa $302M sopra il consensus e in aumento del 5% YoY. |
|
EPS diluito rettificato Q2 |
Consensus $0,51 |
$0,55 |
Superato. $0,04 sopra il consensus, anche se in calo del 26% YoY. |
|
EPS diluito GAAP Q2 |
$0,74 un anno prima |
$0,52 |
Diminuito. In calo del 30% YoY e in aumento del 4% sequenzialmente. |
|
EBITDA rettificato Q2 |
$2,051B un anno prima |
$1,899B |
Misto. In calo del 7% YoY e in aumento del 7% sequenzialmente. |
|
Margine EBITDA rettificato Q2 |
20,3% in Q1 2026 |
21,20% |
Espanso. Aumentato di 83 bps sequenzialmente. |
|
Cash flow operativo Q2 |
— |
$1,36B |
Positivo. Ha supportato $716M di cash flow libero. |
|
Ricavi Digital Q2 |
$591M un anno prima |
$697M |
Cresciuto. Aumentato del 18% YoY e del 9% sequenzialmente. |
|
Ricavi Nord America Q2 |
$1,655B un anno prima |
$2,244B |
Cresciuto. Aumentato del 36% YoY con il supporto di ChampionX. |
|
Outlook ricavi Q3 2026 |
Q2 effettivo di $8,972B |
In aumento del 3%-4% sequenzialmente |
Guidato. Implica circa $9,24B–$9,33B. |
- I ricavi di $8,972 miliardi hanno battuto il consensus di circa $302 milioni: Il Nord America è aumentato del 4% sequenzialmente, l'America Latina è cresciuta del 12% e l'Europa e l'Africa sono avanzate del 6%. Questi guadagni hanno più che compensato un calo del 4% nei ricavi del Medio Oriente e dell'Asia.
- L'EPS rettificato di $0,55 ha superato il consensus di $0,04: La cifra è aumentata del 6% sequenzialmente ma è diminuita del 26% anno su anno. Il confronto mostra un'esecuzione a breve termine in miglioramento senza un recupero completo della potenza degli utili, della conversione di cassa o della struttura dei margini dell'anno precedente.
- Il margine EBITDA rettificato si è espanso di 83 punti base al 21,2%: L'EBITDA rettificato è aumentato del 7% sequenzialmente a $1,899 miliardi. Il margine è rimasto 284 punti base sotto l'anno precedente, lasciando più recupero necessario prima che il titolo possa fare affidamento sulla leva operativa.
- Il cash flow operativo ha raggiunto $1,36 miliardi e il cash flow libero ha raggiunto $716 milioni: La generazione di cassa è migliorata mentre l'attività e le riscossioni si sono rafforzate. Un cash flow libero più elevato nella seconda metà dell'anno è importante perché dividendi, riacquisti e la transazione Kelvion competono tutti per il capitale.
- La guidance dei ricavi Q3 prevede una crescita sequenziale del 3%-4%: La gamma implica circa $9,24-9,33 miliardi, con circa 75 punti base di espansione aggiuntiva del margine EBITDA rettificato discussa nella chiamata. La consegna supporterebbe il recupero nonostante l'interruzione irrisolta in Medio Oriente.
Outlook di Investimento 2026 per SLB (SLB): Caso Bull da $75 vs. Caso Bear da $45
L'outlook 2026 di SLB dipende dal fatto che un'attività internazionale più forte, l'integrazione ChampionX e una crescita più veloce di Digital e data center possano compensare l'interruzione regionale e i ricavi organici più deboli. L'accordo Kelvion aggiunge un altro percorso di crescita, anche se l'integrazione e i ritorni di cassa rimangono test chiave.
Il Caso Bull: Una Forte Crescita Internazionale Spinge SLB Verso $75
Il Caso Bull presuppone che l'America Latina, l'Europa, l'Africa e l'attività offshore continuino a compensare l'interruzione in Medio Oriente. Le sinergie ChampionX migliorano l'economia dei Sistemi di Produzione, Digital continua a crescere a un tasso a doppia cifra e Kelvion dà alle Soluzioni Data Center un percorso credibile verso $4,5-5,0 miliardi di ricavi entro il 2028.
Un movimento verso $75 richiederebbe ricavi Q3 vicini a $9,33 miliardi, circa 75 punti base di espansione sequenziale del margine EBITDA e un cash flow libero più forte nella seconda metà dell'anno. L'evidenza che Kelvion possa raggiungere $700-800 milioni di EBITDA rettificato 2028 senza indebolire i ritorni per gli azionisti rafforzerebbe il caso.
Il Caso Base: Una Crescita Internazionale Stabile Mantiene SLB Tra $58 e $68
Il Caso Base presuppone che l'attività internazionale principale rimanga resiliente e ChampionX supporti la crescita nordamericana, mentre il recupero in Medio Oriente rimane irregolare. I ricavi digitali e del data center si espandono, anche se i costi di integrazione e l'investimento Kelvion impediscono al cash flow di aumentare velocemente quanto i ricavi.
In questo scenario, SLB potrebbe negoziare principalmente tra $58 e $68. Una crescita sequenziale dei ricavi del 3-4%, un margine EBITDA in miglioramento e un cash flow libero sopra $1 miliardo in un trimestre più forte supporterebbero la gamma. Cali dei ricavi organici o progressi di integrazione più lenti limiterebbero l'estremità superiore.
Il Caso Bear: Una Spesa Energetica più Debole Trascina SLB Verso $45
Il Caso Bear presuppone che l'interruzione in Medio Oriente continui mentre prezzi delle materie prime più bassi riducono la spesa dei produttori altrove. ChampionX e Kelvion aggiungono debito, costi di integrazione e richieste di esecuzione prima che le sinergie attese raggiungano completamente gli utili.
Un movimento verso $45 diventerebbe più probabile se i ricavi Q3 mancassero la guidance, il margine EBITDA scendesse sotto il 20% o il cash flow libero si indebolisse nonostante vendite riportate più elevate. Una spesa clienti più bassa e un multiplo di valutazione più debole aggiungerebbero ulteriore pressione.
Previsioni del Prezzo delle Azioni SLB per il 2026 da Parte degli Analisti di Wall Street
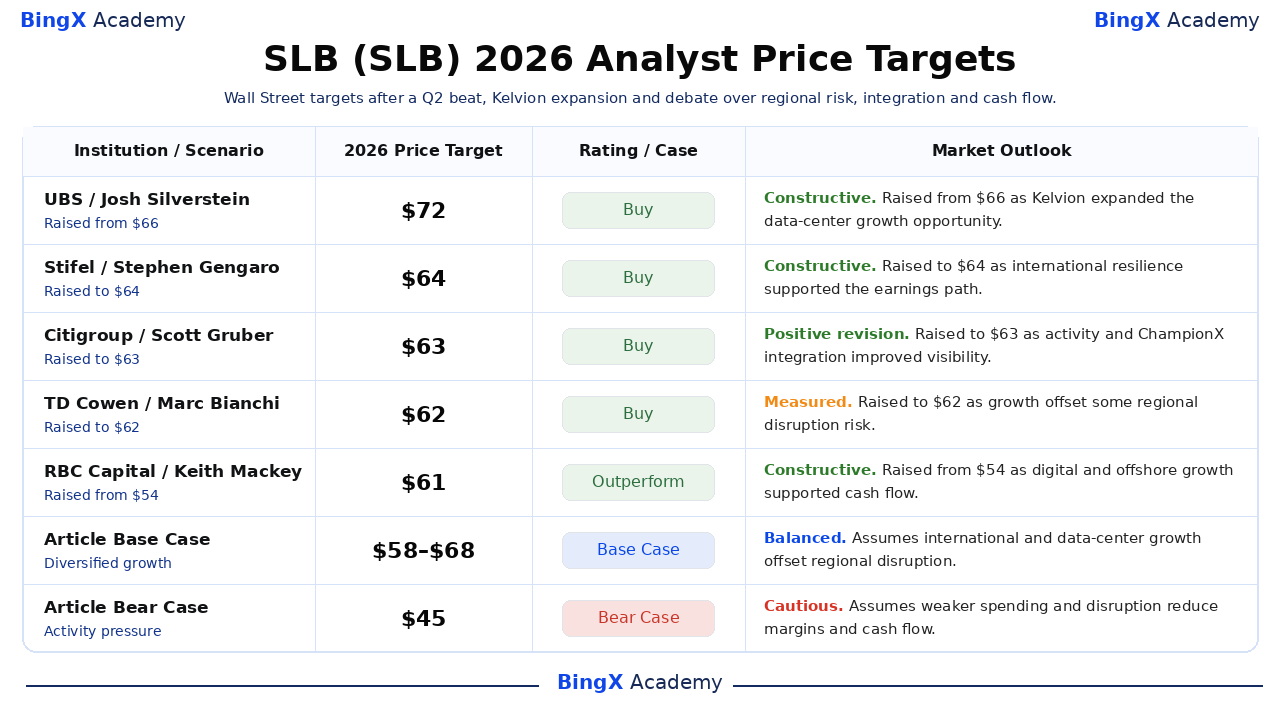
Wall Street rimane costruttiva sul portafoglio internazionale, digitale e di produzione di SLB, e Kelvion ha alzato il soffitto per l'esposizione al data center. Questi target datati sono punti di riferimento di terze parti piuttosto che promesse di prezzo. Le righe Base e Bear sono scenari editoriali di BingX Academy.
|
Istituzione / Scenario |
Target Prezzo 2026 |
Rating / Caso |
Outlook di Mercato |
|
UBS / Josh Silverstein |
$72 |
Buy |
Costruttivo. 1 settembre: alzato da $66 poiché Kelvion ha espanso l'opportunità di crescita del data center. |
|
Stifel / Stephen Gengaro |
$64 |
Buy |
Costruttivo. 18 giugno: alzato a $64 poiché la resilienza internazionale ha supportato il percorso degli utili. |
|
Citigroup / Scott Gruber |
$63 |
Buy |
Revisione positiva. 1 luglio: alzato a $63 poiché l'attività e l'integrazione ChampionX hanno migliorato la visibilità. |
|
TD Cowen / Marc Bianchi |
$62 |
Buy |
Misurato. 1 luglio: alzato a $62 poiché la crescita ha compensato parte del rischio di interruzione regionale. |
|
RBC Capital / Keith Mackey |
$61 |
Outperform |
Costruttivo. 16 giugno: alzato da $54 poiché la crescita digitale e offshore ha supportato il cash flow. |
|
Caso Base dell'Articolo |
$58–$68 |
Caso Base |
Equilibrato. Presuppone che la crescita internazionale e del data center compensi l'interruzione regionale. |
|
Caso Bear dell'Articolo |
$45 |
Caso Bear |
Cauto. Presuppone che una spesa più debole e l'interruzione riducano i margini e il cash flow. |
Come Fare Trading sulle Azioni SLB (SLB) su BingX
Fai trading sull'outlook di attività internazionale, ChampionX e data center di SLB utilizzando BingX TradFi e gli strumenti BingX AI. Poiché SLB può reagire bruscamente ai prezzi del petrolio, al conflitto regionale, agli utili e alle acquisizioni, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
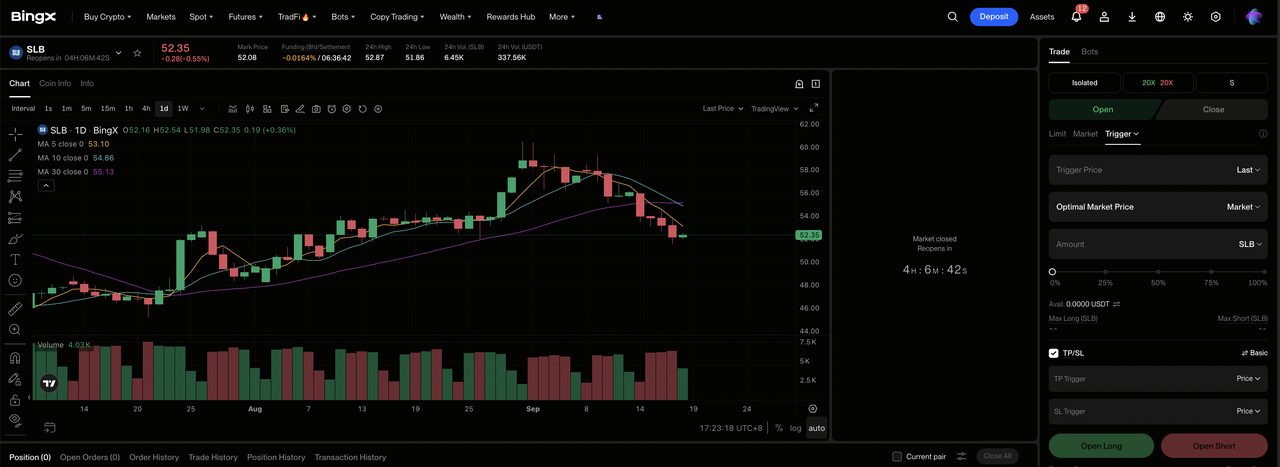
Passo 1: Accedi a BingX TradFi. Registrati e naviga nella sezione specializzata TradFi sulla dashboard dell'exchange BingX.
Passo 2: Seleziona SLB (SLB). Cerca e seleziona il contratto futures perpetui SLB-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se la crescita internazionale e il recupero dei margini supportano il Caso Bull. Seleziona Apri Short se l'interruzione o una spesa più debole riduce il cash flow previsto.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Incrociato basato sulla tua tolleranza al rischio. Il guadagno YTD del 41,22% mostra perché una leva conservativa e un dimensionamento chiaro delle posizioni sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo essere entrati nel trade. SLB può reagire rapidamente ai prezzi delle materie prime, all'accesso ai campi, alla guidance e agli sviluppi delle acquisizioni.
I 5 Principali Rischi da Osservare per gli Investitori SLB nel 2026
Il valore di SLB dipende dall'attività dei clienti, dall'esecuzione regionale, dai margini e dall'allocazione del capitale. Questi rischi possono influenzare il cash flow libero e la valutazione assegnata al titolo.
- L'interruzione in Medio Oriente potrebbe ridurre l'attività ad alto valore: I ricavi del Medio Oriente e dell'Asia sono scesi del 14% anno su anno a $2,572 miliardi. I continui limiti alla mobilizzazione o alle operazioni dei clienti potrebbero pressare i ricavi prima che i costi si aggiustino.
- La crescita da acquisizione può nascondere una domanda organica più debole: I ricavi riportati sono aumentati del 5%, mentre i ricavi escludendo ChampionX sono diminuiti del 5%. Se l'attività sottostante rimane debole, più del caso degli utili dipenderà dalle sinergie delle acquisizioni.
- Kelvion aggiunge un significativo rischio di allocazione del capitale: SLB pagherà $3,4 miliardi in contanti e assumerà circa $700 milioni di debito. Ritardi nell'integrazione o una domanda più debole di data center potrebbero ridurre i ritorni e limitare i riacquisti.
- La spesa dei clienti dipende ancora dai prezzi delle materie prime: Prezzi del petrolio più bassi o un'economia di progetto più debole possono ritardare i premi di perforazione e produzione. Un utilizzo più basso prevederebbe pressioni sui margini e sul cash flow anche se Digital continua a crescere.
- Un portafoglio più ampio aumenta la complessità di esecuzione: ChampionX, OneSubsea, Digital e Data Center Solutions servono clienti diversi e richiedono capacità operative diverse. Una vendita incrociata debole o costi eccessivi potrebbero ridurre i benefici di margine attesi dalla diversificazione.
Considerazioni Finali: Dovresti Investire in SLB nel 2026?
SLB entra nella fine del 2026 con uno slancio sequenziale in miglioramento. I ricavi hanno battuto il consensus di circa $302 milioni, il margine EBITDA rettificato si è espanso di 83 punti base e la guidance Q3 punta a un altro passo in alto. ChampionX, Digital e Kelvion creano anche percorsi di crescita oltre l'attività di perforazione convenzionale, anche se i ricavi organici sono diminuiti del 5% e l'EPS rettificato anno su anno è rimasto del 26% più basso.
Il Caso Bull supporta $75 se il recupero internazionale, l'espansione dei margini e l'integrazione del data center rafforzano il cash flow libero. Il Caso Bear punta a $45 se l'interruzione regionale, budget più deboli o l'esecuzione delle acquisizioni pressano le stime. I trader conservativi potrebbero aspettare i ricavi Q3, il margine EBITDA, il cash flow libero e i dettagli del finanziamento Kelvion prima di aumentare l'esposizione.
Promemoria sui Rischi: Il trading e l'investimento in azioni come SLB comporta un alto rischio di perdita di capitale. I prezzi delle materie prime, gli eventi geopolitici, le mancanze negli utili, il rischio di acquisizione, i cambiamenti di valutazione e il trading con leva possono produrre perdite rapide. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- Azioni Petrolifere vs. Azioni del Gas Naturale vs. ETF Energetici nel 2026: Qual è il Miglior Investimento?
- Le Migliori Azioni di Data Center AI da Acquistare nel 2026: Cloud, Server e Infrastruttura di Calcolo AI
- Le Migliori Azioni Energetiche AI da Acquistare nel 2026: Nucleare, Gas, Celle a Combustibile e l'Espansione Energetica AI
- Le Migliori Azioni Energetiche e ETF da Acquistare nel 2026: La Crisi Energetica AI Incontra la Volatilità Geopolitica
- Previsione del Prezzo di Bloom Energy (BE) 2026: L'Energia per Data Center AI Può Spingere BE Verso $350?
- Previsione del Prezzo NVIDIA (NVDA) 2026: La Crescita dell'Infrastruttura AI Può Guidare NVDA Verso $420?
